Pajak Properti Brasil untuk Investor Asing 2026
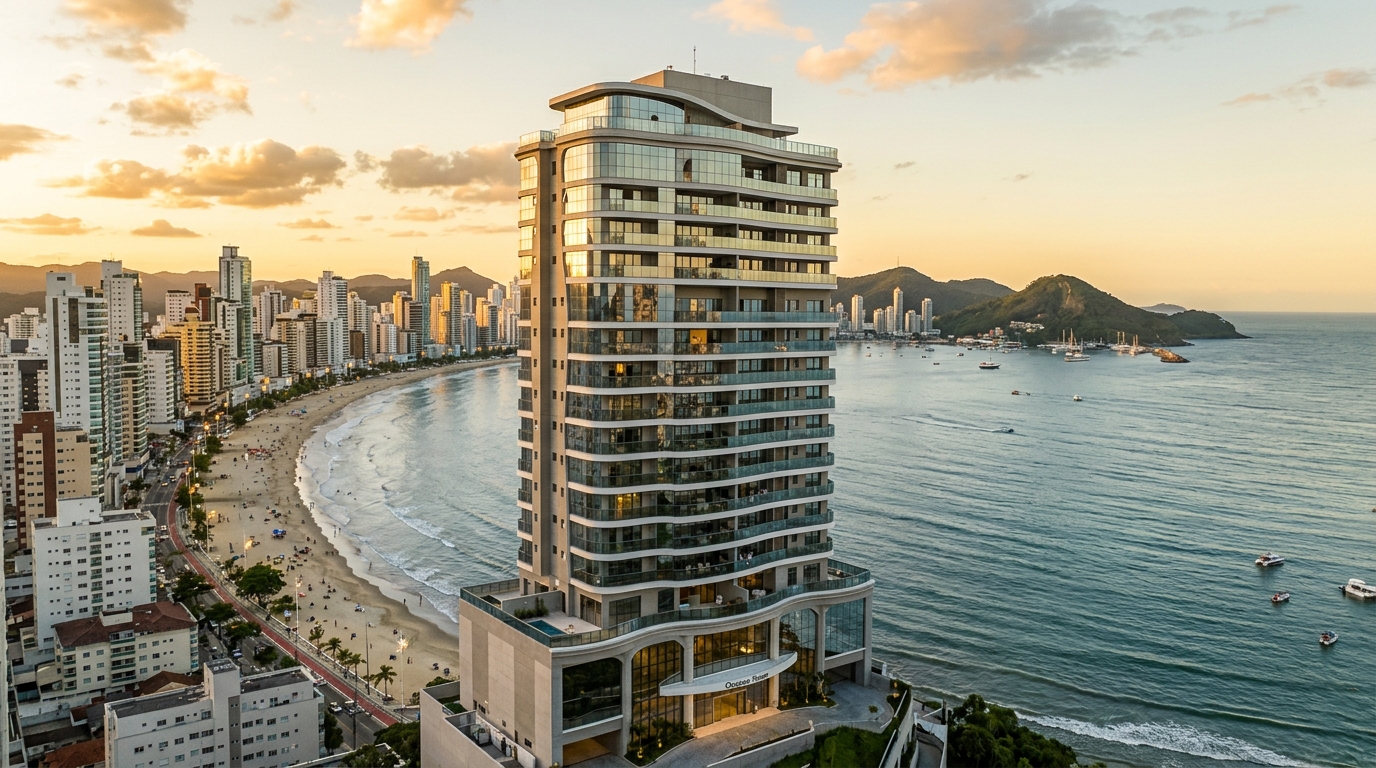
Seorang investor asal Eropa yang membeli unit pre-launch di Balneário Camboriú pada 2021 seharga R$ 2,8 juta dan menjualnya pada Mei 2026 seharga R$ 4,1 juta menemukan kenyataan tak terduga saat menutup pengiriman dana ke akun valas miliknya: dasar pajak atas capital gain di Brasil bukan R$ 1,3 juta — melainkan R$ 1,9 juta. Selisih tersebut bukan karena otoritas pajak Brasil (Receita Federal) memperketat aturan, melainkan karena Instrução Normativa RFB 208/2002 mewajibkan perhitungan dalam mata uang Real (R$) tanpa memperhitungkan depresiasi nilai tukar antara tanggal akuisisi dan tanggal penjualan. Atas dasar perhitungan tersebut, tarif progresif Undang-Undang 13.259/2016 — yang dipungut melalui mekanisme tanggung jawab pajak di pihak pembeli Brasil — menyerap sekitar R$ 295 ribu sebelum uang sempat keluar dari sistem perbankan resmi (Sisbacen).
Skenario ini lazim dijumpai di segmen properti high-end Itajaí, Praia Brava, dan Itapema, sejak koridor AMFRI di Negara Bagian Santa Catarina menjadi tujuan favorit family office Iberia, Amerika Latin, dan — semakin sering — Asia Tenggara. Investor yang masuk pasar Brasil tanpa memetakan kerangka perpajakannya menyerahkan sebagian besar imbal hasil ke meja pajak. Investor yang masuk dengan struktur yang benar — CPF (nomor pokok wajib pajak orang pribadi Brasil) terbit tepat waktu, RDE-IED terdaftar di Sisbacen, rekening non-residen aktif, serta pilihan sadar antara kepemilikan pribadi atau melalui holding properti — berhasil mengamankan spread mata uang sekaligus melindungi rencana suksesi. Panduan ini merangkum lanskap fiskal Brasil tahun 2026 bagi non-residen yang mempertimbangkan untuk membeli, menyewakan, atau menjual properti residensial premium di pesisir Santa Catarina.
Lanskap 2026: siapa "non-residen fiskal" dan mengapa pesisir Santa Catarina menjadi sorotan
Selic — suku bunga acuan Bank Sentral Brasil — memasuki 2026 dalam fase pelonggaran bertahap setelah puncak siklus 2024–2025, dan kurs Real masih bergerak pada level yang menguntungkan modal asing terhadap euro maupun dolar AS. Vektor nilai tukar ini, dipadukan dengan salah satu konsentrasi VGV (Valor Geral de Vendas — total nilai penjualan proyek residensial premium) terpadat per kilometer persegi di Brasil, mengangkat Balneário Camboriú, Itajaí, dan Itapema sebagai pasar jangkar bagi investor asing terklasifikasi. Menurut survei ABRAINC dan CBIC (asosiasi industri konstruksi Brasil), pesisir utara Santa Catarina menyumbang porsi yang tidak proporsional dari peluncuran proyek premium nasional pada 2024–2025.
Namun sebelum melakukan transaksi apa pun, status fiskal harus dipastikan terlebih dahulu, karena seluruh perlakuan pajak berpijak pada definisi ini. Bagi Receita Federal, yang termasuk non-residen fiskal adalah: orang pribadi yang telah meninggalkan Brasil secara permanen; yang telah berada di luar wilayah Brasil lebih dari dua belas bulan secara sementara tanpa menyampaikan Comunicação de Saída Definitiva (deklarasi keluar permanen); atau yang memang tidak pernah menjadi residen. Warga asing pemegang visa permanen yang berdomisili di Brasil dianggap residen fiskal dan dikenai pajak setara warga negara Brasil. Status non-residen mensyaratkan pemegang hak adalah orang pribadi yang berdomisili di luar Brasil, teridentifikasi melalui CPF dan negara domisili fiskalnya — dan status inilah yang mengaktifkan aturan khusus pemotongan, remitansi, dan capital gain yang akan dibahas pada bagian-bagian berikutnya.
Domisili negara asal juga menentukan. Instrução Normativa RFB 1.037, yang diperbarui secara berkala, memuat daftar yurisdiksi yang dikategorikan sebagai surga pajak atau rezim fiskal istimewa. Investor yang berdomisili pada yurisdiksi tersebut dikenai tarif penalti — misalnya 25% atas penghasilan sewa, bukan 15% standar — dan kehilangan akses ke pengurangan tertentu serta lapisan progresif pada capital gain. Memverifikasi daftar terbaru sebelum menentukan kendaraan akuisisi merupakan salah satu langkah pertama dalam due diligence.
Pra-akuisisi: CPF, RDE-IED di Sisbacen, dan rekening non-residen
Tidak ada akta jual beli yang dapat ditandatangani di kantor notaris Brasil tanpa CPF pembeli. Bagi non-residen, CPF dapat diperoleh melalui Banco do Brasil, Itaú, konsulat Brasil di luar negeri, atau langsung melalui kuasa hukum (representação fiscal) di Brasil berdasarkan surat kuasa. Yang sering luput: data negara domisili fiskal pada CPF harus konsisten dengan apa yang nantinya didaftarkan pada sistem Receita Federal dan Bank Sentral Brasil. Inkonsistensi antara data CPF dan data RDE-IED adalah salah satu penyebab utama remitansi gagal dieksekusi pada saat penjualan.
Langkah kedua, yang kerap diabaikan pada transaksi di bawah R$ 5 juta, adalah RDE-IED — Registro Declaratório Eletrônico de Investimento Estrangeiro Direto, mekanisme pencatatan investasi langsung asing yang saat ini diatur Resolusi BCB 277/2022 dan dioperasikan di dalam Sisbacen. Setiap aliran modal asing yang masuk untuk akuisisi properti oleh orang pribadi non-residen, atau untuk penyetoran modal pada perusahaan Brasil yang akan memegang properti tersebut, wajib didaftarkan. RDE-IED inilah yang menjadi dasar hukum bagi remitansi keluar atas pokok modal dan hasilnya. Tidak ada remitansi keluar valuta tanpa catatan asal modal pada saat masuk — dan upaya memutihkan registrasi setelah penjualan ditandatangani biasanya menyita berbulan-bulan waktu dan biaya konsultan valas yang tidak kecil.
Rekening non-residen, atau CNR (Conta de Não Residente), yang kini diatur regulasi konsolidasi Bank Sentral Brasil sebagai pengganti Resolusi 4.373 lama, merupakan pilar ketiga. Rekening ini memungkinkan warga asing menerima sewa dalam Real, membayar pajak lokal, membiayai pekerjaan renovasi serta biaya kondominium, dan — pada saat yang tepat — mengonversi saldonya ke mata uang asing tanpa berebut antrean dengan remitansi pribadi. Surat kuasa yang dilegalisir di konsulat Brasil di luar negeri, atau di Brasil dengan pengesahan yang tepat, melengkapi struktur operasional: kuasa lokal — biasanya pengacara pajak atau cabang fiskal sebuah family office — memikul tanggung jawab atas kewajiban administratif pajak dan pemotongan pajak penghasilan atas sewa, sebagaimana akan diuraikan berikutnya.
Akuisisi: ITBI, akta, laudêmio di tanah marinha, dan penggunaan holding
Pajak atas Pengalihan Harta Tak Bergerak (ITBI) merupakan pajak kota, terutang pada saat penandatanganan akta, dengan tarif berkisar antara 2% sampai 3% di kota-kota Santa Catarina yang memusatkan stok premium. Aspek teknis terpenting bagi investor tiket besar adalah Tema 1.113 dari Pengadilan Tinggi Brasil (STJ), diputus pada 2022 dalam mekanisme putusan presedensial: dasar pengenaan ITBI adalah nilai riil transaksi yang dinyatakan para pihak, dengan praduga kebenaran yang hanya dapat dibantah melalui proses administratif pemerintah kota. Praktik lama, di mana pemerintah kota memaksakan "nilai jual objek pajak" yang lebih tinggi dari nilai akta, kini kehilangan dasar hukumnya. Transaksi senilai R$ 4 juta atau lebih di koridor Itajaí–Itapema biasanya dilengkapi laporan penilaian teknis untuk menopang nilai yang dideklarasikan dan mencegah koreksi pajak di kemudian hari.
| Kota | ITBI 2026 | Dasar pengenaan | Catatan |
|---|---|---|---|
| Itajaí | 2% | Nilai transaksi (STJ Tema 1.113) | Kawasan pelabuhan dan Praia Brava: pengawasan dokumen ketat |
| Balneário Camboriú | 2% | Nilai transaksi | Konsentrasi unit di atas R$ 5 juta; due diligence notaris diperketat |
| Itapema | 2% | Nilai transaksi | Zona Meia Praia: VGV terus tumbuh |
| Camboriú (daratan) | 2% | Nilai transaksi | Tiket lebih kecil; verifikasi zonasi |
Properti di atas tanah marinha — kondisi umum di sebagian garis pantai Santa Catarina, terutama pada kapling historis — menambahkan kewajiban laudêmio kepada Sekretariat Kekayaan Negara (SPU), sebesar 5% dari nilai pengalihan berbayar, di samping pajak tahunan hak guna (taxa de ocupação atau foro). Investor asing wajib mengidentifikasi status kepemilikan tanah di sertifikat (matrícula) sebelum menyepakati harga, jika tidak ingin meremehkan biaya akuisisi total sebanyak hingga lima persen dari nilai bruto.
Ketika akuisisi dilakukan melalui holding properti Brasil — perusahaan terbatas (limitada) yang didirikan untuk menerima properti melalui penyetoran modal oleh pemegang saham asing — maka Tema 796 dari Mahkamah Konstitusi Brasil (STF) ikut berlaku. Mahkamah, dalam putusan RE 796.376, membatasi imunitas yang diatur Pasal 156 ayat 2 butir I Konstitusi: penyetoran modal dalam bentuk properti memang imun dari ITBI, tetapi hanya sebatas nilai modal saham yang disetor; selisih antara nilai pasar properti dan nilai modal yang disetor tetap dipajaki secara normal. Agar struktur ini efisien, nilai modal saham harus mencerminkan nilai ekonomis properti yang disetorkan, dan dokumentasi korporat harus mampu mempertahankan kesetaraan itu di hadapan pemeriksaan pemerintah kota.
Pemanfaatan properti: pajak penghasilan atas sewa, IPTU, dan perbandingan orang pribadi vs. holding
Setelah akuisisi tuntas, fase pemanfaatan — sewa harian, tahunan, atau campuran — menentukan beban pajak rutin. Bagi non-residen orang pribadi, sewa yang dibayar oleh penyewa di Brasil dikenai pemotongan pajak di sumber sebesar 15% atas nilai bruto, disetor oleh kuasa lokal melalui DARF (slip setoran pajak federal) dengan kode khusus dan dilaporkan setiap tahun melalui DIRF. Bagi pemegang hak yang berdomisili pada yurisdiksi yang tercantum di IN RFB 1.037, tarifnya naik menjadi 25% dan tidak terbuka peluang kompensasi dengan pajak yang dibayar di negara asal kecuali melalui mekanisme perjanjian penghindaran pajak berganda.
Pajak properti tahunan IPTU bersifat kota, dan menjadi biaya yang dapat dikurangkan apabila struktur kepemilikan adalah holding, tetapi tidak dapat dikurangkan pada skema pemotongan untuk non-residen orang pribadi. Di Balneário Camboriú dan Itajaí, baik tarif maupun nilai jual objek pajak telah disesuaikan pada siklus-siklus terakhir, dan ini memengaruhi cap rate efektif unit di atas R$ 6 juta secara material. Realitas ini mendorong migrasi ke struktur holding untuk portofolio empat unit atau lebih.
Holding properti pada rezim lucro presumido (taksiran laba) menerapkan praduga 32% atas pendapatan bruto sewa untuk perhitungan IRPJ (PPh badan) dan CSLL (kontribusi sosial atas laba bersih), ditambah PIS dan COFINS (kontribusi sosial atas penerimaan) yang kumulatif. Beban gabungan efektif atas penerimaan bruto sewa biasanya berkisar pada 14,53%, berbanding 15% pemotongan untuk non-residen orang pribadi — dan berbanding 25% bila pemegang hak berdomisili di yurisdiksi surga pajak. Namun keunggulan tarif holding harus menutup biaya pemeliharaan korporat, akuntansi, potensi ITCMD (pajak warisan dan hibah) atas kuota dalam suksesi, serta kerumitan remitansi dividen kepada pemegang saham asing. Aturan praktis investor berpengalaman cukup sederhana: hingga dua unit, kepemilikan pribadi cenderung menang; mulai tiga atau empat unit premium, atau pada skenario perencanaan suksesi apa pun, holding mendominasi.
"Kesalahan termahal investor asing di Brasil bukan pada tarif — melainkan pada struktur. Mereka yang masuk sebagai orang pribadi dengan dalih menghemat biaya konsultan baru menyadari, pada saat penjualan atau pembagian warisan, bahwa mereka membayar dua kali lipat dari yang seharusnya dibayar lewat holding yang dirancang dengan baik sejak hari pertama." — observasi yang berulang di meja perpajakan properti koridor Itajaí–Florianópolis.
Eksit: capital gain progresif, pemotongan oleh pembeli, dan perjanjian penghindaran pajak berganda
Penjualan adalah momen pembuktian. Bagi non-residen, capital gain tunduk pada Undang-Undang 13.259/2016 yang memperkenalkan tarif progresif: 15% atas porsi gain hingga R$ 5 juta, 17,5% pada lapisan R$ 5 juta sampai R$ 10 juta, 20% pada R$ 10 juta sampai R$ 30 juta, dan 22,5% di atas R$ 30 juta. Berbeda dari orang pribadi residen, non-residen tidak memperoleh akses pada pembebasan dan faktor pengurangan capital gain dari Undang-Undang 7.713/1988 — tidak ada "faktor pengurangan" berdasarkan lama kepemilikan, dan tidak ada pembebasan karena hasilnya digunakan kembali untuk membeli properti residensial lain.
Aspek teknis yang menghancurkan banyak skenario adalah perhitungan dalam Real. IN RFB 208/2002 mewajibkan harga perolehan dan harga jual diakui dalam Real nominal, tanpa penyesuaian terhadap variasi kurs. Artinya, pada periode di mana Real melemah, gain yang dilaporkan dalam mata uang keras bisa jauh lebih kecil — bahkan negatif — dibanding gain yang dipajaki dalam Real. Kasus pembuka panduan ini adalah ilustrasi paling tajam: pembeli melakukan akuisisi pada kisaran R$ 5,20/euro dan menjual pada kisaran R$ 6,10/euro, dan otoritas pajak mengabaikan spread kurs tersebut dalam perhitungan.
Kewajiban setoran pajak, pada transaksi yang dilakukan dengan penjual non-residen, berada di pundak pembeli Brasil atau kuasa lokalnya di Brasil, sesuai IN RFB 208/2002. Dalam praktik, notaris hanya akan menerbitkan akta setelah bukti setoran DARF diterima, sehingga negosiasi menjadi rumit apabila pembeli dan penjual belum sepakat sebelumnya pihak mana yang menanggung beban kas pajak pada tanggal penutupan. Klausul "net for the seller" (nilai bersih bagi penjual) telah menjadi klausul kontrak standar pada transaksi yang melibatkan investor asing di koridor AMFRI.
Perjanjian penghindaran pajak berganda memperkecil beban akhir bagi investor Eropa. Brasil memiliki perjanjian aktif dengan Portugal sejak awal tahun 2000-an, dan hal serupa berlaku untuk Spanyol. Sebaliknya, dengan Amerika Serikat tidak ada perjanjian aktif, sehingga investor Amerika yang membayar pajak gain di Brasil harus mengandalkan mekanisme Foreign Tax Credit dalam pelaporan IRS, dengan batasan-batasan yang berlaku. Investor Indonesia perlu memeriksa daftar perjanjian penghindaran pajak berganda (P3B) yang sedang berlaku antara Indonesia dan Brasil — saat ini cakupannya terbatas dan tidak sebanding dengan jaringan P3B Eropa, sehingga aspek ini perlu dimasukkan ke dalam pemodelan internal rate of return sejak awal. Investor Argentina, kebangsaan terbesar setelah Eropa di segmen high-end Balneário Camboriú, beroperasi di bawah perjanjian bilateral yang telah ditandatangani puluhan tahun lalu, dengan nuansa khusus terkait properti yang membutuhkan pendampingan individual.
Remitansi, struktur korporasi, suksesi, dan kesalahan yang menghancurkan tesis investasi
Setelah pajak dihitung dan dibayar, remitansi hasil penjualan keluar Brasil dieksekusi melalui bank yang berlisensi valas, berbasis pada RDE-IED yang tercatat pada saat masuk. IOF-Câmbio (pajak atas operasi valuta asing) untuk operasi pengembalian modal asing berada dalam jalur penurunan bertahap berdasarkan kalender resmi yang memproyeksikan nol persen pada 2028, namun tarif yang berlaku pada tanggal operasi harus diverifikasi pada setiap kasus. Dokumentasi wajib mencakup bukti setor pajak capital gain, kontrak valas, akta yang telah didaftarkan, dan RDE-IED sendiri dengan pencatatan keluarnya investasi.
Investor asing yang memegang aset di Brasil di atas ambang batas yang ditetapkan Bank Sentral Brasil juga harus memenuhi DCBE (Deklarasi Modal Brasil di Luar Negeri) dari sisi yang sebaliknya: Brasil meminta residennya mendeklarasikan aset di luar negeri; kewajiban inti non-residen adalah pelaporan pajak di negara domisilinya sendiri serta pemeliharaan catatan di Sisbacen. Undang-Undang 14.754/2023, yang mengubah perlakuan pajak atas perusahaan offshore yang dikendalikan oleh residen Brasil, tidak menyentuh non-residen secara langsung, namun menata ulang pasar konsultansi perencanaan dan mempersempit pemanfaatan struktur hibrida — investor residen Brasil yang sebelumnya menggunakan kendaraan offshore untuk membeli properti di Brasil sendiri terpaksa menghitung ulang persamaannya.
Dari sisi suksesi, Santa Catarina menerapkan ITCMD dengan tarif progresif sampai 8% atas pengalihan karena kematian maupun hibah, sesuai peraturan negara bagian yang berlaku. Properti senilai R$ 8 juta di Praia Brava yang dipegang langsung secara pribadi dapat menimbulkan kewajiban setengah juta Real pada proses inventaris (semacam proses balik nama warisan), dalam mata uang dan jangka waktu lokal, tanpa kemudahan praktis untuk remitansi cepat oleh ahli waris. Setoran ke holding Brasil, atau ke struktur yang memadukan holding nasional dengan kendaraan keluarga di luar negeri — bila dirancang baik dan cukup matang untuk tahan terhadap pemeriksaan — biasanya menekan biaya suksesi secara material dan, yang lebih penting, menjamin likuiditas warisan tanpa harus menjual aset secara terburu-buru.
Lima kesalahan termahal yang teramati dalam pendampingan keluarga asing dengan portofolio di Itajaí, Balneário Camboriú, dan Itapema terus berulang: tidak mendaftarkan masuknya modal pada RDE-IED dengan alasan "hanya satu unit"; mengabaikan daftar surga pajak IN RFB 1.037 ketika menentukan domisili pemegang hak; menandatangani contrato de gaveta (perjanjian belum diaktakan) dengan harapan menghemat waktu notaris, padahal justru menimbulkan cacat hukum yang muncul saat penjualan; meremehkan laudêmio pada tanah marinha ketika menghitung tiket penuh; dan mengabaikan kewajiban administratif kepada Receita Federal dan Bank Sentral Brasil, sehingga menumbuhkan kewajiban tersembunyi yang baru terdeteksi pada saat remitansi. Setiap kesalahan tersebut secara empiris menyerap satu sampai dua persen imbal hasil tahunan dari portofolio. Proyek menara residensial kelas atas di koridor AMFRI — termasuk yang diserahterimakan oleh pengembang lokal yang sudah mapan, seperti SIDE Empreendimentos di Itajaí dan sekitarnya — biasanya menyediakan dukungan dokumen yang menekan risiko kesalahan pada ujung kenotariatan, namun struktur perpajakan pembeli tetap menjadi tanggung jawab pembeli sepenuhnya.
Penutup
Brasil 2026 menyajikan investor asing — termasuk yang berasal dari Indonesia — persamaan perpajakan yang kompleks tetapi sepenuhnya dapat dipetakan: kombinasi yang tepat antara CPF, RDE-IED, rekening non-residen, pemilihan kendaraan kepemilikan (orang pribadi atau holding), akta yang ditopang Tema 1.113 STJ, dan perencanaan suksesi melalui ITCMD-SC dapat mempertahankan sebagian besar imbal hasil dalam mata uang keras bahkan dalam kondisi kurs yang sulit. Persamaan yang salah, sebaliknya, menyerahkan bagian yang tidak proporsional dari gain kepada otoritas pajak dan pembeli Brasil. Untuk memantau analisis mingguan tentang perpajakan, kurs, dan pasar properti di pesisir Santa Catarina, berlanggananlah pada buletin portal SIDE dan jagalah peta fiskal Anda selalu mutakhir sebelum penutupan transaksi berikutnya.