Brezilya'da Yabancılar İçin Gayrimenkul Vergisi 2026
2021 yılında Balneário Camboriú'da maket üzerinden 2,8 milyon BRL'ye bir daire satın alan ve Mayıs 2026'da bunu 4,1 milyon BRL'ye satan Portekizli bir yatırımcı, euro cinsinden havale kapanışında Brezilya'da vergilendirilebilir sermaye kazancının 1,3 milyon BRL değil, 1,9 milyon BRL olduğunu fark etti. Aradaki fark, Receita Federal'in (Brezilya gelir idaresi) kuralları sıkılaştırmasından değil; Normatif Talimat RFB 208/2002'nin hesabı, alım ile satış arasında biriken kur değer kaybını yok sayarak yalnızca reais cinsinden yapma zorunluluğundan kaynaklandı. Bu matrah üzerinden, Brezilyalı alıcının vergi sorumluluğu aracılığıyla tahsil edilen 13.259/2016 sayılı Kanun'un kademeli oranı, para Sisbacen'den (Brezilya Merkez Bankası kur sistemi) çıkmadan önce yaklaşık 295 bin BRL'yi yuttu.
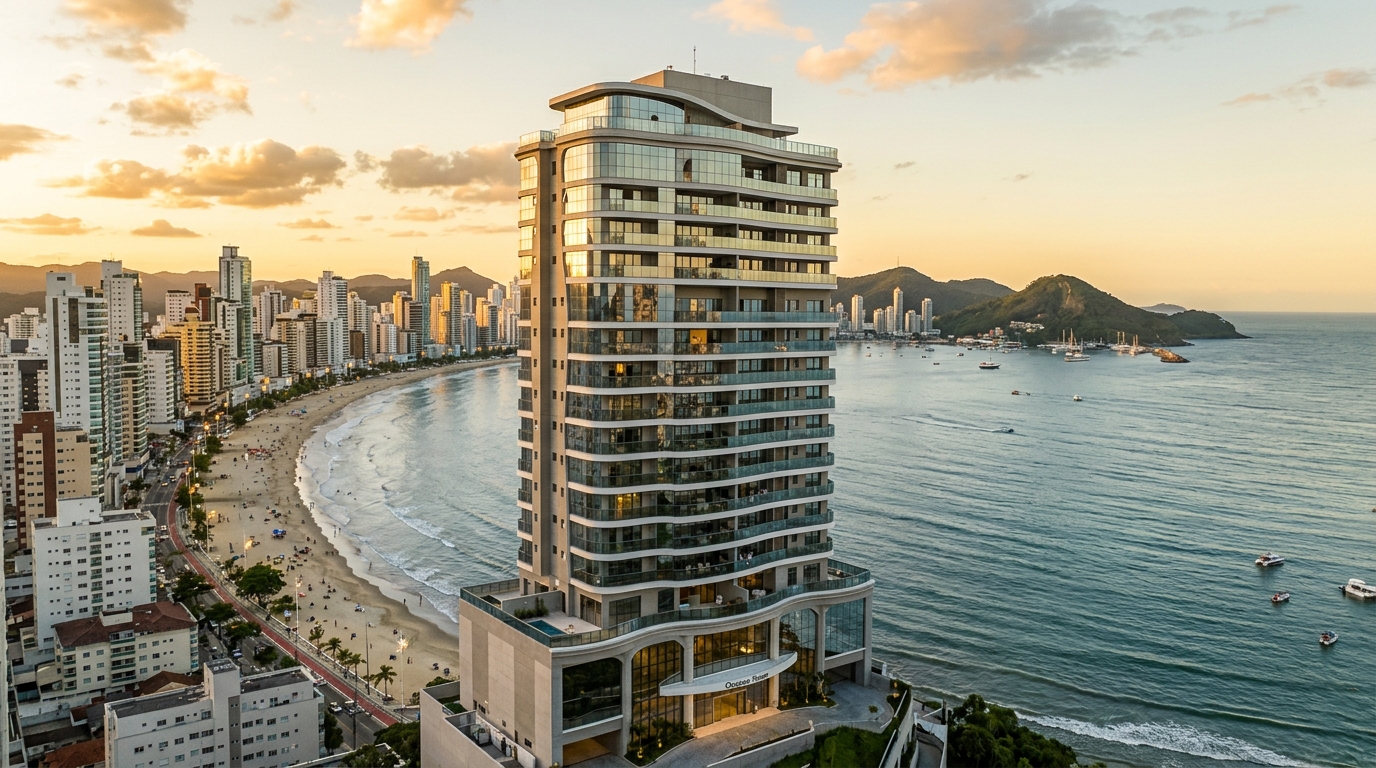
Örnek, AMFRI eksenindeki — Itajaí, Praia Brava ve Itapema — yüksek segment piyasasında sıkça karşılaşılan bir tablodur. Söz konusu bölge, son yıllarda İber yarımadasından ve Arjantin'den gelen family office'lerin tercih ettiği destinasyona dönüştü; aynı dinamik bugün, lira karşısında istikrar arayan Türk yatırımcılar için de gündemde. Brezilya'ya vergi mimarisini görmezden gelerek giren yatırımcı getirinin önemli bir bölümünü masada bırakır. Doğru yapıyla giren — yani zamanında çıkarılmış CPF (Brezilya vergi kimlik numarası), Sisbacen'de tescilli RDE-IED (yabancı doğrudan yatırım beyan kaydı), faal bir yerleşik olmayan banka hesabı ve gerçek kişi ile gayrimenkul holdingi arasında bilinçli seçim yapan — yatırımcı, kur marjını korur ve mirası güvenceye alır. Bu rehber, Santa Catarina kıyısında premium konut alıp satmayı veya kiralamayı değerlendiren yerleşik olmayan yatırımcı için 2026 vergi çerçevesini özetlemektedir.
2026 manzarası: "yerleşik olmayan vergi mükellefi" kimdir ve Santa Catarina kıyısı neden radarda?
Selic (Brezilya'nın temel politika faizi), 2024-2025 zirvesinden sonra 2026'ya kademeli gevşeme rotasında girdi ve real, hâlâ dış sermaye lehine bir bantta euro ile dolara karşı işlem görüyor. Bu kur vektörü, Brezilya'nın kilometrekare başına düşen en yüksek premium konut VGV'lerinden (potansiyel toplam satış değeri) birini barındıran bir bölgeyle birleştiğinde — ABRAINC ile CBIC'nin yayımladığı veriler, Santa Catarina'nın kuzey kıyısının 2024-2025 ulusal premium lansman hacminde orantısız bir paya sahip olduğunu gösteriyor — Balneário Camboriú, Itajaí ve Itapema'yı nitelikli yabancı yatırımcı için çapa pazar haline getiriyor.
Yine de her işlemden önce, tüm vergisel rejimi belirleyen tanımın sabitlenmesi gerekir: Receita Federal'e göre yerleşik olmayan gerçek kişi vergi mükellefi, Brezilya'dan kesin olarak ayrılmış olan, geçici nitelikte on iki aydan fazla yurt dışında bulunup Kesin Çıkış Bildirimi'ni vermemiş olan veya hiçbir zaman Brezilya'da yerleşik olmamış kişidir. Daimi vize ile Brezilya'da ikamet eden yabancı, vergi açısından yerleşiktir ve yerel vatandaşlar gibi vergilendirilir. Yerleşik olmama statüsü, yurt dışında resmi olarak CPF ve vergi ikametgâhı ülkesi ile tanımlanmış gerçek kişi sahip gerektirir; sonraki bölümlerde anlatılacak stopaj, havale ve sermaye kazancı kurallarını tetikleyen de bu statüdür.
Köken ülkenin statüsü de belirleyicidir. Normatif Talimat RFB 1.037, periyodik olarak güncellenen, vergi cenneti veya ayrıcalıklı vergi rejimi olarak kabul edilen yargı bölgelerinin listesidir. Bu adreslerde mukim yatırımcılar cezalandırıcı oranlarla karşılaşır — örneğin kira gelirleri üzerinden standart %15 yerine %25 — ve sermaye kazancında bazı indirimler ile kademeli dilimlere erişimi kaybeder. Edinim aracı belirlenmeden önce, yürürlükteki listenin kontrol edilmesi due diligence sürecinin ilk adımlarındandır. Türkiye hâlihazırda bu listede yer almasa da, yatırımcı yapısı çok yargı bölgeli bir holding sıralamasına dayanıyorsa, dolaylı sahipliğin nihai mukimlik testi açısından doğru okunması kritiktir.
Edinim öncesi: CPF, Sisbacen'de RDE-IED ve yerleşik olmayan hesabı
Hiçbir Brezilya tapu dairesinde alıcının CPF'si olmadan sözleşme düzenlenmez. Yerleşik olmayan kişi için CPF, Banco do Brasil veya Itaú aracılığıyla, yurt dışındaki Brezilya konsolosluğundan ya da doğrudan Brezilya'daki vergi temsilcisi tarafından vekâletname ile temin edilir; vergi ikametgâhı ülkesi belgesi, hem Receita hem de Banco Central sistemlerine beyan edilecek bilgilerle birebir uyumlu olmalıdır. CPF kaydı ile yatırım kaydı arasındaki tutarsızlıklar, satış anında havale tıkanmalarının en sık kaynaklarından biridir.
Çoğunlukla 5 milyon BRL'nin altındaki işlemlerde atlanan ikinci adım, bugün BCB 277/2022 sayılı Karar ile düzenlenen ve Sisbacen üzerinden işleyen RDE-IED'dir — Elektronik Yabancı Doğrudan Yatırım Beyan Kaydı. Yerleşik olmayan gerçek kişinin gayrimenkul edinimine yönelik veya gayrimenkulü elinde tutacak Brezilya şirketine ana para olarak konulacak her dış sermaye girişinin tescil edilmesi gerekir. Anapara ile getirilerin ileride yurt dışına havalesini meşrulaştıran kayıt budur. Girişte tescil edilmemiş bir köken olmadan döviz çıkışı mümkün değildir; satış sözleşmesi imzalandıktan sonra kaydı geriye dönük düzeltmeye çalışmak, genellikle aylar süren bir bekleyişe ve önemli kambiyo danışmanlığı ücretlerine mal olur.
Eski 4.373 sayılı Karar'ın yerini alan, Merkez Bankası'nın güncel konsolide düzenlemesiyle yönetilen ve CNR olarak bilinen yerleşik olmayan hesabı, üçüncü sütundur. Yabancının kiraları real cinsinden tahsil etmesine, yerel vergileri ödemesine, inşaat ve aidat masraflarını karşılamasına ve gerektiğinde tutarları yabancı para birimine çevirirken bireysel havale sırasıyla rekabet etmemesine olanak tanır. Yurt dışındaki Brezilya konsolosluğunda — veya Brezilya'da gerekli onayla — düzenlenmiş bir vekâletname, operasyonel tabloyu tamamlar: yerel vekil, kural olarak bir vergi avukatı veya vergi kanadı olan bir family office, ileride göreceğimiz kira stopajı dâhil yan vergisel yükümlülüklerin sorumluluğunu üstlenir.
Edinim aşaması: ITBI, tapu işlemi, denizden doldurma alanlarında laudêmio ve holding kullanımı
Gayrimenkul Devir Vergisi olarak çevrilebilecek ITBI belediye düzeyindedir, tapu işlemi sırasında doğar ve premium stoğun yoğunlaştığı Santa Catarina belediyelerinde oranı %2 ile %3 arasında değişir. Yüksek bilet yatırımcısı için belirleyici teknik nokta, 2022'de bağlayıcı kararla sonuçlanan Üstün Yargıtay'ın (STJ) 1.113 sayılı Tezi'dir: ITBI matrahı, taraflarca beyan edilen gerçek işlem değeridir ve bu değerin doğruluğu yalnızca belediyenin usulüne uygun bir idari süreciyle çürütülebilir. Belediyelerin tapuda yazandan daha yüksek bir "referans değeri" dayatması şeklindeki eski uygulama dayanaktan yoksun kaldı. Itajaí-Itapema ekseninde 4 milyon BRL ve üzeri işlemler, beyan edilen matrahı desteklemek ve ileride yapılacak vergi incelemelerine karşı korunmak için teknik değerleme raporuyla blendaj altına alınıyor.
| Belediye | 2026 ITBI oranı | Matrah | Notlar |
|---|---|---|---|
| Itajaí | %2 | İşlem bedeli (STJ Tezi 1.113) | Liman çevresi ve Praia Brava'da güçlü belge denetimi |
| Balneário Camboriú | %2 | İşlem bedeli | 5 milyon BRL üzeri ünite yoğunluğu; tapu due diligence'ı sıkı |
| Itapema | %2 | İşlem bedeli | Meia Praia şeridi VGV'de genişleme aşamasında |
| Camboriú (iç bölge) | %2 | İşlem bedeli | Daha düşük biletler; imar planını doğrulayın |
Denizden doldurma alanlarındaki taşınmazlar — özellikle tarihi parsellerde Santa Catarina kıyısının bazı bölgeleri için geçerli durum — denkleme laudêmio adlı bir yükümlülük ekler: Federal Mülkiyet Sekreterliği'ne bedelli devir değerinin %5'i kadar ödenen tutar, üzerine yıllık işgal ücreti veya kira gelir. Yabancı yatırımcı, fiyat üzerinde anlaşmadan önce tapunun arsa rejimini incelemeli; aksi takdirde toplam edinim maliyetini brüt değerin beş puanına varan oranda hafif kestirebilir.
Edinim Brezilya gayrimenkul holdingi üzerinden gerçekleştirildiğinde — yani yabancı ortağın sermaye ayni katkısı yoluyla gayrimenkulü alacak limitet şirket aracılığıyla — sahneye Yüksek Mahkeme'nin (STF) 796 sayılı Tezi girer. Yüksek Mahkeme, RE 796.376 davasında, Anayasa'nın 156. maddesi 2. fıkra I bendinde öngörülen bağışıklığı sınırlamıştır: sermayeye katkı, ITBI'den yalnızca taahhüt edilen şirket sermayesi sınırına kadar muaftır; gayrimenkulün piyasa değerinin entegre edilen sermayeyi aşan kısmı normal şekilde vergilendirilir. Bir yapının verimli olabilmesi için şirket sermayesinin katılan malın ekonomik değerini yansıtması ve şirket evrakının bu eşdeğerliği belediye denetimleri karşısında savunabilmesi gerekir.
Gayrimenkulün işletilmesi: kira üzerinden Gelir Vergisi, IPTU ve gerçek kişi - holding karşılaştırması
Edinim kararlaştırıldıktan sonra işletme aşaması — sezonluk, yıllık veya karma kiralama — sürekli vergi sızıntısını belirler. Yerleşik olmayan gerçek kişi için Brezilya'daki kiracının ödediği kira, brüt tutar üzerinden %15 stopaja tabidir; bu, yerel vekil tarafından özel kod taşıyan DARF (vergi tahsil belgesi) ile ödenir ve yıllık olarak DIRF'de raporlanır. IN RFB 1.037'de listelenen yargı bölgelerinde mukim sahipler için oran %25'e çıkar ve çifte vergilendirmeyi önleme anlaşması yoksa köken ülkesinde ödenen vergiye karşı mahsup imkânı bulunmaz.
IPTU (Kentsel Emlak Vergisi) belediye düzeyinde olup yıllıktır ve yapı holding olduğunda gider olarak indirilebilirken yerleşik olmayan gerçek kişi stopaj sisteminde indirilemez. Balneário Camboriú ile Itajaí'de oranlar ve rayiç değerler son dönemde revize edildi ve 6 milyon BRL üzeri ünitelerin etkin cap rate'ini önemli ölçüde etkiledi. Bu tablo, dört üniteden büyük portföylerde holding yapısına geçişi sıkça tetikler.
Lucro Presumido rejimindeki gayrimenkul holdingi, IRPJ (kurumlar vergisi) ile CSLL (sosyal katkı) açısından brüt kira hasılatına %32 oranında karine matrahı uygular; üzerine birikimli PIS ile Cofins eklenir. Brüt kira üzerindeki birleşik etkin yük genellikle %14,53 civarına oturur; karşısında yerleşik olmayan gerçek kişide %15 stopaj — sahip vergi cennetinde mukimse %25 — vardır. Holdingin görünen avantajı, şirket bakım maliyetlerini, muhasebeyi, miras durumunda ortaklık paylarına olası ITCMD (veraset ve intikal vergisi) yükünü ve yabancı ortağa kâr payı havalesinin karmaşıklığını massetmelidir. Deneyimli yatırımcının zihinsel kuralı nettir: iki üniteye kadar gerçek kişi öne çıkar; üç-dört premium üniteden itibaren ya da miras planlamasını içeren her düzenlemede holding hâkimdir.
"Yabancı yatırımcının Brezilya'daki en pahalı hatası vergi oranı değildir — yapıdır. Avukatlık ücretinden tasarruf ettiğini sanarak gerçek kişi olarak giren yatırımcı, satışta veya tereke aşamasında, başlangıçta iyi tasarlanmış bir holdingde ödeyeceğinin iki katını ödediğini fark eder." — Itajaí-Florianópolis hattı vergi danışmanlığı toplantılarında sıklıkla duyulan bir saptama.
Çıkış: kademeli sermaye kazancı, alıcının stopaj sorumluluğu ve çifte vergilendirme anlaşmaları
Satış, gerçeğin yaşandığı andır. Yerleşik olmayan için sermaye kazancı, kademeli oranlar getiren 13.259/2016 sayılı Kanun'a tabidir: kazancın 5 milyon BRL'ye kadar olan kısmı için %15, 5 ile 10 milyon BRL arası için %17,5, 10 ile 30 milyon BRL arası için %20 ve 30 milyon BRL üzeri için %22,5. Yerleşik gerçek kişiden farklı olarak yerleşik olmayan kişi, 7.713/1988 sayılı Kanun'un muafiyet ve kazanç indirim katsayılarına erişemez — elde tutma süresine bağlı "indirim faktörü" yoktur ve fonların başka bir konutta kullanılmasına dayalı muafiyet bulunmaz.
Tezleri yok eden teknik nokta hesabın reais cinsinden yapılmasıdır. IN RFB 208/2002, edinim maliyetinin ve satış değerinin nominal real olarak, kur değişimine göre düzeltilmeden dikkate alınmasını emreder. Bu, realin değer kaybettiği pencerelerde, güçlü para cinsinden ifade edilen kazancın çok daha düşük — hatta negatif — olabilirken reais cinsinden vergilendirilebilir kazancın yüksek çıkabileceği anlamına gelir. Rehberin açılışındaki vaka tam olarak budur: Portekizli yatırımcı 5,20 BRL/EUR seviyesinde alıp 6,10 BRL/EUR seviyesinde sattı ve Receita kur marjını hesaplamaya katmadı. Aynı mantık, TRY ile real arasındaki marjı izleyen Türk yatırımcı için de geçerlidir; satış stratejisi, döviz kuru beklentileri kadar tahsilat takvimine de bağlanmalıdır.
Yerleşik olmayan satıcıyla yapılan işlemde verginin tahsil yükümlülüğü, IN RFB 208/2002 uyarınca Brezilyalı alıcıya veya Brezilya'daki vekiline geçer. Pratikte tapu, ancak DARF'ın ibrazıyla işlem yapar; bu da alıcı ile satıcı verginin parasal yükünü kimin taşıyacağını kapanış tarihinden önce kararlaştırmamışsa müzakereyi hassaslaştırır. AMFRI ekseninde yabancılarla yapılan işlemlerde "satıcıya net" maddesi sözleşme standardı haline gelmiştir.
Çifte vergilendirme anlaşmaları Avrupalı yatırımcının nihai maliyetini düşürür. Brezilya ile Portekiz, 2000'lerden beri yürürlükte olan Çifte Vergilendirmeyi Önleme Sözleşmesi'ni sürdürmektedir; aynısı İspanya için de geçerlidir. Türkiye ile Brezilya arasındaki çifte vergilendirme anlaşması ise yatırımcının Brezilya'da ödediği sermaye kazancı vergisini Türkiye'deki vergi yükümlülüğüne karşı mahsup edebilmesine olanak tanır — burada belirleyici olan, gayrimenkul gelirleri ile satış kazancına ilişkin spesifik maddelerin titiz okunmasıdır. Birleşik Devletler ile yürürlükte bir anlaşma bulunmadığı için Amerikalı yatırımcı, Brezilya'da kazancı vergilendirildiğinde IRS beyannamesinde Foreign Tax Credit kullanmak zorunda kalır ve bu kredinin kendi sınırlamaları vardır. Balneário Camboriú'nun yüksek segmentinde Avrupalılardan sonra en kalabalık ikinci nasyonalite olan Arjantinliler, on yıllar önce imzalanmış ikili anlaşma kapsamında işlem yapar; gayrimenkul için özel nüanslar vaka bazlı incelemeyi gerektirir.
Havale, şirket yapıları, miras planlaması ve tezi yok eden hatalar
Vergi tahakkuk ettirilip ödendikten sonra satış hasılatının havalesi, girişte tescil edilen RDE-IED'ye dayanarak kambiyo yetkili banka üzerinden yapılır. Yabancı sermayenin geri dönüşüne uygulanan IOF-Câmbio (kambiyo işlem vergisi), 2028'e kadar sıfıra inmesi öngörülen resmi takvime göre düşüş eğilimindedir; yine de işlem tarihindeki yürürlükteki oranın vakaya özel kontrolü zorunludur. Zorunlu belgeler arasında sermaye kazancı vergisi ödeme makbuzu, kambiyo sözleşmesi, tescilli tapu ve yatırımın çıkışını gösteren güncellenmiş RDE-IED yer alır.
Brezilya'da Merkez Bankası'nın belirlediği eşiklerin üzerinde varlığı olan yabancı yatırımcı, DCBE'nin (Brezilyalı Yurt Dışı Sermaye Beyanı) tersine işleyen bir yükümlülüğüne tabidir: Brezilya, kendi mukimlerinden yurt dışındaki varlıkları beyan etmesini ister; yerleşik olmayan kişiye düşen merkezi yükümlülük ise kendi vergi idaresine beyan vermek ve Sisbacen kayıtlarını güncel tutmaktır. 2023 tarihli 14.754 sayılı Kanun, Brezilya'da yerleşik kişilerin kontrol ettiği offshore şirketlerin vergilendirilmesini değiştirerek yerleşik olmayan yatırımcıyı doğrudan etkilemese de planlama piyasasını yeniden düzenledi ve hibrit yapıların kullanımını daralttı — Brezilya'da yerleşik olup yine Brezilya'da gayrimenkul almak için offshore aracı kullanan yatırımcıların denklemi yeniden gözden geçirmesi gerekti.
Miras düzleminde Santa Catarina, vefat ve bağışla yapılan devirlerde yürürlükteki eyalet mevzuatına göre %8'e ulaşan kademeli ITCMD oranı uygular. Praia Brava'da 8 milyon BRL'lik bir taşınmaz, doğrudan gerçek kişi adına teslim alındığında, terekede yerel para ve yerel takvimle yarım milyon BRL'lik bir borç doğurabilir; mirasçılar açısından hızlı havale pratik olarak mümkün olmaz. İyi tasarlanmış ve sorgulamaya direnecek kadar eskimiş, Brezilya holdingi ile yurt dışındaki bir aile aracını birleştiren yapı, miras maliyetini önemli ölçüde azaltır ve her şeyden önce zorunlu satışa gerek kalmadan terekenin likidite ihtiyacını karşılar.
Itajaí, Balneário Camboriú ve Itapema'da portföyü olan yabancı ailelere danışmanlık verilirken en sık karşılaşılan beş pahalı hata tekrarlanır: "yalnızca bir gayrimenkul" düşüncesiyle sermaye girişini RDE-IED'de tescil etmemek; sahibin ikametgâhı belirlenirken IN RFB 1.037'nin vergi cenneti listesini görmezden gelmek; tapu işlemlerinde zaman kazanacağını sanarak "çekmece sözleşmesi" (resmi olmayan satış vaadi) düzenleyip satışta yeniden ortaya çıkan köken hatası yaratmak; denizden doldurma alanlarındaki taşınmazlarda laudêmio'yu bilet fiyatlamasında küçümsemek; ve Receita ile Merkez Bankası nezdindeki yan yükümlülükleri ihmal ederek yalnızca havale anında ortaya çıkan sessiz bir borç biriktirmek. Her biri portföy üzerinden yıllık bir ile iki puanlık getiriyi tüketir. AMFRI ekseninde yüksek katlı premium konut segmentinde teslimat yapan yerleşik geliştiriciler — Itajaí ve çevresindeki SIDE Empreendimentos örneği — tapu ucundaki hata riskini azaltan belgesel destek sunsa da, alıcının vergi mimarisi sorumluluğu yine alıcıdadır.
Sonuç
2026 Brezilyası, yabancı yatırımcıya karmaşık ama tamamen haritalandırılmış bir vergi denklemi sunar: CPF, RDE-IED, yerleşik olmayan hesabı, araç seçimi — gerçek kişi mi gayrimenkul holdingi mi —, STJ Tezi 1.113 üzerine kurulu tapu ve ITCMD-SC üzerinden miras planlamasının doğru bileşimi, olumsuz kur pencerelerinde bile getirinin büyük bölümünü güçlü para cinsinden korur. Yanlış denklem ise tam tersine, kazancın orantısız bir dilimini hazineye ve Brezilyalı alıcıya devreder. Santa Catarina kıyısının vergi, kur ve gayrimenkul piyasası analizini haftalık olarak takip etmek için SIDE portalının bültenine abone olun ve bir sonraki kapanışınızdan önce vergi tablosunu güncel tutun.