Fiscalité immobilière étrangère au Brésil 2026
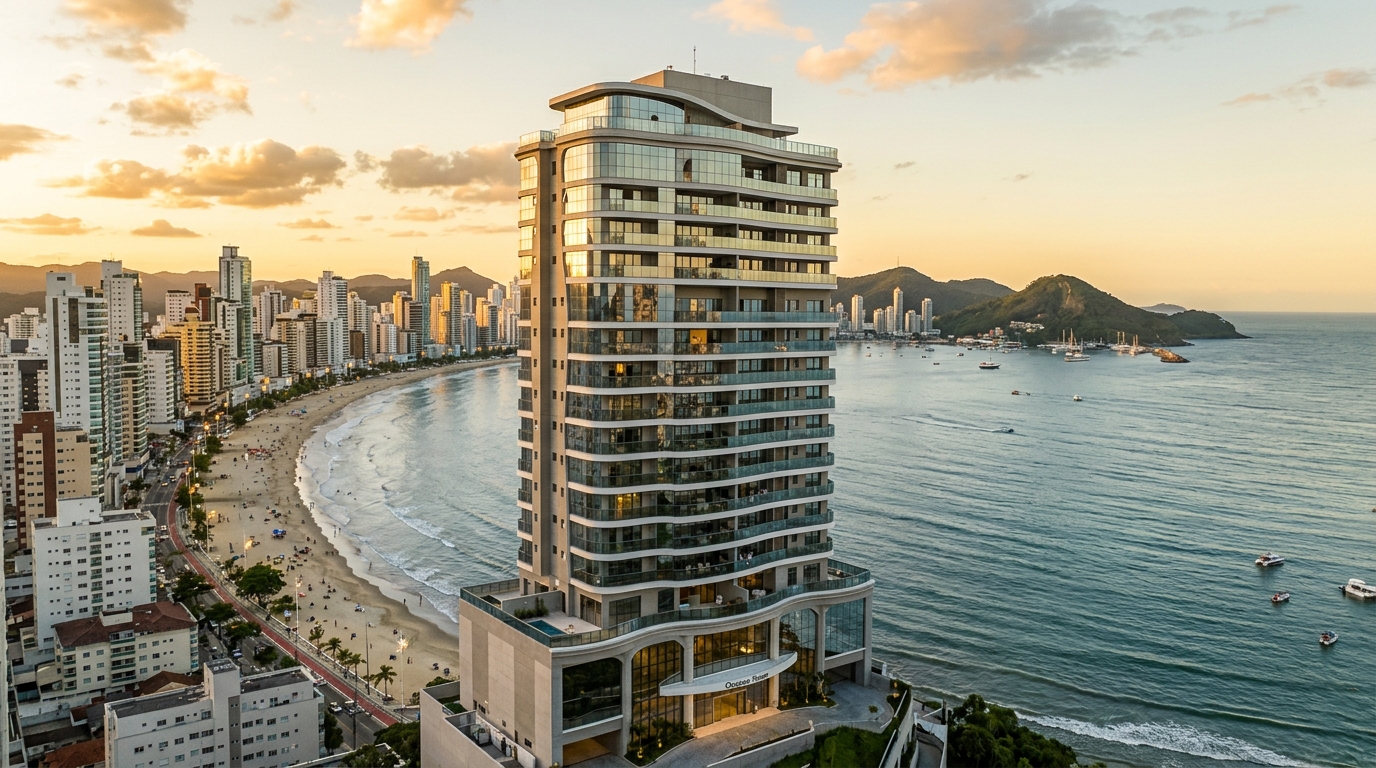
Un investisseur portugais qui avait acheté sur plan un appartement à Balneário Camboriú en 2021 pour 2,8 millions de réaux, revendu en mai 2026 pour 4,1 millions, a découvert au moment de rapatrier le produit en euros que la plus-value imposable au Brésil ne s'élevait pas à 1,3 million de réaux : elle dépassait 1,9 million. L'écart ne vient pas d'un durcissement de l'administration fiscale brésilienne, mais de la mécanique de l'Instrução Normativa RFB 208/2002, qui impose un calcul en réaux nominaux et ignore purement et simplement la dépréciation de change accumulée entre l'achat et la vente. Sur cette base, le barème progressif issu de la Loi 13.259/2016 — recouvré au Brésil par responsabilité fiscale de l'acquéreur local — a englouti près de 295 000 réaux avant même que les fonds ne sortent du Sisbacen, le système de change de la Banque centrale.
L'exemple est devenu typique du haut de gamme d'Itajaí, de Praia Brava et d'Itapema depuis que l'axe AMFRI — la microrégion qui réunit ces villes et Balneário Camboriú — s'est imposé comme destination favorite des family offices ibériques, argentins et, depuis 2024, français. Celui qui entre au Brésil sans maîtriser l'architecture fiscale offre une part disproportionnée de sa rentabilité au fisc et au change. Celui qui entre avec la structure correcte — CPF émis à temps, RDE-IED enregistré au Sisbacen, compte de non-résident opérationnel et arbitrage lucide entre détention en nom propre et holding immobilière — préserve le spread de change et protège la transmission. Ce guide synthétise le cadre fiscal de 2026 pour le non-résident qui envisage d'acheter, de louer ou de revendre un bien résidentiel premium sur le littoral de Santa Catarina.
Le décor 2026 : qui est « non-résident fiscal » et pourquoi la côte de Santa Catarina est entrée dans le radar
La Selic — le taux directeur de la Banque centrale brésilienne — est entrée en 2026 sur une trajectoire d'assouplissement graduel après son pic de 2024-2025, et le réal évolue dans une bande qui reste favorable au capital étranger face à l'euro et au dollar. Ce vecteur de change, combiné à l'une des plus fortes concentrations de VGV — la valeur générale des ventes, indicateur que les promoteurs brésiliens emploient pour mesurer le potentiel d'un projet — résidentiel haut de gamme au kilomètre carré du pays, a transformé Balneário Camboriú, Itajaí et Itapema en marché-ancre pour l'investisseur étranger qualifié. Selon les relevés de l'ABRAINC (association nationale des promoteurs) et de la CBIC (chambre de la construction), le littoral nord de Santa Catarina a concentré une fraction disproportionnée des lancements premium nationaux en 2024-2025.
Avant toute transaction, il convient cependant de fixer la définition qui structure l'ensemble du traitement fiscal. Pour l'administration fiscale fédérale brésilienne (Receita Federal), est non-résident fiscal la personne physique qui a quitté le Brésil à titre définitif, qui se trouve depuis plus de douze mois hors du territoire à titre temporaire sans avoir déposé la Communication de Départ Définitif, ou qui n'a jamais été résidente du pays. L'étranger titulaire d'un visa permanent résidant au Brésil, lui, est résident fiscal et imposé comme un citoyen local. La condition de non-résident exige un titulaire personne physique à l'étranger, formellement identifié par un CPF — l'équivalent brésilien du numéro fiscal personnel — et par son pays de résidence fiscale. C'est cette qualité qui déclenche les règles spécifiques de retenue à la source, de rapatriement et de plus-value décrites dans les sections suivantes.
Le statut du pays d'origine compte également. L'Instrução Normativa RFB 1.037, mise à jour périodiquement, recense les juridictions considérées comme paradis fiscaux ou régimes fiscaux privilégiés au regard du droit brésilien. Les investisseurs domiciliés dans ces juridictions subissent des taux pénalisés — 25 % sur les revenus locatifs, par exemple, contre 15 % en standard — et perdent l'accès à certaines déductions et tranches progressives sur les plus-values. Vérifier la liste en vigueur avant d'arrêter le véhicule d'acquisition figure parmi les toutes premières étapes de la due diligence. Un investisseur français domicilié à Monaco, à Andorre ou dans certaines structures luxembourgeoises peut s'exposer à un traitement très différent de celui qui réside en France métropolitaine.
Pré-acquisition : CPF, RDE-IED au Sisbacen et compte de non-résident
Aucun acte notarié n'est dressé dans un office brésilien sans le CPF de l'acquéreur. Pour le non-résident, l'obtention se fait via Banco do Brasil, Itaú, un consulat brésilien à l'étranger, ou directement auprès d'un représentant fiscal au Brésil par procuration. Le justificatif du pays de résidence fiscale doit être cohérent avec ce qui sera déclaré dans les systèmes de la Receita et de la Banque centrale. Les incohérences entre l'enregistrement du CPF et celui de l'investissement constituent l'une des principales sources de blocage de rapatriement au moment de la revente — un point que les conseillers français qui découvrent le marché brésilien sous-estiment systématiquement.
Deuxième pilier, fréquemment négligé dans les opérations inférieures à 5 millions de réaux : le RDE-IED, le Registre Déclaratif Électronique d'Investissement Étranger Direct, aujourd'hui régi par la Résolution BCB 277/2022 et opéré au sein du Sisbacen, l'environnement numérique de change de la Banque centrale. Toute entrée de capitaux étrangers destinée à l'acquisition d'un bien immobilier par une personne physique non-résidente — ou à l'apport au capital d'une société brésilienne qui détiendra le bien — doit y être enregistrée. C'est ce RDE-IED qui légitime le rapatriement futur du principal et des revenus. Il n'existe aucun rapatriement de devises sans origine enregistrée à l'entrée. Les tentatives de régularisation a posteriori, alors que la vente est déjà sous contrat, coûtent généralement plusieurs mois de paralysie et des honoraires substantiels de conseil en change.
Le compte de non-résident, désigné par l'acronyme CNR et encadré par la réglementation consolidée de la Banque centrale qui a succédé à l'ancienne Résolution 4.373, constitue le troisième pilier. Il permet à l'étranger d'encaisser les loyers en réaux, de régler les impôts locaux, de financer travaux et charges de copropriété, et, le moment venu, de convertir les sommes en devises sans entrer en concurrence avec les rapatriements personnels classiques. Une procuration établie devant un consulat brésilien à l'étranger — ou au Brésil avec la reconnaissance d'usage — complète le dispositif opérationnel. Le mandataire local, en règle générale un avocat fiscaliste ou un family office disposant d'une jambe fiscale au Brésil, assume la responsabilité des obligations déclaratives accessoires et de la retenue de l'impôt sur les loyers, comme on le verra plus loin.
L'acquisition : ITBI, acte notarié, laudêmio en zones de marine et recours à la holding
L'ITBI — l'Imposto sobre Transmissão de Bens Imóveis, soit la taxe municipale de mutation immobilière — est dû à la signature de l'acte notarié et son taux oscille entre 2 % et 3 % dans les communes catarinenses qui concentrent le stock premium. Le point technique décisif pour l'investisseur sur ticket élevé est l'arrêt Tema 1.113 de la Cour supérieure de justice brésilienne (STJ), rendu en 2022 en formation contentieuse répétitive : la base de calcul de l'ITBI est la valeur réelle de la transaction déclarée par les parties, avec une présomption de véracité qui ne peut être renversée que par une procédure administrative régulière de la commune. La pratique antérieure, par laquelle certaines mairies arbitraient un valor venal — une valeur cadastrale de référence — supérieur à celui de l'acte, a perdu son fondement. Les opérations de 4 millions de réaux ou plus sur l'axe Itajaí-Itapema sont désormais protégées par un rapport d'évaluation technique précisément destiné à soutenir la base déclarée et à éviter un redressement ultérieur.
| Commune | ITBI 2026 | Base de calcul | Observations |
|---|---|---|---|
| Itajaí | 2 % | Valeur de la transaction (STJ Tema 1.113) | Zones portuaires et Praia Brava sous forte surveillance documentaire |
| Balneário Camboriú | 2 % | Valeur de la transaction | Concentration d'unités au-delà de 5 M de réaux ; due diligence notariale renforcée |
| Itapema | 2 % | Valeur de la transaction | Front de mer de Meia Praia en pleine expansion de VGV |
| Camboriú (continental) | 2 % | Valeur de la transaction | Tickets plus faibles ; vérifier le zonage |
Les biens situés sur des terrains de marine — situation fréquente sur certaines portions du littoral catarinense, notamment dans les lots historiques — ajoutent à l'équation le laudêmio, redevance due au Secrétariat du Patrimoine de l'Union, fixée à 5 % de la valeur de la mutation onéreuse, à laquelle s'ajoutent la taxe annuelle d'occupation ou le foro. Le terreno de marinha est une particularité brésilienne sans équivalent en droit français : il s'agit d'une bande littorale dont la nue-propriété appartient à l'État fédéral, le titulaire détenant un droit d'usage perpétuel mais devant à l'État une part à chaque mutation. L'investisseur étranger doit identifier la nature domaniale du terrain dans la matrícula — l'extrait notarié — avant d'arrêter le prix, sous peine de sous-évaluer le coût total d'acquisition de jusqu'à cinq points de pourcentage sur la valeur faciale.
Lorsque l'acquisition s'effectue via une holding immobilière brésilienne — généralement une sociedade limitada, équivalent fonctionnel de la SARL, constituée pour recevoir le bien par apport en capital de l'associé étranger —, entre en scène le Tema 796 du Supremo Tribunal Federal (STF), la Cour suprême brésilienne. En jugeant le RE 796.376, la haute juridiction a restreint l'immunité prévue à l'article 156, § 2, I, de la Constitution : l'apport est immunisé d'ITBI, mais uniquement à hauteur du capital social souscrit ; l'excédent de la valeur de marché du bien sur le capital intégralisé est taxé normalement. Pour qu'une structure soit efficiente, le capital social doit refléter la valeur économique du bien apporté, et la documentation sociétaire doit être en mesure de soutenir cette équivalence face à un contrôle municipal.
Exploitation du bien : IR sur les loyers, IPTU et arbitrage personne physique vs holding
Une fois l'acquisition tranchée, la phase d'exploitation — location saisonnière, location annuelle ou formule mixte — définit la pression fiscale récurrente. Pour le non-résident personne physique, le loyer versé par un locataire au Brésil subit une retenue à la source de 15 % sur le montant brut, recouvrée par le mandataire local via un DARF (le bordereau de paiement fédéral) dédié et reportée annuellement dans la DIRF, déclaration annuelle des retenues à la source. Pour les titulaires domiciliés dans les juridictions listées par l'IN RFB 1.037, le taux grimpe à 25 % et il n'existe aucune possibilité de compensation contre un éventuel impôt acquitté dans le pays d'origine, sauf via convention fiscale bilatérale.
L'IPTU, taxe foncière municipale annuelle, constitue une charge déductible dans la base imposable lorsque la structure passe par une holding, mais ne l'est pas dans le régime de retenue applicable à la personne physique non-résidente. À Balneário Camboriú et à Itajaí, les taux et les valeurs cadastrales ont été révisés au cours des derniers cycles et pèsent matériellement sur le cap rate effectif des unités au-delà de 6 millions de réaux. C'est précisément cet effet qui motive, dans les portefeuilles de quatre unités ou plus, la bascule vers la holding.
La holding immobilière au régime du lucro presumido — un régime forfaitaire brésilien analogue à un micro-BNC mais ouvert aux PME — applique une présomption de 32 % sur le chiffre d'affaires locatif aux fins de l'IRPJ (impôt sur les sociétés) et de la CSLL (contribution sociale sur le bénéfice net), auxquels s'ajoutent le PIS et la Cofins, contributions sociales cumulatives sur le chiffre d'affaires. La charge effective combinée sur le loyer brut s'établit en général autour de 14,53 %, à comparer aux 15 % de retenue de la personne physique non-résidente et aux 25 % si le titulaire est domicilié en juridiction listée. Le gain apparent de la holding doit cependant absorber le coût de maintien sociétaire, la comptabilité, l'éventuel ITCMD sur les parts en cas de succession et la complexité du rapatriement de dividendes vers l'associé étranger. La règle empirique de l'investisseur expérimenté tient en deux lignes : jusqu'à deux unités, la détention en nom propre l'emporte ; à partir de trois ou quatre unités premium, ou dès qu'il existe une dimension successorale, la holding domine.
« L'erreur la plus coûteuse de l'investisseur étranger au Brésil n'est pas le taux d'imposition — c'est la structure. Celui qui entre en nom propre en pensant économiser des honoraires découvre, au moment de la revente ou de la succession, qu'il a payé deux fois ce qu'il aurait acquitté dans une holding bien dessinée dès le jour zéro. » — Observation récurrente dans les cabinets de fiscalité immobilière de l'axe Itajaí-Florianópolis.
La sortie : plus-value progressive, retenue par l'acquéreur et conventions fiscales
La revente est le moment de vérité. Pour le non-résident, la plus-value relève de la Loi 13.259/2016, qui a instauré un barème progressif : 15 % sur la tranche de gain jusqu'à 5 millions de réaux, 17,5 % entre 5 et 10 millions, 20 % entre 10 et 30 millions et 22,5 % au-delà de 30 millions. À la différence de la personne physique résidente, le non-résident n'a pas accès aux exonérations et aux facteurs de réduction de la Loi 7.713/1988 : aucun abattement pour durée de détention, aucune exonération en cas de remploi du prix dans un autre bien résidentiel.
Le point technique qui invalide la plupart des hypothèses d'investisseur est le calcul en réaux. L'IN RFB 208/2002 impose que le coût d'acquisition et le prix de vente soient retenus en réaux nominaux, sans aucun ajustement de change. Autrement dit, dans les fenêtres de dépréciation du réal, le gain exprimé en monnaie forte peut être bien moindre — voire négatif — que le gain imposable en réaux. Le cas qui ouvre ce guide en est l'illustration directe : le Portugais a acheté autour de 5,20 réaux pour un euro et revendu autour de 6,10, et l'administration fiscale a écarté ce spread de change au moment de l'apuração — la liquidation de l'impôt.
La responsabilité du recouvrement, dans une opération réalisée avec un vendeur non-résident, incombe à l'acquéreur brésilien ou à son mandataire au Brésil, conformément à l'IN RFB 208/2002. En pratique, le notaire ne dresse l'acte qu'après la présentation du DARF acquitté, ce qui rend la négociation délicate lorsque acheteur et vendeur n'ont pas convenu en amont de qui supporte la charge financière de l'impôt à la date du closing. La clause « net pour le vendeur » est devenue un standard contractuel dans les transactions avec des étrangers sur l'axe AMFRI — un dispositif que le rédacteur d'un compromis français doit transposer avec précision pour ne pas laisser le sujet ouvert.
Les conventions fiscales bilatérales réduisent le coût final de l'investisseur européen. La convention entre la France et le Brésil pour éviter les doubles impositions, en vigueur depuis 1971, demeure le cadre de référence : elle attribue au Brésil le droit d'imposer les revenus et plus-values immobilières de source brésilienne et organise, côté français, l'élimination de la double imposition par crédit d'impôt — un point que tout investisseur français doit travailler avec son conseil hexagonal avant la sortie. Le Portugal, l'Espagne, la Belgique et la Suisse disposent de conventions équivalentes. En revanche, aucune convention bilatérale n'est en vigueur avec les États-Unis : l'investisseur nord-américain qui acquitte l'impôt au Brésil devra recourir au crédit pour impôt étranger dans sa déclaration IRS, dans la limite du Foreign Tax Credit. Les Argentins, deuxième nationalité après les Européens dans le haut de gamme de Balneário Camboriú, opèrent sous un traité bilatéral signé il y a plusieurs décennies, avec des nuances propres aux immeubles qui demandent un accompagnement individuel.
Rapatriement, structures sociétaires, transmission et erreurs qui détruisent la thèse
Une fois l'impôt apuré et acquitté, le rapatriement du produit de la vente passe par une banque habilitée en change, adossé au RDE-IED enregistré à l'entrée. L'IOF-Change, taxe brésilienne sur les opérations de change, s'inscrit sur une trajectoire baissière jusqu'à atteindre zéro à l'horizon 2028 selon le calendrier officiel, mais le taux applicable à la date de l'opération doit être vérifié au cas par cas. La documentation exigée comprend le justificatif de paiement de l'impôt sur la plus-value, le contrat de change, l'acte notarié enregistré et le RDE-IED lui-même, accompagné de la mention de sortie de l'investissement.
L'investisseur étranger qui détient des actifs au Brésil au-delà des seuils fixés par la Banque centrale doit également veiller au pendant déclaratif. La DCBE — Declaração de Capitais Brasileiros no Exterior — relève d'une logique inverse : c'est au résident brésilien que le pays demande de déclarer ses actifs à l'étranger ; pour le non-résident, l'obligation centrale tient à la remise des déclarations à son propre fisc et au maintien à jour des enregistrements au Sisbacen. La Loi 14.754/2023, en modifiant la fiscalité des offshores contrôlées par des résidents brésiliens, n'atteint pas directement le non-résident, mais elle a réorganisé le marché du planning patrimonial et fermé la porte à certaines structures hybrides — les investisseurs résidant au Brésil qui passaient par un véhicule offshore pour acheter au Brésil ont dû revoir l'équation.
Sur le plan successoral, l'État de Santa Catarina prélève l'ITCMD — équivalent local des droits de succession et de donation — selon un barème progressif culminant à 8 % sur les transmissions à cause de mort et les donations. Un bien de 8 millions de réaux à Praia Brava détenu en nom propre peut générer une dette d'inventaire d'un demi-million de réaux, payable en monnaie et délais locaux, sans possibilité pratique de rapatriement rapide pour les héritiers. L'intégralisation dans une holding brésilienne — ou dans une structure combinant holding nationale et véhicule familial à l'étranger, à condition d'être bien dessinée et suffisamment ancienne pour résister à toute contestation — réduit substantiellement le coût successoral et, surtout, garantit la liquidité de la succession sans contraindre à une vente forcée.
Les cinq erreurs les plus coûteuses observées dans l'accompagnement de familles étrangères disposant d'un portefeuille à Itajaí, à Balneário Camboriú et à Itapema se répètent invariablement : ne pas enregistrer l'entrée de capital au RDE-IED « parce qu'il ne s'agit que d'un bien » ; ignorer la liste des paradis fiscaux de l'IN RFB 1.037 au moment de fixer le domicile du titulaire ; signer un contrato de gaveta — promesse de vente non transcrite à la conservation des hypothèques — en pensant gagner du temps, créant un vice d'origine qui ressurgit à la revente ; sous-estimer le laudêmio sur les terrains de marine au moment de chiffrer le ticket plein ; et omettre les obligations déclaratives accessoires auprès de la Receita et de la Banque centrale, créant un passif silencieux qui n'apparaît qu'au moment du rapatriement. Chacune de ces erreurs absorbe l'équivalent d'un à deux points de pourcentage de rentabilité par an sur le portefeuille. Les programmes du segment des tours résidentielles de très haut standing sur l'axe AMFRI — comme ceux livrés par des promoteurs locaux consolidés, à l'exemple de SIDE Empreendimentos à Itajaí et dans sa région — offrent généralement un support documentaire qui réduit le risque d'erreur sur le volet notarié ; mais la structure fiscale de l'acquéreur, elle, reste de la responsabilité de l'acquéreur.
Conclusion
Le Brésil de 2026 propose à l'investisseur étranger une équation fiscale complexe, mais entièrement cartographiée : la combinaison correcte entre CPF, RDE-IED, compte de non-résident, choix du véhicule — personne physique ou holding —, acte notarié soutenu par l'arrêt Tema 1.113 du STJ et planning successoral via l'ITCMD de Santa Catarina permet de préserver l'essentiel du rendement en monnaie forte, même dans les fenêtres de change défavorables. L'équation inverse, elle, transfère au fisc et à l'acquéreur brésilien une part disproportionnée du gain. Pour suivre l'analyse hebdomadaire en français de la fiscalité, du change et du marché immobilier du littoral de Santa Catarina, abonnez-vous à la lettre du portail SIDE et gardez le cadre fiscal à jour avant chaque closing.