Seni Bina Berjenama di Itajaí: Premium 22% Berbaloi?
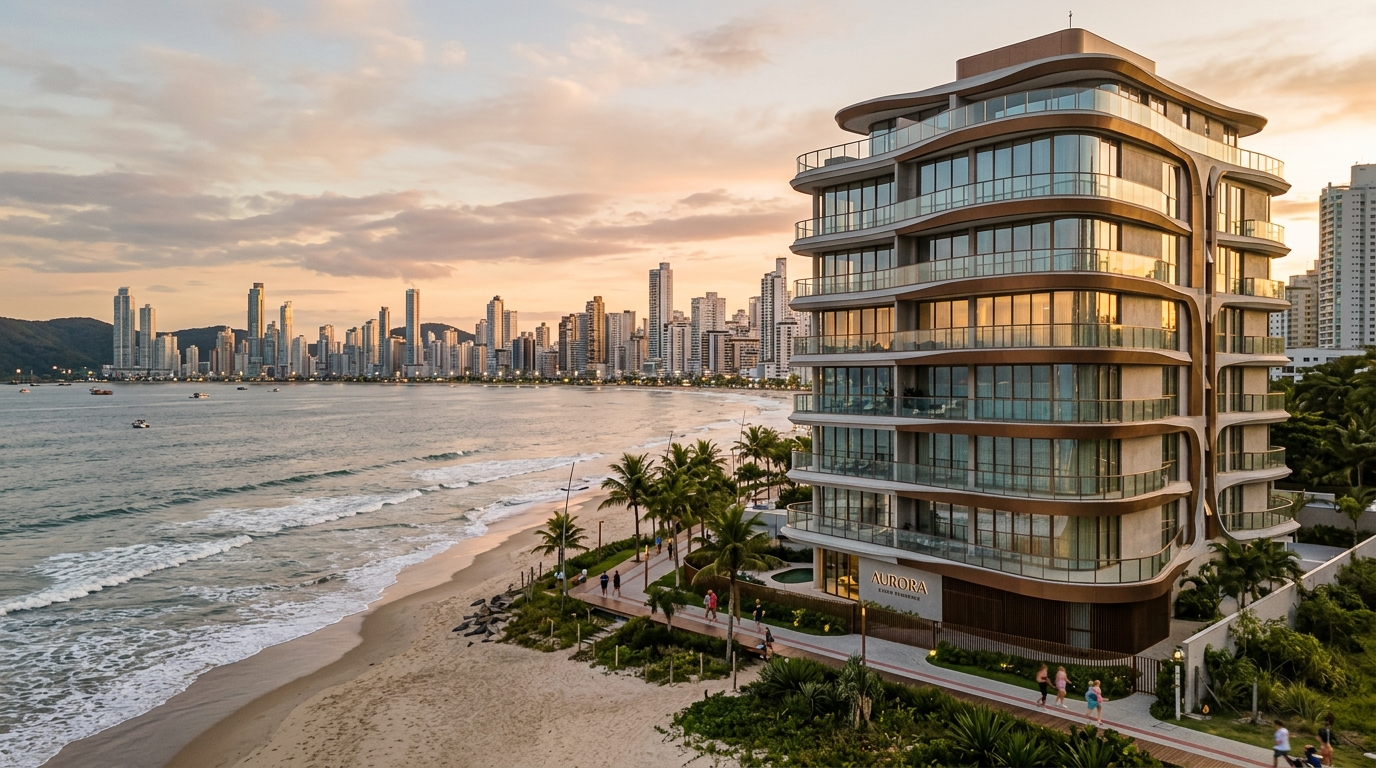
Pada bulan Mei 2026, sebuah unit seluas 180 m² di sebuah menara dengan reka bentuk Itali di Praia Brava telah dijual pada harga R$ 4.1 juta — kira-kira 19% lebih tinggi daripada harga purata setiap meter persegi menara konvensional yang terletak hanya dua blok dari situ, menurut tinjauan yang beredar dalam kalangan ejen hartanah bersekutu dengan Secovi-SC (kesatuan pasaran hartanah Santa Catarina). Soalan yang mentakrifkan tesis pelabur bukanlah sama ada bangunan itu cantik. Soalannya ialah: adakah perbezaan 12% hingga 22% yang dicaj oleh "jenama" reka bentuk berbanding harga purata kawasan sekitar benar-benar bertukar menjadi pulangan yang boleh diukur sehingga saat penjualan semula — atau adakah ia akan menguap pada kitaran penurunan pertama indeks FipeZap (penanda aras harga hartanah perumahan di Brazil)?
Pesisir utara negeri Santa Catarina, dalam tempoh tiga tahun yang lalu, telah menjadi pentas pameran Brazil bagi pengjenamaan bersama antara pemaju hartanah dengan jenama-jenama reka bentuk dan perhotelan global. Itajaí, Balneário Camboriú dan Itapema kini merupakan kawasan yang mempunyai kepadatan branded residences (kediaman berjenama) tertinggi di Brazil bagi setiap kilometer pesisir pantai, mengatasi bahagian-bahagian terkenal di São Paulo dan Rio de Janeiro. Gerakan ini didokong oleh permintaan sebenar — tetapi terdapat juga zon di mana premium yang dicaj sudah tidak lagi setanding dengan nilai yang disampaikan. Artikel ini menganalisis kedua-dua belah cerita.
Apa itu seni bina berjenama — dan mengapa pesisir Santa Catarina menjadi makmal ujian?
"Seni bina berjenama" merupakan istilah payung. Di bawahnya, terdapat tiga model yang mempunyai ekonomi yang sangat berbeza. Model pertama ialah starchitect: pemaju mengupah sebuah firma seni bina antarabangsa berprestij untuk merancang projek dan, ada kalanya, ruang dalaman bagi kawasan komunal. Model kedua ialah branded residences tulen, di mana sesebuah jenama melesenkan nama, piawai kemasan dan, dalam sebahagian kes, operasi serta perkhidmatan. Model ketiga ialah pengjenamaan bersama dengan rangkaian perhotelan mewah, di mana sebuah bendera hotel mengendalikan kawasan komunal dan menyediakan perkhidmatan hotel kepada penghuni.
Nama-nama yang muncul dalam aliran projek baru di Santa Catarina menggambarkan setiap kategori. Pininfarina, firma reka bentuk Itali yang terkenal dengan kereta mewah, telah menandatangani projek di Brazil selama lebih sedekad dan membawa estetika perindustrian Itali ke menara kediaman. Yoo, yang diasaskan oleh John Hitchcox, menyebarkan reka bentuk dalaman dengan piawai global dan kurasi perabot. Fasano pula merupakan contoh pengjenamaan bersama dengan operator perhotelan mewah Brazil, lengkap dengan operasi perkhidmatan. Setiap satu daripadanya mengenakan premium yang berbeza — dan menyampaikan pulangan operasi yang berbeza. Melayan ketiga-tiganya sebagai sinonim merupakan kesilapan pertama pembeli.
Mengapakah pesisir Santa Catarina menjadi makmal ujian? Tiga faktor telah bertumpu. Pertama, permintaan daripada pelabur São Paulo dan Rio Grande do Sul untuk kediaman kedua premium telah meningkat melampaui kadar inflasi sepanjang kitaran 2021-2024. Kedua, VGV (Valor Geral de Vendas — nilai jualan kasar projek pembangunan) yang dilancarkan di Balneário Camboriú dan Itajaí pada tahun 2024 telah mencecah lebih daripada R$ 12 bilion setahun, menurut pemantauan Brain Inteligência Estratégica bagi paksi BC-Itajaí-Itapema. Ketiga, ketepuan tanah di pesisir utama telah memaksa pemaju bersaing bukan lagi atas dasar saiz dan ketinggian — pertandingan yang sudah mencecah had peraturan di kebanyakan jalur — tetapi atas pembezaan yang tidak ketara. Jenama merupakan vektor semula jadi pertarungan ini.
Berapakah kos premium itu — pecahan dalam R$/m²
Angka-angka yang dicerap pada tahun 2025-2026 di paksi BC-Itajaí menunjukkan jalur premium antara 12% hingga 22% berbanding harga purata kawasan sekitar yang setara, bergantung kepada kombinasi jenama tambah operasi. Di kawasan seperti Praia Brava dan jalur tengah Balneário Camboriú, harga pelancaran menara konvensional premium adalah antara R$ 18,000 hingga R$ 24,000 setiap meter persegi. Menara dengan jenama yang kuat dan operasi perhotelan telah melepasi pagar R$ 28,000/m² dan, dalam kes tertentu dengan pemandangan laut yang berterusan, telah melepasi R$ 32,000/m². Jurang antara dua dunia ini telah bertambah, bukan berkurang, sepanjang tahun 2025.
| Kategori produk (pesisir Itajaí/BC 2025-2026) | Harga pelancaran m² | Premium berbanding menara konvensional | Sumber premium |
|---|---|---|---|
| Menara konvensional premium | R$ 18,000–24,000 | Rujukan (0%) | Lokasi, piawai pembinaan |
| Starchitect (projek sahaja) | R$ 21,000–27,000 | +10% hingga +14% | Yuran arkitek, bahan terpilih |
| Branded residence (reka bentuk + kurasi) | R$ 24,000–30,000 | +16% hingga +20% | Lesen, piawai kemasan |
| Pengjenamaan bersama hotel (operasi aktif) | R$ 27,000–33,000 | +18% hingga +22% | Operasi, perkhidmatan berulang |
Memecahkan premium kepada komponen-komponennya merupakan latihan yang membezakan pelabur daripada pembeli emosional. Empat komponen membentuk perbezaan ini. Pertama, projek seni bina itu sendiri sebenarnya kecil sumbangannya — antara 1% hingga 3% daripada jumlah kos pembinaan, walaupun dengan firma asing. Kedua, bahan dan kemasan yang dispesifikasikan oleh jenama menyumbang lebih besar, lazimnya antara 4% hingga 8%, kerana spesifikasi tersebut mewajibkan import atau pembekal tempatan tertentu. Ketiga, kawasan komunal dan program rekreasi menyumbang 3% hingga 6% lagi, terutamanya apabila terdapat kolam renang berbilang, spa, kelab pantai atau perkhidmatan hotel. Akhir sekali, lesen jenama beserta yuran pengurusan operasi (jika ada) menyumbang 2% hingga 5%.
INCC (Índice Nacional de Custo da Construção — indeks kos pembinaan kebangsaan Brazil) masuk sebagai pemboleh ubah risiko, bukan kos yang diisytiharkan. Di hujung pembinaan, inflasi sektor pembinaan yang diukur oleh INCC-M telah berjalan pada kadar kira-kira 6.8% dalam tempoh 12 bulan sehingga April 2026, menurut siri Fundação Getulio Vargas (institusi penyelidik ekonomi tersohor Brazil). Dalam produk dengan spesifikasi import yang tinggi — reka bentuk Itali dan kurasi perabot, misalnya — sensitiviti terhadap kadar pertukaran mata wang menguatkan kesan ini. Kontrak pembelian pra-pembinaan dengan pelarasan INCC sepanjang tempoh pembinaan dan kadar pertukaran terbuka bagi bahagian kemasan merupakan kombinasi yang memerlukan klausa siling yang jelas. Tanpa itu, premium yang diisytiharkan pada pelancaran boleh bertambah 4 hingga 6 mata peratusan sebenar sehingga kunci diserahkan kepada pembeli.
Apa yang disampaikan jenama dari segi kewangan — empat metrik yang penting
Hujah pemaju biasanya adalah bahawa jenama akan mempercepatkan penyerapan unit pelancaran, mengekalkan harga semasa jualan semula, mengurangkan kekosongan, dan menolak kadar kapitalisasi sewaan jangka pendek ke atas. Setiap kenyataan ini mempunyai bukti separa dan perlu diuji dengan angka jiran khusus, bukan purata kebangsaan.
Perbezaan jualan semula dalam tempoh 3 hingga 5 tahun. Dalam perbandingan terkini di pesisir tengah Balneário Camboriú, unit-unit dari menara berjenama kuat yang memasuki stok pasaran sekunder antara 2023 dan 2025 mencatatkan kenaikan nilai nominal antara 28% hingga 41% berbanding harga jadual pelancaran, manakala menara konvensional dalam tempoh dan radius yang sama mencatatkan 18% hingga 26%. Perbezaan bersih, selepas ditolak INCC dan kos transaksi, adalah sekitar 6 hingga 9 mata peratusan memihak kepada menara berjenama. Ini merupakan kelebihan yang penting — tetapi jauh dari naratif "harga berganda" yang lazim muncul dalam pembentangan jualan.
Kadar kapitalisasi sewaan jangka pendek. Di sini perbezaannya lebih jelas, tetapi sampel adalah lebih kecil. Apartmen dalam menara dengan operasi hotel aktif memberikan kadar kapitalisasi kasar antara 7.5% hingga 10.5% setahun pada musim puncak (Disember hingga Mac, termasuk cuti musim sejuk), berbanding 5.5% hingga 7.5% bagi menara premium tanpa operasi. Apabila dikira kadar kapitalisasi bersih — selepas ditolak yuran operasi, komisen, yuran pengurusan bangunan, IPTU (cukai harta tanah bandar Brazil) dan susut nilai perabot — perbezaannya turun kepada 1.2 hingga 2.0 mata peratusan. Masih positif, masih relevan, tetapi jauh daripada angka "berganda" yang dipromosikan.
Kekosongan dan kelajuan penyerapan. Inilah data yang paling konsisten. Pelancaran dengan pengjenamaan hotel yang kukuh di paksi BC-Itajaí menyerap secara purata 70% daripada stok dalam tempoh 90 hari selepas pelancaran sepanjang 2024 dan separuh pertama 2025, menurut pemantauan ABRAINC (persatuan pemaju hartanah Brazil). Pelancaran premium konvensional pula berada antara 35% hingga 55% dalam jangka masa yang sama. Bagi pemaju, ini mengurangkan kos kewangan pembinaan dan membebaskan modal kerja dengan lebih cepat — kesan yang sebahagiannya disalurkan kepada harga unit awal. Bagi pelabur yang merancang pintu keluar pantas, inilah hujah paling kuat di sisi positif.
"Premium jenama dibayar penuh pada saat pembelian. Penyampaian sebenar pula akan termaterial sepanjang lapan hingga dua belas tahun operasi. Sesiapa yang membeli apartmen berjenama sebenarnya sedang membeli janji jangka panjang dengan harga tunai — dan asimetri itulah merupakan titik buta pelabur yang kurang berpengalaman." — penganalisis sektor pemajuan yang dirujuk untuk artikel ini
Lima perangkap di mana premium tidak dapat dipertahankan
Perangkap pertama ialah jenama hanya pada fasad. Firma terkenal mereka bentuk penampilan luar dan lobi sahaja. Selebihnya — apartmen, kawasan teknikal, tempat letak kereta, kawasan perkhidmatan — masih mengikut piawai kontraktor tempatan tanpa pembezaan. Pembeli membayar premium atas keseluruhan meter persegi, tetapi bahagian "berjenama" hanya merangkumi kurang daripada 10% daripada keluasan terbina. Soalan ujian: adakah firma seni bina itu menandatangani memorial perihal bagi apartmen, atau hanya kawasan komunal sahaja? Jika jawapannya "kawasan komunal sahaja", premium yang adil sepatutnya jatuh ke jalur 4% hingga 8%, bukan 18%.
Perangkap kedua ialah ketiadaan operasi tempatan. Pengjenamaan bersama dengan rangkaian hotel yang benar-benar mengendalikan harta tanah memerlukan pasukan tetap di lokasi, kontrak pengurusan hotel jangka panjang dan piawai antarabangsa yang diaudit secara berkala. Terdapat kes di paksi Santa Catarina di mana "operasi" hanyalah berupa aplikasi tempahan dan papan tanda jenama di pintu pagar. Tanpa pasukan, tanpa piawai, tanpa audit — tiada kadar kapitalisasi operasi hotel yang sebenar. Premium 18% hingga 22% yang dicaj oleh produk-produk ini tidak mempunyai sokongan sebenar dan cenderung untuk dipulihkan ke bawah pada tangan ketiga.
Perangkap ketiga ialah terlalu banyak unit yang seragam. Menara tunggal dengan 240 apartmen yang hampir sama, semuanya dengan saiz dan pemandangan yang serupa, menjamin ketepuan terjadual dalam pasaran sekunder. Pada saat tiga pemilik memutuskan untuk menjual secara serentak, harga lantai bagi seluruh jiran akan jatuh kerana iklan-iklan tersebut bersaing antara satu sama lain. Branded residence berfungsi lebih baik dengan produk yang divariasikan — pencakar langit, satu tingkat penuh, pelan plan keluarga — dan dengan jumlah unit yang dimampatkan.
Perangkap keempat ialah yuran pengurusan bangunan yang melambung. Kawasan komunal yang luas, program perhotelan lengkap dan perkhidmatan berulang menghasilkan yuran bulanan yang, dalam sebahagian produk paksi BC-Itajaí, melebihi R$ 25 setiap m² sebulan. Bagi unit seluas 180 m², jumlahnya menjadi R$ 4,500 sebulan — sebelum IPTU, sebelum penyelenggaraan persendirian. Kos berulang ini memakan kadar kapitalisasi sewaan dan mengurangkan asas pembeli pada penjualan semula. Sebelum menandatangani perjanjian, adalah wajar untuk meminta simulasi yuran pengurusan yang realistik dalam keadaan operasi penuh, bukan anggaran optimistik pada pelancaran.
Perangkap kelima ialah lesen jenama dengan tempoh terhad. Kontrak pelesenan jenama, terutamanya dengan bendera hotel antarabangsa, lazimnya mempunyai tempoh 10 hingga 20 tahun dengan klausa pembaharuan yang tidak automatik. Pembeli perlu memahami apa yang akan berlaku kepada nilai hartanah apabila jenama keluar daripada pembangunan — dan siapa yang memutuskan pembaharuan. Konvensyen kondominium perlu memperuntukkan kuorum berkelayakan untuk pertukaran jenama dan peraturan peralihan. Tanpa itu, premium yang tertanam dalam harga pembelian akan menjadi liabiliti pada akhir tempoh.
Senarai semakan pelabur — usaha wajar dalam tujuh langkah
Langkah 1. Sahkan pendaftaran pembangunan di pejabat pendaftaran hartanah yang berwenang dan silang rujuk dengan daftar pemaju di ABRAINC dan Secovi-SC. Rekod sejarah penyiapan projek mengikut jadual, projek terbengkalai dan pembatalan kontrak adalah sebahagiannya bersifat awam dan boleh diperoleh melalui pertanyaan langsung. Pemaju baru dalam produk berjenama kuat merupakan tanda amaran kuning, bukan merah — tetapi memerlukan jaminan tambahan.
Langkah 2. Pinta dan baca kontrak pelesenan jenama secara menyeluruh, bukan ringkasan komersial. Tempoh, royalti, piawai yang dikehendaki, syarat penamatan, peralihan jika berlaku perubahan kawalan pengurusan jenama. Jika pemaju enggan memberikan dokumen ini kepada pembeli pra-kontrak, ia sudah merupakan tanda merah.
Langkah 3. Kumpul perbandingan dalam radius 500 meter menggunakan FipeZap untuk harga purata m², siri bulanan selama 24 bulan, dan Secovi-SC untuk maklumat transaksi berdaftar. Silang rujuk dengan iklan aktif unit sekunder di menara berjenama yang serupa. Jika menara berjenama tersebut sudah mempunyai unit sekunder yang diiklankan di bawah harga jadual stok yang tinggal, premium sudah berada dalam proses pembetulan.
Langkah 4. Simulasi pintu keluar dalam tiga senario. Penjualan semula 36 bulan selepas serahan kunci dengan VGV pasaran dan pelarasan INCC sepanjang pembinaan. Pendapatan sewaan jangka pendek selama 60 bulan selepas ditolak semua kos. Hibrid — sewaan jangka pendek selama 24 bulan, jualan semula pada bulan ke-36. Kadar kapitalisasi sasaran untuk melayakkan pelaburan sebagai menarik dalam paksi BC-Itajaí pada tahun 2026: 5.5% bersih untuk profil pendapatan, 9% nominal tahunan untuk profil penjualan semula.
Langkah 5. Ujian tekanan dengan Selic (kadar faedah rujukan bank pusat Brazil) pada 16% dan IPCA (indeks harga pengguna rasmi Brazil) pada 7%. Kedua-dua senario adalah munasabah dalam ufuk pembinaan 36 hingga 48 bulan. Di bawah andaian tersebut, apakah TIR (Taxa Interna de Retorno — kadar pulangan dalaman) projek dalam terma sebenar? Jika TIR sebenar jatuh hampir kepada bon kerajaan Brazil jangka panjang yang dikaitkan dengan kadar faedah, maka premium jenama tidak membayar dirinya — ia hanya menyerap kos peluang.
Langkah 6. Nilaikan kontrak dari sudut tukar ganti (permuta). Dalam sebahagian pelancaran di paksi tersebut, pemaju menerima tukar ganti kewangan dengan sumbangan tanah atau hartanah lain. Kejuruteraan cukai struktur ini mengubah secara menyeluruh TIR bersih dan memerlukan analisis perakaunan khusus sebelum perjanjian.
Langkah 7. Pastikan kelayakan pembiayaan untuk pembeli asing, jika berkenaan. Bank-bank Brazil menerima pembiayaan untuk bukan pemastautin dalam keadaan tertentu — bukti pendapatan di luar negara, akaun CDE (akaun khas pemastautin di luar negara untuk transaksi mata wang asing di Brazil), jaminan tambahan. Produk berjenama bertiket tinggi mempunyai bahagian yang signifikan daripada pembeli asing di paksi Santa Catarina sejak tahun 2023, terutamanya warganegara Argentina, Uruguay dan Paraguay. Memahami kumpulan pembeli pada pintu keluar membantu menyesuaikan jangkaan kecairan.
Pandangan tempatan — Itajaí, BC dan Itapema pada tahun 2026
Aliran projek paksi untuk 2026-2028 telah dipetakan oleh Brain Inteligência Estratégica dan CBIC (Câmara Brasileira da Indústria da Construção — dewan industri pembinaan Brazil) dengan ketepatan yang munasabah. Itajaí menumpukan pertumbuhan berkadar terbesar, dengan Praia Brava dan Cabeçudas menyerap sebahagian besar pelancaran berjenama. Balneário Camboriú terus mendahului dalam tiket purata, tetapi dengan tekanan yang semakin meningkat daripada kos tanah dan kekurangan plot pantai depan. Itapema berkembang dalam jumlah dan masih menawarkan premium relatif yang lebih rendah — yang boleh menjadi peluang atau tanda pasaran masih belum matang, bergantung kepada jalur tertentu.
Permintaan asing merupakan pemboleh ubah struktur. Argentina dan Uruguay menumpukan, pada tahun 2025, bahagian signifikan jualan unit melebihi R$ 3 juta di paksi tersebut, menurut pemantauan ejen serantau yang bersekutu dengan Secovi-SC. Kombinasi dolar AS yang agak kuat, ketidakstabilan politik di rantau Sungai Plata dan infrastruktur lapangan terbang serantau menyokong permintaan ini. Untuk tahun 2026, jangkaan adalah penerusan aliran ini, walaupun dengan turun naik suku tahunan.
Ketepuan mengikut jalur. Praia Brava masih mempunyai penyerapan yang sihat dan bilangan pelancaran setahun yang sedikit — kekurangan relatif tanah melindungi harga. Jalur tengah Balneário Camboriú antara Avenida Atlântica dan blok kedua beroperasi hampir kepada had peraturan dan had permintaan; pelancaran baru berjenama memerlukan pembezaan yang sangat kuat untuk mewajarkan premium tambahan. Praia dos Amores dan jalur utara BC terus mempunyai aliran projek yang berat dan memerlukan kehati-hatian: menara berjenama di jalur-jalur ini yang mengenakan premium melebihi 15% mungkin sedang menjangkakan kenaikan nilai yang belum disahkan dalam stok sekunder.
Cadangan mengikut profil. Bagi penghuni untuk kegunaan sendiri dengan sensitiviti rendah terhadap kecairan, branded residence dengan operasi hotel aktif menyampaikan pulangan sebenar dalam bentuk perkhidmatan. Premium tersebut wajar sebagai kos kualiti kediaman, bukan sebagai pelaburan. Bagi profil pendapatan sewaan jangka pendek, persamaan hanya menjadi seimbang dalam produk dengan operasi sebenar dan dalam jalur dengan permintaan yang terbukti — Praia Brava dan jalur tengah BC memenuhi syarat, jalur yang lebih baru memerlukan diskaun pada harga pembelian. Bagi profil penjualan semula dalam 36 hingga 48 bulan, pertaruhan yang lebih baik ialah produk starchitect dengan kekurangan tawaran di jalur tertentu, bukan branded residence yang berpecah dalam menara tunggal dengan banyak unit.
Pertimbangan untuk pelabur asing — dari sudut pandang antarabangsa
Bagi pelabur antarabangsa yang melihat pasaran hartanah Brazil buat kali pertama, terdapat beberapa lapisan tambahan yang perlu difahami. Brazil membenarkan pemilikan hartanah oleh orang asing dengan sedikit sekatan, terutamanya untuk hartanah bandar. Proses melibatkan pendaftaran nombor cukai CPF (Cadastro de Pessoas Físicas — nombor pengenalan cukai individu di Brazil), pembukaan akaun bank tempatan dan, untuk pemindahan dana, pendaftaran transaksi di Banco Central do Brasil (bank pusat Brazil).
Risiko mata wang merupakan dimensi kritikal. Real Brazil (R$) telah berdagang dalam jalur yang lebar berbanding dolar AS dalam tempoh lima tahun yang lalu. Pelabur yang membeli pada paras pertukaran tertentu dan menjual semula pada paras yang berbeza mungkin melihat pulangan nominal mata wang tempatan tidak diterjemahkan kepada pulangan dalam mata wang ibu. Strategi lindung nilai melalui ekuiti dolar atau emas, atau pemilihan masa pengeluaran dana berdasarkan kitaran mata wang, merupakan komponen perancangan yang serius.
Pulangan sewaan jangka pendek di pesisir Santa Catarina, walaupun dinyatakan dalam Real, sebenarnya menerima sebahagian besar pendapatan dari pelancong Amerika Selatan yang membayar dalam mata wang mereka sendiri yang ditukar ke Real. Ini memberikan beberapa perlindungan asas terhadap turun naik mata wang — tetapi tidak menghilangkannya. Bagi pelabur dari Asia Tenggara yang melihat aliran pendapatan dalam Ringgit Malaysia atau dolar Singapura, perancangan pemulangan modal hendaklah mengambil kira jadual pertukaran mata wang yang fleksibel.
Aspek cukai pendapatan sewaan untuk bukan pemastautin lazimnya dikenakan pada kadar 15% pada sumber pendapatan, manakala keuntungan modal pada penjualan semula juga dikenakan pada kadar berperingkat antara 15% hingga 22.5%. Perjanjian pengelakan cukai berganda antara Brazil dan negara asal pelabur perlu disemak dengan teliti — Brazil mempunyai perjanjian sedemikian dengan beberapa negara, tetapi tidak semua. Perundingan dengan akauntan yang khusus dalam transaksi rentas sempadan adalah wajar sebelum komitmen besar.
Kesimpulan — premium itu wujud, tetapi tidak homogen
Perbezaan 12% hingga 22% yang dicaj oleh seni bina berjenama berbanding meter persegi konvensional di pesisir Santa Catarina adalah nyata dan didokumenkan dalam transaksi sebenar. Soalan tentang pulangan terpecah kepada empat soalan yang lebih kecil. Siapa yang menandatangani, dan dengan kedalaman apa? Siapa yang mengendalikan, dan dengan kontrak apa? Apakah tahap ketepuan jalur khusus? Dan apakah ufuk pintu keluar? Apabila keempat-empat jawapan diselaraskan, premium membayar dirinya dengan margin yang baik dan produk menyampaikan TIR sebenar yang lebih tinggi daripada bon kerajaan jangka panjang dalam dua kitaran makroekonomi yang munasabah untuk 2026-2030. Apabila satu daripadanya gagal — jenama hanya pada fasad, operasi yang tidak wujud, jalur yang tepu atau pintu keluar yang sempit — premium berubah menjadi liabiliti yang tertanam dalam harga pembelian.
Paksi BC-Itajaí-Itapema akan menyampaikan, sepanjang 36 bulan akan datang, lebih banyak branded residences daripada yang disampaikan dalam dekad sebelumnya secara keseluruhan. Pelabur yang masuk sekarang akan memerlukan senarai semakan di atas jauh lebih daripada bahan pemasaran. Bagi yang lebih suka mengikut kitaran ini dengan analisis berkala — angka FipeZap, pelancaran baru paksi, pembacaan Selic dan INCC yang digunakan kepada sektor — boleh melanggan analisis portal SIDE Empreendimentos. Pada tahun 2026, ia kekal sebagai cara yang paling pantas untuk memisahkan premium yang berdaya tahan daripada premium yang hanya menghargakan naratif.