العمارة الموقّعة في إيتاجاي: هل تستحق علاوة الـ22٪؟
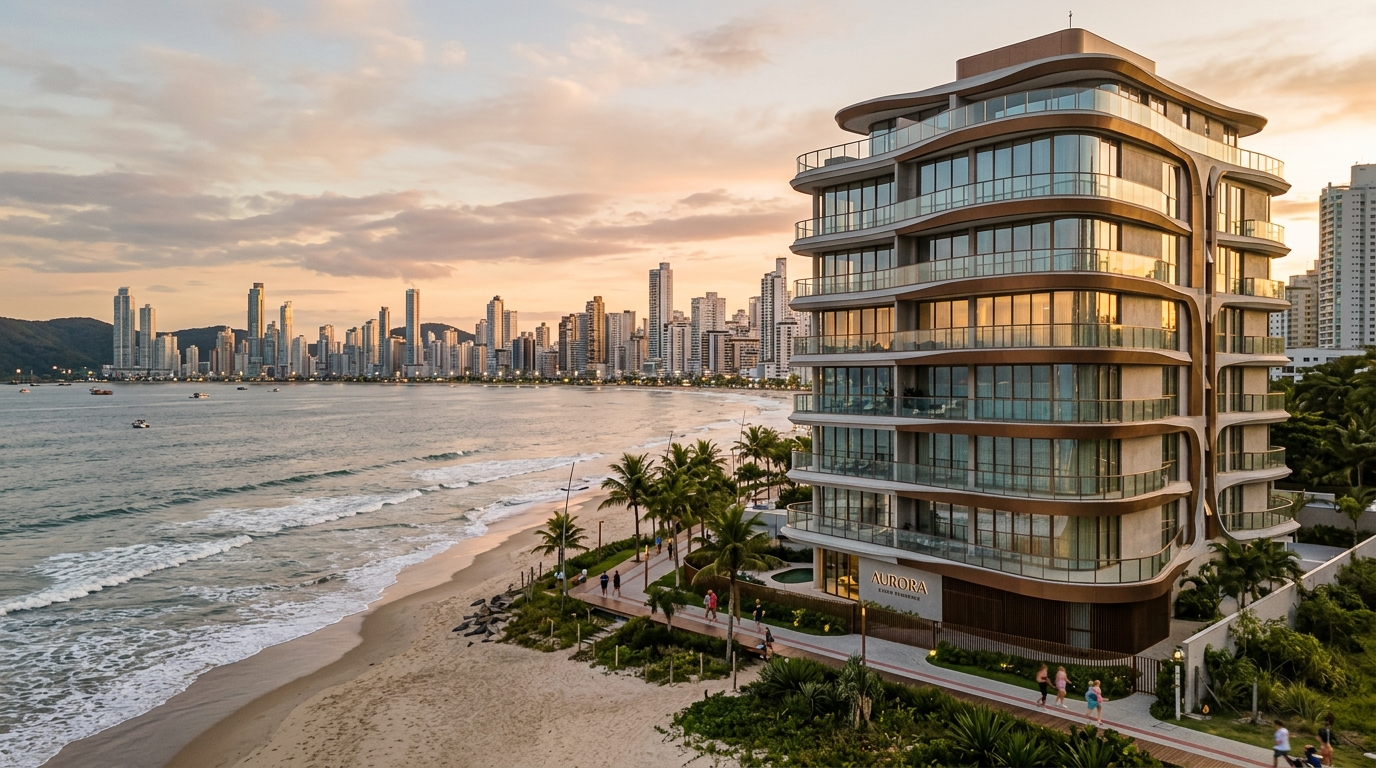
في مايو 2026، بيعت وحدة مساحتها 180 مترًا مربعًا في برج يحمل توقيعًا معماريًا إيطاليًا على شاطئ Praia Brava بمبلغ 4.1 ملايين ريال برازيلي — أي ما يعادل نحو 19٪ فوق متوسط سعر المتر المربع للأبراج التقليدية الواقعة على بُعد مربعين سكنيين فقط، وفقًا لمسح يتداوله الوسطاء العقاريون المرتبطون بنقابة Secovi-SC. السؤال الذي يحدد فرضية المستثمر ليس ما إذا كانت العمارة جميلة. بل ما إذا كان الفارق السعري الذي يتراوح بين 12٪ و22٪ — والذي تفرضه «العلامة» على المتر المربع المحيط — يتحول إلى عائد قابل للقياس عند الخروج، أم أنه يتبخر في أول دورة هبوط لمؤشر FipeZap العقاري.
تحوّل الساحل الشمالي لولاية Santa Catarina خلال السنوات الثلاث الماضية إلى واجهة العرض البرازيلية للشراكات بين شركات التطوير العقاري والعلامات التجارية العالمية في التصميم والضيافة الفندقية. وتستحوذ مدن Itajaí وBalneário Camboriú وItapema اليوم على أعلى كثافة في «المساكن ذات العلامة» (branded residences) لكل كيلومتر من الساحل في البرازيل، متفوقةً حتى على مقاطع راسخة في ساو باولو وريو دي جانيرو. تستند هذه الحركة إلى طلب حقيقي، لكنها تنطوي أيضًا على مناطق لم تعد فيها العلاوة المفروضة تعكس القيمة المقدَّمة فعليًا. هذا التقرير يحلّل الجانبين معًا.
ما هي العمارة الموقّعة — ولماذا تحوّل ساحل Santa Catarina إلى مختبر
«العمارة الموقّعة» مظلة واسعة تنطوي تحتها ثلاثة نماذج اقتصادية مختلفة جذريًا. النموذج الأول هو التعاقد مع المعماري النجم (starchitect): يجري استقطاب مكتب دولي مرموق لتصميم المشروع المعماري، وأحيانًا التصميم الداخلي للمناطق المشتركة فقط. النموذج الثاني هو المساكن ذات العلامة بمعناها الخالص، حيث تمنح العلامة التجارية ترخيص الاسم ومعايير التشطيب، وفي بعض الحالات إدارة الخدمات والتشغيل. النموذج الثالث هو الشراكة المشتركة مع الضيافة الفندقية الفاخرة، حيث تتولى علامة فندقية تشغيل المناطق المشتركة وتقدم خدمات فندقية للسكان المقيمين.
الأسماء التي ظهرت في خط أنابيب المشاريع الكاتارينية الأخيرة توضح كل فئة. شركة Pininfarina توقّع مشاريع في البرازيل منذ أكثر من عقد، وتُصدِّر الجمالية الصناعية الإيطالية إلى الأبراج السكنية. علامة Yoo، التي أسسها John Hitchcox، توزّع تصاميم داخلية بمعايير عالمية وتنسيق أثاث منتقى. أما Fasano فهي مثال للشراكة المزدوجة مع الضيافة الفاخرة البرازيلية، تتضمن تشغيلًا فعليًا للخدمات. تفرض كل علامة منهنّ علاوة مختلفة، وتقدّم مقابلًا تشغيليًا مختلفًا. والتعامل مع الثلاث وكأنها مترادفات هو الخطأ الأول الذي يقع فيه المشتري.
لماذا تحوّل ساحل Santa Catarina إلى مختبر؟ تضافرت ثلاثة عوامل. ارتفع الطلب القادم من ولايتَي ساو باولو وريو غراندي دو سول على المساكن الثانية الفاخرة بمعدلات تفوق التضخم خلال الدورة الممتدة بين 2021 و2024. وتجاوز إجمالي قيمة المبيعات المُطلَقة (VGV — قيمة المبيعات الإجمالية للمشاريع الجديدة) في Balneário Camboriú وItajaí خلال 2024 حاجز 12 مليار ريال برازيلي سنويًا، وفقًا لرصد Brain Inteligência Estratégica لمحور BC-Itajaí-Itapema. كذلك دفعت ندرة الأراضي على الواجهة البحرية الرئيسية شركات التطوير إلى التنافس لا عبر المساحة والارتفاع — وهي معركة بلغت سقفها التنظيمي في عدة مقاطع — بل عبر التمايز غير الملموس. والعلامة التجارية هي القناة الطبيعية لهذا الصراع.
كم تبلغ العلاوة — تفكيك بالريال البرازيلي لكل متر مربع
تُظهر الأرقام المرصودة خلال الفترة 2025-2026 على محور BC-Itajaí شريحة علاوة تتراوح بين 12٪ و22٪ فوق متوسط المتر المربع للمحيط القابل للمقارنة، وذلك بحسب توليفة التوقيع المعماري والتشغيل. في مقاطع مثل Praia Brava والشريط المركزي لـBalneário Camboriú، يتراوح سعر المتر المربع لإطلاق الأبراج التقليدية الفاخرة بين 18 ألفًا و24 ألف ريال برازيلي. أما الأبراج التي تحمل توقيعًا قويًا وتشغيلًا فندقيًا فقد كسرت حاجز 28 ألف ريال للمتر، وفي حالات محددة بإطلالة بحرية أمامية متواصلة تجاوزت 32 ألف ريال للمتر. واتسعت المسافة بين العالمين خلال 2025، ولم تضِق.
| فئة المنتج (ساحل Itajaí/BC 2025-2026) | سعر المتر عند الإطلاق | العلاوة فوق البرج التقليدي | مصدر العلاوة |
|---|---|---|---|
| برج تقليدي فاخر | 18.000–24.000 ريال | المرجع (0٪) | الموقع ومعايير البناء |
| توقيع معماري نجم (تصميم فقط) | 21.000–27.000 ريال | +10٪ إلى +14٪ | أتعاب التصميم والمواد المحددة |
| مسكن ذو علامة (تصميم وتنسيق) | 24.000–30.000 ريال | +16٪ إلى +20٪ | رسوم الترخيص ومعايير التشطيب |
| شراكة فندقية (تشغيل نشط) | 27.000–33.000 ريال | +18٪ إلى +22٪ | التشغيل والخدمات المتكررة |
تفكيك العلاوة هو التمرين الذي يفصل المستثمر عن المشتري العاطفي. تتكوّن العلاوة من أربعة مكوّنات. التصميم المعماري بحد ذاته يحمل وزنًا محدودًا نسبيًا — يتراوح بين 1٪ و3٪ من إجمالي تكلفة الإنشاء، حتى مع مكتب أجنبي. أما المواد والتشطيبات التي تحددها العلامة فتحمل وزنًا أكبر، يتراوح غالبًا بين 4٪ و8٪، لأن المواصفات تفرض الاستيراد أو الاعتماد على موردين محليين منتقَين. وتستهلك المناطق المشتركة وبرنامج الترفيه نسبة إضافية تتراوح بين 3٪ و6٪، خاصة عندما تتعدد حمامات السباحة، أو يتوفر منتجع صحي أو نادي شاطئي أو خدمات فندقية. أما رخصة العلامة، مضافًا إليها رسم إدارة التشغيل عند وجوده، فتستكمل النسبة بين 2٪ و5٪.
يدخل مؤشر INCC (مؤشر تكلفة البناء — مؤشر التضخم القطاعي لقطاع الإنشاءات في البرازيل) بوصفه متغير مخاطر، لا تكلفة معلنة. على طرف موقع البناء، بلغ التضخم القطاعي المُقاس بمؤشر INCC-M نحو 6.8٪ خلال 12 شهرًا حتى أبريل 2026، وفقًا لسلسلة مؤسسة Fundação Getulio Vargas (FGV). وفي المنتجات ذات المواصفات المستوردة الكثيفة — مثل التوقيع الإيطالي وتنسيق الأثاث الأوروبي — تضخّم حساسية سعر الصرف هذا التأثير. وعقد الشراء على المخطط، مع تعديل INCC أثناء البناء وسعر صرف حر للقسط المخصص للتشطيب، توليفة تستحق بندًا تعاقديًا صريحًا يحدد سقف الزيادة. وبدون ذلك، قد ترتفع العلاوة المعلنة عند الإطلاق بمقدار 4 إلى 6 نقاط مئوية حقيقية حتى تسليم المفاتيح.
ماذا تقدّم العلامة ماليًا — أربعة مؤشرات حاسمة
الحجة التي يقدّمها المطوّر عادةً هي أن العلامة تسرّع امتصاص الإطلاق، وتدعم السعر عند إعادة البيع، وتقلّص الشواغر، وترفع معدل العائد الإيجاري الموسمي. ولكل من هذه الادعاءات أدلة جزئية، ويجب اختبارها بأرقام الحي تحديدًا، لا بمتوسطات وطنية.
الفارق السعري عند إعادة البيع خلال 3 إلى 5 سنوات. في وحدات مقارنة حديثة على الواجهة المركزية لـBalneário Camboriú، أظهرت الوحدات في الأبراج ذات التوقيع القوي التي دخلت السوق الثانوية بين 2023 و2025 ارتفاعًا اسميًا في القيمة يتراوح بين 28٪ و41٪ فوق السعر الرسمي للإطلاق، مقابل 18٪ إلى 26٪ في الأبراج التقليدية ضمن الفترة والنطاق ذاتيهما. الفارق الصافي، بعد خصم تأثير INCC وتكاليف المعاملات، استقرّ في حدود 6 إلى 9 نقاط مئوية لصالح البرج الموقَّع. إنه فارق ذو مغزى — لكنه بعيد عن سردية «مضاعفة السعر» التي تتداولها العروض التجارية.
معدل العائد الإيجاري الموسمي. هنا يكون الفارق أوضح، لكن العينة أصغر. تحقق الشقق في الأبراج ذات التشغيل الفندقي النشط معدل عائد إجمالي موسمي يتراوح بين 7.5٪ و10.5٪ سنويًا في الموسم العالي الممتد (ديسمبر إلى مارس مع عطلات الشتاء)، مقابل 5.5٪ إلى 7.5٪ للأبراج الفاخرة بدون تشغيل. وعندما يُحتسب العائد الصافي — بعد خصم رسوم التشغيل والعمولات ورسوم الكوندومينيوم وضريبة الملكية العقارية (IPTU) واستهلاك الأثاث — يتقلّص الفارق إلى ما بين 1.2 و2.0 نقطة مئوية. وهو لا يزال إيجابيًا، ولا يزال ذا أهمية، لكنه بعيد عن الضعف الذي يُروَّج له.
الشواغر وسرعة الامتصاص. الأكثر اتساقًا بين البيانات. الإطلاقات التي تحمل شراكة فندقية قوية على محور BC-Itajaí استوعبت في المتوسط 70٪ من المخزون خلال 90 يومًا من الإطلاق طوال 2024 والنصف الأول من 2025، وفقًا لرصد جمعية ABRAINC. أما الإطلاقات الفاخرة التقليدية فتراوحت بين 35٪ و55٪ في الفترة ذاتها. بالنسبة للمطوّر، يخفض هذا التكلفة المالية للمشروع ويحرر رأس المال العامل بسرعة أكبر — وهو أثر ينتقل جزئيًا إلى السعر الابتدائي للوحدة. وبالنسبة للمستثمر الباحث عن خروج سريع، هذه هي الحجة الأقوى في الجانب الإيجابي.
«تُحصَّل علاوة العلامة بالكامل لحظة الشراء. أما المقابل فلا يتحقق إلا على مدى ثماني إلى اثنتي عشرة سنة من التشغيل. من يشتري شقة موقَّعة فهو في الواقع يدفع وعدًا طويل الأجل بسعر نقدي فوري — وهذه اللاتماثل هي النقطة العمياء لدى المستثمر الأقل خبرة.» — محلل عقاري تحدّث لهذا التقرير
خمسة فخاخ لا تصمد فيها العلاوة
الفخ الأول هو التوقيع على الواجهة فقط. يصمّم المكتب الشهير الغلاف الخارجي والبهو. أما باقي المبنى — الشقق والمناطق التقنية والكراج ومناطق الخدمة — فيتبع المعيار المعتاد للمقاول المحلي بلا تمييز. يدفع المشتري العلاوة على كامل المتر المربع، لكن «الموقَّع» لا يمثّل سوى أقل من 10٪ من المساحة المبنية. سؤال الاختبار: هل يوقّع المكتب المعماري المذكرة الوصفية للشقق نفسها أم للمناطق المشتركة فقط؟ إن كان الجواب «للمناطق المشتركة فقط»، فإن العلاوة العادلة تنخفض إلى شريحة 4٪ إلى 8٪، لا 18٪.
الفخ الثاني هو غياب التشغيل المحلي. الشراكة مع علامة فندقية تشغّل فعليًا تتطلب فريقًا دائمًا على الأرض، وعقد إدارة فندقية طويل الأجل، ومعيارًا دوليًا يخضع للتدقيق الدوري. توجد حالات على المحور الكاتاريني تنحصر فيها «العملية» في تطبيق للحجوزات وعلامة عند البوابة. بلا فريق ولا معيار ولا تدقيق — لا يوجد عائد تشغيل فندقي. والعلاوة التي تتراوح بين 18٪ و22٪ التي تفرضها هذه المنتجات لا مقابل حقيقي لها، وتميل إلى التصحيح الهبوطي ابتداءً من البيعة الثالثة.
الفخ الثالث هو الإفراط في الوحدات المتطابقة. برج واحد يضم 240 شقة شبه متطابقة، جميعها بالمساحة نفسها والإطلالة نفسها، يضمن تشبعًا مبرمجًا للسوق الثانوية. ففي اللحظة التي يقرر فيها ثلاثة ملاك البيع في وقت واحد، يهبط سعر الأرضية للحي كله لأن الإعلانات تتنافس فيما بينها. المسكن ذو العلامة يعمل بشكل أفضل مع منتج رأسي يضم تصنيفات قليلة شديدة التمايز — البنتهاوس، والطوابق الكاملة، والمخططات العائلية — وعدد إجمالي مضغوط للوحدات.
الفخ الرابع هو رسوم الكوندومينيوم المتضخمة. المناطق المشتركة الواسعة، والبرنامج الفندقي الكامل، والخدمات المتكررة تولّد رسومًا شهرية تتجاوز في بعض منتجات محور BC-Itajaí حدود 25 ريالًا للمتر شهريًا. في وحدة مساحتها 180 مترًا، تعادل هذه الرسوم 4.500 ريال شهريًا — قبل ضريبة الملكية IPTU، وقبل أعمال الصيانة الخاصة. هذه التكلفة المتكررة تأكل عائد الإيجار وتقلّص قاعدة المشترين عند إعادة البيع. يجدر بالمشتري قبل التوقيع المطالبة بمحاكاة واقعية لرسوم الكوندومينيوم في نظام التشغيل الكامل، لا التقدير المتفائل الذي يقدَّم عند الإطلاق.
الفخ الخامس هو رخصة العلامة لمدة محدودة. عقود ترخيص العلامة، وخاصة مع العلامات الفندقية الدولية، تتراوح مدتها عادةً بين 10 و20 عامًا مع شروط تجديد غير تلقائي. يحتاج المشتري إلى فهم ما يحدث لقيمة العقار حين تنسحب العلامة من المشروع، ومن الجهة التي تقرر التجديد. ينبغي أن ينص النظام الداخلي للكوندومينيوم على نصاب مؤهَّل لتغيير العلامة وقواعد انتقال واضحة. وبدون ذلك، تتحوّل العلاوة المتضمَّنة في سعر الشراء إلى التزام في نهاية المدة.
قائمة المستثمر — العناية الواجبة في سبع خطوات
الخطوة الأولى. التحقق من تسجيل المشروع لدى السجل العقاري المختص والمضاهاة مع سجل المطوّر لدى جمعية ABRAINC ونقابة Secovi-SC. تاريخ تسليم المشاريع في الوقت المحدد، والمشاريع المتوقفة، وفسوخ العقود، بيانات متاحة جزئيًا للاستعلام المباشر. المطوّر المستجد في منتج التوقيع القوي إشارة صفراء لا حمراء — لكنه يستوجب ضمانًا إضافيًا.
الخطوة الثانية. طلب عقد ترخيص العلامة وقراءته كاملًا، لا الملخص التجاري. المدة، والإتاوات، والمعيار المطلوب، وشروط الفسخ، والخلافة في حال تغيّر السيطرة على الشركة المالكة للعلامة. إذا رفض المطوّر تقديم هذا المستند للمشتري قبل التعاقد، فالإشارة حمراء بالفعل.
الخطوة الثالثة. جمع الوحدات المقارنة في نطاق 500 متر باستخدام مؤشر FipeZap لمعرفة متوسط سعر المتر شهريًا على مدى 24 شهرًا، ومراجعة Secovi-SC للحصول على بيانات الصفقات المسجلة. ومضاهاة ذلك مع الإعلانات النشطة للوحدات الثانوية في الأبراج المماثلة من حيث العلامة. إذا كان البرج الموقَّع قد بدأت تظهر فيه إعلانات وحدات ثانوية بسعر أقل من السعر الرسمي للمخزون المتبقي، فإن العلاوة في طور التصحيح.
الخطوة الرابعة. محاكاة سيناريوهات الخروج الثلاثة. إعادة البيع بعد 36 شهرًا من تسلّم المفاتيح مع تقدير VGV السوقي وتعديل INCC أثناء البناء. الدخل من التأجير الموسمي على مدى 60 شهرًا بعد خصم جميع التكاليف. والسيناريو الهجين — تأجير موسمي 24 شهرًا ثم إعادة بيع في الشهر السادس والثلاثين. معدل العائد المستهدف لتأهيل الاستثمار باعتباره جذابًا على محور BC-Itajaí في 2026: 5.5٪ صافي لمحفظة الدخل، و9٪ اسمي مُسنوَن لمحفظة إعادة البيع.
الخطوة الخامسة. اختبار الإجهاد عند سعر فائدة Selic (السعر الأساسي للبنك المركزي البرازيلي) عند 16٪ وتضخم مؤشر IPCA (المؤشر الرسمي لأسعار المستهلك في البرازيل) عند 7٪. كلا السيناريوهين معقولان ضمن أفق البناء الذي يتراوح بين 36 و48 شهرًا. تحت هذه الافتراضات، ما هو معدل العائد الداخلي الحقيقي للمشروع؟ إذا انخفض العائد الحقيقي إلى مستوى أدوات الدخل الثابت طويلة الأجل المرتبطة بسعر الفائدة، فإن علاوة العلامة لا تسدد نفسها — بل تمتص فقط تكلفة الفرصة البديلة.
الخطوة السادسة. تقييم العقد من زاوية المقايضة العقارية. في بعض الإطلاقات على المحور، يقبل المطوّر مقايضة مالية بمساهمة بقطعة أرض أو بعقار آخر. الهندسة الضريبية لهذا الهيكل تغيّر تمامًا معدل العائد الصافي، وتستحق مراجعة محاسبية مستقلة قبل التوقيع.
الخطوة السابعة. تأكيد أهلية التمويل بالنسبة للمشتري الأجنبي حيثما ينطبق. تقبل البنوك البرازيلية تمويل غير المقيمين وفق شروط محددة — إثبات الدخل في الخارج، وفتح حساب CDE (حساب الإيداع المخصص لغير المقيمين)، وضمان إضافي. منتج المسكن ذي العلامة بسعر التذكرة المرتفعة يضم نسبة معتبرة من المشترين الأجانب على المحور الكاتاريني منذ 2023، وبخاصة الأرجنتينيين والأوروغوايين والباراغوايين. فهم تركيبة المشترين عند الخروج يساعد على معايرة السيولة.
المنظور المحلي — Itajaí وBalneário Camboriú وItapema في 2026
خط أنابيب المشاريع على المحور للفترة 2026-2028 رسمته شركة Brain وغرفة CBIC (الغرفة البرازيلية لصناعة البناء) بدقة معقولة. تستحوذ Itajaí على أكبر توسّع نسبي، وتمتص Praia Brava وCabeçudas الجزء الأكبر من الإطلاقات الموقَّعة. تظل Balneário Camboriú الرائدة من حيث متوسط التذكرة، لكن مع ضغط متصاعد من تكلفة الأرض وندرة القطع المطلة على الواجهة. أما Itapema فتنمو من حيث الحجم وما زالت تقدم علاوة نسبية أدنى — وهو ما قد يمثل فرصة أو إشارة على سوق غير ناضجة بعد، بحسب المقطع.
الطلب الأجنبي متغير هيكلي. استحوذت كل من الأرجنتين والأوروغواي خلال 2025 على شريحة معتبرة من مبيعات الوحدات التي تتجاوز 3 ملايين ريال على المحور، وفقًا لرصد شركات السمسرة الإقليمية المرتبطة بنقابة Secovi-SC. توليفة الدولار القوي نسبيًا، وعدم الاستقرار السياسي في منطقة Rio de la Plata، والبنية التحتية للمطارات الإقليمية، تغذّي هذا الطلب. وللعام 2026، يُتوقع استمرار التدفق، ولو مع تقلب فصلي.
التشبع بحسب المقطع. ما زالت Praia Brava تتمتع بامتصاص صحي وعدد قليل من الإطلاقات سنويًا — وندرة الأراضي النسبية تحمي السعر. الشريط المركزي لـBalneário Camboriú بين الجادة الأطلسية والمربع الثاني يعمل قرب سقفه التنظيمي وسقف الطلب؛ والإطلاقات الموقَّعة الجديدة تحتاج إلى تمايز قوي جدًا لتبرير علاوة إضافية. أما Praia dos Amores والشريط الشمالي لـBalneário Camboriú فيستمرّان بخط أنابيب مكثف ويستحقان الحذر: البرج الموقَّع في هذه المقاطع الذي يفرض علاوة تتجاوز 15٪ يستبق على الأرجح ارتفاعًا في القيمة لم يتأكد بعد في المخزون الثانوي.
التوصية بحسب المحفظة. للمقيم لأغراض الاستخدام الذاتي ذي الحساسية المنخفضة للسيولة، يقدّم المسكن ذو العلامة بتشغيل فندقي نشط مقابلًا حقيقيًا في الخدمات. وتُبرَّر العلاوة هنا بوصفها تكلفة جودة سكن، لا استثمارًا. لمحفظة الدخل الموسمي، لا تصح المعادلة إلا في منتج بتشغيل حقيقي وفي مقطع طلب مثبَت — Praia Brava والشريط المركزي لـBalneário Camboriú مؤهّلان، أما المقاطع الأحدث فتستوجب خصمًا على سعر الشراء. ولمحفظة إعادة البيع في 36 إلى 48 شهرًا، فالرهان على منتج المعماري النجم مع ندرة عرض في المقطع، لا على المسكن ذي العلامة المتشتت في برج كبير بكثرة وحدات.
الخلاصة — العلاوة موجودة، لكنها ليست متجانسة
الفارق السعري الذي يتراوح بين 12٪ و22٪، والذي تفرضه العمارة الموقَّعة فوق المتر التقليدي على ساحل Santa Catarina، حقيقي وموثَّق في الصفقات. لكن سؤال العائد يتفكك إلى أربعة أسئلة أصغر. من الذي يوقّع، وإلى أي عمق. من الذي يشغّل، وبأي عقد. ما درجة تشبّع المقطع تحديدًا. وما هو أفق الخروج. حين تتسق الإجابات الأربع، تسدد العلاوة نفسها بأريحية ويقدّم المنتج عائدًا حقيقيًا يفوق أدوات الدخل الثابت طويلة الأجل في دورتي اقتصاد كلي محتملتين للفترة 2026-2030. وحين يفشل أحد العناصر — توقيع على الواجهة فقط، أو تشغيل غير قائم، أو مقطع متشبّع، أو خروج ضيق — تتحوّل العلاوة إلى التزام مدفون في سعر الشراء.
سيُنجز محور BC-Itajaí-Itapema خلال الـ36 شهرًا القادمة عددًا من المساكن ذات العلامة يفوق ما أنجزه في العقد السابق بأكمله. والمستثمر الذي يدخل الآن سيحتاج إلى قائمة المراجعة أعلاه أكثر بكثير من حاجته إلى مادة التسويق. ومن يفضّل متابعة الدورة بقراءة تحليلية أسبوعية — أرقام FipeZap، والإطلاقات الجديدة على المحور، وقراءة Selic وINCC مُسقَطة على القطاع — يمكنه الاشتراك في تحليلات بوابة SIDE Empreendimentos. ولا تزال، في 2026، الطريقة الأسرع للفصل بين العلاوة التي تصمد والعلاوة التي تسعّر السردية فحسب.