Markenarchitektur in Itajaí: lohnt der 22 %-Aufpreis?
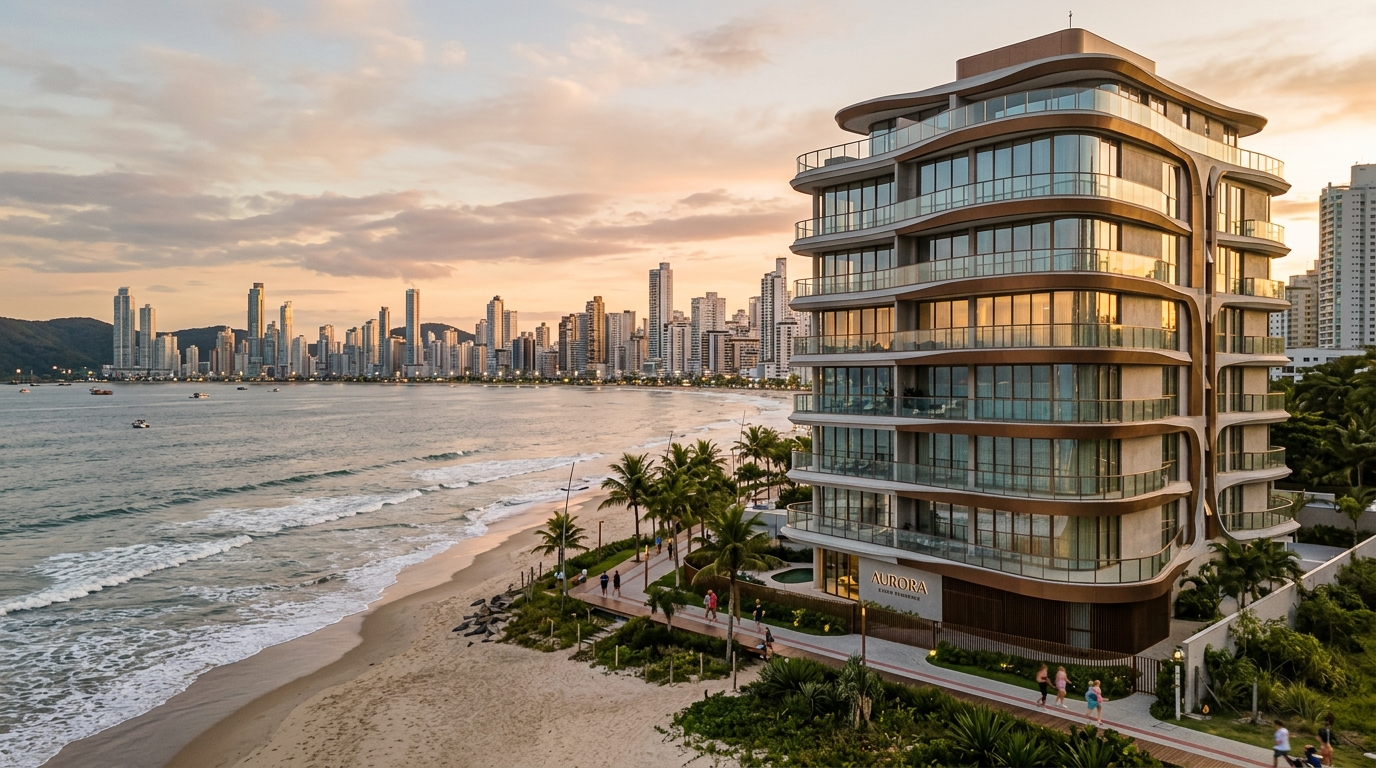
Im Mai 2026 wechselte eine 180 m²-Einheit in einem Turm mit italienischer Designhandschrift an der Praia Brava für 4,1 Mio. R$ den Besitzer – rund 19 % über dem Quadratmeterpreis konventioneller Premium-Türme zwei Häuserblöcke weiter, so eine Erhebung, die unter Maklern des regionalen Immobilienverbands Secovi-SC zirkuliert. Die entscheidende Frage für einen ausländischen Investor lautet nicht, ob das Gebäude schön ist. Sie lautet: Übersetzt sich der 12 % bis 22 % hohe Aufpreis, den die "Marke" auf den Quadratmeter der Umgebung verlangt, am Ende in messbare Rendite – oder verdunstet er beim ersten Abwärtszyklus des FipeZap-Index (brasilianischer Wohnimmobilienpreisindex)?
Die Nordküste Santa Catarinas ist in den vergangenen drei Jahren zum brasilianischen Schaufenster des Co-Brandings zwischen Bauträgern und globalen Design- und Hotelmarken geworden. Itajaí, Balneário Camboriú und Itapema bündeln heute die höchste Dichte sogenannter Branded Residences pro Küstenkilometer im ganzen Land – noch vor traditionsreichen Strecken in São Paulo und Rio. Die Bewegung hat Nachfrage-Substanz. Sie hat aber auch Zonen, in denen der verlangte Aufpreis längst nicht mehr dem gelieferten Wert entspricht. Dieser Beitrag seziert beide Seiten – aus der Perspektive eines deutschsprachigen Investors, der Brasilien als Diversifikationsmarkt prüft.
Was Signature-Architektur eigentlich heißt – und warum die SC-Küste zum Labor wurde
"Signature-Architektur" ist ein Sammelbegriff. Darunter passen drei Modelle mit sehr unterschiedlicher Ökonomie. Das erste ist das des Starchitect: Beauftragung eines international renommierten Architekturbüros für den Entwurf und gegebenenfalls für die Innengestaltung der Gemeinschaftsbereiche. Das zweite sind reine Branded Residences, bei denen die Marke Name, Ausstattungsstandard und teilweise auch den operativen Betrieb lizenziert. Das dritte ist das Co-Branding mit Luxushotellerie, bei dem eine Hotelflagge die Gemeinschaftsbereiche bewirtschaftet und den Bewohnern hoteleske Dienstleistungen anbietet.
Namen aus der jüngeren brasilianischen Pipeline illustrieren jede Schicht. Pininfarina signiert seit über einem Jahrzehnt Projekte in Brasilien und exportiert italienische Industrieästhetik in Wohntürme. Yoo, gegründet von John Hitchcox, vertreibt international standardisiertes Interior-Design samt Möbelkuration. Fasano ist der Fall des Co-Brandings mit hochkarätiger brasilianischer Hotellerie – inklusive operativem Servicebetrieb. Jede dieser Marken verlangt einen anderen Aufpreis und liefert eine andere operative Gegenleistung. Die drei Modelle als Synonym zu behandeln ist der erste klassische Käuferfehler.
Warum die Küste Santa Catarinas zum Labor wurde. Drei Faktoren sind zusammengelaufen. Die Nachfrage aus São Paulo und Rio Grande do Sul nach hochpreisigen Zweitwohnsitzen stieg im Zyklus 2021–2024 deutlich über der Inflationsrate. Das VGV (valor geral de vendas – das prognostizierte Gesamtverkaufsvolumen aller Neulancierungen) hat 2024 in Balneário Camboriú und Itajaí laut Brain Inteligência Estratégica die Marke von 12 Mrd. R$ pro Jahr für die Achse BC–Itajaí–Itapema überschritten. Und die Bodenknappheit an der Hauptstrandlinie hat die Bauträger gezwungen, nicht mehr über Quadratmeter und Geschosshöhe zu konkurrieren – das Bauplanrecht hat in vielen Abschnitten bereits den Deckel erreicht –, sondern über intangible Differenzierung. Marke ist der natürliche Vektor dieses Wettbewerbs.
Was der Aufpreis kostet – Zerlegung in R$ pro Quadratmeter
Die 2025–2026 in der Achse BC–Itajaí beobachteten Werte zeigen eine Aufpreisspanne von 12 % bis 22 % auf den durchschnittlichen Quadratmeterpreis vergleichbarer Umgebung – je nach Kombination aus Signatur und Betrieb. In Abschnitten wie Praia Brava und dem zentralen Streifen von Balneário Camboriú liegt der Quadratmeterpreis bei Verkaufsstart eines konventionellen Premium-Turms zwischen 18.000 und 24.000 R$. Türme mit starker Signatur und aktiver Hoteloperation haben die Schwelle von 28.000 R$/m² überschritten und in Einzelfällen mit durchgehender Frontmeerlage sogar 32.000 R$/m² hinter sich gelassen. Der Abstand zwischen beiden Welten ist 2025 gewachsen, nicht geschrumpft.
| Produktklasse (Küste Itajaí/BC, 2025–2026) | Quadratmeterpreis bei Lancierung | Aufpreis ggü. konv. Turm | Quelle des Aufpreises |
|---|---|---|---|
| Konventioneller Premium-Turm | 18.000–24.000 R$ | Referenz (0 %) | Lage, Bauqualität |
| Starchitect (nur Entwurf) | 21.000–27.000 R$ | +10 % bis +14 % | Honorar, spezifizierte Materialien |
| Branded Residence (Design + Kuration) | 24.000–30.000 R$ | +16 % bis +20 % | Lizenz, Ausstattungsstandard |
| Hotel-Co-Branding (aktiver Betrieb) | 27.000–33.000 R$ | +18 % bis +22 % | Betrieb, laufende Dienstleistungen |
Den Aufpreis zu zerlegen ist die Übung, die den Investor vom emotional motivierten Käufer trennt. Vier Komponenten bilden den Spread. Der eigentliche Architekturentwurf wiegt relativ wenig – zwischen 1 % und 3 % der Gesamtbaukosten, selbst bei ausländischem Büro. Die von der Marke vorgegebenen Materialien und Oberflächen wiegen mehr, häufig zwischen 4 % und 8 %, weil die Spezifikation Import oder ausgewählte nationale Zulieferer erzwingt. Gemeinschaftsbereiche und Freizeitprogramm tragen weitere 3 % bis 6 % bei, vor allem wenn mehrere Pools, Spa, Beach Club oder Hoteldienste vorhanden sind. Und die Markenlizenz – bei aktivem Betrieb zuzüglich der Managementgebühr – rundet den Aufpreis mit 2 % bis 5 % ab.
Der INCC (Índice Nacional de Custo da Construção – brasilianischer Baukostenindex) tritt als Risikovariable auf, nicht als deklarierter Kostenblock. Auf der Baustellenseite lief die vom INCC-M gemessene Brancheninflation laut FGV-Reihe in den zwölf Monaten bis April 2026 bei rund 6,8 %. Bei Produkten mit starker importierter Spezifikation – italienische Signatur, kuratiertes Mobiliar – verstärkt die Wechselkurssensitivität diesen Effekt. Off-Plan-Kauf (Erwerb in der Planungsphase) mit INCC-Indexierung während der Bauzeit und freiem Wechselkurs für den Ausstattungsanteil ist eine Kombination, die eine ausdrückliche Höchstgrenze im Vertrag verdient. Ohne diese Klausel kann der bei Lancierung deklarierte Aufpreis bis zur Schlüsselübergabe real um vier bis sechs Prozentpunkte zulegen.
Was die Marke finanziell liefert – vier Kennzahlen, die zählen
Das Verkaufsargument des Bauträgers lautet üblicherweise: Die Marke beschleunigt die Absorption der Lancierung, hält den Wiederverkaufspreis stabil, drückt die Leerstandsquote und hebt die Cap Rate (Mietrendite vor Finanzierungskosten) der Saisonvermietung. Jede dieser Aussagen hat partielle Evidenz und muss mit Zahlen aus dem spezifischen Stadtviertel geprüft werden – nicht mit nationalem Durchschnitt.
Wiederverkaufs-Spread in drei bis fünf Jahren. In Vergleichsfällen an der zentralen Küste von Balneário Camboriú zeigten Signatur-Turm-Einheiten, die zwischen 2023 und 2025 in den Zweitmarkt kamen, eine nominale Wertsteigerung von 28 % bis 41 % über dem Tabellenpreis der Lancierung, gegenüber 18 % bis 26 % bei konventionellen Türmen im selben Zeitraum und Radius. Der Netto-Spread – nach Abzug von INCC und Transaktionskosten – betrug rund 6 bis 9 Prozentpunkte zugunsten des Signatur-Turms. Ein relevanter Vorsprung – aber weit entfernt von der "Preis verdoppelt sich"-Erzählung, die in Verkaufspräsentationen kursiert.
Cap Rate der Saisonvermietung. Hier ist der Unterschied deutlicher, das Vergleichsuniversum aber kleiner. Wohnungen in Türmen mit aktivem Hotelbetrieb erreichen in der gestreckten Hochsaison (Dezember bis März plus Winterferien) Brutto-Cap-Raten zwischen 7,5 % und 10,5 % p. a., gegenüber 5,5 % bis 7,5 % bei Premium-Türmen ohne Betrieb. Berücksichtigt man die Netto-Cap-Rate – abzüglich Betreibergebühr, Maklerprovision, Hausgeld, Grundsteuer IPTU und Mobiliarabschreibung –, schrumpft die Differenz auf 1,2 bis 2,0 Prozentpunkte. Immer noch positiv, immer noch relevant – aber weit unter der propagierten Verdoppelung.
Leerstand und Absorptionsgeschwindigkeit. Der konsistenteste Datenpunkt. Lancierungen mit starkem Hotel-Co-Branding in der Achse BC–Itajaí haben laut Monitoring des Bauträgerverbands ABRAINC im Jahr 2024 und im ersten Halbjahr 2025 durchschnittlich 70 % des Bestands innerhalb von 90 Tagen nach Lancierung abgesetzt. Konventionelle Premium-Lancierungen blieben im selben Zeitfenster bei 35 % bis 55 %. Für den Bauträger senkt das die Finanzierungskosten der Baustelle und beschleunigt die Kapitalrotation – ein Effekt, der teilweise in den Einstandspreis pro Einheit umgelegt wird. Für den Investor mit kurzem Ausstiegshorizont ist das das stärkste Argument auf der Plus-Seite.
"Der Markenaufpreis wird vollständig im Moment der Unterschrift kassiert. Die Lieferung materialisiert sich erst über acht bis zwölf Jahre Betrieb. Wer eine Signatur-Wohnung kauft, kauft ein langfristiges Versprechen zum Sofortpreis – und diese Asymmetrie ist der blinde Fleck des weniger erfahrenen Investors." – Bauträger-Analyst, befragt für diese Reportage
Fünf Fallen, in denen sich der Aufpreis nicht trägt
Die erste ist die Signatur nur an der Fassade. Das prominente Büro entwirft Hülle und Lobby. Der Rest des Gebäudes – Wohnungen, Technikflächen, Tiefgarage, Servicebereiche – folgt dem Standard des lokalen Bauträgers ohne Unterscheidung. Der Käufer zahlt den Aufpreis auf den gesamten Quadratmeter, das "Signierte" macht aber weniger als 10 % der Bruttogrundfläche aus. Testfrage: Unterzeichnet das Architekturbüro das Baubeschriebsdokument (Memorial Descritivo) der Wohnungen oder nur das der Gemeinschaftsbereiche? Lautet die Antwort "nur Gemeinschaftsbereiche", fällt der gerechtfertigte Aufpreis auf die Spanne von 4 % bis 8 %, nicht 18 %.
Die zweite ist das Fehlen eines lokalen Betriebs. Co-Branding mit Hotellerie, die tatsächlich operiert, setzt ein permanentes Team vor Ort voraus, einen langfristigen Hotelmanagementvertrag und einen periodisch auditierten internationalen Standard. In der Achse Santa Catarina gibt es Fälle, in denen sich der "Betrieb" auf eine Reservierungs-App und ein Markenlogo am Tor reduziert. Ohne Team, ohne Standard, ohne Audit – ohne reale Cap Rate aus Hotelbetrieb. Der Aufpreis von 18 % bis 22 %, den diese Produkte verlangen, hat keine reale Gegenleistung und tendiert ab dem dritten Eigentümer zur Abwärtskorrektur.
Die dritte ist die Übermenge identischer Einheiten. Ein einzelner Turm mit 240 nahezu gleichen Wohnungen, alle mit identischer Grundfläche und identischer Aussicht, programmiert die Sättigung des Zweitmarkts. In dem Moment, in dem drei Eigentümer gleichzeitig verkaufen wollen, fällt der Bodenpreis des ganzen Viertels, weil die Inserate untereinander konkurrieren. Branded Residence funktioniert besser mit vertikalisiertem Produkt in wenigen, klar differenzierten Typologien – Penthouses, Ganzgeschosswohnungen, Familiengrundrisse – und insgesamt komprimierter Einheitenzahl.
Die vierte ist das aufgeblähte Hausgeld. Großzügige Gemeinschaftsbereiche, komplettes Hotelprogramm und laufende Dienstleistungen erzeugen monatliche Wohngeldzahlungen, die in einigen Produkten der Achse BC–Itajaí 25 R$/m² pro Monat übersteigen. Bei einer 180 m²-Einheit sind das 4.500 R$ monatlich – vor Grundsteuer, vor privaten Instandhaltungskosten. Dieser Fixkostenblock frisst die Cap Rate der Vermietung und verkleinert die Käuferbasis beim Wiederverkauf. Es lohnt sich, vor Unterschrift eine realistische Simulation des Hausgelds im Vollbetriebsmodus zu verlangen – nicht die optimistische Schätzung der Lancierung.
Die fünfte ist die befristete Markenlizenz. Lizenzverträge mit Marken, insbesondere mit internationalen Hotelflaggen, haben üblicherweise Laufzeiten von 10 bis 20 Jahren und Verlängerungsklauseln, die nicht automatisch greifen. Der Käufer muss verstehen, was mit dem Immobilienwert passiert, wenn die Marke aus dem Projekt aussteigt – und wer über die Verlängerung entscheidet. Die Wohnungseigentümergemeinschaft (Convenção Condominial) muss qualifizierte Mehrheiten für einen Markenwechsel und eine Übergangsregelung vorsehen. Ohne das wird der im Kaufpreis eingebettete Aufpreis am Ende der Laufzeit zur Passivposition.
Investor-Checkliste – Due Diligence in sieben Schritten
Schritt 1. Eintragung des Bauprojekts (Incorporação) beim zuständigen Grundbuchamt (Cartório de Registro de Imóveis) verifizieren und mit dem Registereintrag des Bauträgers bei ABRAINC und Secovi-SC abgleichen. Historie fristgerecht übergebener Bauten, gestoppter Bauten und aufgelöster Verträge (Distratos) ist teils öffentlich und direkt abrufbar. Ein in Signatur-Produkten unerfahrener Bauträger ist ein gelbes, nicht rotes Signal – verlangt aber zusätzliche Sicherheit.
Schritt 2. Den vollständigen Markenlizenzvertrag anfordern und lesen, nicht das kommerzielle Resümee. Laufzeit, Royalties, geforderter Standard, Auflösungsbedingungen, Nachfolge bei Wechsel der Eigentumskontrolle der lizenzgebenden Marke. Wenn der Bauträger sich weigert, diese Dokumente dem Vorvertrag-Käufer auszuhändigen, ist das Signal bereits rot.
Schritt 3. Vergleichsobjekte im 500-Meter-Radius über FipeZap für den durchschnittlichen Quadratmeterpreis (Monatsreihe 24 Monate) und über Secovi-SC für eingetragene Transaktionen erheben. Mit aktiven Inseraten von Zweitmarkt-Einheiten in Türmen ähnlicher Marke abgleichen. Wenn beim Signatur-Turm bereits Zweitmarkteinheiten unter dem Tabellenpreis des verbleibenden Bestands inseriert sind, befindet sich der Aufpreis in Korrektur.
Schritt 4. Den Ausstieg in drei Szenarien simulieren. Wiederverkauf 36 Monate nach Schlüsselübergabe mit Markt-VGV und INCC-Indexierung während der Bauzeit. Ferienvermietung über 60 Monate abzüglich aller Kosten. Hybrid – Vermietung über 24 Monate, Wiederverkauf im 36. Monat. Zielwerte, um ein Investment in der Achse BC–Itajaí im Jahr 2026 als attraktiv zu qualifizieren: 5,5 % Netto-Cap-Rate für das Mieteinkommen-Profil, 9 % nominal annualisiert für das Wiederverkaufs-Profil.
Schritt 5. Stresstest mit Selic (brasilianischer Leitzins der Zentralbank) bei 16 % und IPCA (offizieller Verbraucherpreisindex Brasiliens) bei 7 %. Beide Szenarien sind innerhalb des Bauhorizonts von 36 bis 48 Monaten plausibel. Wie hoch ist unter diesen Annahmen die reale IRR des Projekts? Fällt sie nahe an die Verzinsung lang laufender Selic-gebundener Festzinsanlagen, trägt sich der Markenaufpreis nicht – er kompensiert lediglich Opportunitätskosten.
Schritt 6. Den Vertrag aus Sicht der Permuta (brasilianischer Tauschvertrag im Bau) bewerten. In einigen Projekten der Achse akzeptiert der Bauträger Sacheinlagen in Form von Grundstück oder anderer Immobilie. Die steuerliche Konstruktion dieser Struktur verändert die Netto-IRR fundamental und verdient eine eigenständige buchhalterische Analyse vor Unterschrift.
Schritt 7. Wenn relevant, die Finanzierungsfähigkeit für ausländische Käufer prüfen. Brasilianische Banken vergeben Finanzierungen an Nichtansässige unter bestimmten Bedingungen – Einkommensnachweis aus dem Ausland, CDE-Konto (Conta de Domiciliados no Exterior, Sonderkonto für im Ausland Wohnhafte), zusätzliche Sicherheiten. Branded-Produkte mit hohem Ticket weisen seit 2023 einen relevanten Anteil ausländischer Käufer in der Achse Santa Catarina auf – vor allem argentinische, uruguayische und paraguayische. Den Käufer-Pool beim Ausstieg zu verstehen hilft, die Liquidität korrekt einzuschätzen.
Lokaler Blickwinkel – Itajaí, BC und Itapema 2026
Die Pipeline der Achse für 2026–2028 ist von Brain und dem Bauindustrieverband CBIC mit annehmbarer Präzision kartiert. Itajaí führt die proportionale Expansion an, wobei Praia Brava und Cabeçudas den Großteil der signierten Lancierungen aufnehmen. Balneário Camboriú bleibt Spitzenreiter beim durchschnittlichen Ticketpreis, aber unter wachsendem Druck durch Grundstückskosten und Knappheit küstennaher Parzellen. Itapema wächst in Volumen und bietet noch geringeren relativen Aufpreis – was je nach Abschnitt Chance oder Signal noch unreifer Marktverhältnisse sein kann.
Auslandsnachfrage ist strukturelle Variable. Argentinien und Uruguay haben 2025 laut Monitoring regionaler Maklerbüros, die dem Secovi-SC angeschlossen sind, einen relevanten Anteil der Verkäufe von Einheiten oberhalb von 3 Mio. R$ in der Achse gestellt. Die Kombination aus relativ starkem US-Dollar gegenüber Peso und Peso Uruguayo, politischer Volatilität im La-Plata-Raum und regionaler Flughafeninfrastruktur speist diese Nachfrage. Für 2026 wird die Fortdauer des Flusses erwartet, wenn auch mit quartalsweiser Volatilität. Deutsche, österreichische und schweizerische Nachfrage ist bisher kein signifikanter Volumentreiber, gewinnt jedoch im Segment Direktkauf-mit-Hotelbetrieb messbar an Boden – vor allem dort, wo der Erwerb auch als Devisendiversifikation gegen den Euro positioniert wird.
Sättigung nach Abschnitt. Praia Brava zeigt weiterhin gesunde Absorption und wenige Lancierungen pro Jahr – die relative Grundstücksknappheit schützt den Preis. Der zentrale Streifen von Balneário Camboriú zwischen Avenida Atlântica und der zweiten Querstraße arbeitet nahe am bauplanrechtlichen und am Nachfrage-Deckel; neue signierte Lancierungen brauchen sehr starke Differenzierung, um zusätzlichen Aufpreis zu rechtfertigen. Praia dos Amores und der Nordstreifen von BC bleiben mit schwerer Pipeline besetzt und verdienen Vorsicht: Ein signierter Turm in diesen Abschnitten, der mehr als 15 % Aufpreis verlangt, antizipiert wahrscheinlich Wertsteigerungen, die im Zweitmarkt noch nicht bestätigt sind.
Empfehlung nach Profil. Für den Eigennutzer mit geringer Liquiditätsempfindlichkeit liefert die Branded Residence mit aktivem Hotelbetrieb reale Gegenleistung in Form von Dienstleistungen. Der Aufpreis rechtfertigt sich als Wohnqualitätskosten, nicht als Investition. Für das Profil "Mieteinkommen Saison" geht die Rechnung nur in Produkten mit realem Betrieb und in nachfragebewährten Abschnitten auf – Praia Brava und der zentrale Streifen von BC qualifizieren sich, neuere Abschnitte verlangen einen Preisabschlag im Kaufpreis. Für das Profil "Wiederverkauf in 36 bis 48 Monaten" liegt die Wette bei Starchitect-Produkten mit Angebotsknappheit im Abschnitt, nicht bei Branded Residences, die in einen einzigen Turm mit vielen Einheiten zerstreut sind.
Fazit – der Aufpreis existiert, aber er ist nicht homogen
Der Spread von 12 % bis 22 %, den Signature-Architektur an der Küste Santa Catarinas auf den konventionellen Quadratmeter verlangt, ist real und in Transaktionen dokumentiert. Die Renditefrage zerfällt in vier kleinere Fragen. Wer signiert, und in welcher Tiefe. Wer betreibt, und mit welchem Vertrag. Welche Sättigung herrscht im spezifischen Abschnitt. Und welcher Ausstiegshorizont gilt. Wenn die vier Antworten zusammenpassen, trägt sich der Aufpreis mit Reserve und das Produkt liefert eine reale IRR oberhalb lang laufender brasilianischer Festzinsanlagen in zwei für 2026–2030 plausiblen makroökonomischen Szenarien. Wenn eine der vier Antworten kippt – Signatur nur an der Fassade, fehlender Betrieb, gesättigter Abschnitt oder gedrängter Ausstieg – wird der Aufpreis zur eingebetteten Passivposition im Kaufpreis.
Die Achse BC–Itajaí–Itapema wird in den nächsten 36 Monaten mehr Branded Residences ausliefern als im gesamten vorhergehenden Jahrzehnt. Wer jetzt einsteigt, braucht die obige Checkliste deutlich dringender als das Marketingmaterial. Wer den Zyklus mit wöchentlicher analytischer Lektüre verfolgen will – FipeZap-Zahlen, neue Lancierungen der Achse, Auslegung von Selic und INCC für den Sektor – kann die Analyse des Portals von SIDE Empreendimentos abonnieren. Sie bleibt 2026 der schnellste Weg, den tragfähigen Aufpreis vom bloß narrativ-getriebenen zu trennen.