معماری امضاءدار در ایتاژای: آیا ۲۲٪ اضافی پاسخ میدهد؟
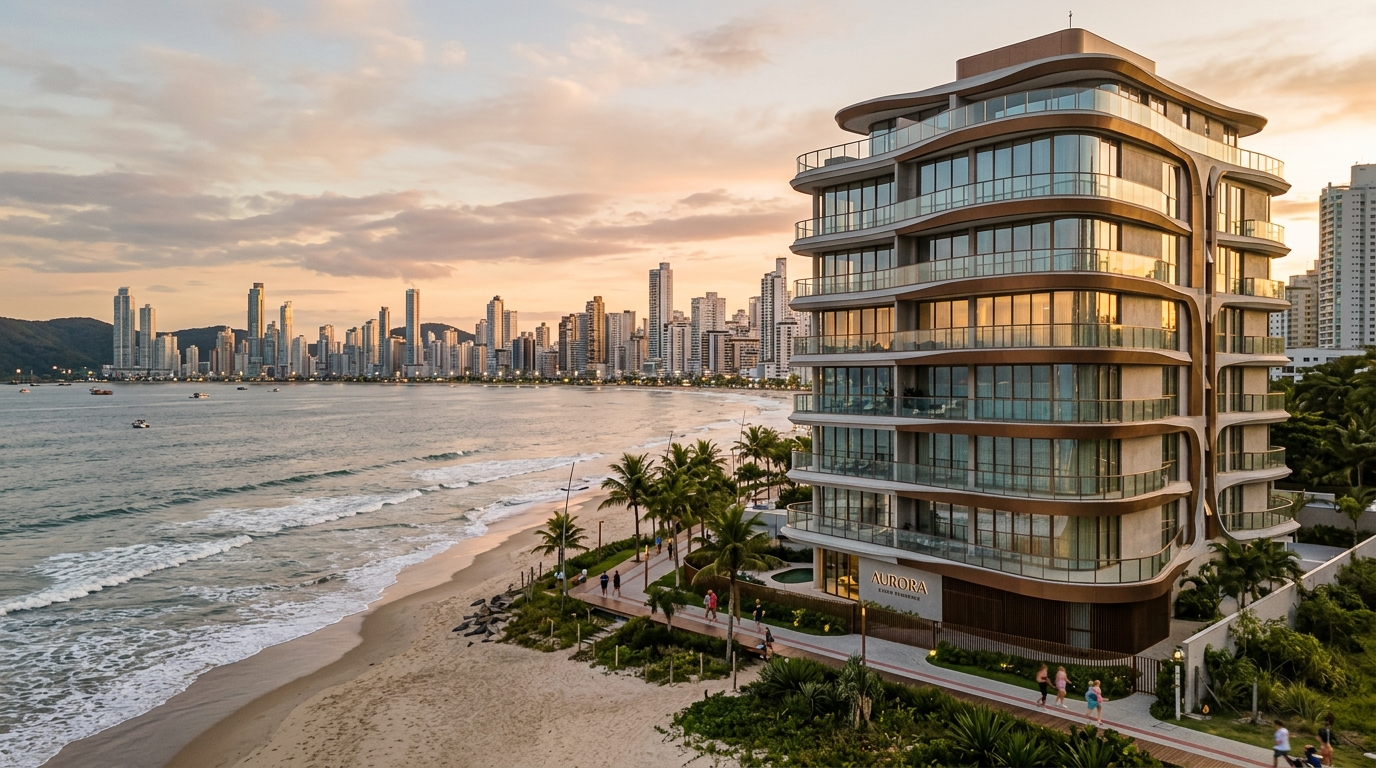
در ماه مه ۲۰۲۶، یک واحد ۱۸۰ متر مربعی در برجی با امضای یک دفتر معماری ایتالیایی واقع در ساحل پراآ براوا (Praia Brava) به قیمت ۴٫۱ میلیون رئال برزیل (R$، واحد پول ملی برزیل و معادل تقریبی ۷۵۰ هزار دلار آمریکا با نرخ آن مقطع) به فروش رفت — رقمی که حدود ۱۹ درصد بالاتر از میانگین متر مربع برجهای متعارفِ دو خیابان آنسوتر بود؛ این مقایسه را گزارشی منسوب به مشاوران املاکِ عضو Secovi-SC (اتحادیه صنفی بازار مسکن ایالت سانتا کاتارینا) منتشر کرده است. پرسشِ سرنوشتسازِ سرمایهگذار این نیست که آیا ساختمان زیباست یا خیر. پرسش این است که آیا اختلافِ ۱۲ تا ۲۲ درصدیای که «برند» روی متر مربعِ محله تحمیل میکند، در زمان خروج به بازدهی قابلاندازهگیری تبدیل میشود یا در نخستین چرخه نزولیِ شاخص FipeZap (مرجعترین شاخص قیمت ملک در برزیل) بخار خواهد شد.
سواحل شمالی ایالت سانتا کاتارینا در جنوب برزیل، طی سه سال گذشته به ویترین ملیِ همبرندسازی میان شرکتهای ساختوساز و برندهای جهانی طراحی و هتلداری بدل شدهاند. شهرهای ایتاژای (Itajaí)، بالنهآریو کامبوریو (Balneário Camboriú) و ایتاپما (Itapema) امروز بالاترین تراکم «اقامتگاههای برنددار» (branded residences) در هر کیلومتر از خط ساحلی برزیل را در اختیار دارند — حتی جلوتر از نوارهای شناختهشده ساحلی شهرهای سائوپائولو و ریودوژانیرو. این موج پشتوانه واقعیِ تقاضا دارد، اما در عین حال نقاطی هم وجود دارد که حقبیمه دریافتی دیگر معادل ارزشِ تحویلشده نیست. متن پیشِرو هر دو روی این سکه را میشکافد.
«معماری امضا شده» چیست — و چرا سواحل سانتا کاتارینا به آزمایشگاه آن بدل شد
«معماری امضا شده» یک عنوان چترگونه است. زیر این چتر سه مدلِ کاملاً متفاوت از منظر اقتصادی جای میگیرند. مدل نخست، استارکیتکت (starchitect) است: قرارداد با یک دفتر معماری بینالمللیِ صاحبنام برای طراحی معماری بنا و گاه طراحی داخلیِ بخشهای مشاع. مدل دوم، خودِ اقامتگاه برنددار بهمعنای محض است؛ یعنی برند، نام، استاندارد نازککاری و در بخشی از موارد بهرهبرداری و خدمات را با قرارداد لیسانس به پروژه میدهد. مدل سوم، همبرندسازی با یک زنجیره هتلداری لوکس است که در آن، یک بِرَند هتلی، بخشهای مشاع را اداره میکند و خدمات هتلی را به ساکنان عرضه مینماید.
نامهایی که اخیراً در پایپلاینِ سانتا کاتارینا ظاهر شدهاند هر سه طیف را بهخوبی روشن میکنند. دفتر پینینفارینا (Pininfarina) بیش از یک دهه است در برزیل پروژه دارد و زیباییشناسیِ صنعتی ایتالیایی را به برجهای مسکونی صادر میکند. برند یو (Yoo) بهبنیانگذاری جان هیچکاکس، طراحی داخلی با استاندارد جهانی و کیوریتوری مبلمان عرضه میکند. فاسانو (Fasano)، نمونهای از همبرندسازی با هتلداری لوکسِ برزیلی است که خدمات را بهصورت فعال اداره میکند. هر یک از این سه، حقبیمه متفاوتی میگیرند و در مقابل، تعهد عملیاتی متفاوتی نیز میدهند. یکسانانگاشتنِ این سه، نخستین خطای خریدار است.
چرا سواحل سانتا کاتارینا به آزمایشگاه این پدیده بدل شدند؟ سه عامل همزمان به این نتیجه راه بردند. نخست، تقاضای خریدارانِ پُرپول از ایالتهای سائوپائولو و ریوگرانده دو سول برای اقامتگاه دوم در رده پریمیوم در دوره ۲۰۲۱ تا ۲۰۲۴ بسیار بالاتر از تورم رشد کرد. دوم، VGV (Valor Geral de Vendas — ارزشِ کل فروش اعلامشده در زمان عرضه پروژه) عرضهشده در محور بالنهآریو کامبوریو و ایتاژای در سال ۲۰۲۴ از مرز ۱۲ میلیارد رئال در سال عبور کرد — این رقم را پایش شرکت Brain Inteligência Estratégica برای محور BC–ایتاژای–ایتاپما گزارش کرده است. سوم، اشباع زمین در نوار اصلی ساحل، شرکتهای انبوهساز را وادار کرد رقابت را از متراژ و ارتفاع — که در بسیاری از پهنهها به سقف ضوابط شهرسازی رسیده — به سمت تمایز ناملموس منتقل کنند. برند، بردارِ طبیعیِ این جنگ تازه است.
حقبیمه چقدر آب میخورد — تجزیه ریالی بر مبنای متر مربع
اعداد مشاهدهشده در سالهای ۲۰۲۵ و ۲۰۲۶ در محور BC–ایتاژای، بازهای از ۱۲ تا ۲۲ درصد حقبیمه روی متر مربع متوسطِ مقایسهپذیر همان محله را نشان میدهند — بسته به ترکیبِ امضا و بهرهبرداری. در نقاطی نظیر پراآ براوا و کریدور مرکزیِ بالنهآریو کامبوریو، متر مربعِ عرضه برج پریمیومِ متعارف بین ۱۸ تا ۲۴ هزار رئال در نوسان است. برجهایی با امضای قوی و بهرهبرداری هتلی، از مرز ۲۸ هزار رئال بر متر مربع گذشتهاند و در موارد خاصِ نمای پیوسته به دریا، حتی از ۳۲ هزار رئال نیز بالاتر رفتهاند. فاصله این دو دنیا در طول سال ۲۰۲۵ نهتنها کم نشد، بلکه عمیقتر شد.
| طبقهبندی محصول (ساحل ایتاژای/BC در ۲۰۲۵–۲۰۲۶) | متر مربع عرضه (R$) | حقبیمه نسبت به برج متعارف | منشأ حقبیمه |
|---|---|---|---|
| برج پریمیومِ متعارف | ۱۸٫۰۰۰ تا ۲۴٫۰۰۰ | مبنا (۰٪) | موقعیت و استاندارد ساخت |
| استارکیتکت (فقط طراحی) | ۲۱٫۰۰۰ تا ۲۷٫۰۰۰ | +۱۰٪ تا +۱۴٪ | حقالزحمه دفتر و مصالح مشخصشده |
| اقامتگاه برنددار (طراحی و کیوریتوری) | ۲۴٫۰۰۰ تا ۳۰٫۰۰۰ | +۱۶٪ تا +۲۰٪ | لیسانس برند و استاندارد نازککاری |
| همبرندسازی هتلی (بهرهبرداری فعال) | ۲۷٫۰۰۰ تا ۳۳٫۰۰۰ | +۱۸٪ تا +۲۲٪ | بهرهبرداری و خدمات مکرر |
تجزیه حقبیمه، تمرینی است که سرمایهگذار را از خریدارِ احساسی جدا میکند. چهار جزء، این اختلاف را میسازند. خودِ پروژه معماری وزن نسبتاً کوچکی دارد — بین ۱ تا ۳ درصد هزینه کل ساخت، حتی با حضور دفتر خارجی. مصالح و نازککاریهای مشخصشده توسط برند، وزن بزرگتری دارند — معمولاً ۴ تا ۸ درصد — زیرا مشخصاتِ پیشنهادشده، واردات یا تأمینکنندگان داخلیِ گزیده را الزامی میسازد. سهم بخشهای مشاع و برنامه تفریحی (استخرهای متعدد، اسپا، بیچکلاب، خدمات هتلی) ۳ تا ۶ درصد دیگر را تشکیل میدهد. و در نهایت، حق لیسانس برند بهعلاوه کارمزد مدیریت بهرهبرداری در مواردی که چنین خدماتی وجود دارد، ۲ تا ۵ درصد باقیمانده را پوشش میدهد.
INCC (Índice Nacional de Custo da Construção — شاخص ملی هزینه ساختوساز برزیل، مشابه با شاخص هزینه ساخت در کشورهای دیگر) بهعنوان متغیر ریسک وارد محاسبات میشود، نه بهعنوان هزینه اعلامشده. در سمتِ ساخت، تورم بخشی اندازهگیریشده با INCC-M در ۱۲ ماه منتهی به آوریل ۲۰۲۶، طبق سری بنیاد ژتولیو وارگاس (FGV)، حدود ۶٫۸ درصد بوده است. در محصولاتی با مشخصاتِ بهشدت وابسته به واردات — مانند امضای ایتالیایی و کیوریتوری مبلمان خارجی — حساسیت به نرخ ارز این اثر را تشدید میکند. قرارداد خرید پیشفروش با اِعمال INCC در طول ساخت و نرخ ارز آزاد برای بخش نازککاری، ترکیبی است که نیازمند بندِ صریحِ سقفِ افزایش است. بدون چنین بندی، حقبیمه اعلامشده در زمان عرضه میتواند تا تحویل کلید، ۴ تا ۶ واحد درصدِ واقعی رشد کند.
برند بهلحاظ مالی چه میدهد — چهار سنجهای که اهمیت دارند
استدلال شرکت سازنده معمولاً این است که برند، جذب واحدها در زمان عرضه را شتاب میبخشد، قیمت در فروش ثانویه را حفظ میکند، نرخ خالیماندن را فشرده میسازد و کپریت (cap rate — نسبت بازده اجاره به ارزش ملک) اجاره فصلی را بالا میبرد. هر یک از این ادعاها شواهد جزئی دارد و باید با اعداد همان محله مشخص سنجیده شود، نه با میانگین ملی.
اختلاف فروش مجدد در ۳ تا ۵ سال. در مقایسههای واقعیِ اخیر در نوار مرکزیِ بالنهآریو کامبوریو، واحدهای برجهایی با امضای قوی که بین ۲۰۲۳ تا ۲۰۲۵ وارد بازار ثانویه شدند، رشد اسمی بین ۲۸ تا ۴۱ درصد نسبت به قیمت اعلامیِ زمان عرضه را تجربه کردند، در حالی که برجهای متعارفِ همبازه و همشعاع رشدی بین ۱۸ تا ۲۶ درصد را نشان دادند. اختلاف خالص — پس از کسر INCC و هزینههای معامله — حدود ۶ تا ۹ واحد درصد به نفع برج برنددار باقی ماند. این رقم تمایزی معنیدار است، اما با روایتِ «دو برابر شدن قیمت» که در ارائههای فروش طنینانداز میشود فاصله زیادی دارد.
کپریت اجاره فصلی. در این سنجه، تفاوت آشکارتر است، اما نمونهها کمشمارترند. آپارتمانهای مستقر در برجهایی با بهرهبرداری هتلیِ فعال، کپریت ناخالصِ فصلی بین ۷٫۵ تا ۱۰٫۵ درصد سالانه در فصل اوج گسترشیافته (دسامبر تا مارس بهعلاوه تعطیلات زمستانه) را تجربه میکنند، در مقابلِ ۵٫۵ تا ۷٫۵ درصدِ برجهای پریمیوم بدون بهرهبرداری. زمانی که کپریت خالص محاسبه میشود — پس از کسر کارمزد بهرهبرداری، کمیسیون، شارژ ساختمان، مالیات سالیانه (IPTU) و استهلاکِ مبلمان — این اختلاف به ۱٫۲ تا ۲٫۰ واحد درصد میرسد. هنوز مثبت و معنیدار، اما باز هم بسیار دور از «دو برابر» تبلیغشده.
نرخ خالیماندن و سرعت جذب. این داده، استوارترین بخش ماجراست. عرضههایی با همبرندسازی هتلیِ قوی در محور BC–ایتاژای، در طول ۲۰۲۴ و نیمه نخست ۲۰۲۵ بهطور میانگین ۷۰ درصد موجودی را در کمتر از ۹۰ روز پس از عرضه جذب کردند؛ این آمار را پایش انجمن ABRAINC (انجمن ملی توسعهدهندگان املاک برزیل) برای این محور ثبت کرده است. عرضههای پریمیومِ متعارف در همین بازه، بین ۳۵ تا ۵۵ درصد را جذب کردند. برای انبوهساز این یعنی کاهش هزینه مالیِ پروژه و آزاد شدنِ سریعترِ سرمایه در گردش — اثری که بهصورت جزئی به قیمتِ پایه واحد نیز منتقل میشود. برای سرمایهگذارِ کوتاهمدت، این قویترین استدلال سمتِ مثبت ماجراست.
«حقبیمه برند، یکجا و در لحظه خرید پرداخت میشود. تحویل آن اما تنها در طول هشت تا دوازده سال بهرهبرداری متحقق میگردد. کسی که آپارتمان امضاءدار میخرد، در واقع یک وعده بلندمدت را به قیمت نقد میخرد — و همین عدمتقارن، نقطه کور سرمایهگذار کمتجربه است.» — تحلیلگر صنعت ساختوساز، در گفتوگو با این گزارش
پنج تلهای که حقبیمه در آنها پایدار نمیماند
تله نخست: امضای صرفاً نما. دفتر مشهور، پوسته خارجی و لابی را طراحی میکند. بقیه ساختمان — آپارتمانها، بخشهای فنی، پارکینگ، سرویسها — مطابق استاندارد همان شرکت سازنده محلی و بدون تمایز ادامه مییابد. خریدار حقبیمه را روی کلِ متر مربع میپردازد، اما بخش «امضاءدار» کمتر از ۱۰ درصد از مساحت ساختهشده را تشکیل میدهد. پرسش آزمون: آیا دفتر معماری، دفترچه مشخصاتِ آپارتمانها را نیز امضا میکند یا فقط بخشهای مشاع را؟ اگر پاسخ «فقط بخشهای مشاع» باشد، حقبیمه منصفانه به محدوده ۴ تا ۸ درصد سقوط میکند، نه ۱۸ درصد.
تله دوم: نبودِ بهرهبرداری واقعی در محل. همبرندسازی با هتلداری که عملاً اداره میشود، نیازمند تیم دائمی در محل، قرارداد مدیریت هتلی بلندمدت و استاندارد بینالمللیِ تحت ممیزی دورهای است. در محور سانتا کاتارینا مواردی وجود دارد که «بهرهبرداری» در آن خلاصه میشود به اپلیکیشن رزرواسیون و یک پلاکِ برند روی درب ورودی. بدون تیم، بدون استاندارد، بدون ممیزی — کپریتِ بهرهبرداری هتلی هم وجود ندارد. حقبیمه ۱۸ تا ۲۲ درصدی که این محصولات میگیرند معادل واقعی ندارد و در فروش دستسوم به سمت پایین تصحیح خواهد شد.
تله سوم: تعدد بیش از حد واحدهای یکسان. برجی منفرد با ۲۴۰ آپارتمان تقریباً یکسان — همگی با مساحت برابر و نمای مشابه — اشباع برنامهریزیشده بازار ثانویه را تضمین میکند. لحظهای که سه مالک همزمان تصمیم به فروش بگیرند، قیمتِ کفِ کلِ محله سقوط میکند، زیرا آگهیها با هم رقابت میکنند. اقامتگاه برنددار، در محصولی با تنوعِ تیپولوژی محدود اما متمایز — پنتهاوس، طبقه کامل، نقشههای خانوادگی — و تعداد کل واحدهای فشرده، بهتر کار میکند.
تله چهارم: شارژ ساختمان متورم. بخشهای مشاع گسترده، برنامه هتلیِ کامل و خدمات مکرر، شارژهای ماهانهای میسازند که در برخی محصولات محور BC–ایتاژای از ۲۵ رئال بر متر مربع در ماه عبور میکنند. در یک واحد ۱۸۰ متری، این یعنی ۴٫۵۰۰ رئال ماهیانه — پیش از مالیات IPTU و پیش از نگهداری اختصاصی. این هزینه مکرر، کپریت اجاره را میبلعد و دایره خریدارانِ بالقوه در فروش ثانویه را کوچک میکند. پیش از امضا، شبیهسازی واقعبینانه شارژ در رژیمِ بهرهبرداریِ کامل را مطالبه کنید، نه برآورد خوشبینانه زمان عرضه را.
تله پنجم: لیسانس برند با مدت محدود. قراردادهای لیسانسِ برند، بهویژه با زنجیرههای هتلیِ بینالمللی، معمولاً مدت ۱۰ تا ۲۰ ساله با بندهای تمدیدِ غیرخودکار دارند. خریدار باید بداند زمانی که برند از پروژه خارج میشود، ارزش ملک چه میشود و تصمیم تمدید با چه نهادی است. اساسنامه مجمعِ مالکان باید حدِ نصابِ ویژه برای تعویض برند و قاعده انتقال را پیشبینی کرده باشد. در غیر این صورت، حقبیمه نهفته در قیمت خرید، در پایان مدت به بدهی تبدیل میشود.
چکلیست سرمایهگذار — توجیهپذیری در هفت گام
گام ۱. ثبت پروانه ساخت در اداره ثبت اسناد و املاکِ صلاحیتدار را راستیآزمایی کنید و آن را با سوابق شرکت سازنده در پایگاههای ABRAINC و Secovi-SC تطبیق دهید. تاریخچه پروژههای تحویلشده در موعد، پروژههای متوقفشده و فسخهای قرارداد، بخشاً عمومی و در دسترس استعلامِ مستقیم است. شرکت سازنده تازهوارد در محصولِ امضای قوی، علامتِ زرد است، نه قرمز — اما تضمین مکمل میطلبد.
گام ۲. متن کاملِ قرارداد لیسانسِ برند را — نه خلاصه تبلیغاتی آن را — درخواست و مطالعه کنید. مدت قرارداد، حقالامتیاز، استاندارد الزامی، شرایط فسخ، توالی در صورت تغییر سهامداران لیسانسدهنده. اگر شرکت سازنده از ارائه این مدارک به خریدار پیشقرارداد امتناع کند، علامت فیالبداهه قرمز است.
گام ۳. مقایسهها را در شعاع ۵۰۰ متری گردآوری کنید: قیمت میانگین متر مربع را از FipeZap با سری ماهانه ۲۴ ماهه استخراج کنید و معاملات ثبتشده را از Secovi-SC بگیرید. آن را با آگهیهای فعالِ واحدهای ثانویه در برجهای همبرند تطبیق دهید. اگر برجِ امضاءدار، پیشاپیش واحدهای ثانویهاش با قیمتی پایینتر از قیمتِ موجودیِ باقیمانده عرضه آگهی شده باشند، حقبیمه در حال تصحیح است.
گام ۴. خروج را در سه سناریو شبیهسازی کنید. فروش مجدد در ۳۶ ماهِ پس از تحویل با VGV بازار و اِعمال INCC در طول ساخت. درآمد فصلی برای ۶۰ ماه با کسر تمامی هزینهها. ترکیبی — اجاره فصلی ۲۴ ماه، فروش در ماه ۳۶ام. کپریت هدف برای واجدِشرایط دانستن سرمایهگذاری در محور BC–ایتاژای در ۲۰۲۶ بهعنوان جذاب: ۵٫۵ درصد خالص برای پروفایل درآمدی، ۹ درصد اسمیِ سالانهشده برای پروفایل فروش مجدد.
گام ۵. استرستست با Selic (نرخ بهره پایه برزیل که توسط بانک مرکزی تعیین میشود و معادلِ نرخ سیاستی Fed یا ECB در بازار توسعهیافته است) در ۱۶ درصد و IPCA (شاخص قیمت مصرفکننده برزیل) در ۷ درصد. هر دو سناریو در افقِ ساختِ ۳۶ تا ۴۸ ماهه محتملاند. تحت این فرضها، نرخ بازده داخلیِ واقعی پروژه چقدر است؟ اگر TIR واقعی به نزدیکی بازده اوراق با درآمد ثابتِ بلندمدت سقوط کند، حقبیمه برند خود را نمیپردازد — صرفاً هزینه فرصت را جذب میکند.
گام ۶. قرارداد را از منظرِ تهاتر بسنجید. در برخی عرضههای این محور، انبوهساز تهاترِ مالی با آورده زمین یا ملکِ دیگر را میپذیرد. مهندسی مالیاتیِ این ساختار، TIR خالص را بهطور کامل تغییر میدهد و نیازمند تحلیل حسابداریِ اختصاصی پیش از امضاست.
گام ۷. واجد شرایط بودن تأمین مالی برای خریدار خارجی را در صورت کاربرد، تأیید کنید. بانکهای برزیلی تأمین مالیِ غیرمقیمان را در شرایط مشخص میپذیرند — اثبات درآمد در خارج، حساب CDE (Conta de Domiciliado no Exterior — حساب ویژه خارجیمقیم در بانکهای برزیل) و تضمین مکمل. محصول برنددارِ گرانقیمت، از ۲۰۲۳ به این سو، نسبتِ معنیداری از خریدارِ خارجی در محور سانتا کاتارینا را به خود اختصاص داده — بهویژه آرژانتینی، اروگوئهای و پاراگوئهای. درکِ مجموعه خریداران در زمانِ خروج، به کالیبرهکردنِ نقدشوندگی کمک میکند.
زاویه محلی — ایتاژای، BC و ایتاپما در ۲۰۲۶
پایپلاینِ محور برای دوره ۲۰۲۶ تا ۲۰۲۸ توسط Brain و CBIC (اتاق صنفی صنعت ساختوساز برزیل) با دقتی منطقی نقشهبرداری شده است. ایتاژای بزرگترین گسترش نسبی را در اختیار دارد، با پراآ براوا و کابهسوداس بهعنوان جذبکننده بیشتر عرضههای امضاءدار. بالنهآریو کامبوریو رهبر بلامنازعِ تیکت میانگین است، اما تحت فشارِ صعودیِ قیمت زمین و کمبود قطعات با نمای دریا قرار دارد. ایتاپما در حجم رشد میکند و هنوز حقبیمه نسبیِ کمتری ارائه میدهد — این میتواند فرصت باشد یا نشانهای از بازارِ نابالغ، بسته به اینکه از کدام نوار صحبت میکنیم.
تقاضای خارجی، یک متغیر ساختاری است. آرژانتین و اروگوئه در ۲۰۲۵ بخش معنیداری از فروش واحدهای بالای ۳ میلیون رئال در این محور را جذب کردند؛ این آمار را گزارشهای مشاوران منطقهایِ عضو Secovi-SC پایش کردهاند. ترکیبِ دلارِ نسبتاً قویِ آمریکا، بیثباتی سیاسی در حاشیه رودخانه دو پلاتا و زیرساخت فرودگاهی منطقهای — مهمترین آن، فرودگاه بینالمللی ناوگانتس در نزدیکی ایتاژای — این تقاضا را تغذیه میکند. برای ۲۰۲۶، انتظار، تداومِ این جریان است، هرچند با نوسانِ فصلی.
اشباع به تفکیک نوار. پراآ براوا هنوز جذب سالم و عرضههای اندکی در سال دارد — کمبودِ نسبیِ زمین، قیمت را محافظت میکند. نوار مرکزی بالنهآریو کامبوریو میان آونیدا آتلانتیکا و خیابان دوم، نزدیک سقف ضوابط شهرسازی و سقفِ تقاضا عمل میکند؛ عرضههای جدیدِ امضاءدار باید تمایز بسیار قوی داشته باشند تا حقبیمه افزوده را توجیه کنند. پراآ دوس آمورِس و نوار شمالی BC، با پایپلاینِ سنگین، نیازمند احتیاط بیشترند: برج امضاءدار در این پهنهها که حقبیمه بالای ۱۵ درصد میگیرد، احتمالاً ارزشگذاریای را پیشخور میکند که هنوز در موجودی ثانویه تأیید نشده است.
پیشنهاد بر اساس پروفایل. برای ساکن استفادهکننده شخصی با حساسیت پایین به نقدشوندگی، اقامتگاه برنددار با بهرهبرداری هتلیِ فعال، معادلِ واقعی در خدمات ارائه میکند. حقبیمه بهعنوان هزینه کیفیتِ زندگی توجیه میشود، نه بهعنوان سرمایهگذاری. برای پروفایل درآمد فصلی، معادله تنها در محصولِ دارای بهرهبرداری واقعی و در نواری با تقاضای اثباتشده بسته میشود — پراآ براوا و نوار مرکزی BC واجد شرایطاند، نوارهای جدیدتر تخفیف در قیمت خرید میطلبند. برای پروفایل فروش مجدد در ۳۶ تا ۴۸ ماه، شرطبندی بر روی محصولِ استارکیتکت با کمبود عرضه در همان نوار است، نه بر روی اقامتگاهِ برنددارِ پراکنده در برجِ منفرد با تعداد زیاد واحد.
جمعبندی — حقبیمه وجود دارد، اما یکدست نیست
اختلافِ ۱۲ تا ۲۲ درصدی که معماری امضا شده روی متر مربعِ متعارفِ سواحل سانتا کاتارینا تحمیل میکند، واقعی و در معاملات مستند شده است. اما پرسشِ بازدهی به چهار پرسشِ کوچکتر تجزیه میشود. چهکسی امضا میکند، و در چه عمقی. چهکسی بهرهبرداری میکند، و با چه قراردادی. اشباعِ نوار مشخص چه میزان است. و افقِ خروج چقدر است. زمانی که این چهار پاسخ همراستا میشوند، حقبیمه با حاشیه پرداخت میشود و محصول، TIR واقعی بالاتر از اوراق درآمد ثابتِ بلندمدت را در دو چرخه اقتصادکلانِ محتملِ دوره ۲۰۲۶ تا ۲۰۳۰ تحویل میدهد. زمانی که یکی از این چهار پاسخ سقوط میکند — امضای صرفاً نما، بهرهبرداری ناموجود، نوار اشباعشده یا خروجِ تنگ — حقبیمه به بدهیِ نهفته در قیمتِ خرید بدل میشود.
محور BC–ایتاژای–ایتاپما در ۳۶ ماه آینده، اقامتگاههای برنددارِ بیشتری از کل دهه قبل تحویل خواهد داد. سرمایهگذاری که اکنون وارد میشود، به چکلیست بالا بسیار بیش از مواد بازاریابی نیاز خواهد داشت. کسانی که تمایل دارند چرخه را با خوانش تحلیلی هفتگی دنبال کنند — اعداد FipeZap، عرضههای تازه محور، خوانش Selic و INCC با اِعمال بر بخش — میتوانند تحلیل پورتال SIDE Empreendimentos را دنبال کنند. در سال ۲۰۲۶، این همچنان سریعترین راه تفکیکِ حقبیمهای است که خود را میپردازد از حقبیمهای که صرفاً روایت را قیمت میگذارد.