イタジャイのブランデッドレジデンス:22%プレミアムは見合うか
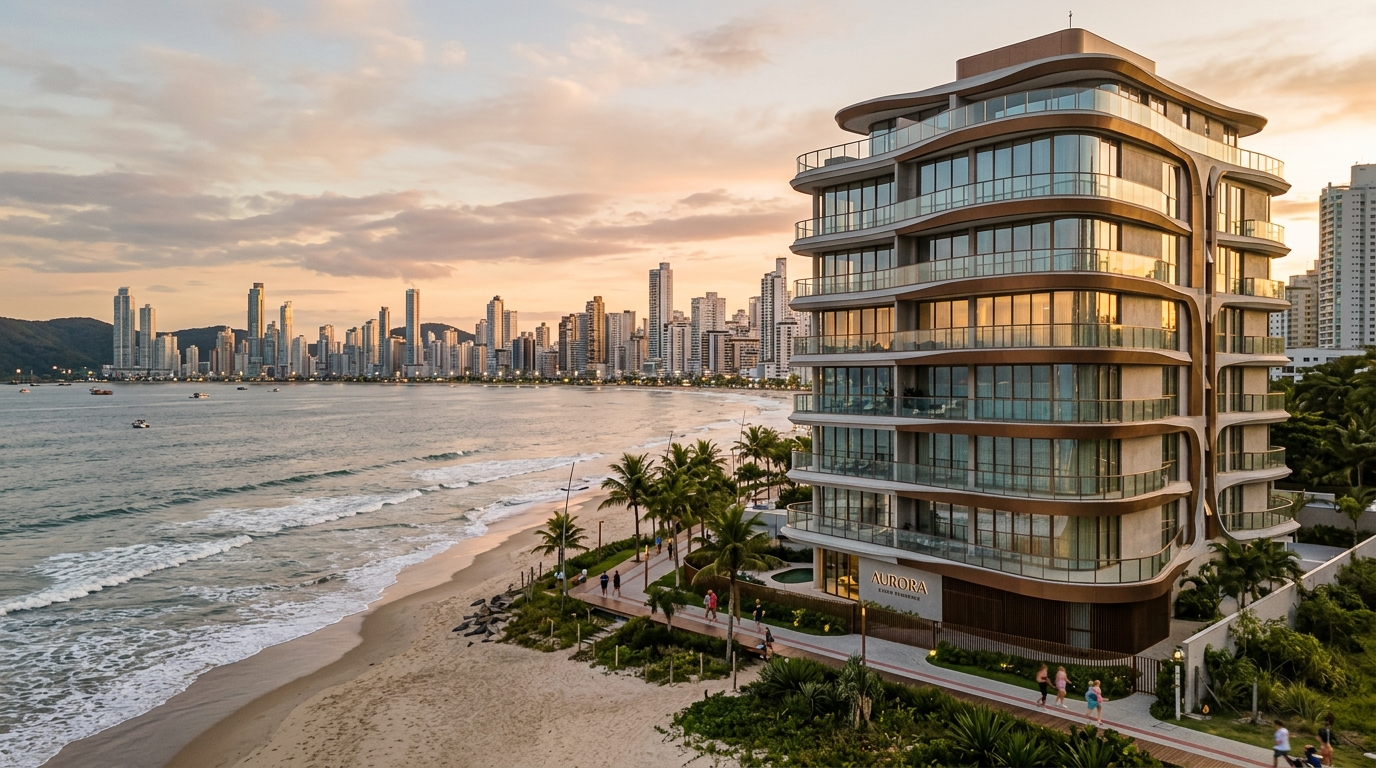
2026年5月、サンタカタリーナ州イタジャイのプライア・ブラバ地区で、イタリアの著名建築事務所が手がけた高層タワーの180平米ユニットが410万レアル(およそ12億3千万円相当)で成約した。同じ通り筋から二街区先に立つ通常仕様のプレミアム・タワーと比べると、平米単価で約19%高い水準である。Secovi-SC(サンタカタリーナ州不動産業者組合)に所属する仲介業者の間で共有された取引データが示す数字だ。投資判断の本質を決める問いは「その建築が美しいかどうか」ではない。周辺の平米単価に対して「ブランド」が上乗せする12〜22%のプレミアムが、出口戦略の時点までに測定可能なリターンへ変換されるのか、それとも国内不動産価格指数FipeZap(フィペザップ)の最初の調整局面で蒸発してしまうのか——ここに尽きる。
サンタカタリーナ州の北部沿岸は、過去三年でブラジル国内における「デベロッパー×グローバル・デザイン/ホスピタリティ・ブランド」協業の最大のショーケースとなった。イタジャイ、バルネアリオ・カンボリウ、イタペマの三都市が、いまや海岸線1キロメートルあたりのブランデッド・レジデンス密度で全国最多を記録している。サンパウロやリオデジャネイロの伝統的高級住宅地区をも上回る。需要に裏付けはある。だが、上乗せされたプレミアムが提供価値に見合わなくなりつつあるゾーンもまた、確実に存在する。本稿はその両面を解剖する。日本円ベースで意思決定する読者にとっては、ブラジル不動産特有の用語と慣行を国際投資家の視点から解説する補助線を、要所要所に添えた構成とした。最終的な判断は、現地の信頼できる弁護士、税理士、そして独立系の不動産アナリストとの協働によってのみ十全になる。本稿はその対話の出発点を提供することを目的とする。なお本稿の数値はすべて公開情報および取材時点で入手可能な業界モニタリングに依拠しており、特定物件の購入勧誘や金融商品の推奨ではない点を明記しておく。
「サイン入り建築」とは何か——なぜサンタカタリーナ沿岸が実験場になったのか
「サイン入り建築」(arquitetura assinada)は包括的な用語であり、その下には経済構造の異なる三つのモデルが収まっている。第一はスターアーキテクト型。国際的な著名設計事務所を建築設計および共用部インテリアの一部に起用する形式である。第二は純粋なブランデッド・レジデンス。ブランドが名称、仕上げ仕様、場合によっては運営とサービスをライセンス供与する。第三はラグジュアリー・ホテルとの共同ブランディング。ホテル運営会社が共用部を運営し、入居者にホテル並みのサービスを提供する。
サンタカタリーナ州のパイプラインに登場してきた主要ブランドを並べると、それぞれの位置づけが明確になる。ピニンファリーナはブラジル国内で10年以上設計を手がけ、イタリア工業デザインの美学を住居タワーに移植してきた。Yoo(ジョン・ヒッチコックス創業)はインテリア・デザインと家具キュレーションを世界的水準で供給する。ファザーノはブラジル国内発の高級ホテル・チェーンとの共同ブランディング事例で、運営サービスまで踏み込む。三者の請求するプレミアムは異なるし、提供する運営面の対価もそれぞれ異なる。これらを一括りに扱うのが買い手の犯す最初の誤りである。
なぜサンタカタリーナ沿岸が実験場になったのか。三つの要因が重なった。まず2021〜2024年のサイクルで、サンパウロ州およびリオグランデ・ド・スル州からのプレミアム第二居住需要がインフレ率を超えるペースで上昇した。次にバルネアリオ・カンボリウとイタジャイ周辺のVGV(Valor Geral de Vendas=販売総額。事業全体の総売上見込み)は、2024年に年間120億レアル(約3,600億円)を突破した。Brain Inteligência Estratégica社のBC・イタジャイ・イタペマ軸モニタリングが示す数字である。そして主要ビーチフロントの土地飽和が、デベロッパーをして従来の競争軸——延床面積と高さ——から離脱させた。後者は既に複数地区で規制上限に達している。代わりに浮上したのが、ブランドという無形の差別化要因をめぐる競争である。
プレミアムの正体——平米単価のレアル建て分解
2025〜2026年のバルネアリオ・カンボリウ/イタジャイ軸で観測されたプレミアムは、可比較対象の周辺平均平米単価に対して12〜22%の範囲である。「サイン」と「運営」の組み合わせ次第で変動する。プライア・ブラバやバルネアリオ・カンボリウ中心地区では、通常仕様のプレミアム・タワーの平米単価が1万8千〜2万4千レアル(およそ54万〜72万円相当)。強いサインと積極的なホテル運営を備えたタワーは2万8千レアル/平米を突破し、フロント・オーシャンビューを連続的に持つ例外的物件では3万2千レアル/平米を超えた。両者の距離は2025年を通じて広がる方向にあり、縮まっていない。
| 商品分類(イタジャイ/BC沿岸2025-2026) | 平米単価(レアル) | 通常タワーに対するプレミアム | プレミアムの源泉 |
|---|---|---|---|
| 通常仕様プレミアム・タワー | R$ 18,000〜24,000 | 基準(0%) | 立地・建築水準 |
| スターアーキテクト(設計のみ) | R$ 21,000〜27,000 | +10〜14% | 設計料・指定材料 |
| ブランデッド・レジデンス(デザイン+家具キュレーション) | R$ 24,000〜30,000 | +16〜20% | ライセンス料・仕上げ水準 |
| ホテル共同ブランディング(運営付き) | R$ 27,000〜33,000 | +18〜22% | 運営・継続的サービス |
プレミアムを分解する作業は、投資家と感情買いの買い手を分かつ核心である。スプレッドは四つの構成要素から成る。まず建築設計それ自体の負担は意外と小さい。海外事務所を起用しても、工事原価全体に対しては1〜3%程度に収まる。ブランドが指定する材料・仕上げの負担はそれより重く、4〜8%が一般的だ。なぜなら仕様書が輸入材または指定国内サプライヤーの利用を強制するためである。共用部とアメニティ・プログラムは別に3〜6%を占める。特に複数プール、スパ、ビーチクラブ、あるいはホテルサービスが入る場合だ。そしてブランド・ライセンス料に、運営会社の管理料を加えた合計が2〜5%を占める。
INCC(Índice Nacional de Custo da Construção=全国建設費指数。月次でFGV財団が公表)は、宣言された費用ではなくリスク変数として作用する。2026年4月までの12カ月間で、INCC-Mの建設業セクターインフレ率は約6.8%。FGV系列のデータである。輸入仕様の比重が高い物件——例えばイタリア人設計士の起用と海外家具キュレーションが組み合わさるケース——では為替感応度がこの効果を増幅する。「プランタ販売(着工前販売)契約で、施工期間中はINCC連動補正、内装パートでは為替自由」という組み合わせは、明示的な上限条項が必要だ。さもなくば、ローンチ時に提示されたプレミアムは、鍵引き渡しの時点で実質4〜6ポイント上昇しうる。
ブランドが財務的に提供するもの——意味ある四つの指標
デベロッパー側の論理は概ね一致している——ブランドはローンチの売れ行きを加速し、再販価格を支え、空室を圧縮し、短期賃貸のキャップレート(実質利回り)を押し上げる。このそれぞれの主張に部分的な実証はあるが、全国平均ではなく、当該地区固有の数値で検証する必要がある。
再販スプレッド(3〜5年)。バルネアリオ・カンボリウ中心海岸の最近の比較対象データでは、強いサインを持つタワーから2023〜2025年に二次流通市場へ流れた物件は、ローンチ時の表向き価格に対して28〜41%の名目上昇を示した。同期間、同半径の通常タワーは18〜26%にとどまった。INCCと取引コストを差し引いた純スプレッドはサイン入りタワーに有利な6〜9ポイントである。意味ある差分ではあるが、営業資料で語られる「価格は倍になる」というナラティブとはほど遠い。
短期賃貸キャップレート。差はより明確だが、サンプル数は少ない。ホテル運営付きタワーの物件は、繁忙期延長期間(12〜3月と冬の連休)における総キャップレートが年7.5〜10.5%。運営なしのプレミアム・タワーは5.5〜7.5%である。運営手数料、仲介料、管理費、IPTU(都市建物固定資産税)、家具減価を差し引いた純キャップレートで比較すると、差は1.2〜2.0ポイントに縮まる。依然プラスで意味ある差ではあるが、宣伝される「倍」とは別物である。
空室率と販売スピード。最も一貫している指標である。BC・イタジャイ軸で強いホテル共同ブランディングを持つローンチは、2024年から2025年上半期にかけて、ローンチ後90日以内に在庫の平均70%を消化した。ABRAINC(ブラジル不動産デベロッパー協会)の同軸モニタリングが示す数字である。通常プレミアム・ローンチは同期間で35〜55%にとどまる。デベロッパーにとっては施工資金コストを削減し、運転資本回転を早める効果がある。この効果は当初単価へ部分的に転嫁される。短期出口を狙う投資家にとっては、肯定側で最も強力な論拠である。
「ブランド・プレミアムは契約時に全額前払いで請求される。だが、その実現は8年から12年に及ぶ運営期間を通じて初めて顕在化する。サイン入り住居を購入する人は、長期にわたる約束を即金価格で買っているのだ。この非対称性こそ、経験の浅い投資家が見落とす盲点である」——本稿取材に応じた不動産開発アナリスト
プレミアムが支えきれない五つの落とし穴
第一の落とし穴は「外装だけのサイン」である。著名事務所が外殻とロビーを設計する。それ以外——住戸内部、機械室、駐車場、サービス・エリア——は地元施工業者の通常仕様のまま、差別化されない。買い手はサイン分のプレミアムを延床全体に対して支払うが、「サイン入り部分」は実際には建築面積の10%未満にすぎない。テスト用の質問はこうだ——その建築事務所は住戸のスペック書(memorial descritivo)まで署名するのか、それとも共用部だけか。答えが「共用部のみ」なら、正当なプレミアムは18%ではなく4〜8%のレンジに下がる。
第二は「現地運営の不在」。実際に運営するホテル共同ブランディングは、現地常駐スタッフ、長期ホテル管理契約、定期的に監査される国際水準を必要とする。サンタカタリーナ州内には「運営」が予約アプリと門柱のロゴだけに終わっている事例がある。スタッフなし、水準なし、監査なし——つまりホテル運営に基づくキャップレートも存在しない。こうした商品が請求する18〜22%のプレミアムは実質的な対価を欠き、三次流通から下方修正される傾向にある。
第三は「同質ユニットの過多」。240戸の住戸がほぼ同じ面積、同じビューを共有する単独タワーは、二次流通市場の飽和をプログラムに組み込んでいるに等しい。三人のオーナーが同時に売却を決めた瞬間、広告が互いに競合し、地区全体の最低価格が下落する。ブランデッド・レジデンスは、よく差別化された少数のタイポロジー(ペントハウス、ワンフロア住戸、ファミリープラン)に集中し、総戸数を抑えた縦型商品でこそ機能する。
第四は「膨張した管理費」。広大な共用部、フルセットのホテル・プログラム、継続的サービスは月額管理費を膨らませる。BC・イタジャイ軸の一部商品では平米当たり月25レアル(約750円相当)を超える。180平米のユニットなら月4,500レアル(およそ13万5千円)になる。IPTUを除外し、専有部の維持費を除外した数字である。この継続的コストは賃貸キャップレートを食い、再販時の購入層の母集団を狭める。契約前に、楽観的なローンチ時試算ではなく、運営フル稼働時の現実的な管理費シミュレーションを要求すべきである。
第五は「期間限定のブランド・ライセンス」。ブランド・ライセンス契約、特に国際ホテル・チェーンとのそれは10〜20年の有効期間と、自動更新でない更新条項を伴うのが通例である。買い手は、ブランドが事業から離脱した時点で物件価値に何が起きるのか、誰が更新を決定するのかを理解しなければならない。管理組合規約はブランド変更について特別決議定足数と移行ルールを定める必要がある。これがなければ、取得価格に織り込まれたプレミアムは期間満了時に負債へ転化する。
投資家のチェックリスト——7段階のデューデリジェンス
ステップ1。物件所在地の登記所におけるインコルポラサオン(incorporação=事業登録)を確認し、ABRAINCおよびSecovi-SCのデベロッパー登録と照合する。納期通り引き渡された工事歴、停止工事歴、契約解除(distratos)の履歴は、一部公開情報であり、直接照会でも入手可能である。サイン強度の高い商品で初めてデベロッパーを名乗る事業者は、赤信号ではないが黄色信号であり、追加の保証が必要となる。
ステップ2。ブランド・ライセンス契約は要約資料ではなく原文を入手して読む。期間、ロイヤルティ、要求水準、解除条件、ブランド供与会社の経営支配が変動した場合の承継条項。買い手から事前にこの書類提供を求められて拒むデベロッパーは、それ自体が赤信号である。
ステップ3。半径500メートル圏内の比較対象物件をFipeZap(月次の平米単価系列を24カ月分)およびSecovi-SCの登録取引情報で抽出する。類似ブランド・タワーの二次流通中の物件広告と突き合わせる。サイン入りタワーが、残売り出し中物件のローンチ価格より安く二次市場で広告されている場合、プレミアムは既に修正局面に入っている。
ステップ4。出口を三シナリオでシミュレーションする。鍵受け取り後36カ月時点での再販——市場VGVと施工期間中のINCC補正を反映。60カ月分の短期賃貸収益——全コストを差し引いた純額。ハイブリッド型——24カ月の短期賃貸後、36カ月時点で再販。2026年のBC・イタジャイ軸で投資価値を魅力的と判定するキャップレート閾値は、収益重視プロフィールで純利回り5.5%、再販重視プロフィールで年率名目9%。
ステップ5。Selic金利(Sistema Especial de Liquidação e de Custódia=ブラジル中央銀行が決定する政策金利)16%、IPCA(消費者物価指数)7%でのストレステストを実施する。36〜48カ月の施工期間内にどちらも起こり得るシナリオである。これらの前提のもとで案件の実質IRR(内部収益率)はいくらか。長期ポストフィクサド固定収益(インフレ連動債等)の利回りに近づくなら、ブランド・プレミアムは支払われていない——機会費用を吸収しているだけである。
ステップ6。物々交換型契約(permuta)の観点から契約を評価する。一部のローンチでは、土地または別物件を頭金として組み込むペルムタ・フィナンセイラを受け付ける。この構造の税務エンジニアリングは純IRRを根本的に変える。契約前の専門会計士による分析に値する。
ステップ7。該当する場合、外国人購入者の融資適格性を確認する。ブラジルの銀行は、非居住者向け融資を特定条件——海外所得証明、CDE口座(非居住者向けレアル建口座)、追加担保——のもとで受け付けている。2023年以降、サンタカタリーナ州沿岸の高額ブランデッド商品では、外国人購入比率が無視できない水準にある。特にアルゼンチン人、ウルグアイ人、パラグアイ人。出口時の購入者プールを理解することは、流動性のキャリブレーションに直結する。
ローカル視点——2026年のイタジャイ、BC、イタペマ
同軸の2026〜2028年パイプラインは、BrainおよびCBIC(ブラジル建設業全国連合)によって相応の精度で把握されている。イタジャイは比例ベースで最大の拡張を担い、プライア・ブラバとカベスーダス(Cabeçudas)地区がサイン入りローンチの大半を吸収する。バルネアリオ・カンボリウは依然、平均成約価格で首位を保つが、土地コスト上昇とフロント区画希少化のプレッシャーが増している。イタペマは出来高で成長しており、相対プレミアムはまだ低位にある——この点はチャンスとも未成熟市場のサインとも読める。区画次第である。
外国人需要は構造変数である。2025年、Secovi-SCに所属する地域仲介業者のモニタリングによれば、アルゼンチンとウルグアイの居住者は同軸における300万レアル超物件の販売の相当部分を占めた。比較的強い米ドル、ラ・プラタ流域の政治不安、地域空港インフラの組み合わせがこの需要を支えている。2026年に向けて、四半期単位の変動はあるとしても流入は維持される見通しである。
区画別の飽和状況。プライア・ブラバは依然として健全な吸収を示し、年間ローンチ数は限定的である——土地の相対希少性が価格を保護している。バルネアリオ・カンボリウ中心海岸、特にアトランチカ大通りから二街区目までの帯は、規制上限と需要上限の双方に近い水準で稼働している。新規のサイン入りローンチには、追加プレミアムを正当化する強力な差別化が必要となる。プライア・ドス・アモーレスおよびBC北部地区は依然として重いパイプラインを抱えており、慎重な評価が必要である。これらの区画で15%超のプレミアムを請求するサイン入りタワーは、二次流通市場でまだ確認されていない値上がりを先取りしている可能性が高い。
投資プロフィール別の推奨。流動性感応度の低い自己居住目的の購入者にとって、運営付きブランデッド・レジデンスはサービス面で実質的な対価を提供する。プレミアムは投資ではなく居住品質コストとして正当化される。短期賃貸収益プロフィールの場合、方程式が成立するのは、実運営を伴う商品で、かつ需要が確認された区画——プライア・ブラバ、BC中心海岸が該当する。新興区画では取得時の値引きを要求すべきである。36〜48カ月再販プロフィールの場合、賭けはスターアーキテクト型の希少供給商品にある。多戸数単独タワーに分散投入されたブランデッド・レジデンスではない。
現地視察で確認すべき項目——リモート投資家の落とし穴
サンタカタリーナ州沿岸の物件は、海外投資家がオンライン資料と動画ツアーだけで購入判断を下すケースが増えている。だが、サイン入り建築の真価は紙の上では検証できない要素に宿る。最低でも一度、できれば二度の現地視察を契約前に確保すべきである。視察時に確認する項目は、営業担当者が積極的に案内する展示モデルルームではなく、施工現場および周辺環境にこそ集中させる必要がある。
施工現場では、躯体の鉄筋仕様、コンクリート強度試験記録、防水処理の二次検査記録を要求する。ブラジル沿岸特有の塩害は、海岸線から500メートル以内の高層タワーの躯体寿命を平均20年短縮する要因として知られている。サイン入り商品が請求するプレミアムは、こうした塩害対策の追加コストを真に反映しているか、それとも見た目だけのものか——施工現場の検査記録が答えを提供する。同時に、施工監理者の常駐体制、安全記録、納期遵守履歴を現場担当に直接尋ねる。デベロッパーが事前に磨いた営業フロアでは得られない情報がここにある。
周辺環境では、海岸線への徒歩アクセスの実体、深夜の騒音水準、年末年始の交通渋滞状況を確認する。プライア・ブラバの一部区画は、海岸まで直線距離200メートルでも、急な坂道とサンセット時の渋滞により実質徒歩15分を要するケースがある。ブランデッド・レジデンスの宣伝資料では強調されないこの種の摩擦は、賃貸物件としての魅力と再販価値の両方に長期的影響を及ぼす。視察のタイミングは、できれば1月中旬の繁忙期ピークと、6月の閑散期の両方を経験することが望ましい。両極を見ない投資家は、年間平均ではなく一時点のスナップショットで判断していることになる。
マクロ背景——2026年のブラジル金利環境とアセットクラスとしての位置づけ
サイン入り建築のプレミアムを投資判断として評価するには、ブラジル国内のリスクフリー利回りとの比較が不可欠である。Selic(基本金利)が二桁台後半で推移する局面では、長期ポストフィクサド(インフレ連動)債券だけでも実質年利回り6〜7%を提示する。この水準と競争するには、不動産投資の実質IRRが安全資産に対して400ベーシスポイント以上の上乗せを生まなければ、投資のリスク調整後リターンは正当化されない。レバレッジを使わない取引で、サイン入りタワーの実質IRRが安全資産プラス2〜3ポイントに留まる場合、プレミアムの大部分は事実上「機会費用の食い込み」となっている。
逆に、Selicが金融緩和サイクルで一桁台へ低下する局面では、不動産プレミアムの相対的魅力は急上昇する。固定収益が縮小すれば、ブランデッド・レジデンスの賃貸キャップレートが提示する5.5%純利回りは、突如としてリスク調整後でも極めて競争的な水準に化ける。問題は、Selic水準が施工期間中の36〜48カ月でどのように動くかを誰も確実に予想できないことである。だからこそ前出のステップ5——金利と物価のストレステスト——は、楽観的な営業シナリオで投資判断するリスクを軽減する装置になる。
アセットクラスとしての比較も意味がある。日本国内のリゾート地(軽井沢、ニセコ、京都北部)におけるブランデッド・レジデンスとサンタカタリーナ沿岸の商品を直接比較するのは無理がある——通貨、需要構造、規制環境が全く異なる。だが、共通する経済論理はある。すなわち、土地希少性が高く、規制が新規供給を制約し、ブランド運営が運用品質を保証する場所では、長期にわたるプレミアムが持続する傾向にある、という論理である。サンタカタリーナ州沿岸のプライア・ブラバとバルネアリオ・カンボリウ中心海岸は、この三条件を備えた数少ない地区に該当する。ブラジル国内市場全体ではなく、これら特定区画を国際的なリゾート不動産の文脈で評価するアプローチが、過小評価される機会と過大評価されるリスクの両方を識別する助けとなる。
国際投資家のための補論——通貨、税務、出口流動性
ブラジル沿岸不動産への投資を検討する非居住投資家にとって、レアルでの平米単価とプレミアムの議論はあくまで第一層にすぎない。第二層には、為替リスク、源泉徴収、本国への送金経路という三つの実務論点が控えている。これらを軽視すると、計算上のIRRと手元に残る現金収益の間に5〜8ポイントの隔たりが生じうる。
為替面では、ブラジル・レアルの長期トレンドが投資判断を左右する。施工期間中の数年間にレアルが対円・対米ドルで弱含めば、外貨建てでの取得コストは下がり、入居時点での評価益が積み上がる。逆にレアル高に振れれば、想定リターンは目減りする。実務的には、施工期間中の支払いをドル建てもしくは円建てで段階的にヘッジする戦略——年単位のフォワード取引、もしくは取得金額に見合うブラジル国債ポジションでの自然ヘッジ——が検討対象になる。何もしないという選択は、それ自体が為替への裸ポジションを取る選択である点を意識すべきだ。
税務面では、ブラジル国内における譲渡所得税(ganho de capital)の扱いが鍵となる。非居住者の不動産売却益には、レアル建ての譲渡益に対して15〜22.5%の累進税率が課される。この税は売却時に源泉徴収される構造であり、買い手側の代理人が源泉する。本国(日本含む)の居住国側で同所得が二重に課税されるかどうかは、租税条約の有無と適用条項に依存する。ブラジルと日本の間には包括的租税条約があり、外国税額控除の枠組みで二重課税は概ね回避できる。だが、控除限度額の計算は売却年の総所得と分離されないため、税理士の事前検証が望ましい。
送金経路では、CDE口座(Conta de Domiciliado no Exterior=非居住者向けレアル口座)を経由した本国送金が標準となる。物件取得時にこの口座を通じて入金された資金は、売却時に同口座経由で送金可能であり、為替認可は自動化されている。逆に、現地知人名義や代理人経由など非公式ルートで取得資金を入れた場合、売却時の本国送金で承認遅延・否認リスクが発生する。投資の入口における口座構造の選択が、出口における流動性そのものを規定する。
出口流動性の観点では、ブランデッド・レジデンスの買い手プールが他のセグメントより国際化している事実は、流動性ヘッジとして作用する。アルゼンチン、ウルグアイ、パラグアイの買い手が当該軸の300万レアル超物件で活発である状況は2023年から継続しており、同軸の二次流通市場が国内ブラジル経済の単一サイクルにのみ連動しない構造になっている。日本円ベースの投資家から見れば、ブラジル景気の悪化局面においても、ラ・プラタ流域諸国のドル化需要が出口を支える可能性がある——逆もまた然りである。
結論——プレミアムは存在する。だが一様ではない
サンタカタリーナ州沿岸でサイン入り建築が通常平米単価に乗せる12〜22%のスプレッドは実在し、取引記録に裏付けられている。リターンの問いは、より小さな四つの問いに分解される。誰が、どの深さで設計に署名するか。誰が、どのような契約で運営するか。当該区画の飽和度はどうか。出口の時間軸はどのような長さか。四つの答えが揃ったとき、プレミアムは余裕をもって回収され、商品は2026〜2030年に想定される二つのマクロサイクルのいずれにおいても、長期固定収益を上回る実質IRRを生み出す。四つのうち一つでも崩れれば——外装だけのサイン、運営の不在、区画飽和、出口の窮屈さ——プレミアムは取得価格に埋め込まれた負債へ転化する。
BC・イタジャイ・イタペマ軸は、今後36カ月で過去10年間の累計を上回るブランデッド・レジデンスを引き渡す予定である。いま参入する投資家には、マーケティング資料よりも上記チェックリストが必要となる。とりわけ、日本円ベースの投資家にとっては、レアル建てプレミアムの議論に通貨ヘッジ戦略、税務構造、本国送金経路の三層が重なる。これらを統合的に評価できる助言者なしに、海岸線の魅力だけを根拠に踏み込むのは、過去のサイクルが繰り返し示してきた最も古典的な失敗パターンである。
FipeZapの数値、同軸の新規ローンチ、Selic(政策金利)とINCC(建設費指数)の動向を分野別の視点で週次に追いたい読者は、SIDE Empreendimentos ポータルの分析を購読することができる。市場のサイクル上、現時点はブランデッド・レジデンスの供給ピーク前夜にあたり、向こう12カ月の動向は今後5年間の価格構造を決定づける。2026年においても、自立したプレミアムと、単なるナラティブの値付けにすぎないプレミアムを最速で見分ける手段であり続けている。