Arquitectura de autor en Itajaí: ¿paga la prima del 22%?
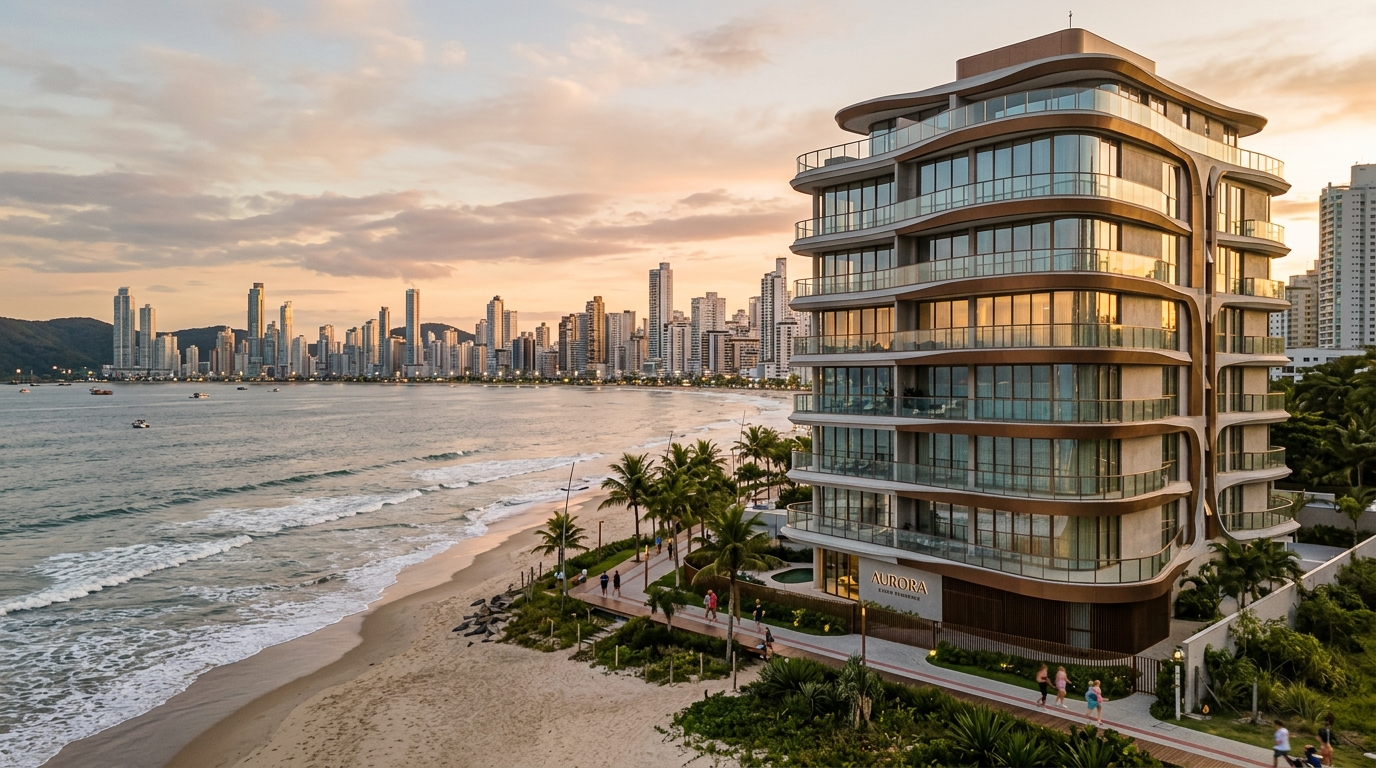
En mayo de 2026, una unidad de 180 m² en una torre con firma italiana en Praia Brava se vendió por R$ 4,1 millones — cerca de un 19% por encima del m² medio de las torres convencionales situadas a dos cuadras, según un relevamiento que circula entre corredores asociados al Secovi-SC (el sindicato del sector inmobiliario de Santa Catarina). La pregunta que define la tesis del inversor no es si la obra es bonita. Es si ese diferencial del 12% al 22% que cobra la "firma" sobre el m² del entorno se convierte en un retorno mensurable hasta la salida — o si se evapora en el primer ciclo bajista del FipeZap (el índice mensual brasileño de precios inmobiliarios, comparable a un house price index).
El litoral norte de Santa Catarina se ha convertido, en los últimos tres años, en el escaparate brasileño del co-branding entre la promoción inmobiliaria y las marcas globales de diseño y hotelería. Itajaí, Balneário Camboriú e Itapema concentran hoy la mayor densidad de "branded residences" del país por kilómetro de costa, por delante incluso de tramos consagrados de São Paulo y Río de Janeiro. El movimiento tiene respaldo de demanda — pero también zonas donde la prima cobrada ya no se corresponde con el valor entregado. Este texto disecciona ambos lados.
Qué es la arquitectura de autor — y por qué el litoral catarinense se volvió laboratorio
"Arquitectura de autor" es un paraguas. Debajo de él caben tres modelos con economías muy distintas. El primero es el del starchitect: la contratación de un estudio de prestigio internacional para el proyecto arquitectónico y, eventualmente, los interiores de las áreas comunes. El segundo es el de branded residences puras, en el que la marca licencia su nombre, el estándar de acabado y, en algunos casos, la operación y los servicios. El tercero es el co-branding con hotelería de lujo, en el que una enseña opera las áreas comunes y ofrece servicios hoteleros a los residentes.
Los nombres que aparecieron en el pipeline catarinense reciente ilustran cada franja. Pininfarina firma proyectos en Brasil desde hace más de una década y exporta la estética industrial italiana a torres residenciales. Yoo, fundado por John Hitchcox, distribuye diseño de interiores con estándar global y curaduría de mobiliario. Fasano es el caso de co-branding con hotelería de altísimo lujo brasileña, con operación de servicios. Cada una cobra una prima distinta — y entrega contrapartidas operativas distintas. Tratar a las tres como sinónimos es el primer error del comprador.
Por qué el litoral de Santa Catarina se convirtió en laboratorio. Confluyeron tres factores. La demanda paulista y gaúcha (procedente de Río Grande del Sur) por segunda residencia premium creció por encima de la inflación durante el ciclo 2021-2024. El VGV — Valor General de Ventas, indicador brasileño que mide el valor total potencial lanzado al mercado por las promotoras — anunciado en Balneário Camboriú e Itajaí superó en 2024 la marca de R$ 12.000 millones anuales, según el monitoreo de Brain Inteligência Estratégica para el eje BC-Itajaí-Itapema. Y la saturación del suelo en la costa principal presionó a las promotoras a competir ya no por metraje y altura — disputa que tocó el techo regulatorio en varios tramos — sino por diferenciación intangible. La marca es el vector natural de esa pelea.
Cuánto cuesta la prima — descomposición en R$/m²
Los números observados en 2025-2026 en el eje BC-Itajaí muestran una banda de prima del 12% al 22% sobre el m² medio del entorno comparable, dependiendo de la combinación firma + operación. En tramos como Praia Brava y la franja central de Balneário Camboriú, el m² de lanzamiento de torre convencional premium se sitúa entre R$ 18.000 y R$ 24.000. Las torres con firma fuerte y operación hotelera cruzaron la barrera de los R$ 28.000/m² y, en casos puntuales con vista frontal continua, superaron los R$ 32.000/m². La distancia entre ambos mundos creció, no se redujo, a lo largo de 2025.
| Franja de producto (costa Itajaí/BC 2025-2026) | m² de lanzamiento | Prima sobre torre convencional | Origen de la prima |
|---|---|---|---|
| Torre convencional premium | R$ 18.000–24.000 | Referencia (0%) | Ubicación, estándar constructivo |
| Starchitect (solo proyecto) | R$ 21.000–27.000 | +10% a +14% | Honorarios, materiales especificados |
| Branded residence (diseño + curaduría) | R$ 24.000–30.000 | +16% a +20% | Licencia, estándar de acabado |
| Co-branding hotelero (operación activa) | R$ 27.000–33.000 | +18% a +22% | Operación, servicios recurrentes |
Descomponer la prima es el ejercicio que separa al inversor del comprador emocional. Cuatro componentes forman el diferencial. El proyecto arquitectónico en sí pesa relativamente poco — entre el 1% y el 3% del coste total de obra, aun con estudio extranjero. Los materiales y acabados especificados por la firma pesan más, frecuentemente entre el 4% y el 8%, porque la especificación obliga a importar o a recurrir a proveedores nacionales seleccionados. Las áreas comunes y el programa de ocio responden por otro 3% a 6%, sobre todo cuando hay piscinas múltiples, spa, beach club o servicios hoteleros. Y la licencia de marca, sumada a la tasa de gestión de la operación cuando existe, completa entre el 2% y el 5%.
El INCC — Índice Nacional de Costo de Construcción, el indicador brasileño que mide la inflación específica del sector de obra — entra como variable de riesgo, no como coste declarado. En la punta de obra, la inflación sectorial medida por el INCC-M corrió a aproximadamente un 6,8% interanual hasta abril de 2026, según la serie de la FGV (Fundación Getulio Vargas, principal centro brasileño de estadísticas económicas). En productos con fuerte especificación importada — firma italiana y curaduría de mobiliario, por ejemplo — la sensibilidad al tipo de cambio amplifica ese efecto. Contrato de compra sobre plano con corrección por INCC durante la obra y tipo de cambio libre para la cuota de acabado es una combinación que merece cláusula explícita de tope. Sin ella, la prima anunciada en el lanzamiento puede crecer entre 4 y 6 puntos porcentuales reales hasta la entrega de llaves.
Qué entrega la firma en términos financieros — cuatro métricas que importan
El argumento de la promotora suele ser que la marca acelera la absorción del lanzamiento, sostiene el precio en la reventa, comprime la vacancia y empuja al alza el cap rate (rentabilidad bruta sobre el valor del activo) del alquiler por temporada. Cada una de esas afirmaciones tiene evidencia parcial y debe testearse con números del barrio específico, no con la media nacional.
Diferencial de reventa en 3 a 5 años. En comparables recientes de la costa central de Balneário Camboriú, las unidades de torres con firma fuerte que entraron al stock secundario entre 2023 y 2025 mostraron una revalorización nominal de entre el 28% y el 41% sobre el precio de lista del lanzamiento, frente al 18% al 26% de las torres convencionales del mismo periodo y mismo radio. El diferencial neto, descontados INCC y costes de transacción, quedó en torno a 6 a 9 puntos porcentuales a favor de la torre firmada. Es un diferencial relevante — pero está lejos de la narrativa de "duplica el precio" que circula en las presentaciones comerciales.
Cap rate del alquiler por temporada. Aquí la diferencia es más clara, pero el universo es menor. Los apartamentos en torres con operación hotelera activa tienen cap rate bruto de temporada entre el 7,5% y el 10,5% anual en temporada alta extendida (de diciembre a marzo más los feriados de invierno), frente al 5,5% a 7,5% de las torres premium sin operación. Cuando se considera el cap rate neto — descontando tasa de operación, comisión, gastos de comunidad, IPTU (el impuesto municipal anual brasileño sobre el inmueble, equivalente al IBI español) y depreciación de mobiliario — el diferencial cae a 1,2 a 2,0 puntos porcentuales. Sigue siendo positivo, sigue siendo relevante, pero está muy lejos del doble que se publicita.
Vacancia y velocidad de absorción. El dato más consistente. Los lanzamientos con co-branding hotelero fuerte en el eje BC-Itajaí absorbieron en promedio el 70% del stock en hasta 90 días tras el lanzamiento durante 2024 y el primer semestre de 2025, según el monitoreo de la ABRAINC (Asociación Brasileña de Promotoras Inmobiliarias) para el eje. Los lanzamientos premium convencionales quedaron entre el 35% y el 55% en el mismo plazo. Para el promotor, esto reduce el coste financiero de la obra y libera capital de trabajo más rápido — efecto que se transfiere parcialmente al precio unitario inicial. Para el inversor con salida rápida, es el argumento más fuerte del lado positivo.
"La prima de la firma se cobra íntegramente en el acto. La entrega solo se materializa a lo largo de ocho a doce años de operación. Quien compra un apartamento firmado está comprando una promesa de largo plazo a precio al contado — y esa asimetría es el punto ciego del inversor menos experimentado." — analista del sector de promoción consultado para este reportaje
Cinco trampas donde la prima no se sostiene
La primera es la firma solo de fachada. El estudio famoso diseña la envolvente y el lobby. El resto del edificio — apartamentos, áreas técnicas, garaje, áreas de servicio — sigue el estándar de la constructora local sin distinción. El comprador paga prima sobre el m² entero, pero lo "firmado" responde por menos del 10% del área construida. Pregunta de prueba: ¿el estudio de arquitectura firma la memoria descriptiva de los apartamentos o solo de las áreas comunes? Si la respuesta es "solo áreas comunes", la prima justa cae al rango del 4% al 8%, no al 18%.
La segunda es la ausencia de operación local. El co-branding con hotelería que opera de hecho exige un equipo permanente en plaza, un contrato de gestión hotelera de largo plazo y un estándar internacional auditado periódicamente. Hay casos en el eje catarinense en los que la "operación" se resume a una app de reservas y una marca en el portón. Sin equipo, sin estándar, sin auditoría — sin cap rate de operación hotelera. La prima del 18% al 22% que cobran esos productos no tiene contrapartida real y tiende a corregirse a la baja a partir de la tercera mano.
La tercera es el exceso de unidades idénticas. Una torre única con 240 apartamentos casi iguales, todos con la misma metraje y la misma vista, garantiza una saturación programada del mercado secundario. En el momento en que tres propietarios deciden vender simultáneamente, el precio piso del barrio entero cae porque los anuncios compiten entre sí. La branded residence funciona mejor con producto verticalizado en pocas tipologías bien diferenciadas — áticos, planta entera, plantas familiares — y con número total de unidades acotado.
La cuarta es la cuota de comunidad inflada. Áreas comunes extensas, programa hotelero completo y servicios recurrentes generan cuotas mensuales que, en algunos productos del eje BC-Itajaí, superan los R$ 25/m² al mes. En una unidad de 180 m², son R$ 4.500 mensuales — antes de IPTU, antes del mantenimiento privativo. Ese coste recurrente se come el cap rate del alquiler y reduce la base de compradores en la reventa. Conviene exigir, antes de firmar, una simulación realista de la cuota en régimen de operación plena, no la estimación optimista del lanzamiento.
La quinta es la licencia de marca por plazo limitado. Los contratos de licencia de marca, especialmente con enseñas hoteleras internacionales, suelen tener un plazo de 10 a 20 años con cláusulas de renovación no automática. El comprador necesita entender qué ocurre con el valor del inmueble cuando la marca abandona el proyecto — y quién decide la renovación. La convención de la comunidad debe prever quórum cualificado para el cambio de marca y reglas de transición. Sin eso, la prima embebida en el precio de adquisición se convierte en pasivo al final del plazo.
Checklist del inversor — due diligence en siete pasos
Paso 1. Verificar el registro del proyecto en el Registro de la Propiedad competente y cruzarlo con el catastro de la promotora en la ABRAINC y en el Secovi-SC. El historial de obras entregadas en plazo, de obras paralizadas y de rescisiones contractuales (distratos, en jerga local) es dato público en parte y está disponible mediante consulta directa. Una promotora debutante en producto de firma fuerte es señal amarilla, no roja — pero exige garantía adicional.
Paso 2. Solicitar y leer el contrato de licencia de la marca íntegro, no el resumen comercial. Plazo, royalties, estándar exigido, condiciones de rescisión, sucesión en caso de cambio de control societario de la marca licenciadora. Si la promotora se niega a entregar esa documentación al comprador precontractual, la señal ya es roja.
Paso 3. Levantar comparables en un radio de 500 metros utilizando FipeZap para el precio medio del m², con serie mensual de 24 meses, y Secovi-SC para información de transacciones registradas. Cruzar con anuncios activos de unidades secundarias en torres de marca similar. Si la torre firmada ya tiene unidades secundarias anunciadas por debajo del precio de lista del stock restante, la prima está en corrección.
Paso 4. Simular la salida en tres escenarios. Reventa a 36 meses tras la entrega de llaves con VGV de mercado y corrección por INCC durante la obra. Renta por temporada durante 60 meses descontando todos los costes. Híbrido — temporada por 24 meses, reventa en el mes 36. Cap rate objetivo para calificar la inversión como atractiva en el eje BC-Itajaí en 2026: 5,5% neto para perfil renta, 9% nominal anualizado para perfil reventa.
Paso 5. Stress test con la Selic (la tasa básica de interés de Brasil, fijada por el Banco Central) en 16% y el IPCA (el IPC oficial brasileño) en 7%. Ambos escenarios son plausibles dentro del horizonte de obra de 36 a 48 meses. Bajo esas premisas, ¿cuál es la TIR real del proyecto? Si la TIR real cae cerca del rendimiento de la renta fija postfijada larga, la prima de la firma no se está pagando — solo está absorbiendo el coste de oportunidad.
Paso 6. Evaluar el contrato bajo la óptica de la permuta. En algunos lanzamientos del eje, la promotora acepta permuta financiera con aporte en suelo o en otro inmueble. La ingeniería tributaria de esa estructura cambia por completo la TIR neta y merece análisis contable dedicado antes de la firma.
Paso 7. Confirmar la elegibilidad de financiación para el comprador extranjero, cuando corresponda. Los bancos brasileños aceptan financiación a no residentes en condiciones específicas — acreditación de ingresos en el exterior, cuenta CDE (la modalidad de cuenta corriente en reales para no residentes, regulada por el Banco Central de Brasil), garantía adicional. El producto branded de alto ticket tiene una fracción relevante de comprador extranjero en el eje catarinense desde 2023, especialmente argentino, uruguayo y paraguayo. Entender el pool de compradores en la salida ayuda a calibrar la liquidez.
Ángulo local — Itajaí, BC e Itapema en 2026
El pipeline del eje para 2026-2028 está mapeado por Brain y por la CBIC (Cámara Brasileña de la Industria de la Construcción) con razonable precisión. Itajaí concentra la mayor expansión proporcional, con Praia Brava y Cabeçudas absorbiendo la mayor parte de los lanzamientos firmados. Balneário Camboriú sigue siendo líder en ticket medio, pero con presión creciente por el coste del suelo y la escasez de parcelas frente al mar. Itapema crece en volumen y todavía ofrece una prima relativa menor — lo que puede ser oportunidad o señal de mercado aún inmaduro, dependiendo del tramo.
La demanda extranjera es variable estructural. Argentina y Uruguay concentraron, en 2025, una fracción relevante de las ventas de unidades por encima de R$ 3 millones en el eje, según el monitoreo de inmobiliarias regionales asociadas al Secovi-SC. La combinación de dólar relativamente fuerte, inestabilidad política rioplatense e infraestructura aeroportuaria regional alimenta esa demanda. Para 2026, la expectativa es mantener el flujo, aunque con volatilidad trimestral.
Saturación por tramo. Praia Brava aún tiene una absorción saludable y pocos lanzamientos por año — la escasez relativa de suelo protege el precio. La franja central de Balneário Camboriú entre la Avenida Atlántica y la segunda cuadra opera cerca del techo regulatorio y del techo de demanda; los nuevos lanzamientos firmados necesitan una diferenciación muy fuerte para justificar prima adicional. Praia dos Amores y la franja norte de BC siguen con un pipeline pesado y merecen cautela: una torre firmada en esos tramos que cobre una prima por encima del 15% probablemente esté anticipando una revalorización que aún no se ha confirmado en el stock secundario.
Recomendación por perfil. Para el residente de uso propio con baja sensibilidad a la liquidez, una branded residence con operación hotelera activa entrega contrapartida real en servicios. La prima se justifica como coste de calidad de vivienda, no como inversión. Para el perfil renta por temporada, la ecuación solo cierra en producto con operación real y en tramo de demanda comprobada — Praia Brava y la franja central de BC califican; las franjas más nuevas exigen descuento en el precio de adquisición. Para el perfil reventa a 36-48 meses, la apuesta es un producto de starchitect con escasez de oferta en el tramo, no una branded residence pulverizada en una torre única de muchas unidades.
Conclusión — la prima existe, pero no es homogénea
El diferencial del 12% al 22% que la arquitectura de autor cobra sobre el m² convencional en el litoral de Santa Catarina es real y está documentado en transacciones. La pregunta del retorno se descompone en cuatro preguntas menores. Quién firma, y con qué profundidad. Quién opera, y con qué contrato. Cuál es la saturación del tramo específico. Y cuál es el horizonte de salida. Cuando las cuatro respuestas se alinean, la prima se paga con holgura y el producto entrega TIR real superior a la de la renta fija larga en dos ciclos macroeconómicos probables para 2026-2030. Cuando una de ellas falla — firma solo de fachada, operación inexistente, tramo saturado o salida ajustada — la prima se convierte en pasivo embebido en el precio de adquisición.
El eje BC-Itajaí-Itapema entregará, a lo largo de los próximos 36 meses, más branded residences de las que entregó en toda la década anterior. El inversor que entre ahora va a necesitar el checklist anterior mucho más que el material de marketing. Quien prefiera acompañar el ciclo con lectura analítica semanal — números del FipeZap, nuevos lanzamientos del eje, lectura de la Selic y del INCC aplicada al sector — puede suscribirse al análisis del portal de SIDE Empreendimentos. Sigue siendo, en 2026, la forma más rápida de separar la prima que se sostiene de la prima que solo pone precio a una narrativa.