ארכיטקטורה חתומה באיטז'אי: פרמיית 22% משתלמת?
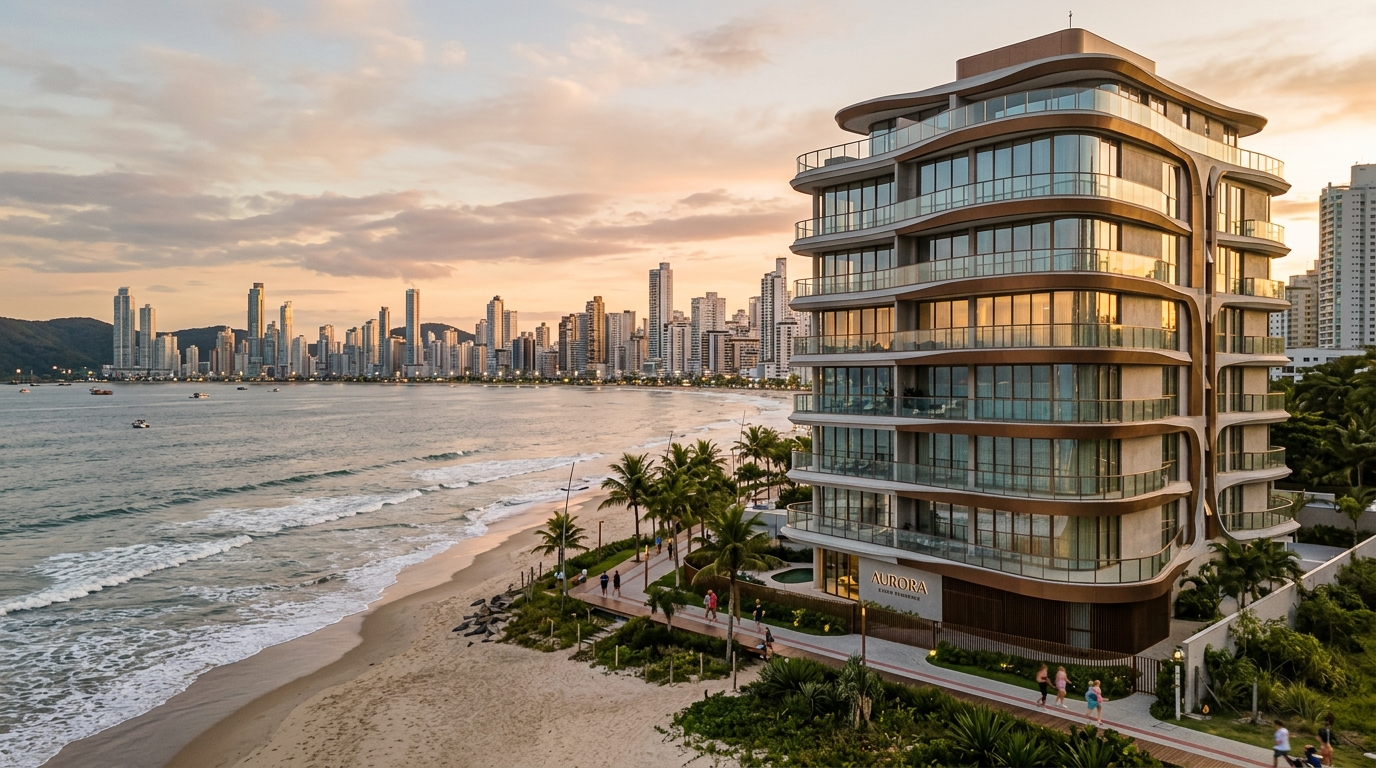
במאי 2026 נמכרה דירה של 180 מ"ר במגדל בחתימה איטלקית בפראיה ברבה (Praia Brava) תמורת כ-4.1 מיליון ריאל ברזילאי — כ-19% מעל מחיר המ"ר הממוצע במגדלים קונבנציונליים שני רחובות משם, על פי סקר הנפוץ בקרב מתווכים החברים בלשכת הנדל"ן של סנטה קטרינה (Secovi-SC). השאלה שמגדירה את התזה של המשקיע אינה אם הבניין יפה. השאלה היא אם פער המחירים של 12% עד 22% שגובה ה"מותג" על המ"ר של הסביבה מתורגם לתשואה הניתנת למדידה עד היציאה — או מתאדה בגל הירידות הראשון של מדד FipeZap.
חוף הצפון של סנטה קטרינה הפך בשלוש השנים האחרונות לחלון הראווה הברזילאי של שיתופי-מותג (co-branding) בין יזמיות נדל"ן לבין מותגים גלובליים של עיצוב ומלונאות. איטז'אי (Itajaí), בלנאריו קמבוריו (Balneário Camboriú) ואיטפמה (Itapema) מרכזות היום את הצפיפות הגבוהה ביותר במדינה של "מעונות ממותגים" (branded residences) לכל קילומטר טיילת — יותר מאשר רצועות ידועות בסאו פאולו ובריו דה ז'ניירו. התנועה נשענת על ביקוש אמיתי, אך יש בה גם אזורים שבהם הפרמיה הנגבית כבר אינה תואמת לערך המסופק. הטקסט הזה מנתח את שני הצדדים.
מהי ארכיטקטורה חתומה — ולמה החוף הקטריני הפך למעבדה
"ארכיטקטורה חתומה" היא מטרייה רחבה. תחתיה נכנסים שלושה מודלים שכלכלתם שונה לחלוטין. הראשון הוא מודל ה-starchitect: התקשרות עם משרד בעל יוקרה בינלאומית לתכנון אדריכלי, ולעיתים גם לעיצוב פנים של השטחים המשותפים. השני הוא מודל ה-branded residences הטהור, שבו המותג מעניק רישיון לשם, לרמת הגימור ובחלק מהמקרים גם לתפעול ולשירותים. השלישי הוא שיתוף-מותג עם רשת מלונאות יוקרה, שבו הדגל המלונאי מתפעל את השטחים הציבוריים ומציע לדיירים שירותי מלון.
שמות שהופיעו לאחרונה בצנרת הפרויקטים הקטרינית ממחישים כל קטגוריה. פינינפרינה (Pininfarina) חותמת על פרויקטים בברזיל יותר מעשור ומייצאת את האסתטיקה התעשייתית האיטלקית למגדלי מגורים. Yoo, שייסד ג'ון היצ'קוקס, מפיצה עיצוב פנים בסטנדרט גלובלי וקיוריישן של ריהוט. פאסאנו (Fasano) הוא המקרה של שיתוף-מותג עם רשת מלונאות יוקרה ברזילאית, הכולל גם תפעול שירותים. כל אחד גובה פרמיה אחרת — ומספק תמורה תפעולית אחרת. ההתייחסות אל שלושת המודלים כאל מילים נרדפות היא הטעות הראשונה של הרוכש.
מדוע החוף הקטריני הפך למעבדה. שלושה גורמים התלכדו. הביקוש מאזורי סאו פאולו וריו גרנדה דו סול לבית-שני יוקרתי גדל מהר מהאינפלציה בין 2021 ל-2024. ה-VGV (Valor Geral de Vendas — סך שווי המכירה הצפוי של הפרויקטים שהושקו) של בלנאריו קמבוריו ואיטז'אי חצה ב-2024 את רף 12 מיליארד הריאל בשנה, על פי המעקב של Brain Inteligência Estratégica בציר בלנאריו-איטז'אי-איטפמה. וההיצע ההולך ופוחת של קרקעות בטיילת הראשית דחק את היזמיות להתחרות לא עוד בגודל ובגובה — תחרות שהגיעה כבר לתקרה הרגולטורית בכמה אזורים — אלא בבידול בלתי-מוחשי. המותג הוא הווקטור הטבעי של המלחמה הזאת.
מה עולה הפרמיה — פירוק לריאל למ"ר
הנתונים שנצפו בשנים 2025–2026 בציר בלנאריו-איטז'אי מראים פרמיה בטווח של 12% עד 22% מעל מחיר המ"ר הממוצע באזור השוואתי, תלוי בשילוב חתימה + תפעול. באזורים כמו פראיה ברבה והרצועה המרכזית של בלנאריו קמבוריו, מ"ר השקה במגדל פרמיום קונבנציונלי נע בין 18 ל-24 אלף ריאל. מגדלים בחתימה חזקה ותפעול מלונאי חצו את רף 28 אלף ריאל למ"ר, ובמקרים נקודתיים עם פנורמה ימית רציפה חצו את רף 32 אלף ריאל. המרחק בין שני העולמות גדל, לא הצטמצם, במהלך 2025.
| פלח מוצר (טיילת איטז'אי/בלנאריו, 2025-2026) | מ"ר השקה (R$) | פרמיה על מגדל קונבנציונלי | מקור הפרמיה |
|---|---|---|---|
| מגדל פרמיום קונבנציונלי | 18,000–24,000 | ייחוס (0%) | מיקום, סטנדרט בנייה |
| Starchitect (תכנון בלבד) | 21,000–27,000 | 10%+ עד 14%+ | שכר טרחה, חומרי גמר מוגדרים |
| Branded residence (עיצוב + קיוריישן) | 24,000–30,000 | 16%+ עד 20%+ | רישיון מותג, סטנדרט גמר |
| שיתוף-מותג מלונאי (תפעול פעיל) | 27,000–33,000 | 18%+ עד 22%+ | תפעול, שירותים שוטפים |
פירוק הפרמיה הוא התרגיל המבדיל בין משקיע לרוכש רגשי. ארבעה רכיבים מרכיבים את הפער. התכנון האדריכלי עצמו שוקל יחסית מעט — בין 1% ל-3% מעלות הבנייה הכוללת, גם בעת התקשרות עם משרד זר. חומרי הגימור וההגדרות של המותג שוקלים יותר, לרוב בין 4% ל-8%, משום שההגדרה מחייבת יבוא או ספקים מקומיים נבחרים. השטחים המשותפים ותכנית הפנאי אחראים לעוד 3% עד 6%, בעיקר כאשר יש בריכות מרובות, ספא, ביץ' קלאב או שירותי מלון. ורישיון המותג, בתוספת דמי ניהול תפעוליים כשהם קיימים, משלים בין 2% ל-5%.
ה-INCC (Índice Nacional de Custo da Construção — מדד עלויות הבנייה הלאומי של ברזיל) נכנס כמשתנה סיכון, לא כעלות מוצהרת. ברמת התפעול, האינפלציה הסקטוריאלית הנמדדת על-ידי INCC-M רצה בקצב של כ-6.8% ב-12 חודשים עד אפריל 2026, על פי הסדרה של קרן ז'טוליו ורגאס (FGV). במוצרים שיש בהם רכיב יבוא חזק — חתימה איטלקית וקיוריישן ריהוט, למשל — הרגישות לשער החליפין מגדילה את ההשפעה הזאת. חוזה רכישה על-הנייר עם הצמדה ל-INCC במהלך הבנייה ושער חליפין חופשי לפיסת הגימור הוא שילוב המחייב סעיף מפורש של תקרה. בלעדיו, הפרמיה המוכרזת בהשקה עלולה לגדול ב-4 עד 6 נקודות אחוז ריאליות עד מסירת המפתחות.
מה המותג מספק כלכלית — ארבעה מדדים שחשובים
הטיעון של היזמית בדרך כלל הוא שהמותג מאיץ את ספיגת ההשקה, שומר על המחיר במכירה מחדש, מצמצם תפוסה לקויה ודוחף כלפי מעלה את שיעור התשואה (cap rate) של השכרה לטווח קצר. כל אחת מהקביעות הללו נשענת על ראיות חלקיות ויש לבחון אותה במספרים של השכונה הספציפית, לא בממוצע הארצי.
פער מכירה חוזרת בתוך 3 עד 5 שנים. בהשוואות עדכניות בטיילת המרכזית של בלנאריו קמבוריו, יחידות במגדלים בחתימה חזקה שנכנסו לשוק היד-השנייה בין 2023 ל-2025 הציגו עליית ערך נומינלית של 28% עד 41% מעל מחיר המחירון בהשקה, לעומת 18% עד 26% במגדלים קונבנציונליים מאותה תקופה ובאותו רדיוס. הפער הנקי, לאחר ניכוי INCC ועלויות עסקה, עמד על כ-6 עד 9 נקודות אחוז לטובת המגדל החתום. זהו יתרון משמעותי — אך רחוק מהנרטיב של "מכפיל את המחיר" המופץ במצגות מכירה.
תשואה משכירות לטווח קצר. כאן ההפרש ברור יותר, אך מדגם הנכסים מצומצם יותר. דירות במגדלים עם תפעול מלונאי פעיל מציגות תשואה ברוטו בעונה מורחבת (דצמבר עד מרץ ועוד חופשות חורף) בטווח של 7.5% עד 10.5% לשנה, לעומת 5.5% עד 7.5% במגדלי פרמיום ללא תפעול. כאשר מחשבים את התשואה נטו — בניכוי דמי ניהול תפעול, עמלות, ועד בית, ארנונה (IPTU) ופחת ריהוט — הפער יורד ל-1.2 עד 2.0 נקודות אחוז. עדיין חיובי, עדיין רלוונטי, אך הרבה פחות מהכפלה המפורסמת בחומרי השיווק.
תפוסה ומהירות ספיגה. הנתון העקבי ביותר. השקות עם שיתוף-מותג מלונאי חזק בציר בלנאריו-איטז'אי ספגו בממוצע 70% מהמלאי בתוך 90 יום מההשקה במהלך 2024 ובמחצית הראשונה של 2025, על פי מעקב של ABRAINC (איגוד היזמיות הברזילאי). השקות פרמיום קונבנציונליות נעו בין 35% ל-55% באותו פרק זמן. עבור היזמית, זה מקטין את העלות הפיננסית של הבנייה ומשחרר מהר יותר הון חוזר — אפקט שמועבר חלקית למחיר היחידה הראשוני. עבור המשקיע ביציאה מהירה, זה הטיעון החזק ביותר בצד החיובי.
"פרמיית המותג נגבית במלואה במעמד הרכישה. התמורה מתממשת רק לאורך שמונה עד שתים-עשרה שנות תפעול. מי שרוכש דירה חתומה רוכש הבטחה לטווח ארוך במחיר במזומן — והאסימטריה הזאת היא הנקודה העיוורת של המשקיע פחות-מנוסה." — אנליסט נדל"ן יזמי שהושמע לכתבה הזאת
חמש מלכודות שבהן הפרמיה לא נשמרת
הראשונה היא חתימה רק על הקליפה. המשרד המפורסם מתכנן את העטיפה החיצונית ואת הלובי. שאר הבניין — הדירות, החללים הטכניים, החניון ושטחי השירות — ממשיך בסטנדרט של היזמית המקומית ללא בידול. הרוכש משלם פרמיה על כל המ"ר, אך ה"חתום" אחראי לפחות מ-10% מהשטח הבנוי. שאלת בדיקה: האם משרד האדריכלים חותם על מפרט הדירות או רק על מפרט השטחים הציבוריים? אם התשובה היא "רק שטחים ציבוריים", הפרמיה ההוגנת יורדת לטווח של 4% עד 8%, לא 18%.
השנייה היא היעדר תפעול מקומי. שיתוף-מותג עם רשת מלונאות המתפעלת בפועל דורש צוות קבוע במקום, חוזה ניהול מלונאי לטווח ארוך וסטנדרט בינלאומי שנבדק תקופתית. יש מקרים בציר הקטריני שבהם ה"תפעול" מסתכם באפליקציית הזמנות ולוגו על השער. בלי צוות, בלי סטנדרט, בלי ביקורת — אין תשואת תפעול מלונאי. הפרמיה של 18% עד 22% שמוצרים אלה גובים אינה נתמכת בתמורה אמיתית ונוטה לרדת בעת המכירה השלישית.
השלישית היא עודף יחידות זהות. מגדל בודד עם 240 דירות כמעט זהות, כולן באותו גודל ובאותו נוף, מבטיח רוויה מתוכננת של השוק המשני. ברגע ששלושה בעלי דירות מחליטים למכור בו-זמנית, מחיר הרצפה של כל השכונה יורד משום שהמודעות מתחרות זו בזו. Branded residence עובד טוב יותר עם מוצר אנכי בכמה טיפולוגיות מובחנות — פנטהאוזים, קומה שלמה, דירות-משפחה — ועם מספר כולל מצומצם של יחידות.
הרביעית היא ועד בית מנופח. שטחים ציבוריים נרחבים, תכנית מלונאית מלאה ושירותים שוטפים יוצרים דמי ניהול חודשיים שבחלק מהמוצרים בציר בלנאריו-איטז'אי עוברים את 25 ריאל למ"ר בחודש. ביחידה של 180 מ"ר זה 4,500 ריאל בחודש — לפני ארנונה, לפני אחזקה פרטית. העלות השוטפת הזאת זוללת את התשואה משכירות ומקטינה את בסיס הרוכשים במכירה החוזרת. כדאי לדרוש, לפני החתימה, סימולציה ריאליסטית של ועד הבית בתפעול מלא, לא את ההערכה האופטימית של ההשקה.
החמישית היא רישיון מותג לתקופה מוגבלת. חוזי רישוי המותג, במיוחד עם דגלים מלונאיים בינלאומיים, נחתמים בדרך כלל לתקופה של 10 עד 20 שנה עם סעיפי חידוש לא-אוטומטיים. הרוכש צריך להבין מה קורה לערך הנכס כאשר המותג עוזב את הפרויקט — ומי מחליט על החידוש. תקנון הבית המשותף חייב לקבוע רוב מיוחס להחלפת מותג וכללי מעבר. בלעדי זה, הפרמיה הטמונה במחיר הרכישה הופכת להתחייבות בסוף התקופה.
רשימת ביקורת למשקיע — בדיקת נאותות בשבעה שלבים
שלב 1. אימות רישום הפרויקט בלשכת המקרקעין המוסמכת והצלבה עם רישום היזמית באיגוד הברזילאי (ABRAINC) וב-Secovi-SC. היסטוריה של פרויקטים שנמסרו בזמן, פרויקטים שהוקפאו וביטולי חוזים (distratos) היא נתון פומבי בחלקו, וניתן לבדיקה ישירה. יזמית חסרת ניסיון בפרויקט בחתימה חזקה היא סימן צהוב, לא אדום — אך מצריכה ערבות נוספת.
שלב 2. לבקש ולקרוא את חוזה הרישוי של המותג במלואו, לא רק תקציר שיווקי. תקופה, תמלוגים, סטנדרט נדרש, תנאי סיום, המשכיות במקרה של שינוי שליטה אצל המותג המעניק. אם היזמית מסרבת לספק את התיעוד הזה לרוכש לפני החתימה, האות כבר אדום.
שלב 3. איסוף נתוני השוואה ברדיוס של 500 מטרים באמצעות FipeZap (המדד המוביל למחירי נדל"ן ברזיל) למחיר המ"ר הממוצע, סדרה חודשית של 24 חודשים, ועם Secovi-SC לנתוני עסקאות רשומות. הצלבה עם מודעות פעילות של יחידות יד-שנייה במגדלים בחתימה דומה. אם במגדל החתום כבר מפורסמות יחידות יד-שנייה במחיר נמוך ממחיר המחירון של המלאי הנותר, הפרמיה במצב תיקון.
שלב 4. סימולציית יציאה בשלושה תרחישים. מכירה חוזרת 36 חודשים לאחר מסירה לפי VGV שוק והצמדת INCC במהלך הבנייה. הכנסה משכירות לטווח קצר ל-60 חודשים בניכוי כל העלויות. תרחיש מעורב — שכירות קצרת-טווח ל-24 חודשים, מכירה חוזרת בחודש ה-36. תשואה יעד להגדרת ההשקעה כאטרקטיבית בציר בלנאריו-איטז'אי ב-2026: 5.5% נטו לפרופיל הכנסה, 9% נומינלי שנתי לפרופיל מכירה חוזרת.
שלב 5. מבחן לחץ עם ריבית Selic (ריבית הבנק המרכזי של ברזיל) בגובה 16% ו-IPCA (מדד המחירים לצרכן הרשמי) בגובה 7%. שני התרחישים סבירים בטווח הבנייה של 36 עד 48 חודשים. בהנחות אלה, מהי התשואה הפנימית הריאלית של הפרויקט? אם ה-IRR הריאלי יורד לסביבת אג"ח ארוכת-טווח צמודה לריבית, פרמיית המותג לא משלמת את עצמה — היא רק סופגת את עלות ההזדמנות.
שלב 6. הערכת החוזה מנקודת מבט של חליפין (permuta). בחלק מההשקות בציר, היזמית מקבלת חליפין פיננסי בתמורה לקרקע או לנכס אחר. ההנדסה המיסויית של מבנה זה משנה לחלוטין את התשואה הפנימית נטו, ומצדיקה ניתוח חשבונאי ייעודי לפני החתימה.
שלב 7. אישור זכאות למימון לרוכש זר, ככל שרלוונטי. בנקים ברזילאיים מאשרים מימון ללא-תושבים בתנאים ספציפיים — אסמכתאות הכנסה מחו"ל, חשבון CDE (Conta de Domiciliado no Exterior — חשבון של בעל מען בחו"ל), ערבות נוספת. מוצר ממותג בכרטיס גבוה מקבל נתח מובהק מרוכשים זרים בציר הקטריני מאז 2023, במיוחד ארגנטינאים, אורוגוואים ופרגוואים. הבנת מאגר הרוכשים ביציאה מסייעת לכייל את הנזילות.
זווית מקומית — איטז'אי, בלנאריו קמבוריו ואיטפמה ב-2026
צנרת הפרויקטים בציר לשנים 2026-2028 ממופה על-ידי Brain ועל-ידי CBIC (הקונפדרציה הברזילאית של תעשיית הבנייה) ברמת דיוק סבירה. איטז'אי מרכזת את ההתרחבות הגדולה ביותר באופן יחסי, כאשר פראיה ברבה וקבסודאס (Cabeçudas) קולטות את עיקר ההשקות החתומות. בלנאריו קמבוריו ממשיכה להוביל בכרטיס הממוצע, אך עם לחץ הולך וגובר של מחיר הקרקע ושל מחסור בקרקעות גובלות-ים. איטפמה צומחת בנפח ועדיין מציעה פרמיה יחסית נמוכה — מה שיכול להיות הזדמנות או סימן לשוק לא בשל, תלוי באזור.
הביקוש הזר הוא משתנה מבני. ארגנטינה ואורוגוואי רכזו ב-2025 חלק משמעותי ממכירות היחידות מעל 3 מיליון ריאל בציר, על פי מעקב של משרדי תיווך אזוריים החברים ב-Secovi-SC. שילוב של דולר חזק יחסית, חוסר יציבות פוליטית במדינות הגדה (אזור הריו דה לה פלאטה) ותשתית שדה תעופה אזורי מזין את הביקוש הזה. לשנת 2026 הציפייה היא לשמירה על הזרם, גם אם עם תנודתיות רבעונית.
רוויה לפי אזור. פראיה ברבה עדיין נהנית מספיגה בריאה ומעט השקות בשנה — מחסור יחסי של קרקעות מגן על המחיר. רצועה מרכזית של בלנאריו קמבוריו בין שדרת אטלנטיקה (Avenida Atlântica) לרחוב השני פועלת ליד התקרה הרגולטורית ותקרת הביקוש; השקות חתומות חדשות זקוקות לבידול חזק מאוד כדי להצדיק פרמיה נוספת. פראיה דוס אמורס (Praia dos Amores) והרצועה הצפונית של בלנאריו ממשיכות עם צנרת כבדה ומצדיקות זהירות: מגדל חתום באזורים אלה הגובה פרמיה מעל 15% ככל הנראה מקדים עליית ערך שעדיין לא אומתה במלאי המשני.
המלצה לפי פרופיל. עבור דייר לשימוש עצמי עם רגישות נמוכה לנזילות, branded residence עם תפעול מלונאי פעיל מספק תמורה אמיתית בשירותים. הפרמיה מוצדקת כעלות איכות מגורים, לא כהשקעה. עבור פרופיל הכנסה משכירות קצרת-טווח, המשוואה מאוזנת רק במוצר עם תפעול אמיתי ובאזור של ביקוש מוכח — פראיה ברבה והרצועה המרכזית של בלנאריו עומדים בקריטריון, ואזורים חדשים יותר מצריכים הנחה במחיר הרכישה. עבור פרופיל מכירה חוזרת ב-36 עד 48 חודשים, ההימור הוא במוצר starchitect עם מחסור בהיצע באזור, לא ב-branded residence מפוזר במגדל בודד עם הרבה יחידות.
השלכות למשקיע הישראלי
למשקיע הישראלי השוקל את הציר הקטריני יש שני שיקולים ייחודיים מעבר לרשימה הכללית. הראשון הוא הסיכון המטבעי הכפול: רכישה במטבע ברזילאי בחוזה צמוד INCC חושפת את הקרן הן לתנודות ריאל-דולר והן לתנודות שקל-דולר. בתקופות של חולשת השקל מול הדולר ובמקביל חיזוק הריאל, התשואה נחתכת באופן משמעותי גם בלא שמשהו השתבש בפרויקט עצמו. גידור חלקי באמצעות שטרי דולר או מבנה הלוואת רכש בדולר מצמצם את החשיפה, אך מחייב ייעוץ מיסויי לפני החתימה.
השני הוא טיפול במס הכנסה ובמס שבח דו-מדינתי. ברזיל גובה מס על הכנסות שכירות החל מ-15% ועל רווח הון ממכירת נכס נדל"ן בשיעורים מדורגים. אמנת המס בין ישראל לברזיל מאפשרת זיכוי הדדי, אך הוכחת התשלום במקור מצריכה תיעוד מסודר וייצוג חשבונאי בשתי המדינות. רכישה דרך חברה ברזילאית (LLC מקומית) משנה את התמונה המיסויית באופן מהותי ומומלצת לתיקים שמתכננים להתרחב מעבר ליחידה אחת.
סיכום — הפרמיה קיימת, אך אינה אחידה
הפער של 12% עד 22% שגובה הארכיטקטורה החתומה על המ"ר הקונבנציונלי בחוף סנטה קטרינה הוא אמיתי ומתועד בעסקאות. שאלת התשואה מתפרקת לארבע שאלות קטנות יותר. מי חותם, ובאיזה עומק. מי מתפעל, ובאיזה חוזה. מהי הרוויה של האזור הספציפי. ומהו אופק היציאה. כאשר ארבע התשובות מתיישבות, הפרמיה משלמת את עצמה בנוחות והמוצר מספק תשואה ריאלית גבוהה יותר מאג"ח ארוכה בשני מחזורים מקרו-כלכליים סבירים לשנים 2026-2030. כאשר אחת מהן נכשלת — חתימה רק על הקליפה, תפעול שאינו קיים, אזור רווי או יציאה צפופה — הפרמיה הופכת להתחייבות הטמונה במחיר הרכישה.
ציר בלנאריו-איטז'אי-איטפמה ימסור ב-36 החודשים הקרובים יותר branded residences ממה שמסר בכל העשור הקודם. המשקיע שייכנס עכשיו יזדקק לרשימת הביקורת לעיל הרבה יותר מאשר לחומרי השיווק. מי שמעדיף לעקוב אחר המחזור בקריאה אנליטית שבועית — נתוני FipeZap, השקות חדשות בציר, קריאת Selic ו-INCC המיושמת לסקטור — יכול להירשם לניתוח של פורטל SIDE Empreendimentos. זו ממשיכה להיות, ב-2026, הדרך המהירה ביותר להפריד בין פרמיה שמשלמת את עצמה לבין פרמיה שמתמחרת רק נרטיב.