Architecture signée à Itajaí : la prime de 22 % est-elle rentable ?
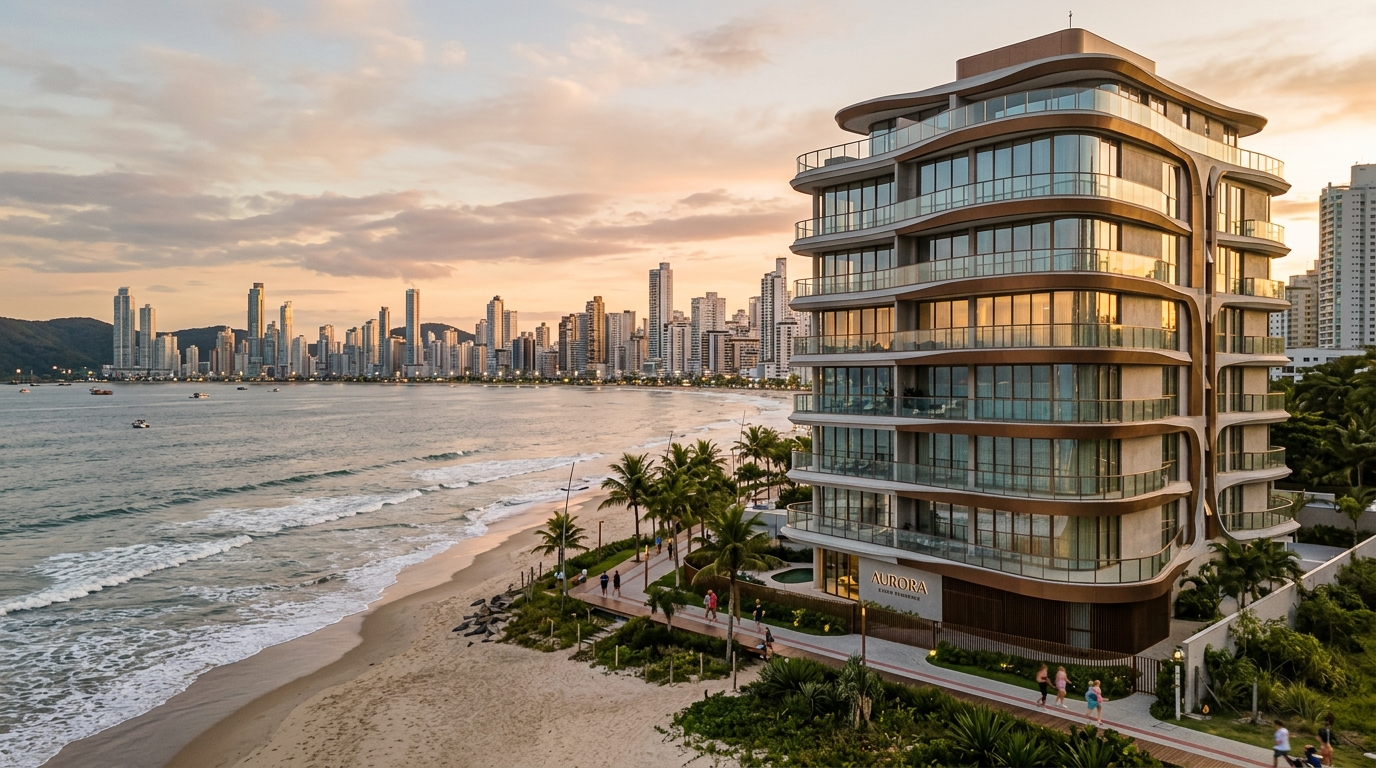
En mai 2026, un appartement de 180 m² dans une tour à signature italienne, sur la Praia Brava (littoral nord de Santa Catarina, au Brésil), s'est vendu pour 4,1 millions de réaux brésiliens — environ 19 % au-dessus du prix moyen au m² des tours conventionnelles situées à deux pâtés de maisons, selon un relevé qui circule parmi les courtiers affiliés au Secovi-SC, le syndicat régional de l'immobilier. La question qui définit la thèse de l'investisseur n'est pas de savoir si l'ouvrage est beau. Elle est de savoir si ce spread de 12 à 22 % que la « griffe » facture sur le m² du voisinage se convertit en rendement mesurable jusqu'à la sortie — ou s'il s'évapore au premier cycle baissier du FipeZap, l'indice brésilien de prix immobiliers.
Le littoral nord de Santa Catarina est devenu, au cours des trois dernières années, la vitrine brésilienne du co-branding entre promoteurs et marques mondiales du design et de l'hôtellerie. Itajaí, Balneário Camboriú et Itapema concentrent aujourd'hui la plus forte densité de branded residences du pays par kilomètre de front de mer, devant les segments consacrés de São Paulo et de Rio de Janeiro. Le mouvement repose sur une demande solide — mais il comporte aussi des zones où la prime exigée ne correspond plus à la valeur livrée. Cet article décortique les deux faces de la médaille pour un investisseur francophone qui regarde le Brésil avec sérieux.
Architecture signée : trois modèles, trois économies différentes
L'« architecture signée » est un parapluie. Trois modèles aux économies très distinctes s'y abritent. Le premier est celui du starchitect : l'on engage un cabinet de prestige international pour le projet architectural et, parfois, la décoration des parties communes. Le deuxième est celui des branded residences au sens strict : la marque licencie son nom, le standard de finition et, dans certains cas, l'exploitation et les services. Le troisième est le co-branding avec l'hôtellerie de luxe, dans lequel une enseigne opère les parties communes et propose aux résidents des prestations hôtelières.
Les noms apparus dans le pipeline récent de Santa Catarina illustrent chacune de ces gammes. Pininfarina signe des projets au Brésil depuis plus d'une décennie et exporte l'esthétique industrielle italienne vers les tours résidentielles. Yoo, fondé par John Hitchcox, diffuse un design d'intérieur de standard global et une sélection mobilière. Fasano est le cas typique de co-branding avec une hôtellerie brésilienne haut de gamme, avec exploitation des services intégrée. Chacune facture une prime différente — et offre des contreparties opérationnelles différentes. Confondre les trois est la première erreur de l'acheteur français qui débarque dans le marché.
Pourquoi le littoral catarinense est-il devenu un laboratoire ? Trois facteurs ont convergé. La demande des riches Paulistes et des Sudistes du Brésil pour une résidence secondaire premium a grimpé au-dessus de l'inflation pendant le cycle 2021-2024. Le VGV (Valor Geral de Vendas, c'est-à-dire le chiffre d'affaires brut potentiel des lancements) à Balneário Camboriú et Itajaí a franchi, en 2024, la barre des 12 milliards de réaux annuels, selon le suivi de Brain Inteligência Estratégica pour l'axe BC-Itajaí-Itapema. Et la saturation du foncier en première ligne a poussé les promoteurs à ne plus se battre sur la surface ou la hauteur — combat qui a déjà atteint le plafond réglementaire sur plusieurs tronçons — mais sur la différenciation immatérielle. La marque est le vecteur naturel de cette compétition.
Quel est le coût réel de la prime — décomposition en réaux par m²
Les chiffres observés en 2025-2026 sur l'axe BC-Itajaí montrent une prime de 12 à 22 % sur le m² moyen du voisinage comparable, selon la combinaison signature + exploitation. Sur des secteurs comme Praia Brava et la zone centrale de Balneário Camboriú, le m² de lancement d'une tour conventionnelle premium se situe entre 18 000 et 24 000 réaux. Les tours à forte signature avec exploitation hôtelière ont franchi la barre des 28 000 réaux/m² et, dans certains cas ponctuels avec vue frontale continue sur l'océan, ont dépassé les 32 000 réaux/m². L'écart entre les deux mondes s'est creusé, et non rétréci, au cours de 2025.
| Gamme de produit (front de mer Itajaí/BC, 2025-2026) | m² de lancement (BRL) | Prime sur tour conventionnelle | Origine de la prime |
|---|---|---|---|
| Tour conventionnelle premium | 18 000 – 24 000 | Référence (0 %) | Emplacement, qualité constructive |
| Starchitect (projet seul) | 21 000 – 27 000 | +10 à +14 % | Honoraires, matériaux spécifiés |
| Branded residence (design + curation) | 24 000 – 30 000 | +16 à +20 % | Licence, standard de finition |
| Co-branding hôtelier (exploitation active) | 27 000 – 33 000 | +18 à +22 % | Exploitation, services récurrents |
Décomposer la prime est l'exercice qui sépare l'investisseur de l'acheteur émotionnel. Quatre composantes forment le spread. Le projet architectural proprement dit pèse relativement peu — entre 1 et 3 % du coût total de l'ouvrage, même avec un cabinet étranger. Les matériaux et finitions spécifiés par la griffe pèsent davantage, souvent entre 4 et 8 %, parce que le cahier des charges impose l'importation ou des fournisseurs nationaux triés sur le volet. Les parties communes et le programme de loisirs représentent 3 à 6 % supplémentaires, surtout lorsqu'il y a plusieurs piscines, un spa, un beach club ou des services hôteliers. Et la licence de marque, additionnée de la commission d'exploitation lorsqu'elle existe, complète le tableau avec 2 à 5 %.
L'INCC — c'est-à-dire l'Índice Nacional de Custo da Construção, l'indice brésilien de coût de construction utilisé pour indexer les contrats sur plan — entre dans l'équation comme variable de risque, non comme coût déclaré. L'inflation sectorielle mesurée par l'INCC-M a couru à environ 6,8 % sur douze mois jusqu'en avril 2026, selon la série de la Fondation Getulio Vargas. Sur les produits à forte spécification importée — signature italienne et curation mobilière, par exemple — la sensibilité au taux de change amplifie cet effet, et le réal a oscillé largement face à l'euro ces deux dernières années. Un contrat d'achat sur plan corrigé à l'INCC pendant le chantier, conjugué à une part en devise libre pour les finitions, est une combinaison qui mérite une clause de plafond explicite. Sans cela, la prime annoncée au lancement peut s'alourdir de 4 à 6 points de pourcentage réels d'ici la remise des clés.
Ce que la griffe livre financièrement — quatre métriques qui comptent
L'argument du promoteur est généralement que la marque accélère l'absorption du lancement, soutient le prix à la revente, comprime la vacance et tire à la hausse le taux de rendement locatif saisonnier. Chacune de ces affirmations s'appuie sur des preuves partielles et doit être éprouvée avec les chiffres du quartier précis, et non avec une moyenne nationale.
Plus-value de revente à 3-5 ans. Sur des comparables récents du front de mer central de Balneário Camboriú, les appartements dans des tours à forte signature entrés sur le marché secondaire entre 2023 et 2025 ont présenté une valorisation nominale de 28 à 41 % par rapport au prix catalogue de lancement, contre 18 à 26 % pour les tours conventionnelles de la même période et du même rayon. L'écart net, déduit l'INCC et les frais de transaction, est ressorti autour de 6 à 9 points de pourcentage en faveur de la tour signée. C'est un différentiel intéressant — mais loin de la rhétorique du « prix qui double » qui circule dans les présentations commerciales.
Taux de rendement locatif saisonnier. Ici l'écart est plus net, mais l'univers étudié plus restreint. Les appartements situés dans des tours avec exploitation hôtelière active affichent un taux de rendement brut saisonnier de 7,5 à 10,5 % par an en haute saison étendue (décembre à mars, plus les ponts d'hiver austral), contre 5,5 à 7,5 % pour les tours premium sans exploitation. Si l'on retient le rendement net — après commissions d'exploitation, charges de copropriété, IPTU (impôt foncier municipal au Brésil), amortissement du mobilier — l'écart tombe à 1,2 à 2,0 points de pourcentage. Toujours positif, toujours pertinent, mais bien éloigné du doublement vanté en brochure.
Vacance et vitesse d'absorption. C'est la donnée la plus consistante. Les lancements à fort co-branding hôtelier sur l'axe BC-Itajaí ont absorbé en moyenne 70 % du stock dans les 90 jours suivant le lancement durant 2024 et le premier semestre 2025, selon le suivi de l'ABRAINC, l'association brésilienne des promoteurs. Les lancements premium conventionnels se situaient entre 35 et 55 % sur le même horizon. Pour le promoteur, cela réduit le coût financier du chantier et libère du fonds de roulement plus rapidement — un effet partiellement transféré au prix unitaire initial. Pour l'investisseur dont la sortie est proche, c'est l'argument le plus solide du côté positif.
« La prime de la griffe est facturée intégralement à la signature. Sa livraison ne se matérialise qu'au fil de huit à douze années d'exploitation. Quiconque achète un appartement signé achète une promesse de long terme au prix comptant — et cette asymétrie est l'angle mort de l'investisseur le moins expérimenté. » — analyste en promotion immobilière interrogé pour ce reportage
Cinq pièges où la prime ne se justifie pas
Le premier est la signature de façade uniquement. Le cabinet renommé dessine l'enveloppe et le hall. Le reste de l'immeuble — appartements, locaux techniques, parking, services — suit le standard du constructeur local sans distinction. L'acquéreur paie une prime sur la totalité du m², mais le « signé » couvre moins de 10 % de la surface construite. Question test à poser : le cabinet d'architecture signe-t-il le cahier descriptif des appartements ou seulement celui des parties communes ? Si la réponse est « parties communes seulement », la prime juste tombe dans la fourchette de 4 à 8 %, pas 18 %.
Le deuxième est l'absence d'exploitation locale. Un co-branding avec une hôtellerie qui exploite effectivement exige une équipe permanente sur place, un contrat de gestion hôtelière à long terme et un standard international audité périodiquement. Il existe des cas sur l'axe catarinense où « l'exploitation » se résume à une application de réservation et une marque sur le portail. Sans équipe, sans standard, sans audit — sans rendement hôtelier réel. La prime de 18 à 22 % facturée par ces produits n'a pas de contrepartie tangible et tend à se corriger à la baisse dès la troisième main.
Le troisième est l'excès d'unités identiques. Une tour unique de 240 appartements quasiment équivalents, tous de même surface et avec la même vue, garantit une saturation programmée du marché secondaire. Le jour où trois propriétaires décident de vendre simultanément, le prix-plancher du quartier entier chute parce que les annonces se concurrencent. Une branded residence fonctionne mieux avec un produit verticalisé en peu de typologies bien différenciées — penthouses, plateaux entiers, plans familiaux — et un nombre total d'unités contenu.
Le quatrième est la copropriété gonflée. Des parties communes étendues, un programme hôtelier complet et des services récurrents génèrent des charges mensuelles qui, sur certains produits de l'axe BC-Itajaí, dépassent 25 réaux/m² par mois. Sur une unité de 180 m², cela représente 4 500 réaux mensuels — avant impôt foncier, avant entretien privatif. Ce coût récurrent ronge le rendement locatif et rétrécit la base d'acheteurs à la revente. Il convient d'exiger, avant signature, une simulation réaliste des charges en régime d'exploitation pleine, et non l'estimation optimiste du lancement.
Le cinquième est la licence de marque à durée limitée. Les contrats de licence, notamment avec les enseignes hôtelières internationales, sont généralement conclus pour 10 à 20 ans, avec des clauses de renouvellement non automatique. L'acquéreur doit comprendre ce qui arrive à la valeur de son bien lorsque la marque quitte l'opération — et qui décide du renouvellement. Le règlement de copropriété doit prévoir un quorum qualifié pour le changement de marque et une règle de transition. Sans cela, la prime intégrée au prix d'acquisition devient un passif à l'échéance du contrat.
Liste de vérification de l'investisseur — diligence raisonnable en sept étapes
Étape 1. Vérifier l'enregistrement de la promotion au bureau du registre foncier compétent et le recouper avec l'inscription du promoteur auprès de l'ABRAINC et du Secovi-SC. L'historique des chantiers livrés à l'heure, des chantiers arrêtés et des résiliations est en partie public et disponible par consultation directe. Un promoteur novice sur un produit à forte signature est un signal orange, non rouge — mais il exige une garantie supplémentaire.
Étape 2. Demander et lire le contrat de licence de marque dans son intégralité, et non le résumé commercial. Durée, redevances, standard exigé, conditions de résiliation, succession en cas de changement de contrôle du licencieur. Si le promoteur refuse de fournir ce document à l'acquéreur précontractuel, le feu est déjà au rouge.
Étape 3. Relever les comparables dans un rayon de 500 mètres à partir du FipeZap (indice de référence du prix au m² au Brésil, série mensuelle sur 24 mois) et des informations de transactions enregistrées du Secovi-SC. Recouper avec les annonces actives d'unités secondaires dans des tours de marque similaire. Si la tour signée affiche déjà des unités secondaires en dessous du prix catalogue du stock restant, la prime est en correction.
Étape 4. Simuler la sortie selon trois scénarios. Revente à 36 mois après remise des clés avec valeur de marché et correction INCC pendant l'ouvrage. Location saisonnière sur 60 mois, tous coûts déduits. Hybride — saison pendant 24 mois, revente au 36ᵉ mois. Taux de rendement cible pour qualifier l'investissement d'attractif sur l'axe BC-Itajaí en 2026 : 5,5 % net pour un profil rendement, 9 % nominal annualisé pour un profil revente.
Étape 5. Tester sous stress avec la Selic (taux directeur de la Banque centrale brésilienne) à 16 % et l'IPCA (indice officiel des prix à la consommation au Brésil) à 7 %. Les deux scénarios sont plausibles dans un horizon de chantier de 36 à 48 mois. Sous ces hypothèses, quel est le TRI réel du projet ? Si le TRI réel tombe à proximité du rendement obligataire post-fixé long, la prime de la griffe ne se rembourse pas — elle absorbe seulement le coût d'opportunité.
Étape 6. Évaluer le contrat sous l'angle de l'échange (permuta). Sur certains lancements de l'axe, le promoteur accepte un apport en terrain ou en autre bien immobilier. L'ingénierie fiscale de cette structure modifie complètement le TRI net et mérite une analyse comptable dédiée avant signature, idéalement avec un fiscaliste connaissant les conventions franco-brésilienne et belgo-brésilienne contre la double imposition.
Étape 7. Confirmer l'éligibilité au financement pour l'acquéreur étranger, lorsqu'elle s'applique. Les banques brésiliennes acceptent de financer des non-résidents sous conditions précises — justificatif de revenus à l'étranger, compte CDE (compte de personne domiciliée à l'étranger), garantie additionnelle. Le produit branded à fort ticket compte une part significative d'acquéreurs étrangers sur l'axe catarinense depuis 2023, en particulier argentins, uruguayens, paraguayens, et, plus récemment, européens francophones. Comprendre le réservoir d'acheteurs à la sortie aide à calibrer la liquidité de l'actif.
Angle local — Itajaí, BC et Itapema en 2026
Le pipeline de l'axe pour 2026-2028 est cartographié par Brain et par la CBIC (Chambre brésilienne de l'industrie de la construction) avec une précision raisonnable. Itajaí concentre la plus forte expansion proportionnelle, Praia Brava et Cabeçudas absorbant l'essentiel des lancements signés. Balneário Camboriú reste en tête du ticket moyen, mais subit la pression croissante du coût du terrain et de la rareté des parcelles frontales. Itapema progresse en volume et offre encore une prime relative plus modeste — ce qui peut représenter une opportunité ou un signal de marché encore immature, selon le tronçon.
La demande étrangère est une variable structurelle. L'Argentine et l'Uruguay concentraient, en 2025, une part significative des ventes d'unités au-dessus de 3 millions de réaux sur l'axe, selon le suivi des agences régionales affiliées au Secovi-SC. La conjonction d'un dollar relativement fort, d'une instabilité politique dans la région du Rio de la Plata et d'une infrastructure aéroportuaire régionale (Florianópolis et Navegantes) alimente cette demande. Pour 2026, l'attente est au maintien du flux, malgré une volatilité trimestrielle. L'investisseur français qui acquiert dans la zone bénéficie d'un appariement de liquidité avec ce pool latino-américain — c'est lui qui le rachètera, le cas échéant.
Saturation par secteur. Praia Brava présente encore une absorption saine et un faible nombre de lancements annuels — la rareté relative du terrain protège le prix. La bande centrale de Balneário Camboriú, entre l'Avenida Atlântica et le deuxième pâté de maisons, opère près du plafond réglementaire et du plafond de demande ; les nouveaux lancements signés doivent y offrir une différenciation très forte pour justifier une prime additionnelle. Praia dos Amores et le segment nord de BC continuent d'afficher un pipeline chargé et appellent à la prudence : une tour signée sur ces tronçons qui exige une prime supérieure à 15 % anticipe probablement une valorisation qui ne s'est pas encore confirmée sur le marché secondaire.
Recommandations par profil. Pour le résident en usage propre avec une faible sensibilité à la liquidité, la branded residence avec exploitation hôtelière active offre une contrepartie réelle en termes de services. La prime se justifie comme coût de qualité de logement, non comme investissement. Pour le profil rendement saisonnier, l'équation ne tient que sur un produit avec exploitation effective et dans un tronçon de demande avérée — Praia Brava et bande centrale de BC qualifient, les zones plus récentes exigent une décote sur le prix d'acquisition. Pour le profil revente à 36-48 mois, le pari porte sur un produit de starchitect avec rareté d'offre sur le tronçon, et non sur une branded residence pulvérisée dans une tour unique à de nombreuses unités.
Et la fiscalité du côté français ?
Un acquéreur résident fiscal français qui détient un bien immobilier brésilien doit le déclarer en France — déclaration de comptes et avoirs détenus à l'étranger, et inclusion au patrimoine pour l'IFI (impôt sur la fortune immobilière) lorsque le seuil applicable est atteint. Les revenus locatifs perçus au Brésil sont imposables au Brésil à la source et entrent dans la base imposable française, avec mécanisme d'élimination de la double imposition prévu par la convention franco-brésilienne de 1971. La plus-value à la revente est, elle aussi, taxée au Brésil avec un barème progressif spécifique aux non-résidents. Ce sont des éléments qui doivent figurer dans la simulation de TRI net, pas dans l'enthousiasme du salon de vente. Un cabinet expérimenté en fiscalité immobilière transfrontalière franco-brésilienne épargne en général plusieurs points de rendement à l'acquéreur prévoyant.
Conclusion — la prime existe, mais elle n'est pas homogène
Le spread de 12 à 22 % que l'architecture signée facture sur le m² conventionnel du littoral de Santa Catarina est réel et documenté par les transactions. La question du rendement se décompose en quatre questions plus petites. Qui signe, et avec quelle profondeur. Qui exploite, et selon quel contrat. Quelle est la saturation du tronçon spécifique. Et quel est l'horizon de sortie. Lorsque les quatre réponses s'alignent, la prime se rembourse confortablement et le produit délivre un TRI réel supérieur au rendement obligataire long sur deux cycles macroéconomiques probables pour 2026-2030. Lorsque l'une d'elles fait défaut — signature de façade, exploitation inexistante, tronçon saturé ou sortie trop serrée — la prime devient un passif intégré au prix d'acquisition.
L'axe BC-Itajaí-Itapema livrera, au cours des 36 prochains mois, davantage de branded residences qu'il n'en a livré pendant toute la décennie précédente. L'investisseur qui entre maintenant aura besoin de la liste de vérification ci-dessus bien plus que de la brochure marketing. Celui qui préfère suivre le cycle avec une lecture analytique hebdomadaire — chiffres du FipeZap, nouveaux lancements de l'axe, lecture de la Selic et de l'INCC appliquée au secteur — peut s'abonner à l'analyse du portail SIDE Empreendimentos. En 2026 encore, c'est la manière la plus rapide de distinguer la prime qui se justifie de la prime qui ne fait que tarifer un récit.