Pirmadong Arkitektura sa Itajaí: Sulit Ba ang 22% Premium?
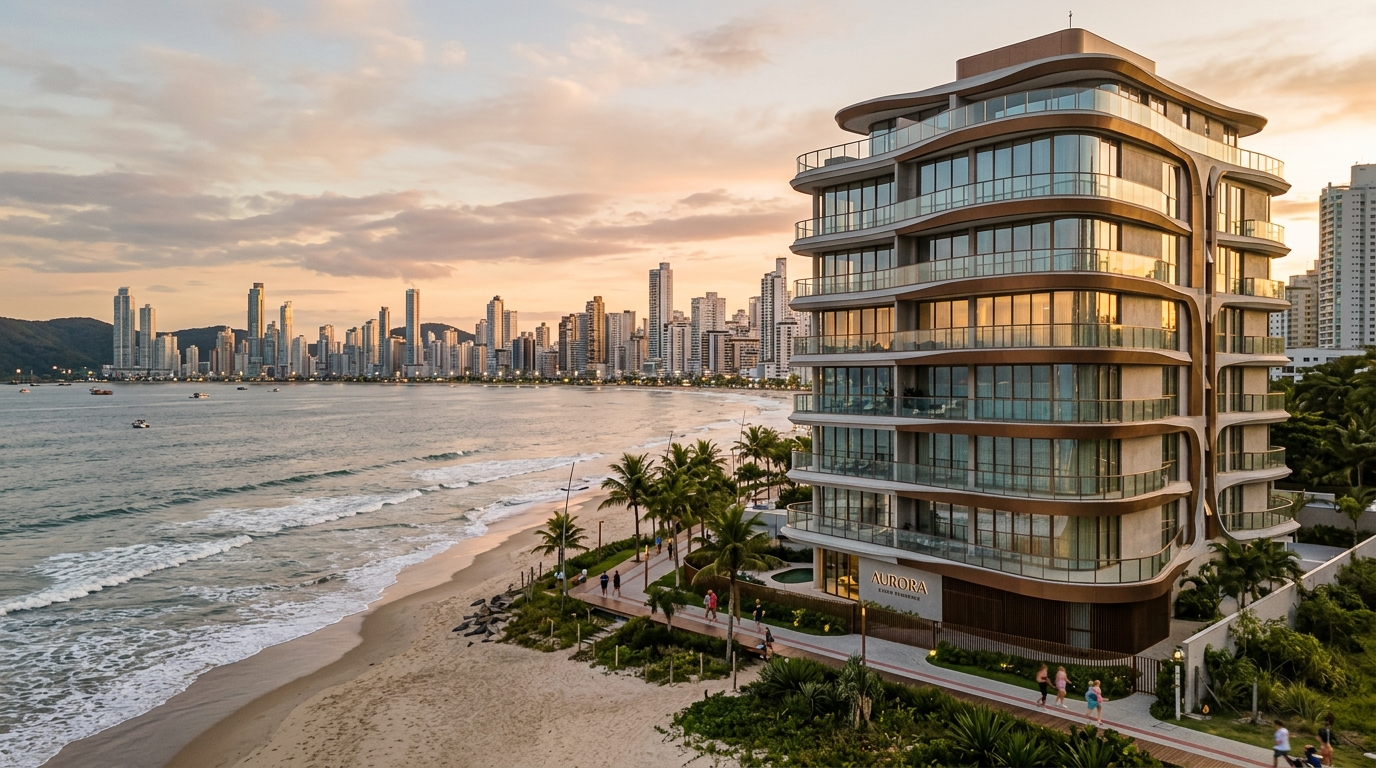
Noong Mayo 2026, isang 180 m² na unit sa isang tore na may pirma ng Italian architecture firm sa Praia Brava ay naibenta sa halagang R$ 4.1 milyon — humigit-kumulang 19% na mas mataas kaysa sa average price per m² ng mga conventional towers dalawang block ang layo, ayon sa survey na umiikot sa mga broker na kasapi ng Secovi-SC (rehiyonal na real estate association ng Santa Catarina). Ang tanong na nagde-define sa thesis ng investor ay hindi kung gaano kaganda ang proyekto. Ito ay kung ang spread na 12% hanggang 22% na sinisingil ng "designer brand" sa m² ng kapaligiran ay nagiging measurable return pagdating sa exit — o nag-e-evaporate sa unang downcycle ng FipeZap (pangunahing Brazilian property price index).
Ang hilagang baybayin ng Santa Catarina ay naging, sa nakalipas na tatlong taon, ang Brazilian showcase ng co-branding sa pagitan ng mga developer at global design at hospitality brands. Ang Itajaí, Balneário Camboriú at Itapema ay nagkakaroon ngayon ng pinakamataas na density ng "branded residences" sa Brazil kada kilometro ng coastline, mas malayo pa kaysa sa mga kilalang sektor ng São Paulo at Rio de Janeiro. Ang kilusan ay may demand base — pero may mga sektor din kung saan ang premium na sinisingil ay hindi na tumutugma sa value na ibinibigay. Susuriin ng artikulong ito ang dalawang panig ng equation.
Ano ang signed architecture — at bakit ang Santa Catarina coast ay naging laboratoryo
Ang "signed architecture" ay isang umbrella term. Sa ilalim nito, tatlong distinct models ang may magkakaibang ekonomiya. Ang una ay ang starchitect: pagkuha ng prestigious international architecture office para sa architectural design at, paminsan-minsan, interior ng common areas. Ang pangalawa ay pure branded residences, kung saan ang brand ay nagli-license ng pangalan, finishing standards at, sa ilang kaso, operations at services. Ang pangatlo ay co-branding sa luxury hospitality, kung saan ang isang hotel brand ay nag-o-operate sa common areas at nagbibigay ng hotel services sa mga residente.
Ang mga pangalan na lumitaw sa Brazilian Santa Catarina pipeline ay nagpapakita ng bawat tier. Ang Pininfarina ay nagpipirma ng proyekto sa Brazil sa loob ng higit isang dekada at ini-e-export ang Italian industrial aesthetic sa residential towers. Ang Yoo, na itinayo ni John Hitchcox, ay namamahagi ng interior design na may global standard at curated furniture. Ang Fasano ay isang kaso ng co-branding sa Brazilian high-luxury hospitality, na may aktibong operations ng serbisyo. Bawat isa ay sumisingil ng iba't ibang premium — at naghahatid ng iba't ibang operational counterpart. Ang pagtuturing sa tatlong ito bilang magkakapareho ay ang pinakaunang error ng buyer.
Bakit ang baybayin ng Santa Catarina ay naging laboratoryo. Tatlong factors ang nagsama-sama. Ang demand mula sa São Paulo at Rio Grande do Sul para sa premium second homes ay tumaas nang higit sa inflation noong 2021-2024 cycle. Ang VGV (general sales value, kabuuang potensyal na sales mula sa mga bagong launches) na inilunsad sa Balneário Camboriú at Itajaí ay lumampas, noong 2024, sa R$ 12 bilyon kada taon, ayon sa monitoring ng Brain Inteligência Estratégica para sa BC-Itajaí-Itapema axis. At ang saturation ng lupa sa pangunahing coastline ay pinilit ang mga developer na mag-compete hindi na sa square meters at taas — competition na umabot na sa regulatory ceiling sa maraming sektor — kundi sa intangible differentiation. Ang brand ay ang likas na vector ng labanang ito.
Magkano ang premium — decomposition sa R$/m²
Ang mga numerong naobserbahan noong 2025-2026 sa BC-Itajaí axis ay nagpapakita ng premium range na 12% hanggang 22% sa average m² ng comparable surrounding, depende sa kombinasyon ng signature at operations. Sa mga sektor tulad ng Praia Brava at central section ng Balneário Camboriú, ang launch m² ng premium conventional tower ay nasa pagitan ng R$ 18,000 at R$ 24,000. Ang mga tower na may matinding signature at hotel operations ay tumawid na sa R$ 28,000/m² at, sa mga specific cases na may continuous frontal view, lumampas na sa R$ 32,000/m². Ang distance sa pagitan ng dalawang mundo ay lumaki, hindi liit, noong 2025.
| Product tier (Itajaí/BC coastline 2025-2026) | Launch m² | Premium vs conventional tower | Origin ng premium |
|---|---|---|---|
| Premium conventional tower | R$ 18,000–24,000 | Reference (0%) | Lokasyon, construction standards |
| Starchitect (project lang) | R$ 21,000–27,000 | +10% hanggang +14% | Honoraria, specified materials |
| Branded residence (design + curation) | R$ 24,000–30,000 | +16% hanggang +20% | Lisensiya, finishing standards |
| Hotel co-branding (active operations) | R$ 27,000–33,000 | +18% hanggang +22% | Operations, recurring services |
Ang pag-decompose sa premium ay ang ehersisyo na naghihiwalay sa investor mula sa emotional buyer. Apat na components ang bumubuo sa spread. Ang architectural project mismo ay relatibong magaan — sa pagitan ng 1% at 3% ng total construction cost, kahit may foreign office na involved. Ang materials at finishings na specified ng signature brand ay mas mabigat, kadalasan sa 4% hanggang 8%, dahil ang specification ay nag-o-obliga sa importation o selected national suppliers. Ang common area at leisure program ay umaabot sa 3% hanggang 6%, lalo na kapag may multiple pools, spa, beach club o hotel services. At ang brand licensing fee, na may dagdag na operations management fee kapag ito ay umiiral, ay umaabot sa 2% hanggang 5%.
Ang INCC (Brazilian construction cost index, mahalagang inflation reference para sa off-plan buyers) ay pumapasok bilang risk variable, hindi declared cost. Sa construction side, ang sectoral inflation na sinusukat ng INCC-M ay umabot sa humigit-kumulang 6.8% sa 12 buwan hanggang Abril 2026, ayon sa serye ng FGV (Fundação Getulio Vargas). Sa mga produktong may matinding imported specification — Italian signature at curated furniture, halimbawa — ang sensitivity sa exchange rate ay nagpapalaki sa epekto na ito. Ang off-plan purchase contract na may INCC adjustment sa panahon ng construction at free exchange rate para sa finishing portion ay kombinasyon na kailangan ng explicit ceiling clause. Kung wala iyon, ang declared premium sa launch ay maaaring lumaki ng 4 hanggang 6 percentage points sa totoong terms hanggang sa turnover ng keys.
Ano ang ibinibigay ng signature financially — apat na metrics na mahalaga
Ang argumento ng developer ay madalas na nagsasabing ang brand ay nagpapabilis sa absorption ng launch, sustainable price sa resale, comprime vacancy at nagtutulak sa cap rate ng vacation rental pataas. Bawat isa sa mga claims na ito ay may partial evidence at kailangang i-test gamit ang specific numbers ng neighborhood, hindi national average.
Resale spread sa 3 hanggang 5 taon. Sa recent comparables sa central coast ng Balneário Camboriú, ang mga units mula sa towers na may matinding signature na pumasok sa secondary inventory sa pagitan ng 2023 at 2025 ay nagpakita ng nominal appreciation sa 28% hanggang 41% sa table price ng launch, laban sa 18% hanggang 26% ng mga conventional towers sa parehong panahon at radius. Ang net spread, na may discount sa INCC at transaction costs, ay nasa 6 hanggang 9 percentage points pabor sa signed tower. Ito ay relevant na differential — pero malayo sa "doble ang presyo" narrative na umiikot sa commercial presentations.
Cap rate ng vacation rental. Dito mas malinaw ang difference, pero mas maliit ang universe. Ang mga apartments sa towers na may active hotel operations ay may gross vacation cap rate sa 7.5% hanggang 10.5% kada taon sa extended high season (Disyembre hanggang Marso plus winter holidays), laban sa 5.5% hanggang 7.5% ng mga premium towers na walang operations. Kapag isinasaalang-alang ang net cap rate — na may discount sa operations fee, commission, condominium, IPTU (Brazilian property tax) at furniture depreciation — ang differential ay bumababa sa 1.2 hanggang 2.0 percentage points. Positive pa rin, relevant pa rin, pero malayo sa doblehang ina-advertise.
Vacancy at absorption speed. Ang pinaka-consistent na data. Ang mga launches na may matinding hotel co-branding sa BC-Itajaí axis ay nakapag-absorb sa average na 70% ng inventory sa loob ng 90 araw matapos ang launch noong 2024 at unang kalahati ng 2025, ayon sa monitoring ng ABRAINC (Brazilian Association of Real Estate Developers) para sa axis. Ang mga conventional premium launches ay nasa 35% hanggang 55% sa parehong panahon. Para sa developer, binabawasan nito ang financial cost ng construction at ina-unlock ang working capital nang mas mabilis — effect na naitra-transfer partially sa initial unit price. Para sa quick-exit investor, ito ang pinakamatibay na argumento sa positive side.
"Ang premium ng signature ay sinisingil nang buo sa simula. Ang delivery ay nagma-materialize lang sa loob ng walo hanggang labindalawang taon ng operations. Ang bumibili ng signed apartment ay bumibili ng long-term promise sa spot price — at ang asymmetry na iyon ang blind spot ng less experienced investor." — analyst ng real estate development na nakausap para sa report na ito
Limang trap kung saan hindi sustainable ang premium
Ang una ay ang facade-only signature. Pinipirmahan ng famous office ang exterior at lobby. Ang natitirang building — apartments, technical areas, garage, service areas — ay sumusunod sa standard ng local builder nang walang distinction. Bumabayad ang buyer ng premium sa buong m², pero ang "signed" portion ay umaabot lang sa mas mababa sa 10% ng built area. Test question: pinipirmahan ba ng architecture office ang detailed specifications ng mga apartments o common areas lang? Kung ang sagot ay "common areas lang", ang fair premium ay bumababa sa range na 4% hanggang 8%, hindi 18%.
Ang pangalawa ay ang kawalan ng local operations. Ang co-branding sa hospitality na talagang nag-o-operate ay nangangailangan ng permanent team sa lugar, long-term hotel management contract at international standard na pinapa-audit nang regular. May mga kaso sa Santa Catarina axis kung saan ang "operations" ay limited lang sa reservation app at brand sign sa gate. Walang team, walang standard, walang audit — walang cap rate ng hotel operations. Ang 18% hanggang 22% premium na sinisingil ng mga produktong ito ay walang real counterpart at may tendency na bumaba simula sa pangatlong hand.
Ang pangatlo ay ang sobrang dami ng identical units. Ang single tower na may 240 halos kapareho na apartments, lahat na may parehong square meters at parehong view, ay nag-gu-guarantee ng programmed saturation sa secondary market. Sa sandaling magpasya ang tatlong owners na magbenta nang sabay, ang floor price ng buong neighborhood ay bumabagsak dahil ang mga listings ay nag-co-compete sa isa't isa. Ang branded residence ay mas maayos na umaandar sa vertical product na may iilang well-differentiated typologies — penthouses, full-floor units, family-plans — at compressed total number ng units.
Ang pang-apat ay ang inflated condominium fee. Ang extensive common areas, complete hotel program at recurring services ay nag-ge-generate ng monthly condominium fees na, sa ilang produkto ng BC-Itajaí axis, lumalampas sa R$ 25/m² kada buwan. Sa 180 m² na unit, R$ 4,500 ito kada buwan — bago pa ang IPTU, bago pa ang private maintenance. Ang recurring cost na ito ay kumakain sa rental cap rate at binabawasan ang base ng buyers sa resale. Mahalagang humingi, bago pumirma, ng realistic na simulation ng condominium sa full operations regime, hindi ang optimistic na estimate ng launch.
Ang pang-lima ay ang limited-term brand license. Ang brand licensing contracts, lalo na sa international hotel brands, ay karaniwang may 10 hanggang 20 taong term na may non-automatic renewal clauses. Kailangang maintindihan ng buyer kung ano ang nangyayari sa value ng property kapag umalis ang brand sa development — at kung sino ang nagde-decide ng renewal. Ang condominium convention ay dapat may qualified quorum para sa brand change at transition rule. Kung wala iyon, ang premium na embedded sa acquisition price ay nagiging liability sa katapusan ng term.
Checklist ng investor — due diligence sa pitong hakbang
Hakbang 1. I-verify ang registration ng development sa competent real estate registry at i-cross-check sa records ng developer sa ABRAINC at Secovi-SC. Ang history ng on-time deliveries, paused projects at contract dissolutions (distratos) ay public data sa partial na anyo at available sa direct consultation. Ang first-time developer sa matinding signature product ay yellow signal, hindi pula — pero nangangailangan ng additional guarantee.
Hakbang 2. Humingi at basahin ang brand licensing contract sa kabuuan, hindi ang commercial summary lang. Term, royalties, required standards, termination conditions, succession sa kaso ng corporate control change ng licensing brand. Kung tumanggi ang developer na ibigay ang dokumentasyong ito sa pre-contractual buyer, red signal na agad.
Hakbang 3. Magkalap ng comparables sa 500-meter radius gamit ang FipeZap para sa average m² price, monthly series sa 24 na buwan, at Secovi-SC para sa registered transaction data. I-cross-check sa active listings ng secondary units sa towers ng similar brand. Kung ang signed tower ay mayroon nang secondary units na ina-advertise sa ibaba ng table price ng remaining inventory, nasa correction na ang premium.
Hakbang 4. Mag-simulate ng exit sa tatlong scenarios. Resale sa 36 buwan post-keys na may market VGV at INCC adjustment sa panahon ng construction. Vacation rental income sa 60 buwan na may discount sa lahat ng costs. Hybrid — vacation rental sa 24 na buwan, resale sa ika-36 na buwan. Target cap rate para maging attractive ang investment sa BC-Itajaí axis sa 2026: 5.5% net para sa income profile, 9% annualized nominal para sa resale profile.
Hakbang 5. Stress test gamit ang Selic (Brazilian base interest rate set ng Central Bank) sa 16% at IPCA (official Brazilian consumer inflation index) sa 7%. Parehong scenarios ay plausible sa loob ng construction horizon na 36 hanggang 48 buwan. Sa ilalim ng mga premises na ito, ano ang real IRR ng project? Kung bumaba ang real IRR malapit sa long-dated post-fixed fixed income, hindi nagbabayad ang signature premium — ina-absorb lang nito ang opportunity cost.
Hakbang 6. I-evaluate ang contract sa perspektibo ng permuta (Brazilian property swap arrangement). Sa ilang launches ng axis, tumatanggap ang developer ng financial swap na may down payment sa lupa o sa ibang property. Ang tax engineering ng structure na ito ay kumakabig ng buong net IRR at nararapat sa dedicated accounting analysis bago pumirma.
Hakbang 7. I-confirm ang eligibility ng financing para sa foreign buyer, kung applicable. Ang mga Brazilian banks ay tumatanggap ng financing para sa non-residents sa specific conditions — overseas income proof, CDE account (special non-resident bank account), additional guarantee. Ang high-ticket branded product ay may significant fraction ng foreign buyer sa Santa Catarina axis simula 2023, lalo na ang Argentine, Uruguayan at Paraguayan investors. Ang pag-unawa sa pool ng buyers sa exit ay tumutulong sa pag-calibrate ng liquidity. Para sa Filipino investor, ang process ay maaaring may dagdag na hakbang dahil sa geographic distance, pero hindi prohibited at marami nang precedents sa real estate segments na malayo sa main metropolitan markets.
Local angle — Itajaí, BC at Itapema sa 2026
Ang pipeline ng axis para sa 2026-2028 ay na-map ng Brain at CBIC (Brazilian Chamber of Construction Industry) na may makatuwirang precision. Itajaí ang nagko-concentrate sa pinakamalaking proportional expansion, na ang Praia Brava at Cabeçudas ay umaabsorb sa karamihan ng signed launches. Ang Balneário Camboriú ay nananatiling leader sa average ticket, pero may rising pressure mula sa land cost at scarcity ng oceanfront plots. Ang Itapema ay lumalaki sa volume at nag-aalok pa ng mas mababang relative premium — na maaaring opportunity o signal ng immature market, depende sa sektor.
Ang foreign demand ay structural variable. Argentina at Uruguay ang nagko-concentrate, noong 2025, ng significant fraction ng sales ng units na lampas R$ 3 milyon sa axis, ayon sa monitoring ng regional brokerages na affiliated sa Secovi-SC. Ang kombinasyon ng relatively strong US dollar, political instability sa River Plate region at regional airport infrastructure ay nag-aalaga sa demand na ito. Para sa 2026, ang expectation ay maintenance ng flow, kahit na may quarterly volatility.
Saturation by sector. May malusog pang absorption ang Praia Brava at konting launches kada taon — ang relative scarcity ng lupa ang nagpro-protect sa presyo. Ang central section ng Balneário Camboriú sa pagitan ng Avenida Atlântica at second block ay nag-o-operate malapit sa regulatory ceiling at demand ceiling; ang mga bagong signed launches ay nangangailangan ng napakatinding differentiation para makatuwiran ang additional premium. Ang Praia dos Amores at northern section ng BC ay tuloy-tuloy na may mabigat na pipeline at nangangailangan ng pag-iingat: ang signed tower sa mga sektor na ito na sumisingil ng premium na higit sa 15% ay malamang na nag-a-anticipate ng appreciation na hindi pa nako-confirm sa secondary inventory.
Recommendation by profile. Para sa own-use resident na may mababang sensitivity sa liquidity, ang branded residence na may active hotel operations ay naghahatid ng real counterpart sa services. Ang premium ay justified bilang cost ng quality of living, hindi bilang investment. Para sa vacation rental income profile, ang equation ay nag-cl-close lang sa product na may real operations at sa sektor na may proven demand — qualified ang Praia Brava at central BC, ang mga newer sectors ay nangangailangan ng discount sa acquisition price. Para sa resale profile sa 36 hanggang 48 buwan, ang aposta ay sa starchitect product na may scarcity ng supply sa sektor, hindi sa branded residence na nakakalat sa single tower na may maraming units.
Konklusyon — umiiral ang premium, pero hindi ito homogeneous
Ang 12% hanggang 22% spread na sinisingil ng signed architecture sa conventional m² sa baybayin ng Santa Catarina ay totoo at dokumentado sa transactions. Ang return question ay nahahati sa apat na mas maliliit na tanong. Sino ang pumipirma, at sa anong lalim. Sino ang nag-o-operate, at sa anong contract. Ano ang saturation ng specific sector. At ano ang exit horizon. Kapag ang apat na sagot ay nag-aalign, ang premium ay nagbabayad nang may kaluwagan at naghahatid ang produkto ng real IRR na higit pa sa long-dated fixed income sa dalawang macroeconomic cycles na probable para sa 2026-2030. Kapag isa sa kanila ay nabigo — facade-only signature, walang operations, saturated sector o tight exit — ang premium ay nagiging embedded liability sa acquisition price.
Ang BC-Itajaí-Itapema axis ay maghahatid, sa loob ng susunod na 36 buwan, ng mas maraming branded residences kaysa sa naihatid sa buong nakaraang dekada. Ang investor na papasok ngayon ay mangangailangan ng checklist sa itaas nang higit pa kaysa sa marketing material. Para sa Filipino investor na nagsusuri ng cross-border real estate diversification, ang Brazilian Santa Catarina coast ay nag-aalok ng dollarized leverage sa structural growth sa luxury property segment, pero nangangailangan ng disiplina sa due diligence na katulad ng inilalapat sa premium developments sa Metro Manila o Cebu. Ang nais magpatuloy sa cycle na may weekly analytical reading — numero ng FipeZap, bagong launches sa axis, basa ng Selic at INCC na inilapat sa sektor — ay maaaring mag-subscribe sa analysis ng SIDE Empreendimentos portal. Nananatiling, sa 2026, ang pinakamabilis na paraan para paghiwalayin ang premium na sustainable mula sa premium na narrative-priced lamang.