Брендированная архитектура в Итажаи: премия 22%
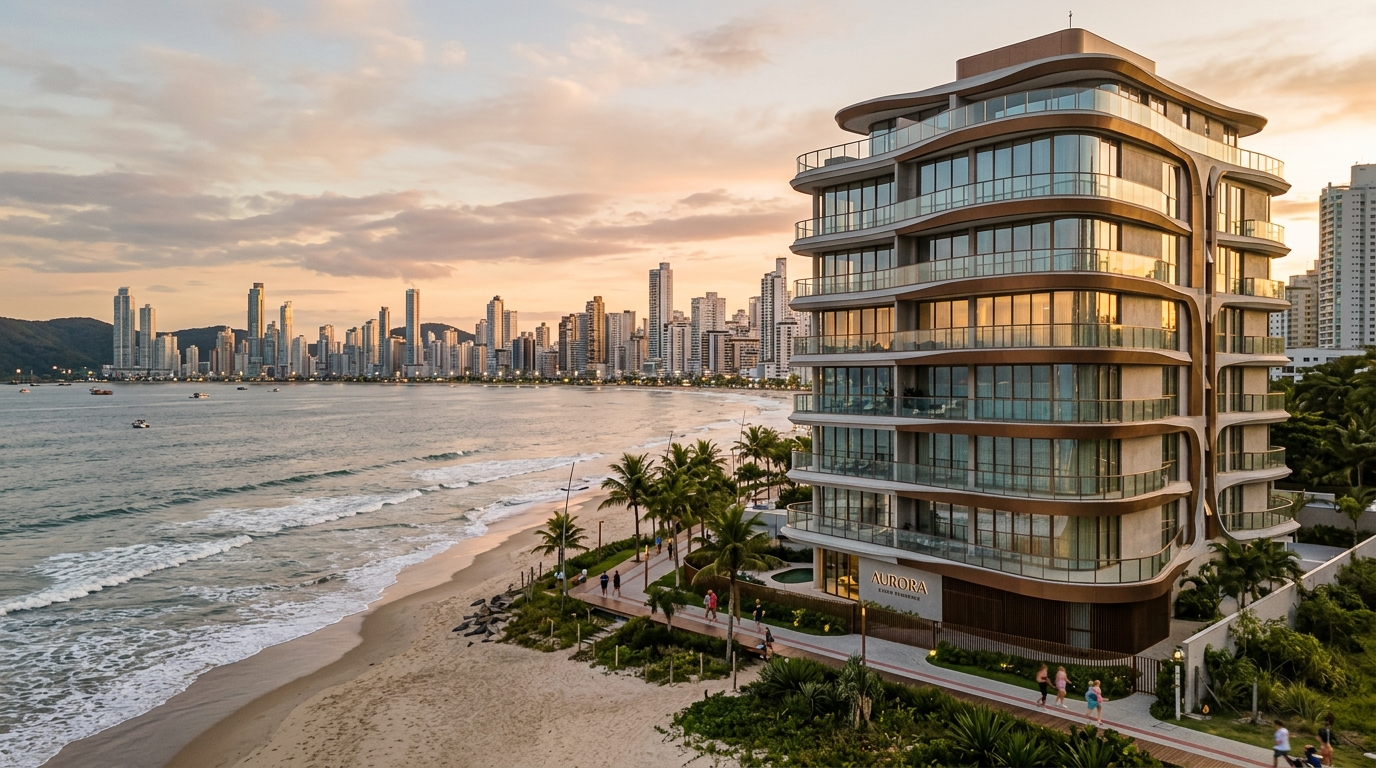
В мае 2026 года квартира площадью 180 м² в башне с итальянской архитектурной подписью на Прайя-Брава была продана за 4,1 млн реалов — примерно на 19% дороже среднего квадратного метра обычных премиальных башен в двух кварталах оттуда, по данным обзора, который ходит среди брокеров, аффилированных с Secovi-SC (ассоциацией риелторов штата Санта-Катарина). Вопрос, определяющий инвестиционный тезис, состоит не в том, красив ли проект. А в том, превращается ли спред в 12–22%, который «бренд» берёт сверх цены квадратного метра окружения, в измеримую доходность к моменту выхода — или растворяется в первом же цикле снижения индекса FipeZap (бразильский индекс цен на недвижимость).
Северное побережье штата Санта-Катарина за последние три года превратилось в бразильскую витрину ко-брендинга между девелопментом и глобальными марками дизайна и гостиничного бизнеса. Итажаи, Балнеариу-Камбориу и Итапема концентрируют сегодня наибольшую плотность «branded residences» (резиденций под брендом) в стране на километр береговой линии — опережая даже признанные участки Сан-Паулу и Рио. У этого тренда есть фундамент спроса, но есть и зоны, где запрашиваемая премия уже не соответствует фактической ценности. В этом материале мы разбираем обе стороны для иностранного инвестора, оценивающего бразильское побережье.
Что такое архитектура «с подписью» — и почему побережье Санта-Катарины стало лабораторией
«Архитектура с подписью» — это зонтичный термин. Под ним умещаются три модели с принципиально разной экономикой. Первая — модель starchitect: привлечение престижного международного архитектурного бюро для проектирования здания и, иногда, интерьеров общих зон. Вторая — чистые branded residences: бренд лицензирует имя, стандарт отделки и в части случаев — операционное обслуживание. Третья — ко-брендинг с люксовой гостиничной маркой: оператор управляет общими зонами и предоставляет жильцам отельные услуги.
Имена, появившиеся в недавнем пайплайне Санта-Катарины, иллюстрируют каждую полосу. Pininfarina подписывает проекты в Бразилии больше десяти лет, экспортируя итальянскую промышленную эстетику в жилые башни. Yoo, основанный Джоном Хичкоксом, поставляет дизайн интерьеров глобального стандарта и кураторскую подборку мебели. Fasano — пример ко-брендинга с бразильским гостиничным люксом, с реальным операционным сервисом. Каждая марка берёт свою премию — и предоставляет различную операционную отдачу. Считать эти три модели синонимами — первая ошибка покупателя.
Почему побережье Санта-Катарины стало лабораторией. Сошлись три фактора. Спрос инвесторов из Сан-Паулу и Риу-Гранди-ду-Сул на премиальную вторую резиденцию рос быстрее инфляции на протяжении цикла 2021–2024 годов. VGV (Valor Geral de Vendas — суммарная стоимость продаж новых проектов) в Балнеариу-Камбориу и Итажаи превысил в 2024 году отметку в 12 млрд реалов в год, по данным мониторинга Brain Inteligência Estratégica для оси BC—Итажаи—Итапема. И, наконец, насыщение земельных участков на главной кромке моря вынудило девелоперов конкурировать уже не метражом и высотой — здесь регуляторный потолок достигнут на многих участках, — а нематериальной дифференциацией. Бренд — естественный вектор этой борьбы.
Сколько стоит премия — раскладка в реалах за квадратный метр
Цифры, наблюдаемые в 2025–2026 годах на оси BC—Итажаи, показывают вилку премии в 12–22% над средним квадратным метром сопоставимого окружения — в зависимости от связки «подпись + оператор». На участках вроде Прайя-Брава и центральной полосы Балнеариу-Камбориу цена квадратного метра в момент запуска обычной премиальной башни находится между 18 и 24 тыс. реалов. Башни с сильным брендом и активным гостиничным оператором перешагнули отметку 28 тыс. реалов за метр, а в точечных случаях с непрерывным фронтальным видом превзошли 32 тыс. реалов. Разрыв между двумя мирами в 2025 году вырос, а не сократился.
| Категория продукта (побережье Итажаи/BC, 2025–2026) | Цена за м² на запуске | Премия над обычной башней | Источник премии |
|---|---|---|---|
| Обычная премиальная башня | R$ 18 000–24 000 | База (0%) | Локация, уровень строительства |
| Starchitect (только проект) | R$ 21 000–27 000 | +10–14% | Гонорар бюро, заданные материалы |
| Branded residence (дизайн + кураторство) | R$ 24 000–30 000 | +16–20% | Лицензия, стандарт отделки |
| Гостиничный ко-брендинг (активный оператор) | R$ 27 000–33 000 | +18–22% | Оператор, рекуррентные сервисы |
Декомпозиция премии — упражнение, отделяющее инвестора от эмоционального покупателя. Спред складывается из четырёх компонентов. Архитектурный проект сам по себе весит относительно мало — от 1 до 3% общей стоимости стройки, даже с иностранным бюро. Материалы и отделка по спецификации бренда весят больше — часто 4–8%, поскольку спецификация требует импорта или работы с избранными национальными поставщиками. Общие зоны и программа досуга добавляют ещё 3–6%, особенно при наличии нескольких бассейнов, спа, бич-клуба или гостиничных услуг. Сама лицензия марки в сумме с операционным fee, когда он есть, добавляет 2–5%.
INCC (Índice Nacional da Construção Civil — национальный индекс стоимости строительства) входит как фактор риска, а не как заявленная стоимость. На последнем участке стройки отраслевая инфляция, измеряемая INCC-M, составила около 6,8% за 12 месяцев к апрелю 2026 года, согласно ряду фонда FGV. В продуктах с сильным импортным компонентом — итальянская подпись, кураторская мебель — чувствительность к курсу реала к евро и доллару этот эффект усиливает. Договор покупки на стадии котлована с корректировкой по INCC во время стройки и свободным курсом для отделочного транша — комбинация, которая обязана содержать явную формулу потолка. Без этого заявленная при запуске премия может вырасти на 4–6 процентных пунктов в реальном выражении к выдаче ключей.
Что бренд даёт финансово — четыре метрики, которые имеют значение
Аргумент девелопера обычно сводится к тому, что марка ускоряет поглощение запуска, удерживает цену на перепродаже, сжимает вакантность и поднимает доходность краткосрочной аренды. У каждого из этих утверждений есть лишь частичные подтверждения, и проверять их нужно по числам конкретного района, а не по национальному усреднению.
Спред перепродажи через 3–5 лет. По недавним сопоставимым сделкам на центральном побережье Балнеариу-Камбориу квартиры в башнях с сильной подписью, попавшие на вторичный рынок между 2023 и 2025 годом, показали номинальный прирост 28–41% к ценнику запуска против 18–26% у обычных премиальных башен того же периода и того же радиуса. Чистый спред после вычета INCC и транзакционных расходов составил около 6–9 процентных пунктов в пользу брендированной башни. Это значимая разница — но далеко не нарратив «цена удваивается», который циркулирует в коммерческой презентации.
Доходность краткосрочной аренды. Здесь разница чётче, но универсум меньше. Квартиры в башнях с активным гостиничным оператором показывают валовую годовую доходность 7,5–10,5% в расширенный высокий сезон (декабрь–март плюс зимние каникулы) против 5,5–7,5% у премиальных башен без оператора. После вычета операционной комиссии, агентских, кондоминиума, IPTU (муниципальный налог на недвижимость) и амортизации меблировки чистая разница сокращается до 1,2–2,0 процентных пункта. Всё ещё положительная и значимая — но далеко не вдвое, как обещает реклама.
Вакантность и скорость поглощения. Наиболее устойчивая метрика. Запуски с сильным гостиничным ко-брендингом на оси BC—Итажаи в среднем впитывали 70% инвентаря в течение 90 дней с момента старта продаж в 2024 году и первой половине 2025-го, согласно мониторингу ABRAINC (Ассоциация бразильских девелоперов) по этой оси. Обычные премиальные запуски за тот же срок поглощали 35–55%. Для девелопера это снижает финансовую стоимость стройки и быстрее высвобождает оборотный капитал — эффект, частично транслируемый в исходную цену юнита. Для инвестора с коротким горизонтом выхода это самый сильный аргумент в плюс.
«Брендовая премия взимается целиком в момент покупки. А отдача материализуется на горизонте 8–12 лет эксплуатации. Покупатель брендированной квартиры платит наличными за долгосрочное обещание — и эта асимметрия и есть слепое пятно менее опытного инвестора», — аналитик девелоперского сегмента, опрошенный для этого материала.
Пять ловушек, где премия не оправдывает себя
Первая — «подпись только на фасаде». Знаменитое бюро рисует оболочку и лобби. Остальное здание — квартиры, технические зоны, паркинг, сервисные помещения — следует обычному стандарту локального застройщика. Покупатель платит премию за весь квадратный метр, но «брендированное» составляет менее 10% построенной площади. Контрольный вопрос: подписывает ли архитектурное бюро технический паспорт квартир или только общих зон? Если ответ — «только общие зоны», справедливая премия скатывается в диапазон 4–8%, а не 18%.
Вторая — отсутствие локальной операции. Ко-брендинг с гостиничной маркой, реально работающий, требует постоянного штата на месте, долгосрочного контракта на гостиничный менеджмент и периодического аудита международного стандарта. В Санта-Катарине есть случаи, когда «операция» сводится к приложению бронирования и табличке на воротах. Без штата, без стандарта, без аудита — нет и гостиничной доходности. Премия 18–22%, которую такие продукты берут, не имеет реального покрытия и склонна корректироваться вниз с третьей перепродажи.
Третья — избыток идентичных юнитов. Одиночная башня на 240 почти одинаковых квартир, с одинаковым метражом и видом, гарантирует запрограммированное насыщение вторичного рынка. В момент, когда трое собственников решают продать одновременно, ценовой пол всего района падает, поскольку объявления конкурируют между собой. Branded residence работает лучше при вертикальном продукте с малым количеством хорошо дифференцированных типологий — пентхаусы, целый этаж, семейные планировки — и при компактном общем количестве юнитов.
Четвёртая — раздутый кондоминиум. Обширные общие зоны, полная гостиничная программа и рекуррентные сервисы порождают ежемесячные сборы, которые на некоторых продуктах оси BC—Итажаи превышают 25 реалов за квадратный метр в месяц. Для юнита 180 м² это 4500 реалов в месяц — до муниципального налога и до индивидуального обслуживания. Эта рекуррентная нагрузка съедает доходность аренды и сужает базу покупателей при перепродаже. Имеет смысл потребовать до подписания реалистичную симуляцию кондоминиума в режиме полной операции, а не оптимистическую оценку запуска.
Пятая — лицензия марки на ограниченный срок. Лицензионные договоры, особенно с международными гостиничными флагами, обычно имеют срок 10–20 лет с пунктами о неавтоматическом продлении. Покупатель обязан понимать, что произойдёт с ценой объекта, если бренд покинет проект — и кто принимает решение о пролонгации. Регламент кондоминиума должен предусматривать квалифицированный кворум для смены бренда и переходные правила. Без этого премия, заложенная в цену покупки, превращается в обязательство к концу срока.
Чек-лист инвестора — due diligence в семь шагов
Шаг 1. Проверить регистрацию проекта в компетентном реестре недвижимости и сверить её с записями застройщика в ABRAINC и Secovi-SC. История сдачи в срок, замороженных строек и расторжений — частично публичная информация, доступная при прямом запросе. Девелопер-новичок в продукте сильной подписи — это жёлтый сигнал, не красный, но требует дополнительных гарантий.
Шаг 2. Запросить и прочитать лицензионный договор бренда целиком, а не коммерческое резюме. Срок, роялти, требуемый стандарт, условия расторжения, правопреемство при смене корпоративного контроля над лицензиаром. Если застройщик отказывается предоставлять эту документацию покупателю до подписания — это уже красный сигнал.
Шаг 3. Собрать сравнимые продажи в радиусе 500 метров через FipeZap, помесячный ряд за 24 месяца, и Secovi-SC для данных о зарегистрированных сделках. Сверить с активными объявлениями вторичных юнитов в башнях похожего бренда. Если в брендированной башне вторичные юниты уже выставляются ниже ценника застройщика на остаток инвентаря — премия в фазе коррекции.
Шаг 4. Смоделировать выход в трёх сценариях. Перепродажа через 36 месяцев после ключей с рыночной оценкой и поправкой INCC за время стройки. Краткосрочная аренда в течение 60 месяцев с вычетом всех затрат. Гибрид — аренда 24 месяца, перепродажа на 36-м. Целевая доходность для квалификации инвестиции как привлекательной на оси BC—Итажаи в 2026 году: 5,5% чистых для рентного профиля, 9% номинальных в годовом выражении для профиля перепродажи.
Шаг 5. Стресс-тест при Selic (ключевой ставке Центробанка Бразилии) 16% и IPCA (индексе потребительских цен) 7%. Оба сценария правдоподобны на горизонте стройки в 36–48 месяцев. Какая внутренняя норма доходности (IRR) в реальном выражении возникает при этих допущениях? Если IRR проседает до уровня длинных постфиксированных гособлигаций, премия марки себя не окупает — она лишь поглощает альтернативные издержки.
Шаг 6. Рассмотреть договор с точки зрения встречной сделки. На некоторых запусках оси застройщик принимает финансовую permuta — встречный взнос земельным участком или другим объектом. Налоговая инженерия такой структуры полностью меняет чистую IRR и заслуживает отдельного бухгалтерского анализа до подписания.
Шаг 7. Подтвердить право на ипотеку для иностранного покупателя там, где это применимо. Бразильские банки выдают кредиты нерезидентам на специфических условиях — подтверждение дохода за рубежом, счёт нерезидента CDE, дополнительное обеспечение. Брендированный продукт высокого чека с 2023 года имеет в Санта-Катарине заметную долю иностранных покупателей, особенно из Аргентины, Уругвая и Парагвая. Понимание состава покупателей на выходе помогает калибровать ликвидность.
Локальный угол — Итажаи, BC и Итапема в 2026 году
Пайплайн оси на 2026–2028 годы достаточно точно картирован Brain и CBIC (Палатой бразильской строительной индустрии). Итажаи концентрирует наибольшее пропорциональное расширение, причём Прайя-Брава и Кабесудас впитывают большую часть брендированных запусков. Балнеариу-Камбориу остаётся лидером по среднему чеку, но с растущим давлением со стороны стоимости земли и дефицита фронтальных участков. Итапема растёт в объёме и пока предлагает меньшую относительную премию — что может быть как возможностью, так и сигналом ещё незрелого рынка, в зависимости от участка.
Иностранный спрос — структурная переменная. Аргентина и Уругвай дали в 2025 году значимую долю продаж юнитов выше 3 млн реалов на оси, согласно мониторингу региональных брокерских контор, аффилированных с Secovi-SC. Сочетание относительно сильного доллара, политической нестабильности в Ла-Плата и развитой региональной аэропортовой инфраструктуры подпитывает этот спрос. На 2026 год ожидается сохранение потока — пусть и с квартальной волатильностью.
Насыщение по участкам. У Прайя-Брава всё ещё здоровое поглощение и немного запусков в год — относительный дефицит земли защищает цену. Центральная полоса Балнеариу-Камбориу между Авенидой Атлантика и второй улицей работает близко к регуляторному и спросовому потолку; новые брендированные запуски здесь требуют очень сильной дифференциации, чтобы оправдать дополнительную премию. Прайя-дус-Аморес и северная полоса BC сохраняют тяжёлый пайплайн и заслуживают осторожности: брендированная башня на этих участках с премией выше 15% скорее всего авансирует переоценку, которая ещё не подтверждена вторичным инвентарём.
Рекомендация по профилю. Для собственника-резидента с низкой чувствительностью к ликвидности branded residence с активным гостиничным оператором даёт реальную отдачу в виде сервиса. Премия здесь оправдана как стоимость качества жизни, не как инвестиция. Для рентного профиля под краткосрочную аренду уравнение сходится только при реальном операторе и в участке с подтверждённым спросом — Прайя-Брава и центральная полоса BC квалифицируются, более новые участки требуют скидки при покупке. Для профиля перепродажи на горизонте 36–48 месяцев ставка делается на продукт starchitect с дефицитом предложения на участке, а не на распылённую branded residence в одиночной башне с большим количеством юнитов.
Что важно знать иностранному покупателю
Несколько практических аспектов отдельно для нерезидента, рассматривающего вход в этот сегмент. Бразильское законодательство в отношении покупки недвижимости иностранцами в прибрежной зоне относительно либерально — за исключением приграничных полос, не имеющих отношения к Санта-Катарине. Иностранный покупатель получает идентификационный номер CPF, открывает счёт нерезидента CDE для перевода средств и регистрирует входящий капитал в Центральном банке Бразилии. Эта регистрация критически важна для последующей репатриации средств от продажи и распределения арендных доходов без штрафов по выходу из страны.
Курсовой риск — отдельная переменная, которую слишком часто игнорируют. Реал колеблется значительной амплитудой относительно доллара и евро. Брендированный сегмент частично хеджирован: иностранные покупатели в качестве покупателей на выходе тоже мыслят в твёрдой валюте, что снижает локальную волатильность. Но в горизонте 36–48 месяцев между подписанием на котловане и выходом на вторичку движение валютной пары может изменить итоговую IRR в твёрдой валюте на 200–400 базисных пунктов в любую сторону. Это нужно закладывать в сценарную таблицу с самого начала, а не открывать в финале.
Налогообложение арендного дохода для нерезидента в Бразилии регулируется отдельно. Базовая удерживаемая ставка по доходу от аренды для нерезидента составляет 15% у источника, со специфическими правилами в отношении кондоминиумного учёта и амортизации мебели. Для высокого чека с гостиничной операцией стоит ещё на стадии подписания договорить структуру владения через локальное юрлицо — это часто даёт оптимизацию совокупной налоговой нагрузки на уровне 4–6 процентных пунктов IRR.
Заключение — премия существует, но она неоднородна
Спред в 12–22%, который брендированная архитектура запрашивает над обычным квадратным метром на побережье Санта-Катарины, реален и задокументирован сделками. Вопрос отдачи раскладывается на четыре подвопроса. Кто подписывает — и на какую глубину. Кто оперирует — и по какому контракту. Какова насыщенность конкретного участка. Какой горизонт выхода. Когда все четыре ответа выстраиваются — премия окупается с запасом, и продукт даёт реальную IRR выше длинного фиксированного дохода в двух вероятных макросценариях на 2026–2030 годы. Когда хотя бы одно отвечает «нет» — фасадная подпись, фиктивный оператор, перенасыщенный участок или сжатый выход — премия превращается во встроенное в покупную цену обязательство.
Ось BC—Итажаи—Итапема за ближайшие 36 месяцев сдаст больше branded residences, чем сдала за всё прошлое десятилетие. Инвестору, который входит сейчас, чек-лист выше понадобится несравнимо больше, чем маркетинговые материалы. Тот, кто предпочитает следить за циклом через аналитическое чтение еженедельно — числа FipeZap, новые запуски на оси, прочтение Selic и INCC в применении к сектору, — может подписаться на аналитику портала SIDE Empreendimentos. В 2026 году это по-прежнему самый быстрый способ отделить премию, которая держится на содержании, от премии, которая лишь оценивает нарратив.