Arquitetura assinada em Itajaí: o prêmio de 22% paga?
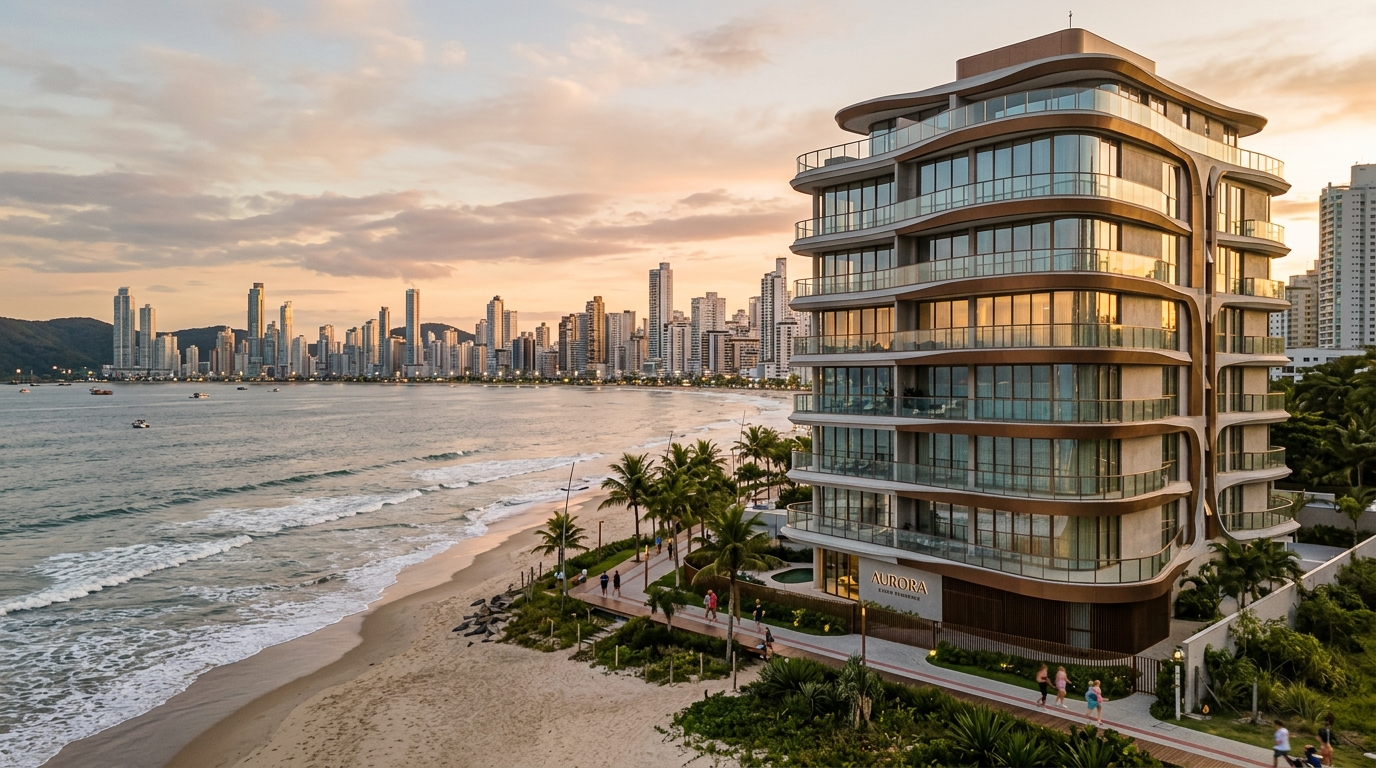
Em maio de 2026, uma unidade de 180 m² em torre com assinatura italiana na Praia Brava saiu por R$ 4,1 milhões — cerca de 19% acima do m² médio das torres convencionais a duas quadras dali, segundo levantamento que circula entre corretores associados ao Secovi-SC. A pergunta que define a tese do investidor não é se a obra é bonita. É se aquele spread de 12% a 22% que a "grife" cobra sobre o m² do entorno se converte em retorno mensurável até a saída — ou se evapora no primeiro ciclo de baixa do FipeZap.
O litoral norte de Santa Catarina virou, nos últimos três anos, a vitrine brasileira do co-branding entre incorporação e marcas globais de design e hotelaria. Itajaí, Balneário Camboriú e Itapema concentram hoje a maior densidade de "branded residences" do país por quilômetro de orla, à frente até de trechos consagrados de São Paulo e do Rio. O movimento tem lastro de demanda — mas também tem zonas onde o prêmio cobrado já não corresponde ao valor entregue. Este texto disseca os dois lados.
O que é arquitetura assinada — e por que o litoral catarinense virou laboratório
"Arquitetura assinada" é um guarda-chuva. Embaixo dele cabem três modelos com economias muito diferentes. O primeiro é o do starchitect: contratação de um escritório de prestígio internacional para projeto arquitetônico e, eventualmente, interiores das áreas comuns. O segundo é o de branded residences puras, em que a marca licencia nome, padrão de acabamento e, em parte dos casos, operação e serviços. O terceiro é o co-branding com hotelaria de luxo, em que uma bandeira opera as áreas comuns e oferece serviços hoteleiros aos moradores.
Nomes que apareceram no pipeline catarinense recente ilustram cada faixa. Pininfarina assina projetos no Brasil há mais de uma década e exporta a estética industrial italiana para torres residenciais. Yoo, fundado por John Hitchcox, distribui design de interiores com padrão global e curadoria de mobiliário. Fasano é o caso de co-branding com hotelaria de alto luxo brasileira, com operação de serviços. Cada uma cobra um prêmio diferente — e entrega contrapartidas operacionais diferentes. Tratar as três como sinônimo é o primeiro erro do comprador.
Por que o litoral de SC virou laboratório. Três fatores convergiram. A demanda paulista e gaúcha por segunda residência premium subiu acima da inflação durante o ciclo 2021-2024. O VGV lançado em Balneário Camboriú e Itajaí ultrapassou, em 2024, a marca de R$ 12 bilhões anuais, segundo o monitoramento da Brain Inteligência Estratégica para o eixo BC-Itajaí-Itapema. E a saturação do solo na orla principal pressionou as incorporadoras a competir não mais por metragem e altura — disputa que já chegou ao teto regulatório em vários trechos — mas por diferenciação intangível. Marca é o vetor natural dessa briga.
Quanto custa o prêmio — decomposição em R$/m²
Os números observados em 2025-2026 no eixo BC-Itajaí mostram uma faixa de prêmio de 12% a 22% sobre o m² médio do entorno comparável, dependendo da combinação assinatura + operação. Em trechos como Praia Brava e a faixa central de Balneário Camboriú, o m² de lançamento de torre convencional premium está entre R$ 18 mil e R$ 24 mil. As torres com assinatura forte e operação hoteleira cruzaram a barreira dos R$ 28 mil/m² e, em casos pontuais com vista frontal contínua, ultrapassaram R$ 32 mil/m². A distância entre os dois mundos cresceu, não diminuiu, ao longo de 2025.
| Faixa de produto (orla Itajaí/BC 2025-2026) | m² de lançamento | Prêmio sobre torre convencional | Origem do prêmio |
|---|---|---|---|
| Torre convencional premium | R$ 18.000–24.000 | Referência (0%) | Localização, padrão construtivo |
| Starchitect (só projeto) | R$ 21.000–27.000 | +10% a +14% | Honorário, materiais especificados |
| Branded residence (design + curadoria) | R$ 24.000–30.000 | +16% a +20% | Licença, padrão de acabamento |
| Co-branding hoteleiro (operação ativa) | R$ 27.000–33.000 | +18% a +22% | Operação, serviços recorrentes |
Decompor o prêmio é o exercício que separa investidor de comprador emocional. Quatro componentes formam o spread. O projeto arquitetônico em si pesa relativamente pouco — entre 1% e 3% do custo total da obra, mesmo com escritório estrangeiro. Os materiais e acabamentos especificados pela grife pesam mais, frequentemente entre 4% e 8%, porque a especificação obriga importação ou fornecedores nacionais selecionados. A área comum e o programa de lazer respondem por outros 3% a 6%, sobretudo quando há piscinas múltiplas, spa, beach club ou serviços hoteleiros. E a licença de marca, somada à taxa de gestão da operação quando existe, completa entre 2% e 5%.
O INCC entra como variável de risco, não como custo declarado. Na ponta da obra, a inflação setorial medida pelo INCC-M correu a aproximadamente 6,8% em 12 meses até abril de 2026, segundo a série da FGV. Em produtos com forte especificação importada — assinatura italiana e curadoria de mobiliário, por exemplo — a sensibilidade ao câmbio amplia esse efeito. Contrato de compra na planta com correção INCC durante a obra e câmbio livre para parcela de acabamento é uma combinação que merece cláusula explícita de teto. Sem isso, o prêmio declarado no lançamento pode crescer 4 a 6 pontos percentuais reais até a entrega das chaves.
O que a grife entrega financeiramente — quatro métricas que importam
O argumento da incorporadora costuma ser que a marca acelera a absorção do lançamento, sustenta preço na revenda, comprime vacância e empurra o cap rate de locação por temporada para cima. Cada uma dessas afirmações tem evidência parcial e precisa ser testada com números do bairro específico, não com média nacional.
Spread de revenda em 3 a 5 anos. Em comparáveis recentes na orla central de Balneário Camboriú, unidades de torres com assinatura forte que entraram no estoque secundário entre 2023 e 2025 apresentaram valorização nominal entre 28% e 41% sobre o preço de tabela do lançamento, contra 18% a 26% das torres convencionais do mesmo período e mesmo raio. O spread líquido, descontado INCC e custos de transação, ficou em torno de 6 a 9 pontos percentuais a favor da torre assinada. É um diferencial relevante — mas longe da narrativa de "dobra o preço" que circula em apresentação comercial.
Cap rate de locação por temporada. Aqui a diferença é mais clara, mas o universo é menor. Apartamentos em torres com operação hoteleira ativa têm cap rate bruto de temporada entre 7,5% e 10,5% ao ano em alta temporada esticada (dezembro a março mais feriados de inverno), contra 5,5% a 7,5% das torres premium sem operação. Quando se considera o cap rate líquido — descontando taxa de operação, comissão, condomínio, IPTU e depreciação de mobiliário — o diferencial cai para 1,2 a 2,0 pontos percentuais. Ainda positivo, ainda relevante, mas longe do dobro propagandeado.
Vacância e velocidade de absorção. O dado mais consistente. Lançamentos com co-branding hoteleiro forte no eixo BC-Itajaí absorveram em média 70% do estoque em até 90 dias após o lançamento durante 2024 e o primeiro semestre de 2025, segundo monitoramento da ABRAINC para o eixo. Lançamentos premium convencionais ficaram entre 35% e 55% no mesmo prazo. Para o incorporador, isso reduz custo financeiro da obra e libera capital de giro mais rápido — efeito que se transfere parcialmente ao preço unitário inicial. Para o investidor de saída rápida, é o argumento mais forte do lado positivo.
"O prêmio da grife é cobrado integralmente no ato. A entrega só se materializa ao longo de oito a doze anos de operação. Quem compra apartamento assinado está comprando uma promessa de longo prazo a preço à vista — e essa assimetria é o ponto cego do investidor menos experiente." — analista de incorporação ouvido para esta reportagem
Cinco armadilhas onde o prêmio não se sustenta
A primeira é a assinatura só de fachada. O escritório famoso desenha o invólucro e o lobby. O restante do edifício — apartamentos, áreas técnicas, garagem, áreas de serviço — segue o padrão da construtora local sem distinção. O comprador paga prêmio sobre o m² inteiro, mas o "assinado" responde por menos de 10% da área construída. Pergunta de teste: o escritório de arquitetura assina o memorial descritivo dos apartamentos ou só das áreas comuns? Se a resposta for "só áreas comuns", o prêmio justo cai para a faixa de 4% a 8%, não 18%.
A segunda é a ausência de operação local. Co-branding com hotelaria que opera de fato exige equipe permanente na praça, contrato de gestão hoteleira de longo prazo e padrão internacional auditado periodicamente. Há casos no eixo catarinense em que a "operação" se resume a app de reservas e uma marca no portão. Sem equipe, sem padrão, sem auditoria — sem cap rate de operação hoteleira. O prêmio de 18% a 22% que esses produtos cobram não tem contrapartida real e tende a corrigir para baixo a partir da terceira mão.
A terceira é o excesso de unidades idênticas. Torre única com 240 apartamentos quase iguais, todos com mesmo metragem e mesma vista, garante saturação programada do mercado secundário. No momento em que três proprietários decidem vender simultaneamente, o preço-piso do bairro inteiro cai porque os anúncios competem entre si. Branded residence funciona melhor com produto verticalizado em poucas tipologias bem diferenciadas — coberturas, andar inteiro, plantas-família — e número total de unidades comprimido.
A quarta é o condomínio inflado. Áreas comuns extensas, programa hoteleiro completo e serviços recorrentes geram condomínios mensais que, em alguns produtos do eixo BC-Itajaí, ultrapassam R$ 25/m² ao mês. Em uma unidade de 180 m², são R$ 4.500 mensais — antes de IPTU, antes de manutenção privativa. Esse custo recorrente come o cap rate de locação e reduz a base de compradores na revenda. Vale exigir, antes da assinatura, simulação realista do condomínio em regime de operação plena, não a estimativa otimista do lançamento.
A quinta é a licença de marca por prazo limitado. Os contratos de licenciamento de marca, especialmente com bandeiras hoteleiras internacionais, costumam ter prazo de 10 a 20 anos com cláusulas de renovação não automática. O comprador precisa entender o que acontece com o valor do imóvel quando a marca sai do empreendimento — e quem decide a renovação. Convenção condominial precisa prever quórum qualificado para troca de marca e regra de transição. Sem isso, o prêmio embutido no preço de aquisição vira passivo ao final do prazo.
Checklist do investidor — due diligence em sete passos
Passo 1. Verificar registro da incorporação no cartório de imóveis competente e cruzar com o cadastro da incorporadora junto à ABRAINC e ao Secovi-SC. Histórico de obras entregues no prazo, de obras paralisadas e de distratos é dado público em parte e disponível em consulta direta. Incorporadora estreante em produto de assinatura forte é sinal amarelo, não vermelho — mas exige garantia adicional.
Passo 2. Solicitar e ler o contrato de licenciamento da marca na íntegra, não o resumo comercial. Prazo, royalties, padrão exigido, condições de rescisão, sucessão em caso de mudança de controle societário da marca licenciadora. Se a incorporadora se recusa a fornecer essa documentação ao comprador pré-contratual, o sinal já é vermelho.
Passo 3. Levantar comparáveis no raio de 500 metros usando FipeZap para preço médio do m², série mensal de 24 meses, e Secovi-SC para informações de transações registradas. Cruzar com anúncios ativos de unidades secundárias em torres de marca similar. Se a torre assinada já está com unidades secundárias anunciadas abaixo do preço de tabela do estoque restante, o prêmio está em correção.
Passo 4. Simular saída em três cenários. Revenda em 36 meses pós-chaves com VGV de mercado e correção INCC durante a obra. Renda por temporada por 60 meses descontando todos os custos. Híbrido — temporada por 24 meses, revenda no 36º. Cap rate alvo para qualificar o investimento como atrativo no eixo BC-Itajaí em 2026: 5,5% líquido para perfil renda, 9% nominal anualizado para perfil revenda.
Passo 5. Stress test com a Selic em 16% e IPCA em 7%. Ambos os cenários são plausíveis dentro do horizonte de obra de 36 a 48 meses. Sob essas premissas, qual a TIR real do projeto? Se a TIR real cai para perto da renda fixa pós-fixada longa, o prêmio da grife não está se pagando — está apenas absorvendo o custo de oportunidade.
Passo 6. Avaliar o contrato sob a ótica da permuta. Em alguns lançamentos do eixo, a incorporadora aceita permuta financeira com aporte em terreno ou em outro imóvel. A engenharia tributária dessa estrutura muda completamente a TIR líquida e merece análise contábil dedicada antes da assinatura.
Passo 7. Confirmar elegibilidade de financiamento para comprador estrangeiro, quando aplicável. Bancos brasileiros aceitam financiamento para não residentes em condições específicas — comprovação de renda no exterior, conta CDE, garantia adicional. Produto branded de alta tíquete tem fração relevante de comprador estrangeiro no eixo catarinense desde 2023, especialmente argentino, uruguaio e paraguaio. Entender o pool de compradores na saída ajuda a calibrar liquidez.
Ângulo local — Itajaí, BC e Itapema em 2026
O pipeline do eixo para 2026-2028 está mapeado pela Brain e pela CBIC com razoável precisão. Itajaí concentra a maior expansão proporcional, com Praia Brava e Cabeçudas absorvendo a maior parte dos lançamentos assinados. Balneário Camboriú segue líder em ticket médio, mas com pressão crescente do custo de terreno e da escassez de glebas frontais. Itapema cresce em volume e ainda oferece prêmio relativo menor — o que pode ser oportunidade ou sinal de mercado ainda imaturo, dependendo do trecho.
Demanda estrangeira é variável estrutural. Argentina e Uruguai concentraram, em 2025, fração relevante das vendas de unidades acima de R$ 3 milhões no eixo, segundo monitoramento de corretoras regionais associadas ao Secovi-SC. A combinação de dólar relativamente forte, instabilidade política rio-platense e infraestrutura aeroportuária regional alimenta essa demanda. Para 2026, a expectativa é manutenção do fluxo, ainda que com volatilidade trimestral.
Saturação por trecho. Praia Brava ainda tem absorção saudável e poucos lançamentos por ano — escassez relativa de terreno protege o preço. A faixa central de Balneário Camboriú entre Avenida Atlântica e segunda quadra opera próxima do teto regulatório e do teto de demanda; novos lançamentos assinados precisam de diferenciação muito forte para justificar prêmio adicional. Praia dos Amores e a faixa norte de BC continuam com pipeline pesado e merecem cautela: torre assinada nesses trechos que cobra prêmio acima de 15% provavelmente está antecipando valorização que ainda não se confirmou em estoque secundário.
Recomendação por perfil. Para o morador de uso próprio com baixa sensibilidade a liquidez, branded residence com operação hoteleira ativa entrega contrapartida real em serviços. O prêmio se justifica como custo de qualidade de moradia, não como investimento. Para o perfil renda de temporada, a equação só fecha em produto com operação real e em trecho de demanda comprovada — Praia Brava e faixa central de BC qualificam, faixas mais novas exigem desconto no preço de aquisição. Para o perfil revenda em 36 a 48 meses, a aposta é em produto de starchitect com escassez de oferta no trecho, não em branded residence pulverizada em torre única de muitas unidades.
Conclusão — o prêmio existe, mas não é homogêneo
O spread de 12% a 22% que a arquitetura assinada cobra sobre o m² convencional no litoral de Santa Catarina é real e está documentado em transações. A pergunta de retorno se decompõe em quatro perguntas menores. Quem assina, e em que profundidade. Quem opera, e com qual contrato. Qual a saturação do trecho específico. E qual o horizonte de saída. Quando as quatro respostas se alinham, o prêmio se paga com folga e o produto entrega TIR real superior à renda fixa longa em dois ciclos macroeconômicos prováveis para 2026-2030. Quando uma delas falha — assinatura só de fachada, operação inexistente, trecho saturado ou saída apertada — o prêmio vira passivo embutido no preço de aquisição.
O eixo BC-Itajaí-Itapema vai entregar, ao longo dos próximos 36 meses, mais branded residences do que entregou em toda a década anterior. O investidor que entrar agora vai precisar do checklist acima muito mais do que do material de marketing. Quem prefere acompanhar o ciclo com leitura analítica semanal — números do FipeZap, novos lançamentos do eixo, leitura de Selic e INCC aplicada ao setor — pode assinar a análise do portal da SIDE Empreendimentos. Continua sendo, em 2026, a forma mais rápida de separar o prêmio que se sustenta do prêmio que apenas precifica narrativa.