Architettura d'autore a Itajaí: il premio del 22% rende?
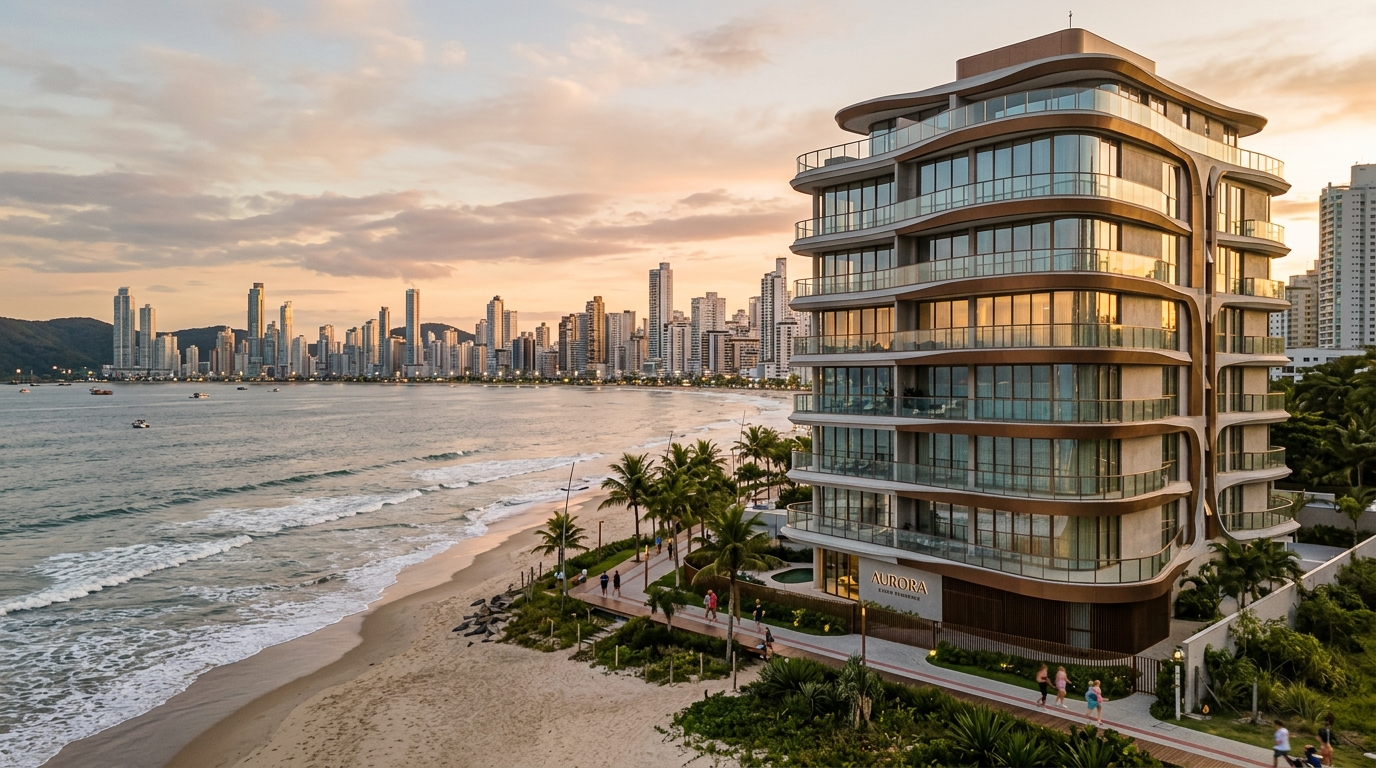
Nel maggio 2026, un appartamento di 180 m² in una torre con firma italiana a Praia Brava è stato venduto per 4,1 milioni di reais — circa il 19% in più rispetto al prezzo medio al metro quadro delle torri convenzionali a due isolati di distanza, secondo una rilevazione che circola tra gli agenti immobiliari associati al Secovi-SC (sindacato delle imprese di compravendita immobiliare di Santa Catarina). La domanda che definisce la tesi dell'investitore non è se l'edificio sia bello. È se quello spread del 12-22% che il marchio applica sopra il metro quadro del vicinato si traduca in un rendimento misurabile fino al disinvestimento — o se evapori al primo ciclo ribassista dell'indice FipeZap (il principale indice brasiliano dei prezzi immobiliari).
La costa nord di Santa Catarina è diventata, negli ultimi tre anni, la vetrina brasiliana del co-branding tra promotori immobiliari e marchi globali del design e dell'ospitalità. Itajaí, Balneário Camboriú e Itapema concentrano oggi la maggiore densità di branded residences del Paese per chilometro di litorale, davanti persino a tratti consacrati di San Paolo e Rio de Janeiro. Il movimento ha solide fondamenta nella domanda — ma esistono anche zone in cui il premio richiesto non corrisponde più al valore consegnato. Questo articolo analizza entrambi i lati della medaglia.
Cos'è l'architettura d'autore — e perché il litorale catarinense è diventato un laboratorio
"Architettura d'autore" è un termine ombrello. Sotto questa etichetta convivono tre modelli con economie molto diverse. Il primo è quello dello starchitect: ingaggio di uno studio di prestigio internazionale per il progetto architettonico e, occasionalmente, per gli interni delle aree comuni. Il secondo è quello delle branded residences pure, in cui il marchio concede in licenza il nome, lo standard di finitura e, in alcuni casi, anche l'operatività e i servizi. Il terzo è il co-branding con l'ospitalità di lusso, in cui un'insegna gestisce le aree comuni e offre servizi alberghieri ai residenti.
I nomi apparsi nella pipeline catarinense recente illustrano ciascuna fascia. Pininfarina firma progetti in Brasile da oltre un decennio ed esporta l'estetica industriale italiana nelle torri residenziali. Yoo, fondato da John Hitchcox, distribuisce design d'interni con standard globale e curatela d'arredo. Fasano è il caso di co-branding con l'ospitalità di alta gamma brasiliana, con gestione operativa dei servizi. Ciascuno chiede un premio diverso — e offre contropartite operative diverse. Trattarli come sinonimi è il primo errore dell'acquirente.
Perché il litorale di Santa Catarina è diventato un laboratorio. Tre fattori sono convertiti. La domanda paulista e gaúcha (proveniente dagli Stati di San Paolo e Rio Grande do Sul) di seconda casa premium è cresciuta sopra l'inflazione durante il ciclo 2021-2024. Il VGV (Valor Geral de Vendas, ovvero il valore totale di vendita dei progetti lanciati) lanciato a Balneário Camboriú e Itajaí ha superato nel 2024 la soglia dei 12 miliardi di reais annui, secondo il monitoraggio di Brain Inteligência Estratégica per l'asse BC-Itajaí-Itapema. E la saturazione del suolo sul litorale principale ha costretto i promotori a competere non più sulla metratura e sull'altezza — gara che ha già raggiunto il tetto regolatorio in diversi tratti — ma sulla differenziazione intangibile. Il marchio è il vettore naturale di questa contesa.
Quanto costa il premio — scomposizione in R$/m²
I numeri osservati nel 2025-2026 sull'asse BC-Itajaí mostrano una fascia di premio dal 12% al 22% sul metro quadro medio dell'intorno comparabile, a seconda della combinazione firma + gestione. In tratti come Praia Brava e la fascia centrale di Balneário Camboriú, il metro quadro di lancio delle torri convenzionali premium oscilla tra 18.000 e 24.000 reais. Le torri con firma forte e operatività alberghiera hanno superato la soglia dei 28.000 R$/m² e, in casi puntuali con vista frontale continua sul mare, hanno oltrepassato i 32.000 R$/m². La distanza tra i due mondi è cresciuta, non diminuita, nel corso del 2025.
| Fascia di prodotto (litorale Itajaí/BC 2025-2026) | m² di lancio | Premio sulla torre convenzionale | Origine del premio |
|---|---|---|---|
| Torre convenzionale premium | R$ 18.000–24.000 | Riferimento (0%) | Localizzazione, standard costruttivo |
| Starchitect (solo progetto) | R$ 21.000–27.000 | +10% a +14% | Onorari, materiali specificati |
| Branded residence (design + curatela) | R$ 24.000–30.000 | +16% a +20% | Licenza, standard di finitura |
| Co-branding alberghiero (gestione attiva) | R$ 27.000–33.000 | +18% a +22% | Operatività, servizi ricorrenti |
Scomporre il premio è l'esercizio che separa l'investitore dall'acquirente emotivo. Quattro componenti formano lo spread. Il progetto architettonico in sé pesa relativamente poco — tra l'1% e il 3% del costo totale dell'opera, anche con studio estero. I materiali e le finiture specificati dal marchio pesano di più, spesso tra il 4% e l'8%, perché la specifica impone importazione o fornitori nazionali selezionati. Le aree comuni e il programma di intrattenimento rispondono per un altro 3-6%, soprattutto in presenza di piscine multiple, spa, beach club o servizi alberghieri. E la licenza del marchio, sommata alla commissione di gestione operativa quando esiste, completa tra il 2% e il 5%.
L'INCC (Índice Nacional de Custo da Construção, l'indice brasiliano del costo di costruzione) entra come variabile di rischio, non come costo dichiarato. Sul fronte dei cantieri, l'inflazione settoriale misurata dall'INCC-M è corsa a circa il 6,8% nei dodici mesi fino ad aprile 2026, secondo la serie della Fondazione Getulio Vargas. In prodotti con forte specifica importata — firma italiana e curatela d'arredo, ad esempio — la sensibilità al cambio amplifica questo effetto. Un contratto di compravendita su pianta con correzione INCC durante l'opera e cambio libero per la quota di finitura è una combinazione che merita una clausola esplicita di tetto massimo. Senza questo accorgimento, il premio dichiarato al lancio può crescere di 4-6 punti percentuali reali fino alla consegna delle chiavi.
Cosa consegna finanziariamente il marchio — quattro metriche che contano
L'argomento del promotore tende a essere che il marchio accelera l'assorbimento del lancio, sostiene il prezzo nella rivendita, comprime la vacanza e spinge verso l'alto il cap rate (rendimento da locazione sul valore d'acquisto) della locazione stagionale. Ciascuna di queste affermazioni ha un'evidenza parziale e deve essere testata con i numeri del quartiere specifico, non con la media nazionale.
Spread di rivendita a 3-5 anni. In comparabili recenti sul litorale centrale di Balneário Camboriú, le unità di torri con firma forte entrate nello stock secondario tra il 2023 e il 2025 hanno mostrato una rivalutazione nominale tra il 28% e il 41% rispetto al prezzo di listino del lancio, contro il 18-26% delle torri convenzionali dello stesso periodo e dello stesso raggio. Lo spread netto, al netto di INCC e costi di transazione, si è attestato attorno a 6-9 punti percentuali a favore della torre firmata. È un differenziale rilevante — ma lontano dalla narrativa del "raddoppia il prezzo" che circola nelle presentazioni commerciali.
Cap rate della locazione stagionale. Qui la differenza è più netta, ma l'universo statistico è più ridotto. Gli appartamenti in torri con gestione alberghiera attiva presentano un cap rate lordo stagionale tra il 7,5% e il 10,5% annuo in alta stagione estesa (da dicembre a marzo più i ponti invernali), contro il 5,5-7,5% delle torri premium senza gestione. Considerando il cap rate netto — al netto della commissione di gestione, della commissione di intermediazione, del condominio, dell'IPTU (l'imposta municipale brasiliana sugli immobili urbani) e dell'ammortamento dell'arredo — il differenziale scende a 1,2-2,0 punti percentuali. Ancora positivo, ancora rilevante, ma molto lontano dal raddoppio sbandierato.
Vacanza e velocità di assorbimento. Il dato più consistente. I lanci con co-branding alberghiero forte sull'asse BC-Itajaí hanno assorbito in media il 70% dello stock entro 90 giorni dal lancio nel corso del 2024 e nel primo semestre 2025, secondo il monitoraggio dell'ABRAINC (Associazione Brasiliana dei Promotori Immobiliari) per l'asse. I lanci premium convenzionali si sono attestati tra il 35% e il 55% nello stesso intervallo. Per il promotore, ciò riduce il costo finanziario dell'opera e libera capitale circolante più rapidamente — effetto che si trasferisce parzialmente al prezzo unitario iniziale. Per l'investitore con orizzonte di uscita rapida, è l'argomento più forte sul lato positivo.
"Il premio del marchio viene pagato integralmente al momento dell'acquisto. La consegna si materializza invece nell'arco di otto-dodici anni di gestione. Chi compra un appartamento firmato sta acquistando una promessa di lungo termine al prezzo di pronta cassa — e questa asimmetria è il punto cieco dell'investitore meno esperto." — analista del settore della promozione immobiliare consultato per questa inchiesta
Cinque trappole in cui il premio non si sostiene
La prima è la firma di sola facciata. Lo studio famoso disegna l'involucro e la lobby. Il resto dell'edificio — appartamenti, vani tecnici, garage, aree di servizio — segue lo standard del costruttore locale senza distinzione. L'acquirente paga un premio sull'intero metro quadro, ma il "firmato" rappresenta meno del 10% della superficie costruita. Domanda di verifica: lo studio di architettura firma il capitolato descrittivo degli appartamenti o solo quello delle aree comuni? Se la risposta è "solo aree comuni", il premio equo scende alla fascia 4-8%, non 18%.
La seconda è l'assenza di gestione locale. Il co-branding con l'ospitalità che opera realmente richiede un team permanente sulla piazza, un contratto di gestione alberghiera di lungo periodo e uno standard internazionale verificato periodicamente. Esistono casi sull'asse catarinense in cui la "gestione" si riduce a un'app di prenotazioni e un marchio sul portone. Senza team, senza standard, senza audit — niente cap rate da gestione alberghiera. Il premio del 18-22% che questi prodotti applicano non ha contropartita reale e tende a correggersi al ribasso a partire dalla terza compravendita.
La terza è l'eccesso di unità identiche. Una torre unica con 240 appartamenti quasi uguali, tutti con la stessa metratura e la stessa vista, garantisce una saturazione programmata del mercato secondario. Nel momento in cui tre proprietari decidono di vendere simultaneamente, il prezzo-base dell'intero quartiere scende perché gli annunci competono tra loro. La branded residence funziona meglio con un prodotto verticalizzato in poche tipologie ben differenziate — attici, piano intero, planimetrie familiari — e con un numero totale di unità contenuto.
La quarta è il condominio gonfiato. Aree comuni estese, programma alberghiero completo e servizi ricorrenti generano oneri condominiali mensili che, in alcuni prodotti dell'asse BC-Itajaí, superano i 25 R$/m² al mese. In un'unità di 180 m² si tratta di 4.500 reais mensili — prima dell'IPTU, prima della manutenzione privata. Questo costo ricorrente erode il cap rate di locazione e riduce il bacino di compratori in rivendita. Vale la pena pretendere, prima della firma, una simulazione realistica del condominio a regime pieno di esercizio, non la stima ottimistica del lancio.
La quinta è la licenza del marchio a termine limitato. I contratti di licenza, soprattutto con insegne alberghiere internazionali, hanno tipicamente durata di 10-20 anni con clausole di rinnovo non automatico. L'acquirente deve capire cosa accade al valore dell'immobile quando il marchio esce dal complesso — e chi decide il rinnovo. Il regolamento condominiale deve prevedere un quorum qualificato per il cambio di marchio e una regola di transizione. In mancanza di ciò, il premio incorporato nel prezzo d'acquisto si trasforma in passività al termine della licenza.
Checklist dell'investitore — due diligence in sette passi
Passo 1. Verificare la registrazione del progetto presso il cartório de imóveis (l'ufficio del registro immobiliare brasiliano, equivalente alla conservatoria) competente e incrociare con l'iscrizione del promotore presso ABRAINC e Secovi-SC. Lo storico di cantieri consegnati nei tempi, di cantieri sospesi e di recessi contrattuali è in parte dato pubblico, disponibile per consultazione diretta. Un promotore esordiente in un prodotto a firma forte è un segnale giallo, non rosso — ma richiede garanzia aggiuntiva.
Passo 2. Richiedere e leggere il contratto di licenza del marchio per intero, non il riassunto commerciale. Durata, royalties, standard richiesto, condizioni di risoluzione, successione in caso di cambio di controllo societario del concedente. Se il promotore rifiuta di fornire questa documentazione all'acquirente in fase pre-contrattuale, il segnale è già rosso.
Passo 3. Raccogliere comparabili nel raggio di 500 metri utilizzando il FipeZap per il prezzo medio al m² (serie mensile a 24 mesi) e il Secovi-SC per le informazioni sulle transazioni registrate. Incrociare con gli annunci attivi di unità secondarie in torri di marchio analogo. Se la torre firmata ha già unità secondarie in vendita al di sotto del prezzo di listino dello stock residuo, il premio è in fase di correzione.
Passo 4. Simulare l'uscita in tre scenari. Rivendita a 36 mesi dalla consegna delle chiavi con VGV di mercato e correzione INCC durante l'opera. Rendita stagionale per 60 mesi al netto di tutti i costi. Ibrido — stagionale per 24 mesi, rivendita al 36° mese. Cap rate obiettivo per qualificare l'investimento come attraente sull'asse BC-Itajaí nel 2026: 5,5% netto per il profilo rendita, 9% nominale annualizzato per il profilo rivendita.
Passo 5. Stress test con la Selic (il tasso d'interesse di riferimento della banca centrale brasiliana) al 16% e l'IPCA (l'indice ufficiale dei prezzi al consumo brasiliano) al 7%. Entrambi gli scenari sono plausibili nell'orizzonte di costruzione di 36-48 mesi. Sotto queste premesse, qual è il TIR reale del progetto? Se il TIR reale scende vicino a quello del reddito fisso post-fissato a lungo termine, il premio del marchio non si sta pagando — sta solo assorbendo il costo opportunità.
Passo 6. Valutare il contratto sotto l'ottica della permuta. In alcuni lanci dell'asse, il promotore accetta una permuta finanziaria con conferimento di terreno o di altro immobile. L'ingegneria fiscale di questa struttura cambia completamente il TIR netto e merita un'analisi contabile dedicata prima della firma. Per l'investitore straniero, va aggiunta la verifica delle implicazioni della convenzione contro la doppia imposizione tra Brasile e Italia, oltre alla disciplina del monitoraggio fiscale e del quadro RW della dichiarazione italiana.
Passo 7. Confermare l'idoneità al finanziamento per l'acquirente straniero, quando applicabile. Le banche brasiliane accettano il finanziamento ai non residenti a condizioni specifiche — comprovazione di reddito all'estero, conto CDE (Conta de Domiciliados no Exterior, il conto bancario per residenti all'estero), garanzia aggiuntiva. Il prodotto branded con ticket alto presenta una quota rilevante di acquirenti stranieri sull'asse catarinense dal 2023, in particolare argentini, uruguaiani, paraguaiani e — in crescita nell'ultimo biennio — europei tra cui italiani, portoghesi e tedeschi. Comprendere il pool di acquirenti all'uscita aiuta a calibrare la liquidità.
Angolo locale — Itajaí, BC e Itapema nel 2026
La pipeline dell'asse per il 2026-2028 è mappata da Brain e dalla CBIC (Camera Brasiliana dell'Industria delle Costruzioni) con ragionevole precisione. Itajaí concentra la maggiore espansione proporzionale, con Praia Brava e Cabeçudas che assorbono la maggior parte dei lanci firmati. Balneário Camboriú resta leader per ticket medio, ma con crescente pressione del costo del terreno e della scarsità di lotti frontali al mare. Itapema cresce in volume e offre ancora un premio relativo minore — fattore che può rappresentare un'opportunità o un segnale di mercato ancora immaturo, a seconda del tratto specifico.
La domanda estera è una variabile strutturale. Argentina e Uruguay hanno concentrato, nel 2025, una quota rilevante delle vendite di unità sopra i 3 milioni di reais sull'asse, secondo il monitoraggio delle agenzie regionali associate al Secovi-SC. La combinazione di dollaro relativamente forte, instabilità politica rioplatense e infrastruttura aeroportuale regionale alimenta questa domanda. Per il 2026 ci si attende il mantenimento del flusso, pur con volatilità trimestrale. La domanda europea — italiana in particolare — è cresciuta in modo costante a partire dal 2024, sostenuta dal differenziale di costo della vita, dalla qualità climatica e dalla relativa semplicità della procedura di acquisizione per l'acquirente straniero in Brasile, che non richiede residenza né visto preventivo.
Saturazione per tratto. Praia Brava ha ancora un assorbimento sano e pochi lanci all'anno — la relativa scarsità di terreno protegge il prezzo. La fascia centrale di Balneário Camboriú tra Avenida Atlântica e seconda quadra opera vicino al tetto regolatorio e al tetto della domanda; i nuovi lanci firmati hanno bisogno di una differenziazione molto forte per giustificare un premio aggiuntivo. Praia dos Amores e la fascia nord di BC continuano ad avere una pipeline pesante e meritano cautela: una torre firmata in questi tratti che applica un premio superiore al 15% sta probabilmente anticipando una rivalutazione non ancora confermata dallo stock secondario.
Raccomandazione per profilo. Per l'occupante a uso proprio con bassa sensibilità alla liquidità, la branded residence con gestione alberghiera attiva offre una contropartita reale in servizi. Il premio si giustifica come costo della qualità abitativa, non come investimento. Per il profilo rendita stagionale, l'equazione si chiude solo con un prodotto a gestione reale e in tratto a domanda comprovata — Praia Brava e fascia centrale di BC si qualificano, le fasce più nuove richiedono uno sconto sul prezzo di acquisizione. Per il profilo rivendita a 36-48 mesi, la scommessa è su prodotti di starchitect con scarsità di offerta nel tratto, non su branded residence polverizzate in torri uniche da molte unità.
Conclusione — il premio esiste, ma non è omogeneo
Lo spread del 12-22% che l'architettura d'autore applica sul metro quadro convenzionale sul litorale di Santa Catarina è reale ed è documentato nelle transazioni. La domanda sul rendimento si scompone in quattro domande minori. Chi firma, e con quale profondità. Chi gestisce, e con quale contratto. Qual è la saturazione del tratto specifico. E qual è l'orizzonte di uscita. Quando le quattro risposte si allineano, il premio si ripaga con margine e il prodotto consegna un TIR reale superiore al reddito fisso a lungo termine in due cicli macroeconomici plausibili per il 2026-2030. Quando una di queste fallisce — firma di sola facciata, gestione inesistente, tratto saturo o uscita affrettata — il premio diventa passività incorporata nel prezzo di acquisizione.
L'asse BC-Itajaí-Itapema consegnerà, nel corso dei prossimi 36 mesi, più branded residences di quante ne abbia consegnate nell'intero decennio precedente. L'investitore che entra ora avrà bisogno della checklist sopra descritta molto più che del materiale di marketing. Per l'acquirente italiano in particolare, alla griglia analitica vanno aggiunti tre filtri: la verifica del regime fiscale all'uscita (plusvalenza, rimpatrio dei capitali, convenzione bilaterale), la pianificazione successoria in un ordinamento di common law per gli aspetti contrattuali e in un ordinamento di civil law per quelli reali, e l'analisi del rischio cambio reale/euro sull'orizzonte di detenzione. Chi preferisce seguire il ciclo con una lettura analitica settimanale — numeri del FipeZap, nuovi lanci dell'asse, lettura della Selic e dell'INCC applicata al settore — può abbonarsi all'analisi del portale SIDE Empreendimentos. Resta, anche nel 2026, il modo più rapido per separare il premio che si sostiene da quello che si limita a prezzare una narrazione.