Arsitektur Bermerek di Itajaí: Premi 22% Sepadan?
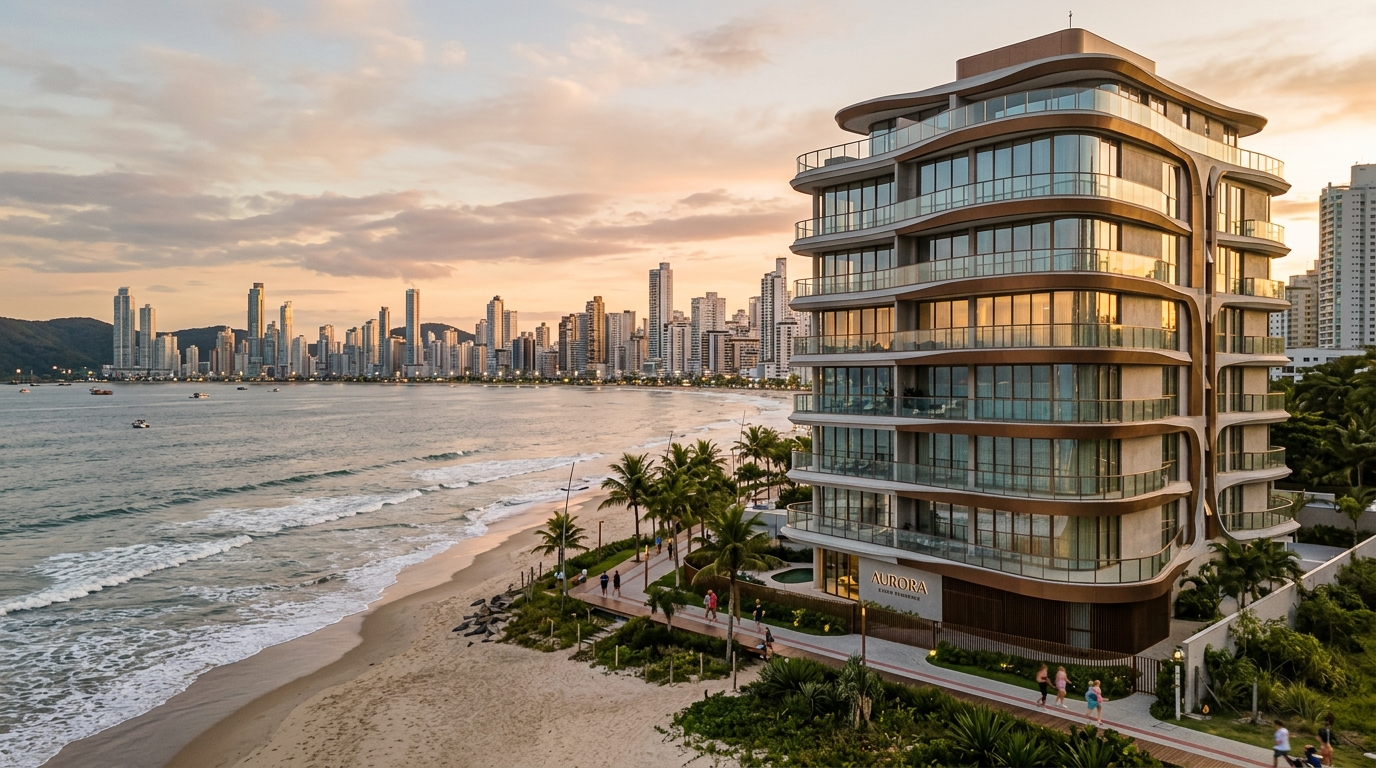
Pada Mei 2026, sebuah unit seluas 180 m² di menara bertanda tangan studio Italia di kawasan Praia Brava terjual seharga R$ 4,1 juta — sekitar 19% di atas harga rata-rata m² menara konvensional yang berjarak dua blok dari lokasi tersebut, menurut survei yang beredar di kalangan agen properti yang berafiliasi dengan Secovi-SC (sindikat properti negara bagian Santa Catarina). Pertanyaan yang menentukan tesis investasi bukanlah apakah bangunan itu indah. Pertanyaannya adalah apakah selisih harga 12% hingga 22% yang dikenakan oleh "label" arsitektur ternama atas m² lingkungan sekitar dapat dikonversi menjadi imbal hasil yang terukur sampai titik keluar — atau menguap pada siklus penurunan pertama indeks FipeZap (acuan harga m² properti residensial Brasil).
Pesisir utara Santa Catarina, dalam tiga tahun terakhir, telah menjelma menjadi etalase Brasil untuk kolaborasi co-branding antara pengembang properti dan merek-merek global di bidang desain serta perhotelan. Itajaí, Balneário Camboriú, dan Itapema kini memiliki kepadatan branded residences (hunian bermerek) per kilometer garis pantai yang tertinggi di seluruh negeri — bahkan melampaui kawasan-kawasan ikonik di São Paulo dan Rio de Janeiro. Tren ini didukung oleh permintaan yang nyata — namun juga terdapat zona-zona di mana premi yang dipungut sudah tidak lagi mencerminkan nilai yang benar-benar dihantarkan. Tulisan ini membedah kedua sisinya.
Apa itu arsitektur bertanda tangan — dan mengapa pesisir Santa Catarina menjadi laboratoriumnya
"Arsitektur bertanda tangan" adalah payung yang luas. Di bawahnya terdapat tiga model bisnis dengan ekonomi yang sangat berbeda. Model pertama adalah starchitect: penunjukan studio arsitek bereputasi internasional untuk mengerjakan desain arsitektural dan, kadang-kadang, juga interior area bersama. Model kedua adalah branded residences murni, di mana sebuah merek melisensikan namanya, standar finishing-nya, dan dalam sebagian kasus juga operasional serta pelayanan. Model ketiga adalah co-branding dengan jaringan perhotelan mewah, di mana satu bendera hotel mengelola area bersama dan menyediakan layanan hotel kepada pemilik unit.
Nama-nama yang muncul dalam pipeline Santa Catarina belakangan ini menggambarkan tiap segmen tersebut. Pininfarina menandatangani proyek di Brasil sudah lebih dari satu dekade dan mengekspor estetika industrial Italia ke menara hunian. Yoo, yang didirikan oleh John Hitchcox, mendistribusikan desain interior bertaraf global beserta kurasi furnitur. Fasano adalah contoh co-branding dengan jaringan perhotelan mewah asal Brasil, lengkap dengan operasional layanan. Masing-masing memungut premi berbeda — dan memberikan kontraprestasi operasional yang juga berbeda. Memperlakukan ketiganya sebagai hal yang sama adalah kesalahan pertama yang sering dibuat pembeli.
Mengapa pesisir Santa Catarina menjadi laboratorium. Tiga faktor bertemu di titik yang sama. Permintaan dari para pembeli asal São Paulo dan Rio Grande do Sul untuk rumah kedua premium tumbuh di atas inflasi sepanjang siklus 2021-2024. VGV (Valor Geral de Vendas, yaitu total nilai penjualan kotor proyek pengembangan) yang diluncurkan di Balneário Camboriú dan Itajaí pada 2024 melampaui R$ 12 miliar per tahun, menurut pemantauan Brain Inteligência Estratégica untuk koridor BC-Itajaí-Itapema. Selain itu, kelangkaan lahan di garis pantai utama memaksa para pengembang untuk bersaing bukan lagi melalui luasan dan ketinggian — sebab persaingan itu sudah menyentuh batas regulasi di sejumlah ruas — melainkan melalui diferensiasi yang intangible. Merek adalah vektor alami untuk pertarungan ini.
Berapa biaya premi — diuraikan dalam R$/m²
Angka-angka yang teramati pada 2025-2026 di koridor BC-Itajaí menunjukkan rentang premi 12% hingga 22% atas harga rata-rata m² lingkungan sebanding, bergantung pada kombinasi tanda tangan + operasional yang ditawarkan. Di ruas seperti Praia Brava dan jalur tengah Balneário Camboriú, harga m² peluncuran menara premium konvensional berkisar R$ 18.000 hingga R$ 24.000. Menara dengan tanda tangan yang kuat dan operasional perhotelan telah melampaui ambang R$ 28.000/m² dan, pada kasus-kasus khusus dengan panorama laut frontal tanpa halangan, menembus R$ 32.000/m². Jarak antara kedua dunia tersebut justru melebar, bukan menyempit, sepanjang 2025.
| Segmen produk (garis pantai Itajaí/BC 2025-2026) | Harga m² peluncuran | Premi atas menara konvensional | Asal premi |
|---|---|---|---|
| Menara premium konvensional | R$ 18.000–24.000 | Referensi (0%) | Lokasi, mutu konstruksi |
| Starchitect (desain saja) | R$ 21.000–27.000 | +10% sampai +14% | Honor, material yang dispesifikasi |
| Branded residence (desain + kurasi) | R$ 24.000–30.000 | +16% sampai +20% | Lisensi, standar finishing |
| Co-branding perhotelan (operasi aktif) | R$ 27.000–33.000 | +18% sampai +22% | Operasional, layanan berulang |
Membongkar struktur premi adalah latihan yang membedakan investor dari pembeli emosional. Empat komponen membentuk selisih harga tersebut. Desain arsitekturnya sendiri sebenarnya berbobot relatif kecil — antara 1% dan 3% dari total biaya pembangunan, sekalipun dengan studio asing. Material dan finishing yang dispesifikasi oleh merek berbobot lebih besar, kerap antara 4% dan 8%, sebab spesifikasi tersebut memaksa impor atau penggunaan pemasok nasional pilihan. Area bersama beserta program rekreasinya menyumbang 3% sampai 6%, terutama bila terdapat kolam renang berjenjang, spa, beach club, atau layanan hotel. Sementara lisensi merek, ditambah biaya manajemen operasional bila ada, melengkapi kisaran 2% hingga 5%.
INCC (Índice Nacional de Custo da Construção, yaitu indeks biaya konstruksi nasional Brasil) masuk sebagai variabel risiko, bukan sebagai biaya yang dideklarasikan. Di sisi pembangunan, inflasi sektor yang diukur oleh INCC-M berjalan di kisaran 6,8% selama 12 bulan hingga April 2026, menurut seri data Fundação Getúlio Vargas (FGV). Pada produk dengan spesifikasi impor yang dominan — misalnya tanda tangan Italia dan kurasi furnitur — sensitivitas terhadap nilai tukar memperbesar dampaknya. Kontrak pembelian pra-bangun dengan koreksi INCC selama pengerjaan dan nilai tukar bebas untuk porsi finishing adalah kombinasi yang sangat layak diberi klausul plafon eksplisit. Tanpa itu, premi yang dideklarasikan pada saat peluncuran bisa membengkak 4 sampai 6 poin persentase riil hingga serah terima kunci.
Apa yang sebenarnya diberikan oleh merek secara finansial — empat metrik yang relevan
Argumen pengembang umumnya berbunyi: merek mempercepat penyerapan saat peluncuran, mempertahankan harga di pasar sekunder, menekan tingkat kekosongan, serta mendorong cap rate (yield kotor terhadap nilai aset) sewa harian ke atas. Tiap pernyataan tersebut memiliki bukti yang parsial dan harus diuji dengan angka spesifik dari kawasannya, bukan dengan rata-rata nasional.
Selisih harga jual kembali dalam 3 sampai 5 tahun. Pada komparable terkini di garis pantai tengah Balneário Camboriú, unit-unit dari menara bertanda tangan kuat yang masuk ke stok sekunder antara 2023 dan 2025 mencatat apresiasi nominal antara 28% dan 41% atas harga daftar peluncuran, dibandingkan 18% sampai 26% pada menara konvensional di periode dan radius yang sama. Selisih bersih, setelah dikurangi INCC dan biaya transaksi, berada di sekitar 6 sampai 9 poin persentase yang menguntungkan menara bertanda tangan. Itu diferensial yang signifikan — namun jauh dari narasi "harga berlipat dua" yang sering beredar dalam presentasi komersial.
Cap rate sewa harian (rental per temporada). Di sini perbedaannya lebih jelas, namun semestanya lebih kecil. Apartemen di menara dengan operasional perhotelan aktif menghasilkan cap rate kotor sewa harian antara 7,5% dan 10,5% per tahun pada musim ramai diperpanjang (Desember sampai Maret ditambah libur musim dingin), berhadapan dengan 5,5% sampai 7,5% pada menara premium tanpa operasional. Bila dihitung cap rate bersih — setelah dikurangi biaya operasional, komisi, iuran kondominium, IPTU (pajak bumi dan bangunan kota Brasil), serta depresiasi furnitur — diferensialnya turun menjadi 1,2 sampai 2,0 poin persentase. Tetap positif, tetap relevan, namun jauh dari klaim "berlipat dua" yang diiklankan.
Tingkat kekosongan dan kecepatan penyerapan. Inilah data yang paling konsisten. Peluncuran dengan co-branding perhotelan kuat di koridor BC-Itajaí rata-rata menyerap 70% stok dalam 90 hari pertama setelah peluncuran sepanjang 2024 dan semester pertama 2025, menurut pemantauan ABRAINC (asosiasi pengembang nasional Brasil) untuk koridor tersebut. Peluncuran premium konvensional berada di kisaran 35% sampai 55% pada jangka waktu sama. Bagi pengembang, hal ini menekan biaya finansial pembangunan dan mempercepat sirkulasi modal kerja — efek yang sebagian diteruskan ke harga unit awal. Bagi investor dengan strategi exit cepat, inilah argumen terkuat di sisi positif.
"Premi merek dipungut sepenuhnya di muka. Realisasinya baru terbentuk sepanjang delapan hingga dua belas tahun operasional. Siapa yang membeli apartemen bertanda tangan sesungguhnya sedang membeli janji jangka panjang dengan harga tunai — dan asimetri itulah titik buta investor yang kurang berpengalaman." — analis pengembangan properti yang diwawancarai untuk laporan ini
Lima jebakan tempat premi tidak terbukti bertahan
Pertama, tanda tangan yang hanya fasad. Studio terkenal mendesain bagian luar dan lobby. Sisa bangunan — apartemen, area teknis, garasi, area servis — mengikuti standar kontraktor lokal tanpa diferensiasi. Pembeli membayar premi atas seluruh m², namun bagian "bertanda tangan" sebenarnya kurang dari 10% area terbangun. Pertanyaan ujinya: apakah studio arsitektur juga menandatangani memorial deskriptif unit apartemen, ataukah hanya area bersama? Bila jawabannya "hanya area bersama", maka premi yang adil turun ke kisaran 4% hingga 8%, bukan 18%.
Kedua, tidak adanya operasional di lokasi. Co-branding dengan jaringan perhotelan yang benar-benar mengoperasikan properti membutuhkan tim permanen di lapangan, kontrak manajemen perhotelan jangka panjang, dan standar internasional yang diaudit berkala. Ada kasus di koridor Santa Catarina di mana "operasional" hanyalah aplikasi pemesanan dan logo merek di gerbang. Tanpa tim, tanpa standar, tanpa audit — tidak ada cap rate operasional perhotelan. Premi 18% sampai 22% yang dipungut produk seperti ini tidak memiliki kontraprestasi nyata dan cenderung mengoreksi turun mulai pemegang tangan ketiga.
Ketiga, kelebihan unit yang identik. Menara tunggal dengan 240 apartemen yang nyaris seragam, semuanya dengan luas sama dan panorama sama, menjamin terjadinya saturasi terprogram di pasar sekunder. Begitu tiga pemilik memutuskan menjual secara bersamaan, harga dasar seluruh kawasan turun karena iklan-iklan saling bersaing. Branded residence bekerja lebih baik dengan produk vertikal yang memiliki sedikit tipologi tetapi sangat terdiferensiasi — penthouse, full-floor, denah keluarga — dan jumlah total unit yang dikompresi.
Keempat, iuran kondominium yang membengkak. Area bersama yang luas, program perhotelan lengkap, dan layanan berulang menghasilkan iuran bulanan yang, pada sebagian produk di koridor BC-Itajaí, melampaui R$ 25/m² per bulan. Pada sebuah unit seluas 180 m², itu setara R$ 4.500 per bulan — sebelum IPTU, sebelum perawatan privat. Biaya berulang ini menggerogoti cap rate sewa dan mengecilkan basis calon pembeli pada saat dijual kembali. Sebelum tanda tangan, layak diminta simulasi realistis iuran kondominium dalam regim operasional penuh, bukan estimasi optimis di brosur peluncuran.
Kelima, lisensi merek berdurasi terbatas. Kontrak lisensi merek, terutama dengan bendera perhotelan internasional, biasanya berdurasi 10 hingga 20 tahun dengan klausul perpanjangan yang tidak otomatis. Pembeli wajib memahami apa yang terjadi pada nilai properti ketika merek meninggalkan proyek — dan siapa yang berwenang memutuskan perpanjangan. Anggaran dasar kondominium perlu mencantumkan kuorum kualifikasi untuk pergantian merek dan aturan transisi. Tanpa itu, premi yang tertanam pada harga akuisisi berubah menjadi kewajiban pada akhir masa lisensi.
Daftar periksa investor — uji tuntas dalam tujuh langkah
Langkah 1. Verifikasi pendaftaran proyek di kantor pertanahan setempat dan silang dengan basis data pengembang pada ABRAINC dan Secovi-SC. Riwayat proyek yang diserahkan tepat waktu, proyek yang macet, dan distrato (pembatalan pembelian) adalah informasi publik sebagian dan bisa diakses langsung. Pengembang yang pertama kali mengerjakan produk bertanda tangan kuat merupakan tanda kuning, bukan merah — namun perlu jaminan tambahan.
Langkah 2. Minta dan baca kontrak lisensi merek secara utuh, bukan ringkasan komersialnya. Durasi, royalti, standar yang dipersyaratkan, kondisi pemutusan, ketentuan suksesi bila terjadi perubahan kendali pemegang saham merek pelisensi. Jika pengembang menolak menyerahkan dokumen ini kepada calon pembeli pra-kontrak, lampu merah sudah menyala.
Langkah 3. Kumpulkan data komparable dalam radius 500 meter menggunakan FipeZap untuk harga rata-rata m² dalam seri bulanan 24 bulan, dan Secovi-SC untuk informasi transaksi yang tercatat. Silang dengan iklan aktif unit sekunder di menara bermerek serupa. Jika menara bertanda tangan tersebut sudah memiliki unit sekunder yang diiklankan di bawah harga daftar stok yang masih tersisa, premi sedang dalam koreksi.
Langkah 4. Simulasikan jalan keluar pada tiga skenario. Jual kembali 36 bulan pasca serah terima kunci dengan VGV pasar dan koreksi INCC sepanjang pembangunan. Pendapatan sewa harian selama 60 bulan dengan memperhitungkan semua biaya. Hibrid — sewa harian 24 bulan, lalu jual kembali di bulan ke-36. Target cap rate untuk mengualifikasi investasi sebagai menarik di koridor BC-Itajaí pada 2026: 5,5% bersih bagi profil pendapatan, 9% nominal disetahunkan bagi profil jual kembali.
Langkah 5. Uji ketahanan dengan Selic (suku bunga acuan dasar Brasil yang ditetapkan bank sentral) di 16% dan IPCA (indeks harga konsumen resmi Brasil) di 7%. Kedua skenario tersebut masuk akal dalam horizon pembangunan 36 hingga 48 bulan. Dengan premis itu, berapa TIR (taxa interna de retorno, yaitu internal rate of return) riil dari proyek? Bila TIR riil jatuh mendekati imbal hasil obligasi pemerintah pos-fixada jangka panjang, premi merek tidak benar-benar membayar dirinya sendiri — ia hanya menyerap biaya peluang.
Langkah 6. Evaluasi kontrak dari sudut pandang permuta (skema barter properti). Pada sebagian peluncuran di koridor ini, pengembang menerima permuta finansial dengan kontribusi berupa lahan atau properti lain. Rekayasa perpajakan dari struktur ini mengubah sama sekali TIR bersih dan memerlukan analisis akuntansi tersendiri sebelum penandatanganan.
Langkah 7. Konfirmasi kelayakan pembiayaan bagi pembeli asing, bila relevan. Bank-bank Brasil menerima pembiayaan untuk non-residen dengan kondisi tertentu — bukti penghasilan di luar negeri, rekening CDE (Conta de Domiciliado no Exterior, rekening untuk warga asing yang berdomisili di luar Brasil), jaminan tambahan. Produk branded dengan tiket tinggi memiliki proporsi pembeli asing yang relevan di koridor Santa Catarina sejak 2023, khususnya pembeli asal Argentina, Uruguay, dan Paraguay. Memahami kumpulan calon pembeli pada saat exit membantu mengalibrasi likuiditas.
Sudut pandang lokal — Itajaí, BC, dan Itapema pada 2026
Pipeline koridor untuk periode 2026-2028 telah dipetakan oleh Brain dan CBIC (kamar industri konstruksi Brasil) dengan presisi yang cukup. Itajaí mengonsentrasikan ekspansi proporsional terbesar, dengan Praia Brava dan Cabeçudas menyerap mayoritas peluncuran bertanda tangan. Balneário Camboriú tetap memimpin dalam tiket rata-rata, namun mengalami tekanan biaya lahan dan kelangkaan kavling frontal. Itapema tumbuh dalam volume dan masih menawarkan premi relatif yang lebih rendah — yang bisa berarti peluang atau sinyal pasar yang belum matang, bergantung pada ruas spesifiknya.
Permintaan asing adalah variabel struktural. Pada 2025, pembeli asal Argentina dan Uruguay memegang porsi yang relevan dalam penjualan unit di atas R$ 3 juta di koridor ini, menurut pemantauan agen-agen regional yang berafiliasi dengan Secovi-SC. Kombinasi dolar AS yang relatif kuat, ketidakstabilan politik kawasan Río de la Plata, dan infrastruktur bandara regional menggerakkan permintaan tersebut. Untuk 2026, ekspektasinya adalah pemeliharaan aliran ini, sekalipun dengan volatilitas per kuartal.
Saturasi per ruas. Praia Brava masih memiliki penyerapan yang sehat dan sedikit peluncuran per tahun — kelangkaan relatif lahan melindungi harga. Jalur tengah Balneário Camboriú antara Avenida Atlântica dan blok kedua telah mendekati batas regulasi sekaligus batas permintaan; peluncuran baru bertanda tangan memerlukan diferensiasi yang sangat kuat agar premi tambahan dapat dibenarkan. Praia dos Amores dan jalur utara BC masih memiliki pipeline yang berat dan layak diwaspadai: menara bertanda tangan di ruas ini yang memungut premi di atas 15% kemungkinan besar sedang mendiskontokan apresiasi yang belum terkonfirmasi dalam stok sekunder.
Rekomendasi berdasarkan profil. Bagi penghuni pemakai sendiri dengan sensitivitas likuiditas rendah, branded residence dengan operasional perhotelan aktif memberikan kontraprestasi nyata berupa layanan. Premi tersebut dibenarkan sebagai biaya kualitas tempat tinggal, bukan sebagai investasi. Bagi profil pendapatan sewa harian, persamaannya hanya tertutup pada produk dengan operasional yang benar-benar berjalan di ruas dengan permintaan yang terbukti — Praia Brava dan jalur tengah BC memenuhi syarat, ruas-ruas yang lebih baru memerlukan diskon pada harga akuisisi. Bagi profil jual kembali dalam 36 hingga 48 bulan, taruhannya adalah produk starchitect dengan kelangkaan suplai di ruasnya, bukan branded residence yang terlampau tersebar dalam satu menara dengan ratusan unit.
Penutup — premi memang ada, namun tidak homogen
Selisih harga 12% sampai 22% yang dipungut arsitektur bertanda tangan atas m² konvensional di pesisir Santa Catarina nyata dan terdokumentasi dalam transaksi. Pertanyaan tentang imbal hasil terurai menjadi empat pertanyaan yang lebih kecil. Siapa yang menandatangani, dan sedalam apa. Siapa yang mengoperasikan, dan dengan kontrak yang seperti apa. Seberapa jenuh ruas yang spesifik tersebut. Dan berapa horizon exit-nya. Bila keempat jawabannya selaras, premi membayar dirinya dengan lapang dan produk menghantarkan TIR riil yang lebih tinggi dari obligasi pemerintah jangka panjang di dua siklus makroekonomi yang plausibel untuk 2026-2030. Bila salah satunya gagal — tanda tangan hanya fasad, operasional tidak eksis, ruas yang jenuh, atau exit yang sempit — premi berubah menjadi kewajiban tertanam pada harga akuisisi.
Koridor BC-Itajaí-Itapema akan menyerahkan, sepanjang 36 bulan ke depan, lebih banyak branded residences daripada total yang diserahkan selama satu dekade sebelumnya. Investor yang masuk sekarang akan jauh lebih membutuhkan daftar periksa di atas dibandingkan materi pemasaran. Bagi siapa yang lebih memilih mengikuti siklus dengan pembacaan analitis mingguan — angka FipeZap, peluncuran baru di koridor, pembacaan Selic dan INCC yang diterapkan ke sektor properti — bisa berlangganan analisis pada portal SIDE Empreendimentos. Itu masih, pada 2026, cara tercepat untuk memisahkan premi yang bertahan dari premi yang sekadar memberi harga pada narasi.