Ressacada در Itajaí: پیشفروش ۲۰۲۶ ارزش دارد؟
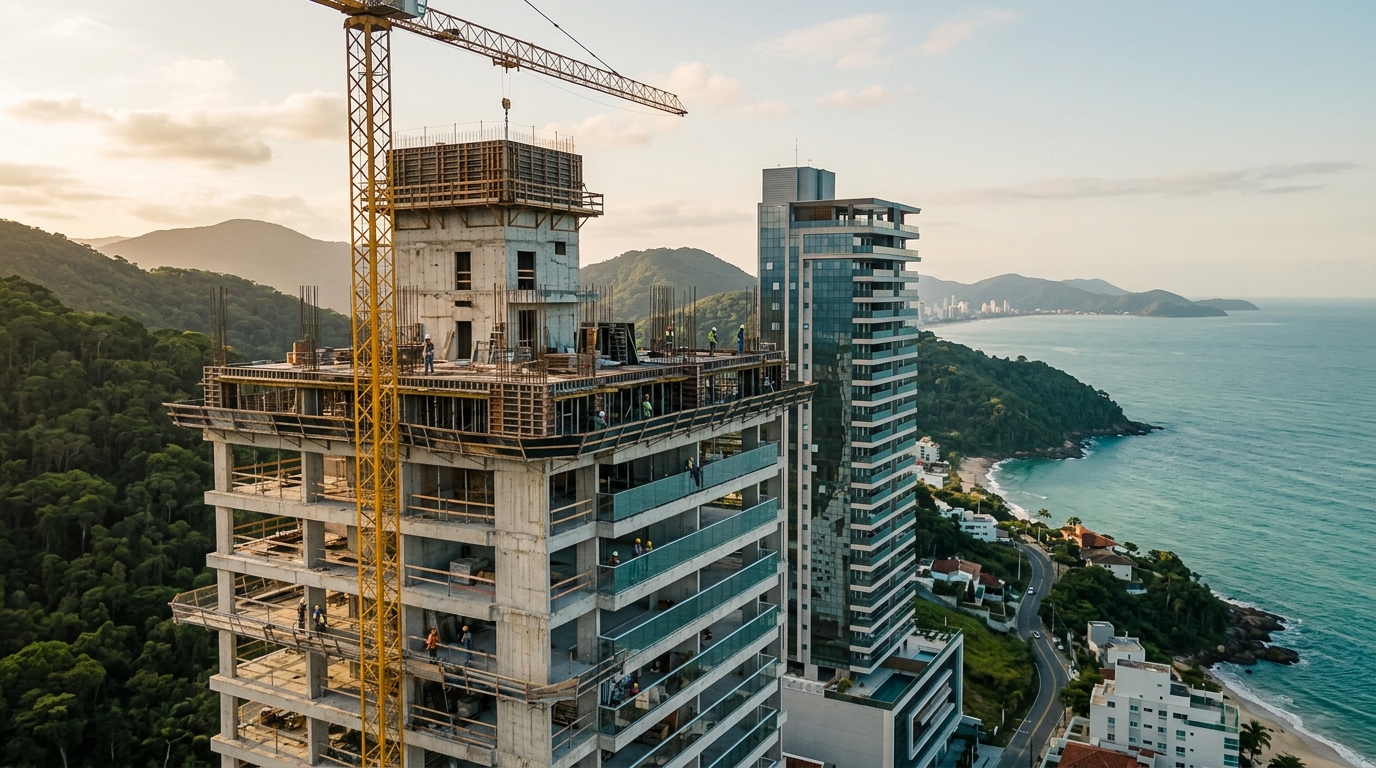
متر مربع اعلامشده در پروژههای جدید محله Ressacada در شهر Itajaí (در ایالت ساحلی Santa Catarina در جنوب برزیل) در پایان ماه مه ۲۰۲۶ بین ۹٬۲۰۰ تا ۱۱٬۸۰۰ رئال برزیل نوسان داشت — رقمی که بر اساس دادههای متقاطع Secovi-SC و FipeZap (دو شاخص معتبر بازار مسکن برزیل) چیزی بین ۴۵ تا ۶۰ درصد پایینتر از قیمت Praia Brava، محله ساحلی لوکس همسایه، در همان بازه پژوهشی است. نکته جالب اینجاست که این شکاف قیمتی در سال ۲۰۲۳ به ۷۰ تا ۸۰ درصد میرسید. برای سرمایهگذار خارجی که اکنون قصد ورود دارد، پرسش دیگر «آیا Ressacada به Brava بدل خواهد شد؟» نیست؛ بلکه این است: «چه بخشی از این بستن شکاف قیمتی تاکنون در قیمت لحاظ شده، و چه بخشی هنوز بازده پرداخت میکند؟» پاسخ به این پرسش نه با تصویر غروب آفتاب، که با محاسبه دقیق INCC (شاخص هزینه ساخت ملی)، نرخ Selic (نرخ بهره پایه بانک مرکزی برزیل)، جریان نقدی ساخت و قانون ۱۳٬۷۸۶ (موسوم به قانون فسخ قرارداد) به دست میآید.
Ressacada در ۲۰۲۶: محلهای که طبقه داراییاش عوض شد
Ressacada محلهای در حاشیه شهری Itajaí است، در میان بزرگراه BR-101 — محور لجستیکی که بندر Itajaí (یکی از مهمترین بنادر کانتینری برزیل) را به محور فرودگاه بینالمللی Navegantes متصل میکند — و بافت مسکونی که به سمت شهر Itapema در حال گسترش است. این محله تا یک دهه پیش منطقهای از انبارهای صنعتی، مجموعههای مسکونی افقی کمسرشار و زمینهای با بهرهبرداری ناکافی به شمار میرفت. نقطه عطف بین سالهای ۲۰۲۲ تا ۲۰۲۴ رخ داد، زمانی که چرخه جذب تقاضا در Praia Brava باعث شد توسعهدهندگان متوسط و لوکس بهدنبال زمین در مقیاس بزرگتر باشند — چیزی که Brava به دلیل محدودیت جغرافیایی شدید دیگر در اختیار ندارد.
دادههای CBIC (اتاق بازرگانی صنعت ساختمان برزیل) درباره Itajaí در سال ۲۰۲۵ این چرخش را بهروشنی نشان داد: این شهر بیش از ۱۸ درصد از کل پروژههای ساختمانی عمودی ساحل شمالی ایالت Santa Catarina را به خود اختصاص داد، و Ressacada بخش قابل توجهی از پروژههایی با VGV (ارزش کل فروش اعلامشده) بالای ۲۰۰ میلیون رئال برزیل را در خود جای داد. ماهیت محصولات تغییر کرد: برجهای منفرد تا ۳۰ طبقه، تقریباً عدم وجود مدل multipropriedade (مالکیت اشتراکی زمانی)، و تمرکز بر واحدهای سه و چهار خوابه با حمام مستر (suíte master) گسترشیافته. این دیگر محصول ۳۵۰ هزار رئالی برای سرمایهگذار اجاره کوتاهمدت نیست — بلکه بسته ۱٫۲ تا ۲٫۵ میلیون رئالی برای ساکن نهایی یا سرمایهگذار اجاره سالانه است.
سه عامل زیربنایی این تز سرمایهگذاری را پشتیبانی میکند و باید در هر مدل جریان نقدی لحاظ شود. نخست، دوبانده شدن خیابان Osvaldo Reis به سمت Ressacada، که شهرداری بهرهبرداری آن را برای سال ۲۰۲۷ اعلام کرده است. دوم، توسعه کمربندی متصل به BR-101 که اصطکاک لجستیکی میان محله و بندر را کاهش میدهد. سوم، ورود اپراتورهای خردهفروشی متوسط-لوکس — سوپرمارکتهای پریمیوم، باشگاههای ورزشی برند ملی، کلینیکهای تخصصی — که معمولاً پیش از تثبیت مسکونی وارد میشوند و بهعنوان شاخص پیشرو از تقاضا عمل میکنند.
قیمت متر مربع در Itajaí: آنچه جدول پنهان میکند
اکثر تحلیلهای بازار در Itajaí تنها Praia Brava را با بقیه شهر مقایسه میکنند. سرمایهگذاری که فقط این تضاد را میبیند ساختار عرضه درونشهری را از دست میدهد — همان ساختاری که در عمل ریسک را قیمتگذاری میکند. جدول زیر مهمترین مناطق شهر را بر اساس میانگین قیمت متر مربع اعلانات در ماه مه ۲۰۲۶، طبق دادههای عمومی FipeZap و پنلهای خصوصی توسعهدهندگان، سازماندهی میکند.
| محله / منطقه | میانگین m² (ساختهشده، رئال) | میانگین m² (پیشفروش، رئال) | شکاف پیشفروش × ساختهشده | تغییر ۱۲ ماهه |
|---|---|---|---|---|
| Praia Brava | ۲۲٬۴۰۰ | ۱۹٬۸۰۰ | −۱۲٪ | +۱۱٪ |
| Cabeçudas | ۱۶٬۹۰۰ | ۱۴٬۱۰۰ | −۱۷٪ | +۹٪ |
| Centro (سواحل مرکزی) | ۱۳٬۵۰۰ | ۱۱٬۷۰۰ | −۱۳٪ | +۷٪ |
| Fazenda | ۱۲٬۳۰۰ | ۱۰٬۴۰۰ | −۱۵٪ | +۸٪ |
| Ressacada | ۱۱٬۱۰۰ | ۹٬۶۰۰ | −۱۴٪ | +۱۴٪ |
دو خوانش اهمیت دارد. نخست: Ressacada در تغییر ۱۲ ماهه پیشتاز است نه به این دلیل که قیمت واحدهای ساختهشده بهطور افسارگسیخته بالا رفته، بلکه به این دلیل که پایه قیمت پیشفروش جهش کرده است — که خود بازتاب ورود توسعهدهندگان بزرگتر و محصولات گرانتر است. دوم: شکاف ۱۴ درصدی بین پیشفروش و ساختهشده در سطح Cabeçudas و Fazenda قرار دارد، یعنی تخفیف خرید پیشفروش در Ressacada دیگر بهعنوان جبران ریسک محله نوظهور پرداخت نمیشود. کسی که در ۲۰۲۳ خرید، شکاف ۲۵ تا ۳۰ درصد را به جیب زد. امروز این تخفیف، تخفیف عادی بازار است — و دقیقاً به همین دلیل محاسبات باید با دقت بالا انجام شود.
پیشفروش در برابر ساختهشده: ریاضیاتی که تصمیم میگیرد
سرمایهگذاری که ملک پیشفروش را با اوراق درآمد ثابت پسفیکس (Tesouro IPCA+ یا CDB، که معادل برزیلی اوراق دولتی و گواهی سپرده بانکی هستند) مقایسه میکند، باید سه چیز را بهطور موازی مدلسازی کند: خروج نقدی ماهانه به ارزش اسمی، اثر INCC بر مانده بدهی و اقساط، و نرخ تامین مالی پس از تحویل کلید در برابر نرخ Selic جاری. بدون این سه عنصر، هر مقایسه با ابزارهای درآمد ثابت روایت است، نه تحلیل.
یک نمونه معمول از پروژههای تازه راهاندازیشده در Ressacada در ماه مه ۲۰۲۶ را در نظر بگیرید: واحد ۱٫۴ میلیون رئالی، سه خوابه، ۹۶ متر مربع زیربنای خصوصی، با تحویل پیشبینیشده برای ماه مارس ۲۰۲۹. ساختار جریان نقدی در جدولهای اخیر معمولاً حدود ۳۰ درصد تا تحویل کلید و ۷۰ درصد تامین مالی پس از کلید است — اما با توزیع نامتقارن. پیشپرداخت ۱۰ درصد (۱۴۰ هزار رئال) در زمان امضای قرارداد، ۲۰ قسط ماهانه که جمعاً ۱۰ درصد میشود، دو پرداخت سالانه (balão) که در مجموع ۱۰ درصد دیگر را تشکیل میدهد، و مانده ۷۰ درصدی که در زمان صدور Habite-se (گواهی پایان کار شهرداری) به وام مسکن بانکی SBPE یا مشابه آن منتقل میشود.
هر قسط و هر balão تا تحویل کلید با INCC-M اصلاح میشود. با INCC انباشته ۱۲ ماهه که در ژوئن ۲۰۲۶ حدود ۶٫۴ درصد است و پیشبینی بسته شدن ۲۰۲۶ بین ۶٫۰ تا ۷٫۵ درصد، مانده بدهی ۱٫۲۶ میلیون رئالی (۹۰ درصد باقیمانده پس از پیشپرداخت) تنها در سال نخست عملیات ساخت چیزی حدود ۷۶ هزار رئال رشد میکند، پیش از هر قسطی. در سه سال ساخت، حتی با INCC کمتر در میانه راه، اصلاح انباشته معمولاً بین ۱۴ تا ۱۹ درصد بر ارزش اولیه جدول میافزاید. ملکی که با ۱٫۴ میلیون رئال خریداری شده، در زمان Habite-se از نظر مانده قابل تامین مالی به چیزی نزدیک به ۱٫۵۸ تا ۱٫۶۲ میلیون رئال میرسد.
اینجاست که Selic وارد میشود. در سناریوی ژوئن ۲۰۲۶، با Selic در ۹٫۷۵ درصد پس از چرخه تسهیلی که در نیمه دوم ۲۰۲۵ آغاز شد، تامین مالی SBPE املاک مسکونی در بانکهای بزرگ بین TR (نرخ مرجع، شاخص رسمی تعدیل) بهعلاوه ۹٫۵ تا TR بهعلاوه ۱۰٫۹ درصد سالانه برای LTV (نسبت وام به ارزش) نزدیک به ۷۰ درصد ارائه میشود. در جدول Price سیساله بر ۱٫۱ میلیون رئال تامینمالیشده (مانده پس از کلید، با کسر ۳۰ درصدی که قبلاً پرداخت شده)، قسط اولیه بین ۹٬۹۰۰ تا ۱۰٬۸۰۰ رئال نوسان میکند — بهعلاوه شارژ ساختمان تکمیلشده، IPTU (مالیات سالانه بر دارایی شهری) و عوارض آتشنشانی. اگر Selic در سال ۲۰۲۷ بالای ۱۱ درصد بماند، سناریو بهطور بنیادی تغییر میکند: قسط به محدوده ۱۱٬۵۰۰ تا ۱۲٬۳۰۰ رئال میرسد و IRR (نرخ بازده داخلی) پروژه بهشدت سقوط میکند.
«ملک پیشفروش یک موقعیت لانگ روی INCC است که در ازای یک موقعیت بای روی رشد واقعی محله فروخته میشود. سرمایهگذاری که این دو پای را جداگانه مدلسازی نمیکند، صرفاً امیدوار است.» — تحلیلگر یک توسعهدهنده سهامی عام با فعالیت در Itajaí، در گفتوگوی محرمانه با رسانههای تخصصی.
چه زمانی واحد ساختهشده بر پیشفروش غلبه میکند؟ قاعده تجربی قابل دفاع در ۲۰۲۶ این است: اگر شکاف پیشفروش-ساختهشده زیر ۱۲ درصد و INCC پیشبینیشده برای چرخه ساخت بالای ۶ درصد سالانه باشد، خرید واحد ساختهشده با تامین مالی معمولاً IRR معادل یا برتر، با ریسک اجرایی نزدیک به صفر ارائه میدهد. وقتی شکاف به بالای ۱۸ درصد میرود و پنجره کاهش Selic در افق تحویل وجود دارد، پیشفروش دوباره معنا پیدا میکند. Ressacada امروز بهطور میانگین در میانه قرار دارد — انتخاب دقیق پروژه را میطلبد، نه تز عمومی درباره محله.
ریسکهای واقعی: قانون ۱۳٬۷۸۶، فسخ قرارداد و ریسک توسعهدهنده
قانون ۱۳٬۷۸۶/۲۰۱۸ معروف به Lei do Distrato (قانون فسخ قرارداد) مهمترین و کمخواندهترین سند برای خریدار معمولی است. این قانون تعیین میکند که در صورت فسخ از سوی خریدار در پروژهای بدون patrimônio de afetação (دارایی تخصیصیافته که سرمایه پروژه را از سایر داراییهای توسعهدهنده تفکیک میکند)، توسعهدهنده میتواند تا ۲۵ درصد مبلغ پرداختی را نزد خود نگه دارد. با patrimônio de afetação، نگهداری تا ۵۰ درصد افزایش مییابد. در عمل: اگر ۲۰۰ هزار رئال در پروژهای با تفکیک دارایی پرداخت کردید و در سال دوم تصمیم به خروج گرفتید، میتوانید بین ۱۰۰ تا ۱۵۰ هزار رئال را پس بگیرید. این از دست رفتن کامل نیست، اما سناریوی «اگر نظرتان عوض شد میفروشید» که فروشندگان تهاجمی تبلیغ میکنند نیز نیست.
همین قانون تأخیر ساخت از سوی توسعهدهنده را نیز تنظیم میکند: تحمل ۱۸۰ روز پیدرپی نسبت به تاریخ پیشبینیشده در یادداشت قرارداد، بدون جریمه. پس از این مهلت، خریدار میتواند فسخ با بازگشت کامل تعدیلشده یا جریمه ۱ درصد ماهانه بر مبلغ پرداختشده را درخواست کند. تأخیر ساخت همچنان یکی از ریسکهای کمبرآوردشده در پروژههای توسعهدهندگان متوسط Ressacada است، بهویژه آنهایی که در پیک تقاضای ۲۰۲۲ و ۲۰۲۳ اعلام شدند — برخی از این کارگاهها هماکنون متممهای زمانبندی انباشتهای دارند.
ریسک توسعهدهنده قابل سنجش است و به دیلیجنس ترازنامه نیاز دارد، نه بازدید نمایشگاه. سه نکته غیرقابل مذاکره پیش از امضای قرارداد در پروژهای در Ressacada: تأیید ثبت یادداشت تشکیلاتی پروژه در دفتر اسناد رسمی صلاحیتدار، بررسی اینکه پروژه تحت patrimônio de afetação قرار دارد (با ماده قراردادی و درج در سند ثبت تشکیلاتی)، و حسابرسی تاریخچه تحویل شرکت در پنج سال گذشته. برای توسعهدهندگان غیربورسی، صورت مالی استاندارد و فهرست پروژههای تحویلشده با درخواست رسمی در دسترس قرار میگیرد — امتناع از ارائه، خود یک نشانه هشدار است.
ریسک نظارتی محلی نیز وجود دارد. صدور پروانه ساخت به معنای تضمین Habite-se نیست. تغییرات در Plano Diretor (طرح جامع شهری) Itajaí که برای نیمه دوم ۲۰۲۶ در دست بحث است، میتواند بر گاباری (حد ارتفاع) در مناطق خاصی از شهر اثر بگذارد — هرچند Ressacada در تشخیص فعلی خارج از مناطق تحت فشار بازنگری قرار دارد، سرمایهگذار افق بلندمدت باید آن را زیر نظر داشته باشد.
ریسک پنجم، که اغلب فراموش میشود، نقدشوندگی در بازار ثانویه است. Ressacada هنوز بازار فروش مجدد عمیقی برای واحدهای ۱٫۵ تا ۲٫۵ میلیون رئالی ندارد. فروش یک واحد نوی پیشفروش پیش از Habite-se، در قالب cessão de direitos (انتقال حقوق قراردادی)، معمولاً به معنای پذیرش حداقل اضافهبها یا حتی کسر قیمت نسبت به جدول جاری است، بهویژه وقتی توسعهدهنده در همان پروژه موجودی فعال دارد. این یک ریسک باینری است که باید از روز صفر وارد مدل شود.
کلان ۲۰۲۶: Selic، INCC و پنجره ساحل شمالی
سیاست پولی برزیل در ۲۰۲۶ ریتم چرخه ملکی Santa Catarina را بیش از هر عامل محلی دیکته میکند. میانگین گزارش Focus بانک مرکزی برزیل در هفتههای اخیر، Selic پایان ۲۰۲۶ را بین ۹٫۲۵ تا ۹٫۷۵ درصد پیشبینی میکند، با IPCA (شاخص رسمی تورم برزیل) که نزدیک به سقف هدف یعنی ۴٫۵ درصد بسته میشود. INCC-M باید بین ۶٫۰ تا ۷٫۵ درصد بسته شود، که شکاف ناخوشایند تقریباً ۲۰۰ تا ۳۰۰ نقطه پایه بر IPCA را حفظ میکند — دقیقاً بازهای که بازده واقعی کسی را که در جریان ساخت طولانی است میخورد.
چرخه پروژههای جدید ساحل شمالی Santa Catarina، طبق دادههای ادغامشده Secovi-SC و ABRAINC (انجمن صنفی توسعهدهندگان برزیل)، در ۲۰۲۵ سالی با جذب نزدیک به کامل در Itajaí و Itapema و کندی در Balneário Camboriú در بخش فوقلوکس نشان داد. برای ۲۰۲۶، انتظار حجم پروژههای پایدار در Itajaí است، با تنوع جغرافیایی بیشتر — Ressacada، Cordeiros و Bambuzal مازادی را که Praia Brava دیگر نمیتواند جذب کند، میپذیرند. این بدان معناست که در سه تا چهار سال آینده، فشار عرضه فزایندهای روی بازار خواهد بود، دقیقاً زمانی که چرخههای ساخت فعلی تحویل میشوند.
تقاضای خارجی، عمدتاً آرژانتینی، پاراگوئهای و در درجه کمتری اروپایی، همچنان قیمت را در Brava و Camboriú پایدار نگه میدارد، اما کمتر به سمت Ressacada مهاجرت میکند — محصول Ressacada جذابیت ساحل مستقیم را ندارد. این، بهطور متناقض، خبر خوبی برای سرمایهگذار محلی برزیلی است: نوسان ارزی کمتری در قیمت نهفته است و حساسیت بیشتری به بنیانهای محلی (درآمد متوسط Itajaí، ایجاد اشتغال بندری، چرخه لجستیکی) دارد. این دارایی «بنیانگرا»تر از یک قطعه ساحلی Brava است که به طور فزاینده مانند یک دارایی مالی بینالمللی رفتار میکند.
برای سرمایهگذار خارجی که میپرسد آیا میتواند از SBPE تامین مالی کند: پاسخ کوتاه منفی است، مگر اینکه CPF (شماره ثبت مالیاتی برزیل برای اشخاص حقیقی)، اقامت مالیاتی در برزیل و اثبات درآمد ملی داشته باشد. برای اکثریت، ساختار همچنان خرید نقدی، اقساط مستقیم با توسعهدهنده، یا، بهندرت، اعتبار از بانک بینالمللی با وثیقه روی ملک است — راهی طولانیتر و پرهزینهتر.
اشتباهاتی که IRR را نابود میکند — و در استند معامله بازگو نمیشود
الگوی تکراری در میان سرمایهگذارانی که برای نخستین بار وارد پیشفروش Ressacada میشوند و سه سال بعد کشف میکنند که بازده واقعی پایینتر از یک Tesouro IPCA+ بوده است، قابل پیشبینی است. اشتباهات از یک ریشه میآیند: اشتباه گرفتن قیمت جدول با هزینه کل، و VGV بازاریابی با قیمت مؤثر.
اشتباه اول: نیفزودن هزینههای تملک. ITBI (مالیات انتقال ملک شهرداری) در Itajaí بین ۲ تا ۳ درصد ارزش رسمی یا معامله (هرکدام بیشتر) متغیر است، ثبت دفترخانه حدود ۱ تا ۱٫۵ درصد است، و سند قطعی هزینههای خود را دارد. در ملکی به ارزش ۱٫۴ میلیون رئال، این بین ۴۲ تا ۶۳ هزار رئال است — پولی که معمولاً از جیب در زمان امضا بیرون میآید و بهندرت در «بازده» محاسبهشده در اکسل مشاور املاک منعکس میشود.
اشتباه دوم: نادیده گرفتن IPTU و شارژ ساختمان در دوره ساخت. شارژ در حین ساخت تقریباً در همه پروژهها از سال دوم وجود دارد و میتواند بین ۳۰۰ تا ۹۰۰ رئال در ماه بسته به اندازه پروژه نوسان کند. در سه سال، بین ۱۱ تا ۳۲ هزار رئال هزینه پنهان است. بهعلاوه IPTU به نسبت روزشمار از Habite-se، این هزینه نامرئی میتواند یک سال کامل اجاره پیشبینیشده را ببلعد.
اشتباه سوم: اشتباه گرفتن VGV با قیمت واقعی. VGV ارزش کل فروش اعلامشده توسط توسعهدهنده است — معیاری بازاریابی که قیمت جدول کامل را، بدون تخفیف، بدون مبادله، بدون انعطاف جریان نقدی، منعکس میکند. قیمت واقعی معاملات در برجهای Ressacada که در ۲۰۲۵ راهاندازی شدند، طبق متخصصان بازار ثانویه، بهطور میانگین ۷ تا ۱۲ درصد زیر جدول اولیه قرار دارد. مقایسه «VGV اعلامشده در ۲۰۲۴» با «قیمت فروش در ۲۰۲۶» سود را بیش از حد برآورد میکند.
اشتباه چهارم: کمبرآورد INCC در پرداختهای balão. هر balão سالانه در پروژههای ترکیب میانگین Ressacada معمولاً بین ۳۵ تا ۶۰ هزار رئال است، و هر یک با INCC انباشته از تاریخ امضا اصلاح میشود. یک balão اولیه ۵۰ هزار رئالی، در سال سوم، بسته به شاخص انباشته میتواند به ۵۸ یا ۶۰ هزار رئال برسد. در صفحه ذهنی این درد ندارد؛ در جریان نقدی واقعی، بسیار درد دارد.
اشتباه پنجم: مدلسازی نکردن جداگانه دو استراتژی خروج. «نگهداشتن برای اجاره» و «فروش در Habite-se» دو تز متفاوت هستند که متراژ متفاوت، پلان متفاوت و حتی طبقه متفاوت میطلبند. برای اجاره سالانه در Ressacada، نقطه مطلوب بازار در ۲۰۲۶ دو خوابه با حمام مستر و دو پارکینگ است — محصولی که حدود ۰٫۴۲ درصد در ماه اجاره بر ارزش فروش، یا ۵٫۰ درصد در سال ناخالص بازده میدهد. برای فروش در Habite-se، واحدی که بیشترین رشد را دارد بزرگتر است، معمولاً سه خوابه با مستر و بالکن گسترهدار. خرید واحد درست برای تز اشتباه بخش بزرگی از پتانسیل سود را خنثی میکند.
چکلیست نهایی بر اساس پروفایل سرمایهگذار
سه پروفایل منطقی از سرمایهگذار امروز وارد پیشفروش Ressacada میشوند، و هر یک فیلتر متفاوتی دارد. محافظهکار، که با Tesouro IPCA+ و CDB بانکهای متوسط مقایسه میکند، فقط وارد میشود اگر: شکاف پیشفروش-ساختهشده بالای ۱۵ درصد، توسعهدهنده بیش از ده پروژه تحویلشده و patrimônio de afetação ثبتشده داشته باشد، و جریان نقدی تا ۳۰ درصد تا کلید باشد. زیر این آستانهها، محافظهکار منطقی در درآمد ثابت میماند.
میانهرو، که ریسک اجرا را در ازای ورود به دارایی واقعی میپذیرد و افق پنج تا هفت سال دارد، میتواند شکاف ۱۰ تا ۱۵ درصد را بپذیرد اگر مکان درون Ressacada در محور جنوبی (نزدیکتر به Brava) باشد و تیپولوژی سه خوابه با مستر و دو پارکینگ باشد — محصولی که از نظر تاریخی پیشتاز رشد فروش مجدد است. مهم است: باید حداقل سه سناریوی Selic برای پنجره تحویل را مدل کند و ذخیره نقدی شش قسط پس از کلید داشته باشد.
تهاجمی، که ملک را بهعنوان وسیله اهرم واقعی میفهمد و آماده عمل در بازار ثانویه است، باید روی برجهای راهاندازیشده در حداکثر ۱۸ ماه گذشته تمرکز کند، تیپولوژیهای بزرگتر را که هنوز موجودی منعطف دارند خریداری کند، و خروج از طریق cessão de direitos را پیش از Habite-se در پنجره ۲۴ ماه پس از خرید مدل کند. این تنها تزی است که شکاف زیر ۱۰ درصد را میپذیرد، دقیقاً چون سود از INCC جبرانشده با رشد نمیآید، بلکه از عدم تقارن اطلاعاتی بین استندهای راهاندازی و بازار ثانویه میآید.
آنچه میسنجد، و آنچه نمیسنجد
Ressacada در ۲۰۲۶ دیگر «Brava بعدی با تخفیف» نیست. این محلهای با هویت خاص، محصول خاص، تقاضای خاص و — مهمتر از همه — ریسک خاص است. سرمایهگذاری که اکنون وارد میشود دیگر شکاف محله نوظهور را به جیب نمیزند؛ بلکه روی رشد واقعی محلهای در حال تثبیت، تحت کلان Selic هنوز دو رقمی در افق و INCC فرسایشی، شرط میبندد. این تز کار میکند، اما بهتنهایی کار نمیکند — به انتخاب دقیق پروژه، طراحی جریان نقدی با مداد تیز و افقی که تأخیر را تحمل کند، وابسته است.
برای سرمایهگذار خارجی که با درآمد ثابت برزیلی به شکل صادقانه مقایسه میکند، Ressacada پیشفروش وقتی سود میدهد که سه شرط همزمان برقرار باشد: توسعهدهنده با ترازنامه قابل حسابرسی و patrimônio de afetação ثبتشده، شکاف پیشفروش-ساختهشده هماهنگ با ریسک واقعی اجرا، و تیپولوژی منطبق با تز خروج. بدون این سه، ابزارهای با اصطکاک کمتر و دوره نگهداری کوتاهتر همان بازده را میدهند. با این سه، دارایی واقعی به سبد نه بهعنوان رقیب CDI (نرخ سپرده بینبانکی برزیل) بلکه بهعنوان عدم همبستگی مفید در برابر چرخههای بهره و ارز وارد میشود.
دقیقاً همین کار انتخاب — پروژه به پروژه، پلان به پلان، ماده به ماده — است که SIDE Empreendimentos در تحلیل تحریری خود منتشر میکند. برای خوانندهای که میخواهد این پوشش تحلیلی بازار مسکن ساحل شمالی Santa Catarina را با عمقی که در این گزارش دیدید دنبال کند، اشتراک خبرنامه هفتگی پورتال ارزش امتحان دارد تا تحلیلهای بعدی مستقیم به ایمیل برسد.