Ressacada Itajaí: ลงทุนซื้อก่อนสร้างปี 2026 คุ้มไหม?
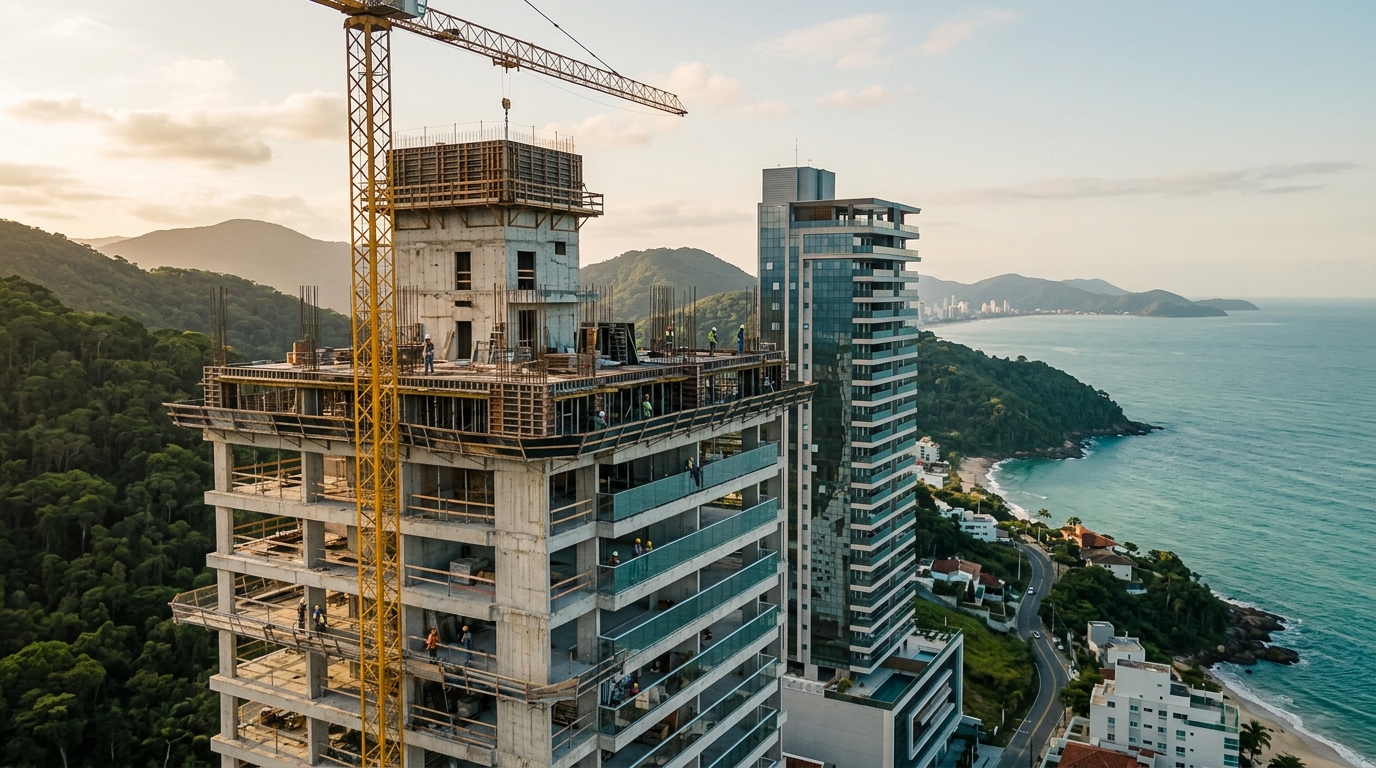
ราคาต่อตารางเมตรที่ประกาศขายในโครงการเปิดตัวใหม่ย่าน Ressacada เมือง Itajaí ปิดเดือนพฤษภาคม 2026 แกว่งอยู่ระหว่าง 9,200 ถึง 11,800 เรอัลบราซิล (BRL) ตามข้อมูลที่ตรวจสอบเปรียบเทียบจาก Secovi-SC (สมาคมผู้ประกอบการอสังหาริมทรัพย์รัฐ Santa Catarina) และ FipeZap (ดัชนีราคาอสังหาริมทรัพย์ชั้นนำของบราซิล) ซึ่งต่ำกว่าราคาในย่าน Praia Brava ราว 45% ถึง 60% ในช่วงเวลาเดียวกัน รายละเอียดที่น่าสนใจคือ ส่วนต่างนี้เคยอยู่ที่ 70% ถึง 80% ในปี 2023 สำหรับนักลงทุนที่กำลังจะเข้าตลาดในตอนนี้ คำถามจึงไม่ใช่อีกต่อไปว่า "Ressacada จะกลายเป็น Brava ในอนาคตหรือไม่" แต่กลายเป็น "ส่วนต่างที่หดตัวลงนี้ ตลาดได้สะท้อนเข้าไปในราคามากน้อยเพียงใดแล้ว และเหลือพื้นที่ทำกำไรอีกเท่าไหร่" การคำนวณที่แท้จริงเกี่ยวข้องกับ INCC, Selic, กระแสเงินสดระหว่างก่อสร้าง และกฎหมาย 13.786 ไม่ใช่ภาพถ่ายพระอาทิตย์ตกที่สวยงาม
Ressacada ในปี 2026: ย่านที่เปลี่ยนสถานะของสินทรัพย์
Ressacada เป็นย่านชายขอบเมือง Itajaí ตั้งอยู่ระหว่างทางหลวง BR-101 ซึ่งเป็นแกนโลจิสติกส์เชื่อมระหว่างท่าเรือกับสนามบินนานาชาติ Navegantes กับเขตที่อยู่อาศัยซึ่งขยายตัวต่อเนื่องไปยังเมือง Itapema เป็นเวลากว่าทศวรรษ พื้นที่นี้เคยเป็นเขตโกดังสินค้า คอนโดมิเนียมแนวราบที่ไม่โดดเด่น และที่ดินที่ใช้ประโยชน์ไม่เต็มศักยภาพ จุดเปลี่ยนเริ่มต้นในช่วงปี 2022 ถึง 2024 เมื่อรอบการดูดซับของย่าน Praia Brava กดดันให้ผู้พัฒนาอสังหาริมทรัพย์ระดับกลางและบนต้องมองหาที่ดินที่มีขนาดเหมาะกับโครงการขนาดใหญ่ ซึ่งเป็นสิ่งที่ Praia Brava ที่ถูกจำกัดด้วยภูมิศาสตร์ไม่สามารถตอบสนองได้อีกต่อไป
ข้อมูลของ CBIC (สภาอุตสาหกรรมก่อสร้างบราซิล) เกี่ยวกับ Itajaí ในปี 2025 แสดงจุดเปลี่ยนนี้ชัดเจน เทศบาลแห่งนี้คิดเป็นสัดส่วนมากกว่า 18% ของการเปิดตัวโครงการอาคารสูงของแถบชายฝั่งทางเหนือรัฐ Santa Catarina และ Ressacada ครองส่วนสำคัญของ VGV (Valor Geral de Vendas — มูลค่ายอดขายรวมที่ประกาศ) ที่เกิน 200 ล้านเรอัลบราซิล โครงสร้างของโครงการเปลี่ยนแปลงไป: อาคารเดี่ยวสูงถึง 30 ชั้น ระบบ multipropriedade (การถือครองร่วม) แทบไม่มีอีกต่อไป มุ่งเน้นยูนิตสามและสี่ห้องนอนพร้อมห้องนอนหลักขนาดใหญ่ขึ้น นี่ไม่ใช่สินค้าราคา 350,000 เรอัลสำหรับนักลงทุน short stay อีกต่อไป แต่เป็นสินค้าตั๋วราคา 1.2 ถึง 2.5 ล้านเรอัลสำหรับผู้อยู่อาศัยจริงหรือนักลงทุนที่ปล่อยเช่ารายปี
มีสามปัจจัยด้านโครงสร้างพื้นฐานที่ค้ำยันทฤษฎีการลงทุนนี้และมีผลต่อแบบจำลองกระแสเงินสดใดๆ ก็ตาม ประการแรก คือการขยายถนน Avenida Osvaldo Reis ในทิศทาง Ressacada ซึ่งเทศบาลมีกำหนดส่งมอบในปี 2027 ประการที่สอง คือการขยายถนนเลี่ยงเมืองที่เชื่อมต่อกับ BR-101 ซึ่งช่วยลดความหน่วงด้านโลจิสติกส์ระหว่างย่านกับท่าเรือ ประการที่สาม คือการเข้ามาของผู้ประกอบการค้าปลีกระดับกลาง-บน เช่น ซูเปอร์มาร์เก็ตพรีเมียม ฟิตเนสแบรนด์ระดับชาติ และคลินิกการแพทย์ ซึ่งโดยปกติจะเข้ามาก่อนการรวมตัวของชุมชนที่อยู่อาศัย และทำหน้าที่เป็นตัวชี้นำล่วงหน้าของอุปสงค์
ราคาต่อตารางเมตรใน Itajaí: สิ่งที่ตารางไม่ได้บอก
การวิเคราะห์ตลาดส่วนใหญ่ใน Itajaí เปรียบเทียบเฉพาะ Praia Brava กับพื้นที่ที่เหลือ นักลงทุนที่มองเพียงความแตกต่างนี้จะพลาดโครงสร้างอุปทานภายในเทศบาล ซึ่งเป็นสิ่งที่กำหนดราคาความเสี่ยงอย่างแท้จริง ตารางด้านล่างจัดระเบียบพื้นที่หลักของเมืองตามราคาเฉลี่ยต่อตารางเมตรในเดือนพฤษภาคม 2026 ตามข้อมูลสาธารณะของ FipeZap ที่ตรวจสอบเทียบกับแผงข้อมูลภายในของผู้พัฒนา
| ย่าน / พื้นที่ | ราคาเฉลี่ย/ตร.ม. (สร้างเสร็จ, BRL) | ราคาเฉลี่ย/ตร.ม. (ก่อนสร้าง, BRL) | ส่วนต่างก่อนสร้าง vs สร้างเสร็จ | การเปลี่ยนแปลง 12 เดือน |
|---|---|---|---|---|
| Praia Brava | 22,400 | 19,800 | -12% | +11% |
| Cabeçudas | 16,900 | 14,100 | -17% | +9% |
| ใจกลางเมือง (ริมชายฝั่ง) | 13,500 | 11,700 | -13% | +7% |
| Fazenda | 12,300 | 10,400 | -15% | +8% |
| Ressacada | 11,100 | 9,600 | -14% | +14% |
มีข้อสังเกตสำคัญสองประการ ประการแรก Ressacada นำอันดับการเติบโต 12 เดือน ไม่ใช่เพราะราคาสินค้าสร้างเสร็จเพิ่มขึ้นอย่างก้าวกระโดด แต่เพราะฐานราคาของสินค้าก่อนสร้างกระโดดขึ้น ซึ่งสะท้อนการเข้ามาของผู้พัฒนารายใหญ่และผลิตภัณฑ์ราคาสูงขึ้น ประการที่สอง ส่วนต่าง 14% ระหว่างราคาก่อนสร้างกับสร้างเสร็จอยู่ในระดับเดียวกับ Cabeçudas และ Fazenda กล่าวคือ ส่วนลดจากการซื้อก่อนสร้างใน Ressacada ไม่ได้สะท้อนค่าตอบแทนความเสี่ยงของย่านที่กำลังพัฒนาอีกต่อไป ผู้ที่ซื้อในปี 2023 ได้รับส่วนต่าง 25% ถึง 30% ปัจจุบันส่วนลดนี้กลายเป็นระดับมาตรฐานของตลาด นั่นคือเหตุผลที่ต้องคำนวณด้วยดินสอที่คมขึ้น
ก่อนสร้าง vs สร้างเสร็จ: คณิตศาสตร์ที่ตัดสินผลลัพธ์
นักลงทุนที่เปรียบเทียบอสังหาริมทรัพย์ก่อนสร้างกับตราสารหนี้ดอกเบี้ยลอยตัวจำเป็นต้องสร้างแบบจำลองสามอย่างควบคู่กัน คือ กระแสเงินสดออกที่แท้จริงรายเดือน ผลของ INCC (Índice Nacional de Custo da Construção — ดัชนีต้นทุนการก่อสร้างระดับประเทศ) ต่อยอดหนี้คงเหลือและงวดชำระ และอัตราสินเชื่อหลังโอนเทียบกับอัตราดอกเบี้ย Selic (อัตราดอกเบี้ยพื้นฐานที่ธนาคารกลางบราซิลกำหนด) หากไม่มีสามอย่างนี้ การเปรียบเทียบกับ CDB (เงินฝากประจำของบราซิล) หรือ FII (กองทุนรวมอสังหาริมทรัพย์) ก็เป็นเพียงเรื่องเล่า ไม่ใช่การวิเคราะห์
ลองพิจารณากรณีตัวอย่างทั่วไปของโครงการเปิดตัวใน Ressacada เดือนพฤษภาคม 2026: ยูนิต 1.4 ล้านเรอัล สามห้องนอน พื้นที่ใช้สอย 96 ตร.ม. กำหนดส่งมอบเดือนมีนาคม 2029 รูปแบบการชำระเงินมาตรฐานในตารางล่าสุดอยู่ที่ประมาณ 30% จนถึงวันรับกุญแจ และ 70% ผ่านสินเชื่อหลังโอน แต่กระจายตัวไม่เท่ากัน เงินดาวน์ 10% (140,000 เรอัล) ในวันทำสัญญา งวดรายเดือน 20 งวดรวมเป็น 10% บอลลูน (เงินก้อนใหญ่) รายปีสองครั้งรวมอีก 10% และยอดคงเหลือ 70% โอนเป็นสินเชื่อธนาคาร SBPE (ระบบสินเชื่อที่อยู่อาศัยของบราซิล) หรือผู้แทนเมื่อได้รับใบ habite-se (ใบรับรองการเข้าอยู่อาศัย)
งวดและบอลลูนทุกรายการได้รับการปรับด้วย INCC-M (ดัชนี INCC รายเดือน) จนถึงวันรับกุญแจ เมื่อ INCC สะสม 12 เดือนเดือนมิถุนายน 2026 อยู่ราว 6.4% และคาดว่าจะปิดปี 2026 ระหว่าง 6.0% ถึง 7.5% ยอดหนี้คงเหลือ 1.26 ล้านเรอัล (90% ที่เหลือหลังเงินดาวน์) จะเติบโตประมาณ 76,000 เรอัลเพียงในปีก่อสร้างปีแรก ก่อนงวดใดๆ ในระยะเวลาก่อสร้างสามปี แม้ว่า INCC จะลดลงในระหว่างทาง การปรับสะสมต่อยอดหนี้คงเหลือมักจะเพิ่มขึ้นระหว่าง 14% ถึง 19% จากราคาตารางเดิม อสังหาริมทรัพย์ที่ซื้อในราคา 1.4 ล้านเรอัล จะมีมูลค่ายอดที่ต้องขอสินเชื่อในวันรับใบ habite-se อยู่ที่ราว 1.58 ถึง 1.62 ล้านเรอัล
ตรงนี้เองที่ Selic เข้ามามีบทบาท ในสถานการณ์เดือนมิถุนายน 2026 ด้วย Selic ที่ระดับ 9.75% หลังจากรอบการผ่อนคลายนโยบายการเงินที่เริ่มในครึ่งหลังของปี 2025 สินเชื่อ SBPE สำหรับที่อยู่อาศัยในธนาคารใหญ่อยู่ที่ TR (อัตราอ้างอิงของบราซิล) + 9.5% ถึง TR + 10.9% ต่อปี สำหรับ LTV (สัดส่วนเงินกู้ต่อมูลค่าหลักประกัน) ใกล้ 70% ในตาราง Price 30 ปีบน 1.1 ล้านเรอัลที่ขอสินเชื่อ (ยอดหลังรับกุญแจ หักส่วน 30% ที่ชำระไปแล้ว) งวดเริ่มต้นอยู่ระหว่าง 9,900 ถึง 10,800 เรอัล บวกค่าส่วนกลางในช่วงก่อสร้าง IPTU (ภาษีที่ดินและสิ่งปลูกสร้างของเทศบาล) และภาษีดับเพลิง หาก Selic อยู่เหนือ 11% ในปี 2027 ฉากทัศน์จะเปลี่ยนแปลงอย่างมีนัยสำคัญ งวดผ่อนจะกระโดดไปอยู่ในช่วง 11,500 ถึง 12,300 เรอัล และ TIR (อัตราผลตอบแทนภายในของโครงการ) จะดิ่งลง
"การซื้ออสังหาริมทรัพย์ก่อนสร้าง คือการเปิดสถานะ long บน INCC เพื่อแลกกับการเปิดสถานะ long บนการเพิ่มมูลค่าเชิงจริงของย่าน นักลงทุนที่ไม่สร้างแบบจำลองสองขาที่แยกกันนี้ ก็เพียงแค่อธิษฐานว่าจะกำไรเท่านั้น" — นักวิเคราะห์ของผู้พัฒนาอสังหาริมทรัพย์มหาชนที่ดำเนินกิจการใน Itajaí ในการสนทนาเฉพาะกับสื่อเฉพาะทาง
เมื่อใดที่ซื้อสร้างเสร็จคุ้มกว่าซื้อก่อนสร้าง? กฎเชิงประจักษ์ที่ปกป้องได้ในปี 2026 คือ: หากส่วนต่างก่อนสร้าง-สร้างเสร็จต่ำกว่า 12% และ INCC ที่คาดการณ์สำหรับรอบก่อสร้างสูงกว่า 6% ต่อปี การซื้อสร้างเสร็จด้วยสินเชื่อมักจะให้ TIR เทียบเท่าหรือสูงกว่า ด้วยความเสี่ยงในการดำเนินการเกือบเป็นศูนย์ เมื่อส่วนต่างสูงเกิน 18% และมีช่วง Selic ลดลงในช่วงเวลาส่งมอบ การซื้อก่อนสร้างจะมีเหตุผลอีกครั้ง โดยเฉลี่ย Ressacada ในปัจจุบันอยู่ตรงกลาง ต้องใช้การคัดเลือกโครงการอย่างละเอียด ไม่ใช่ทฤษฎีระดับย่าน
ความเสี่ยงที่แท้จริง: กฎหมาย 13.786 การยกเลิกสัญญา และความเสี่ยงของผู้พัฒนา
กฎหมาย 13.786/2018 หรือที่รู้จักในชื่อ "กฎหมายการยกเลิกสัญญา" (Lei do Distrato) เป็นเอกสารที่สำคัญที่สุดและถูกอ่านน้อยที่สุดโดยผู้ซื้อทั่วไป กฎหมายนี้กำหนดว่า ในกรณีที่ผู้ซื้อยกเลิกสัญญาในโครงการที่ไม่มี patrimônio de afetação (การแยกบัญชีทรัพย์สินของโครงการออกจากผู้พัฒนา เพื่อปกป้องผู้ซื้อ) ผู้พัฒนาสามารถหักเงินได้สูงสุด 25% ของยอดที่ชำระแล้ว ในโครงการที่มี patrimônio de afetação การหักเงินจะเพิ่มขึ้นเป็นสูงสุด 50% ในทางปฏิบัติคือ หากชำระ 200,000 เรอัลในโครงการที่มี afetação และตัดสินใจออกในปีที่สอง อาจได้คืนระหว่าง 100,000 ถึง 150,000 เรอัล ไม่ใช่การสูญเสียทั้งหมด แต่ก็ไม่ใช่สถานการณ์ "ขายเปลี่ยนใจ" ที่พนักงานขายเชิงรุกชอบนำเสนอ
กฎหมายเดียวกันยังควบคุมความล่าช้าในการก่อสร้างของฝ่ายผู้พัฒนา: ผ่อนปรนได้ 180 วันต่อเนื่องจากกำหนดเดิมที่ระบุในเอกสารโครงการ โดยไม่ต้องเสียค่าปรับ หากเกินกำหนดนั้น ผู้ซื้อสามารถขอยกเลิกสัญญาพร้อมรับเงินคืนเต็มจำนวนปรับเงินเฟ้อ หรือค่าปรับ 1% ต่อเดือนของยอดที่ชำระแล้ว ความล่าช้าในการก่อสร้างยังคงเป็นหนึ่งในความเสี่ยงที่ถูกประเมินต่ำเกินจริงในโครงการของผู้พัฒนาขนาดกลางใน Ressacada โดยเฉพาะโครงการที่เปิดตัวในช่วงพีคของอุปสงค์ในปี 2022 และ 2023 โดยที่ไซต์ก่อสร้างบางแห่งสะสมการเลื่อนกำหนดเอาไว้แล้ว
ความเสี่ยงของผู้พัฒนาสามารถวัดได้และต้องมี due diligence ในงบการเงิน ไม่ใช่ในห้องตัวอย่าง สามจุดที่ห้ามต่อรองได้ก่อนเซ็นสัญญาในโครงการที่ Ressacada คือ ยืนยันการจดทะเบียนเอกสารโครงการที่สำนักงานทะเบียนอสังหาริมทรัพย์ที่เกี่ยวข้อง ตรวจสอบว่าโครงการอยู่ภายใต้ patrimônio de afetação หรือไม่ (ระบุในสัญญาและจดทะเบียนในโฉนดของโครงการ) และตรวจสอบประวัติการส่งมอบของบริษัทในช่วงห้าปีที่ผ่านมา สำหรับผู้พัฒนาที่เป็นบริษัทเอกชน งบการเงินมาตรฐานและรายการโครงการที่ส่งมอบสามารถขอได้อย่างเป็นทางการ การปฏิเสธที่จะให้ข้อมูลถือเป็นสัญญาณเตือนในตัวเอง
นอกจากนี้ ยังมีความเสี่ยงด้านกฎระเบียบในท้องถิ่น ใบอนุญาตก่อสร้างที่ออกแล้วไม่ได้รับประกัน habite-se การเปลี่ยนแปลงแผนแม่บทเมือง Itajaí ที่กำลังถกเถียงสำหรับครึ่งหลังของปี 2026 อาจส่งผลต่อข้อจำกัดความสูงในเขตเฉพาะของเทศบาล แม้ว่าตามการวินิจฉัยปัจจุบัน Ressacada อยู่นอกพื้นที่ที่มีแรงกดดันให้แก้ไข นักลงทุนระยะยาวจำเป็นต้องเฝ้าติดตาม
ความเสี่ยงที่ห้า ซึ่งมักถูกลืม คือสภาพคล่องในตลาดรอง Ressacada ยังไม่มีตลาดขายต่อที่ลึกพอสำหรับยูนิตราคา 1.5 ถึง 2.5 ล้านเรอัล การขายยูนิตใหม่ก่อนสร้างก่อน habite-se ในรูปแบบของ cessão de direitos (การโอนสิทธิตามสัญญา) มักหมายถึงการยอมรับกำไรน้อยที่สุดหรือแม้แต่ส่วนลดเมื่อเปรียบเทียบกับตารางราคาปัจจุบัน เมื่อผู้พัฒนายังมีสินค้าคงเหลือในโครงการเดียวกัน เป็นความเสี่ยงแบบไบนารีที่ต้องเข้าสู่แบบจำลองตั้งแต่วันแรก
ภาพมหภาคปี 2026: Selic, INCC และหน้าต่างของชายฝั่งทางเหนือ
นโยบายการเงินของบราซิลในปี 2026 กำหนดจังหวะวงจรอสังหาริมทรัพย์ของรัฐ Santa Catarina มากกว่าปัจจัยท้องถิ่นใดๆ Boletim Focus (รายงานคาดการณ์เศรษฐกิจรายสัปดาห์ของธนาคารกลางบราซิล) เฉลี่ยล่าสุดคาดการณ์ว่า Selic ปลายปี 2026 จะอยู่ระหว่าง 9.25% ถึง 9.75% โดย IPCA (ดัชนีเงินเฟ้อหลัก) ปิดปีใกล้กรอบบนของเป้าหมายที่ 4.5% INCC-M ควรปิดที่ 6.0% ถึง 7.5% รักษาส่วนต่างที่ไม่สะดวกประมาณ 200 ถึง 300 จุดเบสบนเหนือ IPCA ซึ่งเป็นช่วงพอดีที่กัดกร่อนผลตอบแทนเชิงจริงของผู้ที่อยู่ในกระแสเงินสดก่อสร้างยาวนาน
วงจรการเปิดตัวโครงการของชายฝั่งทางเหนือ Santa Catarina ตามข้อมูลรวมจาก Secovi-SC และ ABRAINC (สมาคมผู้พัฒนาอสังหาริมทรัพย์บราซิล) แสดงให้เห็นในปี 2025 ว่ามีปีของการดูดซับที่ใกล้เต็มกำลังใน Itajaí และ Itapema และการชะลอตัวในกลุ่ม ultra-luxury ของ Balneário Camboriú สำหรับปี 2026 คาดว่าปริมาณการเปิดตัวจะคงที่ใน Itajaí ด้วยการกระจายตัวทางภูมิศาสตร์ที่มากขึ้น Ressacada, Cordeiros และ Bambuzal ดูดซับส่วนเกินที่ Praia Brava ไม่สามารถรองรับได้อีกต่อไป นั่นหมายถึงแรงกดดันด้านอุปทานที่เพิ่มขึ้นในอีกสามถึงสี่ปี ในช่วงที่รอบการก่อสร้างปัจจุบันจะส่งมอบพอดี
อุปสงค์จากต่างประเทศ ส่วนใหญ่จากอาร์เจนตินา ปารากวัย และในระดับน้อยกว่าจากยุโรป ยังคงค้ำยันราคาใน Praia Brava และ Camboriú แต่ย้ายเข้าสู่ Ressacada น้อยมาก ผลิตภัณฑ์ Ressacada ไม่มีแรงดึงดูดของการอยู่ติดชายหาดโดยตรง นี่เป็นข่าวดีโดยขัดแย้งสำหรับนักลงทุนชาวบราซิล มีความผันผวนของอัตราแลกเปลี่ยนน้อยลงในราคา และมีความไวต่อปัจจัยพื้นฐานในท้องถิ่นมากขึ้น (รายได้เฉลี่ยของ Itajaí การสร้างงานของท่าเรือ วงจรโลจิสติกส์) เป็นสินทรัพย์ที่ "อิงปัจจัยพื้นฐาน" มากกว่าทำเลริมชายฝั่ง Brava ที่มีพฤติกรรมคล้ายสินทรัพย์การเงินระหว่างประเทศมากขึ้น
สำหรับชาวต่างชาติที่ถามว่าสามารถขอสินเชื่อผ่าน SBPE ได้หรือไม่ คำตอบสั้นคือ ไม่ได้ ยกเว้นกรณีที่มี CPF (เลขประจำตัวผู้เสียภาษีของบราซิล) ที่อยู่ทางภาษีในบราซิล และหลักฐานรายได้ภายในประเทศ สำหรับนักลงทุนต่างชาติส่วนใหญ่ โครงสร้างยังคงเป็นการซื้อด้วยเงินสด การผ่อนตรงกับผู้พัฒนา หรือในกรณีที่หายากกว่า คือสินเชื่อจากธนาคารระหว่างประเทศโดยใช้อสังหาริมทรัพย์เป็นหลักประกัน ซึ่งเป็นเส้นทางที่ใช้เวลานานกว่าและมีค่าใช้จ่ายสูงกว่า
ข้อผิดพลาดที่ทำลาย TIR และไม่มีใครพูดถึงในห้องขาย
มีรูปแบบที่ซ้ำซากของนักลงทุนที่เข้าซื้อโครงการก่อนสร้างใน Ressacada เป็นครั้งแรก และค้นพบสามปีต่อมาว่าผลตอบแทนเชิงจริงต่ำกว่าพันธบัตร Tesouro IPCA+ (พันธบัตรอ้างอิงเงินเฟ้อของรัฐบาลบราซิล) ข้อผิดพลาดเหล่านี้คาดเดาได้และเกือบทั้งหมดมาจากต้นเหตุเดียวกัน คือ การสับสนระหว่างราคาตารางกับต้นทุนรวม และระหว่าง VGV ของการตลาดกับราคาที่แท้จริง
ข้อผิดพลาดแรก คือไม่บวกต้นทุนการได้มา ITBI (ภาษีโอนอสังหาริมทรัพย์ของเทศบาล) ใน Itajaí แกว่งระหว่าง 2% ถึง 3% บนมูลค่าประเมินหรือมูลค่าการซื้อขาย (แล้วแต่ว่าค่าใดสูงกว่า) ค่าจดทะเบียนสำนักงานทะเบียนอยู่ที่ 1% ถึง 1.5% และโฉนดที่ดินถาวรมีค่าใช้จ่ายของตัวเอง สำหรับอสังหาริมทรัพย์ราคา 1.4 ล้านเรอัล นี่เป็นเงินระหว่าง 42,000 ถึง 63,000 เรอัล เป็นเงินที่มักจะออกจากกระเป๋าในวันทำสัญญา และไม่ค่อยถูกสะท้อนใน "ผลตอบแทน" ที่คำนวณใน Excel ของนายหน้า
ข้อผิดพลาดที่สอง คือการละเลย IPTU และค่าส่วนกลางในช่วงก่อสร้าง ค่าส่วนกลางในช่วงก่อสร้างมีอยู่ในเกือบทุกโครงการตั้งแต่ปีที่สอง และอาจอยู่ระหว่าง 300 ถึง 900 เรอัลต่อเดือน ขึ้นอยู่กับขนาด ในสามปีจะเป็นต้นทุนแฝงระหว่าง 11,000 ถึง 32,000 เรอัล รวมกับ IPTU เฉลี่ยตามสัดส่วนตั้งแต่ habite-se ต้นทุนที่มองไม่เห็นนี้อาจกัดกินรายได้ค่าเช่าหนึ่งปีเต็มที่คาดการณ์
ข้อผิดพลาดที่สาม คือการสับสน VGV กับราคาที่แท้จริง VGV คือมูลค่ายอดขายรวมที่ผู้พัฒนาประกาศ เป็นเมตริกการตลาดที่สะท้อนราคาตารางเต็ม ไม่มีส่วนลด ไม่มีการแลกเปลี่ยน ไม่มีความยืดหยุ่นของกระแสเงินสด ราคาขายจริงในอาคารต่างๆ ของ Ressacada ที่เปิดตัวในปี 2025 อยู่โดยเฉลี่ย 7% ถึง 12% ต่ำกว่าตารางเริ่มต้น ตามข้อมูลของผู้ที่ดำเนินงานในตลาดรอง การเปรียบเทียบการเพิ่มมูลค่าจาก "VGV ที่ประกาศในปี 2024" กับ "ราคาขายในปี 2026" จะประเมินกำไรสูงเกินไป
ข้อผิดพลาดที่สี่ คือการประเมิน INCC ในบอลลูนต่ำเกินไป บอลลูนรายปีปกติอยู่ที่ 35,000 ถึง 60,000 เรอัลในโครงการระดับกลางของ Ressacada และแต่ละครั้งจะมาถึงพร้อมการปรับด้วย INCC สะสมตั้งแต่วันทำสัญญา บอลลูนเดิมที่ 50,000 เรอัล ในปีที่สามอาจสูงถึง 58,000 หรือ 60,000 เรอัล ขึ้นอยู่กับดัชนีสะสม ในการคำนวณในใจ มันไม่เจ็บ แต่ในกระแสเงินสดจริง มันเจ็บมาก
ข้อผิดพลาดที่ห้า คือการไม่สร้างแบบจำลองทางออกที่เป็นไปได้สองทางแยกกัน "ถือไว้ปล่อยเช่า" และ "ขายเมื่อรับ habite-se" เป็นทฤษฎีที่แตกต่างกัน ต้องการพื้นที่ที่แตกต่างกัน แปลนที่แตกต่างกัน และแม้แต่ชั้นที่แตกต่างกัน สำหรับการเช่ารายปีใน Ressacada จุดดีที่สุดของตลาดในปี 2026 คือยูนิตสองห้องนอนพร้อมห้องน้ำในตัวและที่จอดรถสองคัน ผลิตภัณฑ์ที่ให้ผลตอบแทนค่าเช่าราว 0.42% ต่อเดือนต่อมูลค่าขาย หรือ 5.0% ต่อปีก่อนหักภาษี สำหรับการขายเมื่อรับ habite-se ยูนิตที่เพิ่มมูลค่ามากที่สุดคือยูนิตขนาดใหญ่ที่สุด โดยทั่วไปคือสามห้องนอนพร้อมห้องน้ำในตัวและระเบียงครัวกูร์เมต์ การซื้อยูนิตที่ถูกต้องสำหรับทฤษฎีที่ผิดจะหักล้าง upside ส่วนใหญ่ออกไป
เช็คลิสต์สุดท้ายตามโปรไฟล์นักลงทุน
มีสามโปรไฟล์นักลงทุนที่เหมาะสมที่กำลังเข้าซื้อโครงการก่อนสร้างใน Ressacada ในปัจจุบัน และแต่ละโปรไฟล์มีตัวกรองที่แตกต่างกัน สำหรับนักลงทุนแบบอนุรักษ์นิยม ที่เปรียบเทียบกับ Tesouro IPCA+ และ CDB ของธนาคารขนาดกลาง จะเข้าซื้อเฉพาะเมื่อ ส่วนต่างก่อนสร้าง-สร้างเสร็จสูงกว่า 15% ผู้พัฒนามีโครงการที่ส่งมอบแล้วกว่าสิบโครงการและจดทะเบียน patrimônio de afetação และกระแสเงินสดอยู่ที่สูงสุด 30% จนถึงรับกุญแจ ต่ำกว่าเกณฑ์เหล่านี้ นักลงทุนแบบอนุรักษ์นิยมที่มีเหตุผลจะอยู่ในตราสารหนี้
นักลงทุนแบบปานกลาง ที่ยอมรับความเสี่ยงในการดำเนินการเพื่อแลกกับการเปิดรับสินทรัพย์จริง และมีกรอบเวลาห้าถึงเจ็ดปี สามารถยอมรับส่วนต่างระหว่าง 10% ถึง 15% ได้ หากที่ตั้งภายใน Ressacada เป็นแกนใต้ (ใกล้ Brava มากกว่า) และหากเป็นยูนิตประเภทสามห้องนอนพร้อมห้องน้ำในตัวและที่จอดรถสองคัน ซึ่งเป็นผลิตภัณฑ์ที่นำการเพิ่มมูลค่าในการขายต่อในอดีต ที่สำคัญ ต้องสร้างแบบจำลองอย่างน้อยสามฉากทัศน์ของ Selic สำหรับช่วงเวลาส่งมอบ และต้องมีเงินสำรองครอบคลุมหกงวดหลังรับกุญแจ
นักลงทุนเชิงรุก ที่เข้าใจว่าอสังหาริมทรัพย์เป็นเครื่องมือการ leverage เชิงจริง และพร้อมที่จะดำเนินการในตลาดรอง ควรเน้นที่อาคารที่เปิดตัวมาแล้วไม่เกิน 18 เดือน ซื้อยูนิตประเภทที่ใหญ่กว่าซึ่งยังมีสินค้าคงเหลือที่ยืดหยุ่น และสร้างแบบจำลองทางออกผ่าน cessão de direitos ก่อน habite-se ในกรอบเวลา 24 เดือนหลังการซื้อ นี่เป็นทฤษฎีเดียวที่ยอมรับส่วนต่างต่ำกว่า 10% เพราะกำไรไม่ได้มาจาก INCC ที่ชดเชยด้วยการเพิ่มมูลค่า แต่มาจากความไม่สมมาตรของข้อมูลระหว่างห้องขายของโครงการเปิดตัวกับตลาดรอง
สิ่งที่สำคัญ และสิ่งที่ไม่สำคัญ
Ressacada ในปี 2026 ไม่ใช่ "Brava ในราคาลด" อีกต่อไป มันเป็นย่านของตัวเอง มีผลิตภัณฑ์ของตัวเอง อุปสงค์ของตัวเอง และที่สำคัญที่สุด มีความเสี่ยงของตัวเอง นักลงทุนที่เข้ามาตอนนี้ไม่ได้กำลังจับส่วนต่างของย่านที่กำลังเริ่มต้นอีกต่อไป แต่กำลังเดิมพันกับการเพิ่มมูลค่าเชิงจริงของย่านที่กำลังรวมตัวกัน ภายใต้สภาพมหภาคที่ Selic ยังคงอยู่สองหลักในขอบฟ้า และ INCC ที่กัดกร่อน ทฤษฎีนี้ใช้งานได้ แต่ใช้งานเดี่ยวไม่ได้ ขึ้นอยู่กับการคัดเลือกโครงการอย่างละเอียด กระแสเงินสดที่ออกแบบด้วยดินสอที่คม และกรอบเวลาที่ทนต่อความล่าช้าได้
สำหรับนักลงทุนที่เปรียบเทียบกับตราสารหนี้อย่างซื่อสัตย์ Ressacada ก่อนสร้างให้ผลตอบแทนเมื่อสามเงื่อนไขมาบรรจบกันคือ ผู้พัฒนาที่มีงบดุลที่สามารถตรวจสอบและจดทะเบียน patrimônio de afetação ส่วนต่างก่อนสร้าง-สร้างเสร็จที่สอดคล้องกับความเสี่ยงในการดำเนินการที่แท้จริง และยูนิตประเภทที่สอดคล้องกับทฤษฎีทางออก หากขาดสามเงื่อนไขนี้ มีเครื่องมือที่มีความเสียดทานน้อยกว่าและกรอบเวลาในการถือสั้นกว่าให้ผลตอบแทนเท่าเทียมกัน เมื่อมีครบทั้งสามเงื่อนไข สินทรัพย์จริงจะเข้ามาในพอร์ตไม่ใช่ในฐานะคู่แข่งของ CDI (อัตราดอกเบี้ยอ้างอิงของตลาดระหว่างธนาคารบราซิล) แต่ในฐานะการกระจายความเสี่ยงที่มีประโยชน์ต่อรอบดอกเบี้ยและอัตราแลกเปลี่ยน
นี่คืองานคัดเลือกที่แท้จริง โครงการต่อโครงการ แปลนต่อแปลน ข้อสัญญาต่อข้อสัญญา ที่ SIDE Empreendimentos เผยแพร่ในการวิเคราะห์เชิงบรรณาธิการของตน สำหรับผู้อ่านที่ต้องการติดตามการรายงานเชิงวิเคราะห์ของตลาดอสังหาริมทรัพย์ชายฝั่งทางเหนือของ Santa Catarina ในระดับความลึกของรายงานนี้ การสมัครรับจดหมายข่าวรายสัปดาห์ของพอร์ทัลและรับการวิเคราะห์ครั้งต่อไปเข้าอีเมลโดยตรงคือทางเลือกที่คุ้มค่า