Рессакада в Итажаи: новостройки 2026 года — стоит ли?
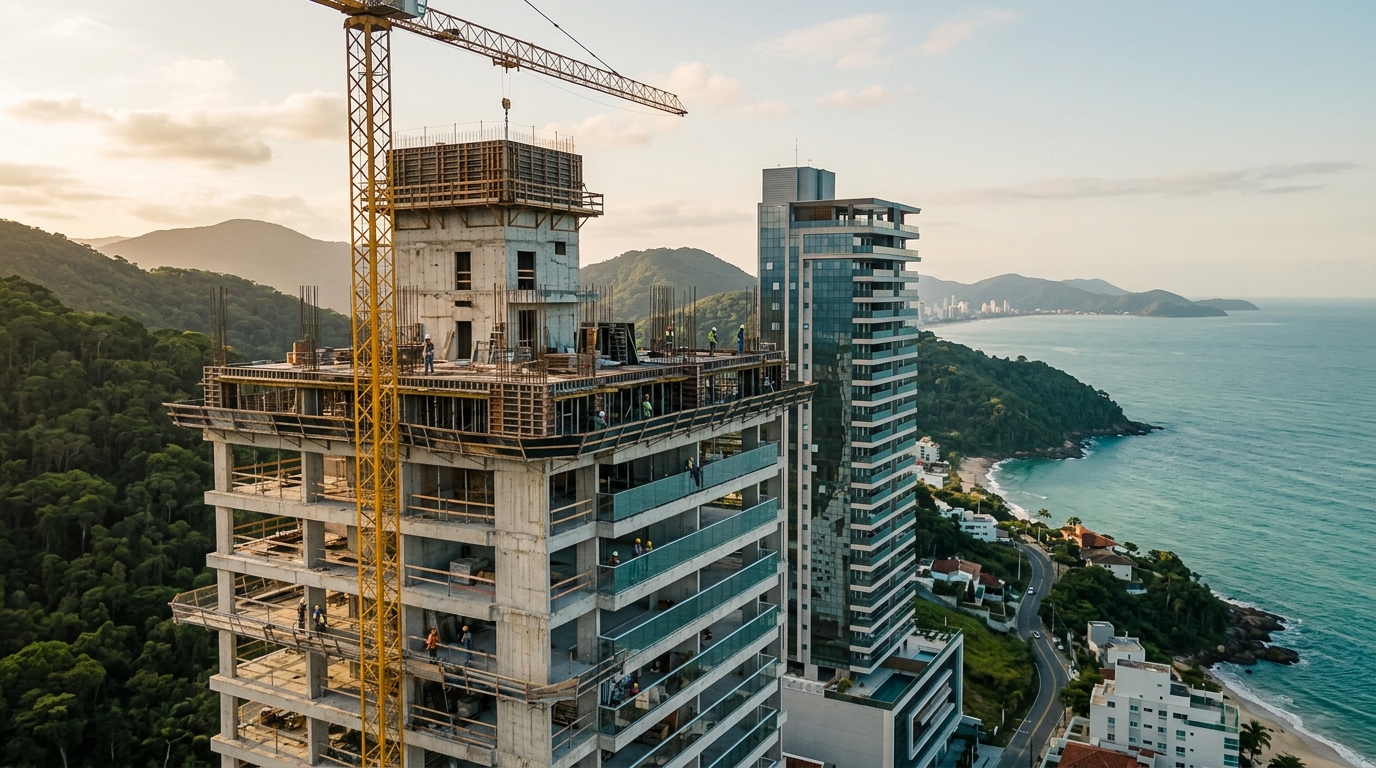
Цена квадратного метра в новых проектах района Рессакада (Ressacada) в Итажаи закрыла май 2026 года в диапазоне от 9 200 до 11 800 бразильских реалов, согласно сопоставленным данным Secovi-SC (региональной ассоциации застройщиков штата Санта-Катарина) и индекса FipeZap. Это на 45–60% ниже того, что просят на Прайя-Брава в том же периоде. Существенный нюанс: ещё в 2023 году разрыв составлял 70–80%. Для инвестора, который выходит на рынок сейчас, ключевой вопрос звучит иначе, чем три года назад: уже не «станет ли Рессакада новой Брава», а «какая часть этого сужения спреда уже заложена в цене, а какая ещё способна принести доход». Ответ требует расчётов с учётом индекса INCC (бразильский индекс строительной инфляции), ставки Selic (базовая процентная ставка ЦБ Бразилии), графика стройки и Закона 13.786 — не фотографий заката над океаном.
Рессакада в 2026 году: район, сменивший класс актива
Рессакада — район на границе городской застройки Итажаи, зажатый между федеральной трассой BR-101 (логистическая ось, соединяющая порт Итажаи с международным аэропортом Навегантеса) и жилой застройкой, продвигающейся в сторону Итапемы. На протяжении десяти лет это была территория складов, малозаметных горизонтальных кондоминиумов и недоиспользуемых участков. Перелом начался в период с 2022 по 2024 год: цикл поглощения предложения на Прайя-Брава вынудил застройщиков среднего и высокого ценового сегмента искать участки с масштабом — то, чего географически ограниченная Брава просто больше не предлагает.
Данные CBIC (Бразильская палата строительной индустрии) по Итажаи за 2025 год уже подтвердили этот перелом: муниципалитет обеспечил более 18% всех вертикальных запусков на северном побережье Санта-Катарины, и значительная часть проектов с заявленным VGV (общая стоимость продаж объекта — маркетинговый показатель застройщика) свыше 200 миллионов реалов пришлась именно на Рессакаду. Изменился и сам профиль проектов: отдельно стоящие башни до 30 этажей, почти полное отсутствие тайм-шер форматов, фокус на квартирах с тремя и четырьмя спальнями с расширенной мастер-сьют. Это уже не продукт за 350 тысяч реалов для инвестора в краткосрочную аренду — это лот за 1,2–2,5 миллиона реалов для конечного жильца или для инвестора в долгосрочную годовую аренду.
На уровне инфраструктуры тезис подкрепляют три фактора, и каждый из них существенен для любой модели денежного потока. Во-первых, расширение проспекта Озвалду-Рейс в направлении Рессакады — муниципалитет заявил завершение работ на 2027 год. Во-вторых, расширение объездной дороги, связанной с BR-101, что снижает логистическое трение между районом и портом. В-третьих, приход операторов розничной торговли среднего и высокого сегмента: премиум-супермаркеты, фитнес-клубы национальных брендов, медицинские клиники — они традиционно появляются раньше окончательной жилой консолидации и служат опережающим индикатором спроса.
Цена квадратного метра в Итажаи: что скрывает таблица
Большинство обзоров рынка Итажаи сравнивают только Прайя-Брава с «остальным городом». Инвестор, ограничивающийся этим контрастом, теряет внутригородскую структуру предложения — а именно она определяет реальное ценообразование риска. Таблица ниже распределяет основные локации города по средней цене за квадратный метр объявлений на май 2026 года: публичные данные FipeZap сопоставлены с закрытыми панелями застройщиков.
| Район / зона | m² готовое (BRL) | m² новостройка (BRL) | Спред: новостройка к готовому | Изменение за 12 мес. |
|---|---|---|---|---|
| Praia Brava | 22 400 | 19 800 | −12% | +11% |
| Cabeçudas | 16 900 | 14 100 | −17% | +9% |
| Центр (набережная) | 13 500 | 11 700 | −13% | +7% |
| Fazenda | 12 300 | 10 400 | −15% | +8% |
| Ressacada | 11 100 | 9 600 | −14% | +14% |
Из таблицы вытекают два вывода. Первый: Рессакада лидирует по 12-месячному приросту не потому, что готовое жильё резко подорожало, а потому, что подскочила база цен на новостройки — это отражает вход более крупных застройщиков и появление более дорогого продукта. Второй: спред в 14% между новостройкой и готовым жильём здесь уже на уровне Кабесудаса и Фазенды, то есть скидка за покупку на этапе строительства в Рессакаде больше не оплачивается «риском развивающегося района». Тот, кто покупал в 2023 году, забирал спред в 25–30%. Сегодня скидка — рыночная норма, и потому считать нужно остро отточенным карандашом.
Новостройка против готового жилья: математика, которая решает
Инвестор, который сравнивает покупку на этапе строительства с пост-фиксированными бразильскими облигациями, обязан моделировать три параметра параллельно: номинальные кассовые выплаты по месяцам, действие индекса INCC на остаток долга и на ежемесячные платежи, а также ставку послеключевого ипотечного финансирования относительно действующей Selic. Без этого любое сравнение с банковским депозитом CDB или фондом FII — рассказ, а не анализ.
Рассмотрим типичный лот из запусков мая 2026 года в Рессакаде: квартира за 1,4 миллиона реалов, три спальни, 96 м² жилой площади, сдача — март 2029 года. В стандартном графике последних таблиц около 30% оплачивается до получения ключей и 70% финансируется уже после — но эти 30% распределены неравномерно. Первоначальный взнос 10% (140 тысяч реалов) при подписании договора, 20 ежемесячных платежей, которые в сумме составляют ещё 10%, два годовых баллона, дающих в сумме ещё 10%, и 70% остатка передаются в банковскую ипотеку SBPE (бразильская жилищная финансовая система) или к её корреспонденту в момент выдачи разрешения на ввод (habite-se).
Каждый платёж и каждый годовой баллон корректируются по индексу INCC-M вплоть до получения ключей. При накопленном за 12 месяцев INCC около 6,4% в июне 2026 года и прогнозе завершения 2026 года в коридоре 6,0–7,5% остаток долга в 1,26 миллиона реалов (оставшиеся 90% после первоначального взноса) прирастает примерно на 76 тысяч реалов только за первый рабочий год стройки — до любых платежей. За три года стройки, даже с более низким INCC в конце цикла, накопленная корректировка по остатку обычно добавляет от 14% до 19% сверх первоначальной табличной цены. Квартира, купленная за 1,4 миллиона реалов, доходит до ввода с суммой к финансированию, более близкой к 1,58–1,62 миллиона реалов.
Именно здесь в игру вступает Selic. В сценарии июня 2026 года Selic находится на уровне 9,75% — это результат цикла смягчения, начавшегося во второй половине 2025 года. Ипотечный кредит SBPE на жилую недвижимость в крупных банках выходит в диапазон от TR (бразильская справочная ставка) + 9,5% до TR + 10,9% годовых при отношении кредита к стоимости (LTV) около 70%. По таблице Прайс с горизонтом 30 лет на финансируемые 1,1 миллиона реалов (остаток после получения ключей за вычетом уже выплаченных 30%) первый ежемесячный платёж составит от 9 900 до 10 800 реалов — плюс закрытие сбора на содержание во время стройки, муниципальный налог IPTU и страховые сборы. Если Selic превысит 11% в 2027 году, картина меняется существенно: платёж сдвигается в коридор 11 500–12 300 реалов, и внутренняя норма доходности проекта резко падает.
«Покупка на этапе строительства — это длинная позиция в INCC, проданная в обмен на длинную позицию в реальной валоризации района. Инвестор, который не моделирует эти две ноги отдельно, просто болеет, а не считает». — аналитик публичной строительной компании с операциями в Итажаи, в частной беседе со специализированной прессой.
Когда готовое жильё выигрывает у новостройки? Эмпирическое правило, защитимое в 2026 году: если спред новостройка-готовое ниже 12% и прогнозный INCC на цикл стройки выше 6% в год, покупка готового объекта в ипотеку обычно даёт сопоставимую или более высокую внутреннюю норму доходности при практически нулевом риске исполнения. Когда спред поднимается выше 18% и в горизонте сдачи маячит окно снижающейся Selic, новостройка снова обретает смысл. Рессакада сегодня в среднем находится в промежутке — и требует тонкого отбора конкретного проекта, а не «тезиса о районе».
Реальные риски: Закон 13.786, расторжение и риск застройщика
Закон 13.786/2018, известный как «Закон о расторжении» (Lei do Distrato), — самый важный и менее всего прочитанный документ типичным покупателем. Он устанавливает: при расторжении договора по инициативе покупателя в проекте без «обособленного имущества проекта» (patrimônio de afetação — юридическая обособленность активов конкретной стройки от баланса застройщика) застройщик может удержать до 25% от уплаченной суммы. С обособленным имуществом удержание поднимается до 50%. Практический пример: вы вложили 200 тысяч реалов в проект с обособлением, решили выйти на второй год — вернёте от 100 до 150 тысяч. Это не полная потеря, но это и не сценарий «продаю, если передумаю», который агрессивно намекают продавцы в шоурумах.
Тот же закон регулирует и задержку стройки со стороны застройщика: толерантность в 180 календарных дней относительно даты, указанной в проектной документации, без штрафа. По истечении этого срока покупатель вправе требовать расторжения с полным индексированным возвратом или штрафа в 1% в месяц от уплаченной суммы. Задержка стройки остаётся одним из самых недооценённых рисков в проектах средних застройщиков Рессакады — особенно в тех, что были запущены на пике спроса 2022–2023 годов; на ряде площадок уже накопились дополнения к графику.
Риск застройщика измерим и требует комплексной проверки балансовой отчётности, а не визита в шоурум. Три неподлежащих компромиссу пункта перед подписанием контракта на проект в Рессакаде: подтвердить регистрацию проектной документации в компетентном Реестре недвижимости (RI), убедиться, что проект находится под обособленным имуществом (пункт в договоре и отметка в кадастровой записи), и провести аудит истории сдач компании за последние пять лет. Для частных застройщиков стандартная финансовая отчётность и список сданных объектов доступны по формальному запросу — отказ предоставить эти документы сам по себе уже сигнал.
Есть и местный регуляторный риск. Полученное разрешение на строительство не гарантирует Habite-se (разрешение на ввод в эксплуатацию). Обсуждаемые изменения Генерального плана Итажаи на вторую половину 2026 года могут затронуть параметры высотности в отдельных зонах муниципалитета — Рессакада, по текущему диагнозу, находится вне зон ожидаемого пересмотра, но долгосрочный инвестор обязан мониторить процесс.
Пятый риск, который часто забывают, — ликвидность на вторичном рынке. Рессакада пока не имеет глубокого рынка перепродаж для лотов в диапазоне 1,5–2,5 миллиона реалов. Продажа новой квартиры на этапе строительства до получения Habite-se через уступку прав (cessão de direitos) обычно означает согласие на минимальную премию или даже дисконт к действующей таблице, если у застройщика остался активный сток в том же проекте. Это бинарный риск, который должен войти в модель с нулевого дня.
Макроэкономика 2026: Selic, INCC и окно северного побережья
Денежно-кредитная политика Бразилии в 2026 году задаёт ритм строительного цикла Санта-Катарины сильнее любого локального фактора. Средний прогноз бюллетеня Focus за последние недели указывает на терминальную Selic 2026 года в коридоре 9,25–9,75% и инфляцию IPCA (бразильский индекс потребительских цен) на уровне верхней границы целевого диапазона — около 4,5%. INCC-M должен закрыться в 6,0–7,5%, удерживая неудобный спред в 200–300 базисных пунктов над IPCA — именно этот интервал размывает реальную доходность того, кто находится в длинном цикле стройки.
Цикл запусков на северном побережье Санта-Катарины, согласно консолидированным данным Secovi-SC и национальной ассоциации застройщиков ABRAINC, показал в 2025 году близкий к полному уровень поглощения в Итажаи и Итапеме и замедление в Балнеариу-Камбориу в ультра-люксовом сегменте. На 2026 год ожидается стабильный объём запусков в Итажаи с большей географической диверсификацией: Рессакада, Кордейрос и Бамбузал поглощают избыток предложения, который уже не вмещает Прайя-Брава. Это означает растущее давление предложения через три-четыре года — ровно тогда, когда текущие циклы стройки выйдут на сдачу.
Иностранный спрос — преимущественно аргентинский, парагвайский и в меньшей степени европейский — продолжает поддерживать цены на Брава и в Камбориу, но в Рессакаду мигрирует слабо: продукт Рессакады лишён апелляции прямого выхода к пляжу. Парадоксально, для бразильского инвестора это хорошая новость: меньше валютной волатильности, встроенной в цену, выше чувствительность к локальным фундаментальным факторам (медианный доход Итажаи, генерация рабочих мест портом, логистический цикл). Это более «фундаментальный» актив, чем кусок набережной Брава, поведение которого всё больше напоминает международный финансовый инструмент.
Для иностранца, который спрашивает, может ли он профинансировать покупку через SBPE: короткий ответ — нет, если только у него нет CPF (бразильского налогового идентификатора), налогового резидентства в Бразилии и подтверждённого национального дохода. Для большинства иностранцев структура остаётся прежней: покупка за наличные, прямая рассрочка с застройщиком или, реже, кредит в международном банке под залог недвижимости — путь более долгий и затратный. Для инвесторов из СНГ дополнительный фактор — необходимость учитывать валютный риск пары USD/BRL и условия легализации происхождения средств по бразильскому законодательству о противодействии отмыванию денег.
Ошибки, разрушающие IRR — о которых не говорят в шоуруме
Среди инвесторов, впервые входящих в новостройки Рессакады и обнаруживающих три года спустя, что реальная доходность оказалась ниже бразильского казначейского IPCA+, повторяется один и тот же паттерн. Ошибки предсказуемы и почти все растут из одного корня: путать табличную цену с полной стоимостью и маркетинговый VGV — с реальной ценой сделки.
Первая ошибка — не суммировать издержки приобретения. ITBI (муниципальный налог на передачу недвижимости) в Итажаи варьируется в диапазоне 2–3% от кадастровой или сделочной стоимости (берётся бóльшая), регистрация в нотариальной палате обходится в 1–1,5%, окончательный нотариальный акт имеет собственные издержки. На объекте в 1,4 миллиона реалов это от 42 до 63 тысяч реалов — деньги, которые выходят из кармана при подписании и крайне редко отражаются в «доходности», посчитанной в Excel-файле брокера.
Вторая ошибка — игнорировать IPTU и сборы на содержание во время стройки. Условный «коммунальный» сбор в обстановке строящегося ЖК существует почти во всех проектах начиная со второго года и может составлять от 300 до 900 реалов в месяц в зависимости от масштаба. За три года это 11–32 тысячи реалов скрытых издержек. С добавлением пропорционального IPTU после получения Habite-se эта невидимая статья способна съесть целый год прогнозной арендной платы.
Третья — путать VGV с реальной ценой. VGV — общая стоимость продаж, заявленная застройщиком, — маркетинговая метрика, отражающая полную табличную цену без скидок, без бартерных сделок, без гибкости графика. Реальная цена сделок в башнях Рессакады, запущенных в 2025 году, оказалась в среднем на 7–12% ниже первоначальной таблицы, по словам специалистов вторичного рынка. Сравнивать «заявленный в 2024 году VGV» с «ценой продажи в 2026 году» — значит переоценивать выигрыш.
Четвёртая ошибка — недооценивать INCC на годовых баллонах. Каждый годовой баллон в проектах среднего ценового сегмента Рессакады обычно составляет 35–60 тысяч реалов и приходит скорректированным по индексу INCC, накопленному с момента подписания. Изначально 50-тысячный баллон в третьем году может прийти на 58–60 тысяч в зависимости от индекса. На уровне мысленной таблички это не больно; в реальном денежном потоке — очень.
Пятая — не моделировать отдельно две возможные стратегии выхода. «Держать ради аренды» и «продать по факту ввода» — это разные тезисы, требующие разной площади, разной планировки и даже разной этажности. Для годовой аренды в Рессакаде сладкая точка рынка 2026 года — две спальни с сьютом и двумя парковочными местами, продукт даёт около 0,42% в месяц брутто арендной ставки от стоимости продажи, или 5,0% годовых брутто. Для продажи по факту ввода больше всех валоризируется крупный лот — обычно три сьюта с интегрированной gourmet-террасой. Купить «не ту» квартиру под «не ту» тезу — обнулить значительную часть апсайда.
Финальный чек-лист по профилю инвестора
В Рессакаду сегодня входят три разумных типа инвестора, и каждому положен свой фильтр. Консервативный, сравнивающий с казначейским IPCA+ и CDB банка средней категории, входит только если: спред новостройка-готовое выше 15%, у застройщика более десяти сданных проектов и оформлено обособленное имущество проекта, а график предусматривает не более 30% выплат до ключей. Ниже этих порогов рациональный консерватор остаётся в инструментах с фиксированной доходностью.
Умеренный инвестор, готовый принять риск исполнения в обмен на экспозицию к реальному активу и располагающий горизонтом 5–7 лет, может согласиться на спред между 10% и 15%, если локация внутри Рессакады — это южная ось (ближе к Брава) и типология — три сьюта с двумя парковочными местами (продукт, исторически лидирующий по приросту на перепродаже). Важно: необходимо смоделировать как минимум три сценария Selic для окна сдачи и иметь резерв наличных на шесть постключевых платежей.
Агрессивный инвестор, рассматривающий недвижимость как инструмент реального левериджа и готовый работать на вторичном рынке, должен сосредоточиться на башнях, запущенных не более 18 месяцев назад, покупать более крупные типологии с ещё сохраняющимся гибким стоком, и моделировать выход через уступку прав до получения Habite-se в окне 24 месяцев с момента покупки. Это единственный тезис, допускающий спред ниже 10% — именно потому, что выигрыш берётся не из компенсированного валоризацией INCC, а из информационной асимметрии между шоурумами запусков и вторичным рынком.
Что весит, а что — нет
Рессакада в 2026 году — это уже не «следующая Брава со скидкой». Это самостоятельный район со своим продуктом, своим спросом и — что критично — своим риском. Инвестор, выходящий сейчас, больше не ловит спред развивающегося района — он делает ставку на реальную валоризацию района, находящегося в процессе консолидации, в условиях макроэкономики, где Selic на горизонте остаётся двузначной, а INCC — коррозивным. Тезис работает, но не работает в одиночку: он зависит от тонкого отбора конкретного проекта, графика, начерченного остро отточенным карандашом, и горизонта, выдерживающего задержки.
Для инвестора, который честно сравнивает с инструментами с фиксированной доходностью, Рессакада на этапе строительства окупается, когда сходятся три условия: застройщик с аудируемым балансом и оформленным обособленным имуществом проекта, спред новостройка-готовое, соответствующий реальному риску исполнения, и типология, подогнанная под тезис выхода. Без этих трёх условий существуют инструменты с меньшим трением и более коротким сроком держания, дающие сопоставимую доходность. С этими тремя реальный актив попадает в портфель не как конкурент бенчмарку CDI, а как полезная декорреляция против циклов процентных ставок и валютных колебаний.
Именно эту работу по отбору — проект за проектом, планировка за планировкой, пункт договора за пунктом — SIDE Empreendimentos публикует в своей редакционной аналитике. Для читателя, желающего продолжать следить за этим аналитическим освещением рынка недвижимости северного побережья Санта-Катарины с глубиной этого материала, имеет смысл подписаться на еженедельную рассылку портала и получать следующие разборы напрямую на электронную почту.