Ressacada Itajaí: Investasi Properti Inden 2026?
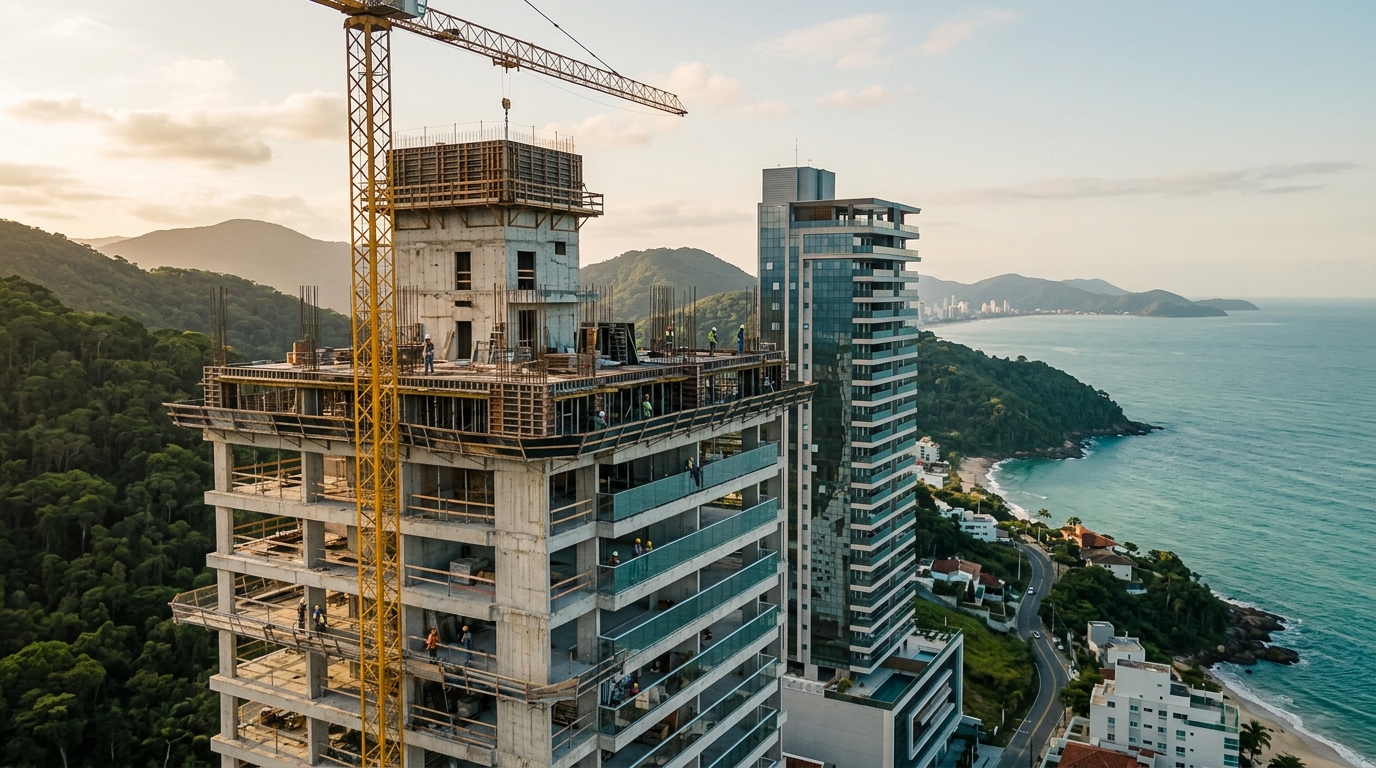
Harga per meter persegi yang diiklankan untuk peluncuran proyek baru di Ressacada, distrik di kota Itajaí, negara bagian Santa Catarina, Brasil, menutup Mei 2026 di kisaran R$ 9.200 hingga R$ 11.800 — sekitar 45% sampai 60% lebih rendah dari yang diminta Praia Brava di periode survei yang sama, menurut data silang Secovi-SC (asosiasi pengembang Santa Catarina) dan indeks FipeZap. Yang menarik, selisih ini sempat menyentuh 70% hingga 80% di tahun 2023. Bagi investor yang masuk sekarang, pertanyaannya bukan lagi "apakah Ressacada akan menjadi Brava berikutnya?", melainkan "berapa besar penyempitan spread itu yang sudah masuk ke harga, dan berapa yang masih bisa dipanen?". Jawabannya melibatkan INCC (indeks biaya konstruksi nasional Brasil), Selic (suku bunga acuan bank sentral), arus kas pembangunan, dan UU No. 13.786 tentang pembatalan kontrak — bukan sekadar foto matahari terbenam di brosur.
Ressacada di 2026: distrik yang berganti kelas aset
Ressacada adalah distrik pinggiran kota Itajaí, terjepit di antara jalan tol federal BR-101 — koridor logistik yang menghubungkan pelabuhan Itajaí dengan poros Bandara Internasional Navegantes — dan jaringan perumahan yang merambat ke arah Itapema di selatan. Selama satu dekade, kawasan ini didominasi gudang industri, kompleks horizontal sederhana, dan lahan kosong yang kurang dimanfaatkan. Pergeseran dimulai antara 2022 dan 2024, ketika siklus penyerapan di Praia Brava memaksa para pengembang kelas menengah-atas mencari lahan dengan skala — sesuatu yang Brava, secara geografis terkunci di antara tebing dan laut, sudah tidak bisa tawarkan lagi.
Data CBIC (kamar industri konstruksi Brasil) untuk Itajaí di 2025 sudah menunjukkan titik balik: kota ini menyumbang lebih dari 18% peluncuran proyek vertikal di pesisir utara Santa Catarina, dan Ressacada sendiri menampung sebagian besar VGV (nilai penjualan kotor yang diproyeksikan) di atas R$ 200 juta. Profil produk pun bergeser: menara tunggal hingga 30 lantai, multi-properti hampir hilang, fokus pada tiga sampai empat kamar tidur dengan suite utama yang diperluas. Ini bukan lagi produk R$ 350 ribu untuk investor short-stay — tetapi tiket R$ 1,2 juta hingga R$ 2,5 juta untuk penghuni akhir atau investor sewa tahunan.
Ada tiga vektor infrastruktur yang menopang tesis investasi ini dan penting masuk ke model arus kas mana pun. Pertama, pelebaran Avenida Osvaldo Reis menuju Ressacada, dijadwalkan selesai pemerintah kota pada 2027. Kedua, perluasan jalan lingkar yang terhubung ke BR-101, yang mengurangi friksi logistik antara distrik dan pelabuhan. Ketiga, masuknya operator ritel kelas menengah-atas — supermarket premium, jaringan pusat kebugaran nasional, klinik kesehatan — yang biasanya hadir mendahului konsolidasi perumahan dan berfungsi sebagai indikator permintaan yang mendahului.
Harga per meter di Itajaí: yang tersembunyi di balik tabel
Sebagian besar analisis pasar Itajaí hanya membandingkan Praia Brava dengan sisa kota. Investor yang hanya melihat kontras itu kehilangan struktur penawaran intra-kota, yang sebetulnya yang memberi harga risiko sesungguhnya. Tabel di bawah ini menyusun area-area utama kota berdasarkan rata-rata harga per meter persegi yang diiklankan pada Mei 2026, berdasarkan data publik FipeZap yang disilangkan dengan panel privat para pengembang.
| Distrik / kawasan | m² rata-rata (siap huni, R$) | m² rata-rata (inden, R$) | Spread inden vs siap huni | Variasi 12 bulan |
|---|---|---|---|---|
| Praia Brava | 22.400 | 19.800 | -12% | +11% |
| Cabeçudas | 16.900 | 14.100 | -17% | +9% |
| Centro (kawasan pesisir) | 13.500 | 11.700 | -13% | +7% |
| Fazenda | 12.300 | 10.400 | -15% | +8% |
| Ressacada | 11.100 | 9.600 | -14% | +14% |
Dua pembacaan yang penting. Pertama: Ressacada memimpin variasi 12 bulan bukan karena harga unit siap huni melonjak luar biasa, tetapi karena basis harga inden yang melompat — yang mencerminkan masuknya pengembang besar dan produk yang lebih mahal. Kedua: spread 14% antara inden dan siap huni sejajar dengan Cabeçudas dan Fazenda, artinya diskon membeli inden di Ressacada tidak lagi dibayar sebagai risiko "distrik baru bertumbuh". Yang membeli di 2023 menangkap spread 25% hingga 30%. Hari ini, diskonnya adalah diskon pasar normal — dan itu sebabnya hitungannya harus dilakukan dengan pensil tajam.
Inden versus siap huni: matematika yang menentukan
Investor yang membandingkan properti inden dengan obligasi pemerintah berbunga mengambang (di Brasil, Tesouro Selic) harus memodelkan tiga hal secara paralel: pengeluaran kas nominal bulan demi bulan, efek INCC pada saldo utang dan cicilan, serta suku bunga pembiayaan pasca-serah-kunci dibanding Selic yang berlaku. Tanpa ini, perbandingan dengan deposito bank atau dana investasi properti (FII, ekuivalen REIT Brasil) hanyalah narasi, bukan analisis.
Ambil kasus tipikal peluncuran di Ressacada di Mei 2026: unit R$ 1,4 juta, tiga kamar tidur, 96 m² area privat, penyerahan dijadwalkan Maret 2029. Arus pembayaran standar dari skema-skema terkini berkisar di 30% sampai serah kunci dan 70% dibiayai pasca-serah-kunci — tetapi terdistribusi tidak merata. Uang muka 10% (R$ 140 ribu) saat tanda tangan, 20 cicilan bulanan yang totalnya 10%, dua pembayaran balon tahunan yang totalnya 10% lagi, dan sisa 70% dialihkan ke pembiayaan bank SBPE (sistem pembiayaan perumahan brasileiro) atau koresponden saat sertifikat layak huni (habite-se) terbit.
Setiap cicilan dan setiap balon dikoreksi oleh INCC-M hingga serah kunci. Dengan INCC akumulasi 12 bulan berjalan sekitar 6,4% pada Juni 2026 dan proyeksi menutup 2026 di kisaran 6,0% sampai 7,5%, saldo utang sebesar R$ 1,26 juta (90% sisanya setelah uang muka) tumbuh sekitar R$ 76 ribu hanya pada tahun pertama proyek berjalan, sebelum cicilan apa pun. Dalam tiga tahun pembangunan, bahkan dengan INCC lebih rendah di tengah jalan, koreksi akumulatif di atas saldo umumnya menambah antara 14% dan 19% di atas nilai tabel awal. Unit yang dibeli seharga R$ 1,4 juta sampai di serah kunci dengan saldo yang harus dibiayai mendekati R$ 1,58 hingga R$ 1,62 juta.
Di sinilah Selic masuk. Untuk skenario Juni 2026, dengan Selic di 9,75% setelah siklus pelonggaran moneter yang dimulai semester kedua 2025, pembiayaan SBPE properti residensial di bank-bank besar berada di kisaran TR + 9,5% hingga TR + 10,9% per tahun untuk LTV (loan-to-value) sekitar 70%. Pada skema bunga Price 30 tahun atas R$ 1,1 juta yang dibiayai (saldo setelah serah kunci, dipotong 30% yang sudah dibayar), cicilan awal berkisar antara R$ 9.900 dan R$ 10.800 — di luar biaya iuran kondominium selama pembangunan, IPTU (pajak properti tahunan), dan biaya asuransi kebakaran. Jika Selic bertahan di atas 11% pada 2027, skenario berubah signifikan: cicilan naik ke kisaran R$ 11.500 hingga R$ 12.300 dan IRR (internal rate of return) proyek anjlok.
"Properti inden adalah posisi long INCC yang dijual sebagai ganti posisi long apresiasi riil distrik. Investor yang tidak memodelkan kedua kaki itu terpisah hanyalah sedang berdoa." — analis pengembang publik dengan operasi di Itajaí, dalam percakapan tertutup dengan pers spesialis.
Kapan siap huni mengalahkan inden? Aturan empiris yang dapat dipertahankan di 2026 adalah: jika spread inden-siap-huni di bawah 12% dan INCC yang diproyeksikan untuk siklus pembangunan di atas 6% per tahun, membeli unit siap huni dengan pembiayaan biasanya menghasilkan IRR yang setara atau lebih tinggi, dengan risiko eksekusi mendekati nol. Ketika spread naik di atas 18% dan ada jendela Selic turun di horizon serah kunci, inden kembali masuk akal. Ressacada hari ini, rata-rata, berada di tengah — menuntut seleksi proyek yang halus, bukan tesis distrik.
Risiko nyata: UU Pembatalan Kontrak, distrato, dan risiko pengembang
UU No. 13.786/2018, dikenal sebagai Lei do Distrato (UU Pembatalan Kontrak Properti), adalah dokumen paling penting dan paling jarang dibaca oleh pembeli rata-rata. UU ini menetapkan bahwa, dalam kasus pembatalan oleh pembeli pada proyek tanpa "patrimônio de afetação" (status hukum yang memisahkan aset proyek dari neraca pengembang), pengembang dapat menahan hingga 25% dari total yang sudah dibayar. Dengan patrimônio de afetação, penahanan naik hingga 50%. Secara praktis: membeli R$ 200 ribu di proyek dengan status afetação, memutuskan keluar di tahun kedua, bisa memulihkan antara R$ 100 ribu dan R$ 150 ribu. Bukan kerugian total, tetapi juga jauh dari skenario "jual saja kalau berubah pikiran" yang disarankan penjual agresif.
UU yang sama juga mengatur keterlambatan pembangunan dari sisi pengembang: toleransi 180 hari kalender dari tanggal yang dijanjikan di memorial proyek, tanpa denda. Lewat dari itu, pembeli bisa minta pembatalan dengan pengembalian utuh terkoreksi atau denda 1% per bulan atas nilai yang sudah dibayar. Keterlambatan pembangunan tetap menjadi salah satu risiko paling diremehkan di proyek pengembang menengah di Ressacada, terutama yang diluncurkan saat puncak permintaan 2022 dan 2023 — beberapa lokasi konstruksi tersebut sudah menumpuk addendum jadwal.
Risiko pengembang adalah terukur dan menuntut due diligence neraca, bukan due diligence ruang pamer. Tiga poin yang tidak bisa ditawar sebelum menandatangani kontrak proyek di Ressacada: konfirmasi registrasi memorial proyek di kantor pertanahan yang berwenang, verifikasi apakah proyek di bawah patrimônio de afetação (klausul kontrak dan catatan di matrikulasi proyek), dan audit riwayat penyerahan perusahaan dalam lima tahun terakhir. Untuk pengembang yang tidak go public, laporan keuangan standar dan daftar proyek yang sudah diserahkan tersedia atas permintaan formal — penolakan menyediakannya, dengan sendirinya, sudah merupakan sinyal.
Ada juga risiko regulasi lokal. Izin konstruksi yang dikeluarkan tidak berarti sertifikat layak huni terjamin. Perubahan Rencana Tata Kota Itajaí yang dibahas untuk semester kedua 2026 dapat memengaruhi batasan ketinggian bangunan di zona-zona tertentu — meskipun Ressacada, dalam diagnosis saat ini, berada di luar area yang tertekan untuk revisi, investor jangka panjang perlu memantau.
Risiko kelima, yang sering dilupakan, adalah likuiditas di pasar sekunder. Ressacada belum punya pasar penjualan kembali yang dalam untuk unit R$ 1,5 hingga R$ 2,5 juta. Menjual unit baru yang masih inden sebelum serah kunci, dalam bentuk cessão de direitos (alih hak), biasanya berarti menerima premium minimal atau bahkan diskon dibanding tabel berlaku ketika masih ada stok aktif dari pengembang yang sama di proyek yang sama. Ini risiko biner yang harus masuk ke model sejak hari nol.
Makro 2026: Selic, INCC, dan jendela pesisir utara
Kebijakan moneter Brasil di 2026 mendikte ritme siklus properti Santa Catarina lebih dari faktor lokal mana pun. Boletim Focus (survei ekspektasi pasar yang diterbitkan bank sentral Brasil) rata-rata beberapa minggu terakhir memproyeksikan Selic terminal 2026 antara 9,25% dan 9,75%, dengan IPCA (indeks harga konsumen resmi) menutup tahun di dekat batas atas target sebesar 4,5%. INCC-M diperkirakan menutup antara 6,0% dan 7,5%, mempertahankan spread tidak nyaman sekitar 200 hingga 300 basis poin di atas IPCA — persis interval yang menggerus imbal hasil riil mereka yang berada di arus pembangunan yang berkepanjangan.
Siklus peluncuran pesisir utara Santa Catarina, menurut data terkonsolidasi Secovi-SC dan ABRAINC (asosiasi pengembang nasional Brasil), menunjukkan di 2025 tahun penyerapan mendekati penuh di Itajaí dan Itapema, dan perlambatan di Balneário Camboriú di segmen ultra-mewah. Untuk 2026, ekspektasi adalah volume peluncuran yang stabil di Itajaí, dengan diversifikasi geografis lebih besar — Ressacada, Cordeiros, dan Bambuzal menyerap kelebihan yang sudah tidak ditampung Praia Brava. Ini berarti tekanan penawaran yang meningkat dalam tiga sampai empat tahun, persis saat siklus pembangunan saat ini mulai menyerahkan unit.
Permintaan asing, terutama dari Argentina, Paraguay, dan dalam skala lebih kecil dari Eropa, terus menopang harga di Brava dan Camboriú, tetapi sedikit bermigrasi ke Ressacada — produk Ressacada tidak punya daya tarik pantai langsung. Ini, secara paradoks, kabar baik untuk investor Brasil: lebih sedikit volatilitas nilai tukar yang terbenam di harga, lebih banyak sensitivitas pada fundamental lokal (pendapatan rata-rata Itajaí, penciptaan lapangan kerja oleh pelabuhan, siklus logistik). Ressacada adalah aset yang lebih "fundamentalis" dibanding sepotong tepi pantai Brava, yang semakin berperilaku seperti aset finansial internasional.
Untuk warga asing yang bertanya apakah bisa membiayai lewat SBPE: jawaban singkatnya tidak, kecuali punya CPF (nomor pajak individu Brasil), tempat tinggal pajak di Brasil, dan bukti pendapatan nasional. Untuk mayoritas pembeli asing, strukturnya tetap pembelian tunai, cicilan langsung dengan pengembang, atau, lebih jarang, kredit di bank internasional dengan jaminan properti — jalur yang lebih lama dan lebih mahal. Catatan tambahan untuk pembaca Indonesia: dampak gejolak rupiah-real (BRL) terhadap real Brasil dapat dimitigasi dengan jadwal pembelian valas bertahap selama siklus pembangunan, bukan satu kali konversi besar.
Kesalahan yang menghancurkan IRR — dan tidak dibahas di ruang pamer
Ada pola berulang di antara investor yang masuk pertama kali ke inden di Ressacada dan menemukan tiga tahun kemudian bahwa imbal hasil riil ternyata di bawah obligasi Tesouro IPCA+. Kesalahan-kesalahan ini dapat diprediksi dan hampir semuanya berasal dari akar yang sama: mengacaukan harga tabel dengan biaya total, dan VGV pemasaran dengan harga efektif.
Kesalahan pertama adalah tidak menambahkan biaya akuisisi. ITBI (pajak transfer properti antar pihak hidup) di Itajaí bervariasi antara 2% dan 3% atas nilai pajak atau transaksi (mana yang lebih besar), pencatatan di kantor pertanahan sekitar 1% sampai 1,5%, dan akta definitif punya biaya tersendiri. Pada properti R$ 1,4 juta, ini setara dengan antara R$ 42 ribu dan R$ 63 ribu — uang yang biasanya keluar dari kantong saat transaksi dan jarang tercermin dalam "imbal hasil" yang dihitung di spreadsheet broker.
Kesalahan kedua adalah mengabaikan IPTU dan iuran kondominium selama pembangunan. Iuran kondominium selama proyek berjalan ada di hampir semua proyek mulai tahun kedua dan dapat bervariasi dari R$ 300 hingga R$ 900 per bulan, tergantung skala. Dalam tiga tahun, itu antara R$ 11 ribu dan R$ 32 ribu biaya tersembunyi. Ditambah IPTU pro-rata sejak serah kunci, biaya tak terlihat ini bisa memakan satu tahun penuh sewa yang diproyeksikan.
Kesalahan ketiga adalah mengacaukan VGV dengan harga riil. VGV (valor geral de vendas) adalah nilai penjualan kotor yang diiklankan pengembang — metrik pemasaran yang mencerminkan harga tabel penuh, tanpa diskon, tanpa barter, tanpa fleksibilitas arus pembayaran. Harga riil transaksi di menara-menara Ressacada yang diluncurkan pada 2025 ternyata, rata-rata, 7% sampai 12% di bawah tabel awal, menurut para profesional yang beroperasi di pasar sekunder. Membandingkan apresiasi dari "VGV yang diumumkan di 2024" dengan "harga jual di 2026" melebih-lebihkan keuntungan.
Kesalahan keempat adalah meremehkan INCC pada pembayaran balon. Setiap balon tahunan biasanya R$ 35 ribu hingga R$ 60 ribu di proyek tiket menengah Ressacada, dan masing-masing tiba sudah dikoreksi INCC akumulatif sejak tanda tangan. Balon asli R$ 50 ribu, di tahun ketiga, dapat mencapai R$ 58 ribu atau R$ 60 ribu, tergantung indeks akumulatif. Di spreadsheet mental, ini tidak terasa; di arus kas nyata, sangat menyakitkan.
Kesalahan kelima adalah tidak memodelkan secara terpisah dua jalur keluar yang mungkin. "Tahan untuk disewakan" dan "jual saat serah kunci" adalah tesis yang berbeda yang menuntut luas berbeda, denah berbeda, bahkan lantai berbeda. Untuk sewa tahunan di Ressacada, sweet spot pasar di 2026 adalah dua kamar tidur dengan suite dan parkir ganda — produk yang menghasilkan sekitar 0,42% per bulan sewa atas nilai jual, atau 5,0% per tahun bruto. Untuk penjualan saat serah kunci, unit yang paling banyak menghargai adalah yang lebih besar, biasanya tiga suite dengan balkon gourmet terintegrasi. Membeli unit yang tepat untuk tesis yang salah membatalkan sebagian besar potensi upside.
Checklist akhir berdasarkan profil investor
Ada tiga profil investor yang masuk akal yang sekarang masuk ke inden di Ressacada, dan masing-masing punya filter yang berbeda. Yang konservatif, yang membandingkan dengan Tesouro IPCA+ (obligasi pemerintah berbunga real terindeks inflasi) dan deposito bank menengah, hanya masuk jika: spread inden-siap-huni di atas 15%, pengembang punya lebih dari sepuluh proyek yang sudah diserahkan dan patrimônio de afetação tercatat, dan arus pembayaran maksimal 30% sampai serah kunci. Di bawah batas ini, investor konservatif yang rasional tinggal di pendapatan tetap.
Yang moderat, yang menerima risiko eksekusi sebagai ganti eksposur ke aset riil dan punya horizon lima sampai tujuh tahun, dapat menerima spread antara 10% dan 15% jika lokasi di dalam Ressacada berada di poros selatan (lebih dekat ke Brava) dan tipologi adalah tiga suite dengan parkir ganda — produk yang secara historis memimpin apresiasi penjualan kembali. Penting: harus memodelkan setidaknya tiga skenario Selic untuk jendela serah kunci dan memiliki cadangan kas enam cicilan pasca-serah-kunci.
Yang agresif, yang memahami properti sebagai kendaraan leverage riil dan bersedia beroperasi di pasar sekunder, harus fokus pada menara yang diluncurkan maksimal 18 bulan lalu, membeli tipologi yang lebih besar yang masih punya stok fleksibel, dan memodelkan keluar via cessão de direitos sebelum serah kunci dalam jendela 24 bulan pasca-pembelian. Ini satu-satunya tesis yang menerima spread di bawah 10%, justru karena keuntungan tidak datang dari INCC yang dikompensasi apresiasi, tetapi dari asimetri informasi antara ruang pamer peluncuran dan pasar sekunder.
Yang penting, dan yang tidak
Ressacada di 2026 bukan lagi "Brava berikutnya dengan diskon". Ia adalah distrik dengan jati diri sendiri, dengan produk sendiri, permintaan sendiri, dan — krusial — risiko sendiri. Investor yang masuk sekarang tidak lagi menangkap spread distrik yang baru muncul; ia bertaruh pada apresiasi riil distrik yang sedang mengonsolidasi diri, di bawah makro Selic yang masih dua digit di horizon dan INCC yang korosif. Tesis ini berfungsi, tetapi tidak berfungsi sendirian — tergantung pada seleksi proyek yang halus, arus yang dirancang dengan pensil tajam, dan horizon yang sanggup menanggung keterlambatan.
Untuk investor yang membandingkan dengan pendapatan tetap secara jujur, Ressacada di inden membayar ketika tiga kondisi bertemu: pengembang dengan neraca yang dapat diaudit dan patrimônio de afetação tercatat, spread inden-siap-huni konsisten dengan risiko eksekusi efektif, dan tipologi disesuaikan dengan tesis keluar. Tanpa ketiganya, ada instrumen dengan friksi lebih kecil dan jangka waktu lebih pendek yang menghasilkan imbal hasil setara. Dengan ketiganya, aset riil masuk ke portofolio bukan sebagai pesaing CDI (rujukan bunga antar-bank), tetapi sebagai dekorelasi berguna terhadap siklus suku bunga dan nilai tukar.
Persis pekerjaan seleksi inilah — proyek demi proyek, denah demi denah, klausul demi klausul — yang SIDE Empreendimentos terbitkan dalam analisis editorialnya. Untuk pembaca yang ingin terus mengikuti liputan analitis pasar properti pesisir utara Santa Catarina ini dengan kedalaman setara laporan ini, layak berlangganan buletin mingguan portal dan menerima analisis berikutnya langsung di email.