Ressacada Itajaí : investir sur plan en 2026 ?
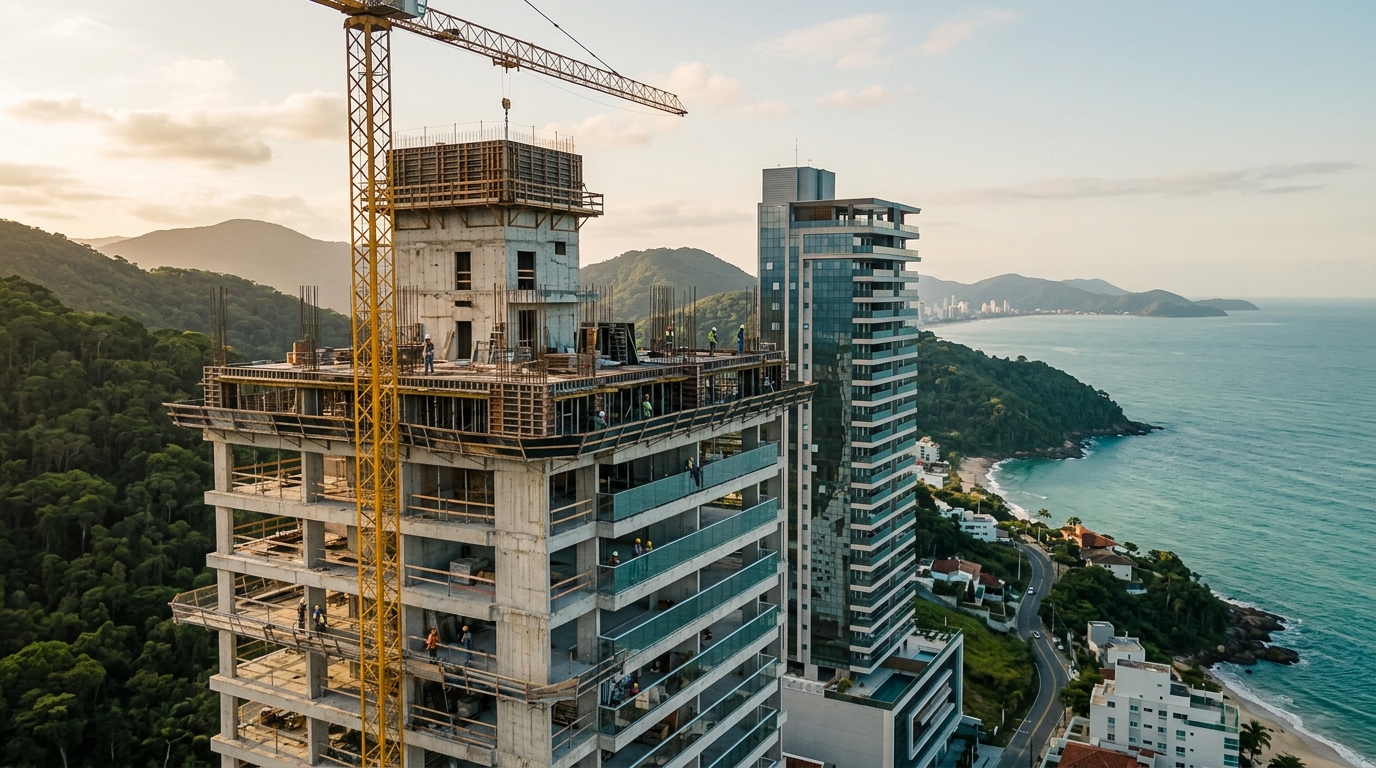
Le mètre carré annoncé sur les lancements de Ressacada, à Itajaí (État de Santa Catarina, sud du Brésil), clôturait mai 2026 entre 9 200 et 11 800 R$, selon les relevés croisés de Secovi-SC (syndicat patronal du secteur immobilier de l'État) et de FipeZap (indice de référence des prix immobiliers brésiliens) — soit 45 % à 60 % en-dessous de ce que demande la Praia Brava sur le même périmètre. Le détail intéressant : ce spread atteignait 70 % à 80 % en 2023. Pour l'investisseur qui entre aujourd'hui, la question n'est plus « Ressacada va-t-elle devenir la prochaine Brava ? », mais « quelle part de cette compression de spread est déjà prix, et quelle part rémunère encore le risque ? ». Le calcul implique l'INCC (indice national de coût de la construction), le Selic (taux directeur de la banque centrale brésilienne), l'échéancier de chantier et la loi 13.786 — pas une photo de coucher de soleil.
Ressacada en 2026 : le quartier qui a changé de classe d'actif
Ressacada est un quartier de bordure urbaine d'Itajaí, encadré par la BR-101 — la grande route nationale qui dessert le port et l'aéroport international de Navegantes — et par le tissu résidentiel qui progresse vers Itapema. Pendant une décennie, il s'agissait d'une zone d'entrepôts logistiques, de condominiums horizontaux discrets et de terrains sous-exploités. Le basculement s'est amorcé entre 2022 et 2024, lorsque la phase d'absorption de la Praia Brava a poussé les promoteurs de moyen et haut de gamme à chercher du foncier d'échelle — ce que la Brava, géographiquement enclavée entre mer et relief, n'offre tout simplement plus.
Les données de la CBIC (Chambre brésilienne de l'industrie de la construction) sur Itajaí en 2025 montraient déjà l'inflexion : la commune représentait plus de 18 % des lancements verticaux du littoral nord catarinense, et Ressacada concentrait une part significative des VGV (valeur générale de ventes, métrique brésilienne du chiffre d'affaires prévisionnel d'une opération immobilière) annoncés au-delà de 200 millions de R$. Le profil des projets a changé : tours uniques jusqu'à 30 étages, multipropriété quasi absente, focalisation sur des trois et quatre chambres à coucher avec suite parentale élargie. Ce n'est plus le produit à 350 000 R$ destiné à l'investisseur de location courte durée — c'est le ticket entre 1,2 et 2,5 millions de R$, pour résident final ou pour investisseur en location annuelle.
Trois vecteurs d'infrastructure soutiennent la thèse et pèsent sur tout modèle de flux de trésorerie. Premièrement, le doublement de l'avenue Osvaldo Reis vers Ressacada, dont la livraison est programmée pour 2027 par la mairie. Deuxièmement, l'extension du contournement routier raccordé à la BR-101, qui réduit le frottement logistique entre le quartier et le port. Troisièmement, l'arrivée d'opérateurs de commerce moyen-haut de gamme — supermarchés premium, salles de sport d'enseignes nationales, cliniques privées — qui précèdent en général la consolidation résidentielle et fonctionnent comme indicateur avancé de demande.
Prix du m² à Itajaí : ce que le tableau cache
La majorité des analyses du marché d'Itajaí compare la seule Praia Brava au reste de la ville. L'investisseur qui ne regarde que ce contraste rate la structure d'offre intra-communale, qui est précisément ce qui prix le risque. Le tableau ci-dessous organise les principales zones de la commune par le prix au m² médian des annonces en mai 2026, selon les données publiques FipeZap croisées avec les tableaux de bord internes des promoteurs.
| Quartier / zone | m² médian (livré, R$) | m² médian (sur plan, R$) | Spread plan vs livré | Variation 12 mois |
|---|---|---|---|---|
| Praia Brava | 22 400 | 19 800 | -12 % | +11 % |
| Cabeçudas | 16 900 | 14 100 | -17 % | +9 % |
| Centre (front de mer) | 13 500 | 11 700 | -13 % | +7 % |
| Fazenda | 12 300 | 10 400 | -15 % | +8 % |
| Ressacada | 11 100 | 9 600 | -14 % | +14 % |
Deux lectures comptent. La première : Ressacada mène la variation à douze mois non parce que le prix du livré a grimpé de façon exubérante, mais parce que la base du sur-plan a bondi — ce qui reflète l'entrée de promoteurs plus importants et de produits plus chers. La seconde : le spread de 14 % entre sur plan et livré est aligné sur Cabeçudas et Fazenda, autrement dit la décote à l'achat sur plan à Ressacada n'est plus rémunérée comme un risque de quartier émergent. Celui qui a acheté en 2023 a capté un spread de 25 % à 30 %. Aujourd'hui, la décote est dans la norme du marché — et c'est précisément pour cela que le calcul doit être fait au crayon affûté.
Sur plan contre livré : l'arithmétique qui tranche
L'investisseur qui compare un bien sur plan à un placement à revenu fixe indexé doit modéliser trois choses en parallèle : le décaissement nominal mois après mois, l'effet de l'INCC sur le solde dû et les mensualités, et le taux du financement post-remise des clés au regard du Selic en vigueur. Sans cela, toute comparaison avec un CDB (certificat de dépôt bancaire brésilien) ou un FII (fonds d'investissement immobilier coté à la bourse brésilienne) relève du récit, non de l'analyse.
Prenons un cas typique de lancement à Ressacada en mai 2026 : unité de 1,4 million de R$, trois chambres, 96 m² privatifs, livraison prévue en mars 2029. L'échéancier standard tourne autour de 30 % jusqu'à la remise des clés et 70 % financés ensuite — mais réparti de façon inégale. Apport initial de 10 % (140 000 R$) à la signature, 20 mensualités totalisant 10 %, deux versements annuels (balões, ballons en jargon brésilien) totalisant 10 % supplémentaires, et le solde de 70 % bascule en financement bancaire SBPE (Système brésilien d'épargne et de prêt, le régime principal de crédit immobilier au Brésil) lorsque le « Habite-se » — l'équivalent du certificat de conformité — est délivré.
Chaque mensualité et chaque ballon sont indexés à l'INCC-M jusqu'à la remise des clés. Avec un INCC cumulé sur douze mois autour de 6,4 % en juin 2026 et une projection de clôture 2026 entre 6,0 % et 7,5 %, le solde dû de 1,26 million de R$ (les 90 % restants après apport) progresse d'environ 76 000 R$ rien que la première année effective de chantier, avant toute mensualité. Sur trois ans de travaux, même avec un INCC plus modéré en cours de route, l'indexation cumulée sur le solde ajoute en général entre 14 % et 19 % par rapport au prix de barème initial. Le bien acheté 1,4 million de R$ arrive à la remise des clés en valant, en termes de solde à refinancer, plus près de 1,58 à 1,62 million de R$.
C'est ici que le Selic intervient. Dans le scénario de juin 2026, avec un Selic à 9,75 % après le cycle d'assouplissement entamé au second semestre 2025, le financement immobilier SBPE des grandes banques sort entre TR + 9,5 % et TR + 10,9 % par an (la TR étant le taux référentiel brésilien, proche de zéro) pour un LTV (loan-to-value) proche de 70 %. Sur un tableau d'amortissement Price à 30 ans portant sur 1,1 million de R$ financés, la mensualité initiale oscille entre 9 900 et 10 800 R$ — auxquels s'ajoutent charges de copropriété en sortie de chantier, IPTU (taxe foncière municipale brésilienne) et redevance incendie. Si le Selic dépasse 11 % en 2027, le scénario bascule matériellement : la mensualité grimpe vers la fourchette 11 500 – 12 300 R$ et le TRI du projet s'effondre.
« Acheter sur plan, c'est prendre une position longue sur l'INCC vendue contre une position acheteuse sur la valorisation réelle du quartier. L'investisseur qui ne modélise pas ces deux jambes séparément ne fait que prier. » — analyste d'un promoteur coté ayant des opérations à Itajaí, en conversation hors antenne avec la presse spécialisée.
Quand le livré bat le sur plan ? La règle empirique défendable en 2026 est la suivante : si le spread sur-plan/livré est inférieur à 12 % et l'INCC projeté pour la durée du chantier supérieur à 6 % annuel, acheter du livré financé tend à offrir un TRI équivalent ou supérieur, avec un risque d'exécution proche de zéro. Lorsque le spread dépasse 18 % et qu'une fenêtre de baisse du Selic se profile sur l'horizon de livraison, le sur-plan retrouve son intérêt. Ressacada se situe aujourd'hui, en moyenne, dans la zone intermédiaire — ce qui impose une sélection fine, opération par opération, plutôt qu'une thèse de quartier.
Les risques réels : loi 13.786, rupture de contrat et risque promoteur
La loi 13.786/2018, dite Loi du Distrato (rupture de contrat), est le texte le plus important et le moins lu par l'acheteur type. Elle prévoit qu'en cas de désengagement de l'acquéreur sur une opération sans patrimoine d'affectation (mécanisme brésilien qui isole juridiquement l'opération de la santé financière globale du promoteur), le promoteur peut retenir jusqu'à 25 % du montant total versé. Avec patrimoine d'affectation, la retenue monte à 50 %. Concrètement : vous avez versé 200 000 R$ sur une opération sous affectation, vous décidez de sortir la deuxième année, vous récupérez entre 100 000 et 150 000 R$. Ce n'est pas une perte sèche, mais ce n'est pas non plus le « je sors si je change d'avis » que suggèrent les vendeurs les plus offensifs.
La même loi encadre aussi le retard de chantier du côté du promoteur : tolérance de 180 jours calendaires sur la date prévue au mémorial descriptif, sans pénalité. Passé ce délai, l'acheteur peut demander la résiliation avec remboursement intégral indexé, ou une pénalité de 1 % par mois sur les sommes versées. Le retard de chantier reste l'un des risques les plus sous-estimés sur les projets de promoteurs de taille moyenne à Ressacada, en particulier ceux annoncés au pic de demande de 2022 et 2023 — certains de ces chantiers cumulent déjà des avenants de calendrier.
Le risque promoteur est mesurable et exige une diligence raisonnable sur bilan, pas sur showroom. Trois points non négociables avant de signer sur un projet à Ressacada : confirmer l'enregistrement du mémorial d'incorporation au cartório de Registro de Imóveis (registre foncier brésilien) compétent ; vérifier que l'opération est placée sous patrimoine d'affectation (clause contractuelle et mention en marge de la matrice foncière) ; auditer l'historique de livraisons de la société sur les cinq dernières années. Pour les promoteurs non cotés, le bilan financier et le carnet d'opérations livrées sont disponibles sur demande formelle — un refus de communiquer est, en soi, un signal.
S'y ajoute le risque réglementaire local. Un permis de construire délivré ne garantit pas le Habite-se final. Des modifications du Plan Directeur d'Itajaí, en discussion pour le second semestre 2026, pourraient affecter les gabarits dans certaines zones de la commune — bien que Ressacada se trouve, dans le diagnostic actuel, en dehors des secteurs sous pression de révision, l'investisseur de long terme doit suivre le dossier.
Le cinquième risque, souvent oublié, est la liquidité du marché secondaire. Ressacada ne dispose pas encore d'un marché de revente profond pour les unités de 1,5 à 2,5 millions de R$. Vendre une unité neuve sur plan avant le Habite-se, par cession de droits, revient en général à accepter un agio minimal voire un discount par rapport au barème en vigueur si la même opération conserve du stock actif. C'est un risque binaire qui doit entrer dans le modèle dès le jour zéro.
Macro 2026 : Selic, INCC et la fenêtre du littoral nord
La politique monétaire brésilienne de 2026 dicte le rythme du cycle immobilier catarinense davantage que n'importe quel facteur local. Le Boletim Focus — le sondage hebdomadaire de la banque centrale auprès des analystes de marché — projette en moyenne, sur les dernières semaines, un Selic terminal 2026 entre 9,25 % et 9,75 %, avec un IPCA (indice officiel d'inflation au consommateur) clôturant l'année près de la borne supérieure de la cible à 4,5 %. L'INCC-M devrait s'établir entre 6,0 % et 7,5 %, maintenant le spread inconfortable de 200 à 300 points de base au-dessus de l'IPCA — soit exactement l'intervalle qui érode la rentabilité réelle de quiconque est engagé dans un cycle de chantier long.
Le cycle de lancements du littoral nord de Santa Catarina, selon les données consolidées de Secovi-SC et d'ABRAINC (association brésilienne des promoteurs), a montré en 2025 une année d'absorption proche de la pleine capacité à Itajaí et Itapema, et un ralentissement à Balneário Camboriú sur le segment ultra-luxe. Pour 2026, on attend un volume de lancements stable à Itajaí, avec davantage de diversification géographique — Ressacada, Cordeiros et Bambuzal absorbent l'excédent que la Praia Brava ne peut plus contenir. Cela implique une pression d'offre croissante dans trois à quatre ans, précisément lorsque les cycles de chantier actuels livreront.
La demande étrangère, principalement argentine, paraguayenne et, dans une moindre mesure, européenne, soutient les prix à Brava et Camboriú, mais migre peu vers Ressacada — le produit Ressacada n'a pas l'attrait de la plage directe. C'est, paradoxalement, une bonne nouvelle pour l'investisseur francophone qui raisonne en local : moins de volatilité de change incorporée au prix, plus de sensibilité aux fondamentaux locaux (revenu médian d'Itajaí, dynamique d'emploi liée au port, cycle logistique). C'est un actif plus « fondamentaliste » que le tronçon de front de mer de la Brava, qui se comporte de plus en plus comme un actif financier international.
Pour l'étranger qui se demande s'il peut financer via le SBPE : la réponse courte est non, sauf à disposer d'un CPF (numéro fiscal brésilien équivalent au NIF), d'une résidence fiscale au Brésil et d'un justificatif de revenus locaux. Pour la majorité des acheteurs étrangers, le schéma reste l'achat comptant, l'échelonnement direct avec le promoteur ou, plus rarement, un crédit auprès d'une banque internationale avec garantie sur le bien — parcours plus long et plus onéreux. Côté change, l'investisseur en zone euro doit également intégrer la volatilité euro-real, qui peut absorber ou amplifier la performance immobilière sur l'horizon de détention.
Les erreurs qui détruisent le TRI — et que personne ne mentionne au stand de vente
Il existe un schéma répété chez les investisseurs qui entrent pour la première fois sur du sur-plan à Ressacada et qui découvrent trois ans plus tard que leur rentabilité réelle est passée sous celle d'un Tesouro IPCA+ (titre public brésilien indexé sur l'inflation). Les erreurs sont prévisibles et partent presque toutes de la même racine : confondre prix de barème et coût total, et VGV de marketing avec prix effectif.
La première erreur consiste à ne pas additionner les coûts d'acquisition. L'ITBI (taxe municipale brésilienne sur la mutation immobilière, équivalent fonctionnel des droits de mutation) à Itajaí oscille entre 2 % et 3 % de la valeur cadastrale ou de transaction (la plus élevée des deux), l'enregistrement au cartório se situe entre 1 % et 1,5 %, et l'acte définitif a ses propres frais. Sur un bien à 1,4 million de R$, cela représente entre 42 000 et 63 000 R$ — de l'argent qui sort en général de la poche à la signature et n'apparaît que rarement dans le « rendement » calculé sur le tableur du courtier.
La deuxième erreur est d'ignorer l'IPTU et les charges de copropriété pendant les travaux. Les charges en phase chantier existent dans presque toutes les opérations à partir de la deuxième année et varient de 300 à 900 R$ par mois selon la taille du programme. Sur trois ans, cela représente 11 000 à 32 000 R$ de coût incorporé. Cumulé à l'IPTU au prorata à compter du Habite-se, ce coût invisible peut absorber une année entière de loyer prévisionnel.
La troisième est de confondre VGV et prix réel. Le VGV est la valeur générale de ventes annoncée par le promoteur — une métrique de marketing qui reflète le prix de barème plein, sans remise, sans permute (paiement en nature d'une partie du prix par cession d'un autre actif), sans aménagement d'échéancier. Le prix réel de transaction sur les tours de Ressacada lancées en 2025 s'est établi, en moyenne, 7 % à 12 % en-dessous du barème initial, selon les professionnels qui opèrent sur le secondaire. Comparer la valorisation du « VGV annoncé en 2024 » au « prix de vente en 2026 » surestime le gain.
La quatrième erreur est de sous-estimer l'INCC sur les ballons. Chaque ballon annuel se situe entre 35 000 et 60 000 R$ sur les projets de ticket moyen à Ressacada, et chacun arrive indexé sur l'INCC cumulé depuis la signature. Un ballon nominal de 50 000 R$ peut, en troisième année, atteindre 58 000 ou 60 000 R$ selon l'indice cumulé. En tableur mental, cela ne fait pas mal ; en flux de trésorerie réel, beaucoup.
La cinquième consiste à ne pas modéliser séparément les deux sorties possibles. « Conserver pour louer » et « revendre à la livraison » sont des thèses différentes qui exigent des surfaces différentes, des plans différents et même des étages différents. Pour la location annuelle à Ressacada, le sweet spot du marché en 2026 est le deux chambres avec suite parentale et double place de parking — produit qui rend autour de 0,42 % mensuel de loyer sur la valeur de vente, soit 5,0 % bruts par an. Pour la revente à la livraison, l'unité qui se valorise le plus est la plus grande, en général le trois suites avec balcon-cuisine intégré. Acheter la mauvaise unité pour la mauvaise thèse annule l'essentiel du gain potentiel.
Checklist final par profil d'investisseur
Il existe trois profils raisonnables d'investisseur entrant sur le sur-plan à Ressacada aujourd'hui, et chacun applique un filtre distinct. Le profil conservateur, qui compare avec un Tesouro IPCA+ et un CDB de banque moyenne, n'entre que si : le spread sur-plan/livré est supérieur à 15 %, le promoteur a livré plus de dix opérations et a fait inscrire le patrimoine d'affectation, et le décaissement reste sous 30 % jusqu'à la remise des clés. En-deçà de ces seuils, le conservateur rationnel reste sur du revenu fixe.
Le profil modéré, qui accepte un risque d'exécution en échange d'une exposition à l'actif réel et qui dispose d'un horizon de cinq à sept ans, peut accepter un spread compris entre 10 % et 15 % à condition que la localisation à l'intérieur de Ressacada soit l'axe sud (le plus proche de la Brava) et que la typologie soit du trois suites avec double parking — produit qui mène historiquement la valorisation à la revente. Point capital : il doit modéliser au moins trois scénarios de Selic sur la fenêtre de livraison et disposer d'une réserve de trésorerie équivalente à six mensualités post-clés.
Le profil agressif, qui voit l'immobilier comme un véhicule d'effet de levier réel et qui accepte d'opérer sur le secondaire, doit cibler des tours lancées depuis dix-huit mois au plus, acheter des typologies plus grandes encore en stock flexible, et modéliser une sortie par cession de droits avant le Habite-se dans une fenêtre de 24 mois post-achat. C'est la seule thèse qui accepte un spread inférieur à 10 %, précisément parce que le gain ne vient pas de l'INCC compensé par la valorisation, mais de l'asymétrie d'information entre les stands de lancement et le marché secondaire.
Ce qui pèse, et ce qui ne pèse pas
Ressacada en 2026 n'est plus « la prochaine Brava à prix cassé ». C'est un quartier à part entière, avec un produit propre, une demande propre, et — point décisif — un risque propre. L'investisseur qui entre maintenant ne capte plus le spread du quartier émergent ; il parie sur la valorisation réelle d'un quartier en cours de consolidation, sous une macro de Selic encore à deux chiffres à l'horizon et un INCC corrosif. La thèse fonctionne, mais elle ne fonctionne pas seule — elle dépend d'une sélection fine d'opérations, d'un échéancier dessiné au crayon affûté et d'un horizon qui supporte les retards.
Pour l'investisseur qui se compare honnêtement à du revenu fixe, le sur-plan à Ressacada rémunère lorsque trois conditions convergent : promoteur au bilan auditable et patrimoine d'affectation inscrit, spread sur-plan/livré cohérent avec le risque effectif d'exécution, et typologie alignée sur la thèse de sortie. Sans ces trois éléments, il existe des instruments de moindre friction et de portage plus court rendant le même résultat. Avec les trois, l'actif réel entre dans le portefeuille non comme concurrent du CDI (taux interbancaire brésilien, équivalent fonctionnel d'un taux sans risque local), mais comme source de décorrélation utile face aux cycles de taux et de change.
C'est précisément ce travail de sélection — opération par opération, plan par plan, clause par clause — que SIDE Empreendimentos publie dans son analyse éditoriale. Pour le lecteur qui souhaite continuer à suivre cette couverture analytique du marché immobilier du littoral nord catarinense avec la profondeur de ce reportage, il vaut la peine de s'abonner à la newsletter hebdomadaire du portail et de recevoir les prochaines analyses directement par e-mail.