Ressacada Itajaí 2026: Lohnt sich Off-Plan-Kauf?
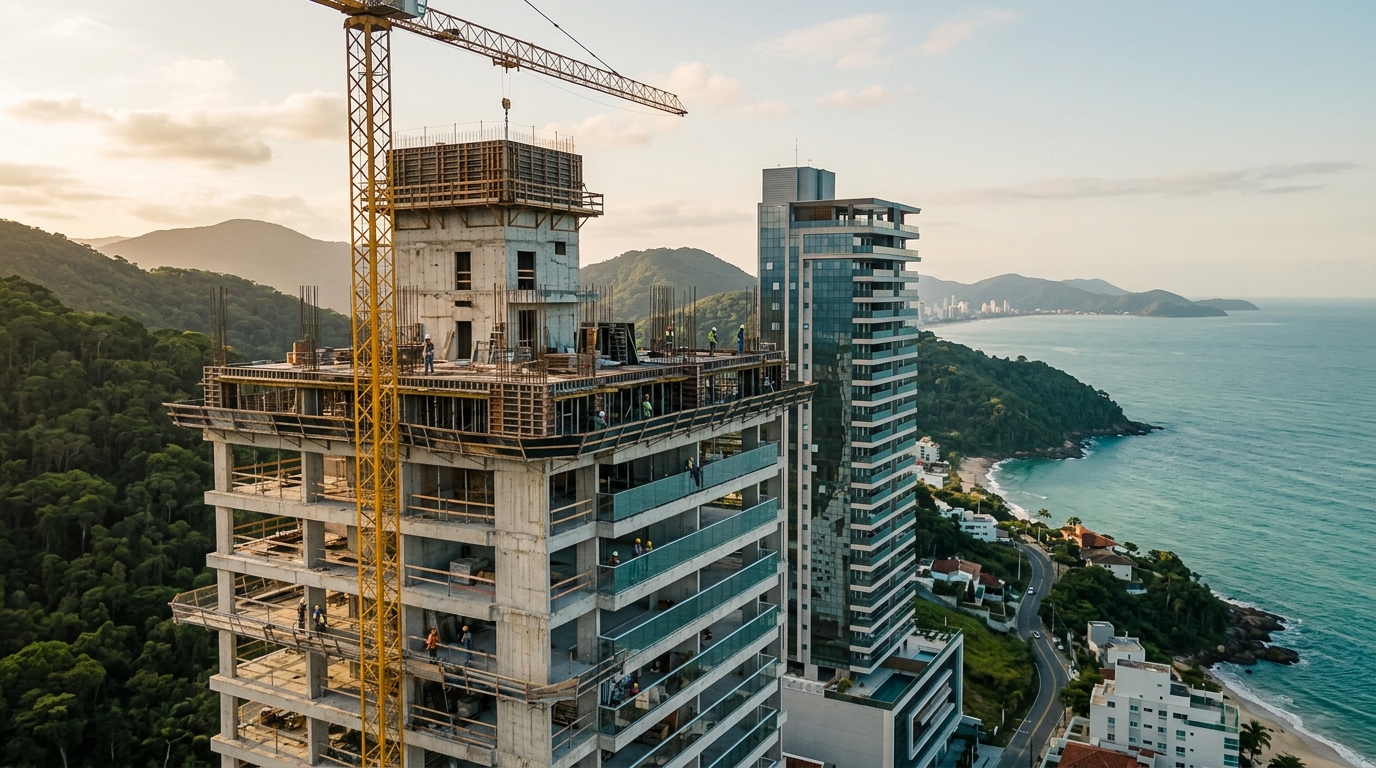
Der Quadratmeterpreis, der bei Neubauprojekten im Stadtteil Ressacada in Itajaí (Bundesstaat Santa Catarina, Südbrasilien) aufgerufen wird, pendelte Ende Mai 2026 zwischen 9.200 und 11.800 brasilianischen Real – das entspricht je nach Tageskurs rund 1.500 bis 2.000 Euro. Das ist laut den abgeglichenen Erhebungen des regionalen Bauträgerverbands Secovi-SC und des Immobilienindex FipeZap zwischen 45 und 60 Prozent weniger, als die nahegelegene Strandlage Praia Brava im gleichen Segment verlangt. Entscheidend ist: 2023 lag der Abstand noch bei 70 bis 80 Prozent. Für den Investor, der heute einsteigt, lautet die Frage nicht mehr „Wird aus Ressacada das nächste Praia Brava?", sondern „Wie viel von dieser Konvergenz ist bereits eingepreist – und wie viel zahlt sich noch aus?". Die Rechnung berührt INCC (den brasilianischen Baukostenindex), den Leitzins Selic, den Bauphasen-Cashflow und das Vertragsauflösungsgesetz 13.786 – und eben nicht das Foto vom Sonnenuntergang.
Ressacada 2026: ein Stadtteil, der die Anlageklasse gewechselt hat
Ressacada liegt am urbanen Rand von Itajaí, eingebettet zwischen der Bundesstraße BR-101 – der logistischen Hauptader, die Hafen und den Internationalen Flughafen Navegantes verbindet – und dem Wohnungsbau-Korridor, der sich nach Süden in Richtung Itapema vorschiebt. Ein Jahrzehnt lang dominierten hier Lagerhallen, flache Geschosswohnsiedlungen und untergenutzte Grundstücke das Bild. Die Wende setzte zwischen 2022 und 2024 ein, als der Absorptionszyklus der Praia Brava mittlere und gehobene Bauträger zwang, größere Grundstücke zu suchen – etwas, das die Brava aufgrund ihrer geografischen Begrenztheit schlicht nicht mehr bieten kann.
Die Daten der CBIC (Brasiliens Bauwirtschaftskammer) für Itajaí 2025 zeigten den Wendepunkt bereits klar: Die Stadt zeichnete für mehr als 18 Prozent der vertikalen Neubau-Markteinführungen an der nördlichen Küste Santa Catarinas verantwortlich, und Ressacada bündelte einen erheblichen Anteil der angekündigten Projektvolumina (VGV, Valor Geral de Vendas – das Gesamtverkaufsvolumen eines Bauvorhabens) oberhalb der 200-Millionen-Real-Marke. Auch das Produktprofil hat sich verschoben: solitäre Türme mit bis zu 30 Stockwerken, kaum noch Teileigentum, klarer Fokus auf Drei- und Vier-Zimmer-Wohnungen mit großzügiger Master-Suite. Es ist nicht mehr das Produkt für 350.000 Real, das früher den Short-Stay-Investor anzog – heute werden Tickets von 1,2 bis 2,5 Millionen Real (rund 200.000 bis 420.000 Euro) angesetzt, gedacht für den Eigennutzer oder den Investor mit Langzeitvermietung.
Drei Infrastruktur-Vektoren tragen die These und müssen in jedem Cashflow-Modell auftauchen. Erstens: die zweispurige Erweiterung der Avenida Osvaldo Reis in Richtung Ressacada, von der Stadtverwaltung für 2027 terminiert. Zweitens: der Ausbau der Umgehungsstraße entlang der BR-101, der die logistische Reibung zwischen Stadtteil und Hafen reduziert. Drittens: die Ankunft mittelhoher Einzelhandelsmarken – Premium-Supermärkte, nationale Fitnessstudio-Ketten, Privatkliniken –, die erfahrungsgemäß vor der Wohnbau-Konsolidierung kommen und als Frühindikator für Nachfrage funktionieren.
Quadratmeterpreise in Itajaí: was die Tabelle verschweigt
Die meisten Marktanalysen vergleichen die Praia Brava lediglich mit dem Rest von Itajaí. Wer nur diesen Kontrast betrachtet, übersieht die innerstädtische Angebotsstruktur – also genau jene Variable, die Risiko bepreist. Die Tabelle unten ordnet die wichtigsten Stadtgebiete nach durchschnittlichem Quadratmeter-Listenpreis im Mai 2026, basierend auf öffentlichen FipeZap-Daten, abgeglichen mit nicht öffentlichen Bauträger-Dashboards.
| Stadtteil / Lage | m² Bestand (fertig, R$) | m² Off-Plan (R$) | Abstand Off-Plan zu Bestand | Veränderung 12 Monate |
|---|---|---|---|---|
| Praia Brava | 22.400 | 19.800 | -12 % | +11 % |
| Cabeçudas | 16.900 | 14.100 | -17 % | +9 % |
| Zentrum (Uferpromenade) | 13.500 | 11.700 | -13 % | +7 % |
| Fazenda | 12.300 | 10.400 | -15 % | +8 % |
| Ressacada | 11.100 | 9.600 | -14 % | +14 % |
Zwei Lesarten sind hier wichtig. Erstens: Ressacada führt die 12-Monats-Veränderung an – aber nicht, weil der Bestand explodiert wäre, sondern weil die Off-Plan-Basis gesprungen ist. Das spiegelt den Einzug größerer Bauträger und teurerer Produkte wider. Zweitens: Der Abstand von 14 Prozent zwischen Off-Plan und Bestand liegt auf einer Linie mit Cabeçudas und Fazenda – das heißt, der Rabatt für den Off-Plan-Kauf in Ressacada wird nicht mehr für ein aufstrebendes Stadtteil-Risiko gezahlt. Wer 2023 kaufte, fing einen Abschlag von 25 bis 30 Prozent ein. Heute ist der Rabatt marktüblich. Genau deshalb muss die Mathematik mit gespitztem Bleistift gemacht werden.
Off-Plan gegen Bestand: die Rechnung, die entscheidet
Wer eine Off-Plan-Wohnung mit einer Festgeldanlage in lokalen Real-Anleihen vergleicht, muss drei Dinge parallel modellieren: den nominalen Mittelabfluss Monat für Monat, den Effekt des INCC auf Restschuld und Raten, sowie die Finanzierungsmarge nach Schlüsselübergabe gegenüber dem Leitzins Selic. Ohne diese drei Hebel bleibt jeder Vergleich mit einem Festgeld oder einem brasilianischen Immobilien-REIT (FII) eine Erzählung – keine Analyse.
Nehmen wir ein typisches Mai-2026-Projekt in Ressacada: Wohnung für 1,4 Millionen Real, drei Zimmer, 96 Quadratmeter Privatfläche, geplante Übergabe März 2029. Die Standard-Cashflow-Struktur der jüngsten Angebote: 30 Prozent bis zur Schlüsselübergabe, 70 Prozent nach Schlüsselübergabe finanziert – aber ungleichmäßig verteilt. 10 Prozent Anzahlung (140.000 Real) bei Vertragsabschluss, 20 Monatsraten, die in Summe 10 Prozent ausmachen, zwei jährliche Sonderzahlungen über weitere 10 Prozent und der Rest – 70 Prozent – wird beim Erhalt der „Habite-se" (der brasilianischen Bezugsfertigkeits-Bescheinigung) in eine Bankhypothek über das SBPE-System (das brasilianische Wohnungsbau-Finanzierungssystem) überführt.
Jede Rate und jede Sonderzahlung wird bis zur Schlüsselübergabe nach dem INCC-M angepasst. Mit einem rollierenden 12-Monats-INCC, der im Juni 2026 bei rund 6,4 Prozent liegt, und einer Jahresend-Projektion zwischen 6,0 und 7,5 Prozent, wächst die Restschuld von 1,26 Millionen Real (die 90 Prozent nach Anzahlung) allein im ersten Baujahr um rund 76.000 Real – noch bevor eine einzige Rate fließt. Über drei Bauphasen kumuliert sich die Indexierung selbst bei sinkendem INCC auf 14 bis 19 Prozent über dem ursprünglichen Listenpreis. Die für 1,4 Millionen Real gekaufte Wohnung erreicht die Schlüsselübergabe mit einer zu finanzierenden Restsumme näher an 1,58 bis 1,62 Millionen Real.
Genau hier kommt der Selic ins Spiel. Im Szenario Juni 2026, mit einem Selic von 9,75 Prozent nach dem im zweiten Halbjahr 2025 begonnenen Lockerungszyklus, vergeben die brasilianischen Großbanken SBPE-Wohnungsbaufinanzierungen zwischen TR + 9,5 und TR + 10,9 Prozent jährlich (TR ist eine residuale brasilianische Referenzrate) bei einem Beleihungsauslauf nahe 70 Prozent. Bei einer 30-jährigen Annuitätenfinanzierung („Tabela Price") über 1,1 Millionen Real (die nach Abzug der bereits gezahlten 30 Prozent verbleibende Restschuld) bewegt sich die Anfangsrate zwischen 9.900 und 10.800 Real – plus laufendes Hausgeld nach Bauabschluss, IPTU (Grundsteuer) und Brandschutzabgabe. Sollte der Selic 2027 wieder über 11 Prozent steigen, ändert sich das Bild fundamental: Die Rate landet bei 11.500 bis 12.300 Real, und der interne Zinsfuß des Projekts (IRR) bricht ein.
„Die Off-Plan-Wohnung ist eine Short-Position im INCC, getauscht gegen eine Long-Position in der realen Aufwertung des Stadtteils. Wer diese beiden Beine nicht getrennt modelliert, hofft nur." – Analyst eines börsennotierten Bauträgers mit Operation in Itajaí, in einem vertraulichen Gespräch mit der Fachpresse.
Wann schlägt der Bestand das Off-Plan? Die belastbare empirische Regel für 2026 lautet: Liegt der Abstand zwischen Off-Plan und Bestand unter 12 Prozent und der für die Bauphase projizierte INCC über 6 Prozent jährlich, liefert der finanzierte Bestandskauf in der Regel eine vergleichbare oder bessere Rendite – bei nahezu null Ausführungsrisiko. Steigt der Abstand über 18 Prozent und zeichnet sich gleichzeitig im Übergabe-Horizont ein fallender Selic ab, ergibt Off-Plan wieder Sinn. Ressacada liegt heute im Mittelfeld – das verlangt nach feiner Projekt-Selektion, nicht nach einer pauschalen Stadtteil-Wette.
Die echten Risiken: Vertragsauflösungs-Gesetz, Vertragsrücktritt, Bauträger-Risiko
Das Gesetz 13.786/2018, bekannt als „Lei do Distrato" (Vertragsauflösungs-Gesetz), ist das wichtigste und am wenigsten gelesene Dokument für den typischen Käufer. Es regelt: Tritt der Käufer von einem Bauprojekt ohne Vermögenstrennung („patrimônio de afetação", das brasilianische Pendant zur insolvenzfesten Bauvorhaben-Trennung) zurück, darf der Bauträger bis zu 25 Prozent der Gesamtzahlungen einbehalten. Mit Vermögenstrennung steigt diese Quote auf bis zu 50 Prozent. Praktisch heißt das: Wer 200.000 Real in ein Projekt mit Vermögenstrennung eingezahlt hat und im zweiten Jahr aussteigt, bekommt zwischen 100.000 und 150.000 Real zurück. Kein Totalverlust – aber auch nicht das „Reumütig-aussteigen-ohne-Folgen", das aggressive Verkäufer gerne suggerieren.
Dasselbe Gesetz regelt auch die Bauverzögerung auf der Bauträger-Seite: 180 Kalendertage Toleranz auf den im Verkaufsprospekt fixierten Termin, ohne Strafzahlung. Danach kann der Käufer den Rücktritt mit voller indexierter Rückzahlung verlangen – oder eine Verzugsstrafe von einem Prozent monatlich auf den gezahlten Betrag. Bauverzögerungen bleiben eines der am häufigsten unterschätzten Risiken bei mittelgroßen Bauträgern in Ressacada, besonders bei den im Nachfrage-Hoch von 2022 und 2023 angekündigten Projekten – manche dieser Baustellen sammeln bereits eine Reihe von Terminverschiebungen.
Das Bauträger-Risiko ist messbar und erfordert Bilanz-Sorgfalt, keinen Showroom-Besuch. Drei nicht verhandelbare Prüfpunkte vor jeder Vertragsunterzeichnung in Ressacada: Eintragung des Bauvorhabens-Memorandums im zuständigen brasilianischen Immobilienregister bestätigen, prüfen, ob das Projekt unter Vermögenstrennung steht (Vertragsklausel und Eintragung im Grundbuch der Bauvorhaben-Eintragung), und die Übergabe-Historie des Unternehmens der letzten fünf Jahre auditieren. Bei nicht börsennotierten Bauträgern liegen Standard-Jahresabschluss und Bauprojekt-Liste auf formelle Anfrage hin vor – eine Weigerung der Herausgabe ist für sich genommen bereits ein Warnsignal.
Hinzu kommt das lokale regulatorische Risiko. Eine erteilte Baugenehmigung ist keine Garantie für die Bezugsfertigkeits-Bescheinigung. Für das zweite Halbjahr 2026 diskutierte Änderungen am Flächennutzungsplan Itajaís („Plano Diretor") könnten Bauhöhen in einzelnen Stadtgebieten beschränken – Ressacada steht nach aktueller Lage zwar außerhalb der Revisions-Hotspots, doch der Langzeitinvestor sollte das beobachten.
Das fünfte, häufig vergessene Risiko ist die Liquidität im Zweitmarkt. Ressacada hat noch keinen tiefen Wiederverkaufsmarkt für Einheiten zwischen 1,5 und 2,5 Millionen Real. Eine Neubau-Wohnung vor der Bezugsfertigkeit weiterzuverkaufen – über die in Brasilien übliche Abtretung der Rechte („cessão de direitos") – bedeutet meist, einen minimalen Aufschlag oder sogar einen Abschlag gegenüber dem Listenpreis akzeptieren zu müssen, sobald der Bauträger im selben Projekt noch aktiven Bestand hat. Ein binäres Risiko, das ab Tag null ins Modell gehört.
Makro 2026: Selic, INCC und das Zeitfenster der nördlichen Küste
Die brasilianische Geldpolitik 2026 gibt den Takt des Immobilienzyklus in Santa Catarina stärker vor als jeder lokale Faktor. Der Median des Boletim Focus (die wöchentliche Erwartungsumfrage der brasilianischen Zentralbank) projiziert einen Selic-Endstand für 2026 zwischen 9,25 und 9,75 Prozent, mit einer IPCA-Inflation knapp am oberen Zielband bei 4,5 Prozent. Der INCC-M dürfte zwischen 6,0 und 7,5 Prozent landen und damit einen unbequemen Abstand von rund 200 bis 300 Basispunkten zur Verbraucherpreisinflation halten – exakt jenes Intervall, das die reale Rendite langer Bauphasen-Engagements aufzehrt.
Der Markteinführungszyklus an der nördlichen Küste Santa Catarinas, abgeleitet aus den konsolidierten Daten von Secovi-SC und ABRAINC (dem nationalen Bauträgerverband), zeigte 2025 ein Jahr nahezu vollständiger Absorption in Itajaí und Itapema sowie eine Verlangsamung im Ultra-Luxus-Segment in Balneário Camboriú. Für 2026 wird ein stabiles Markteinführungsvolumen in Itajaí erwartet, mit stärkerer geografischer Diversifizierung – Ressacada, Cordeiros und Bambuzal nehmen den Überschuss auf, den die Praia Brava nicht mehr aufnehmen kann. Das bedeutet steigenden Angebotsdruck in drei bis vier Jahren – ausgerechnet dann, wenn die aktuell laufenden Baustellen übergeben werden.
Die ausländische Nachfrage – vor allem aus Argentinien und Paraguay, im kleineren Maßstab aus Europa – stützt weiterhin die Preise in der Praia Brava und in Camboriú, wandert aber kaum nach Ressacada. Das Produkt Ressacada hat schlicht nicht den unmittelbaren Strand-Appell. Paradoxerweise ist das eine gute Nachricht für den deutschsprachigen Investor: weniger eingebettete Wechselkurs-Volatilität (Real gegen Euro), mehr Sensibilität gegenüber lokalen Fundamentaldaten (Durchschnittseinkommen Itajaís, Hafenbeschäftigung, Logistikzyklus). Das ist ein eher „fundamentaler" Vermögenswert als das Strand-Stück der Brava, das sich zunehmend wie ein internationales Finanzinstrument verhält.
Für den ausländischen Käufer, der wissen will, ob er über das SBPE-System finanzieren kann: Die kurze Antwort lautet nein – es sei denn, er verfügt über eine brasilianische Steuernummer (CPF), steuerliche Ansässigkeit in Brasilien und nationalen Einkommensnachweis. Für die Mehrheit bleibt die Struktur Barkauf, Ratenzahlung direkt mit dem Bauträger oder – seltener – Kredit über eine internationale Bank mit Sicherheit am Objekt: der langsamere und teurere Weg.
Die Fehler, die die Rendite zerstören – und über die im Showroom keiner spricht
Es gibt ein wiederkehrendes Muster bei Investoren, die zum ersten Mal in ein Off-Plan-Projekt in Ressacada einsteigen und drei Jahre später feststellen, dass die reale Rendite unter einer brasilianischen IPCA-Anleihe lag. Die Fehler sind voraussehbar und stammen fast alle aus derselben Wurzel: Listenpreis mit Gesamtkosten verwechseln und VGV-Marketingzahlen mit dem effektiven Transaktionspreis.
Der erste Fehler: Erwerbsnebenkosten nicht addieren. Die Grunderwerbsteuer ITBI in Itajaí bewegt sich zwischen 2 und 3 Prozent des fiskalischen oder Transaktionswertes (je nachdem, welcher höher ist), die Grundbucheintragung kostet rund 1 bis 1,5 Prozent, und die endgültige notarielle Urkunde hat eigene Kosten. Bei einer Immobilie von 1,4 Millionen Real ergibt das 42.000 bis 63.000 Real – Geld, das beim Vertragsabschluss aus eigener Tasche fließt und in der Renditerechnung der Maklerin selten auftaucht.
Der zweite Fehler: IPTU und Hausgeld während der Bauphase ignorieren. Das Bauphasen-Hausgeld existiert in nahezu allen Projekten ab dem zweiten Jahr und liegt zwischen 300 und 900 Real monatlich, je nach Projektgröße. Über drei Jahre sind das eingebettete Kosten von 11.000 bis 32.000 Real. Zusammen mit der ab Bezugsfertigkeit anteilig fälligen IPTU kann dieser unsichtbare Posten ein ganzes Jahr der projizierten Mieteinnahme auffressen.
Der dritte: VGV mit dem realen Preis verwechseln. VGV ist die vom Bauträger angekündigte Gesamtverkaufsmenge – eine Marketing-Kennzahl, die den vollen Listenpreis abbildet, ohne Rabatte, ohne Tausch-Komponenten, ohne Flexibilisierung des Cashflows. Der reale Transaktionspreis in den 2025 in Ressacada gestarteten Türmen lag laut Marktteilnehmern aus dem Zweitmarkt im Schnitt 7 bis 12 Prozent unter der Anfangstabelle. Die Wertentwicklung „VGV 2024" gegen „Verkaufspreis 2026" zu vergleichen, überzeichnet den Gewinn.
Der vierte Fehler: Den INCC auf die Sonderzahlungen unterschätzen. Jede jährliche Sonderzahlung liegt in Ressacada-Projekten mittlerer Größe zwischen 35.000 und 60.000 Real, und jede kommt INCC-indexiert seit Vertragsunterzeichnung. Eine ursprüngliche Sonderzahlung über 50.000 Real kann im dritten Jahr je nach kumuliertem Index bei 58.000 oder 60.000 Real landen. Im Kopfrechnen tut das nicht weh; im realen Cashflow sehr.
Der fünfte: Die beiden möglichen Ausstiegs-Szenarien nicht getrennt modellieren. „Halten und vermieten" und „Verkaufen bei Bezugsfertigkeit" sind unterschiedliche Thesen, die unterschiedliche Quadratmeter, unterschiedliche Grundrisse und sogar unterschiedliche Stockwerke verlangen. Für die Langzeitvermietung in Ressacada ist der Sweet Spot 2026 die Zwei-Zimmer-Wohnung mit Suite und Doppelparkplatz – ein Produkt, das rund 0,42 Prozent monatlich auf den Kaufpreis als Bruttomiete liefert, also etwa 5,0 Prozent jährlich brutto. Für den Verkauf bei Bezugsfertigkeit gewinnt die größere Einheit, üblicherweise drei Suiten mit integriertem Outdoor-Küchenbalkon. Die falsche Einheit für die richtige These auszuwählen, eliminiert einen Großteil des Aufwärtspotenzials.
Abschluss-Checkliste je Investorenprofil
Es gibt drei nachvollziehbare Investorenprofile, die heute Off-Plan in Ressacada einsteigen, und jedes davon braucht einen eigenen Filter. Der konservative Investor, der gegen brasilianische IPCA-Anleihen und Mittelbank-Festgelder vergleicht, steigt nur ein, wenn: der Abstand zwischen Off-Plan und Bestand über 15 Prozent liegt, der Bauträger mehr als zehn übergebene Projekte und eine eingetragene Vermögenstrennung vorweisen kann, und der Cashflow bis zur Schlüsselübergabe maximal 30 Prozent beträgt. Liegt einer dieser Werte darunter, bleibt der rationale Konservative im Festzins-Segment.
Der moderate Investor, der Ausführungsrisiko gegen Realwert-Exponierung tauscht und einen Horizont von fünf bis sieben Jahren mitbringt, kann einen Abstand zwischen 10 und 15 Prozent akzeptieren – aber nur, wenn die Mikrolage innerhalb Ressacadas die Süd-Achse ist (näher an der Brava) und der Typus drei Suiten mit Doppelparkplatz lautet. Wichtig: mindestens drei Selic-Szenarien für das Übergabe-Fenster modellieren und eine Liquiditätsreserve von sechs Monatsraten nach Schlüsselübergabe bereithalten.
Der aggressive Investor, der Immobilien als reales Hebelinstrument versteht und bereit ist, im Zweitmarkt zu agieren, fokussiert auf Türme, die vor maximal 18 Monaten in den Markt gegangen sind, kauft größere Typologien mit noch flexiblem Bestand und modelliert den Ausstieg via Rechteabtretung vor Bezugsfertigkeit in einem Fenster von 24 Monaten nach Kauf. Das ist die einzige These, die einen Abstand unter 10 Prozent akzeptiert – genau deshalb, weil der Gewinn nicht aus der INCC-Kompensation durch Wertsteigerung kommt, sondern aus der Informationsasymmetrie zwischen Verkaufsstand und Zweitmarkt.
Was zählt – und was nicht
Ressacada in 2026 ist nicht mehr „die nächste Brava mit Rabatt". Es ist ein eigener Stadtteil mit eigenem Produkt, eigener Nachfrage und – das ist entscheidend – eigenem Risiko. Der Investor, der heute einsteigt, fängt nicht mehr den Abschlag eines aufstrebenden Stadtteils ein; er setzt auf die reale Wertsteigerung eines sich konsolidierenden Stadtteils, unter einem Makro-Umfeld mit zweistelligem Selic am Horizont und einem korrosiven INCC. Die These funktioniert – aber nicht aus sich selbst heraus. Sie verlangt feine Projektauswahl, einen mit gespitztem Bleistift gezeichneten Cashflow und einen Horizont, der Verzögerungen verkraftet.
Für den Investor, der ehrlich gegen Festzinspapiere vergleicht, zahlt sich Ressacada Off-Plan dann aus, wenn drei Bedingungen konvergieren: ein Bauträger mit auditierbarer Bilanz und eingetragener Vermögenstrennung, ein Off-Plan-Abstand, der dem effektiven Ausführungsrisiko entspricht, und eine Typologie, die zur Exit-These passt. Fehlen diese drei, liefern Instrumente mit geringerer Reibung und kürzerem Tragehorizont dieselbe Rendite. Sind sie gegeben, tritt der Realwert nicht als Konkurrent des brasilianischen CDI-Zinssatzes in das Portfolio, sondern als nützliche Dekorrelation gegen Zins- und Wechselkursszyklen – besonders relevant für den europäischen Investor, der zusätzlich eine Real-Euro-Diversifikation in seine Vermögensallokation einbaut.
Genau diese Selektions-Arbeit – Projekt für Projekt, Grundriss für Grundriss, Klausel für Klausel – veröffentlicht SIDE Empreendimentos in seiner redaktionellen Analyse. Wer diese analytische Berichterstattung zum Immobilienmarkt der nördlichen Küste Santa Catarinas in der Tiefe dieses Beitrags weiter verfolgen möchte, abonniert den wöchentlichen Newsletter des Portals und erhält die nächsten Analysen direkt per E-Mail.