Ressacada Itajaí: vale investir na planta em 2026?
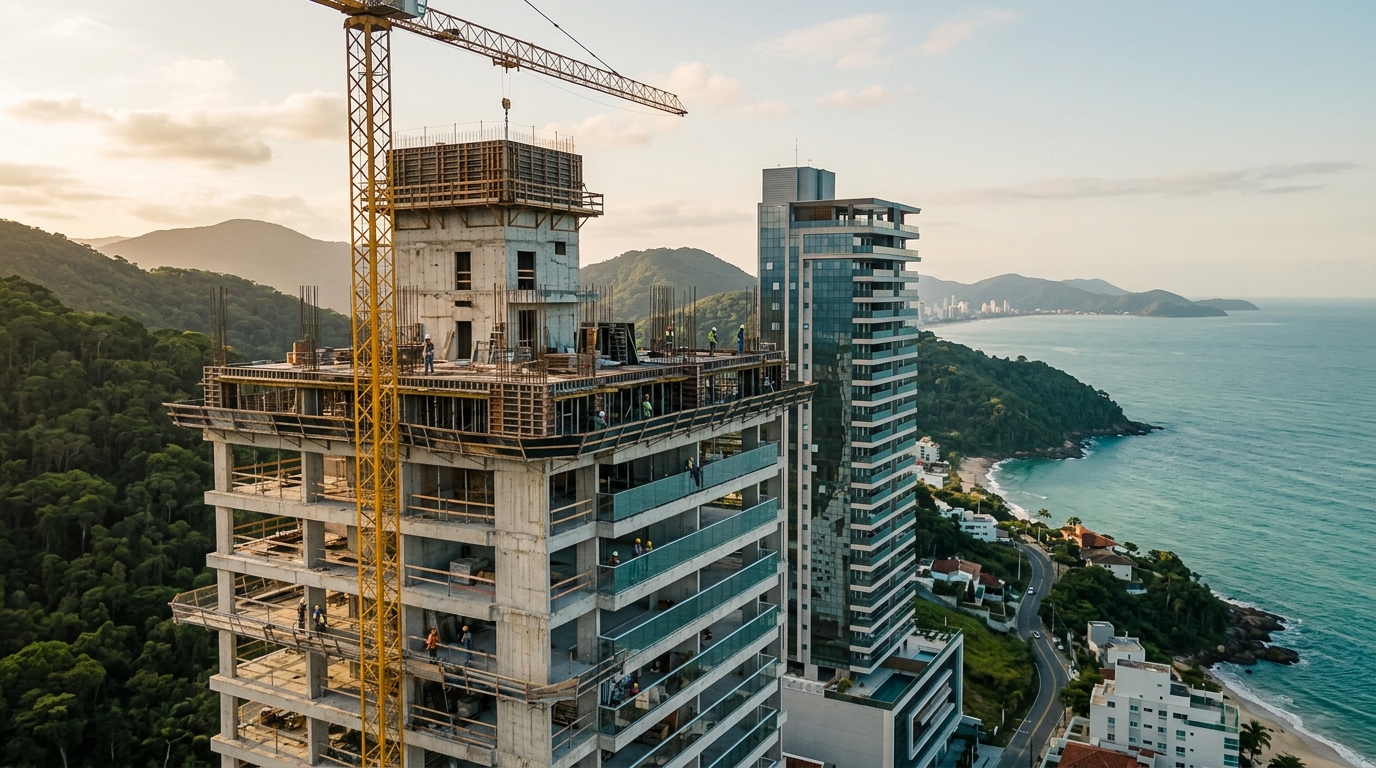
O metro quadrado anunciado em lançamentos da Ressacada, em Itajaí, fechou maio de 2026 oscilando entre R$ 9.200 e R$ 11.800, segundo levantamentos cruzados de Secovi-SC e FipeZap — algo entre 45% e 60% abaixo do que pede a Praia Brava no mesmo recorte de pesquisa. O detalhe é que o spread era de 70% a 80% em 2023. Para o investidor que entra agora, a pergunta não é mais "a Ressacada vai virar Brava?", e sim "quanto desse fechamento de spread já foi precificado, e quanto ainda paga?". A conta envolve INCC, Selic, fluxo de obra e Lei 13.786 — não foto de pôr do sol.
Ressacada em 2026: o bairro que mudou de classe de ativo
Ressacada é um bairro de borda urbana de Itajaí, encaixado entre a BR-101, o eixo logístico que conecta o porto e o eixo do Aeroporto Internacional de Navegantes, e a malha residencial que avança em direção a Itapema. Por uma década, foi área de galpões, condomínios horizontais discretos e terrenos subutilizados. A virada começou entre 2022 e 2024, quando o ciclo de absorção da Praia Brava pressionou incorporadoras de médio e alto padrão a procurar terreno com escala — algo que a Brava, geograficamente confinada, simplesmente não oferece mais.
Os dados da CBIC sobre Itajaí em 2025 já mostravam a inflexão: o município respondeu por mais de 18% dos lançamentos verticais do litoral norte catarinense, e a Ressacada concentrou parte relevante dos VGVs anunciados acima de R$ 200 milhões. O perfil dos projetos mudou: torres únicas de até 30 pavimentos, multipropriedade quase ausente, foco em três e quatro dormitórios com suíte master ampliada. Não é mais o produto de R$ 350 mil para investidor de short stay — é o ticket de R$ 1,2 milhão a R$ 2,5 milhões para morador final ou para investidor de locação anual.
Há três vetores de infraestrutura que sustentam a tese e que importam para qualquer modelo de fluxo de caixa. Primeiro, a duplicação da Avenida Osvaldo Reis em direção à Ressacada, com cronograma de entrega para 2027 pela prefeitura. Segundo, a expansão do contorno viário ligado à BR-101, que reduz a fricção logística entre o bairro e o porto. Terceiro, a chegada de operadores de varejo médio-alto — supermercados premium, academias de bandeira nacional, clínicas — que costumam vir antes da consolidação residencial e funcionam como indicador antecedente de demanda.
Preço do m² em Itajaí: o que a tabela esconde
A maior parte das análises de mercado em Itajaí compara apenas a Praia Brava com o resto. O investidor que olha só esse contraste perde a estrutura de oferta intra-municipal, que é o que de fato precifica risco. A tabela abaixo organiza os principais recortes da cidade pelo m² médio de anúncios em maio de 2026, conforme dados públicos do FipeZap cruzados com painéis privados de incorporadoras.
| Bairro / região | m² médio (pronto, R$) | m² médio (planta, R$) | Spread planta x pronto | Variação 12m |
|---|---|---|---|---|
| Praia Brava | 22.400 | 19.800 | -12% | +11% |
| Cabeçudas | 16.900 | 14.100 | -17% | +9% |
| Centro (orla) | 13.500 | 11.700 | -13% | +7% |
| Fazenda | 12.300 | 10.400 | -15% | +8% |
| Ressacada | 11.100 | 9.600 | -14% | +14% |
Duas leituras importam. A primeira: a Ressacada lidera variação de 12 meses não porque o pronto subiu de forma exuberante, mas porque a base de planta saltou — o que reflete entrada de incorporadoras maiores e produtos mais caros. A segunda: o spread de 14% entre planta e pronto está em linha com Cabeçudas e Fazenda, ou seja, o desconto de comprar na planta na Ressacada não está mais sendo pago por risco de bairro emergente. Quem comprou em 2023 capturou spread de 25% a 30%. Hoje, o desconto é normal de mercado — e por isso a matemática precisa ser feita com lápis afiado.
Planta versus pronto: a matemática que decide
O investidor que compara imóvel na planta com renda fixa pós-fixada precisa modelar três coisas em paralelo: o desembolso de caixa nominal mês a mês, o efeito do INCC sobre saldo devedor e parcelas, e a taxa de financiamento pós-chaves contra a Selic vigente. Sem isso, qualquer comparação com CDB ou FII é narrativa, não análise.
Tome um caso típico de lançamento na Ressacada em maio de 2026: unidade de R$ 1,4 milhão, três dormitórios, 96m² privativos, entrega prevista para março de 2029. O fluxo padrão das tabelas recentes tem ficado em torno de 30% até as chaves e 70% financiados pós-chaves — mas distribuído de forma desigual. Entrada de 10% (R$ 140 mil) no ato, 20 parcelas mensais que somam 10%, dois balões anuais que somam outros 10%, e o saldo de 70% transferido para financiamento bancário SBPE ou correspondente quando o habite-se sair.
Cada parcela e cada balão são corrigidos por INCC-M até as chaves. Com INCC acumulado de 12 meses rodando em torno de 6,4% em junho de 2026 e projeção de fechar 2026 entre 6,0% e 7,5%, o saldo devedor de R$ 1,26 milhão (os 90% restantes após a entrada) cresce algo como R$ 76 mil só no primeiro ano útil de obra, antes de qualquer parcela. Em três anos de obra, mesmo com INCC mais baixo no caminho, a correção acumulada sobre o saldo costuma adicionar entre 14% e 19% sobre o valor de tabela original. O imóvel comprado por R$ 1,4 milhão chega ao habite-se valendo, em termos de saldo a financiar, mais perto de R$ 1,58 a R$ 1,62 milhão.
É aqui que a Selic entra. Para o cenário de junho de 2026, com a Selic em 9,75% após o ciclo de afrouxamento iniciado no segundo semestre de 2025, o financiamento SBPE de imóvel residencial nos bancos grandes está saindo entre TR + 9,5% e TR + 10,9% ao ano para LTV próximo de 70%. Em uma Tabela Price de 30 anos sobre R$ 1,1 milhão financiado (saldo após chaves, descontados os 30% já pagos), a parcela inicial gira entre R$ 9.900 e R$ 10.800 — mais condomínio em obra encerrado, IPTU e taxa de incêndio. Se a Selic ficar acima de 11% em 2027, o cenário muda materialmente: a parcela vai para a faixa de R$ 11.500 a R$ 12.300 e a TIR do projeto despenca.
"O imóvel na planta é uma posição longa em INCC vendida em troca de uma posição comprada em valorização real do bairro. O investidor que não modela essas duas pernas separadas está apenas torcendo." — analista de incorporadora de capital aberto com operação em Itajaí, em conversa reservada à imprensa especializada.
Quando o pronto vence a planta? A regra empírica defensável em 2026 é: se o spread planta-pronto está abaixo de 12% e o INCC projetado para o ciclo de obra está acima de 6% ao ano, comprar pronto financiado costuma render uma TIR equivalente ou superior, com risco de execução próximo de zero. Quando o spread sobe acima de 18% e há janela de Selic em queda no horizonte de entrega, a planta volta a fazer sentido. A Ressacada hoje, em média, está no meio-termo — exige seleção fina de empreendimento, não tese de bairro.
Os riscos reais: Lei 13.786, distrato e risco de incorporadora
A Lei 13.786/2018, conhecida como Lei do Distrato, é o documento mais importante e menos lido pelo comprador típico. Ela define que, em caso de distrato pelo adquirente em empreendimento sem patrimônio de afetação, a incorporadora pode reter até 25% do total pago. Com patrimônio de afetação, a retenção sobe para até 50%. Em termos práticos: comprou R$ 200 mil em um empreendimento com afetação, decidiu sair no segundo ano, pode recuperar entre R$ 100 mil e R$ 150 mil. Não é total perda, mas tampouco é o cenário "vendo se mudar de ideia" que vendedores agressivos sugerem.
A mesma lei também regula o atraso de obra pelo lado da incorporadora: tolerância de 180 dias corridos sobre a data prevista no memorial, sem multa. Passado esse prazo, o comprador pode pedir distrato com devolução integral corrigida ou multa de 1% ao mês sobre o valor pago. Atraso de obra continua sendo um dos riscos mais subestimados em projetos de incorporadoras de médio porte na Ressacada, especialmente os anunciados durante o pico de demanda de 2022 e 2023 — alguns desses canteiros já acumulam aditivos de cronograma.
O risco de incorporadora é mensurável e exige due diligence de balanço, não de showroom. Três pontos não-negociáveis antes de assinar contrato em projeto na Ressacada: confirmar registro do memorial de incorporação no cartório de RI competente, verificar se o empreendimento está sob patrimônio de afetação (cláusula em contrato e averbação na matrícula da incorporação), e auditar o histórico de entregas da empresa nos últimos cinco anos. Para incorporadoras de capital fechado, o demonstrativo financeiro padrão e a relação de obras entregues estão à disposição mediante solicitação formal — recusa em fornecer é, por si, um sinal.
Há ainda o risco regulatório local. Alvará de construção emitido não significa Habite-se garantido. Mudanças no Plano Diretor de Itajaí discutidas para o segundo semestre de 2026 podem afetar gabaritos em zonas específicas do município — embora a Ressacada esteja, no diagnóstico atual, fora das áreas com pressão de revisão, o investidor de longo prazo precisa monitorar.
O quinto risco, frequentemente esquecido, é a liquidez no secundário. A Ressacada ainda não tem mercado de revenda profundo para unidades de R$ 1,5 a R$ 2,5 milhões. Vender uma unidade nova na planta antes do habite-se, na figura da cessão de direitos, costuma significar aceitar ágio mínimo ou até deságio em relação à tabela vigente quando há estoque ativo da própria incorporadora no mesmo empreendimento. É um risco binário que precisa entrar no modelo desde o dia zero.
Macro 2026: Selic, INCC e a janela do litoral norte
A política monetária brasileira em 2026 dita o ritmo do ciclo imobiliário catarinense mais do que qualquer fator local. O Boletim Focus médio das últimas semanas projeta Selic terminal de 2026 entre 9,25% e 9,75%, com IPCA fechando o ano perto da meta superior em 4,5%. INCC-M deve fechar entre 6,0% e 7,5%, mantendo o spread incômodo de aproximadamente 200 a 300 pontos-base sobre IPCA — exatamente o intervalo que corrói retorno real de quem está em fluxo de obra prolongado.
O ciclo de lançamentos do litoral norte de Santa Catarina, conforme dados consolidados de Secovi-SC e ABRAINC, mostrou em 2025 um ano de absorção próxima da plena em Itajaí e Itapema, e desaceleração em Balneário Camboriú no segmento ultra-luxo. Para 2026, a expectativa é de volume de lançamentos estável em Itajaí, com maior diversificação geográfica — Ressacada, Cordeiros e Bambuzal absorvem o excedente que a Praia Brava não comporta mais. Isso significa pressão de oferta crescente em três a quatro anos, justamente quando os ciclos de obra atuais entregam.
A demanda estrangeira, principalmente argentina, paraguaia e, em menor grau, europeia, segue sustentando preço em Brava e Camboriú, mas migra pouco para Ressacada — o produto Ressacada não tem o apelo de praia direta. Isso é, paradoxalmente, uma boa notícia para o investidor brasileiro: menos volatilidade cambial embarcada no preço, mais sensibilidade a fundamentos locais (renda média de Itajaí, geração de emprego do porto, ciclo logístico). É um ativo mais "fundamentalista" do que o pedaço de orla da Brava, que se comporta cada vez mais como ativo financeiro internacional.
Para o estrangeiro que pergunta se consegue financiar pelo SBPE: a resposta curta é não, salvo se tiver CPF, residência fiscal no Brasil e comprovação de renda nacional. Para a maioria, a estrutura segue sendo compra à vista, parcelamento direto com a incorporadora ou, mais raramente, crédito em banco internacional com garantia no imóvel — caminho mais demorado e oneroso.
Os erros que destroem a TIR — e ninguém comenta no estande
Há um padrão repetido entre investidores que entram pela primeira vez em planta na Ressacada e descobrem três anos depois que a rentabilidade real ficou abaixo de um Tesouro IPCA+. Os erros são previsíveis e quase todos vêm da mesma raiz: confundir preço de tabela com custo total e VGV de marketing com preço efetivo.
O primeiro erro é não somar custos de aquisição. ITBI em Itajaí varia entre 2% e 3% sobre o valor venal ou de transação (o que for maior), registro em cartório fica em torno de 1% a 1,5%, e a escritura definitiva tem custos próprios. Em um imóvel de R$ 1,4 milhão, isso representa entre R$ 42 mil e R$ 63 mil — dinheiro que costuma sair do bolso no ato e raramente é refletido no "rendimento" calculado no Excel da corretora.
O segundo erro é ignorar o IPTU e o condomínio durante a obra. O condomínio na obra existe em quase todos os empreendimentos a partir do segundo ano e pode variar de R$ 300 a R$ 900 por mês, dependendo do porte. Em três anos, são entre R$ 11 mil e R$ 32 mil de custo embutido. Somado ao IPTU pró-rateado a partir do habite-se, esse custo invisível pode comer um inteiro ano de aluguel projetado.
O terceiro é confundir VGV com preço real. VGV é o valor geral de vendas anunciado pela incorporadora — uma métrica de marketing que reflete preço de tabela cheia, sem desconto, sem permuta, sem flexibilização de fluxo. O preço real de transação nas torres da Ressacada lançadas em 2025 ficou, em média, 7% a 12% abaixo da tabela inicial, segundo profissionais que operam o secundário. Comparar a valorização de "VGV anunciado em 2024" com "preço de venda em 2026" superestima ganho.
O quarto erro é subestimar INCC nos balões. Cada balão anual costuma ser de R$ 35 mil a R$ 60 mil em projetos de ticket médio na Ressacada, e cada um chega corrigido por INCC acumulado desde a assinatura. Um balão original de R$ 50 mil, no terceiro ano, pode chegar a R$ 58 mil ou R$ 60 mil, dependendo do índice cumulado. Em planilha mental, isso não dói; em fluxo de caixa real, doi muito.
O quinto é não modelar separadamente as duas saídas possíveis. "Segurar para alugar" e "vender no habite-se" são teses diferentes que demandam metragens diferentes, plantas diferentes e até andares diferentes. Para locação anual em Ressacada, o sweet spot de mercado em 2026 é o dois dormitórios com suíte e vaga dupla — produto que rende ao redor de 0,42% ao mês de aluguel sobre valor de venda, ou 5,0% ao ano bruto. Para venda no habite-se, a unidade que mais valoriza é a maior, geralmente o três suítes com sacada gourmet integrada. Comprar a unidade certa para a tese errada cancela boa parte do upside.
Checklist final por perfil de investidor
Há três perfis razoáveis de investidor entrando em planta na Ressacada hoje, e cada um tem um filtro diferente. O conservador, que compara com Tesouro IPCA+ e CDB de banco médio, só entra se: o spread planta-pronto estiver acima de 15%, a incorporadora tiver mais de dez empreendimentos entregues e patrimônio de afetação averbado, e o fluxo for em até 30% até as chaves. Abaixo desses limites, o conservador racional fica em renda fixa.
O moderado, que aceita risco de execução em troca de exposição a ativo real e tem horizonte de cinco a sete anos, pode aceitar spread entre 10% e 15% se a localização dentro da Ressacada for o eixo sul (mais próximo à Brava) e se a tipologia for de três suítes com vaga dupla — produto que historicamente lidera valorização de revenda. Importante: precisa modelar pelo menos três cenários de Selic para a janela de entrega e ter caixa de reserva de seis parcelas pós-chaves.
O agressivo, que entende imóvel como veículo de alavancagem real e está disposto a operar no secundário, deve focar em torres lançadas há até 18 meses, comprar tipologias maiores que ainda têm estoque flexível, e modelar saída por cessão de direitos antes do habite-se em janela de 24 meses pós-compra. É a única tese que aceita spread abaixo de 10%, justamente porque o ganho não vem do INCC compensado pela valorização, mas da assimetria de informação entre estandes de lançamento e o secundário.
O que pesa, e o que não pesa
A Ressacada em 2026 não é mais a "próxima Brava em desconto". Ela é um bairro próprio, com produto próprio, demanda própria, e — crucialmente — risco próprio. O investidor que entra agora não está mais capturando spread de bairro emergente; está apostando em valorização real de bairro consolidando-se, sob uma macro de Selic ainda dois dígitos no horizonte e INCC corrosivo. A tese funciona, mas não funciona sozinha — depende de seleção fina de empreendimento, fluxo desenhado com lápis afiado e horizonte que aguenta atrasos.
Para o investidor que compara com renda fixa de forma honesta, a Ressacada na planta paga quando três condições convergem: incorporadora com balanço auditável e patrimônio de afetação averbado, spread planta-pronto consistente com risco efetivo de execução, e tipologia ajustada à tese de saída. Sem essas três, há instrumentos de menor atrito e prazo de carrego mais curto rendendo o mesmo. Com as três, o ativo real entra na carteira não como concorrente do CDI, mas como descorrelação útil contra ciclos de juros e câmbio.
É exatamente esse trabalho de seleção — empreendimento por empreendimento, planta por planta, cláusula por cláusula — que SIDE Empreendimentos publica em sua análise editorial. Para o leitor que quer continuar acompanhando essa cobertura analítica do mercado imobiliário do litoral norte catarinense com a profundidade desta reportagem, vale assinar a newsletter semanal do portal e receber as próximas análises diretamente no e-mail.