Ressacada Itajaí: sulit ba ang pre-selling sa 2026?
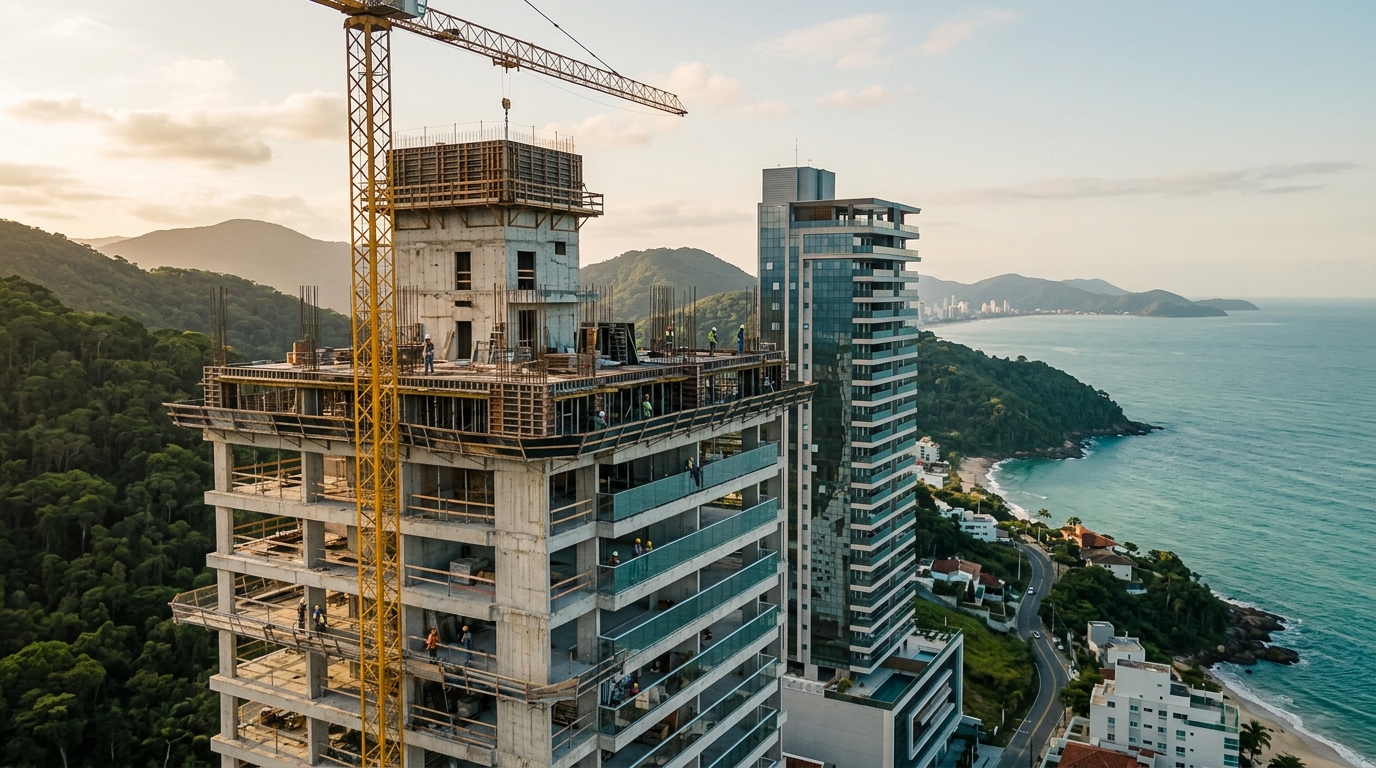
Ang ipinapahayag na presyo kada metro kuwadrado sa mga bagong proyekto sa Ressacada, sa lungsod ng Itajaí, ay nagtapos ng Mayo 2026 na nasa pagitan ng R$ 9,200 at R$ 11,800, ayon sa magkakrus na datos ng Secovi-SC at FipeZap — humigit-kumulang 45% hanggang 60% na mas mababa kaysa sa hinihingi sa kalapit na Praia Brava sa parehong saklaw ng pananaliksik. Ang kawili-wili rito ay nasa 70% hanggang 80% ang spread noong 2023. Para sa namumuhunan na papasok ngayon, hindi na "magiging Brava ba ang Ressacada?" ang tanong, kundi "magkano sa pagsasara ng spread na iyan ang naipresyo na, at magkano pa ang natitirang potensyal?". Ang kalkulasyon ay nag-iinvolve ng INCC (indeks ng halaga ng konstruksyon), Selic (batayang interes ng Brazil), daloy ng konstruksyon at Batas 13.786 — hindi larawan ng paglubog ng araw.
Ressacada noong 2026: ang barangay na nagbago ng klase ng asset
Ang Ressacada ay isang urban-edge district ng Itajaí, nakapwesto sa pagitan ng BR-101 — ang highway logistic axis na nag-uugnay sa pantalan at sa eje ng International Airport ng Navegantes — at ang residential network na umaarangkada papuntang Itapema. Sa loob ng isang dekada, ito ay lugar ng mga bodega, mga mababang horizontal condominium at mga underutilized na lupain. Nagsimula ang pagbabago sa pagitan ng 2022 at 2024, nang ang cycle ng absorption ng Praia Brava ay nagdulot ng pressure sa mga developer ng medium at high-end segment na maghanap ng lupain na may scale — isang bagay na hindi na maioffer ng Brava, na geographically confined.
Ang datos ng CBIC (Brazilian Chamber of Construction Industry) tungkol sa Itajaí noong 2025 ay nagpakita na ng inflection: ang munisipalidad ay tumugon sa higit sa 18% ng vertical launches sa hilagang baybayin ng Santa Catarina, at ang Ressacada ay nag-concentrate ng mahalagang bahagi ng mga VGV (gross sales value, marketing metric ng developer) na inanunsyo na higit sa R$ 200 milyon. Nagbago ang profile ng mga proyekto: nag-iisang towers na hanggang 30 floors, halos walang multi-property, focus sa tatlo at apat na bedrooms na may pinalakas na master suite. Hindi na ito ang R$ 350-libong produkto para sa short-stay investor — ito ay ticket ng R$ 1.2 milyon hanggang R$ 2.5 milyon para sa end-user o sa annual rental investor.
May tatlong infrastructure vectors na sumusuporta sa thesis at mahalaga para sa anumang cash flow model. Una, ang pag-doble ng Avenida Osvaldo Reis papuntang Ressacada, na may delivery schedule sa 2027 ayon sa city hall. Pangalawa, ang pagpapalawak ng bypass road na konektado sa BR-101, na nagbabawas sa logistic friction sa pagitan ng barangay at pantalan. Pangatlo, ang pagdating ng mid-to-high retail operators — premium supermarkets, mga national gym chain, mga klinika — na karaniwang dumarating bago ang residential consolidation at gumagana bilang leading indicator ng demand.
Presyo kada m² sa Itajaí: ang itinatago ng talahanayan
Karamihan sa mga analysis ng merkado sa Itajaí ay ikinukumpara lamang ang Praia Brava sa iba. Ang namumuhunan na tumitingin lamang sa contrast na ito ay nawawalan ng intra-municipal supply structure, na siyang aktwal na nag-price ng risk. Ang talahanayan sa ibaba ay nag-oorganize ng mga pangunahing segment ng lungsod ayon sa average na m² ng mga listing sa Mayo 2026, ayon sa public data ng FipeZap na nakrus sa pribadong panel ng mga developer.
| Barangay / rehiyon | Average m² (handa, R$) | Average m² (pre-selling, R$) | Spread pre-selling vs handa | Pagbabago 12 buwan |
|---|---|---|---|---|
| Praia Brava | 22,400 | 19,800 | -12% | +11% |
| Cabeçudas | 16,900 | 14,100 | -17% | +9% |
| Centro (orla) | 13,500 | 11,700 | -13% | +7% |
| Fazenda | 12,300 | 10,400 | -15% | +8% |
| Ressacada | 11,100 | 9,600 | -14% | +14% |
Dalawang interpretasyon ang mahalaga. Una: ang Ressacada ay nanguna sa pagbabago ng 12 buwan hindi dahil exuberant na tumaas ang handa na yunit, kundi dahil tumalon ang base ng pre-selling — na sumasalamin sa pagpasok ng mas malalaking developer at mas mamahaling produkto. Pangalawa: ang spread na 14% sa pagitan ng pre-selling at handa ay nasa parehong lebel ng Cabeçudas at Fazenda, ibig sabihin ang diskwento ng pagbili sa pre-selling sa Ressacada ay hindi na nababayaran ng emerging-barangay risk. Ang bumili noong 2023 ay nakakuha ng spread na 25% hanggang 30%. Ngayon, ang diskwento ay normal na merkado — kaya dapat maingat ang matematika.
Pre-selling kumpara sa handa: ang matematikang nagpapasya
Ang namumuhunan na nagkukumpara ng pre-selling property sa post-fixed na fixed income ay kailangang i-model ang tatlong bagay nang sabay: ang nominal cash outflow buwan-buwan, ang epekto ng INCC sa debit balance at installments, at ang post-keys financing rate laban sa nag-iiral na Selic. Kung wala ito, anumang paghahambing sa CDB o REIT ay narrative, hindi analysis.
Kunin ang tipikal na case ng launch sa Ressacada noong Mayo 2026: yunit na R$ 1.4 milyon, tatlong bedrooms, 96m² na pribadong area, expected delivery sa Marso 2029. Ang standard flow ng kamakailang mga price table ay nasa paligid ng 30% hanggang sa keys at 70% na fina-finance pagkatapos ng keys — ngunit naka-distribute ng hindi pantay. 10% na down (R$ 140,000) sa pagpirma, 20 monthly installments na umaabot sa kabuuan ng 10%, dalawang annual balloon payments na umaabot ng isa pang 10%, at ang natitirang 70% na balanse ay inililipat sa bank financing SBPE (Brazilian Savings and Loan System) o correspondent kapag lumabas na ang habite-se (occupancy permit).
Ang bawat installment at bawat balloon ay ina-update sa pamamagitan ng INCC-M hanggang sa keys. Sa accumulated INCC na 12 buwan na tumatakbo sa paligid ng 6.4% noong Hunyo 2026 at projection na magtatapos ang 2026 sa pagitan ng 6.0% at 7.5%, ang debit balance na R$ 1.26 milyon (ang natitirang 90% pagkatapos ng down payment) ay tumataas nang mga R$ 76,000 lamang sa unang useful year ng konstruksyon, bago ang anumang installment. Sa tatlong taon ng konstruksyon, kahit na mas mababa ang INCC sa daan, ang accumulated correction sa balanse ay karaniwang nagdadagdag ng 14% hanggang 19% sa orihinal na presyo ng talahanayan. Ang property na binili sa R$ 1.4 milyon ay umaabot sa habite-se na nagkakahalaga, sa mga termino ng balanseng fa-financiyahan, na mas malapit sa R$ 1.58 hanggang R$ 1.62 milyon.
Dito pumapasok ang Selic. Para sa eksenario ng Hunyo 2026, na ang Selic ay nasa 9.75% pagkatapos ng monetary easing cycle na nagsimula sa ikalawang kalahati ng 2025, ang SBPE financing ng residential property sa malalaking bangko ay umaalis sa pagitan ng TR (referential rate, batayan ng paghahalaga) + 9.5% at TR + 10.9% kada taon para sa LTV (loan-to-value) na malapit sa 70%. Sa isang 30-taong Price Table sa R$ 1.1 milyon na nafinance (balanse pagkatapos ng keys, binawasan ng 30% na nabayaran na), ang unang installment ay umiikot sa pagitan ng R$ 9,900 at R$ 10,800 — kasama ang post-construction condominium fee, IPTU (lokal na property tax) at fire-safety fee. Kung ang Selic ay mananatiling lampas sa 11% noong 2027, materyal na nagbabago ang eksenario: ang installment ay aabot sa R$ 11,500 hanggang R$ 12,300 at ang IRR ng proyekto ay babagsak.
"Ang pre-selling property ay isang long position sa INCC na ipinagpalit sa long position sa real appreciation ng barangay. Ang namumuhunan na hindi nag-model ng dalawang legs na iyan nang hiwalay ay umaasa lamang." — analyst ng publicly traded developer na may operasyon sa Itajaí, sa private conversation sa specialized press.
Kailan tinatalo ng handa ang pre-selling? Ang defensible empirical rule noong 2026 ay: kung ang pre-selling-versus-handa spread ay nasa ibaba ng 12% at ang projected na INCC para sa construction cycle ay lampas 6% kada taon, ang pagbili ng handa na pinopondohan ay karaniwang nagbabalik ng katumbas o mas mataas na IRR, na halos walang execution risk. Kapag ang spread ay umangat sa lampas ng 18% at may pagbabang Selic window sa delivery horizon, ang pre-selling ay bumabalik na may katuturan. Ang Ressacada ngayon, sa karaniwan, ay nasa gitna — nangangailangan ng pinong seleksyon ng proyekto, hindi blanket barangay thesis.
Ang tunay na panganib: Batas 13.786, distrato at developer risk
Ang Batas 13.786/2018, na kilala bilang Distrato Law (batas sa pagkansela ng kontrata), ay ang pinakamahalagang dokumento at hindi gaanong binabasa ng tipikal na mamimili. Tinutukoy nito na, sa kaso ng pagkansela ng kontrata ng mamimili sa proyektong walang affectation patrimony (asset segregation), maaaring ipigil ng developer ang hanggang 25% ng kabuuang binayad. Sa affectation patrimony, ang retention ay umaakyat sa hanggang 50%. Sa praktikal na termino: bumili ng R$ 200,000 sa proyektong may affectation, nagdesisyong umalis sa ikalawang taon, maaaring makabawi sa pagitan ng R$ 100,000 at R$ 150,000. Hindi total loss, ngunit hindi rin ito ang "ibibenta kung magbabago ng isip" na sinusulsulan ng aggressive sellers.
Ang parehong batas ay nag-regulate din ng pag-aantala ng konstruksyon sa panig ng developer: 180 katuluyang araw na tolerance sa expected date sa memorial, walang multa. Kapag lumampas sa deadline na ito, maaaring humingi ang mamimili ng distrato na may corrected na integral refund o multa na 1% kada buwan sa halagang binayad. Ang pag-aantala ng konstruksyon ay nananatiling isa sa pinaka-underestimated na risks sa mga medium-sized developer projects sa Ressacada, lalo na sa mga inanunsyo sa demand peak ng 2022 at 2023 — may mga site na nag-aakumula na ng schedule addenda.
Ang developer risk ay nasusukat at nangangailangan ng balance sheet due diligence, hindi showroom due diligence. Tatlong non-negotiable points bago pumirma ng kontrata sa proyekto sa Ressacada: kumpirmahin ang rehistro ng incorporation memorial sa karampatang Real Estate Registry (RI) office, i-verify kung ang proyekto ay nasa ilalim ng affectation patrimony (clause sa kontrata at annotation sa matrícula ng incorporation), at i-audit ang delivery history ng kumpanya sa nakaraang limang taon. Para sa privately held developers, ang standard financial statement at relasyon ng natapos na works ay magagamit sa pamamagitan ng formal request — ang pagtanggi sa pagbibigay ay sa sarili nitong, isang signal.
Mayroon ding local regulatory risk. Ang building permit na ibinigay ay hindi nangangahulugang garantisadong Habite-se. Ang mga pagbabago sa Master Plan ng Itajaí na tinatalakay para sa ikalawang kalahati ng 2026 ay maaaring makaapekto sa height limits sa mga partikular na zone ng munisipalidad — bagama't ang Ressacada, sa kasalukuyang diagnosis, ay nasa labas ng mga lugar na may revision pressure, ang long-term investor ay kailangang magmonitor.
Ang ikalimang panganib, na madalas nakakalimutan, ay ang liquidity sa secondary market. Ang Ressacada ay wala pang malalim na resale market para sa mga yunit na R$ 1.5 hanggang R$ 2.5 milyon. Ang pagbebenta ng bagong yunit sa pre-selling bago ang habite-se, sa pamamagitan ng cessão de direitos (assignment of rights), ay karaniwang nangangahulugang pagtanggap ng minimum premium o kahit discount sa nag-iiral na price table kapag may active inventory ang sariling developer sa parehong proyekto. Ito ay isang binary risk na dapat pumasok sa model mula day zero.
Macro 2026: Selic, INCC at ang window ng hilagang baybayin
Ang Brazilian monetary policy noong 2026 ay nagdidikta ng ritmo ng Santa Catarina real estate cycle higit sa anumang lokal na factor. Ang average Focus Bulletin ng nakaraang mga linggo ay nag-project ng terminal Selic sa 2026 sa pagitan ng 9.25% at 9.75%, na may IPCA (inflation index, indikador ng presyo sa consumer) na magtatapos malapit sa upper target na 4.5%. Ang INCC-M ay dapat magtapos sa pagitan ng 6.0% at 7.5%, panatiliin ang nakakainis na spread na humigit-kumulang 200 hanggang 300 basis points sa IPCA — eksaktong interval na sumisira sa real return ng mga nasa prolonged construction flow.
Ang launches cycle ng hilagang baybayin ng Santa Catarina, ayon sa consolidated data ng Secovi-SC at ABRAINC, ay nagpakita noong 2025 ng taon ng absorption na malapit sa kabuuan sa Itajaí at Itapema, at slowdown sa Balneário Camboriú sa ultra-luxury segment. Para sa 2026, ang inaasahan ay stable launches volume sa Itajaí, na may mas malaking geographic diversification — Ressacada, Cordeiros at Bambuzal ang nag-absorb ng excess na hindi na kayang i-accommodate ng Praia Brava. Nangangahulugan ito ng tumataas na supply pressure sa tatlo hanggang apat na taon, eksaktong kapag ang kasalukuyang construction cycles ay nag-deliver.
Ang foreign demand, pangunahin ang Argentine, Paraguayan at, sa mas mababang lebel, European, ay patuloy na sumusuporta sa presyo sa Brava at Camboriú, ngunit kaunti ang lumilipat sa Ressacada — ang Ressacada product ay walang direct beach appeal. Ito ay, paradoxikally, isang magandang balita para sa Brazilian investor: mas kaunting currency volatility ang naka-embed sa presyo, mas mataas na sensitivity sa local fundamentals (average income ng Itajaí, employment generation ng pantalan, logistic cycle). Ito ay mas "fundamentalist" na asset kaysa sa coastal stretch ng Brava, na lumalakad na parang international financial asset.
Para sa banyaga na nagtatanong kung makakapag-finance siya sa pamamagitan ng SBPE: ang maikling sagot ay hindi, maliban kung mayroon siyang CPF (Brazilian tax ID), fiscal residency sa Brazil at patunay ng national income. Para sa karamihan, ang structure ay nananatiling cash purchase, direct installments sa developer o, mas bihira, credit sa international bank na may garantiya sa property — mas mabagal at mas magastos na ruta.
Ang mga pagkakamali na nagwawasak sa IRR — at walang nagsasabi sa showroom
May paulit-ulit na pattern sa mga namumuhunan na unang pumapasok sa pre-selling sa Ressacada at nadidiskubre tatlong taon mamaya na ang real profitability ay nasa ibaba ng IPCA-linked Treasury. Ang mga pagkakamali ay foreseeable at halos lahat ay nagmumula sa parehong ugat: pinagsasama ang price table sa total cost at marketing VGV sa effective price.
Ang unang pagkakamali ay hindi pagdaragdag ng acquisition costs. Ang ITBI (real estate transfer tax) sa Itajaí ay nag-vary sa pagitan ng 2% at 3% sa appraised value o transaction value (alinman ang mas mataas), ang registration sa notary ay nasa paligid ng 1% hanggang 1.5%, at ang definitive deed ay may sariling gastos. Sa property na R$ 1.4 milyon, ito ay kumakatawan sa pagitan ng R$ 42,000 at R$ 63,000 — perang karaniwang lumalabas sa bulsa sa pagpirma at bihirang ma-reflect sa "return" na kinakalkula sa Excel ng broker.
Ang pangalawang pagkakamali ay hindi pag-isip sa IPTU at condominium fees habang konstruksyon. Ang condominium fee habang konstruksyon ay umiiral sa halos lahat ng proyekto mula sa ikalawang taon at maaaring mag-vary mula R$ 300 hanggang R$ 900 kada buwan, depende sa laki. Sa tatlong taon, ito ay nasa pagitan ng R$ 11,000 at R$ 32,000 ng embedded cost. Kasama ang IPTU na pro-rated mula sa habite-se, ang invisible na gastos na ito ay maaaring kainin ang buong taon ng projected rent.
Ang ikatlo ay paglilito ng VGV sa real price. Ang VGV ay ang ipinapahayag na gross sales value ng developer — isang marketing metric na sumasalamin sa full table price, walang discount, walang barter, walang flow flexibilization. Ang real transaction price sa mga tower ng Ressacada na inilunsad noong 2025 ay nasa average na 7% hanggang 12% sa ibaba ng inisyal na price table, ayon sa mga propesyonal na nag-operate sa secondary market. Ang paghahambing ng pagtaas ng "VGV na inanunsyo noong 2024" sa "selling price noong 2026" ay nag-overestimate ng gain.
Ang ika-apat na pagkakamali ay pag-underestimate ng INCC sa mga balloon payments. Ang bawat annual balloon ay karaniwang R$ 35,000 hanggang R$ 60,000 sa mid-ticket projects sa Ressacada, at ang bawat isa ay dumarating na corrected ng accumulated INCC mula sa pagpirma. Ang orihinal na R$ 50,000 balloon, sa ikatlong taon, ay maaaring umabot sa R$ 58,000 o R$ 60,000, depende sa cumulative index. Sa mental spreadsheet, hindi ito masakit; sa real cash flow, masakit nang husto.
Ang ikalima ay hindi pag-model nang hiwalay ng dalawang posibleng exit. "Hawakan para paupahan" at "ibenta sa habite-se" ay magkaibang thesis na nangangailangan ng magkaibang sizes, magkaibang floor plans at kahit magkaibang floors. Para sa annual rental sa Ressacada, ang market sweet spot noong 2026 ay ang dalawang bedrooms na may suite at double parking — produktong nagbibigay ng humigit-kumulang 0.42% kada buwan ng rent sa selling value, o 5.0% kada taon bruto. Para sa pagbebenta sa habite-se, ang yunit na pinaka-nag-appreciate ay ang mas malaki, karaniwang ang three-suite na may integrated gourmet balcony. Ang pagbili ng tamang yunit para sa maling thesis ay nag-cancel ng malaking bahagi ng upside.
Final checklist ayon sa investor profile
May tatlong makatuwirang investor profiles na pumapasok sa pre-selling sa Ressacada ngayon, at ang bawat isa ay may magkaibang filter. Ang conservative, na nagkukumpara sa IPCA-linked Treasury at mid-bank CDB (Bank Deposit Certificate, fixed-income product ng Brazilian banks), ay pumapasok lamang kung: ang pre-selling-versus-handa spread ay higit sa 15%, ang developer ay may higit sa sampung natapos na proyekto at affectation patrimony na naka-annotate, at ang flow ay hanggang 30% lamang sa keys. Sa ibaba ng mga hangganang ito, ang rational conservative ay nananatili sa fixed income.
Ang moderate, na tumatanggap ng execution risk kapalit ng exposure sa real asset at may horizon na lima hanggang pitong taon, ay maaaring tumanggap ng spread sa pagitan ng 10% at 15% kung ang location sa loob ng Ressacada ay ang south axis (mas malapit sa Brava) at kung ang typology ay three suites na may double parking — produktong historically nanguna sa resale appreciation. Mahalaga: kailangang mag-model ng kahit tatlong Selic scenarios para sa delivery window at magkaroon ng reserve cash na anim na installments pagkatapos ng keys.
Ang aggressive, na nakakaintindi ng property bilang real-leverage vehicle at handang mag-operate sa secondary market, ay dapat mag-focus sa towers na inilunsad sa loob ng nakaraang 18 buwan, bumili ng mas malalaking typologies na may flexible inventory pa, at mag-model ng exit sa pamamagitan ng cessão de direitos bago ang habite-se sa window na 24 na buwan pagkatapos ng pagbili. Ito ang nag-iisang thesis na tumatanggap ng spread sa ibaba ng 10%, eksaktong dahil ang gain ay hindi nagmumula sa INCC na nababawasan ng appreciation, kundi sa information asymmetry sa pagitan ng launch showrooms at secondary market.
Ano ang mabigat at ano ang hindi
Ang Ressacada noong 2026 ay hindi na ang "susunod na Brava sa diskwento". Ito ay sariling barangay, na may sariling produkto, sariling demand, at — pinakamahalaga — sariling panganib. Ang namumuhunan na pumapasok ngayon ay hindi na nakakakuha ng emerging-barangay spread; nagsa-shoot siya sa real appreciation ng barangay na nag-consolidate, sa ilalim ng macro ng Selic na nasa double digits pa rin sa horizon at corrosive INCC. Ang thesis ay gumagana, ngunit hindi gumagana mag-isa — nakadepende sa pinong seleksyon ng proyekto, flow na dinisenyo nang maingat at horizon na tumitiis sa atrasos.
Para sa namumuhunan na nagkukumpara sa fixed income nang tapat, ang Ressacada sa pre-selling ay nagbabayad kapag tatlong kondisyon ay nagtagpo: developer na may auditable balance sheet at affectation patrimony na naka-annotate, pre-selling-versus-handa spread na consistent sa effective execution risk, at typology na adjusted sa exit thesis. Kung wala ang tatlo, may mga instrumento na may mas kaunting friction at mas maikling carry period na nagbibigay ng parehong return. Sa tatlo, ang real asset ay pumapasok sa portfolio hindi bilang katunggali ng CDI (Brazilian interbank rate, benchmark ng renta fija), kundi bilang useful decorrelation laban sa interest at exchange rate cycles.
Ito mismo ang gawain ng seleksyon — proyekto kada proyekto, plano kada plano, clause kada clause — na inilalathala ng SIDE Empreendimentos sa kanyang editorial analysis. Para sa mambabasa na gustong magpatuloy sa pag-follow sa analytical coverage na ito ng real estate market ng hilagang baybayin ng Santa Catarina sa parehong lalim ng report na ito, mahalagang mag-subscribe sa lingguhang newsletter ng portal at tumanggap ng susunod na mga pagsusuri direkta sa email.