Ressacada Itajaí: berbaloi labur pra-bina 2026?
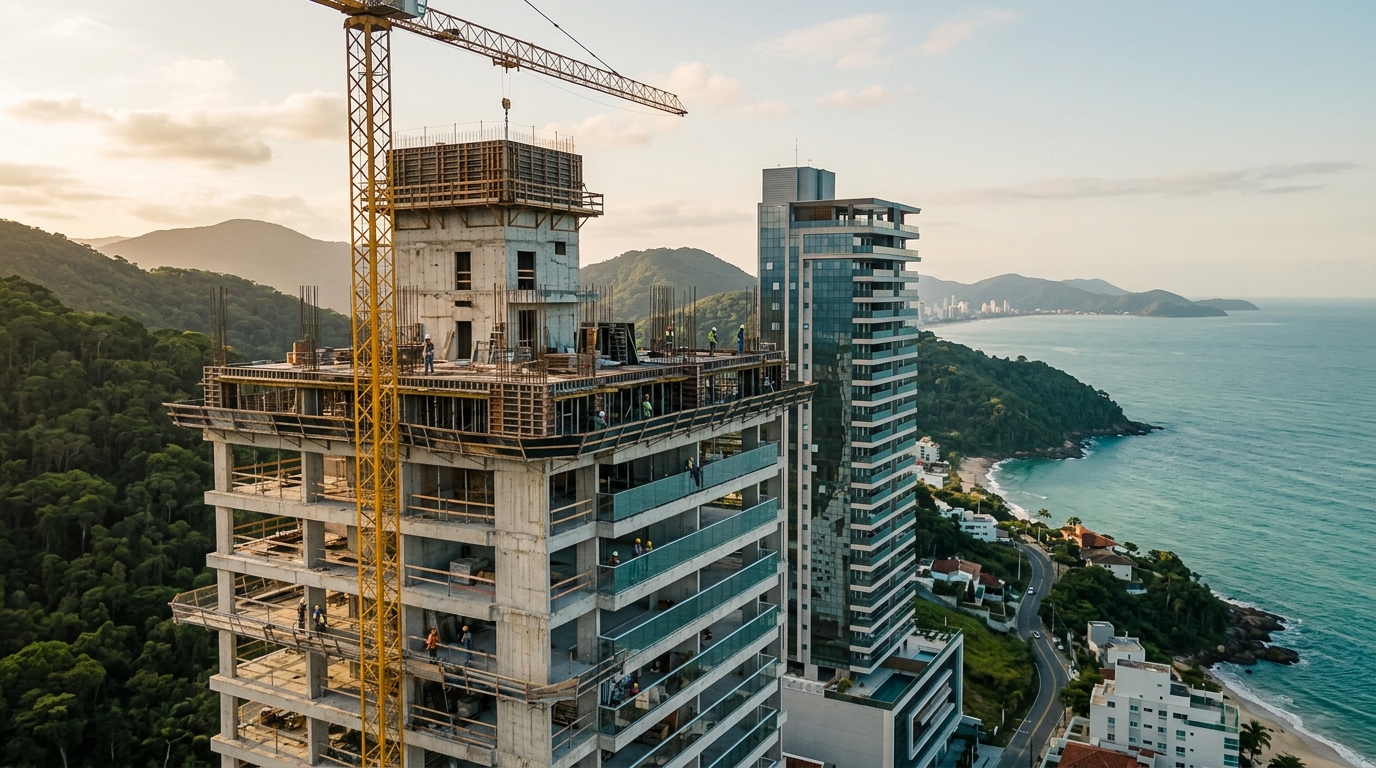
Harga setiap meter persegi yang diiklankan dalam pelancaran projek pra-bina di Ressacada, Itajaí, ditutup pada Mei 2026 dengan julat antara R$ 9,200 hingga R$ 11,800 sepetak — menurut tinjauan silang Secovi-SC (persatuan industri hartanah negeri Santa Catarina) dan FipeZap (indeks rujukan harga hartanah Brazil). Angka itu sekitar 45% hingga 60% lebih rendah daripada apa yang dituntut di Praia Brava bagi tempoh kajian yang sama. Yang menarik, jurang itu pernah berada pada 70% hingga 80% pada tahun 2023. Bagi pelabur Malaysia yang ingin menjejakkan kaki di pasaran ini sekarang, persoalannya bukan lagi "adakah Ressacada akan menjadi Brava seterusnya?", sebaliknya "berapa banyak penutupan jurang itu sudah pun dimasukkan ke dalam harga, dan berapa banyak lagi yang masih boleh dijana sebagai pulangan?". Jawapannya melibatkan INCC (indeks kos pembinaan), Selic (kadar dasar Bank Pusat Brazil), aliran tunai sepanjang tempoh pembinaan dan Undang-undang 13,786 — bukan sekadar gambar matahari terbenam di pantai.
Ressacada pada 2026: kejiranan yang bertukar kelas aset
Ressacada ialah kawasan kejiranan di pinggir bandar Itajaí, terapit antara lebuh raya BR-101 (paksi logistik yang menghubungkan pelabuhan dengan Lapangan Terbang Antarabangsa Navegantes) dan rangkaian kediaman yang merebak ke arah Itapema. Selama satu dekad, ia hanyalah kawasan gudang, kondominium mendatar yang rendah profil, dan tanah yang kurang dimanfaatkan. Titik perubahan bermula antara 2022 dan 2024, apabila kitaran serapan unit di Praia Brava menekan pemaju kelas pertengahan dan atasan untuk mencari tapak berskala besar — sesuatu yang Brava, yang dikepung oleh keadaan geografi, tidak dapat lagi ditawarkan.
Data CBIC (Dewan Industri Pembinaan Brazil) mengenai Itajaí pada 2025 sudah menunjukkan titik balikan: bandar itu menyumbang lebih daripada 18% pelancaran projek menegak di pesisir utara Santa Catarina, dan Ressacada menampung sebahagian besar VGV (Valor Geral de Vendas, iaitu nilai jualan kasar yang diumumkan pemaju) melebihi R$ 200 juta. Profil projek juga sudah berubah: menara tunggal setinggi sehingga 30 tingkat, hampir tiada lagi konsep multi-pemilikan, dan tumpuan kepada unit tiga atau empat bilik tidur dengan bilik utama yang diperluas. Ini bukan lagi produk pelaburan bernilai R$ 350 ribu untuk pelabur penginapan jangka pendek — ini adalah harga R$ 1.2 juta hingga R$ 2.5 juta yang ditujukan kepada penghuni akhir atau pelabur sewa tahunan.
Terdapat tiga faktor infrastruktur yang menyokong tesis pelaburan ini dan penting bagi sebarang model aliran tunai. Pertama, pelebaran Avenida Osvaldo Reis ke arah Ressacada, dengan jadual penyiapan oleh pihak majlis perbandaran pada 2027. Kedua, perluasan jalan lingkaran yang berkait dengan BR-101, yang mengurangkan geseran logistik antara kejiranan dan pelabuhan. Ketiga, kedatangan operator runcit menengah-atasan — pasar raya premium, gimnasium berjenama nasional, klinik — yang biasanya tiba sebelum penyatuan kawasan kediaman dan berfungsi sebagai petunjuk awal permintaan.
Harga sepetak m² di Itajaí: apa yang tersembunyi di sebalik jadual
Kebanyakan analisis pasaran di Itajaí hanya membandingkan Praia Brava dengan kawasan-kawasan lain. Pelabur yang hanya melihat perbandingan itu akan terlepas struktur penawaran dalam bandar, padahal itulah yang sebenarnya menetapkan harga risiko. Jadual di bawah menyusun kawasan utama di bandar mengikut purata harga m² yang diiklankan pada Mei 2026, berdasarkan data awam FipeZap yang disilang dengan papan pemuka dalaman pemaju.
| Kejiranan / kawasan | Purata m² (siap, R$) | Purata m² (pra-bina, R$) | Jurang pra-bina vs siap | Perubahan 12 bulan |
|---|---|---|---|---|
| Praia Brava | 22,400 | 19,800 | -12% | +11% |
| Cabeçudas | 16,900 | 14,100 | -17% | +9% |
| Pusat Bandar (tepi pantai) | 13,500 | 11,700 | -13% | +7% |
| Fazenda | 12,300 | 10,400 | -15% | +8% |
| Ressacada | 11,100 | 9,600 | -14% | +14% |
Dua perkara penting untuk diteliti. Pertama: Ressacada mencatat perubahan 12 bulan tertinggi bukan kerana harga unit siap naik secara melampau, tetapi kerana asas harga pra-bina melonjak — mencerminkan kemasukan pemaju yang lebih besar dan produk yang lebih mahal. Kedua: jurang 14% antara pra-bina dan siap kini selaras dengan Cabeçudas dan Fazenda, bermakna diskaun untuk membeli pra-bina di Ressacada tidak lagi dibayar sebagai premium risiko kejiranan baru muncul. Mereka yang membeli pada 2023 berjaya merangkul jurang 25% hingga 30%. Hari ini, diskaun itu adalah norma pasaran — dan kerana itulah pengiraan perlu dilakukan dengan pensel yang tajam.
Pra-bina lawan siap: matematik yang menentukan
Pelabur yang membandingkan hartanah pra-bina dengan pendapatan tetap berkadar terapung (sama seperti membandingkan dengan sukuk atau deposit tetap di Malaysia) perlu memodelkan tiga perkara secara serentak: aliran keluar tunai nominal setiap bulan, kesan INCC ke atas baki yang terhutang dan ansuran, serta kadar pembiayaan selepas terima kunci berbanding kadar Selic semasa. Tanpa ini, sebarang perbandingan dengan CDB (sijil deposit bank Brazil) atau REIT hanyalah cerita, bukan analisis.
Ambil satu contoh tipikal pelancaran di Ressacada pada Mei 2026: unit bernilai R$ 1.4 juta, tiga bilik tidur, 96m² ruang tersendiri, dijangka siap pada Mac 2029. Aliran piawai dalam jadual baharu kini bergerak sekitar 30% sehingga terima kunci dan 70% dibiayai selepas terima kunci — tetapi diagihkan secara tidak sekata. Bayaran muka 10% (R$ 140 ribu) ketika kontrak, 20 ansuran bulanan yang menyumbang 10%, dua bayaran "balão" tahunan (bayaran tertangguh berjumlah besar yang menyumbang 10% lagi), dan baki 70% dialih kepada pembiayaan bank melalui sistem SBPE (sistem pembiayaan hartanah Brazil) apabila sijil layak menduduki dikeluarkan.
Setiap ansuran dan setiap bayaran balão diperbetulkan dengan INCC-M sehingga terima kunci. Dengan INCC terkumpul 12 bulan bergerak sekitar 6.4% pada Jun 2026 dan unjuran tutupan 2026 antara 6.0% hingga 7.5%, baki R$ 1.26 juta (90% yang tinggal selepas bayaran muka) bertambah sebanyak kira-kira R$ 76 ribu pada tahun pertama pembinaan, sebelum sebarang ansuran dibayar. Dalam tempoh tiga tahun pembinaan, walaupun INCC mungkin lebih rendah pada peringkat tertentu, pembetulan terkumpul ke atas baki biasanya menambah antara 14% dan 19% terhadap nilai asal jadual. Hartanah yang dibeli pada R$ 1.4 juta tiba di tahap sijil layak menduduki dengan nilai baki untuk dibiayai mendekati R$ 1.58 hingga R$ 1.62 juta.
Di sinilah Selic memainkan peranan. Bagi senario Jun 2026, dengan Selic berada pada 9.75% selepas kitaran pelonggaran yang bermula pada separuh kedua 2025, pembiayaan SBPE untuk hartanah kediaman di bank-bank besar kini ditawarkan antara TR + 9.5% hingga TR + 10.9% setahun bagi nisbah pinjaman kepada nilai (LTV) sekitar 70%. Pada Jadual Price 30 tahun ke atas R$ 1.1 juta yang dibiayai (baki selepas terima kunci, setelah 30% sudah dibayar), ansuran permulaan berkisar antara R$ 9,900 hingga R$ 10,800 — selain caj penyenggaraan binaan, IPTU (cukai pintu tahunan) dan caj kebakaran. Jika Selic kekal melebihi 11% pada 2027, senario akan berubah secara material: ansuran melonjak ke jalur R$ 11,500 hingga R$ 12,300 dan TIR (kadar pulangan dalaman) projek akan jatuh menjunam.
"Hartanah pra-bina adalah satu posisi panjang dalam INCC yang dijual demi satu posisi panjang dalam kenaikan nilai sebenar kejiranan. Pelabur yang tidak memodelkan kedua-dua sayap ini secara berasingan hanyalah berdoa." — penganalisis dari sebuah pemaju tersenarai awam yang beroperasi di Itajaí, dalam perbualan tertutup dengan akhbar pengkhususan.
Bilakah unit siap mengatasi unit pra-bina? Petua empirikal yang boleh dipertahankan pada 2026 adalah: jika jurang pra-bina lawan siap berada di bawah 12% dan INCC yang diunjurkan untuk kitaran pembinaan melebihi 6% setahun, membeli unit siap dengan pembiayaan bank biasanya menghasilkan TIR yang setara atau lebih tinggi, dengan risiko pelaksanaan hampir sifar. Apabila jurang melepasi 18% dan ada kemungkinan Selic menurun dalam tempoh penyiapan, maka pra-bina kembali masuk akal. Ressacada hari ini, secara purata, berada di tengah-tengah — memerlukan pemilihan projek yang sangat teliti, bukan sekadar tesis kejiranan.
Risiko sebenar: Undang-undang 13,786, pembatalan kontrak dan risiko pemaju
Undang-undang 13,786/2018, dikenali sebagai Undang-undang Distrato (Pembatalan Kontrak), adalah dokumen paling penting tetapi paling kurang dibaca oleh pembeli tipikal. Ia menetapkan bahawa, dalam kes pembatalan oleh pembeli ke atas projek tanpa "patrimônio de afetação" (rangka perlindungan aset yang mengasingkan dana projek daripada akaun umum pemaju), pemaju boleh menahan sehingga 25% daripada jumlah yang telah dibayar. Dengan perlindungan tersebut, kadar penahanan boleh meningkat sehingga 50%. Maksudnya secara praktikal: jika anda telah membayar R$ 200 ribu dalam projek yang dilindungi, kemudian memutuskan untuk keluar pada tahun kedua, anda mungkin hanya mendapatkan kembali antara R$ 100 ribu hingga R$ 150 ribu. Ia bukan kerugian sepenuhnya, tetapi juga bukan senario "jual jika berubah fikiran" seperti yang sering disindir oleh jurujual yang agresif.
Undang-undang yang sama juga mengawal selia kelewatan pembinaan di pihak pemaju: toleransi 180 hari kalendar daripada tarikh yang ditetapkan dalam dokumen rasmi, tanpa denda. Selepas tempoh itu, pembeli boleh memohon pembatalan dengan pemulangan penuh yang diperbetulkan atau denda 1% sebulan ke atas nilai yang telah dibayar. Kelewatan pembinaan kekal sebagai salah satu risiko yang paling dipandang remeh dalam projek pemaju saiz pertengahan di Ressacada, terutamanya yang dilancarkan semasa kemuncak permintaan 2022 dan 2023 — sesetengah tapak pembinaan tersebut sudah pun mengumpulkan beberapa pindaan jadual.
Risiko pemaju adalah sesuatu yang boleh diukur dan memerlukan usaha wajar terhadap kunci kira-kira, bukan terhadap bilik pameran. Tiga perkara yang tidak boleh dirunding sebelum menandatangani kontrak untuk projek di Ressacada: sahkan pendaftaran memorial pembinaan di pejabat pendaftaran tanah yang berkenaan, sahkan sama ada projek tersebut berada di bawah perlindungan patrimônio de afetação (klausa dalam kontrak dan pengesahan pada hak milik pembinaan), dan audit sejarah penyiapan syarikat dalam lima tahun terakhir. Bagi pemaju swasta, penyata kewangan standard dan senarai projek yang telah disiapkan boleh diperoleh melalui permintaan rasmi — keengganan untuk memberikannya, dengan sendirinya, adalah satu petanda.
Ada juga risiko peraturan tempatan. Permit pembinaan yang dikeluarkan tidak menjamin sijil layak menduduki diberikan kemudian. Pindaan kepada Pelan Induk Itajaí yang dijangka dibincangkan pada separuh kedua 2026 mungkin menjejaskan had ketinggian bangunan di zon tertentu — walaupun Ressacada, mengikut diagnostik semasa, berada di luar kawasan yang berisiko semakan, pelabur jangka panjang tetap perlu memantau perkembangan ini.
Risiko kelima, yang sering dilupakan, ialah kecairan di pasaran sekunder. Ressacada masih belum mempunyai pasaran jualan semula yang dalam untuk unit bernilai R$ 1.5 hingga R$ 2.5 juta. Menjual unit baharu pra-bina sebelum sijil layak menduduki, melalui mekanisme "cessão de direitos" (pemindahan hak), biasanya bermaksud terpaksa menerima margin keuntungan yang minimum atau bahkan diskaun berbanding harga jadual semasa apabila pemaju masih mempunyai stok aktif di projek yang sama. Ini adalah risiko binari yang perlu dimasukkan ke dalam model dari hari pertama.
Makroekonomi 2026: Selic, INCC dan tetingkap peluang pesisir utara
Dasar monetari Brazil pada 2026 menentukan rentak kitaran hartanah Santa Catarina lebih daripada sebarang faktor tempatan. Buletin Focus (tinjauan rasmi ekonomi Bank Pusat Brazil) beberapa minggu kebelakangan ini mengunjurkan Selic terminal 2026 antara 9.25% hingga 9.75%, dengan IPCA (indeks harga pengguna kebangsaan) ditutup hampir dengan had atasan sasaran iaitu 4.5%. INCC-M dijangka ditutup antara 6.0% hingga 7.5%, mengekalkan jurang yang menyakitkan iaitu sekitar 200 hingga 300 mata asas ke atas IPCA — jurang inilah yang memakan pulangan sebenar bagi sesiapa yang berada dalam tempoh pembinaan yang panjang.
Kitaran pelancaran di pesisir utara Santa Catarina, berdasarkan data gabungan Secovi-SC dan ABRAINC (persatuan pemaju kebangsaan), menunjukkan bahawa tahun 2025 hampir mencapai serapan penuh di Itajaí dan Itapema, dan kelembapan di Balneário Camboriú dalam segmen ultra-mewah. Bagi 2026, jangkaan adalah volum pelancaran yang stabil di Itajaí, dengan diversifikasi geografi yang lebih luas — Ressacada, Cordeiros dan Bambuzal menampung lebihan yang Praia Brava tidak lagi mampu serap. Ini bermakna tekanan penawaran yang semakin meningkat dalam tempoh tiga hingga empat tahun, tepat pada masa kitaran pembinaan semasa diserahkan.
Permintaan asing, terutamanya dari Argentina, Paraguay dan, pada tahap yang lebih kecil, Eropah, terus menyokong harga di Brava dan Camboriú, tetapi hanya sedikit yang berpindah ke Ressacada — produk Ressacada tidak mempunyai daya tarikan pantai secara langsung. Ini, secara paradoks, adalah berita baik untuk pelabur Brazil tempatan dan juga pelabur Malaysia yang ingin meminimumkan risiko mata wang: volatiliti pertukaran mata wang yang lebih sedikit terkandung dalam harga, lebih banyak sensitiviti terhadap asas tempatan (purata pendapatan Itajaí, penjanaan pekerjaan dari pelabuhan, kitaran logistik). Ia adalah aset yang lebih "asas-asas" berbanding kepingan pantai di Brava yang semakin berkelakuan seperti aset kewangan antarabangsa.
Bagi warga asing — termasuk pelabur Malaysia — yang bertanya sama ada boleh memohon pembiayaan SBPE: jawapan ringkasnya tidak boleh, melainkan jika anda mempunyai CPF (nombor pengenalan cukai Brazil), pemastautin cukai di Brazil dan bukti pendapatan nasional. Bagi majoriti, struktur yang masih relevan adalah pembelian tunai sepenuhnya, ansuran terus dengan pemaju, atau, dalam kes yang lebih jarang, kredit dari bank antarabangsa dengan hartanah sebagai jaminan — jalan yang lebih lambat dan lebih mahal.
Kesilapan yang memusnahkan TIR — dan tiada siapa membincangkannya di bilik pameran
Terdapat satu corak berulang dalam kalangan pelabur yang menjejakkan kaki untuk kali pertama dalam pasaran pra-bina di Ressacada dan, tiga tahun kemudian, mendapati pulangan sebenar lebih rendah daripada Bon Perbendaharaan IPCA+. Kesilapan-kesilapan ini boleh diramalkan dan hampir semuanya berasal dari punca yang sama: mengelirukan harga jadual dengan kos sebenar, dan VGV pemasaran dengan harga efektif.
Kesilapan pertama ialah tidak menambah kos perolehan. ITBI (cukai pemindahan hartanah perbandaran) di Itajaí berkisar antara 2% hingga 3% ke atas nilai tertaksir atau nilai transaksi (mana lebih tinggi), pendaftaran di pejabat tanah lebih kurang 1% hingga 1.5%, dan surat ikatan rasmi mempunyai kos tersendiri. Bagi hartanah bernilai R$ 1.4 juta, ini bermakna antara R$ 42 ribu hingga R$ 63 ribu — wang yang biasanya keluar dari poket pada hari kontrak dan jarang dicerminkan dalam "pulangan" yang dihitung dalam helaian Excel ejen.
Kesilapan kedua ialah mengabaikan IPTU dan caj penyenggaraan ketika tempoh pembinaan. Caj penyenggaraan binaan wujud dalam hampir semua projek bermula dari tahun kedua dan boleh berkisar dari R$ 300 hingga R$ 900 sebulan, bergantung pada saiz projek. Dalam tempoh tiga tahun, jumlahnya antara R$ 11 ribu hingga R$ 32 ribu sebagai kos terselindung. Apabila ditambah dengan IPTU yang diagihkan secara pro-rata dari tarikh sijil layak menduduki, kos halimunan ini boleh memakan satu tahun penuh sewa yang diunjurkan.
Kesilapan ketiga ialah mengelirukan VGV dengan harga sebenar. VGV ialah nilai jualan kasar yang diumumkan oleh pemaju — satu metrik pemasaran yang mencerminkan harga jadual penuh, tanpa diskaun, tanpa pertukaran, tanpa fleksibiliti aliran tunai. Harga transaksi sebenar di menara-menara Ressacada yang dilancarkan pada 2025 berada, secara purata, 7% hingga 12% lebih rendah daripada jadual awal, menurut profesional yang mengendalikan pasaran sekunder. Membandingkan kenaikan "VGV diumumkan pada 2024" dengan "harga jualan pada 2026" melebih-lebihkan keuntungan.
Kesilapan keempat ialah memandang ringan kesan INCC ke atas bayaran balão. Setiap balão tahunan biasanya bernilai R$ 35 ribu hingga R$ 60 ribu dalam projek harga pertengahan di Ressacada, dan setiap satunya tiba dengan pembetulan INCC terkumpul sejak tarikh tandatangan kontrak. Satu balão asal R$ 50 ribu, pada tahun ketiga, mungkin meningkat kepada R$ 58 ribu atau R$ 60 ribu, bergantung pada indeks terkumpul. Dalam helaian mental, ini tidak menyakitkan; dalam aliran tunai sebenar, ia sangat menyakitkan.
Kesilapan kelima ialah tidak memodelkan dua strategi keluar secara berasingan. "Pegang untuk sewakan" dan "jual semasa sijil layak menduduki" adalah dua tesis berbeza yang memerlukan keluasan berbeza, susun atur berbeza, dan bahkan tingkat berbeza. Untuk sewa tahunan di Ressacada, titik kemanisan pasaran pada 2026 adalah unit dua bilik dengan satu bilik utama dan dua tempat letak kereta — produk yang memberikan pulangan sekitar 0.42% sebulan dari nilai jualan, atau 5.0% setahun secara kasar. Untuk jualan semasa sijil layak menduduki, unit yang paling banyak meningkat nilai adalah yang paling besar, biasanya tiga bilik utama dengan balkoni dapur bersepadu. Membeli unit yang salah untuk tesis yang salah akan membatalkan sebahagian besar potensi keuntungan.
Senarai semak akhir mengikut profil pelabur
Terdapat tiga profil pelabur yang munasabah memasuki pra-bina di Ressacada hari ini, dan setiap satu mempunyai penapis berbeza. Pelabur konservatif, yang membandingkan dengan Bon Perbendaharaan IPCA+ dan CDB bank pertengahan, hanya boleh masuk jika: jurang pra-bina lawan siap melebihi 15%, pemaju mempunyai lebih daripada sepuluh projek yang telah disiapkan dan patrimônio de afetação telah disahkan, dan aliran bayaran adalah sehingga 30% sahaja setakat terima kunci. Di bawah ambang ini, pelabur konservatif yang rasional lebih baik kekal dalam pendapatan tetap.
Pelabur sederhana, yang menerima risiko pelaksanaan demi pendedahan kepada aset sebenar dan mempunyai ufuk pelaburan lima hingga tujuh tahun, boleh menerima jurang antara 10% hingga 15% jika lokasi di dalam Ressacada adalah paksi selatan (lebih dekat dengan Brava) dan jika tipologi adalah tiga bilik utama dengan dua tempat letak kereta — produk yang secara sejarahnya mendahului kenaikan nilai jualan semula. Penting: dia perlu memodelkan sekurang-kurangnya tiga senario Selic untuk tetingkap penyiapan dan mempunyai rizab tunai sebanyak enam ansuran selepas terima kunci.
Pelabur agresif, yang memahami hartanah sebagai kenderaan leverage sebenar dan bersedia beroperasi dalam pasaran sekunder, harus memberi tumpuan kepada menara yang dilancarkan dalam tempoh sehingga 18 bulan, membeli tipologi yang lebih besar yang masih mempunyai stok fleksibel, dan memodelkan strategi keluar melalui pemindahan hak sebelum sijil layak menduduki dalam tetingkap 24 bulan selepas pembelian. Ini adalah satu-satunya tesis yang membenarkan jurang di bawah 10%, justru kerana keuntungan tidak datang dari INCC yang diimbangi oleh kenaikan nilai, tetapi dari asimetri maklumat antara bilik pameran pelancaran dan pasaran sekunder.
Apa yang bermakna, dan apa yang tidak
Ressacada pada 2026 bukan lagi "Brava seterusnya dengan diskaun". Ia adalah kejiranan tersendiri, dengan produk tersendiri, permintaan tersendiri, dan — yang paling penting — risiko tersendiri. Pelabur yang menjejakkan kaki sekarang tidak lagi merangkul jurang kejiranan yang baru muncul; sebaliknya, dia bertaruh ke atas kenaikan nilai sebenar kejiranan yang sedang berkonsolidasi, di bawah keadaan makro Selic yang masih dua digit di ufuk masa hadapan dan INCC yang menghakis nilai. Tesis ini berfungsi, tetapi ia tidak berfungsi sendirian — ia bergantung pada pemilihan projek yang sangat teliti, aliran tunai yang direka dengan pensel tajam, dan ufuk pelaburan yang tahan dengan kelewatan.
Bagi pelabur yang membandingkan dengan pendapatan tetap secara jujur — termasuk pelabur Malaysia yang biasa dengan ASB, Sukuk atau hartanah dalam negeri — Ressacada pra-bina hanya layak dimasuki apabila tiga syarat berhimpun: pemaju dengan kunci kira-kira yang boleh diaudit dan patrimônio de afetação yang disahkan, jurang pra-bina lawan siap yang konsisten dengan risiko pelaksanaan sebenar, dan tipologi yang sesuai dengan strategi keluar. Tanpa ketiga-tiga ini, terdapat instrumen lain dengan geseran yang lebih rendah dan tempoh penyimpanan yang lebih singkat memberikan pulangan yang setara. Dengan ketiga-tiga ini, aset sebenar memasuki portfolio bukan sebagai pesaing kepada CDI (kadar rujukan pasaran wang Brazil), tetapi sebagai dekorrelasi yang berguna terhadap kitaran kadar faedah dan mata wang.
Justru kerja pemilihan ini — projek demi projek, pelan demi pelan, klausa demi klausa — itulah yang SIDE Empreendimentos terbitkan dalam analisis editorialnya. Bagi pembaca yang ingin terus mengikuti liputan analitikal pasaran hartanah pesisir utara Santa Catarina dengan kedalaman yang sama seperti laporan ini, langgan surat berita mingguan portal dan terima analisis seterusnya terus ke e-mel anda.