רסקדה איטז'אי: שווה להשקיע על הנייר ב-2026?
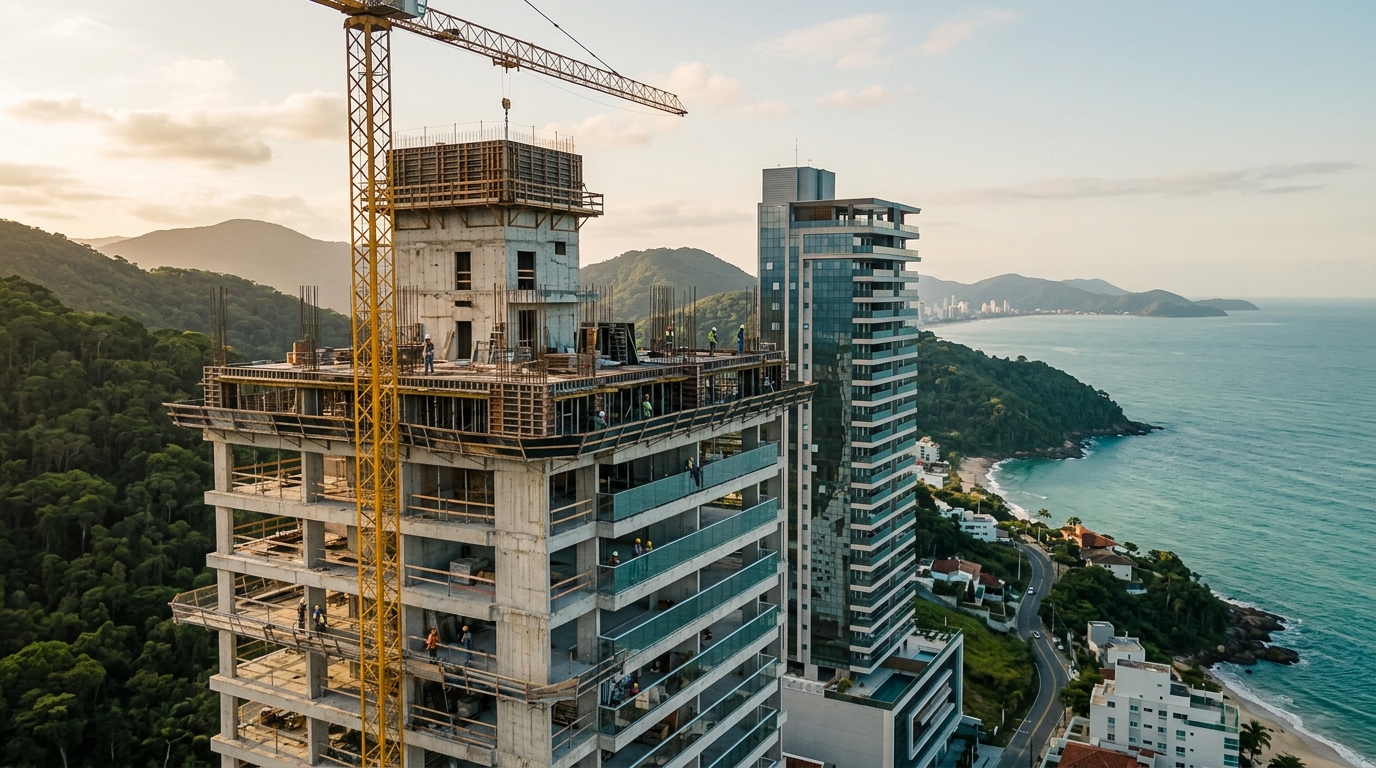
המטר המרובע המפורסם בהשקות חדשות ברסקדה (Ressacada), שכונה צומחת באיטז'אי שבמדינת סנטה קטרינה, ברזיל, סגר את חודש מאי 2026 בטווח של 9,200 עד 11,800 ריאל ברזילאי — סביב 2,400 עד 3,100 דולר ארה"ב לפי שער ההמרה של אותה תקופה. הנתון, המגובה בסקרים צולבים של Secovi-SC (איגוד החברות היזמיות במדינת סנטה קטרינה) ושל המדד הציבורי FipeZap, נמוך ב-45% עד 60% מהמחיר המבוקש בפראיה ברבה (Praia Brava), קוטב היוקרה החופי של האזור. אלא שב-2023 הפער היה 70% עד 80%. עבור המשקיע הזר הנכנס היום, השאלה הרלוונטית כבר אינה "האם רסקדה תהפוך לברבה?", אלא "כמה מסגירת הפער הזה כבר תומחר, וכמה עוד נשאר לשולחן?". התשובה דורשת מודל אמיתי של INCC, Selic, תזרים בנייה וחוק 13.786 — לא תמונות שקיעה.
רסקדה ב-2026: שכונה שהחליפה קטגוריית נכס
רסקדה היא שכונת קצה אורבני באיטז'אי, לחוצה בין כביש BR-101, ציר הלוגיסטיקה שמחבר את נמל איטז'אי (אחד הנמלים העמוסים בברזיל) לציר נמל התעופה הבינלאומי של נאבגנטס, לבין רצף שכונות המגורים שזוחל דרומה לעבר איטפמה. במשך עשור היא תפקדה כאזור של מחסנים, קונדומיניומים אופקיים שקטים ומגרשים בתת-ניצול. הנקודה הקריטית התרחשה בין 2022 ל-2024, כאשר מחזור ההיצע של פראיה ברבה הגיע לרוויה ודחק חברות יזמיות בינוניות וגבוהות לחפש קרקע עם סקייל — דבר שברבה, מוגבלת גיאוגרפית בין הים לרכס ההרים, פשוט אינה מסוגלת עוד לספק.
נתוני CBIC (תאחדות התעשיות הבנייה הברזילאית) על איטז'אי לשנת 2025 כבר הצביעו על תפנית: העירייה ייצגה יותר מ-18% מההשקות האנכיות של חוף סנטה קטרינה הצפוני, ורסקדה ריכזה נתח משמעותי מ-VGV — Valor Geral de Vendas, סך השווי הכולל של מכירות שיזם מצהיר עליו בעת ההשקה — שהוכרז מעל 200 מיליון ריאל. הפרופיל של הפרויקטים השתנה לחלוטין: מגדלים יחידים של עד 30 קומות, היעדר כמעט מוחלט של מולטי-פרופרטי (timeshare), פוקוס על דירות שלושה וארבעה חדרי שינה עם חדר רחצה ראשי מורחב. זה כבר לא המוצר של 350 אלף ריאל למשקיע השכרה קצרת טווח — זה כרטיס כניסה של 1.2 עד 2.5 מיליון ריאל (250,000 עד 520,000 דולר), למתגורר סופי או למשקיע השכרה ארוכת שנה.
שלושה וקטורי תשתית מחזיקים את התזה ועליהם כל מודל תזרים מזומנים חייב להתבסס. ראשית, הכפלת שדרת אוסבלדו רייס בכיוון רסקדה, עם לוח זמנים להשלמה ב-2027 לפי הכרזת העירייה. שנית, הרחבת עוקף הכבישים הקשור ל-BR-101, שמפחית חיכוך לוגיסטי בין השכונה לנמל. שלישית, כניסת מפעילי קמעונאות בינוני-גבוה — סופרמרקטים פרימיום, רשתות כושר ארציות, מרפאות מתמחות — אשר נוטים להגיע לפני שלב הקונסולידציה הרסידנציאלית ומשמשים כאינדיקטור מקדים לביקוש. עבור משקיע ישראלי שמכיר את הדינמיקה של פריפריות צומחות בגוש דן, הדפוס מוכר: התשתית קודמת למחיר.
מחיר מ"ר באיטז'אי: מה שהטבלה מסתירה
רוב הניתוחים הזרים על שוק איטז'אי משווים רק את פראיה ברבה לכל השאר. המשקיע שמסתכל רק על הניגוד הזה מפספס את מבנה ההיצע התת-עירוני, שהוא בדיוק מה שמתמחר את הסיכון. הטבלה מטה מארגנת את החיתוכים העיקריים של העיר לפי מ"ר ממוצע של מודעות במאי 2026, לפי נתונים ציבוריים של FipeZap מצולבים עם לוחות פרטיים של חברות יזמיות.
| שכונה / אזור | מ"ר ממוצע (גמור, ריאל) | מ"ר ממוצע (על הנייר, ריאל) | פער על-הנייר מול גמור | שינוי 12 חודשים |
|---|---|---|---|---|
| פראיה ברבה | 22,400 | 19,800 | -12% | +11% |
| קבסודס | 16,900 | 14,100 | -17% | +9% |
| סנטרו (חזית ים) | 13,500 | 11,700 | -13% | +7% |
| פאזנדה | 12,300 | 10,400 | -15% | +8% |
| רסקדה | 11,100 | 9,600 | -14% | +14% |
שתי קריאות חשובות. הראשונה: רסקדה מובילה את השינוי השנתי לא בגלל שהמחיר של דירות גמורות עלה באופן יוצא דופן, אלא בגלל שהבסיס של מכירות על הנייר קפץ — מה שמשקף כניסת חברות יזמיות גדולות ומוצרים יקרים יותר. השנייה: הפער של 14% בין על הנייר לגמור נמצא בקו אחד עם קבסודס ופאזנדה, כלומר ההנחה של רכישה על הנייר ברסקדה כבר לא משולמת כפרמיה על סיכון של שכונה צומחת. מי שקנה ב-2023 תפס פער של 25% עד 30%. היום ההנחה היא נורמלית של שוק — ולכן המתמטיקה צריכה להיעשות עם עיפרון חד.
על הנייר מול גמור: המתמטיקה שמכריעה
המשקיע שמשווה נכס על הנייר להשקעות סולידיות (CDB, אג"ח ממשלתי Tesouro IPCA+, או, מבחינתו של המשקיע הישראלי, פק"מ או אג"ח שקלית צמודה) חייב לבנות מודל של שלושה משתנים במקביל: התזרים הנומינלי החודשי, השפעת INCC על יתרת חוב ותשלומים, ושיעור המימון לאחר מסירת המפתחות מול ה-Selic התקפה.
INCC הוא ראשי תיבות של Índice Nacional de Custo da Construção, מדד עלויות הבנייה הלאומי בברזיל — מקבילה אזורית לעדכון תשומות הבנייה הישראלי. הוא מצמיד את התשלומים הפנימיים של היזם כל הדרך עד מסירת המפתחות. Selic הוא ריבית הבנק המרכזי של ברזיל, המקבילה לריבית בנק ישראל, וקובעת את עלות המימון של ה-SBPE — Sistema Brasileiro de Poupança e Empréstimo, מערכת המשכנתאות הציבורית של ברזיל הפועלת על בסיס פיקדונות חיסכון. בלי שלושת המשתנים האלה במודל, ההשוואה לאלטרנטיבת ההכנסה הקבועה היא נרטיב, לא ניתוח.
נניח מקרה טיפוסי של השקה ברסקדה במאי 2026: יחידה של 1.4 מיליון ריאל (כ-290,000 דולר), שלושה חדרי שינה, 96 מ"ר נטו, מסירה צפויה למרץ 2029. תזרים סטנדרטי של טבלאות עכשוויות הוא בערך 30% עד מסירת המפתחות ו-70% ממומנים אחריה — אבל מחולקים באופן בלתי שווה. מקדמה של 10% (140 אלף ריאל) בחתימה, 20 תשלומים חודשיים שמסכמים 10%, שני תשלומים שנתיים גדולים (balões) שמסכמים עוד 10%, והיתרה של 70% מועברת למימון בנקאי SBPE כאשר ההיתר ה-Habite-se (תעודת תפוסה) ינתן.
כל תשלום וכל תשלום שנתי גדול מתעדכן לפי INCC-M עד למסירה. עם INCC מצטבר ל-12 חודשים שרץ סביב 6.4% ביוני 2026 ותחזית לסגירת 2026 בין 6.0% ל-7.5%, יתרת החוב של 1.26 מיליון ריאל (90% הנותרים אחרי המקדמה) צומחת בכ-76 אלף ריאל רק בשנת הבנייה הראשונה, עוד לפני ששום תשלום נסגר. בשלוש שנות בנייה, גם עם INCC נמוך יותר בדרך, ההצמדה המצטברת על היתרה מוסיפה בדרך כלל 14% עד 19% מעל המחיר המקורי. הדירה שנקנתה ב-1.4 מיליון ריאל מגיעה למסירה בערך של כמעט 1.58 עד 1.62 מיליון ריאל, במונחי יתרת מימון.
כאן ה-Selic נכנסת. בתרחיש של יוני 2026, עם Selic ב-9.75% לאחר מחזור ההקלה שהתחיל במחצית השנייה של 2025, מימון SBPE על נדל"ן למגורים בבנקים הגדולים יוצא בין TR + 9.5% ל-TR + 10.9% לשנה ב-LTV קרוב ל-70%. בלוח Price ל-30 שנה על 1.1 מיליון ריאל ממומנים (היתרה לאחר מסירה, בניכוי 30% ששולמו כבר), התשלום החודשי ההתחלתי נע בין 9,900 ל-10,800 ריאל — בנוסף לדמי ניהול, ארנונת IPTU ואגרת מכבי האש. אם ה-Selic תעלה מעל 11% ב-2027, התרחיש משתנה מהותית: התשלום קופץ ל-11,500 עד 12,300 ריאל, ושיעור התשואה הפנימית (TIR) של הפרויקט קורס.
"דירה על הנייר היא פוזיציה ארוכה ב-INCC שנמכרת תמורת פוזיציה ארוכה בעליית ערך אמיתית של השכונה. המשקיע שלא ממדל את שתי הרגליים בנפרד פשוט מקווה." — אנליסט בחברת יזמות ציבורית שפועלת באיטז'אי, בשיחה סגורה לעיתונות המקצועית.
מתי הגמור מנצח את על הנייר? הכלל האמפירי המוצק ב-2026 הוא: אם פער על הנייר-גמור מתחת ל-12% וה-INCC הצפוי למחזור הבנייה מעל 6% לשנה, רכישת דירה גמורה במימון מניבה בדרך כלל TIR מקבילה או עדיפה, עם סיכון ביצוע קרוב לאפס. כאשר הפער עולה מעל 18% ויש חלון של Selic יורדת באופק המסירה, על הנייר חוזרת להיות הגיונית. רסקדה היום, בממוצע, נמצאת באמצע — דורשת סלקציה דקה של פרויקט ספציפי, לא תזה רחבה של "בואו נשקיע בשכונה".
הסיכונים האמיתיים: חוק 13.786, ביטול חוזה וסיכון יזם
חוק 13.786/2018, המכונה "חוק הביטול" (Lei do Distrato), הוא המסמך החשוב ביותר והכי פחות נקרא על ידי הקונה הטיפוסי. הוא קובע שבמקרה של ביטול חוזה מצד הרוכש בפרויקט ללא Patrimônio de Afetação (משטר נאמנות שמפריד את נכסי הפרויקט מנכסי החברה היזמית), היזם רשאי להחזיק עד 25% מסך הסכום ששולם. עם Patrimônio de Afetação, ההחזקה עולה עד 50%. במונחים מעשיים: שילמת 200 אלף ריאל בפרויקט עם נאמנות, החלטת לצאת בשנה השנייה, יכול לקבל בחזרה בין 100 ל-150 אלף ריאל. עבור הקונה הישראלי הרגיל לחוזי קבלן עם נסיגה גמישה יותר, זו נקודה קריטית להבין מראש.
אותו חוק גם מסדיר עיכוב בנייה מצד היזם: סבילות של 180 ימים קלנדריים מעל התאריך הצפוי במזכר ההתאגדות, ללא קנס. לאחר תקופה זו, הקונה רשאי לבקש ביטול עם החזר מלא צמוד או קנס של 1% לחודש על הסכום ששולם. עיכוב בנייה ממשיך להיות אחד הסיכונים המוערכים בחסר ביותר בפרויקטים של חברות יזמיות בינוניות ברסקדה, במיוחד באלה שהוכרזו בשיא הביקוש של 2022-2023 — חלק מאתרי הבנייה האלה כבר צוברים תוספות ללוח הזמנים.
סיכון היזם ניתן למדידה ודורש בדיקת נאותות של מאזן, לא של חדר תצוגה. שלוש נקודות שאינן ניתנות למשא ומתן לפני חתימת חוזה בפרויקט ברסקדה: לאשר רישום של מזכר ההתאגדות בלשכת רישום המקרקעין המוסמכת (Cartório de RI), לוודא שהפרויקט תחת משטר Patrimônio de Afetação (סעיף בחוזה והערה בנסח של ההתאגדות), ולבדוק את היסטוריית המסירות של החברה בחמש השנים האחרונות. עבור חברות פרטיות, הדוחות הכספיים הסטנדרטיים ורשימת הפרויקטים שנמסרו עומדים לרשות הקונה לפי בקשה רשמית — סירוב לספק הוא, כשלעצמו, סימן אדום.
קיים גם סיכון רגולטורי מקומי. הוצאת היתר בנייה אינה מבטיחה Habite-se. שינויים בתוכנית המתאר של איטז'אי שנדונים למחצית השנייה של 2026 עשויים להשפיע על גובה מבנים באזורים ספציפיים בעיר — אם כי רסקדה נמצאת, באבחון הנוכחי, מחוץ לאזורים שבהם יש לחץ לעדכון. למרות זאת, המשקיע ארוך הטווח חייב לעקוב.
הסיכון החמישי, הנשכח לעתים קרובות, הוא הנזילות בשוק המשני. רסקדה עדיין אינה בעלת שוק מכירה חוזרת עמוק עבור יחידות של 1.5 עד 2.5 מיליון ריאל. למכור יחידה חדשה על הנייר לפני Habite-se, באמצעות העברת זכויות (cessão de direitos), בדרך כלל אומר לקבל פרמיה מינימלית או אפילו הנחה מול הטבלה הנוכחית של היזם — במיוחד כשעדיין יש מלאי פעיל של היזם עצמו באותו פרויקט. זהו סיכון בינארי שחייב להיכנס למודל מהיום הראשון.
מאקרו 2026: Selic, INCC וחלון החוף הצפוני
המדיניות המוניטרית הברזילאית ב-2026 מכתיבה את קצב המחזור הנדל"ני של סנטה קטרינה יותר מכל גורם מקומי. סקר Focus של הבנק המרכזי ברזילאי בשבועות האחרונים צופה Selic סופית של 2026 בין 9.25% ל-9.75%, עם IPCA (מדד המחירים לצרכן הברזילאי) שסוגר את השנה קרוב לתקרת היעד של 4.5%. INCC-M צפוי לסגור בין 6.0% ל-7.5%, ומשמר פער לא נוח של כ-200 עד 300 נקודות בסיס מעל IPCA — בדיוק הטווח שמכרסם בתשואה הריאלית של מי שנמצא בתזרים בנייה ממושך.
מחזור ההשקות של חוף סנטה קטרינה הצפוני, לפי נתונים מאוחדים של Secovi-SC ו-ABRAINC (האיגוד הברזילאי של חברות יזמיות לנדל"ן), הראה ב-2025 שנה של ספיגה קרובה למלאה באיטז'אי ובאיטפמה, והאטה בבאלנאריו קמבוריו בסגמנט אולטרה-יוקרה. ל-2026, הציפייה היא להיקף השקות יציב באיטז'אי, עם פיזור גיאוגרפי גדול יותר — רסקדה, קורדיירוס ובמבוזל סופגים את העודף שפראיה ברבה כבר לא יכולה להכיל. זה אומר לחץ היצע גובר בשלוש עד ארבע שנים, בדיוק כשמחזורי הבנייה הנוכחיים יסיימו.
הביקוש הזר, בעיקר ארגנטינאי, פראגוואי, ובמידה פחותה אירופאי וצפון-אמריקאי, ממשיך לתמוך במחיר בברבה ובקמבוריו, אך זולג מעט לרסקדה — המוצר של רסקדה אין לו את הקסם של חזית ים ישירה. זאת, באופן פרדוקסלי, חדשות טובות עבור המשקיע הזר: פחות תנודתיות מטבע חוץ מובנית במחיר, יותר רגישות לפנדמנטלים מקומיים (הכנסה ממוצעת באיטז'אי, יצירת תעסוקה מהנמל, מחזור לוגיסטי). זה נכס "פנדמנטליסטי" יותר מאשר הנדל"ן של חזית הים של ברבה, שמתנהג יותר ויותר כנכס פיננסי בינלאומי.
למשקיע הישראלי או הזר ששואל אם יכול לממן דרך SBPE: התשובה הקצרה היא לא, אלא אם יש לו CPF (מספר מס ברזילאי), תושבות מס בברזיל, ואסמכתא להכנסה לאומית. עבור הרוב, המבנה ממשיך להיות רכישה במזומן, פריסה ישירה עם היזם, או — לעתים נדירות יותר — מימון בבנק בינלאומי עם ביטחון בנכס, מסלול ארוך ויקר יותר. נושאי המס לזר חשובים גם הם: רווח הון על מכירת נדל"ן בברזיל ממוסה בטווח של 15% עד 22.5% בהתאם לסכום הרווח, וכל העברה בינלאומית של תמורת מכירה חייבת בדיווח לבנק המרכזי הברזילאי.
הטעויות שהורסות את ה-TIR — ואיש לא מדבר עליהן בחדר התצוגה
קיים דפוס חוזר בקרב משקיעים שנכנסים לראשונה לקנייה על הנייר ברסקדה ומגלים שלוש שנים אחר כך שהתשואה הריאלית הייתה נמוכה מאג"ח Tesouro IPCA+. הטעויות צפויות וכמעט כולן מגיעות מאותו שורש: בלבול בין מחיר הטבלה לעלות הכוללת, ובין VGV של שיווק למחיר אפקטיבי.
הטעות הראשונה היא לא לסכם את עלויות הרכישה. מס ITBI (Imposto de Transmissão de Bens Imóveis, מס העברת מקרקעין העירוני, מקבילה ברזילאית למס רכישה) באיטז'אי נע בין 2% ל-3% על השווי הציבורי או על שווי העסקה (הגבוה מבין השניים), רישום בלשכת רישום המקרקעין עולה כ-1% עד 1.5%, ולשטר הסופי עלויות משלו. בנכס של 1.4 מיליון ריאל, זה מייצג בין 42 אלף ל-63 אלף ריאל — כסף שבדרך כלל יוצא מהכיס בחתימה ולעיתים נדירות משתקף ב"תשואה" שמחושבת בגיליון האקסל של המתווך.
הטעות השנייה היא להתעלם מ-IPTU (Imposto Predial e Territorial Urbano, ארנונה עירונית) ומדמי הניהול במהלך הבנייה. דמי ניהול בעת בנייה קיימים כמעט בכל הפרויקטים החל מהשנה השנייה ויכולים לנוע בין 300 ל-900 ריאל לחודש, תלוי בגודל הפרויקט. בשלוש שנים, זה בין 11 ל-32 אלף ריאל של עלות גלויה. כשמוסיפים IPTU פרו-ראטה מהמסירה, העלות הסמויה הזו יכולה לאכול שנה שלמה של שכר דירה צפוי.
הטעות השלישית היא לבלבל VGV עם מחיר אמיתי. VGV הוא ערך כללי של מכירות שמכריזה החברה היזמית — מדד שיווקי שמשקף מחיר טבלה מלא, ללא הנחה, ללא חליפין, ללא גמישות בתזרים. מחיר העסקה האמיתי במגדלי רסקדה שהושקו ב-2025 היה, בממוצע, נמוך ב-7% עד 12% מהטבלה הראשונית, לפי אנשי מקצוע שמפעילים את השוק המשני. השוואה של עליית "VGV מוכרז ב-2024" עם "מחיר מכירה ב-2026" מעריכה יתר על המידה את הרווח.
הטעות הרביעית היא לזלזל ב-INCC על התשלומים השנתיים הגדולים (balões). כל balão שנתי מסתכם בדרך כלל ב-35 עד 60 אלף ריאל בפרויקטים של כרטיס בינוני ברסקדה, וכל אחד מגיע צמוד ל-INCC המצטבר מאז החתימה. balão מקורי של 50 אלף ריאל, בשנה השלישית, יכול להגיע ל-58 או 60 אלף ריאל, תלוי במדד המצטבר. בגיליון מנטלי זה לא כואב; בתזרים מזומנים אמיתי, זה כואב מאוד.
הטעות החמישית היא לא למדל בנפרד את שתי היציאות האפשריות. "להחזיק לשכר דירה" ו"למכור במסירה" הן תזות שונות שדורשות מטראז' שונה, פלאנים שונים ואפילו קומות שונות. להשכרה שנתית ברסקדה, ה-Sweet Spot של השוק ב-2026 הוא דירת שני חדרי שינה עם חדר רחצה צמוד וחנייה כפולה — מוצר שמניב סביב 0.42% לחודש שכר דירה מעל ערך המכירה, או 5.0% לשנה ברוטו. למכירה במסירה, היחידה שמעלה ערך הכי הרבה היא הגדולה ביותר, בדרך כלל שלוש סוויטות עם מרפסת גורמה משולבת. לקנות את היחידה הנכונה לתזה הלא נכונה מבטל חלק גדול מהפוטנציאל.
צ'קליסט סופי לפי פרופיל משקיע
קיימים שלושה פרופילים סבירים של משקיע שנכנס לקנייה על הנייר ברסקדה היום, ולכל אחד פילטר אחר. הסולידי, שמשווה לאג"ח Tesouro IPCA+ או, מבחינתו הישראלית, לאג"ח שקלי צמוד או מקמ"ל, נכנס רק אם: פער על-הנייר-גמור מעל 15%, ליזם יותר מעשרה פרויקטים שנמסרו ו-Patrimônio de Afetação רשום, והתזרים עד 30% עד מסירה. מתחת לגבולות אלה, הסולידי הרציונלי נשאר בהכנסה קבועה.
המתון, שמקבל סיכון ביצוע בתמורה לחשיפה לנכס ריאלי ויש לו אופק של חמש עד שבע שנים, יכול לקבל פער בין 10% ל-15% אם המיקום בתוך רסקדה הוא בציר הדרומי (קרוב יותר לברבה) והטיפולוגיה היא שלוש סוויטות עם חנייה כפולה — מוצר שהיסטורית מוביל את עליית הערך במכירה חוזרת. חשוב: צריך למדל לפחות שלושה תרחישי Selic עבור חלון המסירה ולשמור עתודה תזרימית של שישה תשלומים לאחר המסירה.
האגרסיבי, שמבין נדל"ן ככלי למינוף ריאלי ומוכן לפעול בשוק המשני, צריך להתמקד במגדלים שהושקו עד 18 חודשים, לקנות טיפולוגיות גדולות שעדיין יש להן מלאי גמיש, ולמדל יציאה דרך העברת זכויות לפני Habite-se בחלון של 24 חודשים לאחר הרכישה. זוהי התזה היחידה שמקבלת פער מתחת ל-10%, בדיוק מפני שהרווח לא בא מ-INCC מקוזז על ידי עליית ערך, אלא מאסימטרית מידע בין חדרי תצוגה של השקה לבין השוק המשני.
מה ששוקל, ומה שלא שוקל
רסקדה ב-2026 כבר אינה "ברבה הבאה בהנחה". היא שכונה משל עצמה, עם מוצר משל עצמה, ביקוש משל עצמו, ובאופן קריטי — סיכון משל עצמו. המשקיע שנכנס היום כבר לא תופס פער של שכונה צומחת; הוא מהמר על עליית ערך ריאלית של שכונה שמתבססת, תחת מאקרו של Selic עדיין דו-ספרתית באופק ו-INCC מכרסם. התזה עובדת, אבל לא עובדת לבד — היא תלויה בסלקציה דקה של פרויקט, בתזרים מתוכנן עם עיפרון חד, ובאופק שעומד בעיכובים.
למשקיע שמשווה להכנסה קבועה בכנות, רסקדה על הנייר משלמת כאשר שלושה תנאים מתכנסים: יזם עם מאזן ניתן לביקורת ו-Patrimônio de Afetação רשום, פער על-הנייר-גמור עקבי עם סיכון ביצוע אפקטיבי, וטיפולוגיה מותאמת לתזת היציאה. בלי שלושת אלה, יש מכשירים בעלי חיכוך נמוך יותר וזמן החזקה קצר יותר שמניבים אותה תשואה. עם שלושתם, הנכס הריאלי נכנס לפורטפוליו לא כמתחרה ל-CDI (תעודת הפיקדון הברזילאית, מקבילה לפק"מ), אלא כדה-קורלציה שימושית מול מחזורי ריבית ושער חליפין.
זוהי בדיוק עבודת הסלקציה — פרויקט אחר פרויקט, פלאן אחר פלאן, סעיף אחר סעיף — ש-SIDE Empreendimentos מפרסמת בניתוח המערכתי שלה. עבור הקורא הזר שרוצה להמשיך לעקוב אחר כיסוי אנליטי של שוק הנדל"ן של חוף סנטה קטרינה הצפוני בעומק של הכתבה הזו, שווה להירשם לניוזלטר השבועי של הפורטל ולקבל את הניתוחים הבאים ישירות לדואר האלקטרוני.