Ressacada Itajaí: 2026'da on projeden almak mantıklı mı?
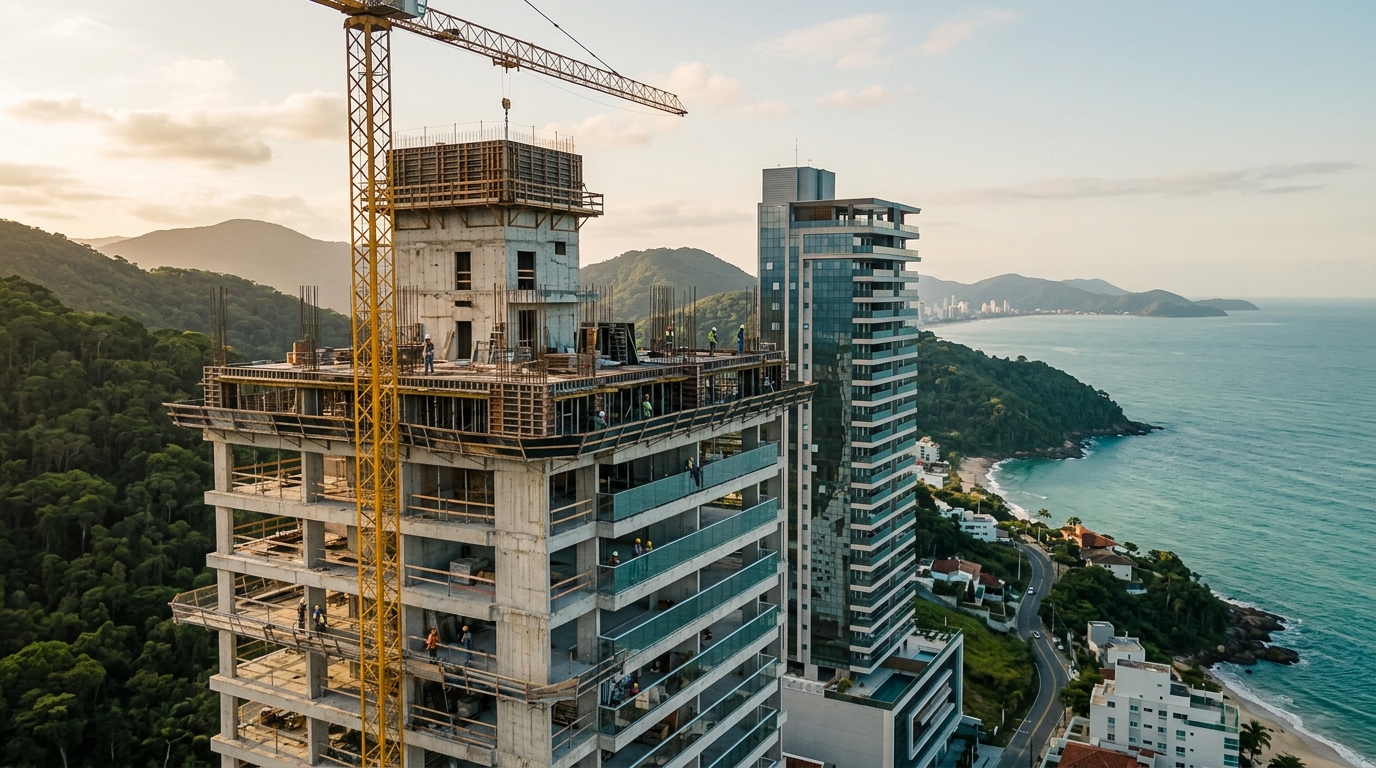
Itajaí'nin Ressacada bölgesinde, 2026 yılının Mayıs ayında ilan edilen yeni lansman projelerinin metrekare fiyatı, Secovi-SC ve FipeZap karşılaştırmalı verilerine göre 9.200 R$ ile 11.800 R$ (Brezilya Reali) arasında salındı — aynı dönem aynı kentin Praia Brava bölgesinin talep ettiği rakamın yaklaşık yüzde 45 ila yüzde 60 altında. Asıl çarpıcı ayrıntı ise şu: bu fark 2023 yılında yüzde 70 ila 80 düzeyindeydi. Bugün pozisyon açan yatırımcı için artık doğru soru "Ressacada, Praia Brava'ya dönüşür mü?" değil; "bu makasın daralmasının ne kadarı zaten fiyata yansıdı, geriye ne kadar getiri kaldı?" sorusudur. Yanıt; INCC inşaat maliyeti endeksi, Selic temel faizi, şantiye nakit akışı ve Brezilya'nın 13.786 sayılı tüketici koruma yasasıyla şekillenir — gün batımı fotoğraflarıyla değil.
2026'da Ressacada: varlık sınıfı değişen bir mahalle
Ressacada, Itajaí'nin kentsel saçaklarında yer alan, bir yanda Brezilya'nın güneyini kuzeye bağlayan BR-101 karayolu ve Navegantes Uluslararası Havalimanı eksenine, diğer yanda Itapema istikametinde uzanan konut dokusuna sıkışmış bir mahalle. On yıl boyunca sanayi depolarının, gösterişsiz yatay sitelerin ve atıl arsaların alanı oldu. Dönüm noktası 2022 ile 2024 arasında geldi: Praia Brava'daki emilim döngüsü, orta ve üst segmentteki gayrimenkul geliştiricilerini ölçek üretebilecekleri arsa aramaya zorladı — coğrafi olarak sıkışmış olan Brava'nın artık sunamadığı bir şey.
CBIC inşaat sektörü konfederasyonunun 2025 yılı Itajaí verileri, kırılmayı çoktan göstermişti: belediye, Santa Catarina kuzey kıyısındaki dikey lansmanların yüzde 18'inden fazlasını tek başına karşıladı ve 200 milyon Reali aşan satış değerine sahip VGV'lerin (Valor Geral de Vendas, yani lansmanın toplam ilan satış hacmi) önemli bir kısmı Ressacada'ya yığıldı. Ürünün profili de değişti: 30 katı bulan tekil kuleler, neredeyse tamamen kaybolmuş devre mülk yapılaşması, geniş ebeveyn süitli üç ve dört yatak odalı dairelere odaklı projeler. Bu artık kısa süreli kiralama yatırımcısı için 350 bin Reallik üründen ibaret değil; 1,2 ile 2,5 milyon Real bandında, son kullanıcıya veya uzun vadeli kiraya yönelen yatırımcıya hitap eden bir bilet anlamına geliyor.
Nakit akışı modeline girmesi gereken üç altyapı vektörü, bu tezin temelini kuruyor. Birincisi, belediye tarafından 2027'ye yetiştirilmesi planlanan Avenida Osvaldo Reis bulvarının Ressacada yönündeki ikili yol projesi. İkincisi, BR-101 karayoluna bağlı çevre yolunun genişletilmesi; bu, bölge ile liman arasındaki lojistik sürtünmeyi azaltıyor. Üçüncüsü, orta-üst segment perakende oyuncularının bölgeye gelişi — premium süpermarketler, ulusal marka spor salonları, klinikler — ki bunlar genellikle konut konsolidasyonundan önce yerleşir ve talebin öncü göstergesi olarak işlev görür.
Itajaí'de metrekare fiyatı: tablonun gizlediği gerçek
Itajaí piyasasına dair çoğu analiz yalnızca Praia Brava ile geri kalanı karşılaştırır. Sadece bu kontrasta bakan yatırımcı, fiyatın asıl risk parametresi olan kent içi arz yapısını ıskalar. Aşağıdaki tablo, kentin başlıca alt bölgelerini Mayıs 2026 itibarıyla ilan metrekare ortalamasına göre düzenliyor; veriler FipeZap'in kamuya açık serileriyle gayrimenkul geliştiricilerin özel panellerinin çapraz okumasıdır.
| Mahalle / bölge | m² ortalama (hazır, R$) | m² ortalama (on proje, R$) | On proje ile hazır arası fark | 12 aylık değişim |
|---|---|---|---|---|
| Praia Brava | 22.400 | 19.800 | -%12 | +%11 |
| Cabeçudas | 16.900 | 14.100 | -%17 | +%9 |
| Centro (kıyı şeridi) | 13.500 | 11.700 | -%13 | +%7 |
| Fazenda | 12.300 | 10.400 | -%15 | +%8 |
| Ressacada | 11.100 | 9.600 | -%14 | +%14 |
İki okuma önem taşıyor. Birincisi: Ressacada'nın 12 aylık değişim lideri olmasının nedeni hazır konut fiyatının taşkın bir hızla artması değil; on proje fiyat tabanının sıçramasıdır. Bu da daha büyük gayrimenkul geliştiricilerin ve daha pahalı ürünlerin bölgeye girdiğini yansıtır. İkincisi: on proje ile hazır arasındaki yüzde 14'lük fark Cabeçudas ve Fazenda ile aynı çizgide. Yani Ressacada'da on projeden satın almanın indirimi, artık "gelişen mahalle riski" karşılığında ödenmiyor. 2023'te giren yatırımcı yüzde 25 ila 30'luk bir fark yakaladı; bugün indirim piyasanın olağan iskontosu — ve hesap, bu yüzden ucu sivri kalemle yapılmalı.
On projeden almak ile hazırı almak: kararı veren matematik
On projeden konut alımını değişken faizli sabit getirili enstrümanla karşılaştıran yatırımcı, üç şeyi paralel modellemek zorundadır: nominal nakit çıkışlarının ay ay seyri, INCC inşaat maliyeti endeksinin borç bakiyesi ve taksitler üzerindeki etkisi ve anahtar teslimi sonrası finansman faizinin geçerli Selic faiziyle karşılaştırması. Bu üçü yoksa, herhangi bir vadeli mevduat veya gayrimenkul fonu ile yapılan kıyaslama analiz değil, anlatıdan ibarettir.
Mayıs 2026'da Ressacada'da tipik bir lansman örneği alın: 1,4 milyon Real, üç yatak odalı, 96 m² net alanlı, teslim tarihi Mart 2029. Son dönemdeki ödeme planları anahtarlara kadar yüzde 30, anahtar sonrası finansmanlı yüzde 70 etrafında — fakat dağılım eşit değil. Sözleşme imzasında yüzde 10 (140 bin Real) peşinat, toplamda yüzde 10'a denk gelen 20 aylık taksit, yıllık iki balon ödeme ile yine yüzde 10 ve kalan yüzde 70'lik bakiye, oturma izni (habite-se) çıktığında SBPE banka konut kredisi sistemine veya muhabir bankaya devrediliyor.
Her taksit ve her balon, anahtar teslimine kadar INCC-M endeksiyle güncellenir. Haziran 2026 itibarıyla 12 aylık birikimli INCC yüzde 6,4 civarında seyrediyor; yıl sonu için projeksiyon yüzde 6,0 ile 7,5 bandında. Peşinattan sonraki yüzde 90'lık bakiye olan 1,26 milyon Real, sadece şantiyenin ilk işgünleri yılında, herhangi bir taksit dahi ödenmeden, yaklaşık 76 bin Real büyür. Üç yıllık inşaat süresi boyunca, INCC yol boyunca biraz gerilese bile, orijinal tablo fiyatı üzerine birikimli düzeltme genellikle yüzde 14 ila 19 ekler. 1,4 milyon Reale alınan daire, anahtar teslimi anında finanse edilecek bakiye olarak 1,58 ile 1,62 milyon Reale yaklaşır.
İşte Selic temel faizi bu noktada devreye girer. Haziran 2026 senaryosunda, 2025'in ikinci yarısında başlayan gevşeme döngüsünün ardından Selic yüzde 9,75'te ve büyük bankalarda konut SBPE finansmanı, kredi/değer oranı yüzde 70 civarında olduğunda, yıllık TR referans faizi artı yüzde 9,5 ile artı yüzde 10,9 bandında veriliyor. 30 yıl vadeli Price Tablosu yöntemiyle, anahtar sonrası kalan 1,1 milyon Reallik finanse edilebilir tutarda (peşin ödenen yüzde 30 düşülerek) ilk taksit 9.900 ile 10.800 Real arasında — buna teslim sonrasında işleyen aidat, IPTU emlak vergisi ve yangın sigortası eklenir. 2027'de Selic yüzde 11'in üzerinde kalırsa senaryo maddi olarak değişir: taksit 11.500 ile 12.300 Real bandına çıkar ve projenin iç verim oranı (IRR) çökmeye başlar.
"On projedeki konut, INCC üzerinde kısa pozisyon satıp mahallenin reel değer artışı üzerinde uzun pozisyon almakla aynı şeydir. Bu iki bacağı ayrı ayrı modellemeyen yatırımcı, yalnızca duacıdır." — Itajaí'de operasyon yürüten halka açık bir gayrimenkul şirketinde analist; uzman basına kapalı görüşmede.
Hazır konut, on projeyi ne zaman geçer? 2026 için savunulabilir ampirik kural şudur: on proje ile hazır arasındaki fark yüzde 12'nin altındaysa ve inşaat dönemi için projeksiyonlanan INCC yıllık yüzde 6'nın üstündeyse, finansmanlı hazır konut genellikle eşit ya da daha yüksek bir iç verim oranı üretir; üstelik uygulama riski sıfıra yakındır. Fark yüzde 18'in üzerine çıkıyorsa ve teslim ufkunda Selic düşüş penceresi varsa, on proje yeniden anlam kazanır. Ressacada bugün ortalamada bu iki bandın arasında — yani mahalle tezi değil, proje seçimi gerektirir.
Gerçek riskler: 13.786 sayılı yasa, sözleşme feshi ve geliştirici riski
Brezilya'nın "Sözleşme Feshi Yasası" olarak bilinen 13.786/2018 sayılı yasası, tipik alıcının en az okuduğu fakat en kritik metindir. Yasaya göre, alıcıdan kaynaklanan fesihte, "patrimônio de afetação" denilen yasal ayrı malvarlığı düzenine tabi olmayan bir projede gayrimenkul şirketi toplam ödenen tutarın yüzde 25'ine kadarını alıkoyabilir. Bu ayrı malvarlığı düzeni varsa, kesinti yüzde 50'ye kadar çıkar. Pratikte: ayrı malvarlığı tahsisli bir projeye 200 bin Real ödeyip ikinci yılda çıkmaya karar veren alıcı, ancak 100 ile 150 bin Real arasında geri alabilir. Toplam kayıp değil; ama agresif satıcının ima ettiği "fikir değiştirirseniz iade ederiz" senaryosu da değil.
Aynı yasa, gayrimenkul şirketinin tarafındaki gecikmeyi de düzenler: cezasız hoşgörü süresi, sözleşmede öngörülen teslim tarihinden itibaren 180 takvim günüdür. Bu süreyi aşan gecikmelerde alıcı, ödenen tutarın güncellenmiş tam iadesiyle sözleşmeden dönmeyi ya da ödenen tutar üzerinden aylık yüzde 1 ceza talep edebilir. Şantiye gecikmesi, Ressacada'daki orta ölçekli geliştiricilerin projelerinde en az dikkate alınan risklerden biri olmaya devam ediyor; özellikle 2022–2023 talep zirvesi sırasında ilan edilen bazı projelerde takvim ek sözleşmeleri çoktan birikmiş durumda.
Geliştirici riski ölçülebilirdir ve showroom değil bilanço üzerinde durum tespiti gerektirir. Ressacada'da sözleşme imzalamadan önce pazarlık dışı üç madde: ilgili Tapu Sicil Müdürlüğünde projenin tescil belgesinin (memorial de incorporação) kayıtlı olduğunu doğrulamak, projenin ayrı malvarlığı düzenine tabi olduğunu kontrol etmek (sözleşme maddesi ve tapuya işlenmiş şerh), ve şirketin son beş yıldaki teslim geçmişini denetlemek. Halka kapalı şirketler için standart mali tablo ve teslim edilmiş projeler listesi, resmi başvuru ile erişilebilir — bunları paylaşmayı reddetmek başlı başına bir sinyaldir.
Yerel düzenleyici risk de var. Yapı ruhsatının verilmiş olması, oturma izninin garanti edildiği anlamına gelmez. Itajaí'nin İmar Planı'nda 2026'nın ikinci yarısı için tartışılan değişiklikler, belediyenin belirli bölgelerinde yükseklik haklarını etkileyebilir. Mevcut teşhise göre Ressacada revizyon baskısının olduğu bölgelerin dışında kalıyor; ama uzun vadeli yatırımcının izlemesi şart.
Sıkça unutulan beşinci risk ikincil piyasada likiditedir. Ressacada'da 1,5 ile 2,5 milyon Real bandındaki ünitelerin henüz derin bir yeniden satış pazarı yok. Henüz oturma izni alınmamış bir daireyi haklar devri (cessão de direitos) yoluyla satmak, genelde aynı projede geliştiricinin kendi aktif stoku olduğu sürece sıfır primi ya da geçerli tabloya karşı iskontoyu kabul etmek anlamına geliyor. Bu, sıfırıncı günden itibaren modele girmesi gereken ikili bir risktir.
2026 makro tablosu: Selic, INCC ve kuzey kıyısının zaman penceresi
Brezilya'nın 2026 para politikası, Santa Catarina'daki gayrimenkul döngüsünün ritmini herhangi bir yerel faktörden daha güçlü belirler. Brezilya Merkez Bankası'nın haftalık beklenti anketi Focus, son haftalarda 2026 sonu için yüzde 9,25 ile 9,75 arasında bir Selic ve hedef üst bandına yakın yüzde 4,5'lik bir IPCA tüketici enflasyonu projekte ediyor. INCC-M endeksinin yıllık yüzde 6,0 ila 7,5 arasında kapanması bekleniyor; bu da IPCA üzerinde yaklaşık 200–300 baz puanlık rahatsız edici farkı koruyor — uzun şantiye nakit akışlarındaki reel getiriyi tam da bu aralık aşındırıyor.
Santa Catarina kuzey kıyısının lansman döngüsü, Secovi-SC ve ABRAINC konsolide verilerine göre 2025'te Itajaí ve Itapema'da tam emilime yakın bir yıl, Balneário Camboriú'nun ultra-lüks segmentinde ise yavaşlama gösterdi. 2026 için beklenti, Itajaí'de lansman hacminin sabit kalması ve coğrafi olarak daha çeşitlenmesidir — Ressacada, Cordeiros ve Bambuzal, Praia Brava'nın artık taşıyamadığı fazlayı emiyor. Bu, mevcut inşaat döngülerinin tam teslim alındığı üç ila dört yıl içinde artan arz baskısı anlamına gelir.
Yabancı talep — özellikle Arjantin ve Paraguay kaynaklı, daha az ölçüde Avrupa — Brava ve Balneário Camboriú'da fiyatı destekleyici olmaya devam ediyor, ama Ressacada'ya pek geçmiyor: Ressacada ürününün doğrudan sahil cazibesi yok. Bu, paradoksal biçimde, yurt içi yatırımcı için iyi haber: fiyata gömülü kur oynaklığı daha az, yerel temellere (Itajaí ortalama geliri, liman kaynaklı istihdam, lojistik döngü) duyarlılık daha yüksek. Ressacada, Brava'nın orla parçasının giderek uluslararası bir finansal varlık gibi davrandığı bir piyasada, daha "fundamentalist" bir varlık.
Brezilya'nın SBPE konut kredi sistemiyle finansman alıp alamayacağını soran yabancılar için kısa yanıt hayır — bunun için CPF (Brezilya vergi kimliği), ülkede vergi mukimliği ve yerel gelir belgesi gerekiyor. Çoğunluk için yapı, peşin alım, geliştiriciyle doğrudan taksitlendirme ya da daha nadiren konut üzerinde teminatla uluslararası bir bankadan kredi olarak kalıyor — bu son seçenek hem daha uzun hem daha pahalı bir yol.
İç verim oranını eriten hatalar — satış ofisinde kimsenin söylemediği
İlk kez Ressacada'da on projeden alıp üç yıl sonra reel getirinin enflasyona endeksli Hazine kağıdının altına düştüğünü fark eden yatırımcılar arasında tekrar eden bir örüntü var. Hatalar öngörülebilir ve neredeyse hepsi aynı kökten geliyor: tablo fiyatını toplam maliyetle, pazarlama VGV'sini efektif fiyatla karıştırmak.
Birinci hata, edinim maliyetlerini hesaba katmamaktır. Itajaí'de ITBI gayrimenkul devir vergisi, vergiye esas değer ile işlem değerinden büyük olanın yüzde 2 ile 3'ü arasında değişiyor; tapu tescili yaklaşık yüzde 1 ile 1,5 maliyet getiriyor; nihai senet de kendine özgü masraflara sahip. 1,4 milyon Reallik bir konutta bu, 42 ile 63 bin Real arasında bir tutar demek — sözleşme anında cepten çıkan, fakat emlakçının Excel'inde "getiri" hesabına nadiren yansıyan para.
İkinci hata, inşaat süresince IPTU emlak vergisini ve aidatı yok saymaktır. Şantiye dönemi aidatı, hemen hemen tüm projelerde ikinci yıldan itibaren devreye girer ve büyüklüğe göre ayda 300 ile 900 Real arasında değişebilir. Üç yılda gömülü maliyet 11 ile 32 bin Real arasındadır. Oturma izni sonrasında oranlanarak başlayan IPTU eklendiğinde, bu görünmez maliyet projekte edilen bir tam yıllık kirayı silebilir.
Üçüncüsü, VGV'yi gerçek fiyatla karıştırmaktır. VGV (Valor Geral de Vendas), gayrimenkul şirketinin ilan ettiği toplam satış değeridir — iskontosuz, takasız, ödeme planı esnetilmemiş tablo fiyatını yansıtan bir pazarlama metriği. 2025'te Ressacada'da lansmanı yapılan kulelerdeki gerçek işlem fiyatı, ikincil piyasada faaliyet gösteren profesyonellere göre tablonun ortalama yüzde 7 ile 12 altında kapandı. "2024'te ilan edilen VGV" ile "2026'daki satış fiyatını" karşılaştırmak, getiriyi olduğundan büyük gösterir.
Dördüncü hata, balon ödemelerindeki INCC etkisini hafife almaktır. Ressacada'da orta bilet projelerde her yıllık balon ödeme tipik olarak 35 ile 60 bin Real arasındadır ve her biri sözleşme imzasından itibaren birikmiş INCC ile güncellenmiş halde gelir. Üçüncü yıldaki 50 bin Reallik bir balon, birikmiş endekse bağlı olarak 58 ile 60 bin Reali bulabilir. Kafadan hesapta acıtmaz; gerçek nakit akışında çok acıtır.
Beşincisi, iki olası çıkış senaryosunu ayrı ayrı modellememektir. "Tutup kiraya vermek" ile "oturma izninde satmak" farklı tezlerdir; farklı metrekare, farklı plan ve hatta farklı kat gerektirirler. Ressacada'da yıllık kiralama için 2026 piyasasının sweet spot ürünü, iki yatak odalı süitli ve çift araçlık otoparklı dairedir — satış değerinin aylık yüzde 0,42'si ya da yıllık brüt yüzde 5,0 dolayında getiri sağlar. Oturma izninde satışta en çok değerlenen birim ise genelde en büyüğüdür, çoğunlukla üç süitli ve gurme balkon entegrasyonlu olan. Yanlış teze doğru ünite almak, yukarı yönlü potansiyelin büyük kısmını siler.
Yatırımcı profiline göre son kontrol listesi
Bugün Ressacada'da on projeden alım yapan üç makul yatırımcı profili var ve her birinin filtresi farklı. Enflasyona endeksli Hazine kağıdı ve orta ölçekli bankaların vadeli mevduatıyla karşılaştıran muhafazakâr yatırımcı, ancak şu üç koşul birden sağlanırsa girer: on proje ile hazır arası fark yüzde 15'in üzerinde, gayrimenkul şirketi on'dan fazla tamamlanmış projeye ve tapuya işlenmiş ayrı malvarlığı düzenine sahip, ödeme planı anahtara kadar en fazla yüzde 30. Bu sınırların altında, rasyonel muhafazakâr sabit getiride kalır.
Uygulama riskini reel varlığa erişim karşılığında kabul eden, beş ila yedi yıllık ufku olan ılımlı yatırımcı, Ressacada içinde güney eksen (Brava'ya daha yakın) konumda ve üç süitli, çift araçlık ünitede yüzde 10 ile 15 arası farkı kabul edebilir — bu tipoloji geçmişte yeniden satışta değer artışında lider olmuştur. Önemli: teslim penceresi için en az üç Selic senaryosu modellemeli ve anahtar sonrası altı taksitlik nakit yedeği olmalıdır.
Konutu reel kaldıraç aracı olarak gören ve ikincil piyasada işlem yapmaya istekli agresif yatırımcı ise son 18 ay içinde lansmanı yapılmış kulelere odaklanmalı, hâlâ esnek stoku olan büyük tipolojileri almalı ve alımdan sonra 24 aylık pencere içinde oturma izninden önce haklar devriyle çıkış modellemelidir. Yüzde 10'un altındaki farkı kabul eden tek tez budur; çünkü kazanç, INCC'nin değer artışıyla telafisinden değil, lansman satış ofisi ile ikincil piyasa arasındaki bilgi asimetrisinden gelir.
Ağırlığı olan ve olmayan unsurlar
2026'da Ressacada artık "indirimli yeni Brava" değil. Kendi ürünü, kendi talebi ve — kritik biçimde — kendi riski olan kendi başına bir mahalle. Bugün giren yatırımcı artık gelişen mahalle farkını yakalamıyor; iki haneli faiz ufkunda, aşındırıcı bir INCC altında, konsolide olmakta olan bir mahallenin reel değer artışına bahis oynuyor. Tez işliyor, ama tek başına işlemiyor — proje seçiminin inceliğine, ucu sivri kalemle çizilmiş bir nakit akışına ve gecikmelere dayanan bir ufka bağlı.
Sabit getiriyi dürüstçe karşılaştıran yatırımcı için Ressacada'da on projeden alım üç koşul aynı anda sağlandığında öder: denetlenebilir bilançosu ve tapuya işlenmiş ayrı malvarlığı düzeni olan bir gayrimenkul şirketi, gerçek uygulama riskine tutarlı bir on proje-hazır farkı ve çıkış tezine uyumlu tipoloji. Bu üçü olmadan, aynı getiriyi daha düşük sürtünmeli ve daha kısa taşıma vadeli araçlar sağlar. Üçü birlikteyse, reel varlık portföye CDI'ye rakip olarak değil, faiz ve döviz döngülerine karşı yararlı bir korelasyonsuzluk olarak girer.
SIDE Empreendimentos editoryal analizinde tam da bu seçim çalışmasını yayımlıyor — proje proje, plan plan, madde madde. Santa Catarina kuzey kıyısının gayrimenkul piyasasını bu raporun derinliğinde okumayı sürdürmek isteyen yatırımcılar, portalın haftalık bültenine abone olarak bir sonraki analizleri doğrudan e-postalarından takip edebilir.