रेसाकाडा इताजाई: 2026 में प्री-लॉन्च निवेश?
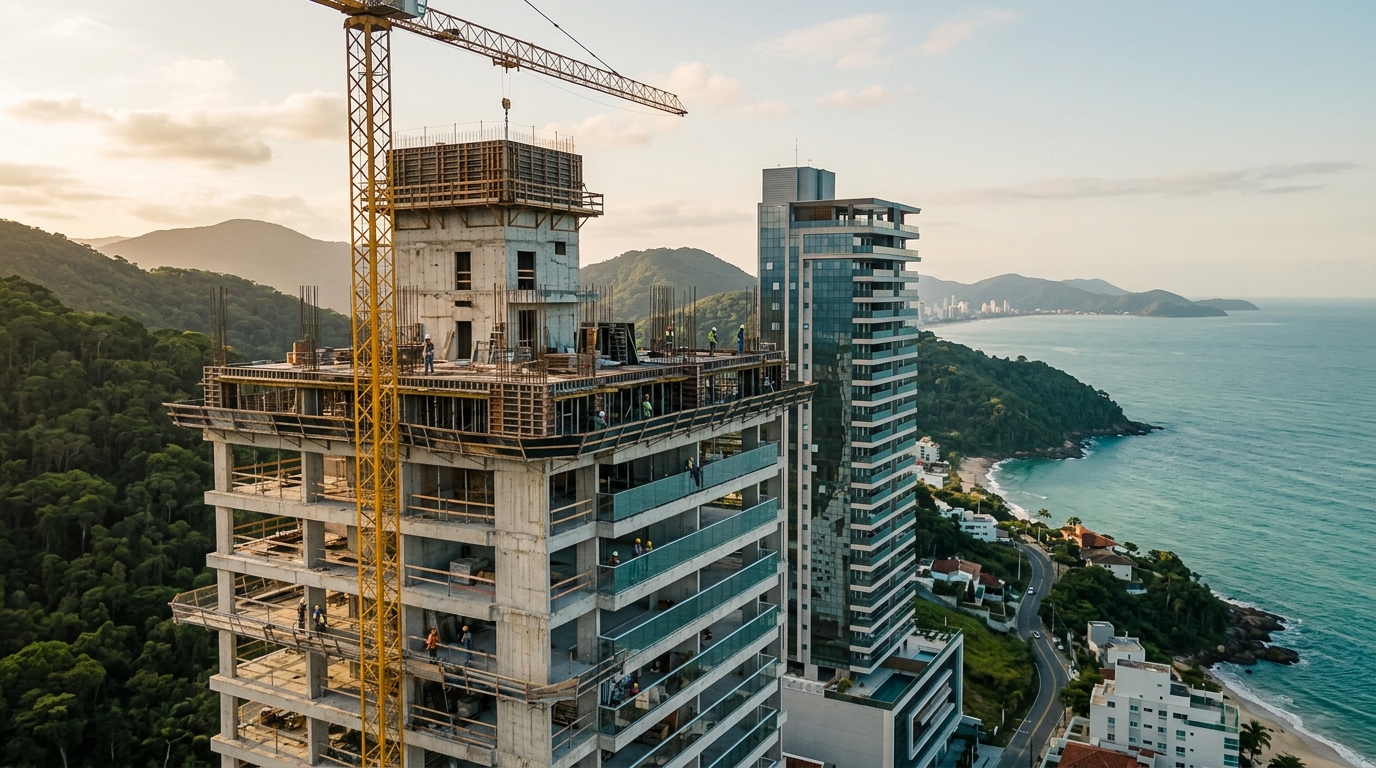
ब्राज़ील के सांता कैटारीना राज्य के इताजाई शहर के रेसाकाडा क्षेत्र में मई 2026 में नई आवासीय परियोजनाओं का घोषित प्रति वर्ग मीटर मूल्य R$ 9,200 से R$ 11,800 के बीच रहा (1 ब्राज़ीलियाई रियाल लगभग 15 भारतीय रुपये के बराबर है, मुद्रा दर अस्थिर है)। यह आंकड़ा रियल एस्टेट संघ Secovi-SC और FipeZap मूल्य सूचकांक के संयुक्त सर्वेक्षण से आया है, और यह उसी समय-अंतराल में प्राइया ब्रावा क्षेत्र में मांगे जा रहे मूल्य से लगभग 45% से 60% कम है। दिलचस्प बात यह है कि 2023 में यह अंतर 70% से 80% का था। अब प्रवेश कर रहे निवेशक के लिए सवाल यह नहीं रहा कि "क्या रेसाकाडा अगला ब्रावा बनेगा?", बल्कि यह है कि "इस अंतर के सिकुड़ने का कितना हिस्सा पहले ही कीमत में समाहित हो चुका है, और कितना अभी भी प्रतिफल देगा?" इस गणित में INCC (निर्माण लागत सूचकांक), Selic (ब्राज़ील की मूल ब्याज दर), निर्माण-स्थल का नकद प्रवाह और कानून 13.786 शामिल होते हैं — सूर्यास्त की मनमोहक तस्वीर नहीं।
2026 में रेसाकाडा: वह क्षेत्र जिसका आस्ति-वर्ग बदल गया
रेसाकाडा इताजाई का एक उपनगरीय सीमावर्ती क्षेत्र है, जो BR-101 राजमार्ग — बंदरगाह और नवेगांतेस अंतर्राष्ट्रीय हवाई अड्डे को जोड़ने वाले लॉजिस्टिक्स अक्ष — और इतापेमा की ओर विस्तारित आवासीय बस्ती के बीच स्थित है। एक दशक तक यह क्षेत्र गोदामों, छोटे क्षैतिज कॉन्डोमिनियम और अल्प-उपयोग वाली भूमि का इलाका रहा। बदलाव की शुरुआत 2022 और 2024 के बीच हुई, जब प्राइया ब्रावा के अवशोषण चक्र ने मध्यम और उच्च स्तर के बिल्डरों को बड़े पैमाने पर भूमि तलाशने पर मजबूर किया — एक संसाधन जो भौगोलिक रूप से सीमित ब्रावा अब नहीं दे सकता। विदेशी निवेशक के लिए यह संदर्भ अहम है: सांता कैटारीना ब्राज़ील का सबसे विकसित और आर्थिक रूप से स्थिर तटीय राज्य है, और इताजाई का बंदरगाह कंटेनर मात्रा में देश के शीर्ष तीन में आता है।
नागरिक निर्माण उद्योग कक्ष CBIC के 2025 के आंकड़े पहले से ही इस बदलाव की पुष्टि कर रहे थे: इताजाई नगर पालिका ने उत्तरी कैटरिनेन्स तट पर ऊर्ध्वाधर परियोजना लॉन्च का 18% से अधिक हिस्सा रखा, और रेसाकाडा ने R$ 200 मिलियन से ऊपर के घोषित VGV (कुल बिक्री मूल्य — एक मार्केटिंग मीट्रिक) का बड़ा हिस्सा अपने नाम किया। परियोजनाओं की प्रकृति भी बदल गई: 30 मंज़िल तक के एकल टावर, मल्टी-प्रॉपर्टी मॉडल लगभग समाप्त, बड़े मास्टर सूट के साथ तीन और चार बेडरूम पर केंद्रित। यह अब R$ 350,000 का शॉर्ट-स्टे निवेशक उत्पाद नहीं है — यह अंतिम निवासी या वार्षिक किराये के निवेशक के लिए R$ 1.2 मिलियन से R$ 2.5 मिलियन के टिकट साइज़ का उत्पाद है।
इस थीसिस को सहारा देने वाले और किसी भी कैश फ्लो मॉडल के लिए महत्वपूर्ण तीन बुनियादी ढांचा वेक्टर हैं। पहला, रेसाकाडा की दिशा में ओस्वाल्डो रेइस एवेन्यू का दोहरीकरण, जिसे नगर निगम 2027 में पूरा करने का लक्ष्य रखा है। दूसरा, BR-101 से जुड़े बाहरी मार्ग का विस्तार, जो क्षेत्र और बंदरगाह के बीच लॉजिस्टिक्स घर्षण को कम करता है। तीसरा, मध्यम-उच्च खुदरा संचालकों का आगमन — प्रीमियम सुपरमार्केट, राष्ट्रीय ब्रांड के जिम, क्लीनिक — जो आमतौर पर आवासीय एकीकरण से पहले आते हैं और मांग के अग्रिम संकेतक के रूप में काम करते हैं।
इताजाई में प्रति वर्ग मीटर मूल्य: तालिका क्या छिपाती है
इताजाई के बाज़ार विश्लेषणों का अधिकांश हिस्सा केवल प्राइया ब्रावा की बाकी क्षेत्रों से तुलना करता है। केवल इस तुलना पर ध्यान देने वाला निवेशक नगर-आंतरिक आपूर्ति संरचना से चूक जाता है, जो वास्तव में जोखिम का मूल्यांकन निर्धारित करती है। नीचे दी गई तालिका मई 2026 के लिए शहर के मुख्य क्षेत्रों को औसत प्रति वर्ग मीटर विज्ञापन मूल्य के अनुसार व्यवस्थित करती है, जो FipeZap के सार्वजनिक डेटा और बिल्डरों के निजी डैशबोर्ड से प्राप्त है।
| क्षेत्र | औसत m² (तैयार, R$) | औसत m² (प्री-लॉन्च, R$) | प्री-लॉन्च × तैयार अंतर | 12 माह में बदलाव |
|---|---|---|---|---|
| प्राइया ब्रावा | 22,400 | 19,800 | -12% | +11% |
| काबेसुदास | 16,900 | 14,100 | -17% | +9% |
| केंद्र (तटीय) | 13,500 | 11,700 | -13% | +7% |
| फजेंडा | 12,300 | 10,400 | -15% | +8% |
| रेसाकाडा | 11,100 | 9,600 | -14% | +14% |
दो व्याख्याएं महत्वपूर्ण हैं। पहली: रेसाकाडा 12 महीने के बदलाव में अग्रणी है, इसलिए नहीं कि तैयार संपत्ति की कीमतें असाधारण रूप से बढ़ीं, बल्कि इसलिए कि प्री-लॉन्च आधार ने छलांग लगाई — जो बड़े बिल्डरों के प्रवेश और महंगे उत्पादों को दर्शाता है। दूसरी: प्री-लॉन्च और तैयार के बीच 14% का अंतर काबेसुदास और फजेंडा के समान है, यानी रेसाकाडा में प्री-लॉन्च खरीदने पर मिलने वाली छूट अब उभरते क्षेत्र के जोखिम के लिए नहीं दी जा रही है। 2023 में खरीदने वालों ने 25% से 30% का अंतर पकड़ा। आज यह छूट सामान्य बाज़ार दर है — और इसीलिए गणित को नुकीली कलम से करना ज़रूरी है।
प्री-लॉन्च बनाम तैयार: निर्णायक गणित
जो निवेशक प्री-लॉन्च संपत्ति की तुलना ब्राज़ील की पोस्ट-फिक्स्ड फिक्स्ड इनकम (CDB — बैंक जमा प्रमाणपत्र, या रियल एस्टेट फंड) से करना चाहता है, उसे तीन चीज़ों को समानांतर रूप से मॉडल करना होगा: मासिक नकद बहिर्वाह, बकाया राशि और किस्तों पर INCC का प्रभाव, और मुख्य चाबियां मिलने के बाद का वित्तपोषण दर बनाम मौजूदा Selic दर। इनके बिना, CDB या रियल एस्टेट फंड से कोई भी तुलना केवल कथा है, विश्लेषण नहीं।
मई 2026 में रेसाकाडा के एक विशिष्ट लॉन्च का उदाहरण लें: R$ 1.4 मिलियन की इकाई, तीन बेडरूम, 96 वर्ग मीटर का निजी क्षेत्र, मार्च 2029 में पूर्ण होने का अनुमान। हाल की तालिकाओं का मानक प्रवाह चाबी हस्तांतरण तक 30% और उसके बाद 70% वित्त पोषण रहा है — लेकिन असमान रूप से वितरित। अनुबंध के समय 10% (R$ 140,000) का डाउन पेमेंट, 20 मासिक किस्तें जो कुल 10% बनाती हैं, दो वार्षिक बैलून भुगतान जो अन्य 10% जोड़ते हैं, और शेष 70% जब अधिवास प्रमाण पत्र (Habite-se) जारी होगा तब SBPE आवास वित्तपोषण प्रणाली के माध्यम से बैंक ऋण में स्थानांतरित होगा।
प्रत्येक किस्त और प्रत्येक बैलून भुगतान को चाबी हस्तांतरण तक INCC-M से समायोजित किया जाता है। जून 2026 में 12 महीने का संचयी INCC लगभग 6.4% पर है और 2026 के अंत तक 6.0% से 7.5% के बीच रहने की संभावना है। डाउन पेमेंट के बाद की R$ 1.26 मिलियन की बकाया राशि निर्माण के पहले उपयोगी वर्ष में लगभग R$ 76,000 बढ़ जाती है, किसी भी किस्त के पहले। तीन साल के निर्माण में, यहां तक कि बीच में INCC कम होने के बावजूद, संचयी समायोजन आमतौर पर मूल तालिका मूल्य पर 14% से 19% जोड़ता है। R$ 1.4 मिलियन में खरीदी गई संपत्ति का वित्तपोषण मूल्य अधिवास प्रमाण पत्र के समय R$ 1.58 से R$ 1.62 मिलियन के करीब पहुंच जाता है।
यहीं पर Selic भूमिका में आती है। जून 2026 के परिदृश्य में, 2025 की दूसरी छमाही में शुरू हुए सहजीकरण चक्र के बाद Selic 9.75% पर है। बड़े बैंकों में आवासीय संपत्ति का SBPE वित्तपोषण लगभग 70% के LTV अनुपात पर TR (संदर्भ दर) + 9.5% से TR + 10.9% सालाना के बीच मिल रहा है। R$ 1.1 मिलियन के 30-वर्षीय Price Table वित्तपोषण पर (पहले से चुकाए गए 30% के बाद बकाया), प्रारंभिक मासिक किस्त R$ 9,900 से R$ 10,800 के बीच होती है — साथ में कॉन्डोमिनियम शुल्क, संपत्ति कर (IPTU) और अग्नि कर अलग। यदि 2027 में Selic 11% से ऊपर रहा, तो परिदृश्य पूरी तरह बदलता है: किस्त R$ 11,500 से R$ 12,300 की सीमा में जाती है और परियोजना की आंतरिक प्रतिफल दर (IRR) ढह जाती है।
"प्री-लॉन्च संपत्ति INCC में एक लॉन्ग पोज़िशन है जिसे क्षेत्र की वास्तविक वृद्धि में लॉन्ग पोज़िशन के बदले बेचा गया है। जो निवेशक इन दोनों पैरों को अलग से मॉडल नहीं करता, वह केवल आशा कर रहा है।" — इताजाई में संचालन वाली एक सार्वजनिक रूप से सूचीबद्ध बिल्डर कंपनी के विश्लेषक, विशेष प्रेस के साथ निजी बातचीत में।
तैयार संपत्ति प्री-लॉन्च को कब हराती है? 2026 का बचाव-योग्य अनुभवजन्य नियम है: यदि प्री-लॉन्च-तैयार का अंतर 12% से नीचे है और निर्माण चक्र के लिए अनुमानित INCC 6% प्रति वर्ष से ऊपर है, तो वित्तपोषित तैयार संपत्ति खरीदना आमतौर पर बराबर या बेहतर IRR देती है, और निष्पादन जोखिम लगभग शून्य होता है। जब अंतर 18% से ऊपर जाता है और चाबी हस्तांतरण के क्षितिज पर Selic में गिरावट की खिड़की दिखती है, तो प्री-लॉन्च फिर से अर्थपूर्ण हो जाता है। आज औसतन रेसाकाडा बीच में है — इसमें बारीक परियोजना चयन की ज़रूरत है, न कि सामान्य क्षेत्र थीसिस की।
वास्तविक जोखिम: कानून 13.786, अनुबंध रद्द करना और बिल्डर का जोखिम
कानून 13.786/2018, जिसे "वितरण कानून" (Lei do Distrato) कहा जाता है, खरीदार के लिए सबसे महत्वपूर्ण और सबसे कम पढ़ा गया दस्तावेज़ है। यह तय करता है कि बिना "संरक्षित संपत्ति व्यवस्था" (patrimônio de afetação — एक कानूनी सुरक्षा जो परियोजना की संपत्ति को बिल्डर की अन्य देनदारियों से अलग रखती है) वाली परियोजना में खरीदार द्वारा अनुबंध रद्द करने पर बिल्डर कुल भुगतान का 25% तक रोक सकता है। संरक्षित व्यवस्था के साथ, यह रोकथाम 50% तक बढ़ जाती है। व्यावहारिक रूप से: यदि आपने संरक्षित परियोजना में R$ 200,000 का भुगतान किया है और दूसरे साल में बाहर निकलने का फैसला करते हैं, तो आपको R$ 100,000 से R$ 150,000 के बीच वापस मिल सकता है। यह पूरा नुकसान नहीं है, लेकिन यह वह "मन बदलने पर बेच दूंगा" परिदृश्य भी नहीं है जो आक्रामक बिक्री प्रतिनिधि सुझाते हैं।
यही कानून बिल्डर की ओर से निर्माण देरी को भी नियंत्रित करता है: मूल अनुबंध में निर्दिष्ट तिथि पर 180 कैलेंडर दिनों की सहनशीलता, बिना जुर्माने के। उस अवधि के बाद, खरीदार अनुबंध रद्द कर सकता है और पूर्ण समायोजित वापसी की मांग कर सकता है, या प्रति माह 1% जुर्माना लागू करवा सकता है। रेसाकाडा में मध्यम आकार के बिल्डरों की परियोजनाओं में निर्माण देरी कम आंके गए जोखिमों में से एक बना हुआ है, विशेष रूप से 2022 और 2023 के मांग शिखर के दौरान घोषित परियोजनाओं में — इनमें से कुछ स्थलों पर पहले से ही समय-सीमा संशोधन जमा हो चुके हैं।
बिल्डर का जोखिम मापने योग्य है और इसके लिए शोरूम नहीं, बल्कि बैलेंस शीट की जांच ज़रूरी है। रेसाकाडा में किसी परियोजना के अनुबंध पर हस्ताक्षर करने से पहले तीन गैर-समझौता बिंदु: यह पुष्टि करना कि "निर्माण ज्ञापन" (memorial de incorporação) सक्षम भू-संपत्ति रजिस्ट्री में दर्ज है, यह सत्यापित करना कि परियोजना संरक्षित संपत्ति व्यवस्था के अधीन है (अनुबंध में खंड और भू-संपत्ति शीर्षक पर पंजीकरण), और पिछले पांच वर्षों में कंपनी के पूर्ण किए गए कार्यों के इतिहास का ऑडिट करना। निजी पूंजी बिल्डरों के लिए, मानक वित्तीय विवरण और पूर्ण कार्यों की सूची औपचारिक अनुरोध पर उपलब्ध होती है — प्रदान करने से इनकार करना अपने आप में एक संकेत है।
स्थानीय नियामक जोखिम भी है। निर्माण लाइसेंस जारी होने का मतलब अधिवास प्रमाण पत्र की गारंटी नहीं है। 2026 की दूसरी छमाही के लिए इताजाई की "मास्टर प्लान" चर्चाओं में प्रस्तावित परिवर्तन शहर के विशिष्ट क्षेत्रों में ऊंचाई सीमा को प्रभावित कर सकते हैं — हालांकि वर्तमान निदान में रेसाकाडा संशोधन दबाव वाले क्षेत्रों के बाहर है, दीर्घकालिक निवेशक को निगरानी रखनी चाहिए।
पांचवां जोखिम, जो अक्सर भुला दिया जाता है, द्वितीयक बाज़ार में तरलता है। रेसाकाडा में R$ 1.5 से R$ 2.5 मिलियन की इकाइयों के लिए अभी तक गहरा पुनर्विक्रय बाज़ार नहीं है। अधिवास प्रमाण पत्र से पहले प्री-लॉन्च नई इकाई को "अधिकार-हस्तांतरण" (cessão de direitos) के रूप में बेचने का अर्थ अक्सर यह होता है कि उसी परियोजना में बिल्डर के सक्रिय स्टॉक के समानांतर कोई न्यूनतम प्रीमियम स्वीकार करना होगा, या मौजूदा तालिका दर से छूट देनी होगी। यह एक द्विआधारी जोखिम है जिसे पहले दिन से ही मॉडल में शामिल करना आवश्यक है।
मैक्रो 2026: Selic, INCC और उत्तरी तट की खिड़की
2026 में ब्राज़ील की मौद्रिक नीति किसी भी स्थानीय कारक से अधिक कैटारिनेन्स रियल एस्टेट चक्र की लय निर्धारित करती है। हाल के हफ्तों का औसत Focus बुलेटिन (केंद्रीय बैंक द्वारा अर्थशास्त्रियों के बीच साप्ताहिक सर्वेक्षण) 2026 के अंत में Selic को 9.25% से 9.75% के बीच और IPCA उपभोक्ता मूल्य सूचकांक को लक्ष्य की ऊपरी सीमा 4.5% के करीब प्रक्षेपित करता है। INCC-M के 6.0% से 7.5% के बीच बंद होने की संभावना है, जो IPCA पर लगभग 200 से 300 आधार-बिंदु का असुविधाजनक अंतर बनाए रखेगा — ठीक वही सीमा जो लंबे निर्माण प्रवाह वाले निवेशक के वास्तविक प्रतिफल को खा जाती है।
Secovi-SC और बिल्डर संघ ABRAINC के समेकित आंकड़ों के अनुसार, उत्तरी सांता कैटारीना तट के लॉन्च चक्र ने 2025 में इताजाई और इतापेमा में लगभग पूर्ण अवशोषण का वर्ष दिखाया, और बल्नेआरियो कैम्बोरीयू में अल्ट्रा-लक्ज़री खंड में मंदी दिखाई। 2026 के लिए, इताजाई में लॉन्च की मात्रा स्थिर रहने और अधिक भौगोलिक विविधीकरण की उम्मीद है — रेसाकाडा, कोर्डेइरोस और बामबुज़ल उस अधिशेष को अवशोषित कर रहे हैं जिसे प्राइया ब्रावा अब समायोजित नहीं कर सकता। इसका अर्थ है तीन से चार वर्षों में आपूर्ति का बढ़ता दबाव, ठीक तब जब वर्तमान निर्माण चक्र पूरे होंगे।
विदेशी मांग — मुख्यतः अर्जेंटीनी, पैराग्वेयन, और कम मात्रा में यूरोपीय — ब्रावा और कैम्बोरीयू में कीमतों को थामे रखती है, लेकिन रेसाकाडा की ओर बहुत कम स्थानांतरित होती है — रेसाकाडा का उत्पाद प्रत्यक्ष समुद्र तट के आकर्षण से जुड़ा नहीं है। विरोधाभासी रूप से, यह ब्राज़ीलियाई और भारतीय जैसे अन्य अंतर्राष्ट्रीय निवेशक के लिए अच्छी खबर है: कीमत में कम मुद्रा अस्थिरता शामिल, स्थानीय बुनियादी सिद्धांतों के प्रति अधिक संवेदनशीलता (इताजाई की औसत आय, बंदरगाह से रोज़गार सृजन, लॉजिस्टिक्स चक्र)। यह ब्रावा के तटीय आस्ति की तुलना में अधिक "मौलिक" आस्ति है, जो तेज़ी से अंतर्राष्ट्रीय वित्तीय आस्ति की तरह व्यवहार कर रहा है।
विदेशी जो SBPE के माध्यम से वित्त पोषण के बारे में पूछते हैं: संक्षिप्त उत्तर है नहीं, जब तक कि उनके पास CPF (ब्राज़ीलियाई कर पहचान संख्या), ब्राज़ील में कर निवास और राष्ट्रीय आय प्रमाण न हो। अधिकांश के लिए, संरचना नकद खरीद, बिल्डर के साथ सीधा किस्त भुगतान, या अधिक दुर्लभ रूप से संपत्ति को गिरवी रखकर अंतर्राष्ट्रीय बैंक से ऋण — एक लंबा और महंगा रास्ता — बनी रहती है। भारतीय निवेशकों के लिए RBI के LRS (उदारीकृत प्रेषण योजना) के तहत प्रति वित्तीय वर्ष US$ 250,000 की सीमा भी एक प्रासंगिक बाधा है जिसे योजना के समय ध्यान में रखना ज़रूरी है।
वे गलतियां जो IRR को नष्ट करती हैं — और स्टैंड पर कोई नहीं बताता
पहली बार रेसाकाडा में प्री-लॉन्च प्रवेश करने वाले निवेशकों के बीच एक दोहराया जाने वाला पैटर्न है, जो तीन साल बाद पाते हैं कि वास्तविक प्रतिफल मुद्रास्फीति-संरक्षित सरकारी बॉन्ड (Tesouro IPCA+) से कम रहा। ये गलतियां पूर्वानुमेय हैं और लगभग सभी एक ही मूल से आती हैं: तालिका मूल्य को कुल लागत के साथ और मार्केटिंग VGV को प्रभावी मूल्य के साथ भ्रमित करना।
पहली गलती है अधिग्रहण लागत न जोड़ना। इताजाई में ITBI (अचल संपत्ति हस्तांतरण कर — एक नगर निगम कर जो बिक्री पर देय है) मूल्यांकित या लेन-देन मूल्य पर 2% से 3% तक रहता है (जो भी अधिक हो), रजिस्ट्री शुल्क लगभग 1% से 1.5%, और निश्चित विलेख की अपनी लागतें होती हैं। R$ 1.4 मिलियन की संपत्ति पर यह R$ 42,000 से R$ 63,000 के बीच होती है — पैसा जो आमतौर पर हस्ताक्षर के समय जेब से जाता है और शायद ही कभी ब्रोकर की एक्सेल शीट के "प्रतिफल" गणना में दर्शाया जाता है।
दूसरी गलती है निर्माण के दौरान IPTU (नगरीय संपत्ति कर) और कॉन्डोमिनियम शुल्क की अनदेखी करना। निर्माण-स्थल कॉन्डोमिनियम लगभग सभी परियोजनाओं में दूसरे वर्ष से शुरू होता है और परियोजना के आकार के अनुसार R$ 300 से R$ 900 प्रति माह तक हो सकता है। तीन वर्षों में, यह R$ 11,000 से R$ 32,000 की एम्बेडेड लागत बनती है। अधिवास प्रमाण पत्र से शुरू होने वाले IPTU के अनुपातिक हिस्से के साथ, यह अदृश्य लागत प्रक्षेपित किराये का एक पूरा साल खा सकती है।
तीसरी गलती है VGV को वास्तविक मूल्य से भ्रमित करना। VGV बिल्डर द्वारा घोषित कुल बिक्री मूल्य है — एक मार्केटिंग मीट्रिक जो पूर्ण तालिका मूल्य को दर्शाती है, बिना छूट, बिना विनिमय, बिना प्रवाह में लचीलापन। द्वितीयक बाज़ार में काम करने वाले पेशेवरों के अनुसार, 2025 में लॉन्च हुए रेसाकाडा के टावरों में वास्तविक लेन-देन मूल्य औसतन प्रारंभिक तालिका से 7% से 12% कम रहा। "2024 में घोषित VGV" की तुलना "2026 में बिक्री मूल्य" से करने पर लाभ का अधिक अनुमान लगता है।
चौथी गलती है बैलून भुगतान में INCC को कम आंकना। रेसाकाडा में मध्यम टिकट परियोजनाओं में प्रत्येक वार्षिक बैलून आमतौर पर R$ 35,000 से R$ 60,000 का होता है, और प्रत्येक हस्ताक्षर से लेकर अब तक संचित INCC से समायोजित होकर आता है। R$ 50,000 का मूल बैलून तीसरे वर्ष में संचयी सूचकांक के आधार पर R$ 58,000 या R$ 60,000 तक पहुंच सकता है। मानसिक स्प्रेडशीट में यह दर्द नहीं करता; वास्तविक कैश फ्लो में बहुत दर्द करता है।
पांचवीं गलती है दो संभावित निकास रणनीतियों को अलग से न मॉडल करना। "किराए के लिए रखना" और "अधिवास प्रमाण पत्र पर बेचना" अलग थीसिस हैं जो अलग-अलग आकार, अलग-अलग प्लांट और यहां तक कि अलग-अलग मंज़िलों की मांग करती हैं। 2026 में रेसाकाडा में वार्षिक किराये के लिए स्वीट स्पॉट सुइट और डबल पार्किंग के साथ दो बेडरूम का उत्पाद है — जो बिक्री मूल्य पर लगभग 0.42% प्रति माह किराया, या 5.0% प्रति वर्ष सकल देता है। अधिवास प्रमाण पत्र पर बिक्री के लिए, सबसे ज़्यादा बढ़ने वाली इकाई बड़ी होती है, आमतौर पर एकीकृत गोरमे बालकनी के साथ तीन सुइट। गलत थीसिस के लिए सही इकाई खरीदना अधिकांश ऊपरी लाभ को रद्द कर देता है।
निवेशक प्रोफ़ाइल के अनुसार अंतिम चेकलिस्ट
आज रेसाकाडा में प्री-लॉन्च प्रवेश करने वाले तीन उचित निवेशक प्रोफ़ाइल हैं, और प्रत्येक के लिए एक अलग फ़िल्टर है। रूढ़िवादी निवेशक, जो Tesouro IPCA+ और मध्यम बैंक CDB से तुलना करता है, केवल तभी प्रवेश करता है जब: प्री-लॉन्च-तैयार का अंतर 15% से ऊपर हो, बिल्डर के पास दस से अधिक पूर्ण परियोजनाएं और संरक्षित संपत्ति व्यवस्था पंजीकृत हो, और चाबियों तक का प्रवाह 30% तक हो। इन सीमाओं के नीचे, तर्कसंगत रूढ़िवादी फिक्स्ड इनकम में रहता है।
मध्यम निवेशक, जो वास्तविक आस्ति में जोखिम स्वीकार करता है और जिसका क्षितिज पांच से सात वर्ष है, 10% से 15% का अंतर स्वीकार कर सकता है यदि रेसाकाडा के भीतर स्थान दक्षिणी अक्ष (ब्रावा के करीब) हो और टाइपोलॉजी डबल पार्किंग के साथ तीन सुइट हो — एक उत्पाद जो ऐतिहासिक रूप से पुनर्विक्रय वृद्धि में अग्रणी रहा है। महत्वपूर्ण: चाबी हस्तांतरण की खिड़की के लिए कम से कम तीन Selic परिदृश्यों को मॉडल करना होगा और चाबियों के बाद की छह किस्तों के लिए रिज़र्व नकद रखना होगा।
आक्रामक निवेशक, जो संपत्ति को वास्तविक उत्तोलन के माध्यम के रूप में समझता है और द्वितीयक बाज़ार में काम करने के लिए तैयार है, उसे अधिकतम 18 महीने पहले लॉन्च हुए टावरों पर ध्यान केंद्रित करना चाहिए, बड़ी टाइपोलॉजी खरीदनी चाहिए जिनमें अभी भी लचीला स्टॉक है, और खरीद के 24 महीने के भीतर अधिवास प्रमाण पत्र से पहले "अधिकार-हस्तांतरण" के माध्यम से निकास का मॉडल करना चाहिए। यह एकमात्र थीसिस है जो 10% से नीचे का अंतर स्वीकार करती है, क्योंकि लाभ वृद्धि से क्षतिपूर्ति किए गए INCC से नहीं, बल्कि लॉन्च स्टैंड और द्वितीयक बाज़ार के बीच सूचना विषमता से आता है।
क्या मायने रखता है, और क्या नहीं
2026 में रेसाकाडा अब "छूट पर अगला ब्रावा" नहीं है। यह अपना उत्पाद, अपनी मांग और — महत्वपूर्ण रूप से — अपना जोखिम वाला अपना क्षेत्र है। अभी प्रवेश करने वाला निवेशक अब उभरते क्षेत्र का अंतर पकड़ नहीं रहा है; वह एक समेकित होते क्षेत्र की वास्तविक वृद्धि पर दांव लगा रहा है, ऐसी मैक्रो स्थिति में जहां क्षितिज पर Selic अभी भी दो अंकों में है और INCC संक्षारक है। थीसिस काम करती है, लेकिन अकेले नहीं — यह बारीक परियोजना चयन, नुकीली कलम से डिज़ाइन किए गए प्रवाह, और देरी सहन कर सकने वाले क्षितिज पर निर्भर करती है।
ईमानदारी से फिक्स्ड इनकम से तुलना करने वाले निवेशक के लिए, रेसाकाडा में प्री-लॉन्च तब प्रतिफल देता है जब तीन शर्तें एक साथ हों: ऑडिट योग्य बैलेंस शीट और पंजीकृत संरक्षित संपत्ति व्यवस्था वाला बिल्डर, वास्तविक निष्पादन जोखिम के अनुरूप प्री-लॉन्च-तैयार अंतर, और निकास थीसिस के अनुरूप टाइपोलॉजी। इन तीनों के बिना, कम घर्षण और छोटी ले-जाने की अवधि वाले उपकरण हैं जो समान प्रतिफल दे रहे हैं। इन तीनों के साथ, वास्तविक आस्ति पोर्टफोलियो में CDI के प्रतियोगी के रूप में नहीं, बल्कि ब्याज दर और मुद्रा चक्रों के विरुद्ध उपयोगी असहसंबंध के रूप में प्रवेश करती है।
यह बारीक चयन कार्य — परियोजना दर परियोजना, प्लांट दर प्लांट, खंड दर खंड — ठीक वही है जो SIDE Empreendimentos अपनी संपादकीय विश्लेषण में प्रकाशित करता है। जो पाठक उत्तरी कैटारिनेन्स तट के रियल एस्टेट बाज़ार के इस विश्लेषणात्मक कवरेज को इसी रिपोर्ट जैसी गहराई के साथ देखना चाहते हैं, उनके लिए पोर्टल के साप्ताहिक न्यूज़लेटर की सदस्यता लेने और अगले विश्लेषण सीधे ईमेल में प्राप्त करने का विकल्प उपलब्ध है।