Ressacada Itajaí: comprare sulla carta nel 2026?
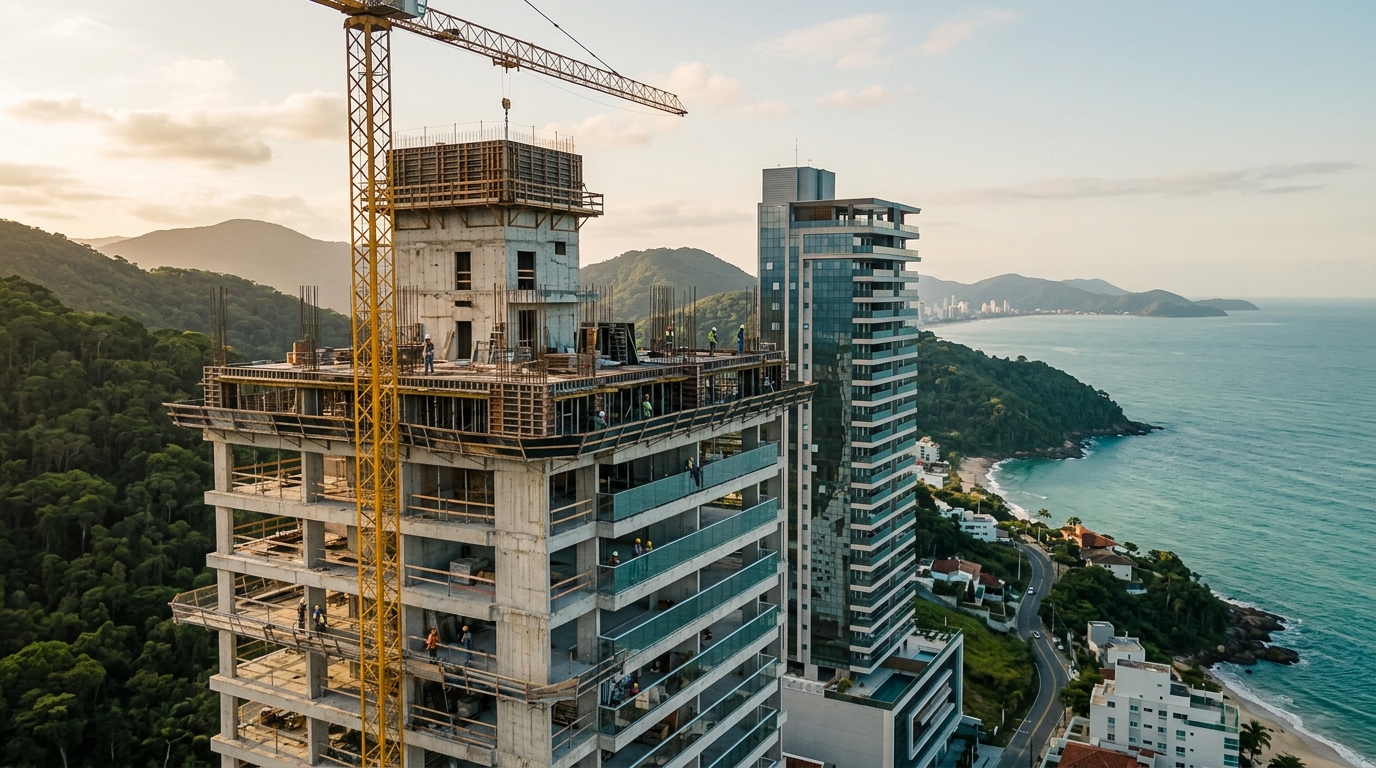
Il metro quadro pubblicizzato nelle nuove iniziative di Ressacada, a Itajaí (stato di Santa Catarina, costa sud del Brasile), ha chiuso maggio 2026 oscillando fra R$ 9.200 e R$ 11.800 — circa 1.550-2.000 euro al cambio del periodo —, secondo le rilevazioni incrociate del Secovi-SC (l'associazione regionale degli operatori immobiliari) e del FipeZap (l'indice dei prezzi residenziali di riferimento in Brasile). Si tratta di valori inferiori del 45-60% rispetto a quanto si chiede a Praia Brava nello stesso periodo. Il dettaglio interessante è che lo spread era del 70-80% nel 2023. Per l'investitore che entra oggi, la domanda non è più "Ressacada diventerà la nuova Brava?", ma "quanta parte di questa chiusura di spread è già stata prezzata e quanta paga ancora?". Il calcolo non passa per le foto del tramonto: passa per INCC (l'indice nazionale del costo di costruzione), tasso Selic (il tasso ufficiale di politica monetaria della banca centrale brasiliana), flusso di cantiere e Legge 13.786.
Ressacada nel 2026: il quartiere che ha cambiato classe di attivo
Ressacada è un quartiere di periferia urbana di Itajaí, incastonato fra la BR-101 — l'asse logistico federale che collega il porto di Itajaí all'aeroporto internazionale di Navegantes — e la maglia residenziale che si estende verso Itapema. Per un decennio è stata zona di capannoni, condominî orizzontali discreti e terreni sottoutilizzati. Il punto di svolta è arrivato fra il 2022 e il 2024, quando il ciclo di assorbimento di Praia Brava ha costretto gli sviluppatori di fascia media e alta a cercare terreni con scala, qualcosa che la Brava — geograficamente confinata fra rilievi e oceano — semplicemente non offre più.
I dati della CBIC (la camera nazionale dell'industria delle costruzioni) sul comune di Itajaí nel 2025 mostravano già l'inflessione: il municipio ha rappresentato oltre il 18% dei lanci verticali della costa nord catarinense, e Ressacada ha concentrato una quota rilevante dei VGV (il Valor Geral de Vendas, ovvero il valore commerciale aggregato di un progetto, tipico parametro brasiliano) annunciati sopra i R$ 200 milioni. Il profilo dei progetti è mutato: torri singole fino a 30 piani, multiproprietà quasi assente, focus su tre e quattro stanze da letto con suite padronale ampliata. Non è più il prodotto da R$ 350 mila per l'investitore short-stay: è il ticket da R$ 1,2 a 2,5 milioni rivolto al residente finale o all'investitore che punta sull'affitto annuale.
Ci sono tre vettori infrastrutturali che sostengono la tesi e che pesano in qualsiasi modello di flusso di cassa. Primo, il raddoppio dell'Avenida Osvaldo Reis verso Ressacada, con consegna programmata dall'amministrazione comunale per il 2027. Secondo, l'estensione della tangenziale collegata alla BR-101, che riduce l'attrito logistico fra il quartiere e il porto. Terzo, l'arrivo di operatori del retail medio-alto — supermercati premium, palestre di catena nazionale, cliniche specialistiche — che storicamente precedono la consolidazione residenziale e fungono da indicatore anticipatore di domanda.
Prezzo al m² a Itajaí: cosa nasconde la tabella
La maggior parte delle analisi di mercato su Itajaí confronta solo Praia Brava con il resto. L'investitore che guarda esclusivamente a questo contrasto perde la struttura intra-comunale dell'offerta, che è ciò che davvero prezza il rischio. La tabella seguente organizza i principali quartieri della città per m² medio annunciato a maggio 2026, secondo i dati pubblici del FipeZap incrociati con i pannelli privati delle imprese costruttrici.
| Quartiere / zona | m² medio (consegnato, R$) | m² medio (sulla carta, R$) | Spread carta vs consegnato | Variazione 12 mesi |
|---|---|---|---|---|
| Praia Brava | 22.400 | 19.800 | -12% | +11% |
| Cabeçudas | 16.900 | 14.100 | -17% | +9% |
| Centro (lungomare) | 13.500 | 11.700 | -13% | +7% |
| Fazenda | 12.300 | 10.400 | -15% | +8% |
| Ressacada | 11.100 | 9.600 | -14% | +14% |
Due letture contano. La prima: Ressacada guida la variazione a dodici mesi non perché il consegnato sia salito in maniera esuberante, ma perché la base del prodotto sulla carta è schizzata in alto — riflesso dell'ingresso di costruttori più grandi e di prodotti più costosi. La seconda: lo spread del 14% fra carta e consegnato è in linea con Cabeçudas e Fazenda, ovvero lo sconto per comprare sulla carta a Ressacada non viene più pagato come premio al rischio di quartiere emergente. Chi ha acquistato nel 2023 ha catturato spread del 25-30%. Oggi lo sconto è normale di mercato — e per questo i conti vanno fatti con matita molto affilata.
Sulla carta o pronto: la matematica che decide
L'investitore che confronta un immobile off-plan con un'obbligazione a tasso variabile deve modellare tre variabili in parallelo: l'esborso di cassa nominale mese su mese, l'effetto dell'INCC sul saldo debitore e sulle rate, e il tasso del finanziamento post-consegna chiavi rispetto alla Selic vigente. Senza questi tre elementi, qualunque confronto con un CDB (il certificato di deposito bancario brasiliano, equivalente locale del nostro time deposit) o un fondo immobiliare quotato è narrazione, non analisi.
Prendiamo un caso tipico di lancio a Ressacada a maggio 2026: unità da R$ 1,4 milioni (circa €235 mila al cambio di periodo), tre stanze, 96 m² privativi, consegna prevista per marzo 2029. Il flusso standard dei recenti piani di pagamento brasiliani si attesta intorno al 30% fino alle chiavi e 70% finanziato post-chiavi, ma distribuito in modo disuguale. Caparra del 10% (R$ 140 mila) all'atto, venti rate mensili che sommano un altro 10%, due balloon annuali per un ulteriore 10%, e il saldo del 70% trasferito a finanziamento bancario SBPE (il Sistema Brasileiro de Poupança e Empréstimo, principale canale di mutui residenziali finanziato dai depositi a risparmio) o equivalente quando esce il habite-se, la licenza di abitabilità.
Ogni rata e ogni balloon vengono indicizzati all'INCC-M fino alle chiavi. Con un INCC accumulato a dodici mesi intorno al 6,4% nel giugno 2026 e proiezione di chiusura 2026 fra il 6,0% e il 7,5%, il saldo debitore di R$ 1,26 milioni (il 90% residuo dopo la caparra) cresce di circa R$ 76 mila solo nel primo anno utile di cantiere, prima di qualsiasi rata. Su tre anni di cantiere, anche con INCC più basso nel cammino, la correzione cumulata sul saldo aggiunge tipicamente fra il 14% e il 19% rispetto al valore di listino originario. L'immobile comprato per R$ 1,4 milioni arriva alla consegna valendo, in termini di saldo da finanziare, intorno a R$ 1,58-1,62 milioni.
È qui che entra la Selic. Nello scenario di giugno 2026, con la Selic al 9,75% dopo il ciclo di allentamento iniziato nel secondo semestre 2025, il finanziamento SBPE per un immobile residenziale presso le grandi banche brasiliane (Caixa, Itaú, Bradesco, Santander Brasil) viaggia fra TR + 9,5% e TR + 10,9% annuo per LTV vicino al 70%. La TR è la Taxa Referencial, parametro residuale ormai vicino allo zero che si somma al tasso fisso del mutuo. In un piano alla francese trentennale su R$ 1,1 milioni finanziati (saldo dopo le chiavi, dedotto il 30% già pagato), la rata iniziale oscilla fra R$ 9.900 e R$ 10.800 — più condominio in cantiere già concluso, IPTU (l'imposta comunale annua sugli immobili urbani) e tassa antincendio. Se la Selic dovesse risalire oltre l'11% nel 2027, lo scenario cambia in modo materiale: la rata schizza in fascia R$ 11.500-12.300 e il TIR del progetto crolla.
"L'immobile sulla carta è una posizione lunga sull'INCC venduta in cambio di una posizione lunga sulla rivalutazione reale del quartiere. L'investitore che non modella separatamente queste due gambe sta soltanto facendo il tifo." — analista di una costruttrice brasiliana quotata in borsa con operazioni a Itajaí, in conversazione riservata alla stampa specializzata.
Quando il consegnato batte il sulla carta? La regola empirica difendibile nel 2026 è: se lo spread carta-consegnato è sotto il 12% e l'INCC proiettato per il ciclo di cantiere è sopra il 6% annuo, comprare consegnato finanziato tende a generare un TIR equivalente o superiore, con rischio di esecuzione vicino a zero. Quando lo spread sale sopra il 18% e c'è una finestra di Selic in discesa nell'orizzonte di consegna, il sulla carta torna ad avere senso. Ressacada oggi, in media, sta nella via di mezzo: pretende selezione fine del progetto, non tesi di quartiere.
I rischi veri: Legge 13.786, recesso e rischio costruttore
La Legge 13.786/2018, nota in Brasile come Lei do Distrato, è il documento più importante e meno letto dall'acquirente tipico. Stabilisce che, in caso di recesso da parte dell'acquirente in un progetto senza patrimônio de afetação (un istituto giuridico che segrega legalmente il patrimonio dell'iniziativa edilizia, proteggendolo dai creditori della costruttrice), il developer può trattenere fino al 25% del totale pagato. Con patrimônio de afetação attivo, la trattenuta sale fino al 50%. In termini pratici: hai versato R$ 200 mila in un progetto con afetação e decidi di uscire al secondo anno, recuperi fra R$ 100 e R$ 150 mila. Non è perdita totale, ma non è nemmeno il "vendo se cambio idea" che i venditori più aggressivi lasciano intendere.
La stessa legge regola anche il ritardo di consegna dal lato del costruttore: tolleranza di 180 giorni consecutivi sulla data prevista in capitolato, senza penali. Trascorso questo termine, l'acquirente può chiedere il recesso con restituzione integrale rivalutata, oppure una penale dell'1% mensile sul valore pagato. Il ritardo di consegna resta uno dei rischi più sottostimati nei progetti di costruttori di medie dimensioni a Ressacada, in particolare quelli annunciati nel picco di domanda del 2022-2023 — alcuni cantieri hanno già accumulato addendum a cronoprogramma.
Il rischio costruttore è misurabile ed esige una due diligence di bilancio, non di showroom. Tre punti non negoziabili prima di firmare un contratto a Ressacada: confermare la registrazione del memorial de incorporação (il fascicolo legale dell'iniziativa) nella conservatoria immobiliare competente; verificare che il progetto sia sotto patrimônio de afetação (clausola nel contratto e annotazione sulla matricola dell'incorporazione); fare l'audit dello storico consegne dell'impresa negli ultimi cinque anni. Per costruttori non quotati, il bilancio standard e l'elenco delle opere consegnate sono disponibili su richiesta formale — il rifiuto di fornirli è di per sé un segnale.
Esiste poi il rischio regolatorio locale. Il rilascio dell'alvará (la licenza edilizia comunale) non garantisce automaticamente il successivo habite-se. Le modifiche al Piano Regolatore di Itajaí in discussione per il secondo semestre 2026 potrebbero incidere sui gabariti (le altezze massime ammesse) in zone specifiche del comune. Ressacada, nella diagnosi attuale, è fuori dalle aree sotto pressione di revisione, ma l'investitore di lungo termine deve restare vigile.
Il quinto rischio, sistematicamente dimenticato, è la liquidità sul secondario. Ressacada non ha ancora un mercato di rivendita profondo per unità da R$ 1,5 a 2,5 milioni. Vendere un'unità nuova sulla carta prima dell'habite-se, attraverso la figura della cessione di diritti, di solito significa accettare aggio minimo o addirittura sconto rispetto al listino vigente, se nello stesso progetto c'è stock attivo del costruttore. È un rischio binario che va incorporato nel modello dal giorno zero.
Macro 2026: Selic, INCC e la finestra della costa nord
La politica monetaria brasiliana nel 2026 detta il ritmo del ciclo immobiliare catarinense più di qualsiasi fattore locale. Il Boletim Focus — la rilevazione settimanale delle aspettative di mercato condotta dalla Banca Centrale brasiliana, equivalente operativo del nostro Consensus — proietta una Selic terminale 2026 fra il 9,25% e il 9,75%, con IPCA (l'indice nazionale dei prezzi al consumo, il principale parametro inflazionistico) in chiusura d'anno vicino al limite superiore della meta al 4,5%. L'INCC-M dovrebbe chiudere fra il 6,0% e il 7,5%, mantenendo lo spread sgradevole di circa 200-300 punti base sopra l'IPCA — esattamente l'intervallo che erode il rendimento reale di chi si trova dentro un flusso di cantiere prolungato.
Il ciclo dei lanci della costa nord di Santa Catarina, secondo i dati consolidati di Secovi-SC e ABRAINC (l'associazione nazionale delle imprese costruttrici), ha mostrato nel 2025 un anno di assorbimento prossimo al pieno a Itajaí e Itapema, e decelerazione a Balneário Camboriú nel segmento ultra-lusso. Per il 2026, l'aspettativa è di volume di lanci stabile a Itajaí, con maggiore diversificazione geografica: Ressacada, Cordeiros e Bambuzal assorbono l'eccedenza che Praia Brava non sostiene più. Significa pressione di offerta crescente fra tre e quattro anni, esattamente quando gli attuali cicli di cantiere consegneranno.
La domanda estera — soprattutto argentina, paraguaiana e, in misura minore, europea (con un nucleo crescente di acquirenti italiani, tedeschi e portoghesi attratti dalla parità di potere d'acquisto e dal clima subtropicale) — continua a sostenere i prezzi a Brava e Camboriú, ma migra poco verso Ressacada: il prodotto Ressacada non ha appeal di spiaggia diretta. Paradossalmente è una buona notizia per l'investitore che ragiona sui fondamentali: meno volatilità valutaria incorporata nel prezzo, più sensibilità a fondamentali locali (reddito medio di Itajaí, generazione di occupazione del porto, ciclo logistico). È un attivo più "fondamentalista" rispetto al fronte mare della Brava, che si comporta sempre più come asset finanziario internazionale.
Per lo straniero che chiede se può accedere al finanziamento SBPE: la risposta breve è no, salvo che disponga di CPF (il codice fiscale brasiliano, ottenibile anche dall'estero ma con limiti di utilizzo), residenza fiscale in Brasile e dimostrazione di reddito nazionale. Per la maggior parte degli investitori europei la struttura resta: acquisto in contanti, dilazione diretta con il costruttore, oppure — più raramente — credito su banca internazionale con garanzia sull'immobile, percorso più lento e costoso. Vale ricordare che, per il cittadino italiano residente, l'acquisto di un immobile in Brasile va dichiarato nel quadro RW della dichiarazione dei redditi e sconta IVIE annua dello 0,76% sul valore di mercato o catastale.
Gli errori che distruggono il TIR — e di cui nessuno parla in showroom
C'è uno schema ripetuto fra gli investitori che entrano per la prima volta su un sulla carta a Ressacada e scoprono tre anni dopo che la redditività reale è scesa sotto un titolo di Stato indicizzato all'inflazione. Gli errori sono prevedibili e nascono quasi tutti dalla stessa radice: confondere prezzo di listino con costo totale e VGV di marketing con prezzo effettivo.
Il primo errore è non sommare i costi di acquisizione. L'ITBI (l'imposta comunale sui trasferimenti onerosi di beni immobili, analoga concettualmente alla nostra imposta di registro) a Itajaí varia fra il 2% e il 3% sul valore catastale o di transazione (il maggiore), il registro in conservatoria costa intorno all'1-1,5%, e la stesura dell'atto definitivo ha costi propri. Su un immobile da R$ 1,4 milioni significa fra R$ 42 e R$ 63 mila — denaro che esce di tasca all'atto e che raramente compare nel "rendimento" calcolato sull'Excel dell'agenzia.
Il secondo errore è ignorare l'IPTU e le spese condominiali in fase di cantiere. La quota condominiale in cantiere esiste in quasi tutti i progetti a partire dal secondo anno e può variare da R$ 300 a R$ 900 al mese, a seconda della dimensione del complesso. In tre anni di cantiere significa fra R$ 11 e R$ 32 mila di costo nascosto. Sommato all'IPTU pro-rata dal momento dell'habite-se, questo costo invisibile può cancellare un anno intero di affitto proiettato.
Il terzo è confondere VGV con prezzo reale. Il VGV è il valore commerciale aggregato annunciato dal costruttore — una metrica di marketing che riflette il listino pieno, senza sconti, senza permute, senza flessibilizzazione del flusso. Il prezzo effettivo di transazione nelle torri di Ressacada lanciate nel 2025 si è collocato, in media, fra il 7% e il 12% sotto il listino iniziale, secondo gli operatori che lavorano sul secondario. Confrontare la rivalutazione del "VGV annunciato 2024" con il "prezzo di vendita 2026" sovrastima il guadagno.
Il quarto errore è sottostimare l'INCC sui balloon. Ogni balloon annuale, nei progetti di ticket medio a Ressacada, oscilla fra R$ 35 e R$ 60 mila, e ciascuno arriva rivalutato dall'INCC cumulato dalla firma. Un balloon originario di R$ 50 mila, al terzo anno, può arrivare a R$ 58-60 mila a seconda dell'indice cumulato. Nella planimetria mentale non fa male; nel flusso di cassa reale fa molto male.
Il quinto è non modellare separatamente le due exit possibili. "Tenere per affittare" e "vendere alla consegna" sono tesi diverse che richiedono metrature diverse, piante diverse e persino piani diversi. Per la locazione annuale a Ressacada, il sweet spot di mercato nel 2026 è il bilocale con suite e doppio posto auto, prodotto che rende circa lo 0,42% mensile di canone sul valore di vendita, ovvero il 5,0% annuo lordo. Per la vendita all'habite-se, l'unità che si rivaluta di più è la più grande, tipicamente il tre suite con balcone gourmet integrato. Comprare l'unità sbagliata per la tesi giusta cancella buona parte dell'upside.
Checklist finale per profilo di investitore
Esistono tre profili ragionevoli di investitore che entrano oggi sul sulla carta a Ressacada, e ciascuno ha un filtro diverso. Il conservativo, che confronta con titoli di Stato indicizzati all'inflazione brasiliana e CDB di banca media, entra solo se: lo spread carta-consegnato è sopra il 15%, il costruttore ha più di dieci progetti consegnati e patrimônio de afetação annotato, e il flusso è entro il 30% fino alle chiavi. Sotto queste soglie, il conservativo razionale resta in reddito fisso.
Il moderato, che accetta rischio di esecuzione in cambio di esposizione a un attivo reale e ha un orizzonte di cinque-sette anni, può accettare spread fra il 10% e il 15% se la localizzazione interna di Ressacada è l'asse sud (più vicino alla Brava) e se la tipologia è il tre suite con doppio posto auto — prodotto che storicamente guida la rivalutazione di rivendita. Indispensabile: modellare almeno tre scenari di Selic per la finestra di consegna e tenere riserva di cassa pari a sei rate post-chiavi.
L'aggressivo, che vede l'immobile come veicolo di leva reale ed è disposto a operare sul secondario, dovrebbe puntare su torri lanciate da non più di 18 mesi, comprare tipologie più grandi che hanno ancora stock flessibile, e modellare l'uscita per cessione di diritti prima dell'habite-se entro 24 mesi dall'acquisto. È l'unica tesi che accetta spread sotto il 10%, proprio perché il guadagno non viene dall'INCC compensato dalla rivalutazione, ma dall'asimmetria informativa fra showroom di lancio e mercato secondario.
Cosa pesa, e cosa no
Ressacada nel 2026 non è più "la prossima Brava scontata". È un quartiere a sé, con prodotto proprio, domanda propria e — soprattutto — rischio proprio. L'investitore che entra adesso non sta più catturando spread da quartiere emergente: sta scommettendo sulla rivalutazione reale di un quartiere che si sta consolidando, sotto una macroeconomia con Selic ancora a due cifre all'orizzonte e INCC corrosivo. La tesi funziona, ma non funziona da sola: dipende da selezione fine del progetto, piano di pagamento disegnato con matita affilata e orizzonte che regga eventuali ritardi.
Per l'investitore che confronta con il reddito fisso in modo onesto — incluso quello europeo che valuta l'esposizione al real brasiliano come diversificazione valutaria e geografica — Ressacada sulla carta paga quando convergono tre condizioni: costruttore con bilancio auditabile e patrimônio de afetação annotato, spread carta-consegnato coerente con il rischio effettivo di esecuzione, e tipologia allineata alla tesi di uscita. Senza queste tre, esistono strumenti a minore attrito e con carry più breve che rendono altrettanto. Con queste tre, l'attivo reale entra in portafoglio non come concorrente del CDI (il tasso interbancario brasiliano, benchmark del reddito fisso locale) ma come decorrelazione utile contro i cicli di tassi e di cambio.
È esattamente questo lavoro di selezione — progetto per progetto, pianta per pianta, clausola per clausola — che SIDE Empreendimentos pubblica nella propria analisi editoriale. Per il lettore che vuole continuare a seguire questa copertura analitica del mercato immobiliare della costa nord catarinense con la profondità di questa inchiesta, vale la pena iscriversi alla newsletter settimanale del portale e ricevere le prossime analisi direttamente via email.