Temporada ou aluguel anual na Praia Brava: a conta de 2026
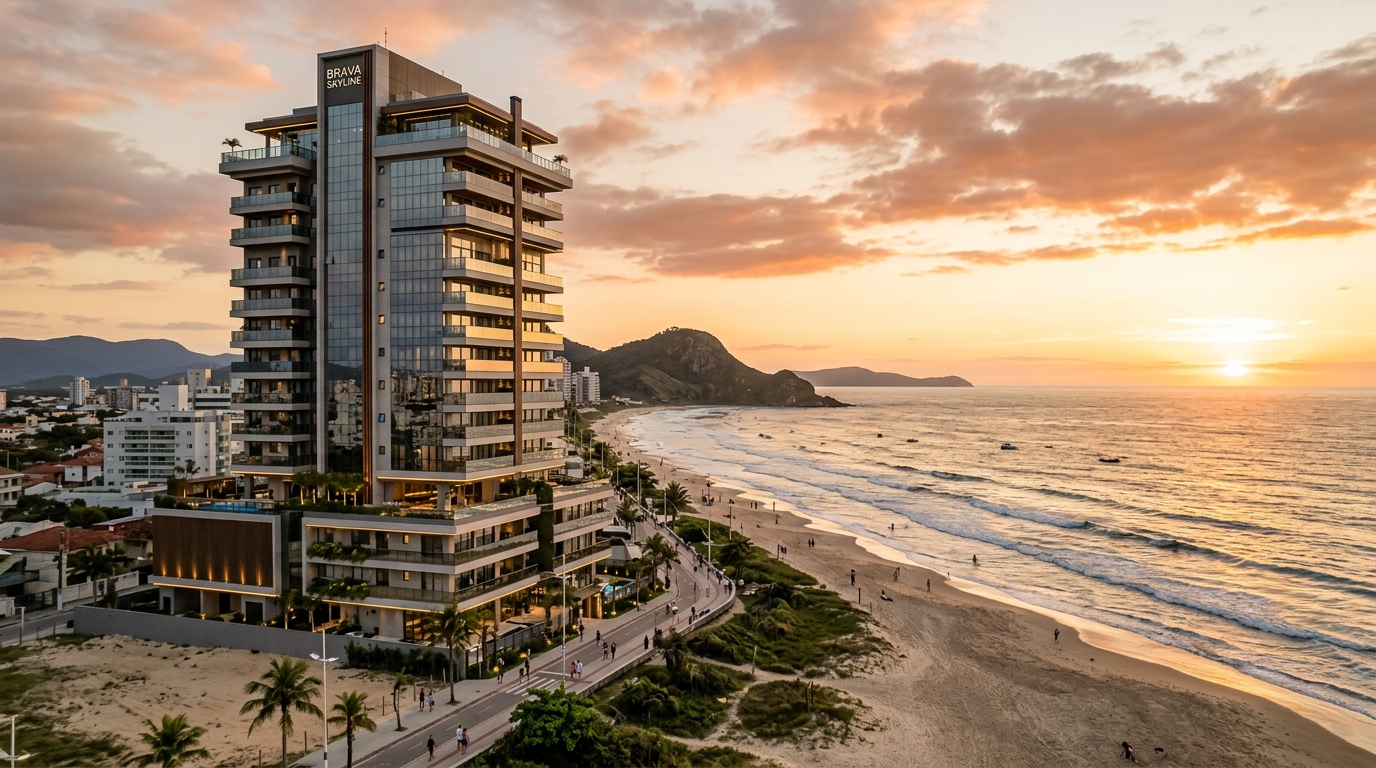
Uma planta de dois dormitórios na Praia Brava, entregue em 2024, hoje é anunciada simultaneamente em três lugares: no Airbnb a R$ 980 a diária para o verão de 2026, no Vrbo a R$ 1.150 e na vitrine de uma imobiliária local por R$ 5.800 ao mês para contrato anual. O proprietário só vai descobrir qual dessas três promessas paga o financiamento em dezembro, quando bater o balanço da temporada — e a maioria descobre, no fim de cada janeiro, que escolheu errado. A pergunta que define a tese deste cluster do portal é prosaica e cruel ao mesmo tempo: aluguel por temporada ou anual em Praia Brava qual rende mais quando você tira o marketing das incorporadoras e coloca o investidor diante da planilha real?
Este texto inaugura a nossa série comparativa sobre rentabilidade na orla de Itajaí. Ele não pretende ser otimista nem pessimista — pretende ser frio. Vamos usar FipeZap, CUB-SC, Secovi-SC, IGP-M, IPCA, Selic e a Lei do Inquilinato como bancos de prova, abrir os três cenários típicos de receita de temporada, refutar com matemática a propaganda recorrente de "15,5% ao ano garantidos" e mostrar onde, para qual tipologia e em que microrregião, cada modalidade ainda faz sentido em 2026.
Retrato da Praia Brava em 2026: o cenário em números
A Praia Brava deixou de ser um nicho de veraneio catarinense em algum momento entre 2019 e 2022. O ciclo de lançamentos verticais de alto padrão da última metade da década consolidou a região como o segundo polo de luxo do litoral norte de Santa Catarina, atrás apenas de Jurerê Internacional em valor médio por metro quadrado, mas à frente em volume de VGV lançado anualmente, segundo dados consolidados pela ABRAINC e pelo Sinduscon Vale do Itajaí.
O FipeZap fechou 2025 com o preço médio anunciado de venda em Itajaí em patamar superior a R$ 13 mil o metro quadrado, com a Praia Brava puxando a média para cima — empreendimentos prontos na primeira faixa de orla negociam entre R$ 18 mil e R$ 28 mil o metro quadrado, e há lançamentos de luxo precificados acima desse teto. No acumulado de doze meses, o índice apontou valorização acima da inflação medida pelo IPCA, mantendo a região entre as três cidades com maior alta real do país.
Do lado da construção, o CUB-SC sustentou trajetória de pressão moderada ao longo de 2025, alimentado por escassez de mão de obra qualificada na região do Vale do Itajaí e por elevação no preço de insumos importados. O Secovi-SC reportou, ao longo do ano, ticket médio de aluguel residencial em Itajaí com crescimento real ainda positivo, embora desacelerando frente aos saltos de dois dígitos registrados entre 2021 e 2023, quando a chegada de empresas de tecnologia e o boom logístico-portuário comprimiram a oferta de unidades vagas.
Esse pano de fundo é decisivo para o investidor: ele dita o preço de entrada (cap rate inicial mais comprimido), o piso de aluguel anual aceito pelo mercado e o teto de diária da temporada. Toda a discussão a seguir parte desses três vetores.
A matemática fria do aluguel por temporada
O argumento de venda mais comum nas mesas de incorporadora — "rentabilidade de 15,5% ao ano via temporada" — só sobrevive enquanto não se rabisca a planilha. Vamos rabiscar.
Considere uma unidade de dois dormitórios, 75 m² úteis, vista parcial para o mar, em prédio entregue há até quatro anos na Praia Brava. Preço justo de aquisição em 2026: R$ 1,55 milhão, já com escritura, ITBI e mobília básica. Esse é o ticket sobre o qual a rentabilidade líquida deve ser calculada — não sobre o valor da unidade nua que aparece no folder.
O calendário de diárias na orla catarinense é brutalmente sazonal. Dezembro, janeiro e fevereiro concentram entre 55% e 65% da receita anual; março e novembro são meses de transição, com fins de semana cheios e semanas vazias; abril a outubro vivem de feriados prolongados, eventos pontuais e bolsões de turismo do Mercosul. Quem ignora essa curva projeta receita anual multiplicando a diária de pico por 365 e chega aos famosos quinze por cento de prospecto.
Os três cenários realistas de receita bruta anual para a unidade descrita, com administração profissional já contratada, são os seguintes. Cenário pessimista: ocupação média ponderada de 38% no ano, diária média de R$ 620, receita bruta de R$ 86 mil. Cenário base: ocupação de 48%, diária média de R$ 760, receita bruta de R$ 133 mil. Cenário otimista — que exige imóvel premium, fotografia profissional e administração de elite: ocupação de 58%, diária média de R$ 920, receita bruta de R$ 195 mil.
Sobre essa receita bruta incidem custos que o folder esquece. Comissão de plataforma (Airbnb, Vrbo, Booking) entre 14% e 18% conforme o canal. Administração local profissional, que faz check-in, limpeza, manutenção e atendimento ao hóspede: 20% a 25% do bruto, ou taxa fixa por reserva. Lavanderia, enxoval, reposição de utensílios e amenities: 4% a 7%. Condomínio cheio, com taxas extras em alta temporada: aproximadamente R$ 1.450 ao mês para o perfil de imóvel descrito. IPTU itinerante para imóveis de praia: R$ 380 ao mês equivalente. Energia, água, internet e gás durante períodos vagos e parte dos ocupados: R$ 380 a R$ 550 ao mês. Manutenção e fundo de depreciação acelerada (móveis, eletrodomésticos, pintura): 4% da receita bruta como provisão honesta.
No cenário base, depois desses custos e antes do imposto de renda, sobram aproximadamente R$ 64 mil ao ano. Sobre R$ 1,55 milhão investido, é um cap rate líquido pré-tributário de 4,1%. No cenário pessimista, o investidor opera no vermelho operacional contra um CDB pós-fixado. No cenário otimista — que estatisticamente afeta menos de um em cada cinco imóveis da região — a rentabilidade líquida pré-IR chega a 7,4%. Em nenhum dos três a temporada entrega, sozinha, os 15,5% prometidos. O número de prospecto considera, quase sempre, a soma da valorização patrimonial esperada com a receita de aluguel — um truque contábil que serve para vender unidades, não para gerir capital.
A matemática do aluguel anual: previsível, regulado, ingrato
Migrar a mesma unidade para o regime de aluguel anual muda a equação inteira. Aqui o investidor troca volatilidade por previsibilidade e abdica do upside de pico de verão em favor de fluxo de caixa estável.
O ticket médio para um dois dormitórios mobiliado e de padrão alto, em Praia Brava, fechou 2025 entre R$ 5.200 e R$ 6.800 ao mês, conforme localização micro e idade do empreendimento. Para a unidade-modelo do exercício, adote R$ 5.900 mensais, valor compatível com Secovi-SC. A receita bruta anual é, portanto, R$ 70,8 mil — antes de qualquer ajuste.
A Lei 8.245/91, a Lei do Inquilinato, define o esqueleto contratual. Reajustes anuais por índice acordado, prazo mínimo costumeiro de trinta meses para fugir da denúncia vazia, garantias (caução, fiador, seguro fiança ou título de capitalização) e obrigação do locador de arcar com o IPTU e taxa condominial extraordinária se nada for pactuado em contrário. Esse arcabouço, criticado pelos que apostam em short-stay, é exatamente o que dá previsibilidade ao fluxo.
A escolha do indexador é estratégica e merece atenção do investidor. O IGP-M, indexador histórico do mercado de locação, foi protagonista de dois choques violentos entre 2020 e 2022, acumulando alta superior a 30% num único ciclo, o que provocou uma onda de quebra de contratos e renegociações forçadas. Desde então, o mercado migrou em massa para o IPCA, que oferece reajuste mais previsível e politicamente menos contestável pelo inquilino. Em 2026, com IPCA rodando próximo da meta e IGP-M mais comportado, a diferença entre os dois deve ser pequena — mas em janelas curtas o IGP-M pode tanto entregar bônus quanto se transformar em motor de inadimplência.
Vacância real na Praia Brava, para o estoque mobiliado de padrão alto, opera entre 3% e 6% ao ano, segundo balanços de administradoras locais. Adote 5% como hipótese conservadora, e a receita bruta líquida de vacância cai para cerca de R$ 67,3 mil. Custos do regime anual são significativamente menores que os da temporada: administração imobiliária a 8% da receita (R$ 5,4 mil), seguro fiança ou prêmio de garantia rateado, manutenção entre locações estimada em 3% da receita (R$ 2 mil), e o investidor assume o IPTU (R$ 4,6 mil ao ano para o perfil de imóvel) e a parte estrutural do condomínio em períodos de transição.
O resultado líquido pré-tributário fica entre R$ 53 mil e R$ 56 mil ao ano, conforme inadimplência e custo de garantia. Sobre os mesmos R$ 1,55 milhão de capital alocado, é um cap rate líquido pré-IR entre 3,4% e 3,6%. Menor que o cenário base de temporada, sim. Mas com fração da volatilidade, da carga operacional e do risco regulatório.
Frente a frente: cap rate líquido e o ponto em que cada modelo vence
Comparar as duas modalidades exige isolar o que é comparável. A tabela abaixo consolida o exercício para a unidade-modelo de R$ 1,55 milhão na Praia Brava em 2026, em base anual, antes do imposto de renda, e considera os custos descritos nas seções anteriores.
| Modalidade | Receita bruta anual | Custos diretos | Resultado líquido pré-IR | Cap rate líquido | Volatilidade |
|---|---|---|---|---|---|
| Temporada — cenário pessimista | R$ 86 mil | R$ 53 mil | R$ 33 mil | 2,1% | Alta |
| Temporada — cenário base | R$ 133 mil | R$ 69 mil | R$ 64 mil | 4,1% | Alta |
| Temporada — cenário otimista | R$ 195 mil | R$ 80 mil | R$ 115 mil | 7,4% | Alta |
| Aluguel anual — conservador | R$ 67 mil | R$ 14 mil | R$ 53 mil | 3,4% | Baixa |
| Aluguel anual — otimizado | R$ 71 mil | R$ 15 mil | R$ 56 mil | 3,6% | Baixa |
| Modelo híbrido (anual fora de pico + temporada DJF) | R$ 102 mil | R$ 36 mil | R$ 66 mil | 4,3% | Média |
Lendo a tabela com frieza, três conclusões emergem. Primeiro, a temporada só vence o aluguel anual em rentabilidade ajustada ao risco em um único cenário, o otimista, que depende de imóvel premium, gestão profissional caríssima e ano sem choque regulatório ou climático. Segundo, o aluguel anual entrega, com risco baixíssimo, rentabilidade que orbita 3,5% líquido pré-IR — pouco abaixo do cenário base da temporada, com fração do trabalho. Terceiro, o modelo híbrido — anual entre março e novembro, temporada concentrada em dezembro, janeiro e fevereiro, condicional ao tipo de contrato e à cláusula de retomada — é matematicamente o ponto de eficiência mais alto da unidade-modelo, embora seja juridicamente delicado e exija contrato bem amarrado.
O ponto em que cada modelo vence varia também pela tipologia e pela microrregião. Studios e unidades de um dormitório na primeira faixa de orla, voltados para casais sem filhos, são fortes em temporada porque têm diária alta sobre área pequena e baixo custo de manutenção. Apartamentos de três e quatro dormitórios, voltados para famílias, costumam ter ocupação anual mais homogênea no anual — quem aluga é executivo realocado ou família que escolheu morar permanentemente em Itajaí. Coberturas e unidades de luxo são exceção: vivem de janelas específicas de pico (Réveillon, Carnaval, eventos corporativos) com diárias de cinco dígitos, e perdem força no anual porque o ticket exigido foge da faixa de absorção local.
"O erro do investidor da Praia Brava não é escolher temporada ou anual. É comprar o imóvel errado para a modalidade que pretende operar. A unidade certa rende em qualquer regime; a errada quebra em ambos." — sócio de administradora local, em entrevista a este portal
Tributação, custos invisíveis e o que a Selic faz com tudo isso
A camada tributária é onde boa parte da rentabilidade aparente da temporada evapora. Pessoa física que aluga por temporada recolhe imposto via carnê-leão mensal, na tabela progressiva, com alíquota que escala até 27,5% sobre o resultado líquido tributável, e a base de cálculo é a receita após despesas dedutíveis previstas em lei — comissão de plataforma, condomínio, IPTU e taxas administrativas, basicamente. Mobília, enxoval e depreciação não são dedutíveis para fins fiscais, embora sejam custos reais. O resultado prático é que o investidor de temporada na faixa de renda mais alta entrega ao Leão entre 22% e 27,5% do resultado tributável.
No aluguel anual, o regime é idêntico em essência — carnê-leão sobre o líquido tributável — mas a base é menor e mais estável, e a parcela dedutível tende a representar mais do bruto. Em termos de carga efetiva sobre o resultado operacional, o anual costuma sair entre 2 e 4 pontos percentuais mais leve que a temporada para o mesmo investidor.
Os custos invisíveis são onde a maioria dos exercícios de papel desaba. Mobiliar com qualidade um dois dormitórios na Praia Brava, padrão Airbnb premium — não padrão "imóvel mobiliado para aluguel anual" —, custa entre R$ 75 mil e R$ 120 mil de uma só vez, incluindo eletrodomésticos, utensílios, decoração e enxoval triplo. Esse capital, amortizado em cinco anos, representa entre R$ 15 mil e R$ 24 mil ao ano que precisam ser abatidos da rentabilidade real. Quase ninguém faz essa conta. Acrescente ainda o custo de oportunidade do capital de giro travado em consumíveis, o churn de hóspedes desagradáveis e a depreciação acelerada por uso intenso.
O risco regulatório merece atenção redobrada. Diversas cidades brasileiras de perfil turístico — algumas em Santa Catarina inclusive — discutiram nos últimos anos limites ao short-stay, exigências de licenciamento e tributação municipal específica. Ainda não há marco federal consolidado, mas o tema migrou do underground para a agenda pública depois das discussões em Florianópolis, Balneário Camboriú e capitais como São Paulo. Quem compra hoje para temporada precisa precificar a possibilidade de que, em algum momento do horizonte de cinco a dez anos, parte da operação seja restringida ou capturada por tributo municipal adicional.
E depois há o custo de oportunidade — a barra que todo investidor de renda variável deveria comparar. Em 2026, com a Selic em patamar próximo de dois dígitos e o Tesouro IPCA+ oferecendo juro real entre 6% e 7% ao ano com liquidez e risco soberano, qualquer cap rate líquido imobiliário abaixo de 5,5% a 6% pré-IR está, em termos puramente financeiros, perdendo para o renda fixa público. O investidor imobiliário racional precisa, então, justificar o gap com (i) expectativa de valorização patrimonial real, (ii) hedge inflacionário de longo prazo no ativo real, (iii) uso pessoal eventual e (iv) componente sucessório do imóvel. Quem compra para "ganhar com aluguel" sem essas justificativas paralelas está, na prática, escolhendo um ativo financeiramente inferior por motivos não financeiros.
Erros recorrentes do investidor da Praia Brava
O primeiro erro é o erro da memória curta: comparar o resultado de janeiro e fevereiro de 2026 com a expectativa anual e extrapolar. Dois meses bons da temporada não fazem um ano bom. A média ponderada da curva sazonal é cruel para quem só lê o pico.
O segundo é assumir ocupação acima da realidade do bairro. Anúncios de plataforma costumam mostrar disponibilidade alta para validar diárias agressivas. Ocupação real, deduzida do faturamento bruto, costuma ser bem inferior à exibida nas calendarizações. Comparar a sua planilha com benchmarks reais de administradoras locais — não com o que a incorporadora prometeu — é higiene básica.
O terceiro é negligenciar o custo total de propriedade. Condomínio, IPTU, manutenção, mobília, depreciação, seguro, gestão. O cap rate cai sempre dois ou três pontos entre a planilha "do guardanapo" e a planilha auditada. Investidor sério calcula líquido pós-IR; o resto é otimismo embalado.
O quarto é apaixonar-se pela própria unidade. O imóvel que o investidor escolheria para morar — vista privilegiada, andar alto, condomínio repleto de lazer — costuma ter ticket de aluguel superior à capacidade de absorção do mercado local. Quem compra "por gosto" costuma alugar com desconto crônico. Quem compra "pelo cap rate" tende a comprar produtos menos sexy e mais rentáveis.
O quinto é não testar o regime híbrido formalmente. Contrato anual com cláusula de retomada em janeiro, contrato de seis meses com inquilino de inverno, parceria com administradora especializada que opera duas modalidades — todas essas configurações são tecnicamente viáveis e, em muitas tipologias, dominam o regime puro em rentabilidade ajustada ao risco. O investidor médio escolhe um lado e enterra a opcionalidade.
O sexto, e talvez o mais oneroso, é confundir valorização patrimonial com renda. A Praia Brava entregou valorização real significativa no ciclo recente, mas valorização não paga financiamento mensal nem cobre condomínio. Investidor alavancado que conta com valorização para fechar o caixa opera com risco de iliquidez clássica — pode ter ativo valorizando no papel enquanto sangra fluxo de caixa, e ser forçado a vender no pior momento se o ciclo virar.
Conclusão
Em 2026, a pergunta certa para o investidor da Praia Brava não é "temporada ou anual". É "qual unidade, em qual andar, com qual gestão, em qual modalidade entrega o melhor cap rate líquido pós-IR ajustado ao risco para o meu horizonte e estrutura tributária". A resposta varia dramaticamente entre tipologias, microrregiões e perfil do proprietário, e a régua honesta — Selic e Tesouro IPCA+ no horizonte de comparação — implica que muita unidade vendida com promessa de dois dígitos opera, na prática, abaixo de um título soberano.
O ciclo da orla catarinense seguirá premiando bons ativos e penalizando os medianos. A diferença entre o investidor que gera caixa e o que apenas guarda ativo está na qualidade da seleção e na disciplina da planilha. Esta é a primeira peça de uma série que vai dissecar, ao longo das próximas semanas, cada subárea da rentabilidade imobiliária no litoral norte de SC — da escolha do indexador à arbitragem entre lançamento e usado. Para acompanhar a próxima análise, assine a carta semanal do portal SIDE: ela chega antes que a próxima rodada de prospecto otimista bata na sua caixa de e-mail.