השכרה לטווח קצר או שנתי בפראיה ברווה: החישוב ל-2026
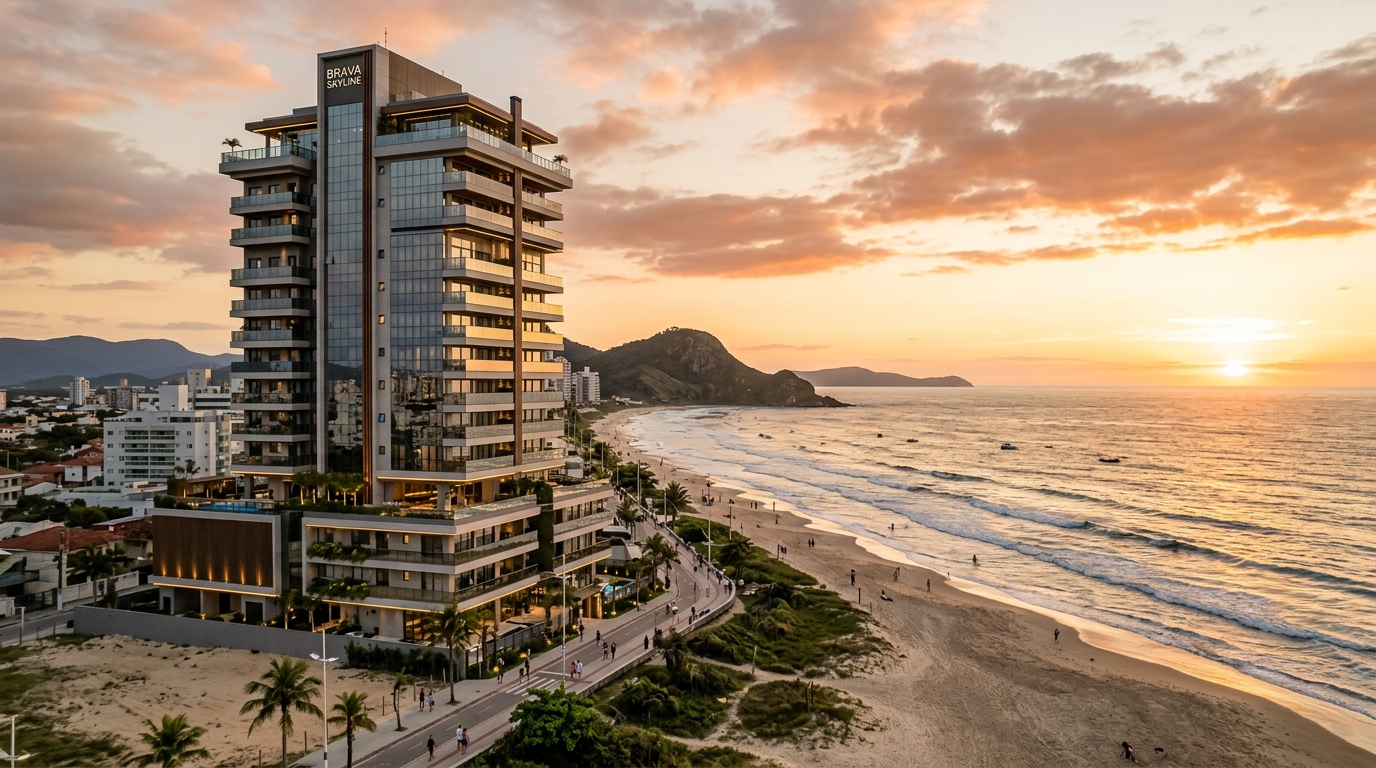
דירת שני חדרי שינה בפראיה ברווה (Praia Brava), שנמסרה לבעליה ב-2024, מפורסמת כיום בו-זמנית בשלושה ערוצים: ב-Airbnb במחיר של 980 ריאל ברזילאי ללילה לקיץ 2026, ב-Vrbo ב-1,150 ריאל לכל לילה, ובחלון הראווה של סוכנות תיווך מקומית במחיר של 5,800 ריאל לחודש לחוזה שכירות שנתי. הבעלים יגלה רק אילו משלוש ההבטחות הללו תכסה את ההחזר החודשי על המשכנתא בדצמבר, כשייסגרו ספרי העונה — ורובם מגלים, בסוף כל חודש ינואר, שבחרו במסלול השגוי. השאלה שמגדירה את הציר של אשכול הכתבות הזה בפורטל פשוטה ואכזרית בעת ובעונה אחת: השכרה לטווח קצר או חוזה שנתי בפראיה ברווה — מה מניב יותר כשמסירים את המרקטינג של החברות היזמיות ומציבים את המשקיע מול הגיליון האמיתי?
הטקסט הזה פותח את הסדרה ההשוואתית שלנו על תשואה בקו החוף של אִיטָאַזָ'אִי (Itajaí). הוא לא מתיימר להיות אופטימי ולא פסימי — הוא מתיימר להיות קר. נשתמש ב-FipeZap (מדד מחירי הנדל"ן המסחרי בברזיל), ב-CUB-SC (מדד עלויות הבנייה במדינת סנטה קטרינה), ב-Secovi-SC (איגוד התיווך והניהול של סנטה קטרינה), ב-IGP-M וב-IPCA (שני מדדי מחירים מרכזיים בברזיל — IPCA הוא מדד המחירים לצרכן הרשמי), בריבית ה-Selic (ריבית הבסיס של בנק ברזיל) ובחוק השכירות הברזילאי כאבני בוחן. נפתח את שלושת תרחישי ההכנסה הטיפוסיים של עונת הקיץ, נפריך באמצעות חשבון פשוט את ההבטחה החוזרת ל"15.5% תשואה שנתית מובטחת", ונראה היכן, באיזו טיפולוגיה ובאיזה תת-אזור, כל מסלול עדיין הגיוני בשנת 2026.
פראיה ברווה ב-2026: התמונה במספרים
פראיה ברווה חדלה להיות נישה של נופש בסנטה קטרינה אי שם בין 2019 ל-2022. מחזור ההשקות של מגדלי יוקרה במחצית האחרונה של העשור ביסס את האזור כקוטב היוקרה השני בחוף הצפוני של סנטה קטרינה — מאחורי ז'ורֶרֶה אִינטֶרנָסיוֹנָאל בלבד מבחינת מחיר ממוצע למטר רבוע, אך לפניו בנפח ה-VGV (Valor Geral de Vendas — הערך הכולל של היחידות בפרויקט) שמושק מדי שנה, על פי נתונים מאוחדים של ABRAINC וסִינדוּסקוֹן עמק אִיטָאַזָ'אִי.
ה-FipeZap סגר את 2025 כשהמחיר הממוצע המפורסם למכירה באִיטָאַזָ'אִי גבוה מ-13,000 ריאל למטר רבוע, ופראיה ברווה מושכת את הממוצע כלפי מעלה — פרויקטים מושלמים בשורה הראשונה לחוף נסחרים בין 18,000 ל-28,000 ריאל למטר רבוע, ויש השקות יוקרה במחירים מעל התקרה הזו. בצבירת שנים-עשר חודשים, המדד הצביע על עלייה ריאלית מעל קצב האינפלציה שמודד ה-IPCA, ושימר את האזור בין שלוש הערים עם העלייה הריאלית הגבוהה בברזיל.
מצד עלויות הבנייה, ה-CUB-SC שמר על מגמת לחץ מתון לאורך 2025, מוזן ממחסור בכוח אדם מקצועי מיומן באזור עמק אִיטָאַזָ'אִי ומעלייה במחירי חומרי גלם מיובאים. ה-Secovi-SC דיווח לאורך השנה על דמי שכירות חודשיים ממוצעים באִיטָאַזָ'אִי עם צמיחה ריאלית עדיין חיובית, אם כי בהאטה לעומת הזינוקים הדו-ספרתיים שנרשמו בין 2021 ל-2023, כאשר הגעת חברות טכנולוגיה והבום הנמלי-לוגיסטי דחסו את היצע הדירות הפנויות.
הרקע הזה מכריע למשקיע: הוא מכתיב את מחיר הכניסה (תשואת cap rate התחלתית דחוסה יותר), את הרצפה של שכר הדירה השנתי שהשוק מקבל, ואת התקרה של תעריף הלילה בעונת הקיץ. כל הדיון שלהלן יוצא משלושת הווקטורים הללו.
החשבון הקר של ההשכרה לטווח קצר
הטיעון המכירתי הנפוץ ביותר בשולחנות היזמיות — "תשואה של 15.5% בשנה דרך השכרה לטווח קצר" — שורד רק עד שמתחילים לרשום על הגיליון. בואו נרשום.
ניקח דירת שני חדרי שינה, 75 מ"ר נטו, נוף חלקי לים, בבניין שנמסר לפני עד ארבע שנים בפראיה ברווה. מחיר רכישה הוגן ב-2026: 1.55 מיליון ריאל ברזילאי, כולל רישום קושאן, מס רכישה (ITBI) וריהוט בסיסי. זה הסכום שעליו יש לחשב את התשואה הנקייה — לא על המחיר של היחידה הריקה שמופיע בפרוספקט.
לוח השנה של לילות-תיירות בחוף סנטה קטרינה עונתי באכזריות. דצמבר, ינואר ופברואר מרכזים בין 55% ל-65% מההכנסה השנתית; מארס ונובמבר הם חודשי מעבר, עם סופי שבוע מלאים ושבועות ריקים; אפריל עד אוקטובר חיים על חופשות ארוכות, אירועים נקודתיים וכיסי תיירות ממדינות מֶרקוֹסוּל. מי שמתעלם מעקומה זו ומכפיל את תעריף הלילה בשיא ב-365 — מגיע ל-15% המפורסמים של הפרוספקט.
שלושת תרחישי ההכנסה הברוטו הריאליים בשנה, עבור היחידה שתוארה, בהנחת ניהול מקצועי, הם אלו. תרחיש פסימי: תפוסה ממוצעת משוקללת של 38% בשנה, תעריף לילה ממוצע של 620 ריאל, הכנסה ברוטו של 86 אלף ריאל. תרחיש בסיס: תפוסה של 48%, תעריף ממוצע 760 ריאל, הכנסה ברוטו של 133 אלף ריאל. תרחיש אופטימי — שדורש נכס פרימיום, צילום מקצועי וניהול עילית: תפוסה של 58%, תעריף ממוצע 920 ריאל, הכנסה ברוטו של 195 אלף ריאל.
על ההכנסה הברוטו הזו חלות עלויות שהפרוספקט שוכח. עמלת פלטפורמה (Airbnb, Vrbo, Booking) בין 14% ל-18% בהתאם לערוץ. ניהול מקומי מקצועי שמטפל בצ'ק-אין, ניקיון, תחזוקה ושירות לאורח: 20% עד 25% מהברוטו, או תעריף קבוע לכל הזמנה. כביסה, מצעים, חידוש כלים ומתנות לאורח: 4% עד 7%. דמי ועד בית מלאים, עם תוספות בעונת השיא: כ-1,450 ריאל לחודש לפרופיל הנכס שתואר. מס ארנונה עירוני (IPTU) לדירות נופש: שווה ערך ל-380 ריאל לחודש. חשמל, מים, אינטרנט וגז גם בתקופות פנויות וחלקית בתקופות מאוכלסות: 380 עד 550 ריאל לחודש. תחזוקה והפרשה לפחת מואץ (רהיטים, מכשירי חשמל, צבע): 4% מההכנסה הברוטו כהפרשה ישרת לב.
בתרחיש הבסיס, אחרי העלויות הללו ולפני מס הכנסה, נשארים כ-64 אלף ריאל בשנה. על השקעה של 1.55 מיליון ריאל, זוהי תשואת cap rate נטו לפני מס של 4.1%. בתרחיש הפסימי, המשקיע פועל במינוס תפעולי לעומת פיקדון בנקאי צמוד ריבית בברזיל. בתרחיש האופטימי — שסטטיסטית רלוונטי לפחות מאחד מכל חמישה נכסים באזור — התשואה הנקייה לפני מס מגיעה ל-7.4%. באף אחד מהשלושה, השכרה לטווח קצר לבדה אינה מספקת את 15.5% המובטחים. המספר בפרוספקט מצרף, כמעט תמיד, את עליית הערך הצפויה של הנכס להכנסה משכירות — תרגיל חשבונאי שטוב למכור יחידות, לא לנהל הון.
החשבון של החוזה השנתי: צפוי, מוסדר, כפוי-טובה
העברת אותה יחידה למסלול של שכירות שנתית משנה את כל המשוואה. כאן המשקיע מחליף תנודתיות בוודאות, ומוותר על שיא הקיץ לטובת תזרים מזומנים יציב.
דמי שכירות חודשיים ממוצעים לדירת שני חדרי שינה מרוהטת ברמה גבוהה בפראיה ברווה סגרו את 2025 בין 5,200 ל-6,800 ריאל, בהתאם למיקרו-מיקום ולגיל הפרויקט. עבור היחידה-המודל בתרגיל, נאמץ 5,900 ריאל בחודש — סכום תואם ל-Secovi-SC. ההכנסה הברוטו השנתית היא לפיכך 70.8 אלף ריאל — לפני כל התאמה.
חוק השכירות הברזילאי (Lei 8.245/91) מגדיר את שלד החוזה. עדכון שנתי לפי מדד מוסכם, תקופת חוזה מינימלית מקובלת של שלושים חודשים כדי להימנע מפינוי ללא עילה, ערבויות (פיקדון, ערב, ביטוח שכירות או תעודת הון) וחובת המשכיר לשאת במס הארנונה (IPTU) ובהוצאות ועד הבית המיוחדות אם לא הוסכם אחרת. המסגרת הזו, שהמהמרים על השכרת לטווח קצר מבקרים, היא בדיוק מה שמעניק יציבות לתזרים.
בחירת המדד הצמוד היא אסטרטגית ומחייבת את תשומת לב המשקיע. ה-IGP-M, המדד ההיסטורי של שוק השכירות הברזילאי, היה גורם מרכזי בשתי הלמות חדות בין 2020 ל-2022, כשצבר עלייה של למעלה מ-30% בשנה אחת, מה שהוליד גל הפרות חוזה ומשא-ומתן בכפייה. מאז, השוק היגר המונית ל-IPCA, שמציע עדכון צפוי יותר ופחות שנוי במחלוקת פוליטית מצד השוכר. בשנת 2026, כאשר ה-IPCA פועל סביב יעד האינפלציה וה-IGP-M מתנהג טוב יותר, ההפרש בין השניים אמור להיות קטן — אך בחלונות קצרים, ה-IGP-M יכול להעניק בונוס או להפוך למנוע של פיגור בתשלום.
שיעור היחידות הפנויות בפועל בפראיה ברווה, עבור המלאי המרוהט ברמה גבוהה, פועל בין 3% ל-6% בשנה, על פי דיווחי חברות ניהול מקומיות. נאמץ 5% כהנחה שמרנית, וההכנסה הנקייה מהיחידות הפנויות יורדת לכ-67.3 אלף ריאל. עלויות המסלול השנתי נמוכות משמעותית מאלו של השכרה לטווח קצר: ניהול נדל"ן ב-8% מההכנסה (5.4 אלף ריאל), ביטוח שכירות או פרמיית ערבות מחולקת, תחזוקה בין שוכרים שאמדנו ב-3% מההכנסה (2 אלף ריאל), ועל המשקיע חלים מס הארנונה (4.6 אלף ריאל בשנה לפרופיל הנכס) וחלק מהוצאות ועד הבית המבניות בתקופות מעבר.
התוצאה הנקייה לפני מס נעה בין 53 ל-56 אלף ריאל בשנה, בתלות בפיגורי תשלום ועלות ערבות. על אותם 1.55 מיליון ריאל של הון מוקצה, זוהי תשואת cap rate נקייה לפני מס בין 3.4% ל-3.6%. נמוכה יותר מתרחיש הבסיס של השכרה לטווח קצר, כן. אך עם חלקיק מהתנודתיות, מהעומס התפעולי ומהסיכון הרגולטורי.
פנים אל פנים: תשואה נקייה ונקודת הניצחון של כל מודל
השוואת שני המסלולים מחייבת בידוד של מה שניתן להשוואה. הטבלה שלהלן מאחדת את התרגיל עבור היחידה-המודל של 1.55 מיליון ריאל בפראיה ברווה ב-2026, על בסיס שנתי, לפני מס הכנסה, ובהתחשב בעלויות שתוארו בסעיפים הקודמים.
| מסלול | הכנסה ברוטו שנתית | עלויות ישירות | נקי לפני מס | תשואה נטו (cap rate) | תנודתיות |
|---|---|---|---|---|---|
| טווח קצר — תרחיש פסימי | 86 אלף ריאל | 53 אלף ריאל | 33 אלף ריאל | 2.1% | גבוהה |
| טווח קצר — תרחיש בסיס | 133 אלף ריאל | 69 אלף ריאל | 64 אלף ריאל | 4.1% | גבוהה |
| טווח קצר — תרחיש אופטימי | 195 אלף ריאל | 80 אלף ריאל | 115 אלף ריאל | 7.4% | גבוהה |
| שנתי — שמרני | 67 אלף ריאל | 14 אלף ריאל | 53 אלף ריאל | 3.4% | נמוכה |
| שנתי — ממוטב | 71 אלף ריאל | 15 אלף ריאל | 56 אלף ריאל | 3.6% | נמוכה |
| מודל היברידי (שנתי מחוץ לפיק + טווח קצר בדצמבר-ינואר-פברואר) | 102 אלף ריאל | 36 אלף ריאל | 66 אלף ריאל | 4.3% | בינונית |
קריאת הטבלה בקור רוח חושפת שלוש מסקנות. ראשית, השכרה לטווח קצר מנצחת את החוזה השנתי בתשואה מתואמת סיכון רק בתרחיש אחד — האופטימי — שתלוי בנכס פרימיום, בניהול מקצועי יקרני ובשנה ללא מהלומה רגולטורית או אקלימית. שנית, החוזה השנתי מספק, בסיכון נמוך מאוד, תשואה שמסתובבת סביב 3.5% נקי לפני מס — מעט מתחת לתרחיש הבסיס של הטווח הקצר, אך בחלקיק מהעבודה. שלישית, המודל ההיברידי — חוזה שנתי בין מארס לנובמבר, השכרה לטווח קצר מרוכזת בדצמבר-ינואר-פברואר, מותנה בסוג החוזה ובסעיף ההחזרה — הוא נקודת היעילות הגבוהה ביותר של היחידה-המודל מבחינה מתמטית, אך הוא עדין מבחינה משפטית ודורש חוזה הדוק היטב.
נקודת הניצחון של כל מודל משתנה גם בהתאם לטיפולוגיה ולתת-אזור. סטודיו ויחידות חדר שינה אחד בשורה הראשונה לחוף, המיועדות לזוגות ללא ילדים, חזקות בהשכרה לטווח קצר משום שהן מציעות תעריף לילה גבוה על שטח קטן ועלות תחזוקה נמוכה. דירות שלושה וארבעה חדרי שינה, המיועדות למשפחות, נוהגות להציג תפוסה שנתית הומוגנית יותר במסלול השנתי — מי ששוכר אותן הוא מנהל בכיר שעבר מקום מגורים או משפחה שבחרה לחיות באופן קבוע באִיטָאַזָ'אִי. פנטהאוז ויחידות יוקרה יוצאות דופן: הן חיות על חלונות שיא נקודתיים (ראש השנה האזרחית, קרנבל, אירועים תאגידיים) עם תעריפי לילה בני חמש ספרות, ומאבדות עוצמה במסלול השנתי משום שדמי השכירות הנדרשים חורגים מטווח הקליטה המקומי.
"הטעות של משקיע פראיה ברווה איננה הבחירה בין השכרה לטווח קצר לבין חוזה שנתי. היא רכישת הנכס הלא נכון למסלול שבכוונתו להפעיל. היחידה הנכונה מניבה בכל מסלול; השגויה מפסידה בשניהם." — שותף בחברת ניהול מקומית, בריאיון לפורטל הזה
מיסוי, עלויות נסתרות ומה ריבית ה-Selic עושה לכל זה
שכבת המיסוי היא המקום שבו חלק ניכר מהתשואה הנראית של השכרה לטווח קצר מתאדה. אדם פרטי שמשכיר לטווח קצר משלם מס דרך מנגנון הקַרנֵה-לֵאוֹן (תשלום מס חודשי על הכנסה משכירות), בטבלת מיסוי מדרגתית, עם שיעור שעולה עד 27.5% על התוצאה נטו החייבת במס. הבסיס לחישוב הוא ההכנסה לאחר ההוצאות המוכרות בחוק — עמלת פלטפורמה, ועד בית, מס ארנונה ועמלות ניהול, ביסודן. ריהוט, מצעים ופחת אינם מוכרים לצרכי מס, גם אם מהווים עלויות ממשיות. התוצאה המעשית: משקיע השכרה לטווח קצר בקבוצת ההכנסה הגבוהה מעביר לרשויות המס בין 22% ל-27.5% מהתוצאה החייבת.
בשכירות השנתית, המשטר זהה במהותו — קַרנֵה-לֵאוֹן על נטו החייב במס — אך הבסיס קטן ויציב יותר, והרכיב המוכר נוטה לייצג חלק גדול יותר מהברוטו. במונחי נטל אפקטיבי על התוצאה התפעולית, המסלול השנתי יוצא בדרך כלל קל ב-2 עד 4 נקודות אחוז מהשכרה לטווח קצר עבור אותו משקיע.
העלויות הנסתרות הן המקום שבו רוב התרגילים על הנייר קורסים. ריהוט איכותי לדירת שני חדרי שינה בפראיה ברווה, ברמת Airbnb פרימיום — לא ברמת "דירה מרוהטת לשכירות שנתית" — עולה בין 75 ל-120 אלף ריאל בפעם אחת, כולל מכשירי חשמל, כלים, עיצוב ושלושה סטים של מצעים. ההון הזה, מופחת על פני חמש שנים, מייצג בין 15 ל-24 אלף ריאל בשנה שצריך לקזז מהתשואה האמיתית. כמעט אף אחד לא עושה את החשבון הזה. הוסיפו אליו את עלות ההזדמנות של הון חוזר נעול במוצרים מתכלים, את שחיקת המוניטין מאורחים בעייתיים ואת הפחת המואץ עקב שימוש אינטנסיבי.
הסיכון הרגולטורי מחייב תשומת לב מוגברת. כמה ערים תיירותיות בברזיל — חלקן בסנטה קטרינה — דנו בשנים האחרונות בהגבלות על השכרה לטווח קצר, בדרישות רישוי ובמיסוי עירוני ייעודי. עדיין אין מסגרת פדרלית מאוחדת, אך הנושא עבר מהמחתרת לסדר היום הציבורי לאחר הדיונים בפלוריאנופוליס, בבָּלנֶאָריוֹ קָמבּוֹריוּ (Balneário Camboriú) ובערים גדולות כמו סאו פאולו. מי שרוכש היום עבור השכרה לטווח קצר חייב לתמחר את האפשרות שבחמש עד עשר השנים הקרובות, חלק מהפעילות יוגבל או ייתפס במס עירוני נוסף.
ולבסוף, יש את עלות ההזדמנות — הרף שכל משקיע בנכסים סחירים צריך להשוות אליו. בשנת 2026, כשריבית ה-Selic נעה סביב רמה דו-ספרתית והאגרות הברזילאיות מסוג Tesouro IPCA+ מציעות ריבית ריאלית של 6% עד 7% בשנה עם נזילות וסיכון ריבוני, כל תשואת cap rate נקייה בנדל"ן מתחת ל-5.5% עד 6% לפני מס מפסידה, מבחינה פיננסית טהורה, לאגרות החוב הממשלתיות. המשקיע הרציונלי בנדל"ן חייב להצדיק את הפער הזה באמצעות (א) ציפייה לעליית ערך ריאלית של הנכס, (ב) הגנה אינפלציונית ארוכת טווח בנכס ריאלי, (ג) שימוש אישי מזדמן ו-(ד) רכיב ירושתי של הנכס. למשקיעים מחו"ל יש לזכור גם את חשיפת המטבע: ההכנסה והשווי הנקובים בריאל הברזילאי תנודתיים מאוד מול הדולר והשקל. מי שרוכש כדי "להרוויח משכירות" ללא ההצדקות המקבילות הללו בוחר, בפועל, בנכס נחות פיננסית מסיבות לא פיננסיות.
טעויות חוזרות של משקיעי פראיה ברווה
הטעות הראשונה היא טעות הזיכרון הקצר: השוואת התוצאה של ינואר-פברואר 2026 מול הציפייה השנתית והכפלת המספרים. שני חודשים טובים של עונת קיץ לא יוצרים שנה טובה. הממוצע המשוקלל של עקומת העונתיות אכזרי למי שקורא רק את השיא.
השנייה היא הנחת תפוסה גבוהה מהמציאות של השכונה. מודעות בפלטפורמות נוהגות להציג זמינות גבוהה כדי להצדיק תעריפי לילה אגרסיביים. התפוסה האמיתית, הנגזרת מההכנסה הברוטו, נוטה להיות נמוכה משמעותית מזו שמופיעה ביומני הזמינות. השוואת הגיליון שלך לבנצ'מרקים אמיתיים של חברות ניהול מקומיות — לא להבטחות של היזם — היא היגיינה בסיסית.
השלישית היא הזנחת עלות הבעלות הכוללת. ועד בית, מס ארנונה, תחזוקה, ריהוט, פחת, ביטוח, ניהול. ה-cap rate יורד תמיד בשתיים-שלוש נקודות בין הגיליון "של המפית" לגיליון המבוקר. משקיע רציני מחשב נטו לאחר מס; היתר הוא אופטימיות באריזה.
הרביעית היא להתאהב בדירה שלך. הנכס שהמשקיע היה בוחר למגוריו — נוף מועדף, קומה גבוהה, ועד עם הרבה מתקנים — נוהג לדרוש שכר דירה מעל יכולת הקליטה של השוק המקומי. מי שרוכש "מתוך טעם" משכיר בהנחה כרונית. מי שרוכש "לפי cap rate" נוהג לרכוש מוצרים פחות סקסיים ויותר רווחיים.
החמישית היא אי-בחינת המסלול ההיברידי באופן רשמי. חוזה שנתי עם סעיף החזרה בינואר, חוזה לשישה חודשים עם שוכר חורף, שותפות עם חברת ניהול מתמחה שמפעילה שני מסלולים — כל התצורות הללו אפשריות מבחינה טכנית, ובטיפולוגיות רבות הן מנצחות את המסלול הטהור בתשואה מתואמת סיכון. המשקיע הממוצע בוחר צד וקובר את האופציונליות.
השישית, ואולי היקרה ביותר, היא בלבול בין עליית ערך הנכס לבין הכנסה. פראיה ברווה סיפקה עליית ערך ריאלית משמעותית במחזור האחרון, אך עליית ערך אינה משלמת את ההחזר החודשי על המשכנתא ואינה מכסה את דמי ועד הבית. משקיע ממונף שסומך על עליית הערך לסגור את התזרים פועל בסיכון קלאסי של אי-נזילות — הוא עלול להחזיק נכס שמתייקר על הנייר בעודו מדמם תזרים, ולהיאלץ למכור בעיתוי הגרוע ביותר אם המחזור יתהפך.
סיכום
בשנת 2026, השאלה הנכונה עבור משקיע פראיה ברווה איננה "השכרה לטווח קצר או שנתית". היא: "איזו יחידה, באיזו קומה, באיזה ניהול, באיזה מסלול מספקת את ה-cap rate הנקי לאחר מס המתואם סיכון הטוב ביותר עבור האופק והמבנה המיסוי שלי". התשובה משתנה דרמטית בין טיפולוגיות, תת-אזורים ופרופיל הבעלים, והסרגל ההגון — Selic ו-Tesouro IPCA+ באופק ההשוואה — מרמז שיחידות רבות שנמכרות עם הבטחה דו-ספרתית פועלות, בפועל, מתחת לאגרת חוב ריבונית.
המחזור בחוף סנטה קטרינה ימשיך לתגמל נכסים מובחרים ולהעניש בינוניים. ההבדל בין המשקיע שמייצר תזרים לזה שרק שומר על נכס נמצא באיכות הבחירה ובמשמעת של הגיליון. זוהי הכתבה הראשונה בסדרה שתפרק, בשבועות הקרובים, כל תת-תחום של תשואה בנדל"ן בחוף הצפוני של סנטה קטרינה — מבחירת המדד הצמוד ועד לארביטראז' בין השקות ליד שנייה. כדי לעקוב אחר הניתוח הבא, הירשמו לניוזלטר השבועי של פורטל SIDE Empreendimentos: הוא יגיע לתיבת הדואר שלכם לפני סבב הפרוספקטים האופטימי הבא.