Locazione turistica o annuale a Praia Brava: i conti del 2026
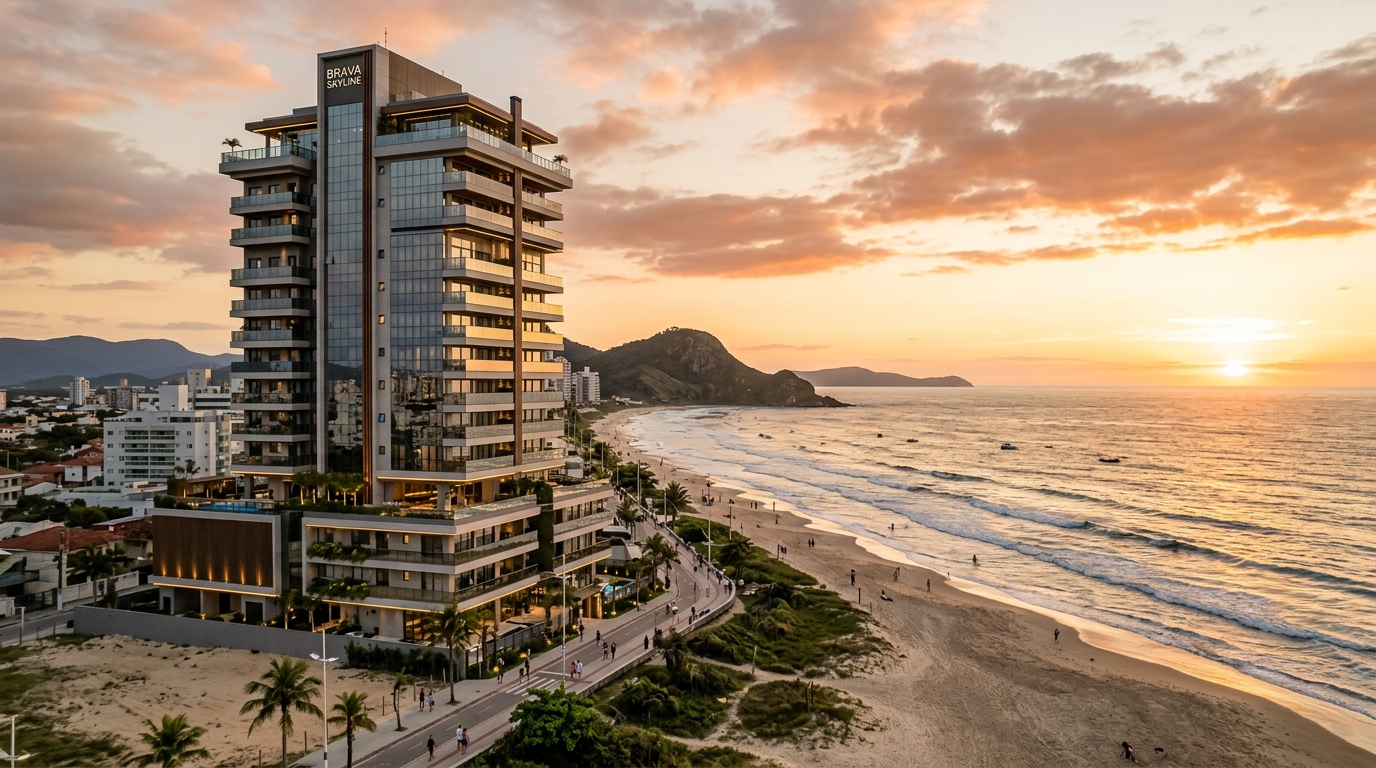
Un appartamento bilocale di Praia Brava, consegnato nel 2024, oggi è inserzionato contemporaneamente in tre vetrine: su Airbnb a 980 R$ a notte per l'estate australe del 2026, su Vrbo a 1.150 R$ e sulla bacheca di un'agenzia locale a 5.800 R$ al mese per un contratto annuale. Il proprietario scoprirà quale di queste tre promesse copre davvero la rata del mutuo solo a dicembre, quando arriverà il bilancio della stagione — e la maggior parte scopre, alla fine di ogni gennaio, di aver scelto male. La domanda che definisce questo cluster del portale SIDE Empreendimentos è prosaica e crudele allo stesso tempo: locazione turistica o annuale a Praia Brava, quale rende di più quando si toglie il marketing dei costruttori e si mette l'investitore di fronte al foglio di calcolo reale?
Questo testo apre la nostra serie comparativa sulla redditività del litorale di Itajaí, sulla costa nord di Santa Catarina, nel sud del Brasile. Non vuole essere né ottimista né pessimista — vuole essere freddo. Useremo FipeZap (l'indice immobiliare brasiliano di riferimento), CUB-SC (l'indice statale dei costi di costruzione), Secovi-SC (la federazione locale degli operatori del settore), IGP-M e IPCA (i due principali indici inflattivi del Paese), la Selic (il tasso base della Banca Centrale brasiliana, equivalente ai tassi guida BCE) e la Lei do Inquilinato (la legge brasiliana sulle locazioni) come banchi di prova. Apriremo i tre scenari tipici di ricavo dalla locazione turistica, smonteremo con la matematica la propaganda ricorrente del "15,5% annuo garantito" e mostreremo dove, per quale tipologia e in quale microzona, ciascuna modalità abbia ancora senso nel 2026.
Ritratto di Praia Brava nel 2026: lo scenario in numeri
Praia Brava ha smesso di essere una nicchia di villeggiatura catarinense in un momento compreso tra il 2019 e il 2022. Il ciclo di nuove costruzioni verticali di alta gamma dell'ultima metà del decennio ha consolidato la zona come secondo polo del lusso del litorale nord di Santa Catarina, alle spalle solo di Jurerê Internacional per valore medio al metro quadro, ma davanti per volume di VGV (Valor Geral de Vendas, l'equivalente brasiliano del fatturato lordo da nuove costruzioni) lanciato annualmente, secondo i dati consolidati da ABRAINC e Sinduscon Vale do Itajaí, le due principali associazioni di categoria dei costruttori brasiliani.
Il FipeZap ha chiuso il 2025 con un prezzo medio di vendita pubblicizzato a Itajaí superiore ai 13.000 R$ al metro quadro (circa 2.300 EUR al cambio di metà 2026), con Praia Brava che traina la media verso l'alto: gli immobili pronti sulla prima fila di mare trattano tra 18.000 e 28.000 R$ al metro quadro, e ci sono nuove costruzioni di lusso prezzate oltre questo tetto. Nell'arco dei dodici mesi, l'indice ha registrato una rivalutazione superiore all'inflazione misurata dall'IPCA, mantenendo la zona tra le tre città brasiliane con il maggiore aumento reale del Paese.
Sul versante della costruzione, il CUB-SC ha sostenuto una traiettoria di pressione moderata durante tutto il 2025, alimentata dalla scarsità di manodopera qualificata nella regione del Vale do Itajaí e dal rincaro degli input importati. Il Secovi-SC ha riportato, nel corso dell'anno, un canone medio residenziale a Itajaí ancora in crescita reale, sebbene in decelerazione rispetto agli scatti a doppia cifra registrati tra il 2021 e il 2023, quando l'arrivo di aziende tecnologiche e il boom logistico-portuale avevano compresso l'offerta di unità sfitte.
Questo sfondo è decisivo per l'investitore: detta il prezzo d'ingresso (con cap rate iniziale più compresso), il pavimento del canone annuale accettato dal mercato e il soffitto della tariffa giornaliera della stagione turistica. Tutta la discussione che segue parte da questi tre vettori.
La matematica fredda della locazione turistica
L'argomento di vendita più ricorrente nelle sale dei costruttori — "rendimento del 15,5% annuo via stagione turistica" — sopravvive solo finché non si tira fuori il foglio di calcolo. Tiriamolo fuori.
Consideriamo un bilocale di 75 m² utili, vista mare parziale, in un edificio consegnato negli ultimi quattro anni a Praia Brava. Prezzo equo di acquisto nel 2026: 1,55 milioni di R$ (circa 275.000 EUR), già comprensivi di rogito, ITBI (l'imposta brasiliana sui trasferimenti immobiliari, equivalente all'imposta di registro italiana) e arredo essenziale. Questo è il ticket sul quale va calcolata la redditività netta — non sul valore dell'unità nuda che compare nella brochure.
Il calendario delle notti sul litorale catarinense è brutalmente stagionale. Dicembre, gennaio e febbraio — l'estate dell'emisfero sud — concentrano tra il 55% e il 65% del ricavo annuale; marzo e novembre sono mesi di transizione, con fine settimana pieni e settimane vuote; da aprile a ottobre si vive di ponti, eventi mirati e sacche di turismo dal Mercosur. Chi ignora questa curva proietta il ricavo annuale moltiplicando la tariffa di picco per 365 e arriva al famoso quindici per cento da prospetto.
I tre scenari realistici di ricavo lordo annuale per l'unità descritta, con gestione professionale già contrattualizzata, sono i seguenti. Scenario pessimistico: occupazione media ponderata del 38% nell'anno, tariffa media di 620 R$, ricavo lordo di 86.000 R$. Scenario base: occupazione del 48%, tariffa media di 760 R$, ricavo lordo di 133.000 R$. Scenario ottimistico — che richiede immobile premium, fotografia professionale e gestione d'eccellenza: occupazione del 58%, tariffa media di 920 R$, ricavo lordo di 195.000 R$.
Su questo ricavo lordo gravano costi che la brochure dimentica. Commissione di piattaforma (Airbnb, Vrbo, Booking) tra il 14% e il 18% a seconda del canale. Gestione locale professionale, che si occupa di check-in, pulizie, manutenzione e assistenza all'ospite: dal 20% al 25% del lordo, o tariffa fissa per prenotazione. Lavanderia, biancheria, sostituzione utensili e amenità: dal 4% al 7%. Condominio pieno, con quote straordinarie in alta stagione: circa 1.450 R$ al mese per il profilo immobiliare descritto. IPTU (l'imposta municipale brasiliana, equivalente all'IMU italiana) sugli immobili di mare: 380 R$ al mese di equivalente. Utenze (energia, acqua, internet, gas) durante i periodi vuoti e parte di quelli occupati: tra 380 e 550 R$ al mese. Manutenzione e fondo di ammortamento accelerato (mobili, elettrodomestici, tinteggiatura): 4% del ricavo lordo come accantonamento onesto.
Nello scenario base, dopo questi costi e prima dell'imposta sul reddito, restano circa 64.000 R$ all'anno. Su 1,55 milioni di R$ investiti, si tratta di un cap rate netto pre-imposte del 4,1%. Nello scenario pessimistico, l'investitore opera in rosso operativo contro un titolo di Stato indicizzato. Nello scenario ottimistico — che statisticamente colpisce meno di un immobile su cinque della zona — il rendimento netto pre-imposte sale al 7,4%. In nessuno dei tre la stagione turistica consegna, da sola, il 15,5% promesso. Il numero del prospetto include quasi sempre la somma della rivalutazione patrimoniale attesa con il ricavo da locazione — un trucco contabile che serve a vendere unità, non a gestire capitale.
La matematica della locazione annuale: prevedibile, regolata, ingrata
Migrare la stessa unità verso il regime di locazione annuale cambia l'intera equazione. Qui l'investitore baratta volatilità per prevedibilità e rinuncia all'upside del picco estivo in cambio di un flusso di cassa stabile.
Il ticket medio per un bilocale arredato di standard alto, a Praia Brava, ha chiuso il 2025 tra 5.200 e 6.800 R$ al mese, a seconda della microposizione e dell'età dell'edificio. Per l'unità-modello dell'esercizio, adottiamo 5.900 R$ mensili, valore compatibile con il Secovi-SC. Il ricavo lordo annuo è quindi di 70.800 R$ — prima di qualsiasi aggiustamento.
La Lei 8.245/91, la Legge dell'Inquilinato, definisce lo scheletro contrattuale. Adeguamenti annuali secondo l'indice concordato, durata minima consuetudinaria di trenta mesi per evitare la "denúncia vazia" (la disdetta senza causa che il locatore può esercitare solo dopo il termine), garanzie (cauzione, fideiussore, polizza fideiussoria o titolo di capitalizzazione) e obbligo del locatore di sostenere l'IPTU e le spese condominiali straordinarie se nulla è pattuito in contrario. Questo impianto, criticato da chi scommette sullo short-stay, è esattamente ciò che garantisce prevedibilità al flusso.
La scelta dell'indicizzatore è strategica e merita attenzione. L'IGP-M, indicizzatore storico del mercato delle locazioni, è stato protagonista di due shock violenti tra il 2020 e il 2022, accumulando un rincaro superiore al 30% in un unico ciclo, che ha provocato un'ondata di rescissioni e rinegoziazioni forzate. Da allora il mercato è migrato in massa verso l'IPCA, che offre adeguamenti più prevedibili e politicamente meno contestabili dall'inquilino. Nel 2026, con IPCA prossimo al target della Banca Centrale brasiliana e IGP-M più contenuto, la differenza tra i due dovrebbe essere piccola — ma in finestre brevi l'IGP-M può tanto consegnare un bonus quanto trasformarsi in motore di insolvenza.
Lo sfitto reale a Praia Brava, per lo stock arredato di standard alto, oscilla tra il 3% e il 6% annuo, secondo i bilanci delle agenzie locali. Adottando il 5% come ipotesi conservativa, il ricavo lordo al netto dello sfitto scende a circa 67.300 R$. I costi del regime annuale sono significativamente inferiori a quelli della stagione turistica: gestione immobiliare all'8% del ricavo (5.400 R$), polizza fideiussoria o premio di garanzia, manutenzione tra una locazione e l'altra stimata al 3% del ricavo (2.000 R$); l'investitore si fa carico dell'IPTU (4.600 R$ all'anno per il profilo immobiliare) e della parte strutturale del condominio nei periodi di transizione.
Il risultato netto pre-imposte si attesta tra 53.000 e 56.000 R$ all'anno, a seconda dell'insolvenza e del costo della garanzia. Sugli stessi 1,55 milioni di R$ di capitale allocato, è un cap rate netto pre-imposte tra il 3,4% e il 3,6%. Inferiore allo scenario base della stagione turistica, sì. Ma con una frazione della volatilità, del carico operativo e del rischio regolatorio.
Faccia a faccia: cap rate netto e il punto in cui ciascun modello vince
Confrontare le due modalità richiede di isolare ciò che è comparabile. La tabella che segue consolida l'esercizio per l'unità-modello da 1,55 milioni di R$ a Praia Brava nel 2026, su base annua, prima dell'imposta sul reddito, considerando i costi descritti nelle sezioni precedenti.
| Modalità | Ricavo lordo annuo | Costi diretti | Risultato netto pre-imposte | Cap rate netto | Volatilità |
|---|---|---|---|---|---|
| Stagione turistica — scenario pessimistico | 86.000 R$ | 53.000 R$ | 33.000 R$ | 2,1% | Alta |
| Stagione turistica — scenario base | 133.000 R$ | 69.000 R$ | 64.000 R$ | 4,1% | Alta |
| Stagione turistica — scenario ottimistico | 195.000 R$ | 80.000 R$ | 115.000 R$ | 7,4% | Alta |
| Locazione annuale — conservativa | 67.000 R$ | 14.000 R$ | 53.000 R$ | 3,4% | Bassa |
| Locazione annuale — ottimizzata | 71.000 R$ | 15.000 R$ | 56.000 R$ | 3,6% | Bassa |
| Modello ibrido (annuale fuori picco + stagionale DGF) | 102.000 R$ | 36.000 R$ | 66.000 R$ | 4,3% | Media |
Leggendo la tabella con freddezza, emergono tre conclusioni. Primo, la stagione turistica batte la locazione annuale in rendimento aggiustato al rischio in un solo scenario, quello ottimistico, che dipende da immobile premium, gestione professionale molto costosa e da un anno senza shock regolatorio o climatico. Secondo, la locazione annuale offre, con rischio bassissimo, un rendimento che orbita attorno al 3,5% netto pre-imposte — poco al di sotto dello scenario base della stagione, con una frazione del lavoro. Terzo, il modello ibrido — annuale tra marzo e novembre, stagionale concentrata in dicembre, gennaio e febbraio, condizionato dal tipo di contratto e dalla clausola di rientro — è matematicamente il punto di massima efficienza dell'unità-modello, sebbene sia giuridicamente delicato e richieda un contratto ben costruito.
Il punto in cui ciascun modello vince varia anche in funzione della tipologia e della microzona. Monolocali e bilocali compatti sulla prima fila di mare, rivolti a coppie senza figli, performano in stagione turistica perché hanno tariffa alta su superficie piccola e bassi costi di manutenzione. Appartamenti di tre e quattro camere, rivolti alle famiglie, hanno solitamente un'occupazione annuale più omogenea: chi affitta è il dirigente trasferito o la famiglia che ha scelto di vivere stabilmente a Itajaí. Attici e unità di lusso sono un'eccezione: vivono di finestre specifiche di picco (Capodanno, Carnevale, eventi corporate) con tariffe a cinque cifre, e perdono forza nell'annuale perché il ticket richiesto esce dalla fascia di assorbimento locale.
"L'errore dell'investitore di Praia Brava non è scegliere tra stagionale o annuale. È comprare l'immobile sbagliato per la modalità che intende gestire. L'unità giusta rende in qualsiasi regime; quella sbagliata si rompe in entrambi." — socio di un'agenzia di gestione locale, in un'intervista a questo portale
Tassazione, costi invisibili e cosa fa la Selic con tutto questo
Lo strato fiscale è dove buona parte del rendimento apparente della stagione turistica evapora. La persona fisica che affitta in regime di locazione breve versa l'imposta tramite il "carnê-leão" (il meccanismo brasiliano di acconto mensile dell'imposta sui redditi non da lavoro dipendente, simile a un acconto IRPEF mensile), secondo la tabella progressiva, con aliquota che scala fino al 27,5% sul risultato netto imponibile; la base di calcolo è il ricavo al netto delle spese deducibili previste dalla legge — commissione di piattaforma, condominio, IPTU e oneri di gestione, sostanzialmente. Arredo, biancheria e ammortamento non sono deducibili a fini fiscali, sebbene siano costi reali. Il risultato pratico è che l'investitore stagionale nella fascia di reddito più alta consegna al fisco tra il 22% e il 27,5% del risultato imponibile.
Nella locazione annuale il regime è essenzialmente identico — carnê-leão sul netto imponibile — ma la base è inferiore e più stabile, e la quota deducibile tende a rappresentare una porzione maggiore del lordo. In termini di carico effettivo sul risultato operativo, l'annuale risulta in genere tra i 2 e i 4 punti percentuali più leggero rispetto alla stagionale per lo stesso investitore.
I costi invisibili sono dove la maggior parte degli esercizi di carta crolla. Arredare con qualità un bilocale a Praia Brava in standard "Airbnb premium" — non nello standard "immobile arredato per locazione annuale" — costa una tantum tra 75.000 e 120.000 R$, includendo elettrodomestici, utensili, decorazioni e biancheria triplicata. Questo capitale, ammortizzato in cinque anni, rappresenta tra 15.000 e 24.000 R$ annui che vanno sottratti dal rendimento reale. Quasi nessuno fa questo conto. Aggiungiamo il costo opportunità del capitale di esercizio bloccato in beni di consumo, il churn da ospiti spiacevoli e l'ammortamento accelerato per uso intenso.
Il rischio regolatorio merita un'attenzione raddoppiata. Diverse città brasiliane a vocazione turistica — alcune anche in Santa Catarina — hanno discusso negli ultimi anni limiti allo short-stay, requisiti di licenza e tassazione municipale dedicata. Non esiste ancora un quadro federale consolidato, ma il tema è uscito dal sommerso ed è entrato nell'agenda pubblica dopo i dibattiti a Florianópolis, Balneário Camboriú e in capitali come San Paolo. Chi compra oggi per la stagione turistica deve prezzare la possibilità che, in un qualche momento dell'orizzonte di cinque-dieci anni, parte dell'operazione venga ristretta o catturata da un'imposta municipale aggiuntiva. Il parallelo italiano è immediato: si pensi al recente dibattito su CIN, soggiorno e limiti agli affitti brevi nelle città d'arte.
E poi c'è il costo opportunità — il metro a cui ogni investitore in reddito variabile dovrebbe confrontarsi. Nel 2026, con la Selic a livelli prossimi alla doppia cifra (un contesto monetario lontano dai tassi della BCE) e il Tesouro IPCA+ (il titolo di Stato brasiliano indicizzato all'inflazione) che offre un rendimento reale tra il 6% e il 7% annuo con liquidità e rischio sovrano, qualsiasi cap rate netto immobiliare al di sotto del 5,5%-6% pre-imposte sta, in termini puramente finanziari, perdendo contro il reddito fisso pubblico locale. L'investitore immobiliare razionale deve quindi giustificare il divario con (i) aspettativa di rivalutazione patrimoniale reale, (ii) copertura inflattiva di lungo termine sull'asset reale, (iii) uso personale occasionale e (iv) componente successoria dell'immobile. Chi compra per "guadagnare con l'affitto" senza queste giustificazioni parallele sta, in pratica, scegliendo un asset finanziariamente inferiore per motivi non finanziari.
Errori ricorrenti dell'investitore di Praia Brava
Il primo errore è quello della memoria corta: confrontare il risultato di gennaio e febbraio 2026 con l'aspettativa annua ed estrapolare. Due mesi buoni di stagione non fanno un anno buono. La media ponderata della curva stagionale è crudele con chi legge solo il picco.
Il secondo è assumere un'occupazione superiore alla realtà del quartiere. Gli annunci sulle piattaforme tendono a mostrare alta disponibilità per giustificare tariffe aggressive. L'occupazione reale, dedotta dal fatturato lordo, risulta in genere ben inferiore a quella esposta nei calendari. Confrontare il proprio foglio di calcolo con i benchmark reali delle agenzie locali — non con ciò che ha promesso il costruttore — è igiene di base.
Il terzo è trascurare il costo totale di proprietà. Condominio, IPTU, manutenzione, arredo, ammortamento, assicurazione, gestione. Il cap rate scende sempre di due o tre punti tra il foglio di calcolo "sul tovagliolo" e quello revisionato. L'investitore serio calcola il netto post-imposte; il resto è ottimismo confezionato.
Il quarto è innamorarsi della propria unità. L'immobile che l'investitore sceglierebbe per abitarci — vista privilegiata, piano alto, condominio ricco di amenità — ha tipicamente un canone richiesto superiore alla capacità di assorbimento del mercato locale. Chi compra "per gusto" finisce per affittare con sconto cronico. Chi compra "per il cap rate" tende ad acquistare prodotti meno sexy e più redditizi.
Il quinto è non testare formalmente il regime ibrido. Contratto annuale con clausola di rientro a gennaio, contratto di sei mesi con inquilino invernale, partnership con agenzia specializzata che gestisce entrambe le modalità — tutte queste configurazioni sono tecnicamente fattibili e, in molte tipologie, dominano il regime puro in rendimento aggiustato al rischio. L'investitore medio sceglie un lato e seppellisce l'opzionalità.
Il sesto, e forse il più oneroso, è confondere rivalutazione patrimoniale con reddito. Praia Brava ha consegnato una rivalutazione reale significativa nel ciclo recente, ma la rivalutazione non paga la rata mensile né copre il condominio. L'investitore con leva che conta sulla rivalutazione per chiudere la cassa opera con il rischio classico di illiquidità — può avere un asset che si rivaluta sulla carta mentre dissangua il flusso di cassa, ed essere costretto a vendere nel momento peggiore se il ciclo si gira.
Conclusione
Nel 2026, la domanda giusta per l'investitore di Praia Brava non è "stagione turistica o annuale". È "quale unità, su quale piano, con quale gestione, in quale modalità consegna il miglior cap rate netto post-imposte aggiustato al rischio per il mio orizzonte e la mia struttura fiscale". La risposta varia drammaticamente tra tipologie, microzone e profilo del proprietario, e il metro onesto — Selic e Tesouro IPCA+ all'orizzonte di confronto — implica che molte unità vendute con promessa a doppia cifra operano, in pratica, sotto un titolo sovrano. Per l'investitore italiano, vale anche il confronto con il rendimento reale dei BTP indicizzati e con il flusso netto da una locazione tradizionale in Italia: il differenziale, per essere razionale, deve compensare rischio cambio, rischio Paese e complessità fiscale transfrontaliera.
Il ciclo del litorale catarinense continuerà a premiare i buoni asset e a penalizzare i mediocri. La differenza tra l'investitore che genera cassa e quello che si limita a conservare un asset sta nella qualità della selezione e nella disciplina del foglio di calcolo. Questo è il primo pezzo di una serie che disseziona, nelle prossime settimane, ogni sottoarea del rendimento immobiliare sul litorale nord di Santa Catarina — dalla scelta dell'indicizzatore all'arbitraggio tra nuova costruzione e usato. Per seguire la prossima analisi, abbonatevi alla newsletter settimanale del portale SIDE Empreendimentos: arriva prima che il prossimo giro di prospetti ottimisti raggiunga la vostra casella di posta.