Temporada o Taunang Paupahan sa Praia Brava: 2026
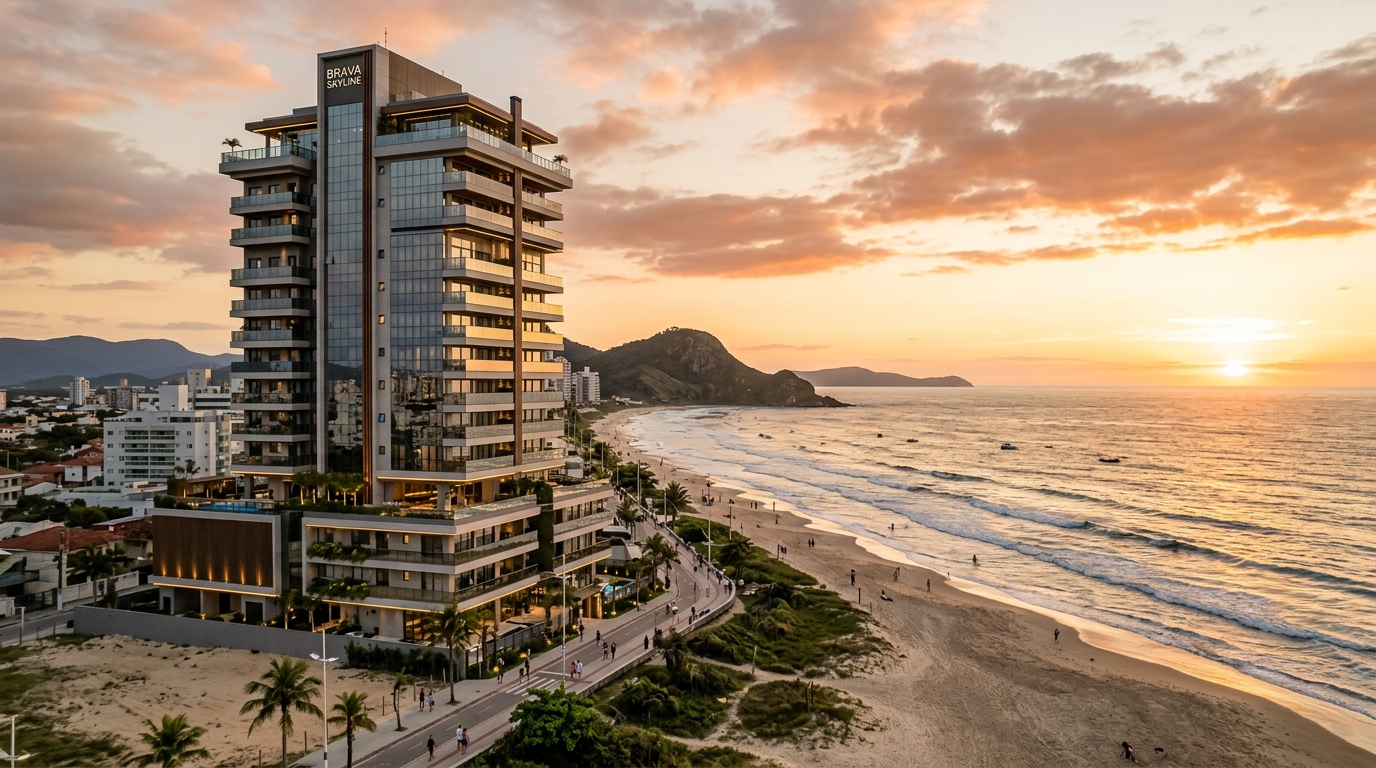
Isang two-bedroom na unit sa Praia Brava — pinasinayaan noong 2024 — ay kasalukuyang ina-anunsyo nang sabay-sabay sa tatlong lugar: sa Airbnb sa R$ 980 (humigit-kumulang USD 175) bawat gabi para sa tag-init ng 2026, sa Vrbo sa R$ 1,150, at sa bintana ng isang lokal na real-estate broker sa Itajaí sa R$ 5,800 buwanan para sa taunang kontrata. Malalaman lamang ng may-ari kung alin sa tatlong pangako ang talagang magbabayad ng financing sa Disyembre, kapag isinara na ang balanse ng tag-init — at karamihan ay nadidiskubre, sa katapusan ng bawat Enero, na mali ang kanilang napili. Ang tanong na bumubuo sa thesis ng cluster na ito sa portal ay payak ngunit malupit: paupahan ba sa tag-init (temporada) o taunang paupahan ang mas kumikita sa Praia Brava kapag tinanggal mo ang marketing ng mga developer at hinarap ang investor sa tunay na spreadsheet?
Ang teksto na ito ang nagbubukas sa aming comparative series tungkol sa kita ng real estate sa baybayin ng Itajaí, sa estado ng Santa Catarina sa timog ng Brazil. Hindi ito naglalayong maging optimista o pesimista — naglalayon itong maging malamig. Gagamitin namin ang FipeZap (real-estate price index ng Brazil), CUB-SC (regional construction cost index), Secovi-SC (real-estate market data sa Santa Catarina), IGP-M at IPCA (mga inflation index ng Brazil), Selic (base interest rate ng Brazil) at ang Lei do Inquilinato (Brazilian Tenancy Law, 8.245/91) bilang test bench. Bubuksan namin ang tatlong tipikal na scenario ng kita mula sa temporada, paghuhulihin sa matematika ang paulit-ulit na ipinangangakong "guaranteed 15.5% kada taon," at ipapakita namin kung saan, sa anong tipolohiya, at sa aling micro-region pa mananatiling makatuwiran ang bawat modalidad sa 2026.
Larawan ng Praia Brava sa 2026: ang sitwasyon sa numero
Hindi na niche destination ng tag-init ng Santa Catarina ang Praia Brava simula noong panahon sa pagitan ng 2019 at 2022. Ang cycle ng high-end vertical launches sa nakaraang dekada ay nagpatatag sa rehiyon bilang pangalawang luxury pole ng hilagang baybayin ng Santa Catarina, sumusunod lamang sa Jurerê Internacional sa average price kada metro kuwadrado, ngunit nangunguna sa annual launch volume (VGV — total sales potential ng mga ipinagbibiling proyekto) ayon sa consolidated data ng ABRAINC at ng Sinduscon Vale do Itajaí, ang lokal na development trade body.
Isinara ng FipeZap ang 2025 sa average na advertised sale price sa Itajaí na higit sa R$ 13,000 kada metro kuwadrado, na may Praia Brava na nagtataas sa average — ang mga natapos na proyekto sa unang hanay sa harap ng dagat ay binabayaran sa pagitan ng R$ 18,000 at R$ 28,000 kada metro kuwadrado, at may mga luxury launches na may presyo na mas mataas pa sa ceiling na iyon. Sa twelve-month accumulated figure, ipinakita ng index ang appreciation na mas mataas kaysa sa inflation na sinusukat ng IPCA, na pinananatili ang rehiyon bilang isa sa tatlong lungsod sa Brazil na may pinakamalaking real increase.
Sa panig ng konstruksiyon, pinanatili ng CUB-SC ang moderate pressure sa buong 2025, pinasiklab ng kakulangan ng skilled labor sa rehiyon ng Vale do Itajaí at ng pagtaas ng presyo ng imported materials. Iniulat ng Secovi-SC, sa buong taon, na ang average na taunang paupahan sa Itajaí ay nagpakita pa rin ng positive real growth, kahit na bumagal mula sa double-digit jumps na naitala noong 2021 hanggang 2023, nang ang pagdating ng tech companies at ang port-logistics boom ay nagpa-shrink sa supply ng bakanteng unit.
Ang background na ito ay mapagpasya para sa investor: tinutukoy nito ang entry price (mas compressed initial cap rate), ang acceptable floor para sa taunang paupahan, at ang ceiling ng daily rate sa temporada. Lahat ng talakayan na sumusunod ay nagsisimula mula sa tatlong vector na ito.
Ang malamig na matematika ng temporada (paupahan sa tag-init)
Ang pinakakaraniwang sales pitch sa mga developer office — "15.5% annual return sa pamamagitan ng temporada" — ay nabubuhay lamang habang hindi mo binubuksan ang spreadsheet. Buksan natin.
Isaalang-alang ang isang two-bedroom unit, 75 m² ng usable space, partial sea view, sa gusaling pinasinayaan sa loob ng huling apat na taon sa Praia Brava. Patas na bid price sa 2026: R$ 1.55 milyon (humigit-kumulang USD 280,000), kasama na ang title deed, ITBI (municipal transfer tax) at basic furniture. Ito ang ticket kung saan dapat kalkulahin ang net return — hindi sa nakahubad na presyo ng unit na lumilitaw sa brochure.
Ang daily-rate calendar sa baybayin ng Santa Catarina ay napakaseasonal. Disyembre, Enero at Pebrero ay tinatanggap ang 55% hanggang 65% ng annual revenue; Marso at Nobyembre ay transition months, na may puno ang weekend ngunit walang laman sa loob ng linggo; Abril hanggang Oktubre ay umaasa sa mga long weekend, pana-panahong events, at mga maliit na bolsa ng turista mula sa Mercosur (South American trade bloc). Ang sinumang nagbabalewala sa curve na ito at nagpoproject ng annual revenue sa pamamagitan ng pagpaparami ng peak daily rate sa 365 ay umaabot sa sikat na fifteen-percent na prospekto.
Ang tatlong makatotohanang scenario ng annual gross revenue para sa unit na inilarawan, kasama na ang professional management na inarkila, ay ang mga sumusunod. Pesimistikong scenario: weighted average occupancy na 38% sa loob ng taon, average daily rate na R$ 620, gross revenue na R$ 86,000. Base scenario: occupancy na 48%, average daily rate na R$ 760, gross revenue na R$ 133,000. Optimistikong scenario — na nangangailangan ng premium property, professional photography at elite management: occupancy na 58%, average daily rate na R$ 920, gross revenue na R$ 195,000.
Sa gross revenue na ito, may mga gastos na hindi binabanggit ng folder. Platform commission (Airbnb, Vrbo, Booking) sa pagitan ng 14% at 18% depende sa channel. Local professional management, na gumagawa ng check-in, paglilinis, pagpapanatili at guest services: 20% hanggang 25% ng gross, o flat fee bawat booking. Labanderya, linen, pagpapalit ng kitchen items at amenities: 4% hanggang 7%. Buong condominium fee, kasama ang mga extra charges sa high season: humigit-kumulang R$ 1,450 bawat buwan para sa profile ng property na inilarawan. IPTU (municipal property tax) na nakaprorate buwan-buwan para sa beach property: R$ 380 ang katumbas bawat buwan. Kuryente, tubig, internet at gas sa panahon ng bakante at bahagi ng okupado: R$ 380 hanggang R$ 550 bawat buwan. Maintenance at accelerated depreciation fund (kasangkapan, appliances, pintura): 4% ng gross revenue bilang tapat na provision.
Sa base scenario, pagkatapos ng mga gastos na ito at bago ang income tax, mananatili humigit-kumulang R$ 64,000 bawat taon. Sa R$ 1.55 milyon na investment, ito ay net pre-tax cap rate na 4.1%. Sa pesimistikong scenario, ang investor ay nagpapatakbo sa operating loss laban sa post-fixed CDB (Brazilian bank time deposit indexed sa Selic). Sa optimistikong scenario — na sa estadistika ay nakakaapekto sa mas kakaunti sa isa sa bawat limang property sa rehiyon — ang pre-tax net return ay umaabot sa 7.4%. Sa walang isa man sa tatlo na ito, ang temporada ay nagbibigay nang mag-isa ng 15.5% na ipinangako. Ang prospect number ay halos palaging isinasama ang inaasahang capital appreciation sa rental income — isang accounting trick na ginagamit para magbenta ng unit, hindi para mag-manage ng kapital.
Ang matematika ng taunang paupahan: nahuhulaan, regulado, walang utang na loob
Ang paglilipat ng parehong unit sa taunang paupahan regime ay binabago ang buong equation. Dito, ipinagpapalit ng investor ang volatility para sa predictability at iniiwan ang upside ng summer peak para sa stable cash flow.
Ang average ticket para sa mataas na klase na two-bedroom mobiliado sa Praia Brava ay isinara sa 2025 sa pagitan ng R$ 5,200 at R$ 6,800 buwanan, depende sa micro-location at edad ng proyekto. Para sa model unit ng exercise, kumuha ng R$ 5,900 buwanan, isang halaga na tugma sa Secovi-SC. Ang annual gross revenue, samakatuwid, ay R$ 70,800 — bago ang anumang adjustment.
Ang Lei 8.245/91, ang Lei do Inquilinato (Brazilian Tenancy Law), ay nagtatakda ng contractual skeleton. Annual adjustments sa pinagkasunduang index, customary minimum term na thirty months para makaiwas sa "denúncia vazia" (no-cause termination), warranties (deposit, guarantor, rental insurance o capitalization certificate) at obligasyon ng landlord na sagutin ang IPTU at extraordinary condominium fees kung walang ibang pinagkasunduan. Itong framework, na pinupuna ng mga sumusugal sa short-stay, ang nagbibigay nga ng predictability sa flow.
Ang pagpili ng indexer ay strategic at karapat-dapat ng atensyon ng investor. Ang IGP-M, historical na indexer ng rental market, ay protagonista ng dalawang violent shocks sa pagitan ng 2020 at 2022, na umakwa ng higit sa 30% na pagtaas sa isang cycle, na nagdulot ng wave ng contract breakage at forced renegotiation. Mula noon, malawakang lumipat ang merkado sa IPCA (consumer price index ng Brazil), na nag-aalok ng mas predictable na adjustment at mas hindi madaling tutulan ng tenant. Sa 2026, kasama ang IPCA na malapit sa target at IGP-M na mas controlado, ang pagkakaiba sa dalawa ay magiging maliit — ngunit sa mga maikling window, ang IGP-M ay maaaring magbigay ng bonus o magiging dahilan ng default.
Ang totoong vacancy sa Praia Brava, para sa furnished high-standard stock, ay nasa pagitan ng 3% at 6% bawat taon, ayon sa balanse ng mga lokal na property management. Kumuha ng 5% bilang konserbatibong hypothesis, at ang gross revenue na net ng vacancy ay bumababa sa humigit-kumulang R$ 67,300. Ang mga gastos ng annual regime ay mas mababa nang malaki kumpara sa temporada: 8% management fee sa revenue (R$ 5,400), rental insurance o prorated guarantee premium, maintenance sa pagitan ng mga tenant na 3% ng revenue (R$ 2,000), at inaako ng investor ang IPTU (R$ 4,600 bawat taon para sa property profile) at ang structural part ng condominium sa mga transition periods.
Ang net pre-tax result ay nasa pagitan ng R$ 53,000 at R$ 56,000 bawat taon, depende sa default rate at cost ng warranty. Sa parehong R$ 1.55 milyon na kapital, ito ay net pre-tax cap rate sa pagitan ng 3.4% at 3.6%. Mas mababa kaysa sa base scenario ng temporada, oo. Ngunit may fraction lamang ng volatility, operational burden at regulatory risk.
Magkaharap: net cap rate at ang punto kung saan nagwawagi ang bawat modelo
Ang paghahambing ng dalawang modalidad ay nangangailangan ng paghihiwalay sa kung ano ang maihahambing. Ang talahanayan sa ibaba ay nagko-consolidate ng exercise para sa R$ 1.55 milyon na model unit sa Praia Brava sa 2026, sa annual basis, bago ang income tax, at isinasaalang-alang ang mga gastos na inilarawan sa mga nakaraang seksyon.
| Modalidad | Annual gross revenue | Direktang gastos | Net pre-tax result | Net cap rate | Volatility |
|---|---|---|---|---|---|
| Temporada — pesimistiko | R$ 86k | R$ 53k | R$ 33k | 2.1% | Mataas |
| Temporada — base | R$ 133k | R$ 69k | R$ 64k | 4.1% | Mataas |
| Temporada — optimistiko | R$ 195k | R$ 80k | R$ 115k | 7.4% | Mataas |
| Taunang paupahan — konserbatibo | R$ 67k | R$ 14k | R$ 53k | 3.4% | Mababa |
| Taunang paupahan — optimized | R$ 71k | R$ 15k | R$ 56k | 3.6% | Mababa |
| Hybrid model (taunan + temporada DJF) | R$ 102k | R$ 36k | R$ 66k | 4.3% | Katamtaman |
Sa malamig na pagbabasa ng talahanayan, tatlong konklusyon ang lumalabas. Una, ang temporada ay nagwawagi laban sa taunang paupahan sa risk-adjusted return sa iisang scenario lamang, ang optimistiko, na umaasa sa premium property, napakamahal na professional management at taon na walang regulatory o climate shock. Pangalawa, ang taunang paupahan ay nagbibigay, na may napakababang risk, ng return na umiikot sa 3.5% net pre-tax — bahagyang mas mababa kaysa sa base scenario ng temporada, ngunit may fraction lamang ng trabaho. Pangatlo, ang hybrid model — taunan mula Marso hanggang Nobyembre, temporada concentrated sa Disyembre, Enero at Pebrero, na nakadepende sa uri ng kontrata at retake clause — ay sa matematika ang pinakamataas na efficiency point ng model unit, kahit na ito ay legal na delicate at nangangailangan ng mahigpit na pagkakaayos ng kontrata.
Ang punto kung saan nagwawagi ang bawat modelo ay nag-iiba rin sa pamamagitan ng tipolohiya at ng micro-region. Studios at one-bedroom units sa unang hanay na nakaharap sa dagat, para sa childless couples, ay malakas sa temporada dahil mayroon silang mataas na daily rate sa maliit na lugar at mababang maintenance cost. Ang three- at four-bedroom apartments, na para sa pamilya, ay kadalasang may mas homogeneous na occupancy sa taunang paupahan — ang umaarkila ay relocated executives o pamilya na pumiling permanenteng manirahan sa Itajaí. Ang penthouses at luxury units ay exception: nabubuhay sila sa specific peak windows (Bagong Taon, Karnabal, corporate events) na may five-digit daily rates, at humihina sa taunang paupahan dahil ang hinihingi nilang ticket ay lumalabas sa absorption capacity ng lokal na merkado.
"Ang error ng investor sa Praia Brava ay hindi ang pagpili sa pagitan ng temporada at taunang paupahan. Ito ay ang pagbili ng maling property para sa modalidad na nais niyang patakbuhin. Ang tamang unit ay kumikita sa anumang regime; ang mali ay nasisira sa pareho." — partner sa lokal na property management firm, sa pakikipanayam sa portal na ito
Pagbubuwis, mga invisible cost at kung ano ang epekto ng Selic sa lahat ng ito
Ang tax layer ay kung saan nawawala ang malaking bahagi ng apparent return ng temporada. Ang individual taxpayer na umaarkila sa pamamagitan ng temporada ay nagbabayad ng buwis sa pamamagitan ng monthly carnê-leão (mandatory monthly individual income tax declaration sa Brazil) sa progressive table, na may rate hanggang 27.5% sa net taxable result, at ang base ng kalkulasyon ay ang revenue pagkatapos ng mga deductible expenses na pinapayagan ng batas — platform commission, condominium, IPTU at administrative fees, sa esensya. Furniture, linen at depreciation ay hindi deductible para sa tax purposes, kahit na sila ay totoong gastos. Ang practical result ay ang temporada investor sa mas mataas na income bracket ay nag-aabot sa government ng 22% hanggang 27.5% ng taxable result.
Sa taunang paupahan, ang regime ay essensiyal na pareho — carnê-leão sa net taxable — ngunit ang base ay mas maliit at mas matatag, at ang deductible portion ay may tendensiyang kumatawan ng mas malaki sa gross. Sa terms ng effective burden sa operating result, ang annual ay kadalasang lumalabas sa 2 hanggang 4 percentage points na mas magaan kaysa sa temporada para sa parehong investor.
Ang mga invisible cost ay kung saan bumabagsak ang karamihan ng mga paper exercise. Ang quality furnishing ng two-bedroom sa Praia Brava, premium Airbnb standard — hindi standard na "furnished property para sa annual rental" —, ay nagkakahalaga ng pagitan R$ 75,000 at R$ 120,000 nang one-shot, kasama ang appliances, utensilios, dekorasyon at triple linen. Ang kapital na ito, na inamortize sa loob ng limang taon, ay kumakatawan ng pagitan R$ 15,000 at R$ 24,000 bawat taon na dapat ibawas sa tunay na kita. Halos walang gumagawa ng kalkulasyon na ito. Idagdag pa ang opportunity cost ng working capital na nakaipit sa consumables, ang churn ng masamang guests at ang accelerated depreciation mula sa intensive use.
Ang regulatory risk ay nararapat ng dobleng atensyon. Maraming Brazilian na lungsod na may turistikong profile — ilan sa Santa Catarina kasama — ang nagdiskusyon sa nakaraang taon ng mga limits sa short-stay, licensing requirements at specific municipal taxation. Wala pang consolidated federal framework, ngunit ang paksa ay lumipat mula sa underground patungo sa public agenda pagkatapos ng diskusyon sa Florianópolis, Balneário Camboriú at mga capital tulad ng São Paulo. Sinumang bumibili ngayon para sa temporada ay kailangang i-price ang posibilidad na, sa ilang punto sa five- to ten-year horizon, bahagi ng operasyon ay magiging restricted o macacapture ng karagdagang municipal tax.
At pagkatapos ay may opportunity cost — ang bar na dapat ihambing ng bawat investor. Sa 2026, kasama ang Selic na malapit sa double digits at ang Tesouro IPCA+ (Brazilian sovereign inflation-linked bonds) na nag-aalok ng real interest na 6% hanggang 7% bawat taon na may liquidity at sovereign risk, ang anumang net real estate cap rate na mas mababa sa 5.5% hanggang 6% pre-tax ay, sa purong financial terms, natatalo sa public fixed income. Ang rational real estate investor ay kailangan, samakatuwid, na bigyang-katwiran ang gap sa pamamagitan ng (i) inaasahang real capital appreciation, (ii) long-term inflation hedge sa tunay na asset, (iii) occasional personal use at (iv) succession component ng property. Ang sinumang bumili para "kumita sa pamamagitan ng paupahan" nang walang mga parallel justifications na ito ay, sa praktika, pumipili ng financially inferior na asset para sa non-financial na dahilan.
Mga paulit-ulit na pagkakamali ng investor sa Praia Brava
Ang unang error ay ang error ng maikling memorya: ang paghahambing ng resulta ng Enero at Pebrero ng 2026 sa annual expectation at ang pag-extrapolate. Hindi gumagawa ng magandang taon ang dalawang magandang buwan ng temporada. Ang weighted average ng seasonal curve ay malupit para sa mga nagbabasa lamang ng peak.
Ang pangalawa ay ang pag-aakala ng occupancy na mas mataas sa katotohanan ng kapitbahayan. Ang platform listings ay kadalasang nagpapakita ng mataas na availability para i-validate ang mga aggressive daily rates. Ang totoong occupancy, deduced mula sa gross revenue, ay kadalasang mas mababa nang malaki kaysa sa nakikita sa mga calendar. Ang paghahambing ng iyong spreadsheet sa real benchmarks ng mga lokal na management — hindi sa kung ano ang ipinangako ng developer — ay basic hygiene.
Ang pangatlo ay ang pagpapabaya sa total cost of ownership. Condominium, IPTU, maintenance, furniture, depreciation, insurance, management. Ang cap rate ay laging bumababa ng dalawa o tatlong puntos sa pagitan ng "napkin spreadsheet" at ng audited spreadsheet. Kinakalkula ng seryosong investor ang net post-tax; ang iba ay packaged optimism.
Ang pang-apat ay ang pag-ibig sa sariling unit. Ang property na pipiliin ng investor para tirahan — privileged view, mataas na palapag, condominium na puno ng amenities — ay kadalasang may rental ticket na mas mataas kaysa sa absorption capacity ng lokal na merkado. Sinumang bumibili "ayon sa panlasa" ay kadalasang nagpapaupa sa chronic discount. Sinumang bumibili "para sa cap rate" ay tumatandang bumili ng mga produktong mas hindi sexy ngunit mas kumikita.
Ang panglima ay ang hindi pagsubok ng hybrid regime nang pormal. Annual contract na may retake clause sa Enero, six-month contract sa winter tenant, partnership sa specialized management na nagpapatakbo ng dalawang modalidad — lahat ng configuration na ito ay technically feasible at, sa maraming tipolohiya, nangunguna sa puro regime sa risk-adjusted return. Ang average na investor ay pumipili ng isang panig at inilibing ang opcionalidad.
Ang pang-anim, at marahil pinakamamahal, ay ang pagkalito ng capital appreciation sa renta. Ang Praia Brava ay nagbigay ng makabuluhang real appreciation sa kamakailang cycle, ngunit ang appreciation ay hindi nagbabayad ng monthly financing o nagco-cover ng condominium. Ang leveraged investor na umaasa sa appreciation para isara ang cash ay nagpapatakbo sa classic illiquidity risk — maaari siyang magkaroon ng asset na nagva-value sa papel habang dumudugo ang cash flow, at mapipilitang magbenta sa pinakamasamang panahon kapag tumalikod ang cycle.
Konklusyon
Sa 2026, ang tamang tanong para sa investor sa Praia Brava ay hindi "temporada o taunan." Ito ay "anong unit, sa anong palapag, na may anong management, sa anong modalidad ang nagbibigay ng pinakamahusay na net post-tax cap rate na risk-adjusted para sa aking horizon at tax structure?" Ang sagot ay nag-iiba nang malaki sa pagitan ng mga tipolohiya, micro-regions at profile ng may-ari, at ang tapat na pamantayan — Selic at Tesouro IPCA+ sa comparison horizon — ay nagpapahiwatig na maraming unit na ipinagbili na may pangako ng double digits ay nagpapatakbo, sa praktika, mas mababa kaysa sa isang sovereign bond.
Ang cycle ng baybayin ng Santa Catarina ay patuloy na gagantimpalaan ang mga magandang asset at parurusahan ang mga karaniwan. Ang pagkakaiba sa pagitan ng investor na bumubuo ng cash at ng nag-iimbak lamang ng asset ay nasa kalidad ng pagpili at disiplina ng spreadsheet. Ito ang unang piyesa ng isang serye na magtatanggal-tanggal, sa susunod na mga linggo, sa bawat sub-area ng real estate return sa hilagang baybayin ng Santa Catarina — mula sa pagpili ng indexer hanggang sa arbitrage sa pagitan ng pre-construction at second-hand. Para sundan ang susunod na analysis, mag-subscribe sa weekly newsletter ng SIDE Empreendimentos: dadating ito bago ang susunod na round ng optimistic prospect na lumapag sa iyong inbox.