Alquiler vacacional o anual en Praia Brava: cuentas 2026
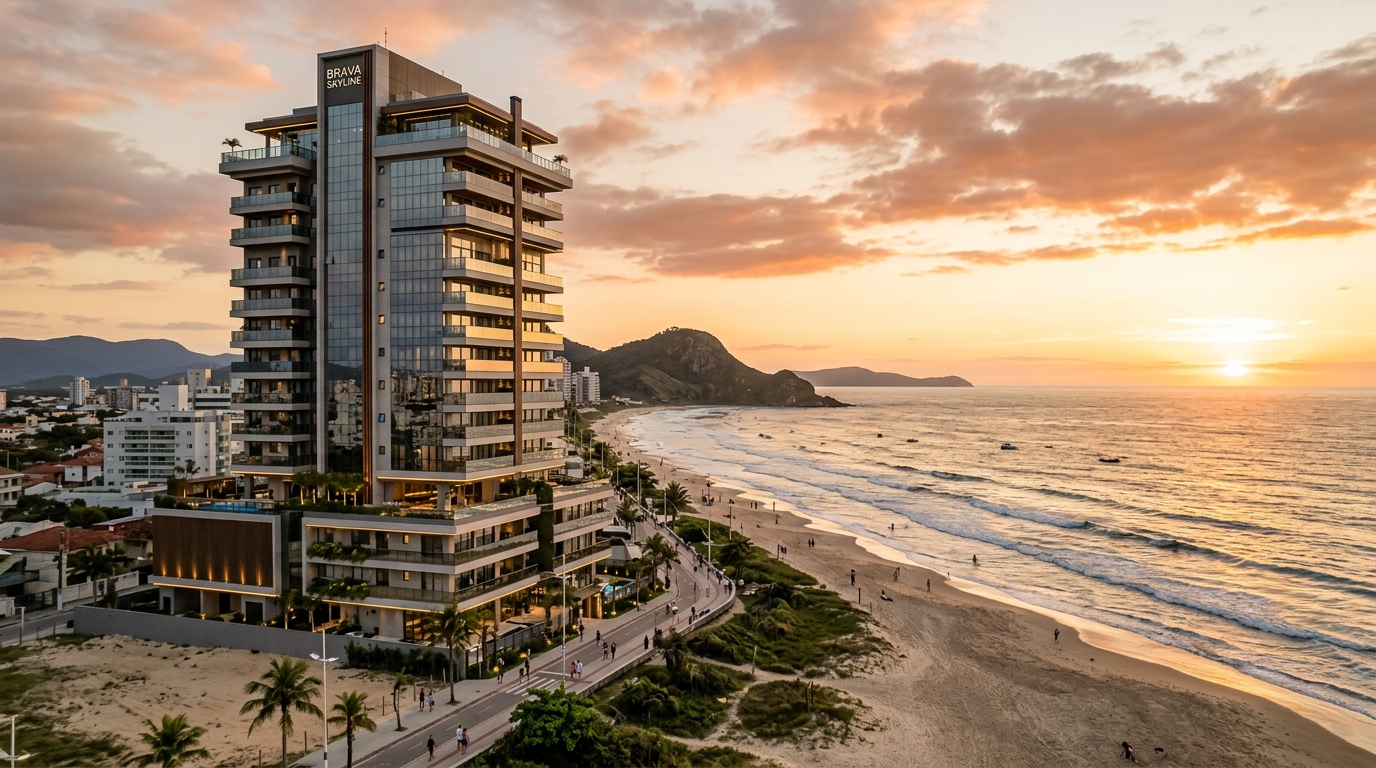
Un piso de dos dormitorios en Praia Brava, entregado en 2024, hoy se anuncia simultáneamente en tres canales: en Airbnb a 980 reales la noche para el verano austral de 2026, en Vrbo a 1.150 y en el escaparate de una inmobiliaria local por 5.800 reales mensuales en contrato anual. El propietario solo descubrirá cuál de esas tres promesas paga la hipoteca en diciembre, cuando cierre el balance de la temporada — y la mayoría descubre, a finales de cada enero, que eligió mal. La pregunta que define la tesis de este cluster del portal es prosaica y cruel a la vez: alquiler vacacional o anual en Praia Brava, ¿cuál renta más cuando se retira el marketing de las promotoras y se coloca al inversor frente a la hoja de cálculo real?
Este texto inaugura nuestra serie comparativa sobre rentabilidad en la costa de Itajaí, en el estado brasileño de Santa Catarina. No pretende ser optimista ni pesimista — pretende ser frío. Vamos a usar FipeZap (el índice de referencia de precios inmobiliarios en Brasil), CUB-SC (costo unitario básico de la construcción en Santa Catarina), Secovi-SC (sindicato de inmobiliarias del estado), IGP-M e IPCA (los dos principales índices de inflación brasileños), la Selic (el tipo de interés básico del Banco Central de Brasil) y la Lei do Inquilinato (la ley brasileña de arrendamientos urbanos) como bancos de prueba. Abriremos los tres escenarios típicos de ingresos vacacionales, refutaremos con matemáticas la propaganda recurrente de "15,5% anual garantizado" y mostraremos dónde, para qué tipología y en qué microzona cada modalidad sigue teniendo sentido en 2026.
Retrato de Praia Brava en 2026: el escenario en cifras
Praia Brava dejó de ser un nicho de veraneo catarinense en algún momento entre 2019 y 2022. El ciclo de promociones verticales de alto standing de la última media década consolidó la región como el segundo polo de lujo del litoral norte de Santa Catarina, solo por detrás de Jurerê Internacional en valor medio por metro cuadrado, pero por delante en volumen de VGV — Valor General de Ventas, la métrica brasileña que mide el monto total de unidades lanzadas al mercado — anual, según datos consolidados por ABRAINC (la asociación nacional de promotores) y por el Sinduscon Vale do Itajaí (el sindicato de la construcción del valle).
Para el lector internacional, conviene encuadrar las cifras. El real brasileño cotiza, a mediados de 2026, en torno a 5,5 por dólar y 6 por euro, por lo que cada 1.000 reales mensuales rondan los 180 dólares o 165 euros. FipeZap cerró 2025 con el precio medio anunciado de venta en Itajaí en niveles superiores a 13.000 reales el metro cuadrado, con Praia Brava tirando de la media hacia arriba — promociones terminadas en primera línea de playa se negocian entre 18.000 y 28.000 reales el metro cuadrado, y hay lanzamientos de lujo precificados por encima de ese techo. En el acumulado de doce meses, el índice apuntó una revalorización por encima de la inflación medida por el IPCA, manteniendo la región entre las tres ciudades con mayor alza real del país.
Del lado de la construcción, el CUB-SC mantuvo una trayectoria de presión moderada a lo largo de 2025, alimentado por la escasez de mano de obra cualificada en la región del Vale do Itajaí y por la subida del precio de los insumos importados. El Secovi-SC reportó, a lo largo del año, un ticket medio de alquiler residencial en Itajaí con crecimiento real aún positivo, aunque desacelerando frente a los saltos de doble dígito registrados entre 2021 y 2023, cuando la llegada de empresas tecnológicas y el boom logístico-portuario comprimieron la oferta de unidades vacías.
Este telón de fondo es decisivo para el inversor: dicta el precio de entrada (cap rate inicial más comprimido), el suelo de alquiler anual aceptado por el mercado y el techo de tarifa diaria vacacional. Toda la discusión que sigue parte de esos tres vectores.
La matemática fría del alquiler vacacional
El argumento de venta más habitual en las mesas de los promotores — "rentabilidad del 15,5% anual vía alquiler vacacional" — solo sobrevive mientras no se garabatea la hoja de cálculo. Vamos a garabatearla.
Considere una unidad de dos dormitorios, 75 m² útiles, vista parcial al mar, en edificio entregado hace hasta cuatro años en Praia Brava. Precio justo de adquisición en 2026: 1,55 millones de reales (en torno a 282.000 dólares al cambio actual), con escritura, ITBI — el impuesto brasileño municipal de transmisiones inmobiliarias, equivalente al ITP español — y mobiliario básico incluidos. Ese es el ticket sobre el cual debe calcularse la rentabilidad neta — no sobre el valor de la unidad desnuda que aparece en el folleto.
El calendario de pernoctaciones en la costa catarinense es brutalmente estacional. Diciembre, enero y febrero — el verano del hemisferio sur — concentran entre el 55% y el 65% de los ingresos anuales; marzo y noviembre son meses de transición, con fines de semana llenos y semanas vacías; de abril a octubre se vive de festivos puentes, eventos puntuales y bolsas de turismo del Mercosur (especialmente argentino y uruguayo). Quien ignora esta curva proyecta ingresos anuales multiplicando la tarifa de pico por 365 y llega al famoso quince por ciento de los prospectos.
Los tres escenarios realistas de ingreso bruto anual para la unidad descrita, con administración profesional ya contratada, son los siguientes. Escenario pesimista: ocupación media ponderada del 38% al año, tarifa media de 620 reales, ingreso bruto de 86.000 reales. Escenario base: ocupación del 48%, tarifa media de 760 reales, ingreso bruto de 133.000 reales. Escenario optimista — que exige inmueble premium, fotografía profesional y administración de élite: ocupación del 58%, tarifa media de 920 reales, ingreso bruto de 195.000 reales.
Sobre ese ingreso bruto inciden costes que el folleto olvida. Comisión de plataforma (Airbnb, Vrbo, Booking) entre el 14% y el 18% según el canal. Administración local profesional, que se encarga del check-in, limpieza, mantenimiento y atención al huésped: del 20% al 25% del bruto, o tarifa fija por reserva. Lavandería, ropa de cama, reposición de utensilios y amenities: del 4% al 7%. Gastos de comunidad completos, con derramas extras en alta temporada: aproximadamente 1.450 reales mensuales para el perfil de inmueble descrito. IPTU — el impuesto brasileño anual sobre inmuebles urbanos, equivalente al IBI español — más alto en zonas turísticas: 380 reales mensuales equivalentes. Energía, agua, internet y gas durante períodos vacíos y parte de los ocupados: de 380 a 550 reales al mes. Mantenimiento y fondo de depreciación acelerada (muebles, electrodomésticos, pintura): 4% del ingreso bruto como provisión honesta.
En el escenario base, después de esos costes y antes del impuesto sobre la renta, sobran aproximadamente 64.000 reales al año. Sobre 1,55 millones invertidos, es un cap rate neto pre-tributario del 4,1%. En el escenario pesimista, el inversor opera en rojo operativo frente a un depósito a plazo fijo brasileño (CDB) referenciado a la Selic. En el escenario optimista — que estadísticamente afecta a menos de uno de cada cinco inmuebles de la región — la rentabilidad neta antes de impuestos llega al 7,4%. En ninguno de los tres el alquiler vacacional entrega, por sí solo, el 15,5% prometido. La cifra del prospecto considera, casi siempre, la suma de la revalorización patrimonial esperada con los ingresos por alquiler — un truco contable que sirve para vender unidades, no para gestionar capital.
La matemática del alquiler anual: previsible, regulado, ingrato
Migrar la misma unidad al régimen de alquiler anual cambia la ecuación entera. Aquí el inversor cambia volatilidad por previsibilidad y renuncia al upside del pico veraniego a cambio de un flujo de caja estable.
El ticket medio para un dos dormitorios amueblado y de standing alto, en Praia Brava, cerró 2025 entre 5.200 y 6.800 reales mensuales, según la micro-ubicación y la edad de la promoción. Para la unidad-modelo del ejercicio, adopte 5.900 reales mensuales, valor compatible con Secovi-SC. El ingreso bruto anual es, por tanto, 70.800 reales — antes de cualquier ajuste.
La Ley 8.245/91, la Lei do Inquilinato, define el esqueleto contractual brasileño. Reajustes anuales por índice acordado, plazo mínimo habitual de treinta meses para escapar de la denuncia sin causa (figura conocida en Brasil como "denúncia vazia"), garantías (depósito, fiador, seguro de caución o título de capitalización) y obligación del arrendador de hacerse cargo del IPTU y de las derramas comunitarias extraordinarias si nada se pacta en contrario. Este marco, criticado por quienes apuestan por el short-stay, es exactamente lo que da previsibilidad al flujo.
La elección del índice de actualización es estratégica y merece atención del inversor. El IGP-M, índice histórico del mercado del alquiler brasileño, fue protagonista de dos choques violentos entre 2020 y 2022, acumulando una subida superior al 30% en un único ciclo, lo que provocó una ola de roturas de contratos y renegociaciones forzadas. Desde entonces, el mercado migró masivamente al IPCA — el equivalente brasileño al IPC armonizado — que ofrece un reajuste más predecible y políticamente menos cuestionable por el inquilino. En 2026, con el IPCA rondando la meta y el IGP-M más contenido, la diferencia entre ambos debe ser pequeña — pero en ventanas cortas el IGP-M puede tanto entregar un bonus como convertirse en motor de morosidad.
La vacancia real en Praia Brava, para el stock amueblado de standing alto, opera entre el 3% y el 6% al año, según los balances de las administradoras locales. Adopte el 5% como hipótesis conservadora, y el ingreso bruto neto de vacancia cae a unos 67.300 reales. Los costes del régimen anual son significativamente menores que los del vacacional: administración inmobiliaria al 8% del ingreso (5.400 reales), seguro de caución o prima de garantía prorrateada, mantenimiento entre arrendamientos estimado en 3% del ingreso (2.000 reales), y el inversor asume el IPTU (4.600 reales al año para este perfil) y la parte estructural de la comunidad en períodos de transición.
El resultado neto pre-tributario queda entre 53.000 y 56.000 reales al año, según morosidad y coste de la garantía. Sobre los mismos 1,55 millones de capital asignado, es un cap rate neto antes de impuestos de entre el 3,4% y el 3,6%. Menor que el escenario base del vacacional, sí. Pero con una fracción de la volatilidad, de la carga operativa y del riesgo regulatorio.
Cara a cara: cap rate neto y el punto en que cada modelo gana
Comparar las dos modalidades exige aislar lo que es comparable. La tabla siguiente consolida el ejercicio para la unidad-modelo de 1,55 millones de reales en Praia Brava en 2026, en base anual, antes del impuesto sobre la renta, considerando los costes descritos en las secciones anteriores.
| Modalidad | Ingreso bruto anual | Costes directos | Resultado neto pre-IR | Cap rate neto | Volatilidad |
|---|---|---|---|---|---|
| Vacacional — escenario pesimista | 86.000 reales | 53.000 reales | 33.000 reales | 2,1% | Alta |
| Vacacional — escenario base | 133.000 reales | 69.000 reales | 64.000 reales | 4,1% | Alta |
| Vacacional — escenario optimista | 195.000 reales | 80.000 reales | 115.000 reales | 7,4% | Alta |
| Alquiler anual — conservador | 67.000 reales | 14.000 reales | 53.000 reales | 3,4% | Baja |
| Alquiler anual — optimizado | 71.000 reales | 15.000 reales | 56.000 reales | 3,6% | Baja |
| Modelo híbrido (anual fuera de pico + vacacional DEF) | 102.000 reales | 36.000 reales | 66.000 reales | 4,3% | Media |
Leyendo la tabla con frialdad, emergen tres conclusiones. Primera, el vacacional solo vence al alquiler anual en rentabilidad ajustada al riesgo en un único escenario, el optimista, que depende de inmueble premium, gestión profesional carísima y año sin choque regulatorio ni climático. Segunda, el alquiler anual entrega, con riesgo bajísimo, una rentabilidad que orbita el 3,5% neto antes de impuestos — un poco por debajo del escenario base del vacacional, con una fracción del trabajo. Tercera, el modelo híbrido — anual entre marzo y noviembre, vacacional concentrado en diciembre, enero y febrero, condicionado al tipo de contrato y a la cláusula de recuperación de la posesión — es matemáticamente el punto de eficiencia más alto de la unidad-modelo, aunque sea jurídicamente delicado y exija un contrato bien atado.
El punto en que cada modelo gana también varía según la tipología y la microzona. Studios y unidades de un dormitorio en primera línea de playa, orientadas a parejas sin hijos, son fuertes en vacacional porque tienen tarifa alta sobre área pequeña y bajo coste de mantenimiento. Pisos de tres y cuatro dormitorios, orientados a familias, suelen tener una ocupación anual más homogénea en el alquiler anual — el que alquila es un ejecutivo reubicado o una familia que ha elegido vivir permanentemente en Itajaí. Áticos y unidades de lujo son una excepción: viven de ventanas específicas de pico (Año Nuevo, Carnaval, eventos corporativos) con tarifas de cinco cifras, y pierden fuerza en el anual porque el ticket exigido escapa a la capacidad de absorción local.
"El error del inversor de Praia Brava no es elegir vacacional o anual. Es comprar el inmueble equivocado para la modalidad que pretende operar. La unidad correcta renta en cualquier régimen; la equivocada quiebra en ambos." — socio de una administradora local, en entrevista con este portal
Fiscalidad, costes invisibles y lo que la Selic hace con todo esto
La capa fiscal es donde buena parte de la rentabilidad aparente del vacacional se evapora. La persona física que alquila por temporada recauda impuesto vía "carnê-leão" mensual — el mecanismo brasileño de declaración mensual del IRPF para rentas de fuentes que no retienen — en la tabla progresiva, con un tipo que escala hasta el 27,5% sobre el resultado neto tributable, y la base de cálculo es el ingreso después de los gastos deducibles previstos en la ley brasileña: comisión de plataforma, comunidad, IPTU y tasas administrativas, básicamente. El mobiliario, la ropa de cama y la depreciación no son deducibles a efectos fiscales, aunque sean costes reales. El resultado práctico es que el inversor vacacional en la franja de renta más alta entrega a la Agencia Tributaria brasileña entre el 22% y el 27,5% del resultado tributable.
En el alquiler anual, el régimen es idéntico en esencia — "carnê-leão" sobre el neto tributable — pero la base es menor y más estable, y la parte deducible tiende a representar más del bruto. En términos de carga efectiva sobre el resultado operativo, el alquiler anual suele salir entre 2 y 4 puntos porcentuales más ligero que el vacacional para el mismo inversor.
Los costes invisibles son donde la mayoría de los ejercicios sobre el papel se derrumban. Amueblar con calidad un dos dormitorios en Praia Brava, estándar Airbnb premium — no estándar "piso amueblado para alquiler anual" —, cuesta entre 75.000 y 120.000 reales de una sola vez, incluyendo electrodomésticos, utensilios, decoración y ropa de cama triple. Ese capital, amortizado en cinco años, representa entre 15.000 y 24.000 reales al año que deben descontarse de la rentabilidad real. Casi nadie hace esta cuenta. Añada también el coste de oportunidad del capital circulante bloqueado en consumibles, el churn de huéspedes desagradables y la depreciación acelerada por uso intenso.
El riesgo regulatorio merece una atención redoblada. Diversas ciudades brasileñas con perfil turístico — algunas en Santa Catarina inclusive — han debatido en los últimos años límites al short-stay, exigencias de licenciamiento y tributación municipal específica. Todavía no hay un marco federal consolidado, pero el tema ha migrado del underground a la agenda pública después de las discusiones en Florianópolis, Balneário Camboriú y capitales como São Paulo. Para el inversor europeo o latinoamericano que ya ha vivido la regulación del short-stay en Barcelona, Madrid, Lisboa o Buenos Aires, el patrón es familiar: la ola brasileña llega con cinco a diez años de retraso, pero llega. Quien compra hoy para vacacional necesita precificar la posibilidad de que, en algún momento del horizonte de cinco a diez años, parte de la operación sea restringida o capturada por un tributo municipal adicional.
Y después está el coste de oportunidad — la vara que todo inversor de renta variable debería comparar. En 2026, con la Selic en niveles próximos a los dos dígitos y el Tesouro IPCA+ — el equivalente brasileño a los bonos del Estado indexados a la inflación — ofreciendo un tipo real entre el 6% y el 7% al año con liquidez y riesgo soberano, cualquier cap rate neto inmobiliario por debajo del 5,5% al 6% antes de impuestos está, en términos puramente financieros, perdiendo frente a la renta fija pública brasileña. El inversor inmobiliario racional necesita, entonces, justificar el gap con (i) expectativa de revalorización patrimonial real, (ii) cobertura inflacionaria de largo plazo en el activo real, (iii) uso personal eventual y (iv) componente sucesorio del inmueble. Quien compra para "ganar con el alquiler" sin esas justificaciones paralelas está, en la práctica, eligiendo un activo financieramente inferior por motivos no financieros.
Errores recurrentes del inversor de Praia Brava
El primer error es el error de la memoria corta: comparar el resultado de enero y febrero de 2026 con la expectativa anual y extrapolar. Dos meses buenos de temporada no hacen un año bueno. La media ponderada de la curva estacional es cruel para quien solo lee el pico.
El segundo es asumir una ocupación por encima de la realidad del barrio. Los anuncios de plataforma suelen mostrar una disponibilidad alta para validar tarifas agresivas. La ocupación real, deducida del facturado bruto, suele ser bastante inferior a la exhibida en los calendarios. Comparar su hoja de cálculo con benchmarks reales de las administradoras locales — no con lo que prometió la promotora — es higiene básica.
El tercero es despreciar el coste total de propiedad. Comunidad, IPTU, mantenimiento, mobiliario, depreciación, seguro, gestión. El cap rate cae siempre dos o tres puntos entre la hoja "de servilleta" y la hoja auditada. El inversor serio calcula el neto después de impuestos; el resto es optimismo empaquetado.
El cuarto es enamorarse de la propia unidad. El inmueble que el inversor elegiría para vivir él mismo — vistas privilegiadas, planta alta, comunidad llena de zonas comunes — suele tener un ticket de alquiler superior a la capacidad de absorción del mercado local. Quien compra "por gusto" suele alquilar con descuento crónico. Quien compra "por el cap rate" tiende a comprar productos menos sexy y más rentables.
El quinto es no probar el régimen híbrido formalmente. Contrato anual con cláusula de recuperación en enero, contrato de seis meses con inquilino de invierno, alianza con una administradora especializada que opere las dos modalidades — todas esas configuraciones son técnicamente viables y, en muchas tipologías, dominan al régimen puro en rentabilidad ajustada al riesgo. El inversor medio elige un lado y entierra la opcionalidad.
El sexto, y quizás el más oneroso, es confundir revalorización patrimonial con renta. Praia Brava entregó una revalorización real significativa en el ciclo reciente, pero la revalorización no paga la cuota mensual ni cubre la comunidad. El inversor apalancado que cuenta con la revalorización para cerrar la caja opera con un riesgo de iliquidez clásico — puede tener un activo revalorizándose sobre el papel mientras sangra flujo de caja, y verse forzado a vender en el peor momento si el ciclo se da la vuelta.
Conclusión
En 2026, la pregunta correcta para el inversor de Praia Brava no es "vacacional o anual". Es "qué unidad, en qué planta, con qué gestión, en qué modalidad entrega el mejor cap rate neto después de impuestos ajustado al riesgo para mi horizonte y estructura tributaria". La respuesta varía dramáticamente entre tipologías, microzonas y perfil del propietario, y la vara honesta — Selic y Tesouro IPCA+ en el horizonte de comparación — implica que muchas unidades vendidas con promesa de doble dígito operan, en la práctica, por debajo de un bono soberano brasileño.
El ciclo de la costa catarinense seguirá premiando los buenos activos y penalizando a los mediocres. La diferencia entre el inversor que genera caja y el que solo guarda activo está en la calidad de la selección y en la disciplina de la hoja de cálculo. Esta es la primera pieza de una serie que va a diseccionar, a lo largo de las próximas semanas, cada subárea de la rentabilidad inmobiliaria en el litoral norte de Santa Catarina — desde la elección del índice de actualización hasta el arbitraje entre obra nueva y segunda mano. Para seguir el próximo análisis, suscríbase a la carta semanal del portal SIDE Empreendimentos: llega antes de que la próxima ronda de prospectos optimistas aterrice en su bandeja de entrada.