プライア・ブラヴァ2026:短期賃貸と年間賃貸の利回り
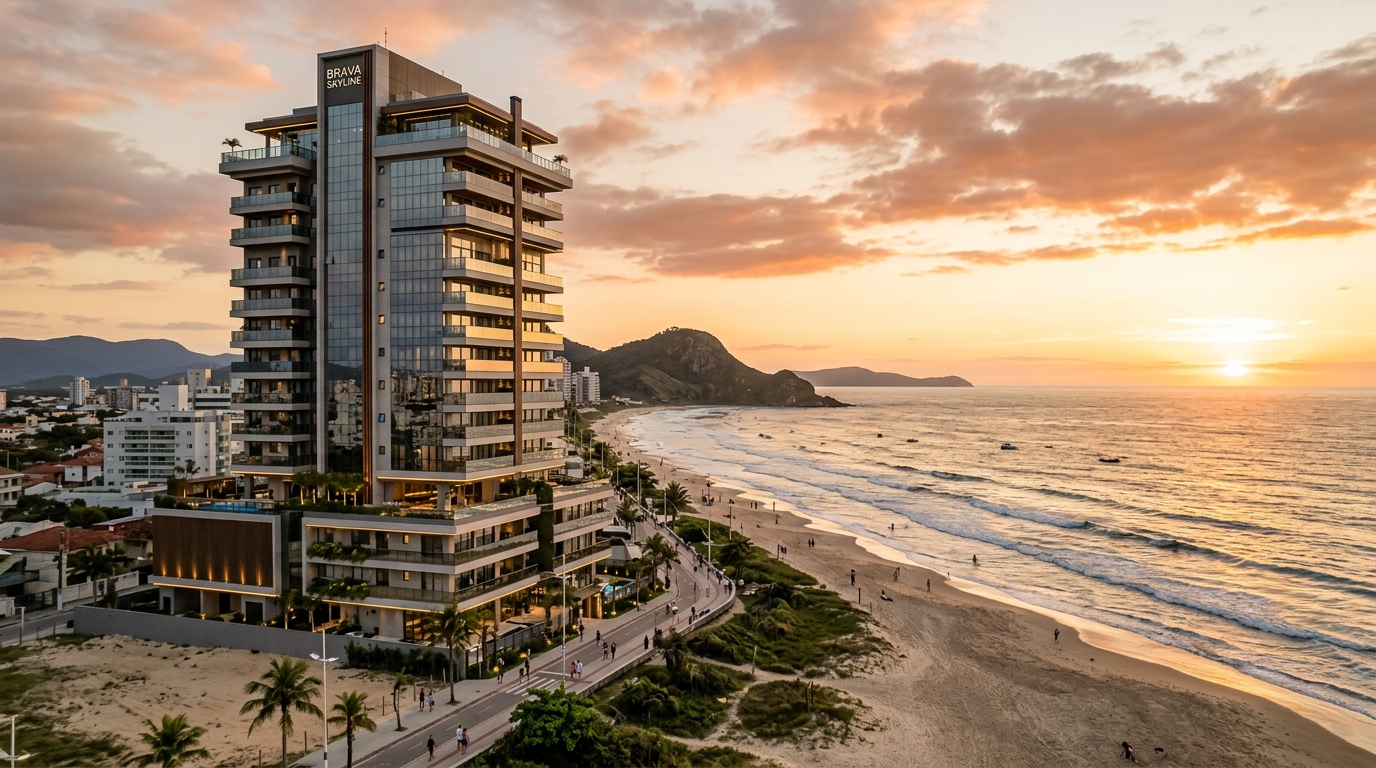
プライア・ブラヴァ(Praia Brava)で2024年に引き渡された2LDKの一戸が、いま3つの場所で同時に募集されている。Airbnbでは2026年夏(ブラジルでは12月〜2月)の1泊980レアル、Vrbo(別の民泊プラットフォーム)では1,150レアル、地元仲介業者のショーウィンドウでは年間契約の月額5,800レアル。3つの約束のうち、どれが住宅ローンの返済を支えるのか——オーナーがその答えを知るのは、シーズン決算の出る12月になってからだ。そして毎年1月末、多くのオーナーが「選択を誤った」と気づく。日本人投資家を含む海外バイヤーから見たブラジル沿岸不動産の本質的な問いは、シンプルかつ残酷だ。プライア・ブラヴァで短期賃貸(temporada)と年間賃貸(aluguel anual)、デベロッパーの宣伝文句を取り払って実数値の収支表を直視したとき、どちらが本当に高い利回りを生むのか?
本稿は、SIDE Empreendimentosが配信するイタジャイ(Itajaí)沿岸の収益性比較シリーズの第一弾である。楽観論でも悲観論でもなく、冷徹な数字を提示したい。FipeZap(主要住宅価格指数)、CUB-SC(サンタ・カタリーナ州の建設原価指数)、Secovi-SC(同州不動産業者組合)、IGP-M(卸売物価系の家賃指数)、IPCA(消費者物価指数)、Selic(ブラジルの政策金利、約10%前後で推移)、そして家賃法(Lei do Inquilinato、賃貸関係を規律する1991年法律第8,245号)を物差しに、短期賃貸の典型3シナリオを開き、「年利15.5%保証」というよくある宣伝を数学で論破し、2026年現在、どの間取り・どのマイクロエリアで、どの賃貸形態が依然として理にかなうかを検証する。
2026年プライア・ブラヴァの実像:数字で見る現状
プライア・ブラヴァはもはやサンタ・カタリーナ州民だけの夏のリゾート地ではない。性格が変わったのは2019年から2022年のあいだだ。2010年代後半に集中した高級垂直開発(タワー型コンドミニアム)サイクルが、同州北部沿岸の高級リゾート第二極としての地位を確立した。平均単価ではフロリアノポリス近郊のジュレレ・インテルナシオナル(Jurerê Internacional)に次ぐが、年間発売VGV(将来販売総額、launch GMVに相当)では上回る——ABRAINC(全国不動産デベロッパー協会)とSinduscon Vale do Itajaí(イタジャイ流域建設業組合)が集計したデータが示すとおりだ。
FipeZapが集計した2025年末時点のイタジャイ平均売出単価は㎡あたり1万3千レアル超で、プライア・ブラヴァが平均を押し上げている。海岸第一線の完成物件は㎡あたり1万8千〜2万8千レアルで取引され、最上級プレローンチ案件はそれを上回る価格設定だ。直近12か月では、IPCA(年率インフレ)を上回る実質値上がりを示し、ブラジル国内でも実質上昇率トップ3に入る都市の一角を維持した。海外投資家にとって重要なのは、為替が現地通貨ベースの利回りを増幅も減衰もさせる点だ。レアルがドル・円に対して弱含む局面では、円ベースの取得コストが下がる一方、賃料収入も縮小する。
建設側では、CUB-SCが2025年を通じて緩やかな上昇圧力を維持した。イタジャイ流域における熟練労働力の不足と輸入資材価格の上昇が背景にある。Secovi-SCは年間を通じて、イタジャイ住居用賃料の平均ティケットが依然プラスの実質成長を見せたと報告したが、2021〜2023年に観察された二桁の急騰——テクノロジー企業の進出と港湾物流ブームが空室在庫を圧迫した時期——と比べれば、伸びは確実に減速している。
この背景は投資家にとって決定的だ。それは取得価格(初期キャップレートの圧縮)、市場が許容する年間賃料の下限、そして短期賃貸の1泊単価の上限を規定する。以下の議論はすべて、この3つのベクトルから出発する。
短期賃貸(temporada)の冷徹な数学
デベロッパー営業の常套句——「短期賃貸で年利15.5%」——は、収支表に鉛筆を入れた瞬間に崩壊する。鉛筆を入れてみよう。
想定するのは2LDK、専有75㎡、海部分眺望、プライア・ブラヴァで完成4年以内のタワー物件。2026年の妥当取得価格は、登記費用・ITBI(不動産譲渡税、購入価格の概ね3%)・基本家具付きで155万レアル。純利回りはこの総額に対して計算されるべきであり、パンフレットに掲載される「躯体のみ」価格に対してではない。
カタリーナ州沿岸の短期賃貸カレンダーは残酷なほど季節依存だ。12・1・2月は年間収入の55〜65%を集中させる。3月と11月は移行期で、週末は埋まるが平日は空く。4月から10月は連休、単発イベント、メルコスル諸国(アルゼンチン・ウルグアイ・パラグアイ)からの観光ポケットで生計を立てる。この曲線を無視してピーク単価×365日で年間収入を試算すると、例の「15%」が出てくる仕組みだ。
専門管理会社を雇った場合の、上記ユニットの現実的な年間総収入3シナリオは以下のとおりだ。悲観シナリオ:加重平均稼働率38%、平均単価620レアル、年間総収入8万6千レアル。基準シナリオ:稼働率48%、平均単価760レアル、年間総収入13万3千レアル。楽観シナリオ——プレミアム物件、プロカメラマン撮影、エリート管理が前提:稼働率58%、平均単価920レアル、年間総収入19万5千レアル。
この総収入には、パンフレットが触れないコストがのしかかる。プラットフォーム手数料(Airbnb、Vrbo、Booking)は媒体に応じて14〜18%。チェックイン・清掃・保守・ゲスト対応を担うローカル専門管理は総収入の20〜25%、もしくは予約単位の固定報酬。クリーニング、リネン、消耗品、アメニティ補充に4〜7%。コンドミニアム共益費(ハイシーズン割増含む)は対象物件で月額約1,450レアル。海岸物件のIPTU(固定資産税)按分は月額約380レアル相当。空室期間と一部入居期間の電気・水道・インターネット・ガスで月額380〜550レアル。そして家具・家電・塗装の加速度減価償却引当てに、総収入の4%を誠実に計上する。
基準シナリオでは、これらコスト控除後・所得税前で年間約6万4千レアルが残る。投下資本155万レアルに対して、純キャップレート(税引前)は4.1%。悲観シナリオでは、CDB(ポストフィックス連動定期預金、Brazilian fixed-income)を物差しにすると営業赤字だ。楽観シナリオ——統計的に当該地域の物件の5棟に1棟も該当しない——でようやく税引前純利回りは7.4%に達する。3シナリオのいずれにおいても、短期賃貸が単独で約束の15.5%を実現することはない。パンフの数字は、ほぼ常に資産価値上昇期待と賃貸収入を合算した結果であって、それは販売トークの会計手品であり、資本管理の道具ではない。
年間賃貸(aluguel anual)の数学:予測可能、規制対象、地味
同じユニットを年間賃貸に切り替えると、方程式全体が変わる。投資家はボラティリティと引き換えに予測可能性を取り、夏のピーク収入を捨てて安定キャッシュフローを手にする。
プライア・ブラヴァの2LDK・高グレード家具付きの平均ティケットは、2025年末時点でミクロ立地と築年数に応じて月額5,200〜6,800レアル。本稿のモデルユニットでは月額5,900レアル(Secovi-SCの数値と整合)を採用する。年間総収入は7万8百レアル、各種調整前の数字だ。
家賃法(1991年法律第8,245号)が契約の骨格を定める。合意指数による年次調整、無理由解約を回避する慣行的30か月の最低契約期間、保証(敷金、連帯保証人、家賃保険、または積立保険)、そして契約に別段の定めがない限り、IPTU(固定資産税)と臨時共益費を貸主が負担する義務。短期賃貸推進派が批判するこの枠組みこそ、キャッシュフローに予測可能性を与える要素である。
指数の選択は戦略的で、投資家の注意に値する。賃貸市場の歴史的指数IGP-Mは、2020〜2022年に二度の暴力的ショックを記録し、単一サイクルで30%超の累積上昇を示した結果、契約破棄と強制再交渉の波を生んだ。それ以来、市場はIPCAに大量移行している。IPCAはより予測可能で、政治的に借主の異議を受けにくい。2026年はIPCAが目標値近辺、IGP-Mも落ち着いているため、両者の差は小さい見込みだが、短いウィンドウではIGP-Mがボーナスにも未払いの推進力にもなり得る。
プライア・ブラヴァの高グレード家具付き在庫の実空室率は、ローカル管理会社の決算によれば年3〜6%で推移している。保守的に5%と仮定すると、空室控除後の総収入は約6万7千3百レアル。年間賃貸の運用コストは短期賃貸より大幅に低い。仲介管理は収入の8%(5千4百レアル)、家賃保険または保証プレミアム按分、賃貸間メンテナンスは収入の3%相当(2千レアル)、そして対象物件でIPTU年4千6百レアルと移行期の構造的共益費を投資家が負担する。
税引前純結果は年間5万3千〜5万6千レアル、未払いと保証コスト次第。投下資本155万レアルに対する税引前純キャップレートは3.4〜3.6%。基準シナリオの短期賃貸より低い、これは事実だ。しかし、ボラティリティ、運用負荷、規制リスクのいずれも数分の一だ。
正面対決:純キャップレートと各モデルが勝つ条件
2モデルの比較には、比較可能な要素を分離する必要がある。下表は、2026年プライア・ブラヴァの155万レアル・モデルユニットについて、年次ベース、所得税前、前節で記述したコストを反映した試算をまとめたものだ。
| 形態 | 年間総収入 | 直接コスト | 税引前純結果 | 純キャップレート | ボラティリティ |
|---|---|---|---|---|---|
| 短期賃貸 — 悲観 | R$ 8万6千 | R$ 5万3千 | R$ 3万3千 | 2.1% | 高 |
| 短期賃貸 — 基準 | R$ 13万3千 | R$ 6万9千 | R$ 6万4千 | 4.1% | 高 |
| 短期賃貸 — 楽観 | R$ 19万5千 | R$ 8万 | R$ 11万5千 | 7.4% | 高 |
| 年間賃貸 — 保守的 | R$ 6万7千 | R$ 1万4千 | R$ 5万3千 | 3.4% | 低 |
| 年間賃貸 — 最適化 | R$ 7万1千 | R$ 1万5千 | R$ 5万6千 | 3.6% | 低 |
| ハイブリッド(オフピーク年間+DJF短期) | R$ 10万2千 | R$ 3万6千 | R$ 6万6千 | 4.3% | 中 |
この表を冷徹に読むと、3つの結論が浮かび上がる。第一に、短期賃貸がリスク調整後の収益性で年間賃貸を上回るのは、楽観シナリオのみ——プレミアム物件、極めて高額なプロ管理、規制・気象ショックのない年に依存する。第二に、年間賃貸は極めて低いリスクで、税引前約3.5%の純利回りを実現する——短期賃貸基準シナリオよりわずかに下、運用負荷は数分の一だ。第三に、ハイブリッドモデル——3月から11月は年間契約、12・1・2月は短期賃貸、契約形態と取り戻し条項に応じる——は、モデルユニットの数学的効率最高点だが、法的にはデリケートで、契約の厳密な作り込みが必要になる。
各モデルが勝つ境界線は、間取りとマイクロエリアによっても変動する。海岸第一線のスタジオと1LDK——子供のいないカップル向け——は、面積に対して高い1泊単価と低い保守コストで短期賃貸に強い。3LDKと4LDKは家族向けで、年間契約のほうが稼働が均質になる——借主は転勤エグゼクティブか、イタジャイに永住を選んだ家族だ。ペントハウスと最上級ユニットは例外で、特定のピークウィンドウ(年末年始、カーニバル、コーポレートイベント)で5桁の1泊単価を生むが、年間賃貸では地元の吸収力を超えるティケットが要求されて失速する。
「プライア・ブラヴァの投資家の誤りは、短期賃貸か年間賃貸かを選ぶことではない。運用したい形態に合わない物件を買うことだ。正しいユニットはどの形態でも収益を生む。誤ったユニットはどちらの形態でも破綻する」——ローカル管理会社共同経営者、本誌インタビューにて
課税、見えないコスト、そしてSelicがすべてに及ぼす影響
課税レイヤーは、短期賃貸の見かけ上の利回りが大量に蒸発する場所だ。個人で短期賃貸を行う場合、carnê-leão(月次自己申告納税)で累進税率による所得税を納める。最高税率は27.5%まで段階的に上昇し、課税基準は法定控除可能経費控除後の課税対象純額——プラットフォーム手数料、共益費、IPTU、管理費用が基本だ。家具、リネン、減価償却は実コストではあるが税務上控除不可だ。実務上、高所得帯の短期賃貸投資家は、課税対象結果の22〜27.5%を税務当局に納めることになる。
年間賃貸の税制は本質的に同じ——課税対象純額に対するcarnê-leão——だが、課税ベースはより小さく安定しており、控除分が総収入に対して占める割合は高い傾向にある。営業結果に対する実効税負担で見ると、同じ投資家にとって年間賃貸は短期賃貸より2〜4ポイント軽くなるのが通例だ。
見えないコストは、紙上の試算が崩壊する場所だ。プライア・ブラヴァで2LDKを「Airbnbプレミアム」水準で家具付けする——「年間賃貸用家具付き」水準ではない——には、家電、什器、内装、リネン3セットを含めて一度きりで7万5千〜12万レアルの支出が必要だ。この資本を5年で償却すると年1万5千〜2万4千レアル、これを実利回りから差し引くべきだ。ほとんど誰もこの計算をしない。さらに消耗品在庫に拘束された運転資本の機会コスト、迷惑ゲストの離脱、強度使用による加速度的減耗を加える。
規制リスクには倍の注意を要する。観光性の強いブラジルの複数都市——サンタ・カタリーナ州内の自治体も含めて——では、近年、短期賃貸への制限、ライセンス要件、市町村レベルの個別課税が議論されてきた。連邦法による統合的枠組みはまだ存在しないが、フロリアノポリス、バルネアリオ・カンボリウ(Balneário Camboriú)、サンパウロといった都市での議論をきっかけに、この議題はアンダーグラウンドから公的アジェンダへ移行した。今、短期賃貸目的で購入する人は、5〜10年の保有期間のどこかで運用の一部が制限されるか、追加的な市町村税の対象になる可能性を価格に織り込む必要がある。
そして機会コストがある——あらゆる投資家が比較すべき基準線だ。2026年、Selicが二桁近傍にあり、テゾウロIPCA+(物価連動国債、Brazil's inflation-linked sovereign bond)が年6〜7%の実質金利を流動性付き・ソブリン信用で提供している状況で、税引前5.5〜6%を下回る不動産純キャップレートは、純粋に金融的観点から、公共セクター固定収益に負けている。合理的な不動産投資家は、(i)実質的資産価値上昇期待、(ii)実物資産の長期インフレヘッジ、(iii)個人使用の余地、(iv)相続資産としての側面——これらでギャップを正当化する必要がある。これらの並行根拠なしに「賃貸で稼ぐため」に購入する人は、実際には、非金融的理由で金融的に劣後する資産を選んでいることになる。海外投資家にとっては、ここに為替リスクが加わるため、判断はさらに厳格になる。
プライア・ブラヴァ投資家の繰り返される誤り
第一の誤りは記憶の短さに由来する——2026年1月と2月の結果を年間期待と比べ、外挿する誤りだ。短期賃貸の良い2か月は良い1年を作らない。季節曲線の加重平均は、ピークしか読まない人にとって残酷だ。
第二は、地区の実態を上回る稼働率を仮定すること。プラットフォームの公開カレンダーは、強気の単価を正当化するために高い空室を演出することが多い。総売上から逆算した実稼働率は、カレンダーの表示よりかなり低いのが普通だ。自身の収支表を、デベロッパーの約束ではなく、ローカル管理会社の実ベンチマークと比較するのが基本衛生だ。
第三は、所有総コストを軽視すること。共益費、IPTU、保守、家具、減価償却、保険、管理。「ナプキンの計算」から「監査済み計算」に移ると、キャップレートは決まって2〜3ポイント下がる。真剣な投資家は税引後純額で計算する。それ以外は包装された楽観論だ。
第四は、自分のユニットに恋をすること。投資家自身が住みたい物件——絶景、高層階、豪華な共用設備——は、地元市場の吸収力を超える賃料ティケットを要求しがちだ。「好みで買う」人は慢性的に値引いて貸すことになる。「キャップレートで買う」人は、見栄えは劣るが収益性の高い物件を買う傾向にある。
第五は、ハイブリッド形態を正式に検証しないこと。1月の取り戻し条項付き年間契約、冬の借主向け6か月契約、両形態を運用する専門管理会社との提携——これらの構成は技術的に実現可能で、多くの間取りにおいて、リスク調整後の収益性で純粋形態を凌駕する。平均的投資家は片側を選び、選択肢の柔軟性を埋葬してしまう。
第六、そしておそらく最もコストの高い誤りは、資産価値上昇と収益を混同することだ。プライア・ブラヴァは直近サイクルで顕著な実質値上がりを実現したが、値上がりは住宅ローンの月額返済も共益費も支払わない。値上がりに頼って収支を閉じるレバレッジ投資家は、典型的な流動性リスクで運用していることになる——紙の上で資産が値上がりしているのに、キャッシュフローが出血し、サイクルが反転した最悪のタイミングで売却を強いられる可能性がある。
日本国内不動産との比較座標
日本の不動産投資家がブラジル沿岸物件を評価する際、最初に当てるべき定規は自国市場の数字だ。2025〜2026年、東京23区の区分マンション(中古、駅近物件)の表面利回りは概ね3.5〜4.5%、純利回り(NOIベース)では2.5〜3.5%が一般的なレンジである。地方政令市の駅前タワーでも純利回りが5%を大きく超えるケースは稀で、超低金利環境がキャップレートを長期にわたって圧縮してきた。
プライア・ブラヴァの年間賃貸が税引前3.4〜3.6%の純キャップレートを実現するという事実は、円ベースの絶対値で見れば「東京の区分とほぼ同等」と読める。しかし、ここで重要なのは資本コストの構造差だ。日本では1〜2%の住宅ローン金利でレバレッジを効かせて自己資本利回りを引き上げる戦略が成立するが、ブラジル国内ローンは政策金利Selicに連動し、海外居住者には実質的に利用困難——したがって、ブラジル不動産の比較対象は「無レバレッジの全現金投資」となる。
もう一つの差は需給ダイナミクスだ。日本は人口減少局面で長期的に賃貸需要が縮小圧力にさらされる一方、サンタ・カタリーナ州北部は国内移住、テクノロジー企業の進出、メルコスル観光の三重需要で、過去5年に二桁の賃料上昇を経験した。短期的な値上がりが鈍化しても、需要側のファンダメンタルズは構造的に異なる。日本居住投資家にとって、ブラジル沿岸物件は「同じ利回り、異なるリスク・成長プロファイル」の分散先として位置付けられるべきだ。
プライア・ブラヴァ内のマイクロエリア:北・中央・南で分かれる収益プロファイル
「プライア・ブラヴァ」は一枚岩ではない。海岸線約3キロのなかに、収益プロファイルが明確に異なる3つのマイクロエリアが存在する。
北側のセトール(北端、Costão北側)は、断崖と岩礁に囲まれた静かなエリアで、最上級・低層・限定戸数の物件が集中する。買主層はサンパウロ・クリチバ・ポルトアレグレの富裕層と海外バイヤーで、年間賃貸ティケットは月額8,000〜12,000レアルに達するが、地元吸収力が限られるため空室期間が長くなる傾向にある。短期賃貸ではピーク単価が際立つ——年末年始週で1泊3,000〜5,000レアルも珍しくない——が、オフピークの稼働率は20%台に落ち込むことがある。
中央のセトール(本記事の試算が想定するエリア)は、最も流動性の高いゾーンだ。2〜4年築のタワー物件が密集し、海岸へのアクセスが良好で、観光客にも長期居住者にも訴求する。年間賃貸でも短期賃貸でも稼働率が安定し、ハイブリッドモデルが最も機能しやすいエリアでもある。流動性プレミアムが効くため、出口戦略(将来の売却)を重視する投資家には第一選択肢となる。
南側のセトール(プライア・ブラヴァとイタジャイ中心市街地の中間ゾーン)は、相対的にエントリー価格が低く、地元居住者の年間賃貸需要が厚い。短期賃貸の単価ピークは北・中央に劣るが、稼働率は通年で安定する。キャッシュフロー重視で、絶対的な単価より純利回りを優先する投資家に適合する。
取得前のデューデリジェンス・チェックリスト
実際に取得検討段階に入る投資家のために、SIDE Empreendimentos編集部が推奨する確認項目を列挙する。
第一に、物件のmatrícula(不動産登記簿)の最新版を取得し、現所有者名義、抵当権、債務、訴訟係属の有無を確認する。中古案件では特に重要だ。第二に、コンドミニアム規約(convenção de condomínio)を入手し、短期賃貸が禁止または制限されていないかを確認する。近年、ハイエンド物件のコンドミニアム総会で短期賃貸禁止を可決するケースが増えており、購入後に運用形態が制限されるリスクがある。
第三に、過去3年分のコンドミニアム決算書を読み、特別賦課金の発生履歴と修繕積立金の充足度を評価する。プライア・ブラヴァは塩害・湿気による外壁・窓枠の劣化が早く、10年を超える物件では大規模修繕の臨時負担が発生しやすい。第四に、当該マンションの過去12か月の短期賃貸実績を、可能であれば管理会社経由で取得する。デベロッパー提示の数字は新築・最上階・最上層仕様の理想値であることが多く、実需を反映しない。
第五に、購入価格の3〜4%を初期取引コスト(ITBI、公証費、登記費、仲介手数料)として別途確保する。これらはレアル建てキャッシュで現地支払いとなる。第六に、年間運用予算には少なくとも総収入の8%を「未計上コスト引当て」として確保しておく——どれだけ精緻に計算しても、初年度は必ず想定外コストが発生する。
結論
これまでの試算はすべてレアル建てだ。日本居住の投資家にとっては、これに為替レイヤーが追加される。2026年初頭、円・レアル相場は緩やかなボラティリティを保ちながらも、対円のレアル変動は年間で容易に10%超に達し得る。これは、税引前4.1%の純キャップレート(短期賃貸基準シナリオ)が、円ベースでは年によって6%にも、マイナス領域にもなり得るという意味だ。為替を「ボーナス」とみなすか「ノイズ」とみなすかで、ポートフォリオ設計が分かれる。
取得実務の側面では、海外居住者がブラジルで不動産を購入することは法的に可能で、政府の事前承認も不要だ。ただし、CPF(Cadastro de Pessoas Físicas、納税者番号)の取得が前提となる。これは在日ブラジル領事館で申請でき、通常数週間で発行される。資金は中央銀行(Banco Central do Brasil)に登録されたチャネルを通じて送金する必要があり、登録はのちの本国送還(売却益・賃料収入の対外送金)の根拠書類となる。この登録を怠ると、出口時に資金を国外に出せないリスクが現実化する。
融資面では、ブラジル国内銀行が海外居住者に長期住宅ローンを供与するケースは限定的で、金利も国内居住者向けより高い。多くの海外バイヤーは、自国(日本国内)で円建て低金利の証券担保ローン等を活用し、レアルでは現金決済する戦略を採る。これは円安局面では負担増となるため、為替ヘッジの是非と合わせて事前に検討すべき論点だ。
課税の海外側では、賃貸収入は日本居住者の全世界所得として日本でも申告対象となる。ただしブラジルで源泉徴収・自己申告で納めた所得税は、日本における租税条約(両国間に1967年締結の二重課税回避条約あり)に基づく外国税額控除の対象となる。実効税率は両国の税率差に応じて変動し、慎重な税務設計が不可欠だ。プライベートバンクや国際税務の専門家を介在させずに購入する海外個人投資家は、本国送還段階で予期せぬ追加負担を負う事例が後を絶たない。
結論
2026年、プライア・ブラヴァの投資家が立てるべき正しい問いは「短期賃貸か年間賃貸か」ではない。「どのユニットを、どの階で、どの管理体制で、どの形態で運用すれば、自分の投資ホライズンと税務構造に対してリスク調整後の税引後純キャップレートが最大化されるか」だ。答えは間取り、マイクロエリア、所有者プロフィールで劇的に変動する。そして誠実な物差し——比較対象としてのSelicとテゾウロIPCA+——は、二桁利回りを謳って販売される多くのユニットが、実際には主権国家債券を下回って稼働していることを意味する。
サンタ・カタリーナ沿岸のサイクルは、引き続き優良資産に報い、平凡な資産を罰するだろう。キャッシュを生む投資家と、ただ資産を保管する投資家の差は、選別の質と収支表の規律に現れる。とりわけ海外投資家にとっては、為替変動、本国送還ルートの設計、二重課税回避の実務という3つの追加レイヤーが、現地居住者にはない優位性も負担も生む。これらを設計に織り込めるか否かが、ポートフォリオ全体での貢献度を分ける。
本シリーズの次回は、「契約指数の選択:IGP-MとIPCAの分岐点をどう読むか」を予定している。賃料調整の決定的レバーであり、年間賃貸の純利回りを年率1〜2ポイント動かす可能性のあるテーマだ。続く第三回では「新築プレローンチと完成済み中古、どちらが2026年に有利か」を建設サイクル、INCC(国家建設原価指数)、ストレステスト下のIRR(内部収益率)で検証する。
本稿は、サンタ・カタリーナ州北部沿岸不動産の収益性をサブテーマごとに解剖する数週間のシリーズの第一弾だ——指数選択から、プレローンチと中古の裁定、税務最適化、コンドミニアム選別、出口戦略まで、各テーマを独立した分析として配信する予定だ。次の分析を逃さないために、SIDE Empreendimentosの週刊レターを購読してほしい。次の楽観的なパンフが受信箱に届く前に、こちらのレターがあなたの元に届くだろう——プライア・ブラヴァで成功する投資家とは、最初に数字を見た人ではなく、最後まで数字を見続けた人だ——そして、その数字を毎年更新し続ける規律を持つ人だけが、サイクルを越えて投資収益を実現できる。