प्राया ब्रावा में मौसमी या वार्षिक किराया: 2026 का हिसाब
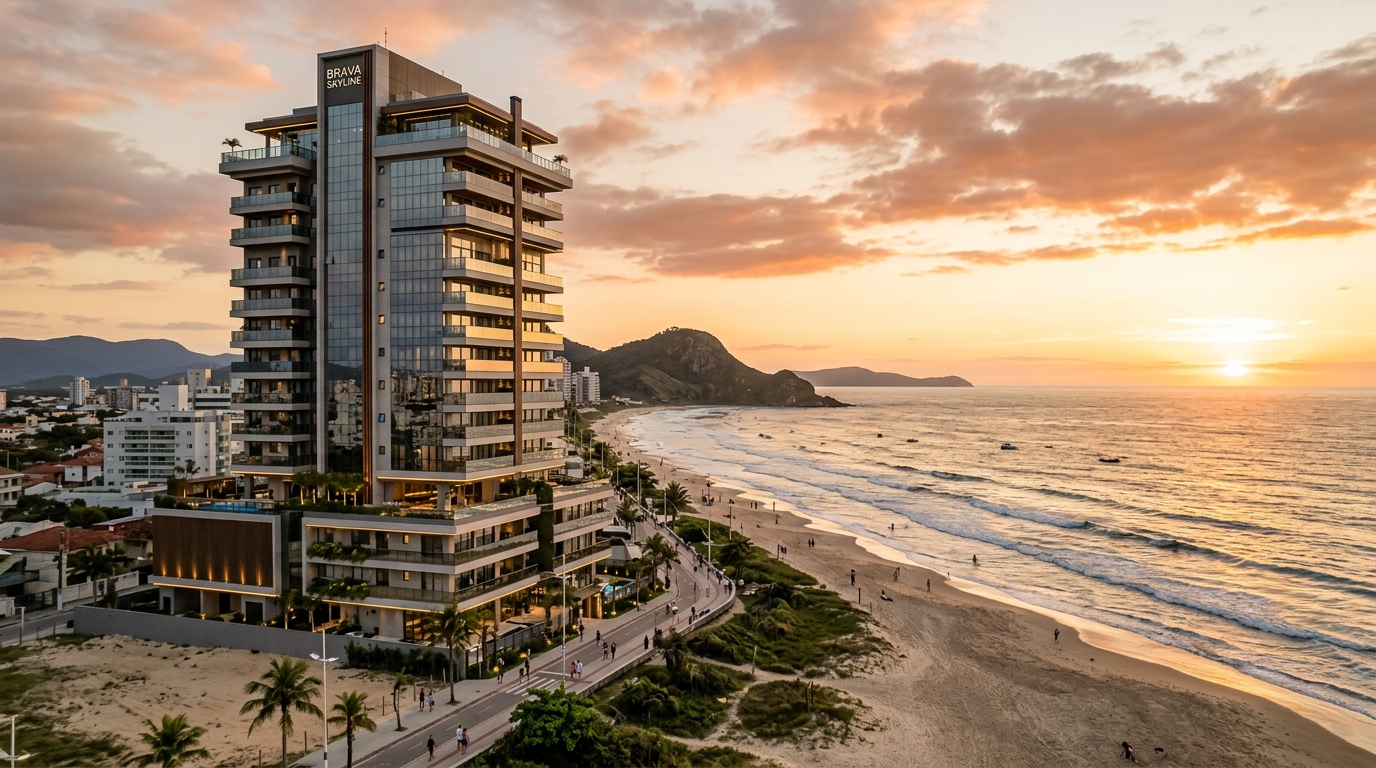
प्राया ब्रावा (Praia Brava) में 2024 में डिलीवर हुआ एक दो-बेडरूम अपार्टमेंट आज एक साथ तीन जगहों पर लिस्ट है: Airbnb पर 2026 की गर्मियों के लिए R$ 980 प्रति रात (लगभग US$ 180), Vrbo पर R$ 1,150 और एक स्थानीय रियल एस्टेट एजेंसी की खिड़की में R$ 5,800 मासिक वार्षिक अनुबंध के लिए। मालिक को दिसंबर में ही पता चलेगा कि इन तीनों वादों में से कौन-सा वित्तपोषण की किस्त चुकाता है — और अधिकांश को जनवरी के अंत में ही समझ आता है कि चुनाव गलत हुआ। इस पूरे क्लस्टर की कसौटी एक ही प्रश्न पर टिकी है, सीधा और निर्मम: प्राया ब्रावा में मौसमी (short-term) किराया या वार्षिक किराया — 2026 में इंटरनेशनल निवेशक के लिए वास्तविक रिटर्न कौन देता है, जब डेवलपर का मार्केटिंग ब्रोशर हटाकर असली स्प्रेडशीट सामने रखी जाए?
यह लेख इटाजाई (Itajaí) तट पर रिटर्न पर हमारी तुलनात्मक श्रृंखला का उद्घाटन है। यह न तो आशावादी होने का दावा करता है, न निराशावादी — इसका लक्ष्य ठंडे आँकड़े हैं। हम FipeZap (ब्राज़ील का प्रमुख प्रॉपर्टी प्राइस इंडेक्स), CUB-SC (Santa Catarina का निर्माण लागत सूचकांक), Secovi-SC (राज्य की रियल एस्टेट संघ), IGP-M और IPCA (दो प्रमुख मुद्रास्फीति सूचकांक), Selic (ब्राज़ील की मूल ब्याज दर) तथा Lei do Inquilinato (ब्राज़ील का किरायेदार अधिनियम, क़ानून 8.245/91) को परख के पैमाने के रूप में उपयोग करेंगे। तीन यथार्थवादी मौसमी राजस्व परिदृश्य खोलेंगे, "15.5% वार्षिक गारंटीशुदा" वाले प्रचार का गणित से खंडन करेंगे, और दिखाएँगे कि 2026 में किस श्रेणी, किस सूक्ष्म-क्षेत्र में कौन-सी पद्धति अभी भी सार्थक है।
2026 में प्राया ब्रावा का चित्र: संख्याओं में परिदृश्य
प्राया ब्रावा 2019 और 2022 के बीच किसी मोड़ पर Santa Catarina का सिर्फ़ एक मौसमी आला नहीं रहा। दशक के उत्तरार्ध में हाई-एंड वर्टिकल लॉन्च के चक्र ने इस क्षेत्र को उत्तरी Santa Catarina तट का दूसरा लक्ज़री ध्रुव बना दिया है — प्रति वर्ग मीटर औसत मूल्य में Jurerê Internacional (फ्लोरियानोपोलिस का प्रसिद्ध बीच) से ही पीछे, लेकिन सालाना लॉन्च होने वाली VGV (Valor Geral de Vendas, यानी कुल बिक्री मूल्य) के आयतन में उससे आगे। ये आँकड़े ABRAINC (ब्राज़ीलीय रियल एस्टेट डेवलपर्स संघ) और Sinduscon Vale do Itajaí (क्षेत्रीय निर्माण उद्योग संघ) द्वारा समेकित किए गए हैं।
FipeZap ने 2025 का समापन इटाजाई में औसत बिक्री विज्ञापित मूल्य R$ 13,000 प्रति वर्ग मीटर से ऊपर के स्तर पर किया, जिसमें प्राया ब्रावा ने औसत को ऊपर खींचा — पहली समुद्र-तटीय पट्टी पर तैयार परियोजनाएँ R$ 18,000 से R$ 28,000 प्रति वर्ग मीटर के बीच कारोबार करती हैं, और लक्ज़री लॉन्च इस छत से भी ऊपर मूल्यांकित हैं। बारह-महीने के संचय में सूचकांक ने IPCA द्वारा मापी गई मुद्रास्फीति से ऊपर वृद्धि दिखाई, जिससे क्षेत्र देश के तीन सर्वाधिक वास्तविक मूल्य वृद्धि वाले शहरों में बना हुआ है — एक तथ्य जो अंतरराष्ट्रीय निवेशक के लिए विशेष रूप से प्रासंगिक है, क्योंकि यह अकेले मुद्रास्फीति का प्रतिबिंब नहीं है।
निर्माण की तरफ़ CUB-SC ने 2025 में मध्यम दबाव की प्रवृत्ति बनाए रखी, जिसका कारण Vale do Itajaí क्षेत्र में कुशल श्रम की कमी और आयातित आदानों की कीमत में वृद्धि रही। Secovi-SC ने वर्ष भर इटाजाई में आवासीय किराये के औसत टिकट में अब भी सकारात्मक वास्तविक वृद्धि की सूचना दी, हालाँकि 2021 और 2023 के बीच दर्ज दहाई अंकों की छलाँगों की तुलना में गति धीमी हुई है — उस अवधि में टेक कंपनियों के आगमन और बंदरगाह-लॉजिस्टिक उछाल ने रिक्त इकाइयों की आपूर्ति को संकुचित कर दिया था।
यह पृष्ठभूमि निवेशक के लिए निर्णायक है: यह प्रवेश मूल्य (शुरुआती कैप रेट संकुचित), बाज़ार द्वारा स्वीकार की जाने वाली वार्षिक किराये की न्यूनतम सीमा और मौसमी प्रति-रात्रि शुल्क की अधिकतम सीमा तय करती है। आगे की पूरी चर्चा इन्हीं तीन सदिशों से शुरू होती है। विदेशी खरीदार के लिए यह भी ध्यान देने योग्य है कि ब्राज़ील में निवेश ब्राज़ीलीय रियाल (BRL) में होता है — मुद्रा का जोखिम और लाभ दोनों रिटर्न की गणना का हिस्सा हैं।
मौसमी किराये का ठंडा गणित
डेवलपर के सेल्स टेबल पर सबसे आम तर्क — "मौसमी के ज़रिये 15.5% वार्षिक रिटर्न" — तब तक ही टिका रहता है जब तक स्प्रेडशीट पर कलम न फेरी जाए। आइए, फेरें।
एक दो-बेडरूम इकाई पर विचार करें, 75 वर्ग मीटर उपयोगी क्षेत्र, समुद्र का आंशिक दृश्य, प्राया ब्रावा में चार साल से पुरानी न होने वाली इमारत में। 2026 में उचित अधिग्रहण मूल्य: R$ 1.55 मिलियन (लगभग US$ 290,000), जिसमें पंजीकरण, ITBI (ब्राज़ील का संपत्ति हस्तांतरण कर) और बुनियादी फर्नीचर शामिल हैं। शुद्ध रिटर्न की गणना इसी टिकट पर होनी चाहिए — न कि ब्रोशर में दिखाई गई नंगी इकाई के मूल्य पर। यह सरल अंतर पहले ही प्रचार बनाम वास्तविकता का बड़ा हिस्सा समझा देता है।
Santa Catarina तट पर प्रति-रात्रि का कैलेंडर क्रूर रूप से मौसमी है। दिसंबर, जनवरी और फरवरी (दक्षिणी गोलार्ध की गर्मी) वार्षिक राजस्व का 55% से 65% समेटते हैं; मार्च और नवंबर संक्रमणकालीन महीने हैं — सप्ताहांत भरे, सप्ताह खाली; अप्रैल से अक्टूबर लंबे सप्ताहांत, विशिष्ट आयोजनों और Mercosur (दक्षिण अमेरिकी व्यापारिक गुट) से आने वाले पर्यटन के टुकड़ों पर जीते हैं। जो निवेशक इस वक्र को नज़रअंदाज़ करता है, वह पीक प्रति-रात्रि शुल्क को 365 से गुणा करके वार्षिक राजस्व प्रक्षेपित करता है — और प्रसिद्ध पंद्रह प्रतिशत के प्रॉस्पेक्टस तक पहुँच जाता है।
व्यावसायिक प्रबंधन पहले से ही अनुबंधित मानकर, वर्णित इकाई के लिए वार्षिक सकल राजस्व के तीन यथार्थवादी परिदृश्य इस प्रकार हैं। निराशावादी परिदृश्य: 38% औसत भारित अधिभोग, औसत प्रति-रात्रि R$ 620, सकल राजस्व R$ 86,000। आधार परिदृश्य: 48% अधिभोग, औसत प्रति-रात्रि R$ 760, सकल राजस्व R$ 133,000। आशावादी परिदृश्य — जिसके लिए प्रीमियम संपत्ति, पेशेवर फ़ोटोग्राफ़ी और एलीट प्रबंधन आवश्यक है: 58% अधिभोग, औसत प्रति-रात्रि R$ 920, सकल राजस्व R$ 195,000।
इस सकल राजस्व पर वे लागतें पड़ती हैं जिन्हें ब्रोशर भूल जाता है। प्लेटफ़ॉर्म कमीशन (Airbnb, Vrbo, Booking) चैनल के अनुसार 14% से 18%। पेशेवर स्थानीय प्रबंधन, जो चेक-इन, सफ़ाई, रखरखाव और अतिथि सेवा करता है: सकल का 20% से 25%, या प्रति आरक्षण निश्चित शुल्क। लॉन्ड्री, बिस्तर, बर्तन की पुनः आपूर्ति और सुविधाएँ: 4% से 7%। पूर्ण कोंडोमिनियम शुल्क, उच्च मौसम में अतिरिक्त शुल्क के साथ: वर्णित प्रोफ़ाइल के लिए लगभग R$ 1,450 मासिक। समुद्र-तटीय संपत्तियों के लिए IPTU (ब्राज़ील का नगरपालिका संपत्ति कर) समतुल्य R$ 380 मासिक। ऊर्जा, पानी, इंटरनेट और गैस रिक्त एवं आंशिक रूप से अधिभोग वाली अवधियों में: R$ 380 से R$ 550 मासिक। रखरखाव और त्वरित मूल्यह्रास निधि (फ़र्नीचर, उपकरण, पेंट): सकल राजस्व का 4% ईमानदार प्रावधान के रूप में।
आधार परिदृश्य में, इन लागतों के बाद और आयकर से पहले, लगभग R$ 64,000 वार्षिक बचते हैं। निवेशित R$ 1.55 मिलियन पर यह 4.1% का पूर्व-कर शुद्ध कैप रेट है। निराशावादी परिदृश्य में निवेशक एक पारंपरिक ब्राज़ीलीय फिक्स्ड-इनकम CDB (बैंक डिपॉज़िट सर्टिफ़िकेट) के मुक़ाबले परिचालन हानि में काम करता है। आशावादी परिदृश्य में — जो सांख्यिकीय रूप से क्षेत्र के पाँच में से एक से कम संपत्तियों को प्रभावित करता है — पूर्व-कर शुद्ध रिटर्न 7.4% तक पहुँचता है। इन तीनों में से किसी एक में भी मौसमी पद्धति, अकेले, वादा किए गए 15.5% नहीं देती। प्रॉस्पेक्टस का आँकड़ा लगभग हमेशा अपेक्षित पूँजी मूल्य वृद्धि को किराये के राजस्व में जोड़ देता है — यह एक लेखांकन की चालाकी है जो इकाइयाँ बेचने के लिए ठीक है, पूँजी प्रबंधन के लिए नहीं।
वार्षिक किराये का गणित: पूर्वानुमेय, विनियमित, कृतघ्न
उसी इकाई को वार्षिक किराये की व्यवस्था में स्थानांतरित करने पर समूचा समीकरण बदल जाता है। यहाँ निवेशक अस्थिरता को पूर्वानुमेयता से बदलता है और स्थिर नकदी प्रवाह के पक्ष में गर्मी के पीक अपसाइड का त्याग करता है।
प्राया ब्रावा में दो-बेडरूम सुसज्जित उच्च-स्तरीय इकाई का औसत टिकट 2025 के अंत में सूक्ष्म स्थान और परियोजना की आयु के अनुसार R$ 5,200 से R$ 6,800 मासिक के बीच रहा। हमारी मॉडल इकाई के लिए R$ 5,900 मासिक अपनाएँ — Secovi-SC से सुसंगत मूल्य। अतः वार्षिक सकल राजस्व किसी भी समायोजन से पहले R$ 70,800 है।
क़ानून 8.245/91, अर्थात् Lei do Inquilinato, अनुबंधीय ढाँचे को परिभाषित करता है। यह सहमत सूचकांक द्वारा वार्षिक समायोजन, denúncia vazia (कारणहीन समाप्ति) से बचने के लिए न्यूनतम तीस-माह की सामान्य अवधि, गारंटियाँ (कैक्साओ अर्थात् सुरक्षा जमा, गारंटर, fiança bancária अर्थात् बैंक गारंटी, या पूँजीकरण बंधक) और अन्यथा सहमति न होने पर IPTU एवं असाधारण कोंडोमिनियम शुल्क वहन करने का मकान-मालिक का दायित्व निर्धारित करता है। यह ढाँचा, जिसकी आलोचना शॉर्ट-स्टे पर दाँव लगाने वाले करते हैं, ठीक वही है जो प्रवाह को पूर्वानुमेयता देता है — और विदेशी निवेशक के लिए इसका अर्थ है कि कानूनी सुरक्षा-जाल मज़बूत है, लेकिन परिचालन लचीलापन सीमित है।
सूचकांक का चुनाव रणनीतिक है और निवेशक के ध्यान का हकदार। IGP-M, किराये बाज़ार का ऐतिहासिक सूचकांक, 2020 और 2022 के बीच दो हिंसक झटकों का नायक बना, एक ही चक्र में 30% से अधिक वृद्धि संचयित करते हुए, जिसने अनुबंध तोड़ने और बलात् पुनर्वार्ता की लहर उत्पन्न की। तभी से बाज़ार सामूहिक रूप से IPCA की ओर बढ़ा है, जो अधिक पूर्वानुमेय और किरायेदार द्वारा राजनीतिक रूप से कम विवादित समायोजन प्रदान करता है। 2026 में, IPCA लक्ष्य के पास और IGP-M अधिक संयमित होने के साथ, दोनों के बीच अंतर छोटा होना चाहिए — लेकिन छोटी खिड़कियों में IGP-M या तो बोनस दे सकता है, या डिफ़ॉल्ट का इंजन बन सकता है।
स्थानीय प्रबंधन कंपनियों के संतुलन के अनुसार, प्राया ब्रावा में उच्च-स्तरीय सुसज्जित स्टॉक के लिए वास्तविक रिक्तता दर वर्ष में 3% से 6% के बीच चलती है। एक रूढ़िवादी परिकल्पना के रूप में 5% अपनाएँ, और रिक्तता-शुद्ध सकल राजस्व लगभग R$ 67,300 तक गिर जाता है। वार्षिक व्यवस्था की लागतें मौसमी की तुलना में काफ़ी कम हैं: रियल एस्टेट प्रबंधन राजस्व के 8% पर (R$ 5,400), गारंटी पुरस्कार वितरित, किराये के बीच रखरखाव राजस्व के अनुमानित 3% पर (R$ 2,000), और निवेशक IPTU (संपत्ति प्रोफ़ाइल के लिए R$ 4,600 वार्षिक) तथा संक्रमण अवधियों में कोंडोमिनियम के संरचनात्मक भाग को वहन करता है।
पूर्व-कर शुद्ध परिणाम डिफ़ॉल्ट और गारंटी की लागत के अनुसार R$ 53,000 और R$ 56,000 वार्षिक के बीच रहता है। आवंटित उसी R$ 1.55 मिलियन पूँजी पर, यह 3.4% से 3.6% के बीच पूर्व-कर शुद्ध कैप रेट है। हाँ, मौसमी आधार परिदृश्य से कम। लेकिन अस्थिरता, परिचालन भार और नियामक जोखिम के एक अंश के साथ।
आमने-सामने: शुद्ध कैप रेट और वह बिंदु जहाँ प्रत्येक मॉडल जीतता है
दोनों पद्धतियों की तुलना के लिए तुलनीय को अलग करना ज़रूरी है। नीचे की तालिका 2026 में प्राया ब्रावा की R$ 1.55 मिलियन मॉडल इकाई के लिए वार्षिक आधार पर, आयकर से पहले, और पिछले अनुभागों में वर्णित लागतों को ध्यान में रखते हुए, अभ्यास को संक्षिप्त करती है।
| पद्धति | वार्षिक सकल राजस्व | प्रत्यक्ष लागत | पूर्व-कर शुद्ध परिणाम | शुद्ध कैप रेट | अस्थिरता |
|---|---|---|---|---|---|
| मौसमी — निराशावादी परिदृश्य | R$ 86,000 | R$ 53,000 | R$ 33,000 | 2.1% | उच्च |
| मौसमी — आधार परिदृश्य | R$ 133,000 | R$ 69,000 | R$ 64,000 | 4.1% | उच्च |
| मौसमी — आशावादी परिदृश्य | R$ 195,000 | R$ 80,000 | R$ 115,000 | 7.4% | उच्च |
| वार्षिक — रूढ़िवादी | R$ 67,000 | R$ 14,000 | R$ 53,000 | 3.4% | निम्न |
| वार्षिक — अनुकूलित | R$ 71,000 | R$ 15,000 | R$ 56,000 | 3.6% | निम्न |
| संकर मॉडल (पीक से बाहर वार्षिक + दिसं-जन-फ़र मौसमी) | R$ 102,000 | R$ 36,000 | R$ 66,000 | 4.3% | मध्यम |
तालिका को ठंडे ढंग से पढ़ने पर तीन निष्कर्ष उभरते हैं। पहला, मौसमी जोखिम-समायोजित रिटर्न में वार्षिक किराये को केवल एक परिदृश्य में हराती है — आशावादी — जो प्रीमियम संपत्ति, बहुत महँगे पेशेवर प्रबंधन और बिना नियामक या जलवायु झटके के वर्ष पर निर्भर करता है। दूसरा, वार्षिक किराया अत्यंत कम जोखिम के साथ लगभग 3.5% पूर्व-कर शुद्ध रिटर्न देता है — मौसमी आधार परिदृश्य से थोड़ा कम, लेकिन काम के एक अंश के साथ। तीसरा, संकर मॉडल — मार्च और नवंबर के बीच वार्षिक, दिसंबर-जनवरी-फरवरी में केंद्रित मौसमी, अनुबंध के प्रकार और पुनर्ग्रहण खंड के अधीन — मॉडल इकाई का गणितीय रूप से सर्वोच्च दक्षता बिंदु है, यद्यपि क़ानूनी रूप से नाज़ुक है और कस कर तैयार किया गया अनुबंध आवश्यक है।
वह बिंदु जहाँ प्रत्येक मॉडल जीतता है, श्रेणी और सूक्ष्म-क्षेत्र के अनुसार भी बदलता है। पहली समुद्र-तटीय पट्टी पर स्टूडियो और एक-बेडरूम इकाइयाँ, बिना बच्चों के युगलों के लिए, मौसमी में मज़बूत हैं क्योंकि उनके पास छोटे क्षेत्र पर उच्च प्रति-रात्रि और कम रखरखाव लागत है। तीन और चार-बेडरूम अपार्टमेंट, परिवारों के लिए, वार्षिक में आमतौर पर अधिक समरूप अधिभोग रखते हैं — किराये पर लेने वाले स्थानांतरित अधिकारी या इटाजाई में स्थायी रूप से रहने का चयन करने वाले परिवार होते हैं। पेंटहाउस और लक्ज़री इकाइयाँ अपवाद हैं: वे विशिष्ट पीक खिड़कियों (New Year's Eve, Carnival, कॉर्पोरेट इवेंट्स) पर पाँच-अंकीय प्रति-रात्रि के साथ जीती हैं, और वार्षिक में कमज़ोर पड़ती हैं क्योंकि उनसे माँगा गया टिकट स्थानीय अवशोषण क्षमता से बाहर हो जाता है।
"प्राया ब्रावा के निवेशक की भूल मौसमी या वार्षिक चुनना नहीं है। यह उस पद्धति के लिए ग़लत संपत्ति खरीदना है जिसे वह संचालित करना चाहता है। सही इकाई किसी भी व्यवस्था में रिटर्न देती है; ग़लत दोनों में टूटती है।" — स्थानीय प्रबंधन कंपनी के साझेदार, इस पोर्टल के साथ साक्षात्कार में
कराधान, अदृश्य लागतें और Selic इस सब के साथ क्या करती है
कर परत वह स्थान है जहाँ मौसमी के स्पष्ट रिटर्न का बहुत बड़ा हिस्सा वाष्पित हो जाता है। मौसमी आधार पर किराया देने वाला व्यक्ति प्रगतिशील तालिका पर मासिक carnê-leão (ब्राज़ील की मासिक स्व-निर्धारण कर प्रणाली) के माध्यम से कर का भुगतान करता है, जिसकी दर शुद्ध कर योग्य परिणाम पर 27.5% तक पहुँचती है, और गणना का आधार क़ानून में निर्धारित कटौती योग्य व्यय के बाद का राजस्व है — मूलतः प्लेटफ़ॉर्म कमीशन, कोंडोमिनियम, IPTU और प्रशासनिक शुल्क। फ़र्नीचर, बिस्तर और मूल्यह्रास कर उद्देश्यों के लिए कटौती योग्य नहीं हैं, यद्यपि वे वास्तविक लागतें हैं। व्यावहारिक परिणाम यह है कि सर्वोच्च आय-वर्ग के मौसमी निवेशक कर अधिकारी को कर योग्य परिणाम का 22% से 27.5% सौंपते हैं।
वार्षिक किराये में, व्यवस्था सार रूप में समान है — शुद्ध कर योग्य पर carnê-leão — लेकिन आधार छोटा और अधिक स्थिर है, और कटौती योग्य भाग सकल का अधिक प्रतिनिधित्व करता है। परिचालन परिणाम पर प्रभावी बोझ के संदर्भ में, वार्षिक उसी निवेशक के लिए मौसमी से 2 से 4 प्रतिशत अंक हल्का निकलता है।
अदृश्य लागतें वह स्थान हैं जहाँ अधिकांश काग़ज़ी अभ्यास ढह जाते हैं। प्राया ब्रावा में दो-बेडरूम को गुणवत्ता के साथ Airbnb प्रीमियम मानक — न कि "वार्षिक किराये के लिए सुसज्जित संपत्ति" मानक — में सुसज्जित करना एक बार में R$ 75,000 से R$ 120,000 के बीच लागत आता है, जिसमें उपकरण, बर्तन, सजावट और तीन सेट बिस्तर शामिल हैं। पाँच वर्षों में परिशोधित यह पूँजी R$ 15,000 से R$ 24,000 वार्षिक का प्रतिनिधित्व करती है, जिसे वास्तविक रिटर्न से घटाया जाना चाहिए। यह गणना लगभग कोई नहीं करता। उपभोज्य सामग्री में फँसी कार्यशील पूँजी का अवसर-लागत, अप्रिय मेहमानों का चर्न और गहन उपयोग द्वारा त्वरित मूल्यह्रास भी जोड़ें।
नियामक जोखिम दोहरे ध्यान का हकदार है। पर्यटन प्रोफ़ाइल वाले कई ब्राज़ीलीय शहरों — जिनमें कुछ Santa Catarina के भी हैं — ने हाल के वर्षों में शॉर्ट-स्टे पर सीमाओं, लाइसेंसिंग आवश्यकताओं और विशिष्ट नगरपालिका कराधान पर चर्चा की है। अभी तक कोई समेकित संघीय रूपरेखा नहीं है, लेकिन यह विषय Florianópolis, Balneário Camboriú और São Paulo जैसी राजधानियों में चर्चाओं के बाद भूमिगत से सार्वजनिक एजेंडे पर आ गया है। जो आज मौसमी के लिए खरीदता है, उसे पाँच से दस वर्षों के क्षितिज पर इस संभावना का मूल्यांकन करना होगा कि किसी समय परिचालन का हिस्सा प्रतिबंधित या अतिरिक्त नगरपालिका कर द्वारा क़ैद किया जा सकता है।
और फिर अवसर-लागत है — वह छड़ जिससे हर परिवर्तनशील-आय निवेशक को तुलना करनी चाहिए। 2026 में, Selic दहाई अंकों के निकट स्तर पर और Tesouro IPCA+ (ब्राज़ील का मुद्रास्फीति-अनुक्रमित संप्रभु बॉन्ड) तरलता और संप्रभु जोखिम के साथ 6% से 7% वार्षिक वास्तविक ब्याज की पेशकश के साथ, 5.5% से 6% पूर्व-कर से नीचे कोई भी रियल एस्टेट शुद्ध कैप रेट विशुद्ध वित्तीय दृष्टि से सार्वजनिक फिक्स्ड-इनकम से हार रहा है। तर्कसंगत रियल एस्टेट निवेशक को तब अंतर को इन कारणों से उचित ठहराना होगा: (i) वास्तविक पूँजी वृद्धि की अपेक्षा, (ii) वास्तविक संपत्ति में दीर्घकालिक मुद्रास्फीति-बचाव, (iii) कभी-कभार व्यक्तिगत उपयोग, और (iv) संपत्ति का उत्तराधिकार घटक। जो इन समानांतर औचित्यों के बिना "किराये से कमाने के लिए" खरीदता है, वह व्यवहार में गैर-वित्तीय कारणों से वित्तीय रूप से हीनतर संपत्ति चुन रहा है।
प्राया ब्रावा निवेशक की बार-बार होने वाली ग़लतियाँ
पहली ग़लती छोटी स्मृति की ग़लती है: 2026 के जनवरी और फरवरी के परिणाम की तुलना वार्षिक अपेक्षा से करना और बाहर निकालना। मौसमी के दो अच्छे महीने अच्छा वर्ष नहीं बनाते। मौसमी वक्र का भारित औसत उनके लिए क्रूर है जो केवल पीक पढ़ते हैं।
दूसरी पड़ोस की वास्तविकता से ऊपर अधिभोग मानना है। प्लेटफ़ॉर्म लिस्टिंग आमतौर पर आक्रामक प्रति-रात्रि शुल्क को मान्य करने के लिए उच्च उपलब्धता दिखाती हैं। वास्तविक अधिभोग, सकल आय से निकाला गया, कैलेंडर पर प्रदर्शित से अक्सर बहुत कम होता है। अपनी स्प्रेडशीट की तुलना स्थानीय प्रबंधन कंपनियों के वास्तविक बेंचमार्क से करना — न कि डेवलपर ने जो वादा किया उससे — बुनियादी स्वच्छता है।
तीसरी संपत्ति की कुल लागत की उपेक्षा करना है। कोंडोमिनियम, IPTU, रखरखाव, फ़र्नीचर, मूल्यह्रास, बीमा, प्रबंधन। "नैपकिन वाली" स्प्रेडशीट और लेखापरीक्षित स्प्रेडशीट के बीच कैप रेट हमेशा दो या तीन अंक गिरता है। गंभीर निवेशक कर के बाद शुद्ध की गणना करता है; बाकी पैक किया हुआ आशावाद है।
चौथी अपनी ही इकाई से प्यार में पड़ जाना है। जिस संपत्ति को निवेशक रहने के लिए चुनेगा — विशिष्ट दृश्य, ऊँचा फ्लोर, अवकाश सुविधाओं से भरा कोंडोमिनियम — उसका किराया टिकट आमतौर पर स्थानीय बाज़ार की अवशोषण क्षमता से ऊपर होता है। "पसंद से" खरीदने वाला आम तौर पर पुरानी छूट पर किराये पर देता है। "कैप रेट से" खरीदने वाला कम आकर्षक और अधिक लाभदायक उत्पाद खरीदता है।
पाँचवीं संकर व्यवस्था का औपचारिक परीक्षण न करना है। जनवरी में पुनर्ग्रहण खंड के साथ वार्षिक अनुबंध, सर्दियों के किरायेदार के साथ छह-माह का अनुबंध, दो पद्धतियों का संचालन करने वाली विशिष्ट प्रबंधन कंपनी के साथ साझेदारी — ये सभी विन्यास तकनीकी रूप से व्यवहार्य हैं और कई श्रेणियों में जोखिम-समायोजित रिटर्न में शुद्ध व्यवस्था पर हावी होते हैं। औसत निवेशक एक पक्ष चुनता है और विकल्प को दफ़न कर देता है।
छठी, और शायद सबसे महँगी, पूँजी वृद्धि को आय के साथ भ्रमित करना है। प्राया ब्रावा ने हाल के चक्र में महत्वपूर्ण वास्तविक वृद्धि दी, लेकिन वृद्धि न तो मासिक वित्तपोषण चुकाती है, न कोंडोमिनियम कवर करती है। उत्तोलित निवेशक जो नकदी बंद करने के लिए मूल्यवृद्धि पर निर्भर करता है, क्लासिक तरलता जोखिम के साथ संचालित करता है — काग़ज़ पर बढ़ती संपत्ति के साथ नकदी प्रवाह से ख़ून बहाते हुए, यदि चक्र पलटे तो सबसे ख़राब क्षण पर बेचने को मजबूर हो सकता है।
निष्कर्ष
2026 में प्राया ब्रावा निवेशक के लिए सही प्रश्न "मौसमी या वार्षिक" नहीं है। यह है: "मेरी क्षितिज और कर संरचना के लिए जोखिम-समायोजित कर-पश्चात शुद्ध कैप रेट कौन-सी इकाई, किस फ्लोर पर, किस प्रबंधन के साथ, किस पद्धति में सर्वोत्तम देती है"। उत्तर श्रेणियों, सूक्ष्म-क्षेत्रों और मालिक की प्रोफ़ाइल के बीच नाटकीय रूप से बदलता है, और ईमानदार शासक — तुलना क्षितिज में Selic और Tesouro IPCA+ — यह कहता है कि दहाई अंकों के वादे के साथ बेची गई बहुत-सी इकाई व्यवहार में संप्रभु बॉन्ड से नीचे संचालित होती है। अंतरराष्ट्रीय निवेशक के लिए यह अनुशासन और भी निर्णायक है, क्योंकि मुद्रा रूपांतरण की लागतें और रिमोट प्रबंधन की कठिनाइयाँ अंतिम रिटर्न में और दबाव डालती हैं।
Santa Catarina तट का चक्र अच्छी संपत्तियों को पुरस्कृत करता रहेगा और मध्यम को दंडित करता रहेगा। नकदी उत्पन्न करने वाले और केवल संपत्ति रखने वाले निवेशक के बीच अंतर चयन की गुणवत्ता और स्प्रेडशीट के अनुशासन में है। यह एक श्रृंखला का पहला टुकड़ा है जो आने वाले हफ़्तों में उत्तरी SC तट पर रियल एस्टेट रिटर्न के प्रत्येक उपक्षेत्र को विश्लेषित करेगी — सूचकांक के चयन से लेकर लॉन्च बनाम पुराने स्टॉक के बीच आर्बिट्राज तक। अगले विश्लेषण का अनुसरण करने के लिए, SIDE Empreendimentos पोर्टल का साप्ताहिक न्यूज़लेटर सब्सक्राइब करें: यह आपके इनबॉक्स में अगले आशावादी प्रॉस्पेक्टस की लहर से पहले पहुँचता है।