إيجار موسمي أم سنوي في Praia Brava: حسابات 2026
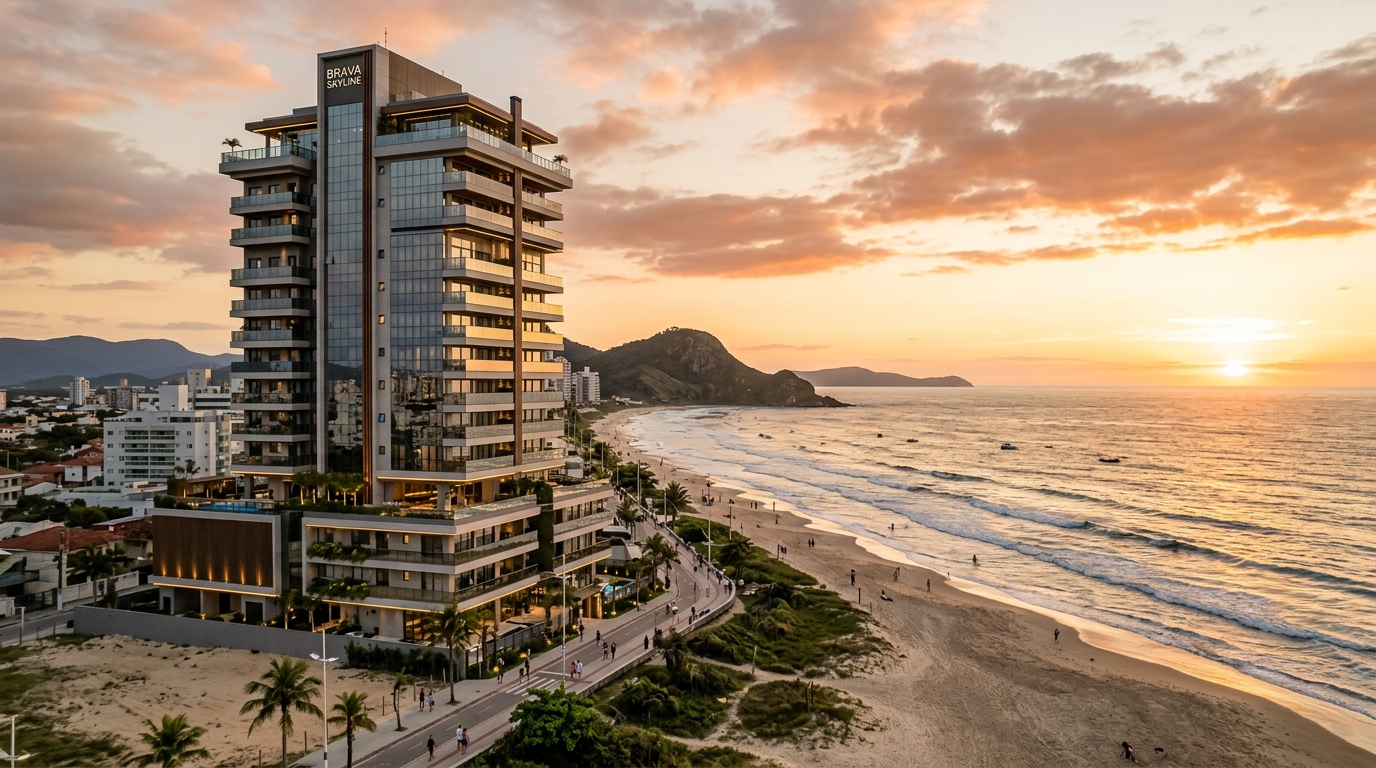
شقة من غرفتي نوم في Praia Brava على ساحل ولاية Santa Catarina جنوبي البرازيل، تم تسليمها عام 2024، تُعرض اليوم في ثلاث منصات في الوقت ذاته: على Airbnb بسعر ليلة يبلغ 980 ريالاً برازيلياً (نحو 196 دولاراً أمريكياً) لصيف 2026، وعلى Vrbo بسعر 1150 ريالاً برازيلياً، وفي واجهة وكالة عقارية محلية بسعر 5800 ريال شهرياً ضمن عقد إيجار سنوي. لن يكتشف المالك أي من هذه الوعود الثلاثة كفيل بسداد قسط التمويل العقاري إلا في ديسمبر، حين تُغلق حسابات الموسم — وأغلب المستثمرين يكتشفون مع نهاية كل شهر يناير أنهم اختاروا الطريق الخاطئ. السؤال الذي يؤسس فرضية هذه السلسلة من البوابة الإخبارية مباشر وقاسٍ في آن واحد: الإيجار الموسمي السياحي أم الإيجار السنوي في Praia Brava، أيهما أعلى مردوداً حين نتخلى عن خطاب الترويج العقاري ونضع المستثمر أمام جدول البيانات الحقيقي؟
يفتتح هذا المقال سلسلتنا التحليلية المقارِنة حول العائد على الاستثمار في الواجهة البحرية لمدينة Itajaí. لا يدّعي المقال تفاؤلاً ولا تشاؤماً — بل يسعى إلى البرود التحليلي. سنستخدم مؤشرات FipeZap (مؤشر أسعار العقارات في البرازيل) وCUB-SC (مؤشر تكلفة البناء في Santa Catarina) وSecovi-SC (نقابة الإيجارات الإقليمية) ومؤشري التضخم IGP-M وIPCA (مكافئ مؤشر أسعار المستهلك)، إضافة إلى معدل Selic (سعر الفائدة الأساسي في البرازيل) وقانون الإيجارات البرازيلي رقم 8245/91، بوصفها مراجع للقياس. سنفتح ثلاثة سيناريوهات نموذجية لإيرادات الإيجار الموسمي، ونفنّد بالحساب البارد الوعود المتكررة "بعائد سنوي مضمون قدره 15.5%"، ونوضح في أي منطقة فرعية وأي نمط عقاري لا تزال كل صيغة منطقية في عام 2026.
صورة Praia Brava في عام 2026: المشهد بالأرقام
توقفت Praia Brava عن كونها وجهة صيفية محلية لسكان Santa Catarina في مرحلة ما بين عامَي 2019 و2022. ثبّتت دورة الإطلاقات العقارية الفاخرة الرأسية في النصف الأخير من العقد الماضي مكانة المنطقة بوصفها القطب الثاني للعقارات الفاخرة في الشمال الساحلي لولاية Santa Catarina، خلف Jurerê Internacional فقط من حيث متوسط سعر المتر المربع، ومتقدّمةً عليها في حجم القيمة الإجمالية للمبيعات السنوية (VGV)، وفقاً لبيانات موحّدة صادرة عن الرابطة البرازيلية للمطورين العقاريين (ABRAINC) ونقابة صناعة البناء في Vale do Itajaí.
أغلق مؤشر FipeZap عام 2025 بمتوسط معلن لسعر بيع المتر المربع في Itajaí يتجاوز 13 ألف ريال برازيلي (نحو 2600 دولار أمريكي)، مع ميل Praia Brava إلى رفع المتوسط — إذ تتداول المشروعات المسلَّمة على الواجهة البحرية الأولى بين 18 و28 ألف ريال للمتر المربع، فيما تتجاوز بعض المشاريع الفاخرة الجديدة هذا السقف. وعلى مدى اثني عشر شهراً متتالية، سجّل المؤشر ارتفاعاً يفوق التضخم المقاس بمؤشر IPCA، وأبقى المنطقة ضمن المدن البرازيلية الثلاث الأعلى في ارتفاع الأسعار الحقيقي.
على صعيد الإنشاء، استمر مؤشر CUB-SC في الضغط التصاعدي المعتدل طيلة عام 2025، مدفوعاً بنقص العمالة الماهرة في منطقة Vale do Itajaí وبارتفاع أسعار المواد المستوردة. كما أفاد Secovi-SC خلال العام بأن متوسط بدل الإيجار السكني في Itajaí حافظ على نمو حقيقي إيجابي، وإن كان يتباطأ مقارنةً بالقفزات المزدوجة الرقمية التي شُهدت بين عامَي 2021 و2023، حين أدى وصول شركات التكنولوجيا والازدهار اللوجستي للميناء إلى تقليص حاد في المعروض من الوحدات الشاغرة.
هذه الخلفية حاسمة بالنسبة إلى المستثمر: فهي تحدد سعر الدخول (الذي يضغط على معدل الرسملة الأولي)، والحد الأدنى للإيجار السنوي الذي يقبله السوق، والسقف الأعلى للسعر اليومي الموسمي. كل النقاش اللاحق ينطلق من هذه المحاور الثلاثة.
الحساب البارد للإيجار الموسمي
الحجة التسويقية الأكثر شيوعاً في مكاتب المطورين — "عائد سنوي يبلغ 15.5% عبر الإيجار الموسمي" — لا تصمد إلا ما دام جدول البيانات مغلقاً. لنفتحه.
تخيّل وحدة من غرفتي نوم بمساحة مفيدة قدرها 75 متراً مربعاً، بإطلالة جزئية على البحر، في مبنى تم تسليمه قبل أربع سنوات أو أقل في Praia Brava. السعر العادل للاقتناء في عام 2026 هو 1.55 مليون ريال برازيلي (نحو 310 آلاف دولار أمريكي)، شاملاً سند الملكية، وضريبة نقل الملكية ITBI، والتأثيث الأساسي. هذه هي القيمة التي ينبغي حساب العائد الصافي بناءً عليها — لا على قيمة الوحدة الفارغة الواردة في الكتيب الترويجي.
التقويم الموسمي للأسعار اليومية على ساحل Santa Catarina موسمي بقسوة. تستحوذ أشهر ديسمبر ويناير وفبراير على ما بين 55% و65% من الإيراد السنوي؛ أما مارس ونوفمبر فهما شهرا انتقال، تمتلئ فيهما عطلات نهاية الأسبوع وتفرغ أيامها الوسطى؛ وتعيش الفترة بين أبريل وأكتوبر على العطلات الرسمية المطوّلة والفعاليات والسياحة الواردة من دول السوق المشتركة الجنوبية Mercosur. ومن يتجاهل هذا المنحنى يُسقط متوسط الإيراد السنوي بضرب سعر ذروة الليلة في 365، فيصل إلى وعد الـ15% الذي تباع به الوحدات.
السيناريوهات الواقعية الثلاثة لإجمالي الإيراد السنوي للوحدة الموصوفة، بعد التعاقد مع إدارة مهنية، كالتالي. السيناريو المتشائم: متوسط إشغال موزون قدره 38% سنوياً، بمتوسط سعر ليلة 620 ريالاً، فإجمالي إيراد 86 ألف ريال. السيناريو الأساسي: إشغال 48%، بمتوسط سعر ليلة 760 ريالاً، فإجمالي إيراد 133 ألف ريال. السيناريو المتفائل — الذي يتطلب عقاراً فاخراً وتصويراً احترافياً وإدارة نخبة: إشغال 58%، بمتوسط سعر ليلة 920 ريالاً، فإجمالي إيراد 195 ألف ريال.
تنطبق على هذا الإجمالي تكاليف يتغافل عنها الكتيب. عمولة المنصة (Airbnb وVrbo وBooking) بين 14% و18% بحسب القناة. الإدارة المحلية الاحترافية التي تتولى استقبال النزلاء والتنظيف والصيانة وخدمة الضيف: بين 20% و25% من الإجمالي، أو رسم ثابت لكل حجز. المغسلة والمفروشات وتجديد الأدوات وحاجيات الترحيب: بين 4% و7%. رسوم الإدارة في مبنى من هذا الطراز، مع رسوم إضافية في الموسم الأعلى: نحو 1450 ريالاً شهرياً. ضريبة العقارات IPTU المرتبطة بالعقارات الشاطئية: ما يعادل 380 ريالاً شهرياً. الكهرباء والماء والإنترنت والغاز خلال الفترات الشاغرة وبعض المشغولة: بين 380 و550 ريالاً شهرياً. الصيانة وصندوق الاستهلاك المتسارع للأثاث والأجهزة والطلاء: 4% من إجمالي الإيراد كاحتياطي صادق.
في السيناريو الأساسي، يتبقى بعد هذه التكاليف وقبل ضريبة الدخل نحو 64 ألف ريال سنوياً. على رأس مال مستثمر قدره 1.55 مليون ريال، يمثل ذلك معدل رسملة صافياً قبل الضريبة قدره 4.1%. في السيناريو المتشائم، يعمل المستثمر بخسارة تشغيلية مقارنةً بشهادة إيداع برازيلية بعائد متغيّر (CDB). أما في السيناريو المتفائل — الذي ينطبق إحصائياً على أقل من وحدة واحدة من كل خمس في المنطقة — فيصل العائد الصافي قبل الضريبة إلى 7.4%. في أي من السيناريوهات الثلاثة، لا يحقق الإيجار الموسمي وحده الـ15.5% الموعودة. الرقم الترويجي يجمع، في الغالب، تقدير زيادة قيمة العقار مع إيراد الإيجار — حيلة محاسبية تخدم بيع الوحدات، لا إدارة رأس المال.
حساب الإيجار السنوي: متوقَّع، منظَّم، جاحد
تحويل الوحدة نفسها إلى نظام الإيجار السنوي يقلب المعادلة كلياً. هنا يستبدل المستثمر التذبذب بالإمكانية على التنبؤ، ويتنازل عن الذروة الصيفية مقابل تدفق نقدي مستقر.
متوسط بدل إيجار وحدة من غرفتي نوم مؤثّثة وفاخرة في Praia Brava أغلق عام 2025 بين 5200 و6800 ريال شهرياً، وفقاً للموقع الدقيق وعمر المشروع. للوحدة النموذجية في هذا التمرين، نتبنى 5900 ريال شهرياً، وهو رقم منسجم مع بيانات Secovi-SC. الإيراد الإجمالي السنوي إذن 70.8 ألف ريال — قبل أي تعديل.
يحدد قانون الإيجارات البرازيلي رقم 8245/91 الهيكل التعاقدي. تعديلات سنوية وفق مؤشر يتفق عليه الطرفان، ومدة دنيا معتادة قدرها ثلاثون شهراً لتفادي الإنهاء التعسفي، وضمانات (وديعة، أو كفيل، أو تأمين كفالة، أو سند رسملة)، والتزام المؤجّر بدفع ضريبة العقار IPTU ورسوم الإدارة الاستثنائية إذا لم يُتفق على خلاف ذلك. هذا الإطار، الذي ينتقده الذين يراهنون على الإقامات القصيرة، هو بالضبط ما يمنح التدفق النقدي قابلية التنبؤ.
اختيار المؤشر المرجعي قرار استراتيجي يستحق انتباه المستثمر. كان IGP-M، المؤشر التاريخي لسوق الإيجارات، بطل صدمتين عنيفتين بين 2020 و2022، حيث تجاوز ارتفاعه التراكمي 30% في دورة واحدة، مما تسبب في موجة من فسخ العقود وإعادة التفاوض القسري. منذ ذلك الحين، هاجر السوق بكثافة إلى IPCA، الذي يقدم تعديلاً أكثر انتظاماً وأقل قابلية للنزاع السياسي من المستأجر. في عام 2026، مع معدل IPCA قريب من الهدف ومعدل IGP-M أكثر اعتدالاً، يُتوقع أن يكون الفارق بينهما طفيفاً — لكن في النوافذ القصيرة، قد يقدم IGP-M مكافأة أو يتحول إلى مولّد لتعثر السداد.
تتراوح نسبة الشواغر الفعلية في Praia Brava، للمخزون المؤثّث الفاخر، بين 3% و6% سنوياً، وفقاً لتقارير شركات الإدارة المحلية. اعتمد 5% كافتراض محافظ، فيهبط الإيراد الإجمالي بعد الشواغر إلى نحو 67.3 ألف ريال. تكاليف النظام السنوي أقل بصورة ملموسة من تكاليف الموسمي: إدارة عقارية بنسبة 8% من الإيراد (5.4 آلاف ريال)، وقسط تأمين الكفالة موزعاً، وصيانة بين الإيجارات تُقدَّر بـ3% من الإيراد (2 ألف ريال)، ويتحمل المستثمر ضريبة العقار IPTU (4.6 آلاف ريال سنوياً لهذا النمط من العقارات) والجزء الهيكلي من رسوم الإدارة في فترات الانتقال.
تتراوح النتيجة الصافية قبل الضريبة بين 53 و56 ألف ريال سنوياً، تبعاً لمعدل التعثر وتكلفة الضمان. على رأس المال نفسه البالغ 1.55 مليون ريال، يكون معدل الرسملة الصافي قبل الضريبة بين 3.4% و3.6%. أقل من السيناريو الأساسي للموسمي، نعم. لكن مقابل جزء يسير من التذبذب والعبء التشغيلي والمخاطرة التنظيمية.
وجهاً لوجه: معدل الرسملة الصافي والنقطة التي ينتصر فيها كل نموذج
مقارنة الصيغتين تتطلب عزل ما يمكن مقارنته. يلخّص الجدول أدناه التمرين للوحدة النموذجية بقيمة 1.55 مليون ريال في Praia Brava خلال 2026، على أساس سنوي، قبل ضريبة الدخل، آخذاً بالاعتبار التكاليف الموصوفة في الفقرات السابقة.
| الصيغة | الإيراد الإجمالي السنوي | التكاليف المباشرة | الصافي قبل الضريبة | معدل الرسملة الصافي | التذبذب |
|---|---|---|---|---|---|
| موسمي — السيناريو المتشائم | 86 ألف ريال | 53 ألف ريال | 33 ألف ريال | 2.1% | مرتفع |
| موسمي — السيناريو الأساسي | 133 ألف ريال | 69 ألف ريال | 64 ألف ريال | 4.1% | مرتفع |
| موسمي — السيناريو المتفائل | 195 ألف ريال | 80 ألف ريال | 115 ألف ريال | 7.4% | مرتفع |
| سنوي — محافظ | 67 ألف ريال | 14 ألف ريال | 53 ألف ريال | 3.4% | منخفض |
| سنوي — محسَّن | 71 ألف ريال | 15 ألف ريال | 56 ألف ريال | 3.6% | منخفض |
| نموذج هجين (سنوي خارج الذروة + موسمي ديسمبر-فبراير) | 102 ألف ريال | 36 ألف ريال | 66 ألف ريال | 4.3% | متوسط |
عند قراءة الجدول بهدوء، تبرز ثلاث نتائج. أولاً، لا يتفوق الإيجار الموسمي على السنوي في العائد المعدَّل للمخاطر إلا في سيناريو واحد، هو المتفائل، الذي يتطلب عقاراً فاخراً وإدارة احترافية باهظة الثمن وعاماً خالياً من الصدمات التنظيمية أو المناخية. ثانياً، يقدم الإيجار السنوي، بمخاطر منخفضة جداً، عائداً يدور حول 3.5% صافياً قبل الضريبة — أقل بقليل من السيناريو الأساسي للموسمي، مع جزء يسير من العمل. ثالثاً، النموذج الهجين — سنوي بين مارس ونوفمبر، وموسمي مركّز في ديسمبر ويناير وفبراير، مشروطاً بنوع العقد وبند الاسترداد — يمثل رياضياً نقطة الكفاءة الأعلى للوحدة النموذجية، رغم كونه دقيقاً قانونياً ويتطلب صياغة عقدية محكمة.
تختلف النقطة التي ينتصر فيها كل نموذج أيضاً حسب نمط الوحدة والمنطقة الفرعية. الاستوديوهات والوحدات من غرفة نوم واحدة في الواجهة البحرية الأولى، الموجهة للأزواج بلا أطفال، قوية في الموسمي لأن سعر الليلة عالٍ مقارنة بالمساحة الصغيرة، وتكلفة الصيانة منخفضة. أما الشقق من ثلاث أو أربع غرف نوم، الموجهة للعائلات، فعادة ما تكون لها إشغال أكثر تجانساً في السنوي — لأن المستأجر تنفيذي منقول إلى المنطقة أو عائلة قررت الإقامة الدائمة في Itajaí. أما البنتهاوس والوحدات الفاخرة فاستثناء: تعيش على نوافذ ذروة محددة (رأس السنة، الكرنفال، الفعاليات المؤسسية) بأسعار ليلية من خمسة أرقام، وتفقد قوتها في السنوي لأن البدل المطلوب يخرج عن نطاق الامتصاص المحلي.
"خطأ المستثمر في Praia Brava ليس الاختيار بين الموسمي والسنوي. الخطأ هو شراء العقار غير الملائم للصيغة التي ينوي تشغيلها. الوحدة الصحيحة تدر دخلاً في أي نظام؛ الخاطئة تنكسر في كليهما." — شريك في شركة إدارة عقارية محلية، في مقابلة لهذه البوابة
الضرائب والتكاليف الخفية وما يفعله Selic بكل ذلك
الطبقة الضريبية هي حيث يتبخّر جزء كبير من العائد الظاهري للإيجار الموسمي. الشخص الطبيعي الذي يؤجر موسمياً يسدد الضريبة عبر نظام شهري للأفراد (carnê-leão)، ضمن جدول تصاعدي، بمعدل يصل إلى 27.5% من النتيجة الصافية الخاضعة للضريبة، وقاعدة الاحتساب هي الإيراد بعد المصروفات الخصمية المنصوص عليها قانوناً — وأساساً عمولة المنصة ورسوم الإدارة وضريبة IPTU والرسوم الإدارية. الأثاث والمفروشات والاستهلاك ليست قابلة للخصم لأغراض ضريبية، رغم كونها تكاليف فعلية. النتيجة العملية أن مستثمر الموسمي في الشريحة العليا للدخل يسلّم للخزينة بين 22% و27.5% من النتيجة الخاضعة للضريبة.
في الإيجار السنوي، النظام مماثل في جوهره — carnê-leão على الصافي الخاضع للضريبة — لكن القاعدة أصغر وأكثر استقراراً، وعادة ما تمثل الحصة القابلة للخصم نسبة أكبر من الإجمالي. من حيث العبء الفعلي على النتيجة التشغيلية، يخرج السنوي عادة بين نقطتين وأربع نقاط مئوية أخف من الموسمي للمستثمر نفسه.
التكاليف الخفية هي حيث تنهار معظم التمارين الورقية. تأثيث وحدة من غرفتي نوم في Praia Brava بمستوى Airbnb الفاخر — وليس بمستوى "العقار المؤثث للإيجار السنوي" — يكلف بين 75 و120 ألف ريال دفعة واحدة، شاملاً الأجهزة المنزلية والأدوات والديكور وثلاث طبقات من المفروشات. هذا الرأسمال، مستهلَكاً على خمس سنوات، يمثل بين 15 و24 ألف ريال سنوياً يجب خصمها من العائد الحقيقي. لا يكاد أحد يحسب ذلك. أضف إلى ذلك تكلفة الفرصة لرأس المال المعطّل في المستهلكات، وتدوّر النزلاء غير الراضين، والاستهلاك المتسارع بفعل الاستخدام المكثف.
المخاطرة التنظيمية تستحق انتباهاً مضاعفاً. ناقشت العديد من المدن السياحية البرازيلية — بما فيها بعض مدن Santa Catarina — في السنوات الأخيرة قيوداً على الإقامة القصيرة، واشتراطات للترخيص، وضرائب بلدية خاصة. لا يوجد بعدُ إطار اتحادي مستقر، لكن الموضوع انتقل من الخفاء إلى الأجندة العامة بعد المناقشات في Florianópolis وBalneário Camboriú وعواصم كبرى مثل São Paulo. من يشتري اليوم للإيجار الموسمي ينبغي أن يحتسب احتمال أن يتعرض جزء من التشغيل، خلال أفق خمس إلى عشر سنوات، لقيود أو لضريبة بلدية إضافية.
ثم تأتي تكلفة الفرصة — العتبة التي ينبغي لكل مستثمر مقارنتها بها. في 2026، مع Selic قرب الخانة المزدوجة، وسندات الخزينة المعدّلة بالتضخم Tesouro IPCA+ التي تقدم فائدة حقيقية بين 6% و7% سنوياً بسيولة ومخاطر سيادية، فإن أي معدل رسملة عقاري صافٍ قبل الضريبة دون نطاق 5.5% إلى 6% يخسر، من زاوية مالية صرفة، أمام الدخل الثابت الحكومي. على المستثمر العقاري العقلاني عندئذ تبرير الفارق بـ(1) توقع زيادة حقيقية لقيمة العقار، (2) تحوّط ضد التضخم طويل الأمد عبر الأصل العيني، (3) استخدام شخصي عَرَضي، (4) المكوّن الإرثي للعقار. من يشتري "لكسب الإيجار" دون هذه المبررات المرافقة يختار عملياً أصلاً مالياً أدنى لأسباب غير مالية.
أخطاء متكررة لمستثمر Praia Brava
الخطأ الأول هو خطأ الذاكرة القصيرة: مقارنة نتيجة يناير وفبراير 2026 بالتوقع السنوي والاستقراء عليه. شهران جيدان من الموسم لا يصنعان سنة جيدة. المتوسط الموزون لمنحنى الموسمية قاسٍ على من يقرأ الذروة وحدها.
الثاني هو افتراض إشغال أعلى من واقع الحي. تُظهر إعلانات المنصات عادة توافراً مرتفعاً لتبرير أسعار ليلية عدوانية. الإشغال الفعلي، مستنتَجاً من الإيراد الإجمالي، يكون عادة أدنى بكثير من المعروض في تقاويم الحجوزات. مقارنة جدول البيانات الخاص بك بمعايير حقيقية من شركات إدارة محلية — لا بما وعد به المطور — هي نظافة أساسية.
الثالث هو إهمال التكلفة الإجمالية للملكية. رسوم الإدارة، وضريبة IPTU، والصيانة، والأثاث، والاستهلاك، والتأمين، والإدارة. ينخفض معدل الرسملة دائماً نقطتين أو ثلاثاً بين جدول بيانات "المسوّدة" وجدول البيانات المُدقَّق. المستثمر الجاد يحسب الصافي بعد الضريبة؛ ما عدا ذلك تفاؤل مغلَّف.
الرابع هو الانجذاب العاطفي للوحدة ذاتها. العقار الذي يختاره المستثمر للسكن — إطلالة متميزة، طابق علوي، مرافق ترفيهية شاملة — يكون عادة سعر إيجاره أعلى من قدرة الامتصاص لدى السوق المحلية. من يشتري "بدافع الذوق" يؤجر بخصم مزمن. أما من يشتري "بدافع معدل الرسملة" فيختار منتجات أقل بريقاً وأعلى مردوداً.
الخامس هو عدم اختبار النظام الهجين رسمياً. عقد سنوي مع بند استرداد في يناير، عقد ستة أشهر مع مستأجر شتوي، شراكة مع شركة إدارة متخصصة تشغّل صيغتين — كل هذه التركيبات قابلة للتنفيذ تقنياً، وتتفوق في كثير من الأنماط على النظام الصافي من حيث العائد المعدَّل للمخاطر. المستثمر العادي يختار جانباً واحداً ويدفن خاصية الاختيار.
السادس، وربما الأشد كلفة، هو الخلط بين زيادة القيمة الرأسمالية والدخل. حققت Praia Brava زيادة حقيقية ملموسة في القيمة خلال الدورة الأخيرة، لكن زيادة القيمة لا تسدد قسط التمويل الشهري ولا تغطي رسوم الإدارة. المستثمر الذي يعتمد على الرافعة المالية ويتكئ على ارتفاع القيمة لإغلاق الميزانية يعمل بمخاطر السيولة الكلاسيكية — قد يمتلك أصلاً يرتفع على الورق بينما ينزف نقداً، وقد يُضطر إلى البيع في أسوأ لحظة إذا انعكست الدورة.
للقارئ الدولي: لماذا الساحل الشمالي لـSanta Catarina؟
للمستثمر الأجنبي — من الخليج وأوروبا وآسيا — تمثل البرازيل واحدة من الاقتصادات القليلة التي تجمع بين عمق سوق العقارات، وقابلية تحويل العملة بحرية نسبية، وحماية قانونية للملكية الأجنبية. لا توجد قيود تذكر على شراء غير المقيمين للعقارات المدنية في المناطق الحضرية، وتسجل صكوك الملكية في السجل العقاري المحلي الذي يضمن حقوق الأجنبي على قدم المساواة مع البرازيلي. الحصول على بطاقة الشخص الطبيعي CPF — وهي مكافئ الرقم الضريبي — خطوة إدارية بسيطة يمكن استكمالها من القنصلية البرازيلية في بلد المستثمر قبل وصوله.
من زاوية العملة، الريال البرازيلي قابل للتحويل مع الدولار واليورو والدرهم الإماراتي والريال السعودي عبر بنوك تجارية محلية، وتجري عمليات إعادة التحويل لإيرادات الإيجار إلى الخارج عبر آلية رأس المال الأجنبي المسجَّل لدى البنك المركزي البرازيلي. هذه الخطوة الإجرائية ضرورية: من لا يسجّل دخول الرأسمال بصورة صحيحة عند الشراء قد يواجه قيوداً عند إعادة تحويل الأرباح إلى الخارج. هذا تفصيل تقني يبرر التعاقد مع مستشار قانوني محلي قبل إتمام صفقة الشراء.
من زاوية النسبية التاريخية، الريال البرازيلي يتداول حالياً في منطقة منخفضة من قيمته الحقيقية مقارنةً بالعملات الصعبة بمعايير عقدية. هذا يجعل الدخول بالدولار أو اليورو في عقار محلي رهاناً مزدوجاً: على القيمة العقارية المحلية وعلى تعافٍ تدريجي محتمل للعملة. في المقابل، أي خروج بتحويل الريال إلى عملة المستثمر الأم أثناء فترة الضعف يقتطع من العائد الإجمالي.
الخاتمة
في عام 2026، السؤال الصحيح للمستثمر في Praia Brava ليس "موسمي أم سنوي". بل "أي وحدة، في أي طابق، تحت أي إدارة، ضمن أي صيغة، تحقق أعلى معدل رسملة صافٍ بعد الضريبة معدَّلاً للمخاطر بالنسبة لأفقي وهيكلي الضريبي". تتفاوت الإجابة بشكل كبير بين الأنماط والمناطق الفرعية وملف المالك، والمسطرة الصادقة — Selic وTesouro IPCA+ كأفق للمقارنة — تكشف أن كثيراً من الوحدات المباعة بوعد العائد المزدوج تعمل عملياً تحت سند سيادي.
ستستمر دورة الساحل الكاتاريني في مكافأة الأصول الجيدة ومعاقبة المتوسطة. الفارق بين المستثمر الذي يولّد سيولة وذلك الذي يكتفي بالاحتفاظ بالأصل يكمن في جودة الاختيار وانضباط جدول البيانات. هذه أولى حلقات سلسلة ستفكك، خلال الأسابيع المقبلة، كل منطقة فرعية من العائد العقاري على الساحل الشمالي لـSanta Catarina — من اختيار المؤشر المرجعي إلى المفاضلة بين الإطلاقات الجديدة والوحدات الجاهزة. لمتابعة التحليل القادم، اشترك في النشرة الأسبوعية لبوابة SIDE Empreendimentos: تصلك قبل أن يدخل عرض ترويجي متفائل آخر إلى صندوق بريدك.