Praia Brava: Tatil mi Yıllık Kira mı? 2026 Hesabı
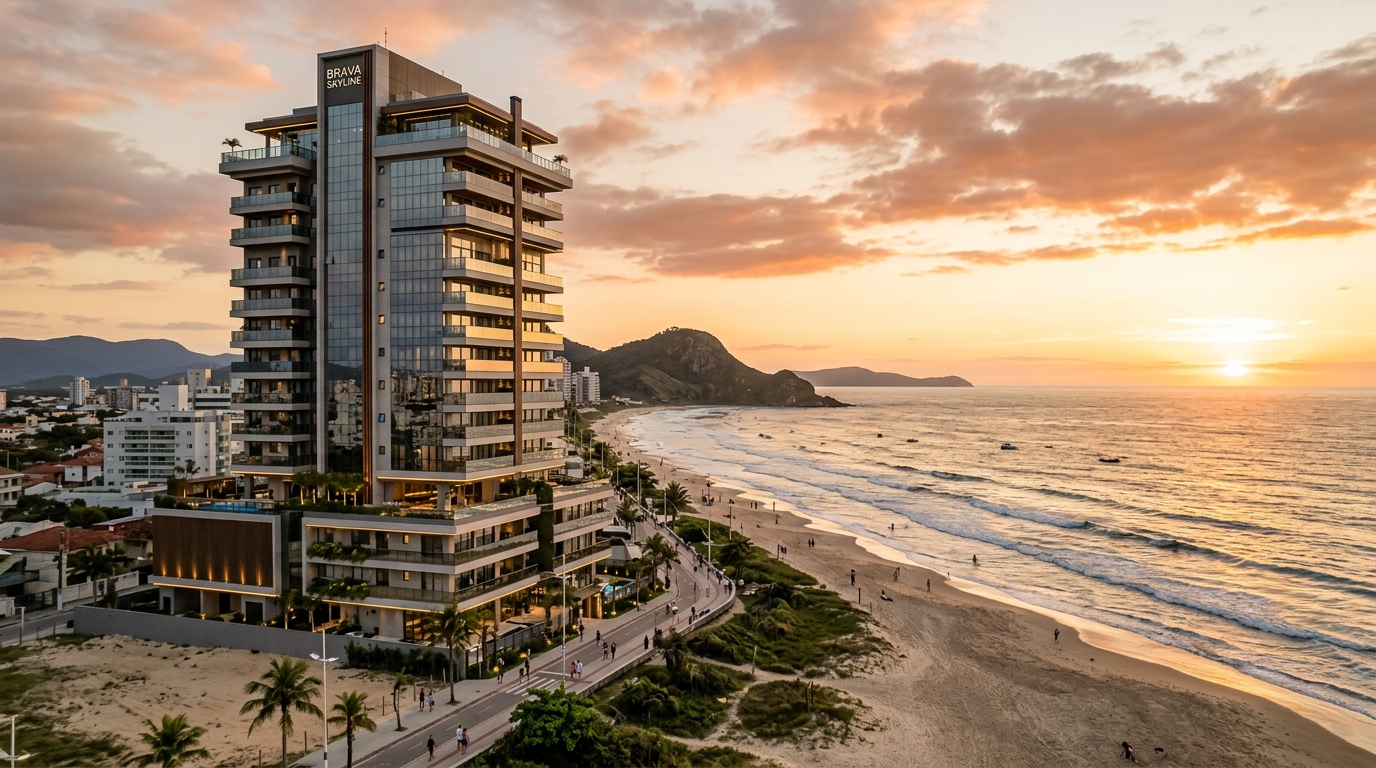
Praia Brava'da 2024'te teslim edilmiş, iki yatak odalı bir daire bugün aynı anda üç farklı vitrinde sergileniyor: Airbnb'de 2026 yazı için gecelik 980 real, Vrbo'da 1.150 real ve yerel bir emlakçının camında yıllık sözleşme için aylık 5.800 real. Mal sahibi bu üç vaatten hangisinin konut kredisi taksitini gerçekten karşıladığını ancak aralık ayında, sezon bilançosu çıktığında öğrenecek — ve çoğu ev sahibi her ocak ayının sonunda yanlış tercih yaptığını fark ediyor. Bu yazı dizisinin temel sorusu hem son derece sade hem de acımasızca somut: müteahhitlerin pazarlama söylemini bir kenara bırakıp yatırımcıyı gerçek hesap tablosuyla baş başa bıraktığımızda Praia Brava'da kısa süreli tatil kirası mı yoksa yıllık kira mı daha fazla getiri sağlıyor?
Bu metin, Itajaí kıyı şeridindeki getiri performansına dair karşılaştırmalı yazı dizimizin ilk halkasıdır. Amaç ne iyimser ne karamsar bir tablo çizmek; amaç tamamen soğukkanlı bir analiz sunmaktır. FipeZap (Brezilya konut fiyat endeksi), CUB-SC (Santa Catarina inşaat birim maliyeti), Secovi-SC (eyalet emlak sendikası verileri), IGP-M ile IPCA (iki ana enflasyon endeksi), Selic (Brezilya Merkez Bankası politika faizi) ve Kiracılık Yasası'nı (Lei do Inquilinato) test bankı olarak kullanacağız; üç tipik tatil kirası senaryosunu açacağız; matematikle "yıllık yüzde 15,5 garantili getiri" reklamını çürüteceğiz ve 2026'da her modelin hangi gayrimenkul tipi ile hangi mikro bölgede hâlâ anlamlı olduğunu göstereceğiz.
2026'da Praia Brava: rakamlarla mevcut tablo
Praia Brava, 2019 ile 2022 arasındaki bir noktada Santa Catarina'nın küçük bir yazlık kasabası olmaktan çıkıp uluslararası bir tatil-yatırım pazarı haline geldi. Son on yılın ikinci yarısında art arda gelen yüksek standartlı dikey lansman dalgası, bölgeyi Santa Catarina kuzey kıyılarının ikinci lüks merkezi olarak konumlandırdı. Metrekare başına ortalama satış değerinde yalnızca Jurerê Internacional'in (Florianópolis'in lüks mahallesi) gerisinde, fakat yıllık lansmana çıkan VGV (vendas gerais sobre o valor — projelerin toplam potansiyel satış değeri) hacminde önde. Bu veriler ABRAINC (Brezilya İnşaatçılar Birliği) ile Sinduscon Vale do Itajaí'nin konsolide raporlarına dayanıyor.
FipeZap, 2025'i Itajaí'de metrekare başına ortalama satış fiyatı 13 bin realin üzerinde kapattı ve Praia Brava bu ortalamayı yukarı çekmeye devam ediyor: birinci sıra sahil bandındaki teslim edilmiş projelerde metrekare 18 bin ile 28 bin real arasında işlem görüyor; ultra-lüks lansmanlarda bu tavanın çok üzerinde fiyatlar görmek mümkün. Yıllık birikimli bazda endeks, IPCA enflasyonunun üzerinde bir reel değerlenme gösterdi ve bölgeyi Brezilya'nın reel artışta en güçlü üç şehri arasında konumlandırdı. Yabancı yatırımcı için bu, Brezilya realinin dolara karşı dalgalı seyrini gözardı etmeden değerlendirmesi gereken bir yerel para getirisi anlamına geliyor.
İnşaat tarafında CUB-SC, 2025 boyunca ılımlı bir baskı eğrisini sürdürdü: bunu nitelikli iş gücü darlığı ve ithal girdi maliyetlerindeki artış besledi. Secovi-SC ise yıl boyunca Itajaí'deki ortalama konut kira biletinin hâlâ pozitif reel büyüme kaydettiğini, ancak 2021-2023 döneminde teknoloji şirketlerinin bölgeye taşınması ve liman-lojistik patlamasının boş daire arzını sıkıştırdığı çift haneli sıçramalara kıyasla bu büyümenin yavaşladığını raporladı.
Bu arka plan yatırımcı açısından belirleyicidir: giriş fiyatını (yani başlangıç cap rate'in sıkışmasını), piyasanın kabul ettiği yıllık kira tabanını ve tatil sezonu gecelik tavanını birlikte tayin eder. Sonraki bütün tartışmalar bu üç vektör üzerinden ilerleyecek.
Tatil kirasının soğuk matematiği
Müteahhitlerin müşteri masasında en sık duyulan satış argümanı — "tatil kirasıyla yıllık yüzde 15,5 getiri" — hesap tablosu önüne konana kadar canlı kalır. Şimdi bu tabloyu açalım.
Şu birimi varsayalım: Praia Brava'da, son dört yıl içinde teslim edilmiş bir binada, kısmi deniz manzaralı, 75 metrekare kullanım alanlı, iki yatak odalı bir daire. 2026'da makul edinim bedeli, tapu masrafları, ITBI (devir vergisi) ve temel mobilya dahil 1,55 milyon real. Net getirinin hesaplanması gereken bilet bu rakamdır — pazarlama broşüründe görünen mobilyasız fiyat değil. Yabancı alıcılar açısından bu, yaklaşık 280 bin ABD doları seviyesinde bir giriş bileti anlamına gelir; ancak gerçek bilet, alım anındaki kur ile gelirin elde edileceği andaki kura göre dalgalanır.
Santa Catarina kıyısının gecelik takvimi vahşice mevsimseldir. Aralık, ocak ve şubat ayları yıllık gelirin yüzde 55 ile 65'ini barındırır; mart ve kasım hafta sonları dolu, hafta içleri boş geçen geçiş aylarıdır; nisandan ekime kadarki dönem ise uzun resmi tatillere, etkinliklere ve Mercosur turizminin sınırlı pikine yaslanır. Bu eğriyi gözardı edip pik dönem gecelik fiyatını 365 ile çarpan yatırımcı, broşürdeki o meşhur yüzde on beşe ulaşır — fakat sahaya inmez.
Profesyonel yönetim hizmeti zaten devreye alınmış bir senaryoda söz konusu daire için üç gerçekçi brüt yıllık gelir tablosu şudur. Kötümser senaryo: yıl boyunca ağırlıklı ortalama doluluk yüzde 38, ortalama gecelik 620 real, brüt gelir 86 bin real. Baz senaryo: yüzde 48 doluluk, ortalama gecelik 760 real, brüt gelir 133 bin real. İyimser senaryo — premium daire, profesyonel fotoğraf çekimi ve elit yönetim gerektirir: yüzde 58 doluluk, ortalama gecelik 920 real, brüt gelir 195 bin real.
Bu brüt gelirin üzerine broşürün unutmayı tercih ettiği maliyetler biner. Platform komisyonu (Airbnb, Vrbo, Booking) kanala göre yüzde 14 ile 18 arasında. Profesyonel yerel yönetim hizmeti, yani check-in, temizlik, bakım ve misafir desteği: brütün yüzde 20 ile 25'i ya da rezervasyon başı sabit ücret. Çamaşırhane, çarşaf-yorgan seti, sarf malzemesi ve karşılama paketi: yüzde 4 ile 7. Sezon zammı dahil tam aidat: söz konusu profil için aylık yaklaşık 1.450 real. Sahil mülklerindeki yüksek IPTU (emlak vergisi): aylık eşdeğer 380 real. Boş ve kısmen dolu dönemlerde elektrik, su, internet ve gaz: aylık 380 ile 550 real. Bakım ile hızlandırılmış amortisman karşılığı (mobilya, beyaz eşya, boya): brütün yüzde 4'ü dürüst bir provizyon olarak.
Bu maliyetler ve gelir vergisi öncesinde baz senaryoda yıllık yaklaşık 64 bin real net kalır. Yatırılan 1,55 milyon realin üzerinde bu, vergi öncesi net cap rate olarak yüzde 4,1'dir. Kötümser senaryoda yatırımcı sade bir CDB (mevduat sertifikası) karşısında operasyonel kırmızıda yüzer. İyimser senaryoda — istatistiksel olarak bölgedeki her beş mülkten birinden azını ilgilendirir — vergi öncesi net getiri yüzde 7,4'e ulaşır. Üç senaryonun hiçbirinde tatil kirası tek başına vaat edilen yüzde 15,5'i teslim etmez. Broşürdeki rakam neredeyse her zaman beklenen sermaye değerlenmesi ile kira gelirini birbirine ekler — üniteyi satmaya yarayan bir muhasebe oyunudur, sermayeyi yönetmeye değil.
Yıllık kira matematiği: öngörülebilir, düzenlenmiş, mütevazı
Aynı daireyi yıllık kira rejimine geçirmek denklemi baştan yazar. Burada yatırımcı volatiliteyi öngörülebilirlik karşılığında elden çıkarır ve yaz pikinin yukarı yönlü potansiyelinden vazgeçerek istikrarlı bir nakit akışı satın alır.
Praia Brava'da yüksek standartlı, eşyalı bir iki yatak odalı dairenin ortalama yıllık kira bileti, mikro lokasyon ve binanın yaşına göre 2025'i ayda 5.200 ile 6.800 real arasında kapattı. Çalışmamızdaki örnek daire için Secovi-SC ile uyumlu 5.900 real değerini alıyoruz. Yıllık brüt gelir bu durumda 70,8 bin real ediyor — herhangi bir düzeltme öncesi.
Sözleşme iskeletini 8.245/91 sayılı Kiracılık Yasası belirler. Üzerinde anlaşılan endekse göre yıllık zamlar, sebepsiz tahliyeden kaçınmak için alışılmış otuz aylık asgari süre, teminatlar (depozito, kefil, kira sigortası ya da sermaye sertifikası) ve aksi kararlaştırılmadıkça olağanüstü aidat ile IPTU'nun mal sahibine ait olması. Kısa süreli kiraya bahse girenlerin eleştirdiği bu çerçeve, nakit akışına öngörülebilirliği veren tam olarak bu yapıdır. Yabancı yatırımcı için bu, AB ülkelerindeki güçlü kiracı korumalı rejimlerle karşılaştırılabilir bir hukuki çerçeve sunar — şaşırtıcı sürprizler yerine bilinen bir oyun.
Endeks tercihi stratejiktir ve yatırımcının üzerinde durması gereken bir konudur. Kira piyasasının tarihi endeksi olan IGP-M, 2020 ile 2022 arasında iki şiddetli şokun başrolünde yer aldı; tek bir döngüde yüzde 30'un üzerinde birikimli artış gösterdi ve bu, sözleşme kırılma ile zorunlu yeniden müzakere dalgasını tetikledi. O günden bu yana piyasa hızla IPCA'ya yöneldi — daha öngörülebilir ve kiracı tarafından politik olarak itiraz edilmesi daha güç bir ayarlama sunuyor. 2026'da IPCA hedefe yakın seyrederken IGP-M de daha sakin görünüyor; ancak kısa pencerelerde IGP-M hem bonus hem de gecikme motoru olabilir.
Praia Brava'daki yüksek standartlı, eşyalı stokta gerçek doluluk oranı, yerel yönetim firmalarının bilançolarına göre yıllık yüzde 3 ile 6 arasında salınır. Muhafazakar varsayım olarak yüzde 5'i alalım: vakans düzeltmesi sonrası brüt gelir yaklaşık 67,3 bin reale iner. Yıllık rejimin maliyetleri tatil rejiminden anlamlı ölçüde düşüktür: emlak yönetimi gelirin yüzde 8'i (5,4 bin real), kira garanti primi paylaşımlı bazda, kiralar arası bakım gelirin yüzde 3'ü olarak tahmin edildi (2 bin real); yatırımcı ayrıca IPTU'yu üstlenir (söz konusu profil için yıllık 4,6 bin real) ve geçiş dönemlerinde aidatın yapısal kısmını öder.
Vergi öncesi net sonuç, gecikme ve garanti maliyetine bağlı olarak yıllık 53 bin ile 56 bin real arasında oluşur. Aynı 1,55 milyon real ile karşılaştırıldığında bu, vergi öncesi net cap rate olarak yüzde 3,4 ile 3,6 arasıdır. Evet, tatil rejiminin baz senaryosundan düşük. Ancak volatilitenin, operasyonel yükün ve düzenleyici riskin bir kesirine sahip.
Karşılaştırma: net cap rate ve her modelin kazandığı eşik
İki rejimi karşılaştırmak, karşılaştırılabilir olanı izole etmeyi gerektirir. Aşağıdaki tablo, Praia Brava'da 2026'da 1,55 milyon real değerindeki örnek daire için yıllık bazda, gelir vergisi öncesi ve önceki bölümlerde tanımlanan maliyet kalemleri ışığında egzersizi konsolide eder.
| Rejim | Brüt yıllık gelir | Doğrudan maliyetler | Vergi öncesi net | Net cap rate | Volatilite |
|---|---|---|---|---|---|
| Tatil — kötümser senaryo | 86 bin real | 53 bin real | 33 bin real | %2,1 | Yüksek |
| Tatil — baz senaryo | 133 bin real | 69 bin real | 64 bin real | %4,1 | Yüksek |
| Tatil — iyimser senaryo | 195 bin real | 80 bin real | 115 bin real | %7,4 | Yüksek |
| Yıllık kira — muhafazakar | 67 bin real | 14 bin real | 53 bin real | %3,4 | Düşük |
| Yıllık kira — optimize | 71 bin real | 15 bin real | 56 bin real | %3,6 | Düşük |
| Hibrit model (pik dışı yıllık + Ara-Oca-Şub tatil) | 102 bin real | 36 bin real | 66 bin real | %4,3 | Orta |
Tabloya soğukkanlı bakıldığında üç sonuç öne çıkar. Birincisi, tatil kirası, riske göre düzeltilmiş getiride yıllık kirayı yalnızca tek bir senaryoda — iyimser senaryoda — yener; o da premium daire, oldukça pahalı profesyonel yönetim ve düzenleyici ya da iklimsel şok yaşanmayan bir yıla bağlıdır. İkincisi, yıllık kira, son derece düşük riskle vergi öncesi yüzde 3,5 civarında bir net getiri sağlar — tatil baz senaryosunun biraz altında, ancak iş yükünün çok küçük bir bölümüyle. Üçüncüsü, hibrit model — mart ile kasım arası yıllık kira, aralık-ocak-şubat'a yoğunlaşmış tatil kirası, sözleşme türü ve geri alma klozuna bağlı — örnek daire için matematiksel olarak verim noktasının en yükseğidir; ne var ki hukuki açıdan hassastır ve iyi kurulmuş bir sözleşme gerektirir.
Her modelin galip çıktığı eşik, gayrimenkul tipi ve mikro bölgeye göre de değişir. Stüdyo ve birinci sıra sahildeki tek yatak odalı daireler çocuksuz çiftlere hitap eder ve tatil kirasında güçlüdür çünkü küçük alanda yüksek gecelik ve düşük bakım maliyeti getirir. Aileye yönelik üç ve dört yatak odalı daireler genellikle yıllık rejimde daha homojen doluluk üretir — kiralayan kişi atanmış bir yönetici ya da Itajaí'de kalıcı yaşamayı tercih eden bir ailedir. Çatı katları ve lüks daireler istisnadır: yılbaşı, karnaval ve kurumsal etkinlik gibi belirli pencerelerde beş haneli gecelik fiyatlardan yaşar ve yerel emiş kapasitesini aşan kira beklediği için yıllık rejimde güç kaybeder.
"Praia Brava yatırımcısının yanlışı tatil kirası ile yıllık kira arasında seçim yapmak değildir. Yanlışı, işletmek istediği rejime uygun olmayan daireyi satın almaktır. Doğru daire her rejimde getiri verir; yanlış daire her ikisinde de batar." — yerel bir yönetim şirketinin ortağı, portalımıza verdiği röportajda
Vergi yükü, görünmez maliyetler ve Selic'in bütün bunlara etkisi
Vergi katmanı, tatil kirası getirisinin görünürdeki büyük bölümünün buharlaştığı katmandır. Tatil kirası yapan gerçek kişi yatırımcı, vergiyi aylık carnê-leão (özbeyan ödeme sistemi) üzerinden, artan oranlı tabloya göre öder; yasada öngörülen indirilebilir giderler sonrası net tutar üzerinden bu oran yüzde 27,5'e kadar çıkar. Platform komisyonu, aidat, IPTU ve yönetim ücretleri yasal olarak indirilebilirken; mobilya, sarf malzemesi ve amortisman gerçek maliyet olmalarına karşın vergisel açıdan indirilemez. Pratik sonuç, en üst gelir diliminde tatil yatırımcısının vergiye tabi tutarın yüzde 22 ile 27,5'ini Hazine'ye bırakmasıdır.
Yıllık kirada rejim özünde aynıdır — vergiye tabi net üzerinden carnê-leão — ancak baz daha küçük ve daha istikrarlıdır, indirilebilir kısım brütün daha büyük bölümünü temsil etme eğilimindedir. Operasyonel sonuç üzerindeki efektif yük olarak yıllık kira, aynı yatırımcı için tatil kirasından genellikle 2 ile 4 puan daha hafiftir.
Görünmez maliyetler ise kağıt üzerindeki tüm hesapların çoğunlukla çöktüğü yerdir. Praia Brava'da iki yatak odalı bir daireyi premium Airbnb standardında — "yıllık kiraya mobilyalı" standardında değil — döşemek, beyaz eşya, sarf malzemesi, dekorasyon ve üçlü tekstil dahil 75 bin ile 120 bin real arasında bir defalık harcama gerektirir. Beş yıl boyunca amorti edildiğinde bu, gerçek getiriden düşülmesi gereken yıllık 15 bin ile 24 bin real anlamına gelir. Bu hesabı neredeyse kimse yapmaz. Buna döner sermayenin tüketim maddelerine bağlanmasının fırsat maliyetini, zor müşterilerin yarattığı yıpranmayı ve yoğun kullanım nedeniyle hızlanan amortismanı da ekleyin.
Düzenleyici risk daha da fazla dikkat hak ediyor. Brezilya'nın turistik profile sahip pek çok şehri — bazıları Santa Catarina'da dahil — son yıllarda kısa süreli kiraya sınırlar, ruhsat zorunlulukları ve özel belediye vergileri tartıştı. Henüz konsolide federal bir çerçeve yok; ancak konu, Florianópolis, Balneário Camboriú ve São Paulo gibi başkentlerdeki tartışmaların ardından kuluçka odasından kamu gündemine geçti. Bugün tatil amaçlı alım yapan yatırımcı, beş ile on yıllık ufukta operasyonun bir kısmının kısıtlanması ya da ek belediye vergisi kapsamına alınması olasılığını fiyata yansıtmalıdır.
Son olarak fırsat maliyeti gelir — değişken getirili her yatırımcının karşılaştırması gereken çıta. 2026'da Selic çift hane sınırına yakın seyrederken, Tesouro IPCA+ tahvili likidite ve egemen risk düzeyiyle yüzde 6 ile 7 arası reel faiz sunuyor; yani vergi öncesi yüzde 5,5 ile 6'nın altındaki herhangi bir net gayrimenkul cap rate'i tamamen finansal açıdan kamu sabit getirisine kaybediyor. Rasyonel gayrimenkul yatırımcısının bu farkı haklı çıkarması için (i) reel sermaye değerlenmesi beklentisi, (ii) reel varlıkta uzun vadeli enflasyon koruması, (iii) zaman zaman kişisel kullanım ve (iv) miras planlama bileşeni gerekçeleri olmalıdır. Bu yan gerekçeler olmadan "kira gelirinden kazanmak" için alım yapan kişi, finansal olarak daha düşük getirili bir varlığı, finansal olmayan motiflerle seçiyor demektir. Yabancı yatırımcı için bu denklem bir ek katmanı da içerir: real-dolar paritesinin geleceğine dair tez. Realin reel olarak güçlendiği bir döngüde Brezilya gayrimenkulü çift haneli dolar getiri verebilir; ters yönde ise getiri uçar.
Praia Brava yatırımcısının yinelenen hataları
Birinci hata kısa hafızanın hatasıdır: 2026 ocak ve şubat sonuçlarını yıllık beklentiyle kıyaslayıp doğrusal projeksiyon yapmak. İki iyi tatil ayı iyi bir yıl üretmez. Mevsimsel eğrinin ağırlıklı ortalaması, sadece piki okuyana acımasızdır.
İkinci hata, mahallenin gerçeğinin üzerinde bir doluluk varsaymaktır. Platform ilanları, agresif gecelik fiyatları haklı çıkarmak için yüksek müsaitlik gösterme eğilimindedir. Brüt cirodan geri hesaplanan gerçek doluluk, takvimde görünenin epey altında olur. Kendi tablonuzu müteahhitin vaat ettiği rakamla değil, yerel yönetim firmalarının gerçek kıyaslamalarıyla karşılaştırmak temel hijyendir.
Üçüncü hata, toplam sahiplik maliyetini ihmal etmektir. Aidat, IPTU, bakım, mobilya, amortisman, sigorta, yönetim. Cap rate "peçete üstü" tabloyla denetlenmiş tablo arasında daima iki ya da üç puan düşer. Ciddi yatırımcı vergi sonrası neti hesaplar; geri kalanı ambalajlanmış iyimserliktir.
Dördüncü hata, kendi dairesine aşık olmaktır. Yatırımcının "burada yaşardım" diye seçeceği daire — ayrıcalıklı manzara, üst kat, sosyal alanlarla dolu site — genellikle yerel pazarın emiş kapasitesini aşan bir kira bileti taşır. "Beğeniden" alan yatırımcı, kronik bir iskontoyla kiraya çıkmak zorunda kalır. "Cap rate'den" alan, daha az çekici fakat daha kârlı ürünleri seçme eğilimindedir.
Beşinci hata, hibrit rejimi resmi olarak test etmemektir. Ocakta geri alma klozu içeren yıllık sözleşme, kış kiracısıyla altı aylık sözleşme, iki rejimi birden işleten uzmanlaşmış yönetim firmasıyla ortaklık — bunların hepsi teknik olarak uygulanabilir konfigürasyonlardır ve birçok gayrimenkul tipinde riske göre düzeltilmiş getiride saf rejimi yener. Ortalama yatırımcı bir tarafı seçer ve opsiyonelliği gömer.
Altıncı ve belki de en pahalı hata, sermaye değerlenmesini kira gelirleriyle karıştırmaktır. Praia Brava son döngüde anlamlı reel değerlenme verdi; ancak değerlenme aylık konut kredisi taksitini ödemez, aidatı kapatmaz. Değerlenmeyi kasayı kapatmak için kullanan kaldıraçlı yatırımcı klasik likidite riskiyle çalışır — kağıt üzerinde değerlenen bir varlığa sahipken nakit akışından kanayabilir ve döngü tersine dönerse en kötü anda satmak zorunda kalabilir.
Sonuç
2026'da Praia Brava yatırımcısı için doğru soru "tatil mi yıllık mı" değildir. Doğru soru şudur: "benim ufkum ve vergi yapım için, hangi daire, hangi katta, hangi yönetimle, hangi rejimde, riske göre düzeltilmiş en iyi vergi sonrası net cap rate'i sunar?" Yanıt, tipoloji, mikro bölge ve mülk sahibinin profiline göre dramatik biçimde değişir; ve dürüst cetvel — karşılaştırma ufkunda Selic ile Tesouro IPCA+ — çift haneli getiri vaadiyle satılan pek çok ünitenin pratikte bir egemen tahvilin altında işlediğini ortaya koyar.
Santa Catarina kıyı döngüsü, iyi varlıkları ödüllendirmeye ve sıradanları cezalandırmaya devam edecek. Nakit üreten yatırımcı ile sadece varlık biriktiren yatırımcı arasındaki fark, seçimin niteliğinde ve hesap tablosunun disiplinindedir. Bu, önümüzdeki haftalar boyunca Santa Catarina kuzey kıyısının gayrimenkul getirisinin her alt alanını — endeks tercihinden lansman ile kullanılmış arasındaki arbitraja dek — ayrıntısıyla ele alacak yazı dizisinin ilk parçasıdır. Bir sonraki analizi takip etmek için SIDE Empreendimentos portalının haftalık bültenine abone olun: bir sonraki iyimser broşür dalgası posta kutunuza varmadan önce size ulaşır.