Ferien- oder Jahresmiete an Praia Brava: Rechnung 2026
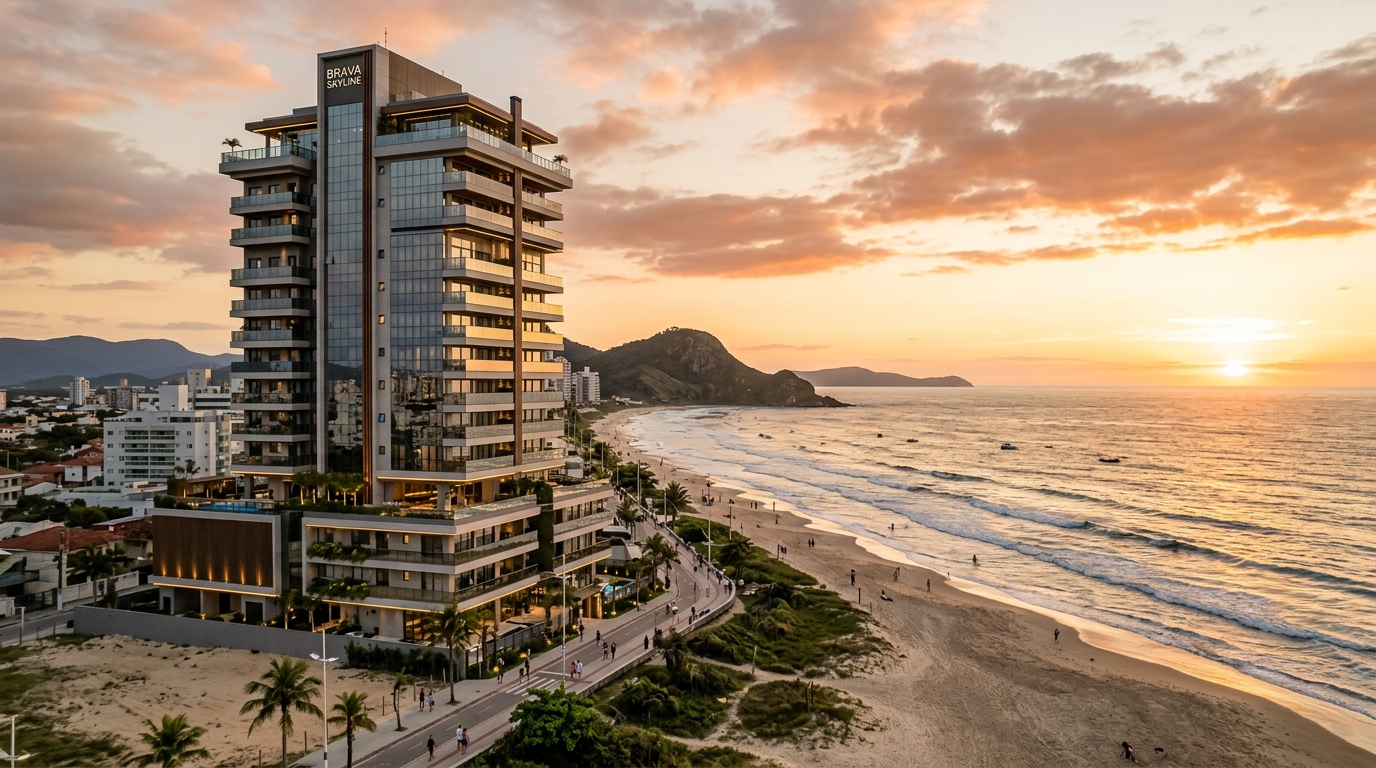
Eine Zwei-Zimmer-Wohnung am Praia Brava, Bauabnahme 2024, wird zur gleichen Zeit an drei Stellen angeboten: auf Airbnb für 980 R$ pro Nacht im Sommer 2026, auf Vrbo für 1.150 R$ und im Schaufenster eines lokalen Maklers für 5.800 R$ Monatsmiete im Jahresvertrag. Welche dieser drei Versprechen den Kapitaldienst trägt, erfährt der Eigentümer erst im Dezember, wenn die Saison abgerechnet wird — und die Mehrheit erfährt Ende Januar, dass die Wahl falsch war. Die Frage, die die These dieses Themenclusters auf dem Portal definiert, ist banal und brutal zugleich: Ferienvermietung oder Jahresmiete an Praia Brava — was rentiert sich tatsächlich, sobald man das Marketing der Bauträger beiseiteschiebt und den Investor vor das echte Rechenblatt setzt?
Dieser Beitrag eröffnet unsere Vergleichsserie zur Rentabilität an der Küste von Itajaí. Er möchte weder optimistisch noch pessimistisch sein — er möchte kühl sein. Wir benutzen FipeZap (Brasiliens führender Immobilienpreisindex), CUB-SC (Baukostenindex für Santa Catarina), Secovi-SC (Verband des Wohnungsmarkts), IGP-M und IPCA (zwei Inflationsindizes — der eine großhandelsbasiert, der andere verbraucherbasiert), die Selic (Brasiliens Leitzins) und das Mietrecht (Lei do Inquilinato) als Prüfsteine, öffnen die drei typischen Erlösszenarien der Ferienvermietung, widerlegen rechnerisch die wiederkehrende Werbebehauptung von „15,5 % Rendite jährlich garantiert" und zeigen, wo, für welchen Wohnungstyp und in welcher Mikrolage jedes Modell 2026 noch sinnvoll ist.
Praia Brava 2026: das Lagebild in Zahlen
Praia Brava hat irgendwann zwischen 2019 und 2022 aufgehört, eine Sommernische in Santa Catarina zu sein. Der Zyklus hochwertiger Vertikallancierungen der vergangenen Dekade hat die Region als zweiten Luxuspol der Nordküste von Santa Catarina etabliert — beim Quadratmeterpreis nur hinter Jurerê Internacional, beim jährlich gestarteten VGV (Bruttoverkaufswert, also Gesamtumsatz aller im Jahr gelaunchten Einheiten) jedoch vorne, wie konsolidierte Daten von ABRAINC und Sinduscon Vale do Itajaí zeigen.
FipeZap schloss 2025 mit einem durchschnittlich ausgeschriebenen Verkaufspreis in Itajaí oberhalb von 13.000 R$ pro Quadratmeter ab, wobei Praia Brava den Schnitt nach oben zieht — fertige Objekte in erster Strandreihe werden zwischen 18.000 und 28.000 R$ pro Quadratmeter gehandelt, und es gibt Luxuslancierungen, deren Preis darüber liegt. Auf Zwölfmonatsbasis lag der Index über der vom IPCA gemessenen Inflation, und die Region bleibt unter den drei Städten mit der höchsten realen Wertsteigerung des Landes.
Auf der Baukostenseite hielt CUB-SC 2025 einen Pfad moderaten Drucks aufrecht, befeuert von Engpass bei qualifizierten Fachkräften im Vale do Itajaí und steigenden Preisen für importierte Vorprodukte. Secovi-SC meldete übers Jahr eine durchschnittliche Wohnmiete in Itajaí mit weiterhin positivem Realwachstum — auch wenn dieses gegenüber den zweistelligen Sprüngen zwischen 2021 und 2023 nachließ, als Technologieunternehmen und der Hafen-Logistik-Boom das verfügbare Angebot stark verknappten.
Dieser Hintergrund ist entscheidend für den Investor: Er diktiert den Einstiegspreis (also ein bereits gestauchtes Eingangs-Cap-Rate), den Mietboden, den der Markt für Jahresverträge akzeptiert, sowie den Nachtpreisdeckel in der Ferienvermietung. Die gesamte folgende Diskussion fußt auf diesen drei Vektoren.
Die kühle Mathematik der Ferienvermietung
Das häufigste Verkaufsargument an den Tischen der Bauträger — „15,5 % Jahresrendite über Kurzzeitvermietung" — überlebt nur, solange man nicht auf das Rechenblatt schaut. Schauen wir hin.
Nehmen wir eine Zwei-Zimmer-Einheit, 75 m² Nutzfläche, seitlicher Meerblick, in einem Gebäude, dessen Übergabe höchstens vier Jahre zurückliegt, an Praia Brava. Fairer Erwerbspreis 2026: 1,55 Mio. R$ — inklusive Notar, ITBI (Grunderwerbsteuer der Gemeinde) und Grundausstattung. Auf diesen Ticketpreis muss die Nettorendite bezogen werden — nicht auf den nackten Wohnungspreis im Prospekt.
Der Belegungskalender an der Küste Santa Catarinas ist brutal saisonal. Dezember, Januar und Februar konzentrieren zwischen 55 % und 65 % der Jahreseinnahmen; März und November sind Übergangsmonate mit vollen Wochenenden und leeren Wochen; April bis Oktober leben von verlängerten Brückentagen, einzelnen Events und Touristikeinschüben aus den Mercosur-Nachbarländern. Wer diese Kurve ignoriert, multipliziert den Hochsaisonpreis mit 365 und kommt auf die berühmten fünfzehn Prozent.
Die drei realistischen Szenarien jährlicher Bruttoeinnahmen für die beschriebene Einheit, mit bereits engagierter professioneller Verwaltung, sehen wie folgt aus. Pessimistisches Szenario: gewichtete Durchschnittsbelegung von 38 %, Nachtpreis im Mittel 620 R$, Bruttoeinnahmen 86.000 R$. Basisszenario: Belegung 48 %, Nachtpreis im Mittel 760 R$, Bruttoeinnahmen 133.000 R$. Optimistisches Szenario — möglich nur für Premium-Objekte, mit professioneller Fotografie und Elite-Verwaltung: Belegung 58 %, Nachtpreis im Mittel 920 R$, Bruttoeinnahmen 195.000 R$.
Auf diese Bruttoeinnahmen fallen Kosten, die der Prospekt vergisst. Plattformprovision (Airbnb, Vrbo, Booking) zwischen 14 % und 18 % je Kanal. Lokale professionelle Verwaltung — Check-in, Reinigung, Wartung, Gästebetreuung: 20 % bis 25 % des Bruttoumsatzes oder Pauschalhonorar pro Buchung. Wäscherei, Bettwäsche, Nachschub an Geschirr und Amenities: 4 % bis 7 %. Volle Hausgeldzahlung plus saisonale Sonderumlagen: rund 1.450 R$ monatlich für das beschriebene Objektprofil. IPTU (städtische Grundsteuer, in Brasilien jährlich) für Strandimmobilien umgelegt: 380 R$ monatlich. Strom, Wasser, Internet und Gas in Leerstands- und Teilen der Belegungsperioden: 380 bis 550 R$ monatlich. Wartung und beschleunigter Abschreibungsfonds (Möbel, Geräte, Lackierung): 4 % der Bruttoeinnahmen als ehrliche Rückstellung.
Im Basisszenario bleiben nach diesen Kosten und vor Einkommensteuer rund 64.000 R$ jährlich. Auf 1,55 Mio. R$ Einsatz ergibt das ein netto Cap Rate vor Steuern von 4,1 %. Im pessimistischen Szenario fährt der Investor operativ rote Zahlen gegenüber einem ganz gewöhnlichen variabel verzinsten Festgeld in BRL. Im optimistischen Szenario — das statistisch weniger als jede fünfte Einheit der Region trifft — erreicht die Nettorendite vor Steuern 7,4 %. In keinem der drei Szenarien liefert die Ferienvermietung allein die versprochenen 15,5 %. Die Prospektzahl addiert fast immer erwartete Wertsteigerung des Anlagewerts auf die Mieteinnahmen — ein buchhalterischer Trick, der Einheiten verkauft, kein Kapital steuert.
Die Mathematik der Jahresmiete: planbar, reguliert, undankbar
Wechselt man dieselbe Einheit in das Regime der Jahresmiete, ändert sich die ganze Gleichung. Der Investor tauscht Volatilität gegen Planbarkeit und verzichtet auf das Sommerhoch zugunsten stabilen Cash-Flows.
Die durchschnittliche Miete für eine möblierte Zwei-Zimmer-Wohnung im gehobenen Standard schloss 2025 in Praia Brava zwischen 5.200 und 6.800 R$ monatlich, abhängig von Mikrolage und Alter des Objekts. Für unsere Modelleinheit setzen wir 5.900 R$ monatlich an — ein Wert, der sich mit Secovi-SC deckt. Die Jahres-Bruttomiete beträgt damit 70.800 R$ vor jeglicher Anpassung.
Das Gesetz 8.245/91, die Lei do Inquilinato (Mietrechtsgesetz Brasiliens), gibt das vertragliche Skelett. Jährliche Anpassungen an einen vereinbarten Index, üblicher Mindestzeitraum von dreißig Monaten, um die sogenannte „leere Kündigung" zu vermeiden, Sicherheiten (Kaution, Bürge, Mietausfallversicherung oder Kapitalisierungstitel) und Pflicht des Vermieters, IPTU sowie außerordentliche Hausgelder zu tragen, sofern nichts anderes vereinbart wurde. Genau dieses Regelwerk, oft kritisiert von Verfechtern des Short-Stay-Modells, gibt dem Cash-Flow seine Planbarkeit.
Die Wahl des Indexierungsmaßstabs ist strategisch und verdient Aufmerksamkeit. Der IGP-M, historischer Index des Mietmarkts, war 2020 bis 2022 Hauptdarsteller zweier heftiger Schocks und kumulierte in einem einzigen Zyklus über 30 % — was eine Welle von Vertragsbrüchen und Zwangsneuverhandlungen auslöste. Seither wechselte der Markt massiv zum IPCA, der eine planbarere und vom Mieter politisch weniger angreifbare Anpassung liefert. Im Jahr 2026, mit IPCA nahe am Inflationsziel und ruhigerem IGP-M, dürfte die Differenz beider Indizes klein bleiben — in kurzen Fenstern aber kann der IGP-M sowohl Bonus liefern als auch ein Motor von Zahlungsausfällen werden.
Reale Leerstandsquote in Praia Brava für möblierten Bestand im gehobenen Segment liegt nach Bilanzen lokaler Verwalter zwischen 3 % und 6 % jährlich. Setzt man konservativ 5 % an, sinkt die Bruttomiete nach Leerstand auf rund 67.300 R$. Die Kosten des Jahresvertragsregimes sind deutlich niedriger als bei der Ferienvermietung: Vermietungsverwaltung bei 8 % des Erlöses (5.400 R$), anteilige Mietausfallgarantie, Wartung zwischen Mieterwechseln geschätzt bei 3 % (2.000 R$), und der Eigentümer übernimmt IPTU (4.600 R$ jährlich für das Objektprofil) sowie strukturelle Anteile des Hausgelds in Übergangszeiten.
Das Nettoergebnis vor Steuern liegt zwischen 53.000 und 56.000 R$ jährlich, je nach Zahlungsausfall und Garantiekosten. Auf dasselbe Kapital von 1,55 Mio. R$ entspricht das einem netto Cap Rate vor Steuern von 3,4 % bis 3,6 %. Niedriger als das Basisszenario der Ferienvermietung, ja. Aber mit einem Bruchteil der Volatilität, der operativen Last und des regulatorischen Risikos.
Direktvergleich: netto Cap Rate und der Punkt, an dem jedes Modell gewinnt
Ein sauberer Vergleich verlangt, dass man Vergleichbares isoliert. Die folgende Tabelle konsolidiert die Übung für die Modelleinheit von 1,55 Mio. R$ in Praia Brava 2026 auf Jahresbasis, vor Einkommensteuer, unter Berücksichtigung der in den Vorabschnitten beschriebenen Kosten.
| Modell | Bruttoeinnahmen p.a. | Direktkosten | Nettoergebnis vor Steuern | Netto Cap Rate | Volatilität |
|---|---|---|---|---|---|
| Ferienvermietung — pessimistisch | 86.000 R$ | 53.000 R$ | 33.000 R$ | 2,1 % | hoch |
| Ferienvermietung — Basis | 133.000 R$ | 69.000 R$ | 64.000 R$ | 4,1 % | hoch |
| Ferienvermietung — optimistisch | 195.000 R$ | 80.000 R$ | 115.000 R$ | 7,4 % | hoch |
| Jahresmiete — konservativ | 67.000 R$ | 14.000 R$ | 53.000 R$ | 3,4 % | niedrig |
| Jahresmiete — optimiert | 71.000 R$ | 15.000 R$ | 56.000 R$ | 3,6 % | niedrig |
| Hybridmodell (Jahr außerhalb Hochsaison + Ferien Dez–Feb) | 102.000 R$ | 36.000 R$ | 66.000 R$ | 4,3 % | mittel |
Liest man die Tabelle kühl, ergeben sich drei Schlussfolgerungen. Erstens: Die Ferienvermietung schlägt die Jahresmiete in risikobereinigter Rendite nur in einem einzigen Szenario — dem optimistischen, das ein Premium-Objekt, teures professionelles Management und ein Jahr ohne regulatorischen oder klimatischen Schock voraussetzt. Zweitens: Die Jahresmiete liefert mit minimalem Risiko Renditen um 3,5 % netto vor Steuern — leicht unter dem Basisszenario der Ferienvermietung, mit einem Bruchteil der Arbeit. Drittens: Das Hybridmodell — Jahresvertrag von März bis November, Ferienvermietung konzentriert auf Dezember, Januar und Februar, abhängig von Vertragstyp und Rückgabeklausel — ist mathematisch der höchste Effizienzpunkt der Modelleinheit, juristisch jedoch heikel und erfordert einen gut gestrickten Vertrag.
Der Punkt, an dem jedes Modell gewinnt, hängt zudem von Wohnungstyp und Mikrolage ab. Studios und Ein-Zimmer-Einheiten in erster Strandreihe, ausgerichtet auf kinderlose Paare, sind stark in der Ferienvermietung — hoher Nachtpreis auf kleiner Fläche, niedrige Instandhaltungskosten. Drei- und Vier-Zimmer-Wohnungen für Familien haben in der Jahresmiete eine homogenere Belegung — Mieter sind versetzte Führungskräfte oder Familien, die sich entschieden haben, dauerhaft in Itajaí zu leben. Penthäuser und Luxuseinheiten sind die Ausnahme: Sie leben von eng begrenzten Spitzenfenstern (Silvester, Karneval, Firmenevents) zu fünfstelligen Nachtpreisen und verlieren in der Jahresmiete, weil das geforderte Ticket die lokale Absorptionsfähigkeit übersteigt.
„Der Fehler des Investors in Praia Brava ist nicht die Wahl zwischen Ferien- und Jahresvermietung. Es ist der Kauf der falschen Wohnung für das Regime, das er betreiben möchte. Die richtige Einheit rentiert sich in jedem Modus; die falsche scheitert in beiden." — Partner einer lokalen Verwaltungsgesellschaft, im Interview mit diesem Portal
Besteuerung, unsichtbare Kosten und was die Selic mit allem anstellt
Die Steuerebene ist genau dort, wo ein Großteil der scheinbaren Rendite der Ferienvermietung verdampft. Eine natürliche Person, die kurzzeit vermietet, zahlt monatlich Steuern über das Carnê-Leão (monatliches Selbstveranlagungssystem für natürliche Personen) nach progressiver Tabelle, mit einem Spitzensatz von 27,5 % auf das steuerpflichtige Nettoergebnis. Bemessungsgrundlage ist der Erlös abzüglich der vom Gesetz vorgesehenen abziehbaren Aufwendungen — im Wesentlichen Plattformprovisionen, Hausgeld, IPTU und Verwaltungsgebühren. Möbel, Bettwäsche und Abschreibung sind steuerlich nicht abziehbar, obwohl es reale Kosten sind. In der Praxis liefert der Ferienvermieter in der höchsten Einkommensklasse zwischen 22 % und 27,5 % seines steuerpflichtigen Ergebnisses ans Finanzamt ab.
In der Jahresmiete ist das Regime im Kern identisch — Carnê-Leão auf das steuerpflichtige Netto — die Basis ist jedoch kleiner und stabiler, und der abziehbare Anteil tendiert dazu, einen größeren Anteil am Brutto auszumachen. In effektiver Last auf das operative Ergebnis fällt die Jahresmiete für denselben Investor üblicherweise um 2 bis 4 Prozentpunkte leichter aus als die Ferienvermietung.
Die unsichtbaren Kosten sind dort, wo die meisten Papierrechnungen einbrechen. Eine Zwei-Zimmer-Wohnung in Praia Brava mit Premium-Airbnb-Niveau auszustatten — nicht mit dem Standard „möbliert für Jahresmiete" — kostet einmalig zwischen 75.000 und 120.000 R$, einschließlich Geräten, Geschirr, Dekoration und dreifachem Bett- und Badwäsche-Set. Dieses Kapital, auf fünf Jahre amortisiert, entspricht 15.000 bis 24.000 R$ jährlich, die man von der realen Rendite abziehen muss. Fast niemand macht diese Rechnung. Hinzu kommen die Opportunitätskosten des in Verbrauchsgütern gebundenen Umlaufvermögens, der Verschleiß durch unangenehme Gäste und beschleunigter Abschreibung durch intensive Nutzung.
Das regulatorische Risiko verdient besondere Aufmerksamkeit. Verschiedene brasilianische Tourismusstädte — auch einige in Santa Catarina — diskutierten in den letzten Jahren Obergrenzen für Short-Stay, Lizenzpflichten und gemeindliche Sonderbesteuerung. Ein konsolidierter Bundesrahmen existiert noch nicht, aber das Thema ist nach Debatten in Florianópolis, Balneário Camboriú und Großstädten wie São Paulo aus dem Untergrund auf die öffentliche Agenda gewandert. Wer heute zur Ferienvermietung kauft, muss die Möglichkeit einpreisen, dass irgendwann in einem Horizont von fünf bis zehn Jahren Teile des Betriebs eingeschränkt oder durch zusätzliche kommunale Steuern aufgesogen werden.
Und dann sind da die Opportunitätskosten — die Latte, an der jeder festverzinsliche Investor sich orientieren sollte. Im Jahr 2026, mit der Selic im hohen einstelligen bis niedrigen zweistelligen Bereich und Tesouro IPCA+ (inflationsindexierte brasilianische Staatsanleihen) mit Realzinsen zwischen 6 % und 7 % pro Jahr bei Liquidität und Staatsrisiko, verliert jedes Immobilien-Cap-Rate netto vor Steuern unter 5,5 bis 6 % rein finanziell gegen den öffentlichen Rentenmarkt. Der rationale Immobilieninvestor muss die Differenz dann rechtfertigen mit (i) erwarteter realer Wertsteigerung, (ii) Inflationshedge des realen Sachvermögens auf lange Sicht, (iii) gelegentlicher Eigennutzung und (iv) erbrechtlicher Komponente der Immobilie. Wer „für die Mieteinnahmen" kauft, ohne diese Nebenbegründungen, wählt in der Praxis ein finanziell unterlegenes Asset aus nicht-finanziellen Motiven.
Wiederkehrende Fehler des Investors in Praia Brava
Der erste Fehler ist der Fehler des kurzen Gedächtnisses: das Ergebnis von Januar und Februar 2026 als Jahreserwartung extrapolieren. Zwei gute Hochsaisonmonate machen kein gutes Jahr. Der gewichtete Mittelwert der Saisonkurve ist gnadenlos für jeden, der nur den Peak liest.
Der zweite ist, eine Belegung über der realen Lage des Viertels anzunehmen. Plattformanzeigen zeigen typischerweise hohe Verfügbarkeit, um aggressive Nachtpreise zu rechtfertigen. Die reale Belegung — abgeleitet vom Bruttoumsatz — liegt deutlich unter dem, was Kalenderansichten suggerieren. Die eigene Kalkulation mit realen Benchmarks lokaler Verwalter zu vergleichen — nicht mit den Versprechen des Bauträgers — ist Grundhygiene.
Der dritte ist die Vernachlässigung der Total Cost of Ownership. Hausgeld, IPTU, Wartung, Möblierung, Abschreibung, Versicherung, Verwaltung. Das Cap Rate fällt regelmäßig um zwei bis drei Punkte zwischen der „Servietten-Rechnung" und dem auditierten Rechenblatt. Seriöse Investoren rechnen netto nach Steuern; alles andere ist hübsch verpackter Optimismus.
Der vierte ist, sich in die eigene Wohnung zu verlieben. Das Objekt, das der Investor zum Selbstwohnen wählen würde — Top-Blick, hohes Stockwerk, Anlage mit umfangreichen Freizeiteinrichtungen — hat in der Regel ein Mietticket über der lokalen Absorptionsfähigkeit. Wer „nach Geschmack" kauft, vermietet chronisch unter Wert. Wer „nach Cap Rate" kauft, neigt zu weniger glamourösen, aber rentableren Produkten.
Der fünfte ist, das Hybridregime nicht formal zu testen. Jahresvertrag mit Rückgabeklausel im Januar, Sechsmonatsvertrag mit Wintermieter, Partnerschaft mit einer Verwalterin, die beide Regime betreibt — all diese Konstellationen sind technisch tragfähig und schlagen in vielen Wohnungstypen das reine Modell in risikobereinigter Rendite. Der durchschnittliche Investor wählt eine Seite und begräbt die Optionalität.
Der sechste — und vielleicht teuerste — Fehler ist, Wertsteigerung mit Einkommen zu verwechseln. Praia Brava hat im jüngsten Zyklus signifikante reale Wertsteigerung geliefert, aber Wertsteigerung zahlt weder die monatliche Finanzierungsrate noch das Hausgeld. Ein gehebelter Investor, der auf Wertsteigerung setzt, um den Cashflow zu schließen, fährt ein klassisches Liquiditätsrisiko — er kann ein auf dem Papier aufwertendes Asset besitzen und gleichzeitig operativ ausbluten, gezwungen, im schlechtesten Moment zu verkaufen, falls der Zyklus dreht.
Fazit
2026 ist die richtige Frage für den Investor in Praia Brava nicht „Ferien oder Jahr". Sie lautet: „Welche Einheit, in welchem Stockwerk, mit welcher Verwaltung, in welchem Regime liefert das beste netto Cap Rate nach Steuern, risikobereinigt, für meinen Horizont und meine Steuerstruktur?" Die Antwort variiert dramatisch zwischen Wohnungstypen, Mikrolagen und Eigentümerprofilen, und die ehrliche Messlatte — Selic und Tesouro IPCA+ im Vergleichshorizont — bedeutet, dass viele mit zweistelligem Versprechen verkaufte Einheiten in der Praxis unter einer brasilianischen Staatsanleihe liegen.
Der Zyklus der Küste Santa Catarinas wird weiterhin gute Vermögenswerte belohnen und mittelmäßige bestrafen. Der Unterschied zwischen dem Investor, der Cashflow erzeugt, und dem, der nur ein Asset hält, liegt in der Qualität der Auswahl und der Disziplin am Rechenblatt. Dies ist das erste Stück einer Serie, die in den kommenden Wochen jeden Teilbereich der Immobilienrentabilität an der Nordküste von SC seziert — von der Wahl des Indexes bis zur Arbitrage zwischen Neubau und Bestand. Wer die nächste Analyse nicht verpassen möchte, sollte den wöchentlichen Newsletter des Portals SIDE Empreendimentos abonnieren: Er trifft die Inbox an, bevor die nächste Runde optimistischer Prospekte sie erreicht.