Прайя-Брава 2026: краткосрочная или годовая аренда?
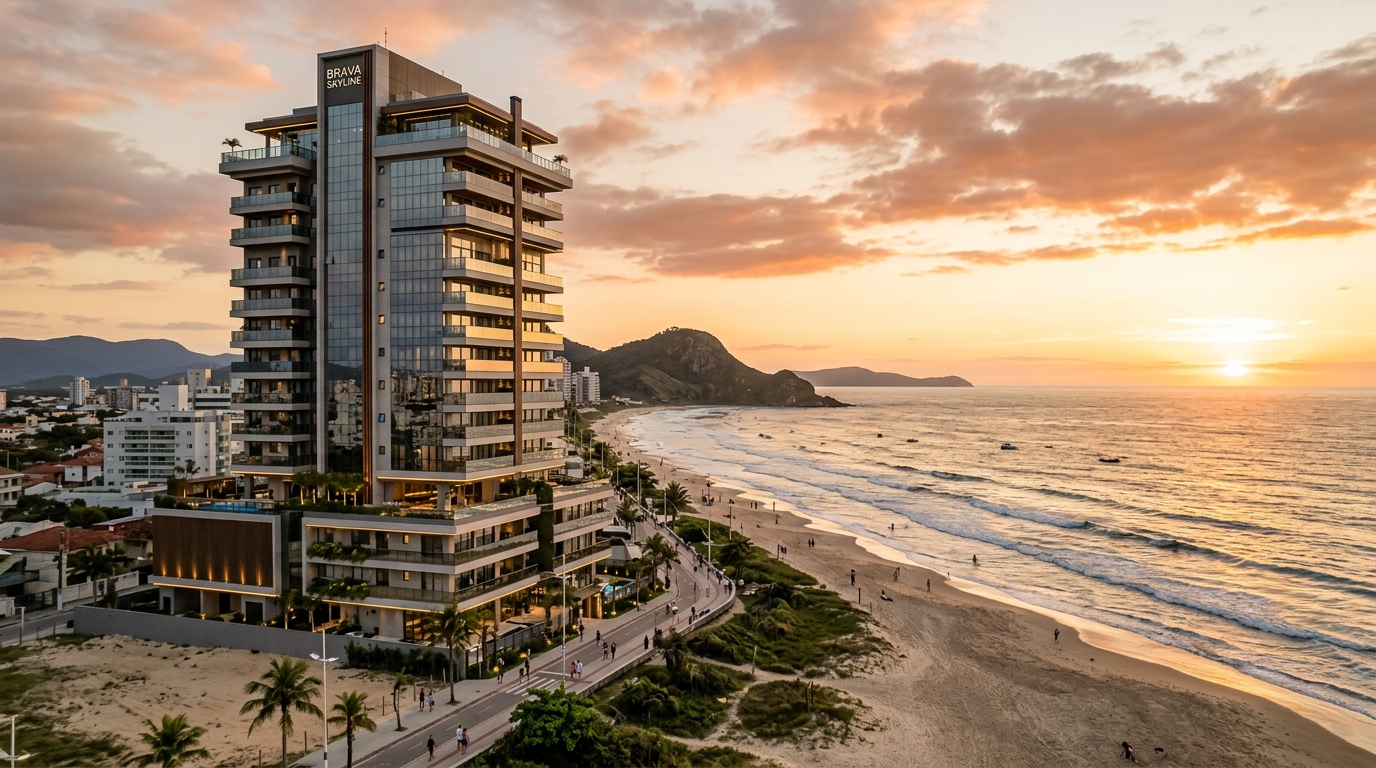
Двухкомнатная квартира на пляже Прайя-Брава, сданная в 2024 году, сегодня одновременно выставлена в трёх местах: на Airbnb — по 980 реалов за ночь на лето 2026, на Vrbo — по 1 150 реалов, а в витрине местного агентства недвижимости — по 5 800 реалов в месяц на годовой контракт. Какое из этих трёх обещаний реально закроет ипотечный платёж, владелец узнает только в декабре, когда подведёт итоги сезона, — и большинство в конце января обнаруживает, что выбрало неправильно. Вопрос, который задаёт тон всему этому кластеру материалов портала, прозаичен и одновременно жесток: краткосрочная или годовая аренда на Прайя-Брава — что приносит больше, если убрать маркетинг застройщиков и положить перед инвестором настоящую таблицу?
Этот текст открывает нашу сравнительную серию о доходности на побережье Итажаи (Itajaí), портового города на севере штата Санта-Катарина. Он не претендует ни на оптимизм, ни на пессимизм — он претендует на трезвость. Мы будем использовать индексы FipeZap (главный бразильский индекс цен на недвижимость), CUB-SC (стоимость строительства в Санта-Катарине), Secovi-SC (статистика рынка аренды), IGP-M и IPCA (индексы инфляции), Selic (базовая процентная ставка Центрального банка Бразилии, аналог ставки рефинансирования) и Закон об аренде 8.245/91 (Lei do Inquilinato) как испытательные стенды, раскроем три типичных сценария выручки в краткосрочной аренде, опровергнём математикой рекламный лозунг «гарантированные 15,5% годовых» и покажем, где, для какого типа жилья и в какой микрозоне каждая модель ещё имеет смысл в 2026 году.
Портрет Прайя-Бравы в 2026 году: рынок в цифрах
Прайя-Брава перестала быть нишевым местом отдыха для жителей Санта-Катарины где-то между 2019 и 2022 годами. Цикл запусков вертикальных проектов класса «премиум» за последнюю половину десятилетия консолидировал район как второй по величине люксовый полюс северного побережья штата Санта-Катарина — уступая лишь Журере́-Интернасьонал (Jurerê Internacional, Флорианополис) по средней цене за квадратный метр, но опережая его по объёму VGV (общий стоимостной объём запусков), запускаемому ежегодно, согласно данным ABRAINC (национальная ассоциация застройщиков) и Sinduscon Vale do Itajaí (профсоюз строительной отрасли долины Итажаи).
FipeZap закрыл 2025 год со средней объявленной ценой продажи в Итажаи выше 13 тысяч реалов за квадратный метр, причём Прайя-Брава тянула среднее значение вверх — готовые объекты в первой береговой линии торгуются по 18–28 тысяч реалов за квадратный метр, а у некоторых люксовых стартов цена превышает этот потолок. За двенадцать месяцев индекс показал реальный рост выше инфляции по IPCA, удержав регион в тройке городов с самым высоким реальным удорожанием в стране.
Со стороны строительства CUB-SC сохранял траекторию умеренного давления на протяжении 2025 года, подпитываемый дефицитом квалифицированной рабочей силы в долине Итажаи и подорожанием импортных материалов. Secovi-SC в течение года фиксировал средний чек жилой аренды в Итажаи с ещё положительным реальным ростом, хотя и с замедлением по сравнению с двузначными скачками 2021–2023 годов, когда приход технологических компаний и логистическо-портовый бум сжали предложение свободных юнитов.
Этот фон — определяющий для инвестора: он задаёт цену входа (более сжатый стартовый cap rate — то есть отношение чистого годового дохода к стоимости актива), минимальную годовую арендную плату, которую принимает рынок, и потолок суточной ставки в высокий сезон. Вся дальнейшая дискуссия исходит из этих трёх векторов.
Холодная математика краткосрочной аренды
Самый частый аргумент в продажных кабинетах застройщиков — «доходность 15,5% годовых через краткосрочную аренду» — выживает ровно до того момента, пока никто не открыл таблицу. Откроем.
Возьмём квартиру с двумя спальнями, 75 м² полезной площади, с частичным видом на море, в доме, сданном не более четырёх лет назад на Прайя-Браве. Справедливая цена приобретения в 2026 году: 1,55 миллиона реалов — уже с регистрацией права собственности, налогом ITBI на переход прав и базовой меблировкой. Именно от этого вложения должна считаться чистая доходность — а не от цены «голого» юнита из буклета.
Календарь суточных ставок на катариненском побережье брутально сезонный. Декабрь, январь и февраль концентрируют 55–65% годовой выручки; март и ноябрь — переходные месяцы с заполненными выходными и пустыми буднями; с апреля по октябрь живут на длинных праздниках, точечных мероприятиях и аргентинско-уругвайско-парагвайском туризме (страны блока Mercosur, как правило, едут в межсезонье). Тот, кто игнорирует эту кривую, проектирует годовую выручку, умножая пиковую суточную ставку на 365, и приходит к знаменитым «пятнадцати процентам» из проспекта.
Три реалистичных сценария валовой годовой выручки для описанной квартиры — с уже заключённым контрактом с профессиональной управляющей компанией — выглядят так. Пессимистичный сценарий: средневзвешенная загрузка 38% в год, средняя суточная ставка 620 реалов, валовая выручка 86 тысяч реалов. Базовый сценарий: загрузка 48%, средняя ставка 760 реалов, валовая выручка 133 тысячи реалов. Оптимистичный сценарий — требующий премиум-объекта, профессиональной фотосессии и элитного управления: загрузка 58%, средняя ставка 920 реалов, валовая выручка 195 тысяч реалов.
На эту валовую выручку накладываются расходы, о которых буклет забывает. Комиссия платформы (Airbnb, Vrbo, Booking) — от 14 до 18% в зависимости от канала. Профессиональное местное управление, отвечающее за заезд гостей, уборку, обслуживание и поддержку: 20–25% от валовой выручки или фиксированная такса с брони. Прачечная, постельное бельё, замена утвари и амеников: 4–7%. «Полный» кондоминиум — с дополнительными взносами в высокий сезон: около 1 450 реалов в месяц для описанного класса жилья. Налог IPTU (муниципальный налог на недвижимость, аналог нашего налога на имущество), пересчитанный на месяц: 380 реалов. Электричество, вода, интернет и газ в пустые и частично в занятые периоды: 380–550 реалов в месяц. Обслуживание и фонд ускоренной амортизации (мебель, бытовая техника, покраска): 4% валовой выручки как честный резерв.
В базовом сценарии после этих расходов и до налога на доходы остаётся примерно 64 тысячи реалов в год. На 1,55 миллиона реалов вложений это чистый cap rate до налогообложения в 4,1%. В пессимистичном сценарии инвестор работает в операционный минус против обычного бразильского CDB (банковский депозитный сертификат с плавающей ставкой). В оптимистичном — статистически касающемся менее чем одного из пяти объектов района — чистая доходность до налогов достигает 7,4%. Ни в одном из трёх случаев краткосрочная аренда сама по себе не даёт обещанных 15,5%. Цифра из проспекта почти всегда складывает ожидаемое удорожание актива с выручкой от аренды — бухгалтерский трюк, нужный для продажи юнитов, а не для управления капиталом.
Математика годовой аренды: предсказуемая, регулируемая, неблагодарная
Перевод того же объекта в режим годовой аренды меняет уравнение целиком. Здесь инвестор обменивает волатильность на предсказуемость и отказывается от летнего пика в обмен на стабильный денежный поток.
Средний чек для меблированной «двушки» высокого класса на Прайя-Браве закрыл 2025 год в диапазоне 5 200–6 800 реалов в месяц — в зависимости от микролокации и возраста здания. Для модельной квартиры из расчёта возьмём 5 900 реалов в месяц — значение, сопоставимое с данными Secovi-SC. Валовая годовая выручка, таким образом, составит 70,8 тысяч реалов — до любых корректировок.
Закон 8.245/91, бразильский Закон об аренде (Lei do Inquilinato), задаёт скелет договора. Ежегодное индексирование по согласованному индексу, обычный минимальный срок 30 месяцев — чтобы обезопаситься от «беспричинного» расторжения, гарантии (залог, поручитель, страхование арендатора или капитализационный титул) и обязанность арендодателя оплачивать IPTU и внеочередные кондоминиумные сборы, если иное не прописано. Этот каркас, критикуемый сторонниками short-stay, — именно то, что даёт потоку предсказуемость.
Выбор индекса — стратегический и заслуживает внимания инвестора. IGP-M, исторический индексатор арендного рынка, в 2020–2022 годах пережил два жёстких шока, накопив рост более 30% за один цикл, что породило волну расторжений и вынужденных пересмотров. С тех пор рынок массово мигрировал на IPCA — официальный потребительский индекс, который даёт более предсказуемое и менее «политически» оспариваемое арендатором повышение. В 2026 году, при IPCA, идущем близко к таргету Центрального банка, и более спокойном IGP-M, разница между двумя должна быть небольшой — но в коротких окнах IGP-M может как принести бонус, так и стать двигателем неплатежей.
Реальная вакансия на Прайя-Браве по меблированному стоку высокого класса колеблется между 3 и 6% в год, согласно отчётам местных управляющих компаний. Возьмём 5% как консервативное допущение, и валовая выручка за вычетом вакансии падает примерно до 67,3 тысяч реалов. Расходы в годовом режиме существенно ниже, чем в краткосрочном: услуги риелтора-управляющего по ставке 8% от выручки (5,4 тыс. реалов), премия за гарантию арендатора, обслуживание между арендами — около 3% выручки (2 тыс. реалов), и инвестор берёт на себя IPTU (4,6 тыс. реалов в год для этого класса жилья) и структурную часть кондоминиума в переходные периоды.
Чистый результат до налогов лежит между 53 и 56 тысячами реалов в год — в зависимости от неплатежей и стоимости гарантии. На те же 1,55 миллиона реалов выделенного капитала это чистый cap rate до налогов в диапазоне 3,4–3,6%. Меньше, чем в базовом сценарии краткосрочной аренды — да. Но при доле волатильности, операционной нагрузки и регуляторного риска.
Лицом к лицу: чистый cap rate и точка, где побеждает каждая модель
Сравнение двух режимов требует выделить сопоставимое. Таблица ниже консолидирует упражнение для модельной квартиры за 1,55 миллиона реалов на Прайя-Браве в 2026 году — на годовой базе, до подоходного налога, с учётом расходов, описанных в предыдущих разделах.
| Режим | Валовая годовая выручка | Прямые расходы | Чистый результат до налога | Чистый cap rate | Волатильность |
|---|---|---|---|---|---|
| Краткосрочная — пессимистичный | 86 тыс. реалов | 53 тыс. реалов | 33 тыс. реалов | 2,1% | Высокая |
| Краткосрочная — базовый | 133 тыс. реалов | 69 тыс. реалов | 64 тыс. реалов | 4,1% | Высокая |
| Краткосрочная — оптимистичный | 195 тыс. реалов | 80 тыс. реалов | 115 тыс. реалов | 7,4% | Высокая |
| Годовая аренда — консервативная | 67 тыс. реалов | 14 тыс. реалов | 53 тыс. реалов | 3,4% | Низкая |
| Годовая аренда — оптимизированная | 71 тыс. реалов | 15 тыс. реалов | 56 тыс. реалов | 3,6% | Низкая |
| Гибрид (годовая вне сезона + краткосрочная DJF) | 102 тыс. реалов | 36 тыс. реалов | 66 тыс. реалов | 4,3% | Средняя |
Если читать таблицу хладнокровно, всплывают три вывода. Первое: краткосрочная аренда обыгрывает годовую по доходности с поправкой на риск только в одном сценарии — оптимистичном, требующем премиум-объекта, очень дорогого профессионального управления и года без регуляторного или климатического шока. Второе: годовая аренда отдаёт с минимальным риском доходность, кружащую вокруг 3,5% чистыми до налогов — чуть ниже базового сценария краткосрочной, но при доле работы. Третье: гибридная модель — годовая аренда с марта по ноябрь, краткосрочная в декабре, январе и феврале, при правильно прописанном контракте и оговорке о возврате владения — математически самая эффективная точка для модельной квартиры, хотя юридически тонкая и требующая хорошо выстроенного договора.
Точка, где побеждает каждая модель, варьируется и по типологии, и по микрорайону. Студии и однокомнатные квартиры в первой береговой линии, ориентированные на пары без детей, сильны в краткосрочной аренде — у них высокая суточная ставка на маленькую площадь и низкая стоимость обслуживания. Трёх- и четырёхкомнатные квартиры для семей обычно показывают более однородную круглогодичную загрузку — арендуют их релоцированные руководители или семьи, выбравшие постоянное проживание в Итажаи. Пентхаусы и люксовые юниты — исключение: они живут специфическими пиковыми окнами (Новый год, Карнавал, корпоративные события) с пятизначными суточными ставками и теряют силу в годовой аренде, потому что требуемый чек выходит за пределы локальной платёжеспособности.
«Ошибка инвестора Прайя-Бравы — не выбор между краткосрочной и годовой арендой. Это покупка не того объекта для того режима, в котором он собирается работать. Правильная квартира даёт доход в любом режиме; неправильная разоряет в обоих». — партнёр местной управляющей компании, в интервью этому порталу
Налогообложение, невидимые расходы и что делает с этим всем Selic
Налоговый слой — это место, где большая часть видимой доходности краткосрочной аренды испаряется. Физическое лицо, сдающее в краткосрочную аренду, платит налог через carnê-leão (ежемесячный платёж по прогрессивной шкале для нерегулярных доходов) — со ставкой, доходящей до 27,5% от чистой налогооблагаемой суммы; база — выручка после вычета расходов, разрешённых законом (комиссия платформы, кондоминиум, IPTU и административные сборы — по сути, всё). Мебель, постельное бельё и амортизация не вычитаются для налоговых целей, хотя являются реальными расходами. Практический итог: инвестор в краткосрочной аренде в верхнем доходном диапазоне отдаёт государству от 22 до 27,5% налогооблагаемого результата.
В годовой аренде режим по сути идентичен — carnê-leão на чистый налогооблагаемый результат — но база меньше и стабильнее, а вычитаемая часть, как правило, представляет большую долю валовой выручки. По эффективной налоговой нагрузке на операционный результат годовая аренда обычно выходит на 2–4 процентных пункта легче, чем краткосрочная для одного и того же инвестора.
Невидимые расходы — место, где рушится большинство «бумажных» упражнений. Меблировать с качеством двухкомнатную квартиру на Прайя-Браве в стандарте «премиум-Airbnb» — а не в стандарте «меблированная для годовой аренды» — стоит единовременно от 75 до 120 тысяч реалов: бытовая техника, утварь, декор и тройной комплект белья. Этот капитал, амортизированный за пять лет, представляет 15–24 тысячи реалов в год, которые нужно вычесть из реальной доходности. Этот расчёт делает почти никто. Прибавьте также альтернативные издержки оборотного капитала, замороженного в расходниках, отток неприятных гостей и ускоренный износ от интенсивной эксплуатации.
Регуляторный риск заслуживает отдельного внимания. Различные туристические города Бразилии — в том числе в Санта-Катарине — в последние годы обсуждали ограничения short-stay, требования лицензирования и специальное муниципальное налогообложение. Федерального консолидированного законодательства пока нет, но тема перешла из подполья в публичную повестку после дискуссий во Флорианополисе, Балнеариу-Камбориу и в крупных столицах вроде Сан-Паулу. Тот, кто покупает сегодня под краткосрочную аренду, должен закладывать в цену возможность того, что в какой-то момент в горизонте пяти-десяти лет часть операции будет ограничена или захвачена дополнительным муниципальным налогом.
И затем — альтернативные издержки, тот эталон, с которым любой инвестор с переменным доходом должен сравнивать. В 2026 году при Selic вблизи двузначных значений и Tesouro IPCA+ (бразильские суверенные облигации, индексируемые к инфляции — аналог наших ОФЗ-ИН), предлагающих реальную доходность 6–7% годовых с ликвидностью и суверенным риском, любой чистый cap rate недвижимости ниже 5,5–6% до налогов чисто финансово проигрывает государственному долгу. Рациональный инвестор в недвижимость должен оправдать этот разрыв через (i) ожидание реального удорожания актива, (ii) долгосрочный инфляционный хедж в реальном активе, (iii) случайное личное использование и (iv) наследственный компонент объекта. Тот, кто покупает «чтобы зарабатывать на аренде» без этих параллельных оправданий, на практике выбирает финансово худший актив по нефинансовым мотивам.
Систематические ошибки инвестора Прайя-Бравы
Первая ошибка — ошибка короткой памяти: сравнивать результат января и февраля 2026 с годовым ожиданием и экстраполировать. Два хороших сезонных месяца не делают хорошим год. Средневзвешенная сезонная кривая жестока к тому, кто читает только пик.
Вторая — закладывать загрузку выше реальной для района. Объявления на платформах обычно показывают высокую доступность, чтобы валидировать агрессивные суточные ставки. Реальная загрузка, выведенная из валовой выручки, обычно заметно ниже, чем показанная в календарях. Сверка вашей таблицы с реальными бенчмарками местных управляющих компаний — а не с тем, что обещал застройщик, — это базовая гигиена.
Третья — пренебрегать общей стоимостью владения. Кондоминиум, IPTU, обслуживание, мебель, амортизация, страхование, управление. Cap rate всегда падает на два-три пункта между «таблицей на салфетке» и аудированной таблицей. Серьёзный инвестор считает чистый результат после налогов; остальное — оптимизм в упаковке.
Четвёртая — влюбиться в собственную квартиру. Объект, который инвестор выбрал бы для проживания, — привилегированный вид, высокий этаж, кондоминиум, заполненный инфраструктурой — обычно имеет арендный чек выше способности местного рынка поглотить его. Тот, кто покупает «по вкусу», обычно сдаёт с хроническим дисконтом. Тот, кто покупает «по cap rate», склонен покупать менее зрелищные, но более доходные продукты.
Пятая — не тестировать гибридный режим формально. Годовой контракт с оговоркой о возврате владения в январе, контракт на шесть месяцев с зимним арендатором, партнёрство с управляющей компанией, оперирующей двумя моделями, — все эти конфигурации технически жизнеспособны и во многих типологиях обыгрывают чистые режимы по доходности с поправкой на риск. Средний инвестор выбирает одну сторону и хоронит опциональность.
Шестая, и, возможно, самая дорогая, — путать удорожание актива с доходом. Прайя-Брава дала значительное реальное удорожание в последнем цикле, но удорожание не оплачивает ежемесячный кредитный платёж и не покрывает кондоминиум. Инвестор с плечом, рассчитывающий на удорожание, чтобы закрыть кассу, работает с классическим риском неликвидности — он может иметь актив, дорожающий на бумаге, пока теряет cash flow, и быть вынужденным продать в худший момент, если цикл развернётся.
Что это значит для иностранного инвестора
Для русскоязычного инвестора, рассматривающего Прайя-Браву как актив, есть три специфических слоя, которые накладываются поверх всей вышеописанной математики. Первый — валютный: вся выручка идёт в реалах, а планирование, скорее всего, ведётся в долларах или евро. За последние десять лет реал прошёл через несколько 30-процентных циклов девальвации; долгосрочный реальный возврат в твёрдой валюте может сильно отличаться от номинального в реалах. Простая защита — рассматривать Tesouro IPCA+ как ориентир, а не доллар, потому что Tesouro IPCA+ хеджирует именно бразильскую инфляцию, которая в долгосроке коррелирует с курсом реала.
Второй слой — налоговый. Нерезидент, получающий арендный доход в Бразилии, подпадает под удержание у источника по ставке 15% — без шкалы и без вычетов carnê-leão. Это часто проще и предсказуемее, чем режим резидента, но менее эффективно по чистой ставке для меньших доходов. Также важно проверить договор об избежании двойного налогообложения с вашей страной налогового резидентства — между Бразилией и Россией такой договор действует и предусматривает зачёт уплаченного налога.
Третий — операционный. Управление краткосрочной арендой на другом континенте требует или сильной местной управляющей компании, или личного представителя с доверенностью. Затраты на это уже учтены в наших таблицах в виде 20–25% валовой выручки, но риск качества управления выше, чем для местного владельца, который может приехать и лично проверить. Это смещает рациональный выбор иностранного инвестора в сторону годовой аренды или гибридной модели с длинными контрактами — там операционная нагрузка ниже, а контроль на расстоянии проще.
Заключение
В 2026 году правильный вопрос для инвестора на Прайя-Браве — не «краткосрочная или годовая аренда». Это: «какой юнит, на каком этаже, при каком управлении, в каком режиме даёт лучший чистый cap rate после налогов с поправкой на риск для моего горизонта и налоговой структуры». Ответ драматически варьируется между типологиями, микрорайонами и профилем владельца, а честная линейка — Selic и Tesouro IPCA+ как горизонт сравнения — означает, что многие юниты, проданные с обещанием двузначной доходности, на практике работают ниже суверенной облигации.
Цикл катариненского побережья продолжит вознаграждать хорошие активы и наказывать средние. Разница между инвестором, генерирующим cash flow, и тем, кто просто хранит актив, — в качестве отбора и дисциплине таблицы. Это первая часть серии, которая в ближайшие недели будет разбирать каждую подзону доходности недвижимости на северном побережье Санта-Катарины — от выбора индекса до арбитража между новостройкой и вторичным жильём. Чтобы получить следующий анализ первыми, подпишитесь на еженедельную рассылку портала SIDE Empreendimentos: она приходит раньше, чем очередная партия оптимистичных проспектов окажется в вашем почтовом ящике.