Sewa Harian atau Tahunan di Praia Brava: Hitungan 2026
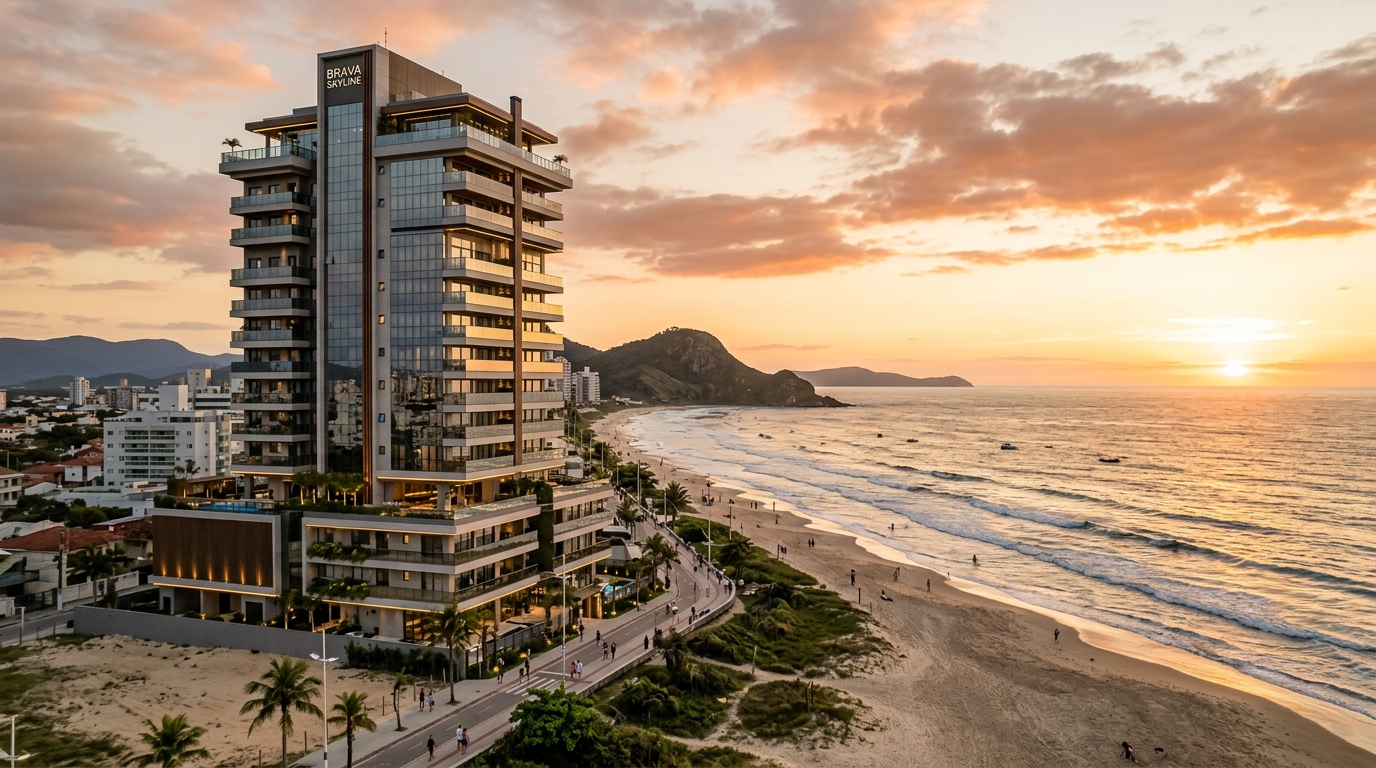
Sebuah unit dua kamar tidur di Praia Brava — kawasan pantai mewah di kota Itajaí, negara bagian Santa Catarina, di pesisir selatan Brasil — diserahkan oleh pengembang pada 2024, dan hari ini diiklankan secara serentak di tiga tempat berbeda: di Airbnb seharga R$ 980 per malam untuk musim panas 2026, di Vrbo seharga R$ 1.150, dan di etalase sebuah agen properti setempat seharga R$ 5.800 per bulan untuk kontrak tahunan. Pemiliknya baru akan tahu mana di antara tiga janji itu yang benar-benar membayar cicilan kredit pada bulan Desember, ketika neraca musim liburan ditutup — dan mayoritas baru sadar, di akhir Januari, bahwa mereka memilih jalur yang salah. Pertanyaan yang menjadi tesis seri ini sederhana sekaligus kejam: antara sewa harian (temporada) atau sewa tahunan di Praia Brava, mana yang sebenarnya lebih menguntungkan ketika materi pemasaran pengembang disingkirkan dan investor dihadapkan pada spreadsheet yang jujur?
Artikel ini membuka rangkaian analisis komparatif portal SIDE Empreendimentos tentang imbal hasil di garis pantai Itajaí. Tulisan ini tidak ditujukan untuk optimisme atau pesimisme — ditujukan untuk kedinginan numerik. Kami akan memakai FipeZap (indeks harga properti acuan di Brasil), CUB-SC (indeks biaya konstruksi negara bagian Santa Catarina), Secovi-SC (asosiasi properti regional), IGP-M dan IPCA (dua indikator inflasi yang lazim dipakai sebagai indeks penyesuaian kontrak), Selic (suku bunga acuan bank sentral Brasil), serta Lei do Inquilinato (UU Sewa Properti) sebagai batu uji. Kami akan membuka tiga skenario realistis penerimaan musim liburan, membantah secara matematis janji pemasaran "15,5% per tahun terjamin", dan menunjukkan di tipologi mana, di mikro-kawasan mana, dan untuk profil investor mana, masing-masing model masih masuk akal di 2026.
Potret Praia Brava 2026: lanskap dalam angka
Praia Brava berhenti menjadi sekadar tujuan liburan lokal warga Santa Catarina di suatu titik antara 2019 dan 2022. Siklus peluncuran apartemen menara kelas atas selama paruh terakhir dekade ini telah memantapkan kawasan tersebut sebagai kutub kemewahan kedua di pesisir utara Santa Catarina, hanya kalah dari Jurerê Internacional dalam harga rata-rata per meter persegi, namun memimpin dalam volume VGV (Valor Geral de Vendas — total nilai penjualan kotor proyek yang diluncurkan setiap tahun), berdasarkan data ABRAINC dan Sinduscon Vale do Itajaí, dua asosiasi industri konstruksi yang menjadi rujukan di pasar Brasil.
FipeZap menutup tahun 2025 dengan harga jual rata-rata di Itajaí di atas R$ 13.000 per meter persegi, dengan Praia Brava menarik rata-rata itu ke atas — unit yang sudah selesai di barisan pertama menghadap pantai diperdagangkan antara R$ 18.000 dan R$ 28.000 per meter persegi, dan ada peluncuran mewah yang dipatok di atas batas itu. Bagi pembaca yang berpikir dalam mata uang asing, perlu diingat bahwa kurs real Brasil (BRL) terhadap dolar AS bergerak cukup volatil — fluktuasi nilai tukar adalah variabel yang harus dimasukkan ke dalam tesis investasi setiap pembeli non-domestik. Dalam dua belas bulan terakhir, FipeZap mencatat apresiasi di atas inflasi yang diukur IPCA, menempatkan kawasan ini di antara tiga kota dengan kenaikan riil tertinggi di seluruh Brasil.
Dari sisi konstruksi, CUB-SC mempertahankan tekanan moderat sepanjang 2025, didorong oleh kelangkaan tenaga kerja terampil di koridor Vale do Itajaí dan kenaikan harga material impor. Secovi-SC sepanjang tahun melaporkan tiket rata-rata sewa hunian di Itajaí dengan pertumbuhan riil yang masih positif, meskipun melambat dibandingkan lonjakan dua digit pada periode 2021 hingga 2023, ketika kedatangan perusahaan teknologi serta booming logistik pelabuhan menekan pasokan unit kosong.
Latar ini menentukan tiga vektor pokok bagi investor: harga masuk (cap rate awal yang lebih ketat), batas bawah sewa tahunan yang diterima pasar, dan batas atas tarif harian musim liburan. Seluruh diskusi berikut berangkat dari ketiganya.
Matematika dingin sewa harian musim liburan
Argumen jualan paling sering di meja pengembang — "imbal hasil 15,5% per tahun lewat sewa harian" — hanya bertahan selama spreadsheet tidak dibuka. Mari kita buka.
Bayangkan satu unit dua kamar tidur, 75 m² area neto, dengan pemandangan parsial ke laut, di gedung yang telah diserahkan paling lama empat tahun lalu di Praia Brava. Harga akuisisi yang wajar di 2026: R$ 1,55 juta, sudah termasuk biaya akta, ITBI (pajak pengalihan hak atas properti yang dikenakan pemerintah kota Brasil), dan perabotan dasar. Itulah tiket yang seharusnya menjadi denominator dalam perhitungan imbal hasil bersih — bukan harga unit kosong yang muncul di brosur.
Kalender tarif harian di pesisir Santa Catarina sangat musiman. Desember, Januari, dan Februari menyumbang antara 55% sampai 65% pendapatan tahunan; Maret dan November adalah bulan transisi, dengan akhir pekan penuh dan hari kerja kosong; April hingga Oktober hidup dari libur panjang, acara tertentu, dan kantong-kantong wisatawan negara tetangga Mercosul (Argentina, Paraguay, Uruguay). Siapa pun yang mengabaikan kurva musiman ini lalu menghitung pendapatan dengan mengalikan tarif puncak dengan 365 akan tiba di angka lima belas persen yang tercetak di prospektus.
Tiga skenario realistis pendapatan kotor tahunan untuk unit di atas, dengan asumsi manajemen profesional sudah disewa, adalah sebagai berikut. Skenario pesimistis: tingkat hunian tertimbang 38% per tahun, tarif harian rata-rata R$ 620, pendapatan kotor R$ 86 ribu. Skenario dasar: hunian 48%, tarif rata-rata R$ 760, pendapatan kotor R$ 133 ribu. Skenario optimistis — yang menuntut properti premium, fotografi profesional, dan manajemen kelas atas: hunian 58%, tarif rata-rata R$ 920, pendapatan kotor R$ 195 ribu.
Di atas pendapatan kotor itu mengalir biaya yang tak pernah disebut brosur. Komisi platform (Airbnb, Vrbo, Booking) antara 14% dan 18% tergantung kanal. Manajemen lokal profesional yang menangani check-in, kebersihan, pemeliharaan, dan layanan tamu: 20% sampai 25% dari kotor, atau tarif tetap per reservasi. Laundry, linen, penggantian perlengkapan, dan amenitas: 4% hingga 7%. Iuran kondominium penuh, dengan biaya tambahan musim puncak: sekitar R$ 1.450 per bulan untuk profil properti ini. IPTU (pajak properti tahunan yang ditarik pemerintah kota Brasil, mirip PBB di Indonesia) yang disebar bulanan: setara R$ 380 per bulan. Listrik, air, internet, dan gas selama periode kosong dan sebagian periode terisi: R$ 380 sampai R$ 550 per bulan. Pemeliharaan dan cadangan depresiasi yang dipercepat (furnitur, peralatan rumah tangga, cat ulang): 4% dari pendapatan kotor sebagai cadangan yang jujur.
Pada skenario dasar, setelah biaya-biaya itu dan sebelum pajak penghasilan, tersisa kira-kira R$ 64 ribu per tahun. Atas modal R$ 1,55 juta, itu adalah cap rate bersih pra-pajak sebesar 4,1%. Di skenario pesimistis, investor beroperasi di zona merah operasional dibandingkan CDB (sertifikat deposito bank dengan kupon mengambang yang menjadi instrumen tabungan dasar di Brasil). Di skenario optimistis — yang secara statistik hanya menyentuh kurang dari satu dari setiap lima properti di kawasan ini — imbal hasil bersih pra-pajak mencapai 7,4%. Pada satu pun skenario, sewa musim liburan tidak pernah mengantarkan, sendirian, 15,5% yang dijanjikan. Angka prospektus hampir selalu menjumlahkan apresiasi modal yang diharapkan dengan pendapatan sewa — trik akuntansi yang berguna untuk menjual unit, bukan untuk mengelola modal.
Matematika sewa tahunan: dapat diprediksi, diregulasi, tak romantis
Memindahkan unit yang sama ke rezim sewa tahunan mengubah seluruh persamaan. Di sini investor menukar volatilitas dengan keterprediksian dan melepaskan potensi puncak musim panas demi arus kas yang stabil.
Tiket rata-rata untuk unit dua kamar berperabot kelas atas di Praia Brava menutup 2025 antara R$ 5.200 dan R$ 6.800 per bulan, tergantung lokasi mikro dan usia gedung. Untuk unit model dalam latihan ini, ambil R$ 5.900 per bulan, angka yang konsisten dengan data Secovi-SC. Pendapatan kotor tahunan menjadi R$ 70,8 ribu — sebelum penyesuaian apa pun.
Lei 8.245/91, yang dikenal sebagai Lei do Inquilinato, menetapkan kerangka kontraktual. Penyesuaian tahunan menurut indeks yang disepakati, jangka waktu minimum tiga puluh bulan yang lazim untuk menghindari pemutusan sepihak tanpa alasan, jaminan (deposit, penjamin perorangan, asuransi sewa, atau title de capitalização — produk tabungan-asuransi khas Brasil), dan kewajiban pemilik untuk menanggung IPTU serta iuran kondominium luar biasa jika tidak disepakati sebaliknya. Kerangka inilah, yang sering dikritik oleh kubu sewa harian, yang justru memberikan keterprediksian pada arus kas.
Pemilihan indeks penyesuaian adalah keputusan strategis. IGP-M, indeks historis pasar sewa, sempat menjadi protagonis dua guncangan keras antara 2020 dan 2022, dengan akumulasi kenaikan di atas 30% dalam satu siklus, yang memicu gelombang pemutusan kontrak dan renegosiasi paksa. Sejak itu, pasar bermigrasi massal ke IPCA yang menawarkan penyesuaian lebih dapat diprediksi dan secara politis lebih dapat diterima penyewa. Di 2026, dengan IPCA berkisar dekat target dan IGP-M lebih jinak, selisih antara keduanya kemungkinan kecil — tetapi dalam jendela pendek, IGP-M masih bisa memberi bonus sekaligus berubah menjadi mesin tunggakan.
Kekosongan riil di Praia Brava untuk stok berperabot kelas atas bergerak antara 3% dan 6% per tahun, menurut laporan administrator lokal. Ambil 5% sebagai hipotesis konservatif, sehingga pendapatan kotor bersih dari kekosongan turun menjadi sekitar R$ 67,3 ribu. Biaya rezim tahunan jauh lebih ringan dibanding sewa harian: jasa administrasi properti 8% dari pendapatan (R$ 5,4 ribu), premi asuransi sewa, pemeliharaan antar-penyewa sekitar 3% dari pendapatan (R$ 2 ribu), dan investor menanggung IPTU (R$ 4,6 ribu per tahun untuk profil ini) serta bagian struktural iuran kondominium pada masa transisi.
Hasil bersih pra-pajak jatuh antara R$ 53 ribu dan R$ 56 ribu per tahun, bergantung tingkat tunggakan dan biaya jaminan. Atas R$ 1,55 juta modal yang sama, itu adalah cap rate bersih pra-pajak antara 3,4% dan 3,6%. Lebih rendah dari skenario dasar sewa harian, ya. Namun dengan sebagian kecil volatilitas, beban operasional, dan risiko regulasi.
Berhadapan: cap rate bersih dan titik di mana masing-masing model menang
Membandingkan kedua modalitas memerlukan isolasi atas apa yang sebanding. Tabel berikut merangkum latihan untuk unit model R$ 1,55 juta di Praia Brava pada 2026, dalam basis tahunan, sebelum pajak penghasilan, dengan biaya-biaya yang telah dijelaskan.
| Modalitas | Pendapatan kotor tahunan | Biaya langsung | Hasil bersih pra-pajak | Cap rate bersih | Volatilitas |
|---|---|---|---|---|---|
| Sewa harian — skenario pesimistis | R$ 86 ribu | R$ 53 ribu | R$ 33 ribu | 2,1% | Tinggi |
| Sewa harian — skenario dasar | R$ 133 ribu | R$ 69 ribu | R$ 64 ribu | 4,1% | Tinggi |
| Sewa harian — skenario optimistis | R$ 195 ribu | R$ 80 ribu | R$ 115 ribu | 7,4% | Tinggi |
| Sewa tahunan — konservatif | R$ 67 ribu | R$ 14 ribu | R$ 53 ribu | 3,4% | Rendah |
| Sewa tahunan — optimal | R$ 71 ribu | R$ 15 ribu | R$ 56 ribu | 3,6% | Rendah |
| Model hibrida (tahunan di luar puncak + harian Des–Feb) | R$ 102 ribu | R$ 36 ribu | R$ 66 ribu | 4,3% | Sedang |
Membaca tabel dengan kepala dingin, tiga kesimpulan muncul. Pertama, sewa harian hanya mengalahkan sewa tahunan dalam imbal hasil terkoreksi risiko di satu skenario saja, yaitu skenario optimistis, yang menuntut properti premium, manajemen profesional mahal, dan tahun tanpa guncangan regulasi atau cuaca. Kedua, sewa tahunan memberikan, dengan risiko sangat rendah, imbal hasil yang mengorbit di kisaran 3,5% bersih pra-pajak — sedikit di bawah skenario dasar sewa harian, dengan sebagian kecil pekerjaan. Ketiga, model hibrida — tahunan dari Maret hingga November, harian terkonsentrasi pada Desember, Januari, dan Februari, tergantung jenis kontrak dan klausul pengembalian — secara matematis adalah titik efisiensi tertinggi unit model, walaupun secara hukum sensitif dan menuntut kontrak yang dirancang sangat rapi.
Titik kemenangan tiap model juga bervariasi menurut tipologi dan mikro-kawasan. Studio dan unit satu kamar tidur di barisan pertama menghadap pantai, ditujukan untuk pasangan tanpa anak, kuat di sewa harian karena tarif per malam tinggi atas luas kecil dan biaya pemeliharaan rendah. Apartemen tiga dan empat kamar, untuk keluarga, biasanya memiliki hunian tahunan yang lebih homogen di rezim sewa tahunan — penyewanya adalah eksekutif yang pindah lokasi kerja atau keluarga yang memilih bermukim permanen di Itajaí. Penthouse dan unit kelas mewah adalah pengecualian: hidup dari jendela tertentu seperti malam Tahun Baru, Carnaval, dan acara korporat dengan tarif harian lima digit, dan kehilangan tenaga di sewa tahunan karena tiketnya keluar dari jangkauan absorpsi pasar lokal.
"Kesalahan investor Praia Brava bukan memilih sewa harian atau tahunan. Kesalahannya membeli properti yang keliru untuk modalitas yang ingin dijalankan. Unit yang benar menghasilkan di rezim apa pun; unit yang salah patah di keduanya." — partner administrator properti lokal, dalam wawancara dengan portal ini
Perpajakan, biaya tak kasat mata, dan apa yang dilakukan Selic terhadap semua ini
Lapisan perpajakan adalah tempat sebagian besar imbal hasil semu sewa harian menguap. Investor perorangan yang menyewakan secara harian menyetor pajak via carnê-leão (mekanisme pembayaran pajak penghasilan bulanan untuk pendapatan luar gaji di Brasil), pada tabel progresif yang puncaknya 27,5% atas penghasilan kena pajak, dengan basis perhitungan adalah pendapatan setelah biaya yang dapat dikurangkan sesuai undang-undang — komisi platform, iuran kondominium, IPTU, dan biaya administratif, intinya. Perabotan, linen, dan depresiasi tidak dapat dikurangkan untuk tujuan fiskal walaupun merupakan biaya nyata. Hasilnya: investor sewa harian di bracket pajak teratas menyerahkan antara 22% hingga 27,5% dari hasil kena pajak ke negara.
Di sewa tahunan, rezimnya secara esensi sama — carnê-leão atas hasil kena pajak — namun basisnya lebih kecil dan stabil, dan porsi yang dapat dikurangkan cenderung mewakili bagian lebih besar dari pendapatan kotor. Dari sisi beban efektif atas hasil operasional, sewa tahunan biasanya keluar 2 sampai 4 poin persentase lebih ringan dibanding sewa harian untuk investor yang sama.
Biaya tak kasat mata adalah tempat mayoritas perhitungan di atas kertas runtuh. Mengisi unit dua kamar di Praia Brava dengan standar Airbnb premium — bukan standar "unit berperabot untuk sewa tahunan" — memerlukan antara R$ 75 ribu hingga R$ 120 ribu sekaligus, termasuk peralatan rumah tangga, perlengkapan, dekorasi, dan tiga set linen. Modal tersebut, jika diamortisasi dalam lima tahun, mewakili R$ 15 ribu sampai R$ 24 ribu per tahun yang harus dipotong dari imbal hasil nyata. Hampir tak ada yang melakukan perhitungan ini. Tambahkan biaya peluang dari modal kerja yang terkunci di stok konsumsi, churn tamu yang tak menyenangkan, dan depresiasi yang dipercepat akibat pemakaian intensif.
Risiko regulasi pantas mendapat perhatian khusus. Sejumlah kota Brasil dengan profil pariwisata — beberapa di Santa Catarina termasuk — dalam beberapa tahun terakhir mendiskusikan pembatasan sewa harian, kewajiban perizinan, dan pungutan pajak kota tersendiri. Belum ada kerangka federal yang konsolidatif, namun isu ini telah pindah dari diskusi tertutup ke agenda publik setelah perdebatan di Florianópolis, Balneário Camboriú, dan ibu kota seperti São Paulo. Siapa pun yang membeli hari ini untuk sewa harian perlu memasukkan probabilitas bahwa dalam horizon lima sampai sepuluh tahun, sebagian operasi akan dibatasi atau dikenakan pungutan tambahan oleh pemerintah kota.
Kemudian ada biaya peluang — palang yang seharusnya dipakai membandingkan oleh setiap investor pendapatan tetap. Di 2026, dengan Selic di kisaran dua digit dan Tesouro IPCA+ (obligasi negara terindeks inflasi yang diterbitkan pemerintah federal Brasil) menawarkan bunga riil 6% sampai 7% per tahun dengan likuiditas dan risiko sovereign, setiap cap rate bersih properti di bawah 5,5% hingga 6% pra-pajak, secara murni finansial, kalah dari surat utang negara. Investor properti yang rasional harus, karena itu, menjelaskan selisih dengan: (i) ekspektasi apresiasi modal riil, (ii) lindung nilai inflasi jangka panjang dalam aset riil, (iii) penggunaan pribadi sesekali, dan (iv) komponen warisan dari properti. Siapa yang membeli "untuk dapat uang dari sewa" tanpa pembenaran paralel tersebut, pada praktiknya, sedang memilih aset yang secara finansial inferior karena alasan non-finansial.
Kesalahan berulang investor Praia Brava
Kesalahan pertama adalah kesalahan ingatan pendek: membandingkan hasil Januari dan Februari 2026 dengan harapan tahunan lalu mengekstrapolasi. Dua bulan baik musim liburan tidak membuat tahun yang baik. Rata-rata tertimbang kurva musiman kejam bagi yang hanya membaca puncak.
Kesalahan kedua adalah mengasumsikan tingkat hunian di atas realitas kawasan. Iklan platform biasanya menampilkan ketersediaan tinggi untuk membenarkan tarif agresif. Hunian nyata, yang disimpulkan dari omzet kotor aktual, umumnya jauh lebih rendah dari yang ditunjukkan di kalender. Membandingkan spreadsheet Anda dengan benchmark nyata dari administrator lokal — bukan dengan janji pengembang — adalah higiene dasar.
Kesalahan ketiga adalah mengabaikan total biaya kepemilikan. Iuran kondominium, IPTU, pemeliharaan, perabotan, depresiasi, asuransi, manajemen. Cap rate selalu turun dua atau tiga poin antara spreadsheet "tisu" dan spreadsheet teraudit. Investor serius menghitung bersih pasca-pajak; sisanya adalah optimisme yang dibungkus rapi.
Kesalahan keempat adalah jatuh cinta pada unit sendiri. Properti yang akan dipilih investor untuk dihuni sendiri — pemandangan istimewa, lantai tinggi, kondominium penuh fasilitas — biasanya memiliki tiket sewa di atas kapasitas absorpsi pasar lokal. Mereka yang membeli "karena selera" cenderung menyewakan dengan diskon kronis. Mereka yang membeli "karena cap rate" cenderung memilih produk yang lebih kering tetapi lebih menghasilkan.
Kesalahan kelima adalah tidak menguji rezim hibrida secara formal. Kontrak tahunan dengan klausul pengembalian di Januari, kontrak enam bulan dengan penyewa musim dingin, kemitraan dengan administrator yang menjalankan dua modalitas — semua konfigurasi ini secara teknis dapat dijalankan dan, di banyak tipologi, mendominasi rezim murni dalam imbal hasil terkoreksi risiko. Investor rata-rata memilih satu sisi lalu mengubur opsionalitas tersebut.
Kesalahan keenam, dan mungkin yang paling mahal, adalah mencampuradukkan apresiasi modal dengan pendapatan. Praia Brava menyajikan apresiasi riil signifikan pada siklus belakangan, tetapi apresiasi tidak membayar cicilan bulanan atau menutup iuran kondominium. Investor yang berleverage dan mengandalkan apresiasi untuk menutup kas beroperasi dengan risiko likuiditas klasik — bisa memiliki aset yang menanjak nilainya di kertas sembari berdarah arus kas, dan terpaksa menjual di saat terburuk jika siklus berbalik.
Kesimpulan
Di 2026, pertanyaan yang tepat bagi investor Praia Brava bukan "sewa harian atau tahunan". Pertanyaannya adalah "unit mana, di lantai berapa, dengan manajemen seperti apa, di modalitas mana, yang menghasilkan cap rate bersih pasca-pajak terkoreksi risiko terbaik untuk horizon dan struktur perpajakan saya". Jawabannya berbeda dramatis antara tipologi, mikro-kawasan, dan profil pemilik, dan penggaris yang jujur — Selic dan Tesouro IPCA+ sebagai pembanding — menunjukkan bahwa banyak unit yang dijual dengan janji imbal hasil dua digit, pada praktiknya, beroperasi di bawah surat utang negara.
Siklus pesisir Santa Catarina akan terus memberi imbal hasil pada aset yang baik dan menghukum yang biasa-biasa saja. Perbedaan antara investor yang menghasilkan arus kas dan yang sekadar menyimpan aset terletak pada kualitas seleksi dan disiplin spreadsheet. Artikel ini adalah karya pertama dari seri yang akan membedah, dalam beberapa minggu ke depan, setiap sub-area imbal hasil properti di pesisir utara Santa Catarina — dari pemilihan indeks penyesuaian hingga arbitrase antara unit baru dan bekas. Untuk mengikuti analisis berikutnya, berlanggananlah surat mingguan portal SIDE Empreendimentos: ia tiba sebelum gelombang prospektus optimistis berikutnya menghantam kotak masuk Anda.