Saisonnière ou bail annuel à Praia Brava : le calcul 2026
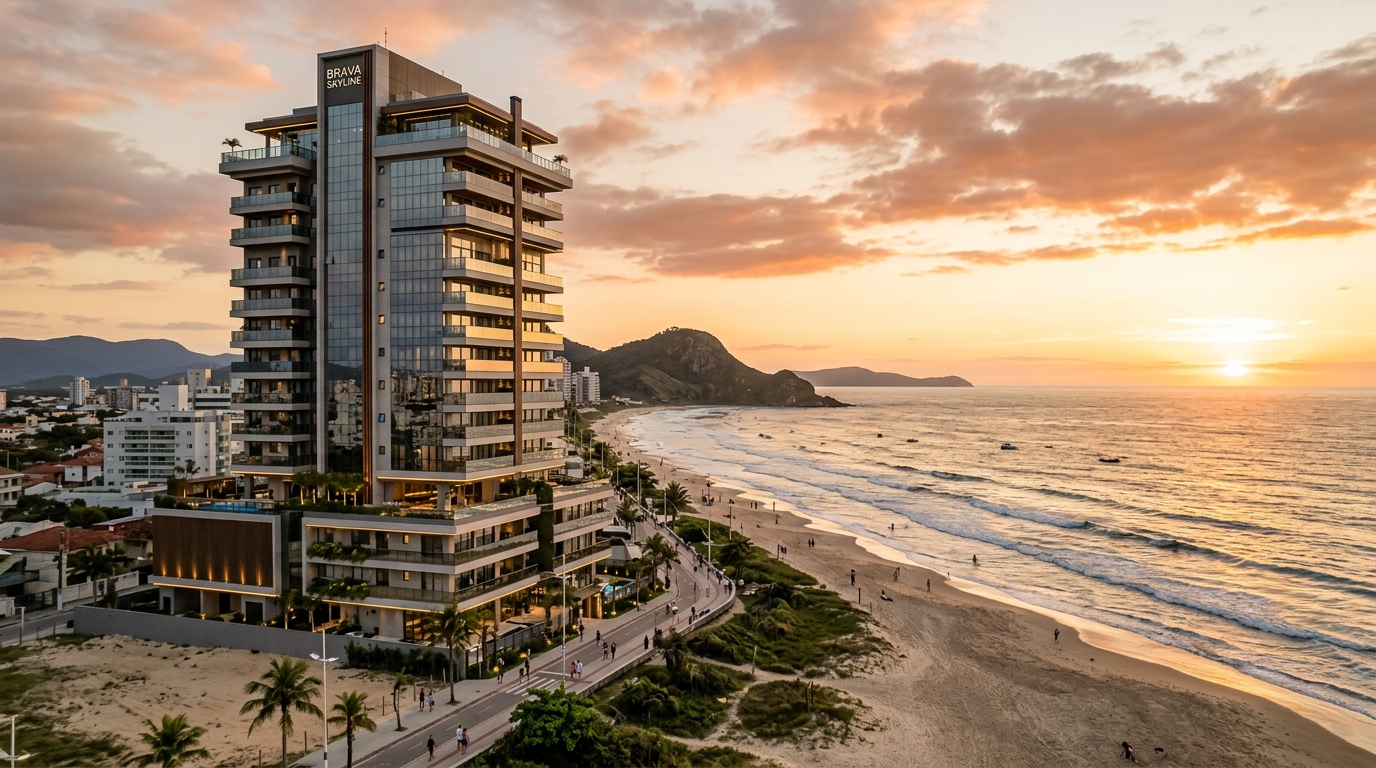
Un T2 sur plan livré en 2024 à Praia Brava, sur le littoral nord de Santa Catarina, est aujourd'hui affiché simultanément à trois endroits : sur Airbnb à 980 R$ la nuit pour l'été austral 2026, sur Vrbo à 1 150 R$ et dans la vitrine d'une agence locale à 5 800 R$ par mois en bail annuel. Le propriétaire ne saura quelle promesse rembourse réellement le crédit qu'en décembre, à la clôture de la saison — et la plupart découvrent, fin janvier, qu'ils ont misé sur la mauvaise. La question qui structure ce dossier de SIDE Empreendimentos est prosaïque et impitoyable à la fois : location saisonnière ou bail annuel à Praia Brava, lequel rapporte vraiment quand on enlève le marketing des promoteurs et qu'on pose l'investisseur devant le vrai tableau ?
Ce texte inaugure notre série comparative sur la rentabilité du littoral d'Itajaí. Il ne se veut ni optimiste ni pessimiste — il se veut froid. Nous mobiliserons les principaux indicateurs brésiliens (FipeZap pour les prix immobiliers, CUB-SC pour les coûts de construction, Secovi-SC pour les loyers, IGP-M et IPCA pour l'inflation, Selic pour le taux directeur) ainsi que la Lei do Inquilinato (loi régissant les baux résidentiels au Brésil) comme bancs d'essai. Nous ouvrirons les trois scénarios typiques de recette saisonnière, réfuterons mathématiquement la promesse récurrente de « 15,5 % par an garantis » et montrerons où, pour quelle typologie et dans quelle micro-zone, chaque modèle conserve un sens en 2026.
Portrait de Praia Brava en 2026 : le décor en chiffres
Praia Brava a cessé d'être une niche de villégiature catarinense quelque part entre 2019 et 2022. Le cycle de lancements verticaux haut de gamme de la dernière demi-décennie a consolidé la région comme le deuxième pôle de luxe du littoral nord de Santa Catarina, derrière le seul Jurerê Internacional en valeur moyenne au mètre carré, mais devant en volume de VGV (valeur générale des ventes : indicateur brésilien du chiffre d'affaires potentiel d'un programme immobilier) lancé chaque année, selon les données consolidées par l'ABRAINC et le Sinduscon de la vallée de l'Itajaí.
FipeZap, l'indice de référence des prix immobiliers au Brésil, a clôturé 2025 avec un prix moyen affiché à la vente à Itajaí au-dessus de 13 000 R$ le mètre carré, Praia Brava tirant la moyenne vers le haut — les programmes livrés en première ligne de mer s'échangent entre 18 000 et 28 000 R$ le mètre carré, et certains lancements de luxe se positionnent au-dessus de ce plafond. Sur douze mois glissants, l'indice a affiché une valorisation supérieure à l'inflation mesurée par l'IPCA (indice officiel des prix à la consommation, équivalent brésilien de l'IPCH), maintenant la zone parmi les trois villes du pays à la plus forte hausse réelle.
Côté construction, le CUB-SC (coût unitaire de base de la construction de l'État de Santa Catarina, publié mensuellement par le syndicat de la construction) est resté sous tension modérée tout au long de 2025, alimenté par la pénurie de main-d'œuvre qualifiée dans la vallée de l'Itajaí et par la hausse des intrants importés. Le Secovi-SC, syndicat des sociétés de gestion immobilière, a rapporté un ticket moyen de loyer résidentiel à Itajaí encore en croissance réelle positive sur l'année, bien que ralentissant face aux bonds à deux chiffres de 2021-2023, lorsque l'arrivée de groupes technologiques et le boom logistique et portuaire avaient comprimé l'offre de logements disponibles.
Cette toile de fond est décisive pour l'investisseur étranger : elle dicte le prix d'entrée (taux de capitalisation initial plus comprimé), le plancher de loyer annuel accepté par le marché et le plafond de tarif à la nuit en saisonnière. Tout ce qui suit part de ces trois vecteurs.
L'arithmétique froide de la location saisonnière
L'argument de vente le plus répandu dans les bureaux de promoteurs — « rentabilité de 15,5 % par an via la location saisonnière » — ne survit que tant qu'on ne sort pas le tableur. Sortons-le.
Prenons une unité de deux chambres, 75 m² utiles, vue partielle sur la mer, dans une copropriété livrée il y a moins de quatre ans à Praia Brava. Prix d'acquisition juste en 2026 : 1,55 million de R$ (environ 290 000 euros au cours moyen 2025-2026), acte notarié, droits de mutation (ITBI, taxe municipale brésilienne sur les transactions immobilières, environ 2 à 3 % du prix) et mobilier de base inclus. C'est le ticket de calcul de la rentabilité nette — pas la valeur du logement nu qui apparaît dans la plaquette commerciale.
Le calendrier des nuitées sur la côte catarinense est brutalement saisonnier. Décembre, janvier et février — l'été austral — concentrent entre 55 et 65 % du chiffre d'affaires annuel ; mars et novembre sont des mois de transition, week-ends pleins et semaines vides ; d'avril à octobre, la rentabilité repose sur les ponts, événements ponctuels et poches de tourisme Mercosur (Argentine, Uruguay, Paraguay). Quiconque ignore cette courbe projette un revenu annuel en multipliant le tarif de pointe par 365 et tombe sur les fameux quinze pour cent du prospectus.
Les trois scénarios réalistes de recette brute annuelle pour notre unité de référence, gestion professionnelle déjà contractée, sont les suivants. Scénario pessimiste : occupation moyenne pondérée de 38 % sur l'année, prix moyen par nuit de 620 R$, recette brute de 86 000 R$. Scénario central : occupation de 48 %, tarif moyen de 760 R$, recette brute de 133 000 R$. Scénario optimiste — qui exige un bien premium, une photographie professionnelle et une gestion d'élite : occupation de 58 %, tarif moyen de 920 R$, recette brute de 195 000 R$.
Sur ce brut viennent s'imputer des coûts que la plaquette oublie. Commission de plateforme (Airbnb, Vrbo, Booking) entre 14 et 18 % selon le canal. Gestion locale professionnelle, qui assure le check-in, le ménage, la maintenance et l'accueil des hôtes : 20 à 25 % du brut, ou forfait par réservation. Blanchisserie, linge, réapprovisionnement en consommables et accessoires d'accueil : 4 à 7 %. Charges de copropriété pleines, avec suppléments en haute saison : environ 1 450 R$ par mois pour ce type de bien. IPTU (taxe foncière municipale brésilienne) lissé pour un bien de bord de mer : 380 R$ par mois équivalent. Électricité, eau, internet et gaz sur les périodes vacantes et une partie des périodes occupées : 380 à 550 R$ par mois. Maintenance et provision pour dépréciation accélérée (mobilier, électroménager, peinture) : 4 % de la recette brute en provision honnête.
Dans le scénario central, après ces coûts et avant impôt sur le revenu, il reste environ 64 000 R$ par an. Sur 1,55 million de R$ investis, cela représente un taux de capitalisation net avant impôt de 4,1 %. Dans le scénario pessimiste, l'investisseur est dans le rouge opérationnel face à un simple placement à court terme indexé sur le CDI (taux interbancaire brésilien, proche du Selic). Dans le scénario optimiste — qui statistiquement touche moins d'un bien sur cinq dans la zone — la rentabilité nette avant impôt monte à 7,4 %. Dans aucun des trois la saisonnière ne livre, à elle seule, les 15,5 % promis. Le chiffre du prospectus additionne presque toujours la plus-value patrimoniale espérée à la recette locative — un tour de passe-passe comptable qui sert à vendre des appartements, pas à piloter du capital.
La location annuelle : prévisible, encadrée, ingrate
Faire passer la même unité en bail annuel change l'équation entière. Ici, l'investisseur troque la volatilité contre la prévisibilité et renonce au pic d'été en faveur d'un flux de trésorerie stable.
Le ticket moyen pour un deux pièces meublé haut de gamme à Praia Brava a clôturé 2025 entre 5 200 et 6 800 R$ par mois, selon la micro-localisation et l'âge du programme. Pour notre unité-modèle, retenons 5 900 R$ mensuels, valeur cohérente avec les relevés Secovi-SC. La recette brute annuelle est donc de 70 800 R$ — avant le moindre ajustement.
La Lei 8.245/91, dite Lei do Inquilinato, fixe la charpente contractuelle des baux résidentiels brésiliens. Réajustements annuels selon un indice convenu, durée minimale habituelle de trente mois pour éviter la résiliation à terme libre par le propriétaire (denúncia vazia), garanties au choix (caution en espèces, garant personnel, assurance loyers ou titre de capitalisation), obligation du bailleur d'assumer la taxe foncière et les charges extraordinaires de copropriété sauf clause contraire. Ce cadre, critiqué par les promoteurs du short-stay, est précisément ce qui donne sa prévisibilité au flux.
Le choix de l'indexeur est stratégique et mérite l'attention de l'investisseur. L'IGP-M, indice de gros historique du marché locatif brésilien, a été l'auteur de deux chocs violents entre 2020 et 2022, cumulant plus de 30 % de hausse sur un seul cycle, ce qui a provoqué une vague de ruptures de contrats et de renégociations forcées. Depuis, le marché s'est massivement reporté sur l'IPCA, qui offre un réajustement plus prévisible et politiquement moins contestable côté locataire. En 2026, avec un IPCA proche de la cible de la banque centrale et un IGP-M plus sage, l'écart entre les deux devrait être faible — mais sur des fenêtres courtes, l'IGP-M peut autant offrir un bonus que devenir moteur d'impayés.
La vacance réelle à Praia Brava, sur le parc meublé haut de gamme, oscille entre 3 et 6 % par an selon les bilans des gestionnaires locaux. Retenons 5 % en hypothèse conservatrice : la recette brute nette de vacance tombe à environ 67 300 R$. Les coûts du régime annuel sont nettement plus faibles que ceux de la saisonnière : gestion immobilière à 8 % de la recette (5 400 R$), assurance loyers ou prime de garantie au prorata, maintenance entre locataires estimée à 3 % de la recette (2 000 R$), et l'investisseur assume la taxe foncière IPTU (4 600 R$ par an pour ce profil de bien) et la part structurelle de la copropriété sur les périodes de transition.
Le résultat net avant impôt se situe entre 53 000 et 56 000 R$ par an, selon le taux d'impayés et le coût de la garantie. Sur les mêmes 1,55 million de R$ de capital alloué, le taux de capitalisation net avant impôt s'établit entre 3,4 et 3,6 %. Inférieur au scénario central de la saisonnière, certes. Mais avec une fraction de la volatilité, de la charge opérationnelle et du risque réglementaire.
Face à face : taux de capitalisation net et point de bascule
Comparer les deux régimes exige d'isoler ce qui est comparable. Le tableau ci-dessous consolide l'exercice pour l'unité-modèle à 1,55 million de R$ à Praia Brava en 2026, en base annuelle, avant impôt sur le revenu, avec les coûts décrits dans les sections précédentes.
| Régime | Recette brute annuelle | Coûts directs | Résultat net avant IR | Cap rate net | Volatilité |
|---|---|---|---|---|---|
| Saisonnière — scénario pessimiste | 86 000 R$ | 53 000 R$ | 33 000 R$ | 2,1 % | Forte |
| Saisonnière — scénario central | 133 000 R$ | 69 000 R$ | 64 000 R$ | 4,1 % | Forte |
| Saisonnière — scénario optimiste | 195 000 R$ | 80 000 R$ | 115 000 R$ | 7,4 % | Forte |
| Annuel — conservateur | 67 000 R$ | 14 000 R$ | 53 000 R$ | 3,4 % | Faible |
| Annuel — optimisé | 71 000 R$ | 15 000 R$ | 56 000 R$ | 3,6 % | Faible |
| Modèle hybride (annuel hors pic + saisonnière DJF) | 102 000 R$ | 36 000 R$ | 66 000 R$ | 4,3 % | Moyenne |
À la lecture froide du tableau, trois conclusions émergent. Première : la saisonnière ne bat le bail annuel en rentabilité ajustée du risque que dans un seul cas, le scénario optimiste, qui suppose un bien premium, une gestion professionnelle coûteuse et une année sans choc réglementaire ni climatique. Deuxième : le bail annuel livre, avec un risque très faible, une rentabilité gravitant autour de 3,5 % net avant impôt — à peine sous le scénario central de la saisonnière, pour une fraction du travail. Troisième : le modèle hybride — bail annuel de mars à novembre, saisonnière concentrée sur décembre, janvier et février, sous réserve du type de contrat et d'une clause de reprise — est mathématiquement le point d'efficience maximale de l'unité-modèle, même si juridiquement délicat et exigeant un contrat bien ficelé.
Le point de bascule varie aussi selon la typologie et la micro-zone. Les studios et T1 en première ligne, ciblés couples sans enfant, sont forts en saisonnière car ils offrent un tarif élevé sur une petite surface et des coûts de maintenance limités. Les appartements de trois et quatre chambres, ciblés familles, affichent une occupation annuelle plus homogène — les preneurs sont des cadres en mobilité ou des familles ayant choisi de s'installer à Itajaí à demeure. Les penthouses et unités de luxe font exception : ils vivent de fenêtres spécifiques de pic (Réveillon, Carnaval, événements corporate) avec des tarifs nuit à cinq chiffres, et perdent en bail annuel parce que le loyer exigé sort du pouvoir d'absorption local.
« L'erreur de l'investisseur de Praia Brava n'est pas de choisir saisonnière ou annuel. C'est d'acheter le mauvais bien pour le régime qu'il entend exploiter. Le bon logement rend dans n'importe quel régime ; le mauvais coule dans les deux. » — associé d'une société de gestion locale, en interview pour ce portail
Fiscalité, coûts invisibles et ce que le Selic fait à tout cela
La couche fiscale est l'endroit où une bonne partie de la rentabilité apparente de la saisonnière s'évapore. La personne physique qui loue en saisonnière au Brésil acquitte l'impôt via le carnê-leão mensuel (mécanisme de versement spontané d'IR mensuel par le contribuable percevant un revenu d'un autre particulier), au barème progressif, avec un taux marginal pouvant atteindre 27,5 % sur le résultat net imposable, et la base de calcul est la recette après déduction des charges légalement admises — commission de plateforme, charges de copropriété, taxe foncière et frais de gestion, pour l'essentiel. Le mobilier, le linge et l'amortissement ne sont pas déductibles fiscalement, bien que coûts bien réels. En pratique, l'investisseur en saisonnière de la tranche supérieure laisse au fisc brésilien entre 22 et 27,5 % du résultat imposable.
Dans le bail annuel, le régime est identique dans son principe — carnê-leão sur le net imposable — mais la base est plus faible et plus stable, et la part déductible représente une fraction plus élevée du brut. En charge effective sur le résultat opérationnel, l'annuel sort en général 2 à 4 points de pourcentage plus léger que la saisonnière pour le même investisseur.
Les coûts invisibles sont là où la plupart des exercices de papier s'effondrent. Meubler avec qualité un T2 à Praia Brava au standard Airbnb premium — et non au standard « meublé pour bail annuel » — coûte entre 75 000 et 120 000 R$ d'un coup, électroménager, vaisselle, déco et triple jeu de linge inclus. Ce capital, amorti sur cinq ans, représente 15 000 à 24 000 R$ par an qu'il faut soustraire de la rentabilité réelle. Presque personne ne fait ce calcul. Ajoutez encore le coût d'opportunité du fonds de roulement immobilisé en consommables, le churn de mauvais hôtes et l'usure accélérée par usage intensif.
Le risque réglementaire mérite une attention redoublée. Plusieurs villes touristiques brésiliennes — y compris à Santa Catarina — ont débattu ces dernières années de limites au short-stay, d'exigences de licence et d'une taxation municipale spécifique. Il n'existe pas encore de cadre fédéral consolidé, mais le sujet est sorti de l'ombre après les discussions à Florianópolis, Balneário Camboriú et dans des capitales comme São Paulo. Acheter aujourd'hui pour de la saisonnière implique d'intégrer dans le prix la possibilité que, à un horizon de cinq à dix ans, une partie de l'opération soit restreinte ou rattrapée par une taxe municipale additionnelle.
Et puis il y a le coût d'opportunité — la barre que tout investisseur en actifs financiers devrait avoir en tête. En 2026, avec le Selic (taux directeur de la Banque centrale du Brésil, équivalent fonctionnel du taux de la Fed ou du taux de dépôt BCE) à un niveau proche des deux chiffres et un Tesouro IPCA+ (obligation souveraine brésilienne indexée sur l'inflation, équivalent d'une OAT française indexée) offrant un taux réel entre 6 et 7 % par an, en liquidité et risque souverain, tout taux de capitalisation immobilier net inférieur à 5,5 à 6 % avant impôt perd, en termes purement financiers, face à la dette publique. L'investisseur immobilier rationnel doit alors justifier l'écart par (i) une plus-value patrimoniale réelle anticipée, (ii) une couverture inflationniste de long terme via l'actif réel, (iii) un usage personnel ponctuel et (iv) une dimension successorale du bien. Acheter « pour le rendement locatif » sans ces justifications parallèles, c'est choisir, en pratique, un actif financièrement inférieur pour des raisons non financières — légitimes, mais à assumer comme telles.
Erreurs récurrentes de l'investisseur à Praia Brava
La première erreur est celle de la mémoire courte : comparer les chiffres de janvier et février 2026 à l'attente annuelle et extrapoler. Deux bons mois d'été ne font pas une bonne année. La moyenne pondérée de la courbe saisonnière est cruelle pour qui ne lit que le pic.
La deuxième est de supposer un taux d'occupation supérieur à la réalité du quartier. Les annonces sur plateforme affichent souvent une disponibilité élevée pour valider des tarifs agressifs. L'occupation réelle, déduite du chiffre d'affaires effectif, est généralement bien inférieure à celle suggérée par les calendriers. Comparer son tableur à des benchmarks réels de gestionnaires locaux — et non à ce qu'a promis le promoteur — relève de l'hygiène de base.
La troisième est de négliger le coût total de détention. Copropriété, taxe foncière, maintenance, mobilier, dépréciation, assurance, gestion. Le cap rate perd toujours deux ou trois points entre le tableur « de coin de table » et le tableur audité. L'investisseur sérieux calcule un net après impôt ; le reste est de l'optimisme emballé.
La quatrième est de tomber amoureux de son propre bien. L'appartement que l'investisseur choisirait pour y vivre — vue privilégiée, étage élevé, copropriété blindée d'aménités — affiche en général un loyer supérieur à la capacité d'absorption du marché local. Qui achète « par goût » loue avec une décote chronique. Qui achète « pour le cap rate » tend à choisir des produits moins sexy mais plus rentables.
La cinquième est de ne pas tester formellement le régime hybride. Bail annuel avec clause de reprise en janvier, contrat de six mois avec locataire d'hiver, partenariat avec une société de gestion spécialisée qui opère les deux modèles — toutes ces configurations sont techniquement viables et, sur de nombreuses typologies, dominent le régime pur en rentabilité ajustée du risque. L'investisseur moyen choisit un camp et enterre l'optionalité.
La sixième, et peut-être la plus onéreuse, est de confondre plus-value patrimoniale et revenu. Praia Brava a livré une plus-value réelle significative sur le cycle récent, mais la plus-value ne paie ni la mensualité de crédit ni les charges de copropriété. L'investisseur en levier qui compte sur la valorisation pour boucler la trésorerie opère avec un risque d'illiquidité classique — il peut avoir un actif qui s'apprécie sur le papier pendant qu'il saigne en cash, et se voir contraint de vendre au pire moment si le cycle se retourne.
Conclusion
En 2026, la bonne question pour l'investisseur à Praia Brava n'est pas « saisonnière ou annuel ». C'est : « quel logement, à quel étage, avec quelle gestion, dans quel régime délivre le meilleur cap rate net après impôt ajusté du risque pour mon horizon et ma structure fiscale ». La réponse varie radicalement selon la typologie, la micro-zone et le profil du propriétaire, et l'étalon honnête — Selic et Tesouro IPCA+ dans l'horizon de comparaison — implique qu'un grand nombre d'unités vendues avec une promesse à deux chiffres opèrent, en pratique, sous un titre souverain.
Le cycle du littoral catarinense continuera de récompenser les bons actifs et de pénaliser les médiocres. Le fossé entre l'investisseur qui génère du cash et celui qui se contente de stocker un actif se creuse à la qualité de la sélection et à la discipline de la planification. Cet article est la première pièce d'une série qui disséquera, dans les prochaines semaines, chaque sous-thème de la rentabilité immobilière sur le littoral nord de Santa Catarina — du choix de l'indexeur à l'arbitrage entre programme neuf sur plan et bien d'occasion. Pour suivre la prochaine analyse, abonnez-vous à la lettre hebdomadaire du portail SIDE Empreendimentos : elle arrivera avant la prochaine vague de prospectus optimistes dans votre boîte mail.