Penthouses front de mer à Balneário Camboriú : prix 2026
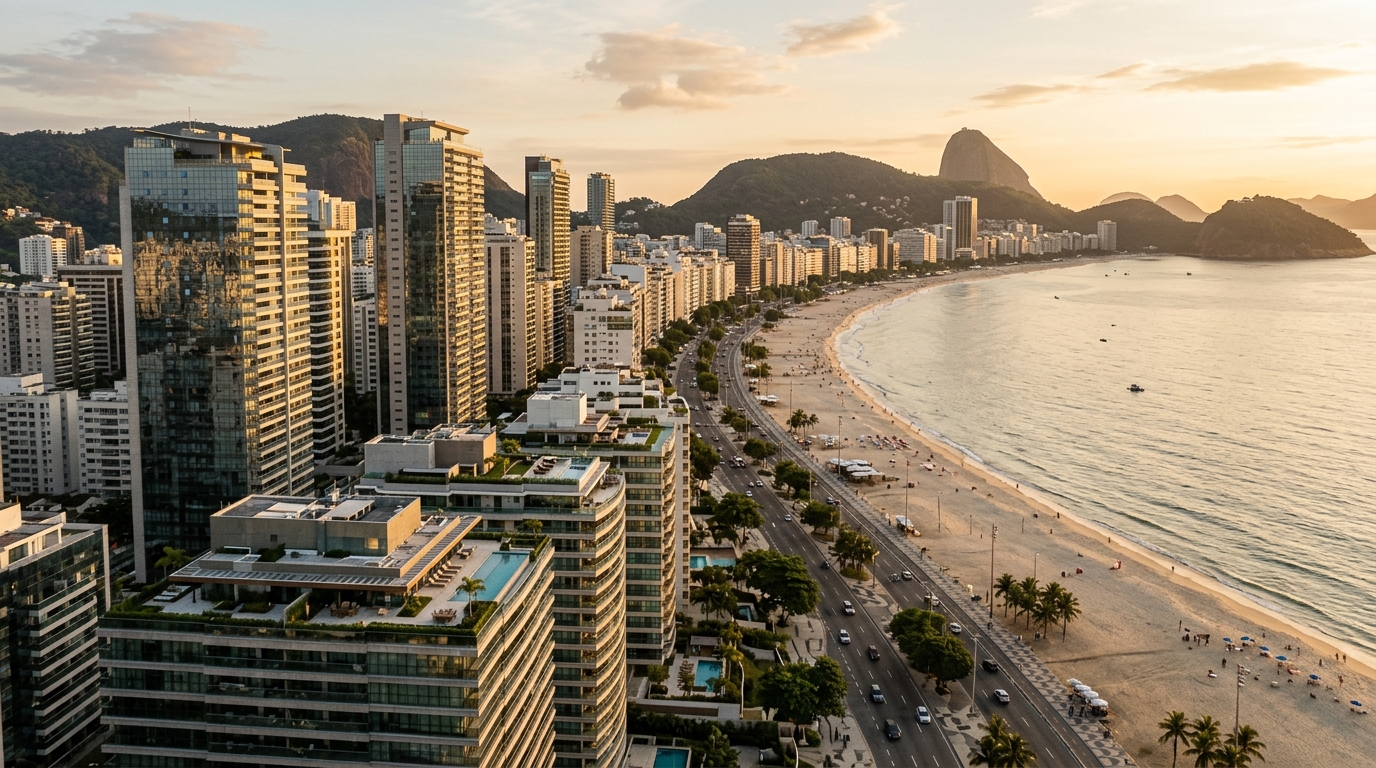
En mars 2026, un duplex de 740 mètres carrés à Barra Sul, dans le quartier sud de Balneário Camboriú, a changé de mains pour 42 millions de reais — soit environ 7,3 millions d'euros au cours moyen du trimestre. C'est le prix le plus élevé jamais enregistré par le service notarial de la ville pour une unité résidentielle, selon les vérifications menées par G1 SC, la rédaction régionale du groupe Globo. Au cours du même trimestre, un penthouse de 240 m² situé à un pâté de maisons de la plage s'est vendu pour 4,6 millions de reais. L'écart entre ces deux montants, plus de huit fois, dessine l'anatomie discrète du marché du luxe vertical sur le littoral de Santa Catarina : il n'existe pas de prix moyen pour un penthouse front de mer à Balneário Camboriú. Il existe une courbe, et elle s'étire de 35 000 à 95 000 reais le mètre carré selon des variables que l'acheteur non averti sous-estime presque toujours.
Ce texte propose une lecture analytique de cette courbe. Pour l'investisseur dont le ticket d'entrée dépasse les 5 millions de reais — environ 850 000 euros — comprendre pourquoi deux penthouses de surface comparable peuvent afficher un écart de prix de 200 % constitue l'étape zéro avant toute lettre d'offre. Le cadre temporel est 2026 — première année du nouveau cycle de livraisons de la ville, avec des chantiers ouverts dans l'après-pandémie qui atteignent leur certificat de conformité (habite-se) dans un contexte de Selic — le taux directeur de la Banque centrale du Brésil — encore à deux chiffres, et d'un INCC (Índice Nacional de Custo da Construção, l'indice national du coût de la construction) qui a ravivé la mémoire de ceux ayant acheté sur plan entre 2021 et 2023.
La fourchette réelle des prix front de mer en 2026
Les annonces publiques diffusées à Balneário Camboriú durant les cinq premiers mois de 2026 dessinent une matrice de prix très lisible, bien que rarement rapportée avec la granularité dont l'investisseur a besoin. Au plancher de la fourchette, les penthouses duplex de 240 à 280 m² dans des immeubles situés à un pâté de maisons de la plage — une rue derrière l'Avenida Atlântica — démarrent entre 4,6 et 5,8 millions de reais, ce qui place le mètre carré entre 18 000 et 23 000 reais. Ces unités bénéficient techniquement d'une vue sur la mer, mais pas d'une façade donnant directement sur la mer, et cette distinction grammaticale coûte cher.
Un cran au-dessus, les penthouses dans des immeubles de signature moyenne, autour de 350 m², avec façade partielle sur la mer et localisation entre l'Avenida Brasil et l'Avenida Atlântica, oscillent autour de 12 millions de reais. Le prix au mètre carré flirte ici déjà avec 35 000 reais. Lorsque l'actif est un penthouse de 600 m² réellement front de mer sur l'Avenida Atlântica, signé par un promoteur de tout premier rang, les annonces gravitent autour de 22,8 millions de reais, soit un mètre carré entre 38 000 et 42 000 reais.
Le palier suivant est celui des penthouses dans les gratte-ciel emblématiques. Une unité du complexe Ibiza Towers, avec 885 m² de surface utile, piscine privative et quatre places de parking en double, a été listée à 29,8 millions de reais en février 2026 sur le portail Imovelweb — un prix au mètre carré d'environ 33 700 reais, contre-intuitivement inférieur à celui de l'exemple précédent parce que la grande métrage dilue le coût fixe « de localisation » sur chaque mètre supplémentaire. Et, tout au sommet, le duplex de 42 millions de reais, 740 m² sur deux étages dans la tour Yachthouse, projette le mètre carré entre 56 000 et 95 000 reais lorsqu'on ne retient que la surface privative noble.
L'indice FipeZap d'avril 2026, référence brésilienne pour les prix immobiliers, pointe une moyenne de 14 512 reais le mètre carré à Balneário Camboriú dans le segment résidentiel — chiffre utile pour l'analyse macro, mais qui masque ce qui se joue sur le segment des penthouses front de mer. Pour ce segment, le multiple appliqué à la moyenne de la ville varie de 2,4x (plancher) à 6,5x (sommet), et c'est précisément cet écart qui s'est élargi au cours des vingt-quatre derniers mois, traduisant la rareté croissante des façades réellement front de mer disponibles dans les immeubles de signature.
| Segment | Surface typique | Prix | BRL/m² | Caractéristique clé |
|---|---|---|---|---|
| Entrée de gamme | 240–280 m² | 4,6–5,8 M BRL | 18–23 k | Une rue de la mer, vue partielle |
| Intermédiaire | 320–380 m² | 10–14 M BRL | 30–37 k | Façade partielle, étage moyen |
| Premium | 500–650 m² | 18–25 M BRL | 35–42 k | Av. Atlântica, vrai front de mer |
| Ultra-premium | 700–900 m² | 28–35 M BRL | 33–45 k | Gratte-ciel emblématique, piscine privée |
| Record | 700+ m² duplex | 38–42 M BRL | 55–95 k | Sommet d'un immeuble de signature |
Ce qui définit réellement le prix d'un penthouse
Le premier vecteur, et le plus sous-estimé par l'acheteur étranger qui négocie à distance, est la façade réellement front de mer. Dans le langage des courtiers expérimentés de Balneário Camboriú, « front de mer » signifie que le terrain de l'immeuble jouxte directement l'Avenida Atlântica, sans aucun pâté de maisons entre l'édifice et la bande de sable. Cet attribut isolé, toutes choses égales par ailleurs, ajoute une prime de 40 % à 60 % par rapport à une unité équivalente située à une rue de la mer. Il n'est pas rare que le même promoteur, la même année, avec des plans identiques en miroir, pratique des prix présentant cet écart sur deux opérations distantes de quatre cents mètres seulement.
Le deuxième vecteur est ce qu'on appelle l'immeuble de signature. À Balneário Camboriú, ce groupe restreint inclut Yachthouse, One Tower, Ibiza Towers, Beverly Hills et quelques autres tours portant la signature de promoteurs comme FG Empreendimentos, Embraed et Pasqualotto. Ce n'est pas qu'une affaire de marketing : ces immeubles ont consolidé un effet de marque comparable à celui des hôtels de luxe sous enseigne, où le nom ajoute 15 % à 25 % au prix qui serait justifié par les seuls mètre carré construit et localisation. La liquidité secondaire de ces unités est statistiquement supérieure — les penthouses du Yachthouse, par exemple, affichent un délai moyen de revente de 8 à 14 mois, contre 18 à 30 mois pour des immeubles hors de ce cercle.
Le troisième vecteur est l'étage. Chaque étage au-dessus du 30ᵉ ajoute environ 1 % au prix de base sur le segment moyen, mais la courbe devient exponentielle au sommet : du 50ᵉ au 60ᵉ, la prime grimpe à 2 % ou 3 % par étage, et dans les derniers niveaux d'immeubles dépassant 70 étages, l'unité supérieure peut valoir 40 % de plus qu'une unité identique située vingt étages plus bas. L'explication ne tient pas seulement à la vue — elle tient à la rareté absolue d'unités à cette altitude, doublée du fait que les penthouses occupent, par définition, le sommet de l'édifice.
Le quatrième vecteur regroupe les attributs privés de l'unité : piscine privée sur la terrasse, double hauteur sous plafond, séjour de plus de 80 m² en volume unique, nombre de places de parking (le plancher pour un penthouse premium est de quatre, mais l'ultra-premium en compte de six à huit), ascenseur privatif, terrasse découverte avec barbecue et espace bien-être. Chacun de ces éléments est valorisé de façon discrète, mais leur somme creuse l'écart entre une annonce à 12 millions de reais et une autre à 18 millions pour des surfaces très proches.
Enfin, la santé financière et l'historique de livraison du promoteur constituent un cinquième vecteur, fréquemment ignoré par l'acheteur qui ne regarde que les plans. À Balneário Camboriú, le nom du promoteur figurant en bas du dossier de vente a une valeur de marché : FG, fondé par Fabiano Godoi, a consolidé un portefeuille de plus de 12 milliards de reais en VGV (Valor Geral de Vendas, la valeur brute des ventes du portefeuille) au cours des cinq dernières années ; Embraed et Pasqualotto disposent de leurs propres historiques de livraisons ponctuelles qui justifient une légère prime. Acheter à un promoteur inconnu peut signifier une décote de 8 % à 12 % sur le prix de catalogue, mais cette économie se voit fréquemment rendue avec intérêts sous forme de retards ou d'avenants contractuels.
Sur plan ou clé en main : le jeu de la décote et de l'INCC
L'écart de prix entre un penthouse sur plan et un équivalent prêt à habiter à Balneário Camboriú oscille entre 25 % et 40 % en 2026, compte tenu du stock actuel et du calendrier de livraisons prévu. En valeurs absolues, un penthouse vendu 18 millions de reais clé en main peut s'acquérir entre 11 et 13,5 millions au lancement d'une tour comparable — chiffre brut, avant toute incidence de l'INCC sur les mensualités, et c'est là que se cache le piège décisif.
Le calendrier de paiement typique d'un penthouse de 15 millions de reais sur plan à Balneário Camboriú comporte un apport initial de 20 % à 30 % (3 à 4,5 millions de reais), des mensualités étalées sur 48 à 72 mois indexées sur l'INCC, des paiements semestriels de renfort et un solde à la remise des clés qui se situe généralement entre 30 % et 40 % du montant total. Lorsqu'on projette ce calendrier sur un INCC cumulé proche de 40 % au cours des cinq dernières années, on comprend pourquoi le « prix catalogue » du lancement n'est que le point de départ du calcul réel.
« L'acheteur d'un penthouse sur plan à Balneário Camboriú doit comprendre que l'INCC est l'associé invisible du promoteur. Sur des chantiers de quatre à six ans pour des gratte-ciel de 70 étages, l'indexation transforme la décote nominale de 30 % en une décote effective parfois aussi faible que 8 % ou 10 % — et il reste encore le risque de retard. » — analyste du Secovi-SC, syndicat patronal de l'immobilier de Santa Catarina, lors d'un panel sur le marché du luxe tenu en mai 2026.
Le risque de retard est particulièrement marqué dans les tours dépassant 60 étages, devenues la signature technique de Balneário Camboriú. La complexité des fondations, le temps de prise des éléments structurels et la logistique verticale des chantiers en hauteur génèrent des délais réels de 60 à 72 mois, contre les 48 mois contractuels typiques. La loi 13 786/2018, dite Loi du Distrato, fixe des règles claires de remboursement en cas de désistement, mais sur des tickets élevés son application pratique implique presque toujours un contentieux, les montants en jeu justifiant la mobilisation d'une structure juridique spécialisée de chaque côté.
L'acheteur averti, en 2026, recourt à une règle différente pour arbitrer entre le sur plan et le clé en main : il compare la décote nominale non seulement à l'INCC anticipé, mais aussi au coût d'opportunité du capital immobilisé dans le calendrier de paiements. Avec une Selic encore élevée, 5 millions de reais figés en mensualités qui ne rapportent rien représentent un coût d'opportunité de 600 000 à 700 000 reais par an en revenu fixe post-fixé. Sur un chantier de quatre ans, cela signifie que la décote minimale justifiant l'opération sur plan devrait s'établir à 35 % nets d'INCC — niveau que peu de lancements parviennent aujourd'hui à offrir.
Financement, Selic et l'investisseur étranger
Le système brésilien de financement immobilier a été conçu pour la classe moyenne et reste donc structurellement inadapté au ticket du penthouse de luxe. Le SBPE/SFH (Sistema Brasileiro de Poupança e Empréstimo, l'équivalent du circuit réglementé du crédit logement) opère avec un plafond de financement qui varie selon la réglementation annuelle mais demeure proche de 1,5 million de reais par unité — un ordre de grandeur incompatible avec le seul plancher du segment analysé. Le FGTS (Fundo de Garantia do Tempo de Serviço, fonds de garantie alimenté par les cotisations salariales et destiné notamment à l'achat de la résidence principale) joue dès lors un rôle purement décoratif dans cette conversation.
Le financement direct auprès du promoteur reste le canal majoritaire. Les contrats types de 2026 prévoient des mensualités indexées sur une combinaison d'INCC pendant le chantier et d'IPCA (l'indice officiel des prix à la consommation, équivalent brésilien de l'IPC) majoré d'intérêts après la remise des clés, avec des taux réels compris entre 9 % et 12 % par an. Certains promoteurs de taille supérieure proposent des taux plus agressifs dans le cadre de packages de vente sur stock dormant, mais la règle générale fixe le coût financier nominal du contrat direct entre 13 % et 17 % par an en 2026, proche ou supérieur à la Selic.
Il existe également le canal du portefeuille hypothécaire privé, proposé par des banques comme Bradesco Prime, Itaú Private, BTG Pactual et XP, via des produits de crédit avec garantie immobilière. Les plafonds sont nettement plus élevés (10 à 30 millions de reais par opération), la quotité (LTV) atteint 50 % pour les clients fidélisés, mais la structure se rapproche davantage d'un crédit hypothécaire adossé à un patrimoine déjà existant que d'un financement immobilier classique. Pour les penthouses, ce canal sert presque exclusivement l'acheteur qui mobilise un bien déjà soldé comme collatéral afin de financer la nouvelle acquisition.
L'acheteur étranger mérite une analyse à part. Balneário Camboriú s'est imposée ces cinq dernières années comme la troisième destination d'investissement résidentiel étranger au Brésil, derrière Florianópolis et le littoral nord-est. La clientèle dominante est argentine et paraguayenne, avec une part croissante d'Uruguayens et d'Américains du Nord. L'opération s'articule autour du dispositif Bacen RDE-IED (déclaration d'investissement étranger direct auprès de la Banque centrale brésilienne), qui exige un CPF (l'équivalent brésilien d'un numéro fiscal individuel), un compte bancaire en reais et, généralement, l'intermédiation d'un cabinet spécialisé. L'imposition sur la plus-value de cession future est la même que pour le résident, mais le rapatriement du principal suit un parcours plus formel ; nombre d'acheteurs étrangers conservent dès lors l'actif dans l'attente d'une plus-value sans en sortir — comportement qui assèche encore l'offre secondaire. Pour l'investisseur français, à cela s'ajoute la convention fiscale franco-brésilienne, qui doit être considérée en amont par un conseil patrimonial des deux côtés de l'Atlantique.
Rentabilité réelle : saison touristique, charges et CDI comme étalon
L'argument commercial le plus utilisé pour les penthouses de Balneário Camboriú est le revenu de location saisonnière. Les chiffres bruts séduisent : la haute saison (de décembre à février, puis juillet) enregistre des nuitées à 3 500 reais pour les penthouses d'entrée de gamme et jusqu'à 12 000 reais pour les unités premium front de mer avec piscine privée. Le carnaval et le réveillon ajoutent 40 % à 70 % à la base de janvier. Le problème, comme toujours en matière de location saisonnière, surgit à la consolidation annuelle.
Imaginons un penthouse de 12 millions de reais dans la fourchette intermédiaire, avec une nuitée moyenne pondérée de 5 500 reais en haute saison et 2 200 reais en basse saison, un taux d'occupation réel de 65 % en haute saison (environ 90 jours) et de 25 % en basse saison (275 jours). Le revenu brut projeté tourne autour de 471 000 reais par an. Une fois déduits l'administration professionnelle (20 % à 25 % du brut), les charges de copropriété (qui dans les immeubles de signature oscillent entre 5 000 et 15 000 reais mensuels, avec une moyenne de 9 000), l'IPTU (taxe foncière municipale) progressif applicable au luxe, l'entretien, les dépenses liées aux hôtes et les commissions de plateforme, le résultat net retombe entre 230 000 et 280 000 reais par an.
Sur un investissement de 12 millions de reais, cela représente un rendement net compris entre 1,9 % et 2,3 % par an. Le CDI (Certificado de Depósito Interbancário, l'étalon brésilien du rendement sans risque, comparable à un livret indexé sur le taux interbancaire) projeté pour 2026, dans l'hypothèse basse, dépasse 11 % nominaux. Même après inflation anticipée de 4 % à 5 %, l'investisseur qui alloue son capital en revenu fixe post-fixé obtient un rendement réel supérieur à celui de la location du penthouse — avant même de tenir compte de la valorisation.
C'est ici que la thèse du penthouse doit être honnête avec elle-même : l'opération ne ferme financièrement que si la valorisation du capital comble l'écart. L'historique de Balneário Camboriú sur les dix dernières années affiche une valorisation nominale de 9 % à 13 % par an dans les segments premium, selon les séries du Secovi-SC et les rapports de l'ABRAINC (l'association brésilienne des promoteurs). Lors des phases d'accélération — 2020 à 2022 — certaines tours de signature ont enregistré des bonds nominaux de 60 % à 90 % sur des cycles de 24 mois. La question, en 2026, est de savoir si ce schéma se reproduira face à une Selic récalcitrante, à l'arrivée de l'offre de penthouses livrés entre 2026 et 2028 et à la maturation des tours emblématiques sur l'axe Itajaí-Balneário Camboriú-Itapema.
Il y a aussi la composante d'usage personnel, rarement négligeable dans le segment des penthouses. Presque aucun acheteur de penthouse à 15 millions de reais n'achète exclusivement pour le rendement ; le bien remplit une fonction patrimoniale, statutaire et d'usage familial sur des saisons précises. Cet usage, valorisé à hauteur de son loyer-équivalent fictif, constitue généralement ce qui boucle l'équation que le tableur du banquier privé, à lui seul, ne parvient pas à boucler.
L'angle régional et les erreurs les plus coûteuses de l'investisseur
L'axe Itajaí-Balneário Camboriú-Itapema vit en 2026 la fin d'un cycle de promotion ouvert en 2020 avec l'approbation en masse de tours de plus de 50 étages. L'ABRAINC et la CBIC (Câmara Brasileira da Indústria da Construção, la chambre patronale du BTP) signalent que le stock net de penthouses premium à livrer entre 2026 et 2028 sur cette portion de littoral atteint un record historique pour la région, ce qui crée une fenêtre de pression sur les prix marginaux dans les unités d'entrée de gamme — pas sur les ultra-premium front de mer réel, dont l'offre est structurellement rare.
Itajaí, qui a pris son essor avec la croissance du port et la professionnalisation du quartier de Praia Brava, offre en 2026 des penthouses au profil proche de ce qu'était Balneário Camboriú il y a cinq ans : mètre carré entre 22 000 et 38 000 reais, avec façade réellement front de mer dans des copropriétés de qualité de construction équivalente. Pour l'investisseur qui comprend la dynamique de migration du capital le long du littoral de Santa Catarina, c'est le segment de courbe où le couple risque-rendement, sur un horizon de cinq à huit ans, tend à être plus attractif que de reproduire le pari de Balneário Camboriú dix ans après son sommet.
Cinq erreurs reviennent systématiquement chez les investisseurs nouveaux dans le segment. La première consiste à confondre vue sur mer et front de mer — confusion sémantique qui coûte 40 % à 60 % à la revente. La deuxième est de sous-estimer les charges : dans un immeuble de signature, 9 000 reais mensuels constituent un plancher, soit 108 000 reais par an qu'il faut intégrer au modèle avant la décision. La troisième est d'ignorer la courbe d'offre 2026-2028, en achetant aujourd'hui ce qui concurrencera un stock neuf dans dix-huit mois.
La quatrième erreur consiste à ne pas vérifier la santé financière du promoteur — étape banale dans toute due diligence d'entreprise, mais souvent escamotée lors d'un achat immobilier. Les états financiers des promoteurs cotés sont disponibles auprès de la CVM (Comissão de Valores Mobiliários, le régulateur brésilien des marchés financiers, équivalent de l'AMF) ; les sociétés non cotées exigent davantage d'investigation, mais les principaux acteurs de Balneário Camboriú font l'objet d'une information de marché suffisante pour bâtir une vision raisonnable. La cinquième erreur est la plus subtile : comparer les penthouses au prix nominal du mètre carré, sans ajuster pour l'étage, la vue, les attributs privés et la signature de l'immeuble. L'analyse correcte exige un modèle de tarification hédonique, et cela représente du travail — le type de travail qui sépare l'investisseur qui achète bien de celui qui achète cher.
L'acheteur attentif en 2026 regarde également ce qui se passe en dehors de Balneário Camboriú. Des villes comme Itapema et l'axe Praia Brava-Cabeçudas, à Itajaí, offrent aujourd'hui la combinaison qu'offrait Balneário Camboriú un cycle plus tôt : des promoteurs encore en phase de consolidation, un stock limité de façades réellement front de mer, et une courbe de prix encore située dans le tiers inférieur de ce qui se pratique trois kilomètres au sud. Des opérations comme celles de SIDE Empreendimentos sur le littoral de Santa Catarina, axées sur l'architecture signée et un standard constructif de niveau international en des points sélectionnés du littoral, illustrent ce mouvement de professionnalisation qui s'annonce comme le prochain chapitre du marché.
Conclusion
Résumer le marché des penthouses front de mer de Balneário Camboriú en 2026 par le seul mot « cher » revient à ne rien dire. Ce qui existe, c'est une courbe de prix allant de 4,6 à 42 millions de reais, chaque palier étant fonction de combinaisons spécifiques de façade, d'immeuble de signature, d'étage, d'attributs privés et de promoteur. Pour l'investisseur dont le ticket démarre à 5 millions de reais, l'exercice analytique ne consiste pas à comparer un penthouse à un autre — il consiste à déterminer en quel point de la courbe l'arbitrage entre prix, liquidité secondaire et valorisation attendue prend le plus de sens pour le capital qu'il s'apprête à allouer.
L'analyse hebdomadaire publiée par SIDE Empreendimentos suit ce cycle de livraisons, surveille les mouvements promoteur par promoteur et publie les multiples pratiqués sur les segments premium et ultra-premium du littoral de Santa Catarina. Pour l'investisseur qui décide en connaissance de cause, c'est le point de départ.