Пентхаусы у моря в Балнеариу-Камбориу: цены 2026
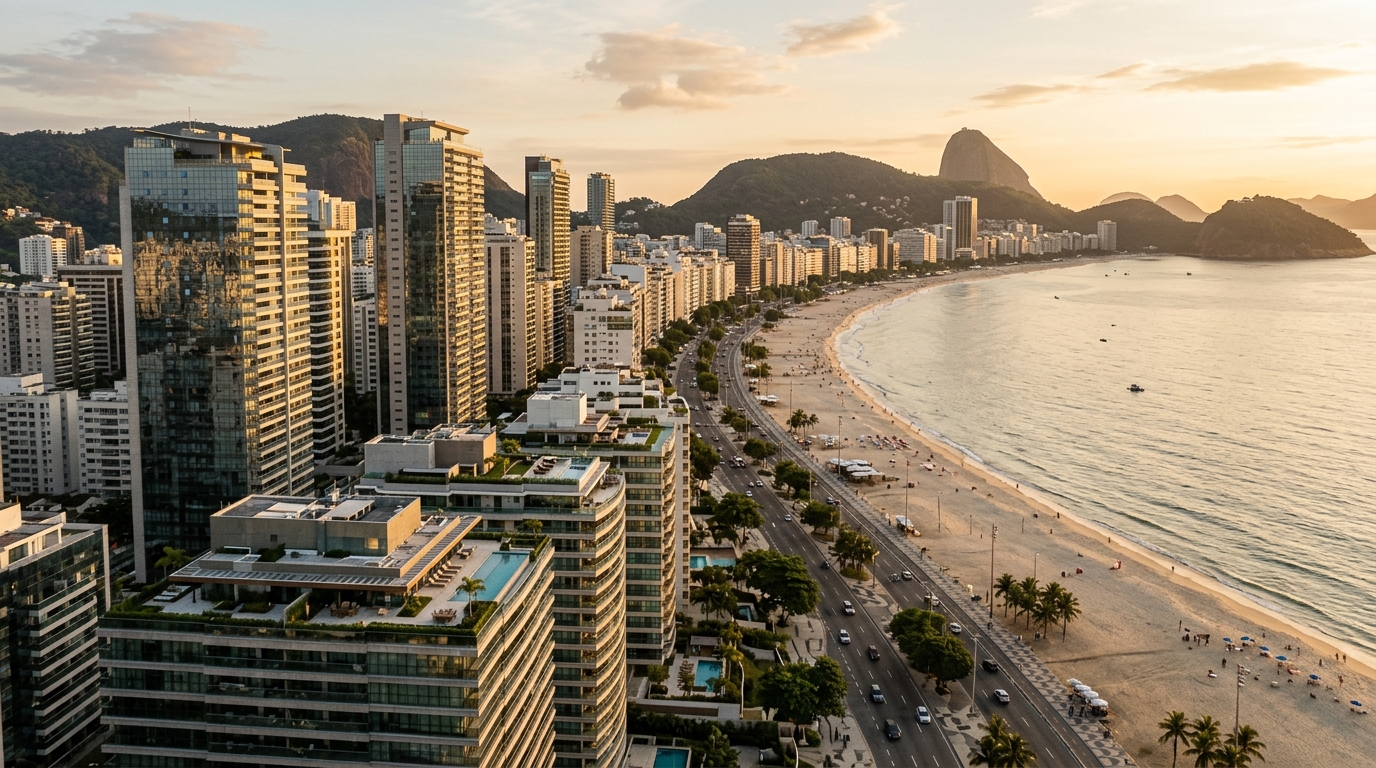
В марте 2026 года дуплекс площадью 740 м² в районе Барра-Сул в Балнеариу-Камбориу (Balneário Camboriú) сменил владельца за R$42 млн — рекордную сумму, когда-либо зафиксированную городским реестром недвижимости для жилой единицы, по данным расследования G1 SC. В том же квартале пентхаус 240 м² в одной квартал от океана был продан за R$4,6 млн. Разница между двумя цифрами — более чем восьмикратная — задаёт молчаливую анатомию рынка вертикальной роскоши на побережье штата Санта-Катарина: единой «средней цены» пентхауса первой линии в БК не существует. Есть кривая, и она тянется от R$35 тыс. до R$95 тыс. за квадратный метр в зависимости от переменных, которые неподготовленный покупатель обычно недооценивает.
Этот материал — аналитическое прочтение упомянутой кривой. Для инвестора с входным чеком от R$5 млн (порядка USD 1 млн по среднему курсу начала 2026 года) понимание того, почему два пентхауса со схожей квадратурой могут различаться по цене на 200%, — это «нулевой шаг» до любой письма-оферты. Срез — 2026 год, первый год нового цикла сдач в городе: проекты, начатые в постпандемийный период, выходят на habite-se (бразильский эквивалент акта ввода в эксплуатацию) на фоне базовой ставки Selic (ключевая ставка ЦБ Бразилии), по-прежнему двузначной, и индекса INCC (Índice Nacional de Custo da Construção — национальный индекс стоимости строительства), который освежил память тем, кто покупал «на котловане» между 2021 и 2023 годами.
Реальный диапазон цен на пентхаус первой линии в 2026 году
Публичные объявления в Балнеариу-Камбориу за первые пять месяцев 2026 года рисуют достаточно чёткую матрицу цен, хотя в открытой прессе она редко представлена с гранулярностью, нужной инвестору. На «полу» диапазона дуплекс-пентхаусы 240–280 м² в зданиях quadra-mar (одной квартал отступя от Авенида-Атлантика) стартуют с R$4,6 млн и доходят до R$5,8 млн, что выводит цену метра в коридор R$18–23 тыс. Технически у таких единиц есть вид на море, но не прямой фасад на воду — и эта грамматическая разница стоит дорого.
На ступеньку выше — пентхаусы в зданиях среднего «авторского» сегмента площадью около 350 м², с частичным фасадом на океан и расположением между Авенида-Бразил и Авенида-Атлантика; такие объекты циркулируют в районе R$12 млн. Цена за квадратный метр здесь уже заигрывает с отметкой R$35 тыс. Когда же речь идёт о пентхаусе 600 м² с реальным фасадом на океан на Авенида-Атлантика, в здании девелопера верхнего эшелона, объявления вращаются вокруг R$22,8 млн, что ставит метр в коридор R$38–42 тыс.
Следующая ступень — пентхаусы в «башнях-иконах». Объект в Ibiza Towers общей площадью 885 м² с собственным бассейном и четырьмя машино-местами был выставлен за R$29,8 млн в феврале 2026 года, согласно порталу Imovelweb. Цена метра — около R$33,7 тыс., контринтуитивно ниже, чем в предыдущем примере: большая квадратура «размазывает» фиксированную «премию за локацию» на каждый дополнительный метр. И на абсолютной вершине — тот самый дуплекс R$42 млн площадью 740 м² на двух уровнях в Yachthouse, который выводит цену «благородной приватной зоны» в диапазон R$56–95 тыс. за метр.
Индекс FipeZap по апрелю 2026 года показывает среднюю цену R$14 512 за м² в Балнеариу-Камбориу в жилом сегменте — цифра полезна для макроанализа, но она маскирует то, что происходит на рынке пентхаусов первой линии. Для этого среза мультипликатор по отношению к средней по городу варьируется от 2,4× (пол) до 6,5× (вершина), и именно этот спред расширялся последние 24 месяца, отражая растущий дефицит реального фасада на океан в «авторских» зданиях.
| Сегмент | Типичная площадь | Цена | R$/м² | Ключевая характеристика |
|---|---|---|---|---|
| Входной | 240–280 м² | R$4,6–5,8 млн | R$18–23 тыс. | Квартал от моря, частичный вид |
| Средний | 320–380 м² | R$10–14 млн | R$30–37 тыс. | Частичный фасад, средний этаж |
| Премиум | 500–650 м² | R$18–25 млн | R$35–42 тыс. | Реальный фасад на Авенида-Атлантика |
| Ультра-премиум | 700–900 м² | R$28–35 млн | R$33–45 тыс. | Башня-икона, приватный бассейн |
| Рекордный | 700+ м² дуплекс | R$38–42 млн | R$55–95 тыс. | Верхушка «авторской» башни |
Что на самом деле определяет цену пентхауса
Первый и самый недооценённый удалённым покупателем фактор — реальный фасад на океан. На языке опытных риэлторов БК «frente-mar» означает, что участок здания граничит непосредственно с Авенида-Атлантика, без единого квартала между домом и песчаной полосой пляжа. Этот атрибут в чистом виде, при прочих равных, добавляет премию 40–60% по сравнению с эквивалентной единицей в quadra-mar. Нередко один и тот же девелопер в один и тот же год, с зеркальными планировками, продаёт два своих проекта в четырёхстах метрах друг от друга с этой разницей в цене.
Второй фактор — то, что принято называть «зданием-подписью». В БК этот узкий клуб включает Yachthouse, One Tower, Ibiza Towers, Beverly Hills и несколько других башен портфелей FG Empreendimentos, Embraed и Pasqualotto. Это не просто маркетинг: такие здания сформировали бренд-эффект, аналогичный тому, что наблюдается у люксовых гостиничных брендов: имя добавляет 15–25% к цене, обоснованной чисто построенным метром и локацией. Вторичная ликвидность таких единиц статистически выше: пентхаусы в Yachthouse продаются в среднем за 8–14 месяцев против 18–30 месяцев для зданий вне клуба.
Третий фактор — этаж. Каждый этаж выше 30-го добавляет около 1% к базовой цене в среднем сегменте, но кривая в верхушке экспоненциальна: с 50-го на 60-й премия подскакивает до 2–3% за этаж, а на последних этажах башен выше 70 уровней верхняя единица может стоить на 40% больше идентичной, расположенной двадцатью этажами ниже. Объяснение не сводится к виду — это абсолютный дефицит единиц на этой высотной отметке, плюс тот факт, что пентхаусы по определению занимают самый верх.
Четвёртый фактор — приватные атрибуты единицы: частный бассейн на террасе, двойная высота потолка, гостиная площадью более 80 м² единым объёмом, количество машино-мест (входной порог для премиум-пентхауса — четыре, но ультра-премиум насчитывают шесть-восемь), индивидуальный лифт, открытая терраса с гриль-зоной и SPA. Каждая из этих позиций оценивается дискретно, но сумма формирует разницу между объявлением R$12 млн и R$18 млн при очень близкой квадратуре.
Наконец, пятый фактор, часто игнорируемый покупателем, который смотрит только на планировку, — финансовое здоровье и история сдач девелопера. В БК имя застройщика в углу маркетингового материала имеет рыночную цену: FG Empreendimentos, основанная Фабиано Годои, за последние пять лет консолидировала портфель с VGV (Valor Geral de Vendas — совокупная стоимость продаж проекта) более чем R$12 млрд; у Embraed и Pasqualotto собственные истории точечных сдач, оправдывающие умеренную премию. Покупка у малоизвестного девелопера может дать дисконт 8–12% к каталожной цене, но «экономия» часто возвращается с процентами в виде задержек сдачи или контрактных дополнений.
«Котлован» против «сдан»: игра дисконта и INCC
Разница в цене между пентхаусом на котловане и эквивалентным сданным объектом в БК колеблется в 2026 году между 25% и 40%, с учётом текущего запаса и кривой ожидаемых сдач. В абсолютных величинах пентхаус, продающийся в готовом виде за R$18 млн, может быть куплен в коридоре R$11–13,5 млн на старте продаж сравнимой башни — цифра до любой индексации платежей на INCC, и именно в этой ловушке кроется развязка.
Типичная схема оплаты пентхауса за R$15 млн на котловане в БК включает первоначальный взнос 20–30% (R$3–4,5 млн), ежемесячные платежи на 48–72 месяца с индексацией по INCC, полугодовые усиливающие взносы и платёж «на ключ» — обычно 30–40% от полной стоимости. Когда этот график накладывается на накопленный INCC за последние пять лет, приближавшийся к 40%, становится понятно, почему «каталожная цена» на старте — это лишь точка отправления для реальной финансовой математики.
«Покупатель пентхауса на котловане в БК должен понимать, что INCC — это незримый совладелец девелопера. На стройках длительностью четыре-шесть лет в башнях на 70 этажей индексация превращает номинальный дисконт 30% в эффективный дисконт всего 8–10% — и всё это до риска задержки сдачи». — аналитик Secovi-SC (профильная ассоциация рынка недвижимости штата) на отраслевой панели, май 2026.
Риск задержки особенно актуален для башен выше 60 этажей, которые стали технической подписью БК. Сложность инженерии фундамента, время отверждения структурных элементов и вертикальная логистика стройплощадки на высоте дают реальные сроки строительства 60–72 месяца — против контрактных 48. Закон 13.786/2018, известный как «Закон о расторжении», установил чёткие правила возврата средств в случае отказа от покупки, но при крупном чеке его практическое применение почти всегда сопровождается судебным процессом: суммы оправдывают специализированную юридическую структуру с обеих сторон.
Искушённый покупатель в 2026 году пользуется другой линейкой при выборе между котлованом и сданным объектом: он сравнивает номинальный дисконт не только с ожидаемым INCC, но и с альтернативной стоимостью капитала, замороженного в графике платежей. При по-прежнему высокой Selic R$5 млн, «застрявшие» в платежах с нулевой доходностью, имеют альтернативную стоимость R$600–700 тыс. в год в инструментах фиксированной доходности, привязанных к ставке. На стройках длительностью четыре года это означает, что минимальный дисконт для оправдания котлованного входа должен составлять 35% чистыми после INCC — порог, до которого сегодня дотягиваются немногие старты.
Финансирование, Selic и иностранный инвестор
Бразильская система ипотечного финансирования была спроектирована для среднего класса и, как следствие, структурно неподходяща для чеков люксового пентхауса. Программы SBPE/SFH работают с потолком финансирования, который ежегодно пересматривается регулятором, но остаётся в районе R$1,5 млн на единицу — порядок величины, не дотягивающий даже до пола рассматриваемого сегмента. FGTS (бразильский фонд социального обеспечения, иногда используемый для покупки жилья) в этом разговоре — декоративный элемент.
Прямое финансирование от девелопера остаётся основным каналом. Типичные контракты 2026 года предусматривают платежи, индексируемые комбинацией INCC во время стройки и IPCA (индекс потребительских цен Бразилии) плюс процент после получения ключей, с реальными ставками 9–12% годовых. Некоторые крупные девелоперы предлагают более агрессивные условия как пакет распродажи «зависшего» запаса, но в общем случае номинальная стоимость прямого контракта в 2026 году — 13–17% годовых, что близко к Selic или превышает её.
Существует также канал частной ипотечной линии, предлагаемый банками типа Bradesco Prime, Itaú Private, BTG и XP через продукты кредитования под залог недвижимости. Лимиты здесь существенно выше (R$10–30 млн за операцию), LTV доходит до 50% для клиентов «дома», но структура ближе к home equity на существующий портфель, чем к классической ипотеке. Для пентхаусов этот канал обслуживает почти исключительно покупателя, который использует уже оплаченную недвижимость как залог для финансирования новой покупки.
Иностранный покупатель заслуживает отдельного разбора. БК за последние пять лет утвердился как третий по величине пункт назначения иностранных инвестиций в жилую недвижимость Бразилии, уступая только Флорианополису и северо-восточному побережью. Доминируют аргентинцы и парагвайцы, с растущим участием уругвайцев и американцев. Операция оформляется через процедуру Bacen RDE-IED (регистрация прямых иностранных инвестиций в Центральном банке), требуется получение CPF (бразильский идентификационный налоговый номер), открытие счёта в реалах и, как правило, услуги специализированного посредника-despachante. Налог на прирост капитала при будущей продаже — такой же, как для резидента, но репатриация «тела» инвестиции проходит по более формальной процедуре. Это приводит к тому, что многие иностранные покупатели держат актив в ожидании дальнейшего роста, не реализуя выход, — поведение, дополнительно сокращающее предложение на вторичном рынке.
Для покупателя из России и других стран СНГ к перечисленному добавляется отдельный слой комплаенс-работы: фондирование операции в иностранной юрисдикции, маршрутизация средств через банки-корреспонденты, документальное подтверждение источника капитала под бразильские требования AML. Для чека R$5+ млн структура транзакции требует выбранного юридического советника в Сан-Паулу или Куритибе ещё до подписания письма-оферты — попытка решить эти вопросы «по дороге» обычно стоит покупателю либо самой сделки, либо нескольких месяцев простоя.
Реальная доходность: курортный сезон, кондоминиум и CDI как бенчмарк
Главный аргумент продавцов пентхаусов в БК — доход от посуточной аренды. Брутто-цифры соблазнительны: высокий сезон (декабрь–февраль и июль) показывает суточные ставки R$3,5 тыс. для входного сегмента и до R$12 тыс. для премиум-пентхаусов первой линии с приватным бассейном. Карнавал и Новый год добавляют к январской базе ещё 40–70%. Проблема, как всегда с посуточной арендой, проявляется при годовой консолидации цифр.
Рассмотрим пентхаус среднего сегмента за R$12 млн со средневзвешенной ставкой R$5,5 тыс. в высоком сезоне и R$2,2 тыс. в межсезонье, реальной загрузкой 65% в высоком (около 90 дней) и 25% в межсезонье (275 дней). Прогнозируемая валовая выручка — около R$471 тыс. в год. Минус профессиональное управление (20–25% от брутто), кондоминиум (в «авторских» зданиях колеблется от R$5 тыс. до R$15 тыс. в месяц, средняя — R$9 тыс.), прогрессивный IPTU (муниципальный налог на недвижимость), эксплуатация, расходы на гостей и комиссии платформ — чистый поток падает в коридор R$230–280 тыс. в год.
На инвестицию R$12 млн это даёт чистую доходность 1,9–2,3% годовых. Прогнозный CDI (Certificado de Depósito Interbancário — межбанковская ставка, бенчмарк для бразильского фикс-инкама) на 2026 год в нижнем сценарии превышает 11% номинальных. Даже с поправкой на ожидаемую инфляцию 4–5% инвестор, размещающий капитал в инструменты, привязанные к ставке, получает реальную доходность выше, чем аренда пентхауса — ещё до учёта потенциального прироста стоимости.
Именно здесь тезис о пентхаусе должен быть честен сам с собой: финансово операция складывается только в том случае, если прирост капитала перекрывает этот разрыв. Историческая динамика Балнеариу-Камбориу за последние десять лет в премиум-сегментах — номинальный рост 9–13% годовых, согласно сериям Secovi-SC и отчётам ABRAINC. В периоды ускорения — 2020–2022 — отдельные «авторские» башни регистрировали номинальные скачки 60–90% за 24-месячные циклы. Вопрос 2026 года в том, повторится ли этот паттерн на фоне устойчиво высокой Selic, запаса пентхаусов на сдачу между 2026 и 2028 годами и созревания иконических башен по оси Итажаи–БК–Итапема.
Существует ещё компонент личного использования, который в сегменте пентхауса редко можно списать со счетов. Почти ни один покупатель пентхауса за R$15 млн не покупает его исключительно как доходный актив; объект выполняет патримониальную, статусную и семейно-рекреационную функцию в выбранные сезоны. Это использование, дисконтированное на эквивалентную ставку «теневой аренды», как раз и закрывает уравнение, которое одна таблица прайвет-банкира самостоятельно не закрывает.
Региональный угол и самые дорогие ошибки инвестора
Ось Итажаи–Балнеариу-Камбориу–Итапема в 2026 году переживает финал инвестиционного цикла, стартовавшего в 2020 году с массовыми разрешениями на башни выше 50 этажей. ABRAINC (ассоциация девелоперов) и CBIC (Бразильская строительная палата) указывают, что чистый запас премиум-пентхаусов на сдачу между 2026 и 2028 годами в этом отрезке побережья — крупнейший в истории региона, что создаёт окно давления на маржинальные цены входного сегмента — но не на ультра-премиум с реальным фасадом на океан, чьё предложение структурно дефицитно.
Итажаи, набравший обороты на росте контейнерного порта и профессионализации Прая-Брава (Praia Brava), предлагает в 2026 году пентхаусы с профилем, близким к БК пятилетней давности: метр в коридоре R$22–38 тыс., с реальным фасадом на океан в комплексах сопоставимого качества строительства. Для инвестора, понимающего динамику миграции капитала вдоль побережья Санта-Катарины, это участок кривой, где соотношение риск–доходность на горизонтах пять-восемь лет, как правило, привлекательнее, чем «повторять трейд БК» через десять лет после пика.
Есть пять повторяющихся ошибок у инвесторов, новых в этом сегменте. Первая — путать «вид на море» с «фасадом на море»: семантическая путаница, которая стоит 40–60% в цене перепродажи. Вторая — недооценить кондоминиум: в «авторском» здании R$9 тыс. в месяц — это пол, а это R$108 тыс. в год, которые должны быть включены в модель до принятия решения. Третья — игнорировать кривую предложения 2026–2028 и купить сегодня то, что через 18 месяцев будет конкурировать с новым запасом.
Четвёртая ошибка — не проверить финансовое здоровье девелопера, что для любого корпоративного due diligence — банальный шаг, но при покупке недвижимости часто пропускается. Отчётность публичных девелоперов доступна на сайте CVM (Comissão de Valores Mobiliários — бразильский регулятор рынка ценных бумаг), частные требуют большей работы, но по основным игрокам БК открытой информации достаточно для построения разумной картины. Пятая ошибка самая тонкая: сравнивать пентхаусы по номинальному метру, без поправки на этаж, вид, приватные атрибуты и «авторский» статус здания. Корректный анализ требует модели гедонистического ценообразования — и это работа, которая отделяет инвестора, покупающего хорошо, от инвестора, покупающего дорого.
Внимательный покупатель в 2026 году также смотрит за пределы БК. Города типа Итапема и ось Брава–Кабесудас в Итажаи предлагают сегодня комбинацию, которую БК предлагал цикл назад: девелоперы ещё в стадии консолидации, ограниченный запас фасада на океан и кривая цен, остающаяся в нижней трети того, что практикуется в трёх километрах южнее. Проекты SIDE Empreendimentos на побережье Санта-Катарины, с фокусом на авторскую архитектуру и строительный стандарт мирового уровня в избранных точках, иллюстрируют это движение профессионализации — следующую главу рынка.
Заключение
Описать рынок пентхаусов первой линии в Балнеариу-Камбориу в 2026 году словом «дорого» — значит не сказать ничего. Что существует — это кривая цен от R$4,6 млн до R$42 млн, где каждая ступень есть функция конкретной комбинации фасада, «авторского» статуса здания, этажа, приватных атрибутов и девелопера. Для инвестора с чеком от R$5 млн аналитическое упражнение — это не «сравнить один пентхаус с другим», а понять, в какой точке кривой trade-off между ценой, вторичной ликвидностью и ожидаемым приростом стоимости имеет наибольший смысл для конкретного капитала, который предстоит разместить.
Еженедельный аналитический обзор портала SIDE Empreendimentos отслеживает этот цикл сдач, мониторит движения по каждому девелоперу и публикует мультипликаторы, практикуемые в премиум и ультра-премиум сегментах побережья Санта-Катарины. Для инвестора, принимающего информированные решения, это — точка отправления.