پنتهاوس رو به دریا در بالنئاریو کامبوریو: قیمتهای ۲۰۲۶
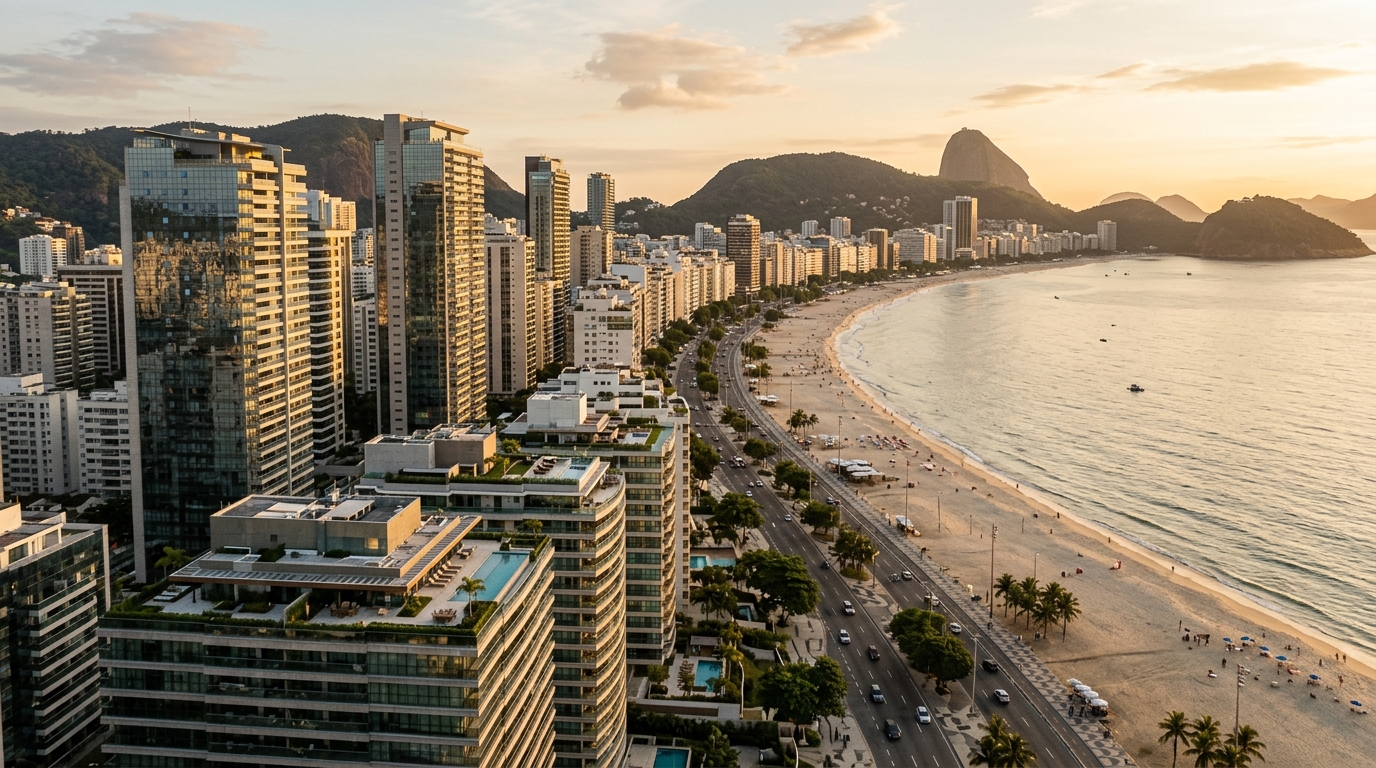
در ماه مارس ۲۰۲۶، یک واحد دوبلکس ۷۴۰ مترمربعی در منطقهٔ بارا سول شهر بالنئاریو کامبوریو با مبلغ ۴۲ میلیون رئال برزیل (واحد پول برزیل، که در آن مقطع هر دلار آمریکا حدود ۵ رئال معامله میشد) دست به دست شد — بالاترین قیمت ثبتشده در دفتر اسناد رسمی این شهر برای یک واحد مسکونی، بنا بر گزارش پایگاه خبری G1 SC. در همان فصل، یک پنتهاوس ۲۴۰ مترمربعی واقع در «کوآدرا-مار» (یک بلوک عقبتر از خط ساحلی) به قیمت ۴٫۶ میلیون رئال فروخته شد. فاصلهٔ بیش از هشت برابری میان این دو عدد، آناتومی پنهان بازار لوکس عمودی در سواحل ایالت سانتا کاتارینای برزیل را تعریف میکند: «میانگین قیمت» پنتهاوس رو به دریا در بالنئاریو کامبوریو وجود ندارد؛ آنچه وجود دارد یک منحنی است که از ۳۵ هزار تا ۹۵ هزار رئال در هر مترمربع گسترده شده، و عبور از هر پلهٔ این منحنی به متغیرهایی بستگی دارد که سرمایهگذار ناآشنا معمولاً آنها را دستکم میگیرد.
این نوشته تلاشی تحلیلی برای خواندن همین منحنی است. برای سرمایهگذار بینالمللی با بودجهٔ ورودی از پنج میلیون رئال به بالا (معادل تقریبی یک میلیون دلار آمریکا در نرخ ابتدای سال ۲۰۲۶)، درک اینکه چرا دو پنتهاوس با متراژ مشابه میتوانند تا ۲۰۰ درصد اختلاف قیمت داشته باشند، گام صفر پیش از هر پیشنهاد رسمی خرید است. بازهٔ زمانی این تحلیل سال ۲۰۲۶ است — نخستین سال از چرخهٔ جدید تحویل ساختمانهای شهر، با پروژههایی که در دوران پس از همهگیری آغاز شدند و اکنون در میان نرخ بهرهٔ پایهٔ بانک مرکزی برزیل (Selic) که هنوز دورقمی است و شاخص هزینهٔ ساخت ملی (INCC) که خاطرهٔ تلخی برای خریداران سالهای ۲۰۲۱ تا ۲۰۲۳ به جا گذاشته، به مرحلهٔ پروانهٔ پایان کار میرسند.
بازهٔ واقعی قیمت پنتهاوس رو به دریا در سال ۲۰۲۶
آگهیهای عمومی منتشرشده در بالنئاریو کامبوریو در پنج ماههٔ نخست ۲۰۲۶، ماتریس قیمتی نسبتاً روشنی را ترسیم میکنند، هرچند کمتر با جزئیاتی که سرمایهگذار نیاز دارد گزارش میشود. در کف این بازه، پنتهاوسهای دوبلکس ۲۴۰ تا ۲۸۰ مترمربعی در ساختمانهای «کوآدرا-مار» — یعنی یک بلوک پشت خیابان ساحلی آونیدا آتلانتیکا — از ۴٫۶ تا ۵٫۸ میلیون رئال آغاز میشوند، که قیمت هر مترمربع را میان ۱۸ تا ۲۳ هزار رئال قرار میدهد. این واحدها از نظر فنی چشمانداز دریا دارند، اما «نمای رو به دریا» محسوب نمیشوند، و این تفاوت ظریف زبانی هزینهٔ سنگینی دارد.
یک پله بالاتر، پنتهاوسهایی در ساختمانهای با امضای متوسط در رنج ۳۵۰ مترمربع، با نمای جزئی رو به دریا و موقعیت میان دو خیابان آونیدا برازیل و آتلانتیکا، در محدودهٔ ۱۲ میلیون رئال مبادله میشوند. قیمت هر مترمربع در این بخش با عدد ۳۵ هزار رئال چشمک میزند. اما وقتی دارایی یک پنتهاوس ۶۰۰ مترمربعی با نمای واقعی رو به دریا روی خیابان آونیدا آتلانتیکا، در ساختمانی متعلق به یک سازندهٔ ردهٔ بالا باشد، آگهیها در حوالی ۲۲٫۸ میلیون رئال میچرخند، که نرخ هر مترمربع را میان ۳۸ تا ۴۲ هزار رئال جای میدهد.
سطح بعدی به پنتهاوسهای آسمانخراشهای آیکونیک تعلق دارد. یک واحد در برج ایبیزا تاورز با ۸۸۵ مترمربع زیربنای مفید، استخر اختصاصی و چهار جای پارک دوبل، در فوریهٔ ۲۰۲۶ توسط پورتال Imovelweb با قیمت ۲۹٫۸ میلیون رئال فهرست شد — قیمتی معادل حدود ۳۳٫۷ هزار رئال در هر مترمربع، که برخلاف انتظار از مثال قبلی کمتر است، چون متراژ بزرگتر مؤلفهٔ ثابت «قیمت موقعیت» را روی هر متر اضافی پخش میکند. و در رأس مطلق، دوبلکس ۴۲ میلیون رئالی ۷۴۰ مترمربعی و دو طبقهٔ برج یاتهاوس، قیمت هر مترمربع را اگر تنها مساحت نوبل خصوصی در نظر گرفته شود، به محدودهٔ ۵۶ تا ۹۵ هزار رئال میرساند.
شاخص FipeZap در آوریل ۲۰۲۶ میانگین قیمت ۱۴٬۵۱۲ رئال در هر مترمربع را برای بخش مسکونی بالنئاریو کامبوریو گزارش میکند — عددی که برای تحلیل کلان مفید است اما آنچه را در بخش پنتهاوسهای رو به دریا میگذرد پنهان میکند. در این بخش، ضریب اعمالشده روی میانگین شهر از ۲٫۴ برابر (در کف) تا ۶٫۵ برابر (در رأس) متغیر است، و دقیقاً همین فاصله بود که در ۲۴ ماه اخیر گسترش یافت، که بازتاب کمیابی فزایندهٔ نمای واقعی رو به دریا در ساختمانهای ردهٔ امضا است.
| رده | متراژ معمول | قیمت | رئال/مترمربع | ویژگی کلیدی |
|---|---|---|---|---|
| ورودی | ۲۴۰–۲۸۰ متر | ۴٫۶–۵٫۸ میلیون | ۱۸–۲۳ هزار | کوآدرا-مار، چشمانداز جزئی |
| میانی | ۳۲۰–۳۸۰ متر | ۱۰–۱۴ میلیون | ۳۰–۳۷ هزار | نمای جزئی، طبقهٔ متوسط |
| پریمیوم | ۵۰۰–۶۵۰ متر | ۱۸–۲۵ میلیون | ۳۵–۴۲ هزار | نمای واقعی روی آونیدا آتلانتیکا |
| اولترا-پریمیوم | ۷۰۰–۹۰۰ متر | ۲۸–۳۵ میلیون | ۳۳–۴۵ هزار | آسمانخراش آیکونیک، استخر خصوصی |
| رکورد | ۷۰۰+ متر دوبلکس | ۳۸–۴۲ میلیون | ۵۵–۹۵ هزار | طبقهٔ بالای ساختمان امضا |
آنچه عملاً قیمت یک پنتهاوس را تعیین میکند
نخستین عامل، و آنچه بیشترین دستکم گرفتهشدن را از سوی خریدار از راه دور میبیند، نمای واقعی رو به دریا است. در ادبیات مشاوران باتجربهٔ بالنئاریو کامبوریو، «نمای رو به دریا» به این معناست که زمین ساختمان مستقیماً با خیابان آونیدا آتلانتیکا هممرز باشد، بدون هیچ بلوکی میان ساختمان و نوار شنی ساحل. این یک ویژگی، اگر همهٔ متغیرهای دیگر ثابت بمانند، حق بیمهای از ۴۰ تا ۶۰ درصد را به واحدی معادل در بلوک پشتی اضافه میکند. کم پیش نمیآید که یک سازندهٔ واحد در همان سال، با پلانهای آینهای، چنین تفاوتی را در دو پروژهٔ خود به فاصلهٔ چهارصد متر اعمال کند.
دومین عامل آن چیزی است که به آن «ساختمان امضا» میگویند. در بالنئاریو کامبوریو، این گروه گزیده شامل برجهایی نظیر یاتهاوس، وان تاور، ایبیزا تاورز، بورلی هیلز و چند برج دیگر از سبد سازندههایی چون FG Empreendimentos، Embraed و Pasqualotto است. این مسئله صرفاً بازاریابی نیست: این ساختمانها اثر برندی شبیه به آنچه در هتلهای زنجیرهای لوکس رخ میدهد را تثبیت کردهاند، که در آن نام، ۱۵ تا ۲۵ درصد به قیمتی که فقط بر اساس مترمربع ساختهشده و موقعیت منصفانه به نظر میرسد میافزاید. نقدشوندگی ثانویهٔ این واحدها نیز از نظر آماری بالاتر است — پنتهاوسهای یاتهاوس برای نمونه میانگین زمان فروش ۸ تا ۱۴ ماه دارند، در حالی که این رقم در ساختمانهای خارج از این باشگاه به ۱۸ تا ۳۰ ماه میرسد.
سومین عامل طبقه است. هر طبقه بالاتر از سیام، در بخش متوسط حدود یک درصد به قیمت پایه اضافه میکند، اما این منحنی در نوک خود نمایی میشود: از طبقهٔ پنجاهم به شصتم، حق بیمه به ۲ تا ۳ درصد به ازای هر طبقه میرسد، و در طبقات پایانی ساختمانهای بالای هفتاد طبقه، واحد بالایی میتواند ۴۰ درصد بیشتر از واحد یکسانی بیست طبقه پایینتر ارزشگذاری شود. توضیح این پدیده فقط چشمانداز نیست — کمیابی مطلق واحدها در آن ارتفاع است، به علاوهٔ این واقعیت که پنتهاوسها بنا به تعریف، بالاترین جای ساختمان را اشغال میکنند.
چهارمین عامل ویژگیهای خصوصی واحد است: استخر اختصاصی روی تراس، سقف دوبل، نشیمن یکپارچهٔ بزرگتر از هشتاد مترمربع، تعداد جای پارک (حداقل برای پنتهاوس پریمیوم چهار، و در اولترا-پریمیوم میان شش تا هشت)، آسانسور اختصاصی، تراس روباز با باربیکیو و اسپا. هر یک از این موارد بهصورت پنهان قیمتگذاری میشوند، اما جمع آنها همان فاصلهای را خلق میکند که میان آگهی ۱۲ میلیون رئالی و آگهی ۱۸ میلیون رئالی با متراژ بسیار نزدیک میبینیم.
سرانجام، سلامت مالی و سابقهٔ تحویل سازنده پنجمین عامل را تشکیل میدهد، عاملی که اغلب توسط خریداری که فقط به پلان نگاه میکند نادیده گرفته میشود. در بالنئاریو کامبوریو، نام سازنده در گوشهٔ کاتالوگ فروش ارزش بازار دارد: سازندهٔ FG که توسط فابیانو گودوی تأسیس شد، در پنج سال اخیر سبدی فراتر از ۱۲ میلیارد رئال ارزش کلی فروش (VGV — معیار سنجش کل ارزش پروژهها در صنعت ساختوساز برزیل) را تثبیت کرده است؛ Embraed و Pasqualotto نیز تاریخچهٔ مستقل تحویل بهموقع دارند که حق بیمهٔ کوچکی را توجیه میکند. خرید از سازندهای ناشناخته ممکن است به معنای تخفیف ۸ تا ۱۲ درصد از قیمت کاتالوگ باشد، اما این صرفهجویی اغلب با بهره به شکل تأخیر یا الحاقیههای قرارداد بازگردانده میشود.
پیشفروش در برابر آماده: بازی تخفیف و INCC
تفاوت قیمت میان یک پنتهاوس در مرحلهٔ پیشفروش و معادل آمادهٔ آن در بالنئاریو کامبوریو، در سال ۲۰۲۶ میان ۲۵ تا ۴۰ درصد نوسان میکند، با توجه به موجودی فعلی و منحنی تحویل پیشبینیشده. به ارقام مطلق، پنتهاوسی که آماده ۱۸ میلیون رئال قیمت دارد، میتواند در زمان رونمایی برج مشابه میان ۱۱ تا ۱۳٫۵ میلیون رئال خریداری شود — عددی پیش از هرگونه اعمال INCC بر اقساط، و دقیقاً همین نکته است که تلهای تعیینکننده میسازد.
جریان معمول پرداخت یک پنتهاوس ۱۵ میلیون رئالی پیشفروش در بالنئاریو کامبوریو شامل پیشپرداخت ۲۰ تا ۳۰ درصدی (۳ تا ۴٫۵ میلیون رئال)، اقساط ماهانه در طول ۴۸ تا ۷۲ ماه شاخصشده با INCC، اقساط ششماههٔ تقویتی، و یک قسط «کلید» است که معمولاً میان ۳۰ تا ۴۰ درصد کل مبلغ قرار دارد. وقتی این برنامه را روی INCC تجمعی پنج سال گذشته که به نزدیک ۴۰ درصد رسید فرافکنی کنیم، روشن میشود چرا «قیمت کاتالوگ» در زمان رونمایی تنها نقطهٔ شروع محاسبهٔ واقعی است.
«خریدار پنتهاوس پیشفروش در بالنئاریو کامبوریو باید بفهمد که INCC شریک نامرئی سازنده است. در پروژههای چهار تا شش سالهٔ آسمانخراشهای هفتاد طبقه، اصلاح، تخفیف اسمی ۳۰ درصدی را به تخفیفی مؤثر تبدیل میکند که میتواند تا ۸ یا ۱۰ درصد افت کند — و هنوز خطر تأخیر هم هست.» — یک تحلیلگر سندیکای املاک ایالت سانتا کاتارینا (Secovi-SC) در پنل بازار لوکس مه ۲۰۲۶.
خطر تأخیر بهویژه در برجهای بالای شصت طبقه که به امضای فنی شهر تبدیل شدهاند اهمیت دارد. پیچیدگی مهندسی پی، زمان عملآوری المانهای سازهای و لجستیک عمودی برای کارگاههای مرتفع، مدت واقعی ساخت را به ۶۰ تا ۷۲ ماه میرساند، در برابر ۴۸ ماه قراردادی معمول. قانون ۱۳٫۷۸۶ مصوب ۲۰۱۸ که به «قانون فسخ» مشهور است، قواعد روشنی برای استرداد در صورت انصراف وضع کرده، اما در بازار با مبالغ بالا کاربرد عملی آن تقریباً همواره وارد فاز قضایی میشود، چرا که ارقام مذکور هزینهٔ ساختار حقوقی تخصصی برای هر دو طرف را توجیه میکند.
خریدار پیشرفته در سال ۲۰۲۶ معیار متفاوتی برای انتخاب میان پیشفروش و آماده به کار میگیرد: او تخفیف اسمی را نه فقط با INCC پیشبینیشده، بلکه با هزینهٔ فرصت سرمایهٔ قفلشده در جریان پرداختها مقایسه میکند. در شرایط Selic هنوز بالا، پنج میلیون رئال خوابیده در اقساطی که هیچ بازدهی ندارند، هزینهٔ فرصتی معادل ۶۰۰ تا ۷۰۰ هزار رئال در سال در درآمد ثابت با نرخ شناور دارند. در پروژههای چهار ساله، این یعنی تخفیف حداقلی لازم برای توجیه ورود به پیشفروش باید ۳۵ درصد خالص از INCC باشد — سطحی که امروز معدودی از رونماییها قادر به ارائهٔ آن هستند.
تأمین مالی، Selic و سرمایهگذار خارجی
سامانهٔ تأمین مالی مسکن در برزیل برای طبقهٔ متوسط طراحی شده و بنابراین بهصورت ساختاری برای پنتهاوس لوکس نامناسب است. سیستم SBPE/SFH (سامانهٔ پسانداز مسکن برزیل) با سقف تأمین مالی فعالیت میکند که بر اساس قانونگذاری سالانه متغیر است اما در حدود ۱٫۵ میلیون رئال در هر واحد باقی میماند — ارقامی نامتناسب حتی با کف بخش مورد تحلیل. صندوق ضمانت دوران خدمت (FGTS) که سامانهٔ کلاسیک کمک به خانهاولیهاست نیز در این گفتگو نقشی تشریفاتی دارد.
تأمین مالی مستقیم با سازنده کانال غالب باقی میماند. قراردادهای معمول سال ۲۰۲۶ شامل اقساطی هستند که با ترکیبی از INCC در طول ساخت و شاخص قیمت مصرفکننده (IPCA) بهعلاوهٔ بهرهٔ پس از تحویل، با نرخهای واقعی میان ۹ تا ۱۲ درصد سالانه شاخصگذاری میشوند. برخی سازندههای بزرگتر نرخهای تهاجمیتری بهعنوان بستهٔ فروش روی موجودی راکد ارائه میدهند، اما قاعدهٔ کلی این است که هزینهٔ مالی اسمی قرارداد مستقیم در سال ۲۰۲۶ میان ۱۳ تا ۱۷ درصد سالانه قرار میگیرد، نزدیک یا فراتر از Selic.
کانال دیگر، رهننامهٔ بانکداری خصوصی است که توسط بانکهایی چون Bradesco Prime، Itaú Private، BTG و XP از طریق محصولات اعتباری با وثیقهٔ ملکی ارائه میشود. سقفها بهطور قابلتوجهی بالاتر است (۱۰ تا ۳۰ میلیون رئال در هر عملیات)، نسبت وام به ارزش برای مشتریان داخلی بانک تا ۵۰ درصد میرسد، اما این ساختار بیشتر شبیه به وامی روی ارزش ویژهٔ خانه (home equity) بر پایهٔ دارایی موجود است تا تأمین مالی کلاسیک. برای پنتهاوس، این کانال تقریباً منحصراً به خریداری خدمت میکند که قصد دارد ملکی پرداختشده را بهعنوان وثیقه برای اهرم کردن خرید جدید استفاده کند.
خریدار خارجی شایستهٔ تحلیلی جداگانه است. بالنئاریو کامبوریو در پنج سال اخیر بهعنوان سومین مقصد بزرگ سرمایهگذاری مسکونی خارجی در کشور — پس از فلوریانوپلیس و سواحل شمال شرق — تثبیت شده است. غلبه با خریداران آرژانتینی و پاراگوئهای است، با مشارکت رو به افزایش اوروگوئهایها و آمریکاییها. مهاجران ایرانی و دیگر سرمایهگذاران خاورمیانهای نیز در سالهای اخیر، بهویژه با هدف اخذ اقامت سرمایهگذاری مسکن، حضور قابل توجهی یافتهاند. عملیات از طریق ثبت سرمایهٔ خارجی نزد بانک مرکزی برزیل (Bacen RDE-IED) ساختار میگیرد، با نیاز به شناسهٔ مالیاتی فردی (CPF)، حساب به رئال و معمولاً واسطهگری یک نمایندهٔ تخصصی. مالیات بر عایدی سرمایه در فروش آتی همان مالیات ساکنان داخلی است، اما خروج اصل سرمایه روال رسمیتری دارد، که سبب میشود بسیاری از خریداران خارجی دارایی را با امید به افزایش ارزش حفظ کنند بدون آنکه خروج کنند — رفتاری که عرضهٔ ثانویه را باز هم نازکتر میکند.
بازدهی واقعی: اجارهٔ فصلی، شارژ و CDI بهعنوان معیار
متداولترین استدلال فروش پنتهاوس در بالنئاریو کامبوریو، درآمد فصلی است. ارقام ناخالص فریبندهاند: فصل پررونق (دسامبر تا فوریه و ژوئیه) نرخ شبنهگی از ۳٫۵ هزار رئال برای پنتهاوسهای ورودی تا ۱۲ هزار رئال برای واحدهای پریمیوم رو به دریا با استخر اختصاصی را ثبت میکند. کارناوال و شب سال نو این ارقام را با حاشیهٔ ۴۰ تا ۷۰ درصدی نسبت به پایهٔ ژانویه میکشند. اما مشکل، چنانکه همیشه در اجارهٔ فصلی پیش میآید، در تجمیع سالانه نهفته است.
پنتهاوس ۱۲ میلیون رئالی در بازهٔ میانی را در نظر بگیرید، با نرخ متوسط وزنی ۵٫۵ هزار رئال در فصل پررونق و ۲٫۲ هزار رئال در فصل کمرونق، اشغال واقعی ۶۵ درصد در پررونق (حدود ۹۰ روز) و ۲۵ درصد در کمرونق (۲۷۵ روز). درآمد ناخالص پیشبینیشده در حدود ۴۷۱ هزار رئال در سال است. پس از کسر مدیریت حرفهای (۲۰ تا ۲۵ درصد ناخالص)، شارژ ساختمان (که در ساختمانهای امضا بین ۵ تا ۱۵ هزار رئال ماهانه با میانگین ۹ هزار رئال نوسان دارد)، مالیات شهری تصاعدی لوکس، نگهداری، هزینههای میهمانان و کارمزد پلتفرمها، خالص به محدودهٔ ۲۳۰ تا ۲۸۰ هزار رئال در سال سقوط میکند.
بر روی سرمایهگذاری ۱۲ میلیون رئالی، این بازدهی خالصی بین ۱٫۹ تا ۲٫۳ درصد سالانه است. نرخ بهرهٔ بینبانکی (CDI، معیار اصلی درآمد ثابت در برزیل) پیشبینیشده برای ۲۰۲۶، در کف سناریو، از ۱۱ درصد اسمی فراتر میرود. حتی با کسر تورم انتظاری ۴ تا ۵ درصدی، سرمایهگذاری که در درآمد ثابت با نرخ شناور سرمایهگذاری میکند بازدهی واقعی بالاتری نسبت به اجارهٔ پنتهاوس کسب میکند — پیش از در نظر گرفتن افزایش ارزش.
اینجاست که تز پنتهاوس باید با خود صادق باشد: این عملیات از نظر مالی فقط زمانی بسته میشود که افزایش ارزش سرمایه شکاف را پوشش دهد. تاریخچهٔ بالنئاریو کامبوریو در ده سال گذشته نشان از افزایش ارزش اسمی ۹ تا ۱۳ درصد سالانه در بخشهای پریمیوم دارد، بر اساس مجموعه دادهای Secovi-SC و گزارشهای انجمن سازندگان مسکن برزیل (ABRAINC). در دورههای شتاب — ۲۰۲۰ تا ۲۰۲۲ — برخی برجهای امضا جهشهای اسمی ۶۰ تا ۹۰ درصدی در چرخههای ۲۴ ماهه ثبت کردند. پرسش در ۲۰۲۶ این است که آیا این الگو در برابر Selic مقاوم، موجودی پنتهاوسهای در حال تحویل میان ۲۰۲۶ تا ۲۰۲۸، و بلوغ برجهای آیکونیک در محور ایتاجائی-بالنئاریو کامبوریو-ایتاپما تکرار میشود یا نه.
مؤلفهٔ استفادهٔ شخصی نیز وجود دارد، که در بخش پنتهاوس بهندرت قابل چشمپوشی است. تقریباً هیچ خریدار پنتهاوس ۱۵ میلیون رئالی صرفاً بهعنوان دارایی درآمدزا خرید نمیکند؛ ملک کارکرد سرمایهای، موقعیت اجتماعی و استفادهٔ خانوادگی در فصلهای خاص را برآورده میکند. این استفاده، با کسر معادل اجارهٔ سایهای آن، معمولاً همان چیزی است که معادلهای را که صفحهٔ گستردهٔ بانکدار خصوصی بهتنهایی نمیتواند ببندد، میبندد.
زاویهٔ منطقهای و گرانقیمتترین خطاهای سرمایهگذار
محور ایتاجائی-بالنئاریو کامبوریو-ایتاپما در ۲۰۲۶ پایان چرخهای از سرمایهگذاری ساخت را تجربه میکند که در ۲۰۲۰ با تصویب انبوه برجهای بالای پنجاه طبقه آغاز شد. ABRAINC و اتاق ساخت برزیل (CBIC) اشاره میکنند که موجودی خالص پنتهاوسهای پریمیوم در حال تحویل میان ۲۰۲۶ تا ۲۰۲۸ در این بخش از ساحل، بزرگترین موجودی تاریخ منطقه است، که پنجرهای از فشار بر قیمتهای حاشیهای در واحدهای ورودی بخش ایجاد میکند — نه در اولترا-پریمیوم نمای واقعی رو به دریا که عرضهٔ آن بهصورت ساختاری کمیاب است.
ایتاجائی، که با رشد بندر و حرفهایسازی منطقهٔ پرایا براوا قدرت گرفت، در سال ۲۰۲۶ پنتهاوسهایی با پروفایلی نزدیک به آنچه بالنئاریو کامبوریو پنج سال پیش داشت ارائه میدهد: نرخ هر مترمربع بین ۲۲ تا ۳۸ هزار رئال، با نمای واقعی رو به دریا در مجموعههایی با کیفیت ساخت معادل. برای سرمایهگذاری که پویایی مهاجرت سرمایه در طول ساحل ایالت سانتا کاتارینا را درک میکند، این بخشی از منحنی است که در افق پنج تا هشت ساله، رابطهٔ ریسک-بازده در آن جذابتر از تکرار معاملهٔ بالنئاریو کامبوریو ده سال پس از اوج آن مینماید.
پنج خطای رایج وجود دارد که با سرمایهگذاران تازهوارد در این بخش تکرار میشوند. نخستین خطا اشتباهگرفتن «چشمانداز دریا» با «نمای رو به دریا» است — سردرگمی معنایی که در قیمت فروش مجدد ۴۰ تا ۶۰ درصد گران تمام میشود. دومین خطا دستکم گرفتن شارژ ساختمان است: در ساختمان امضا، ۹ هزار رئال ماهانه کف است، و این یعنی ۱۰۸ هزار رئال در سال که باید پیش از تصمیم مدلسازی شود. سومین خطا نادیده گرفتن منحنی عرضهٔ ۲۰۲۶-۲۰۲۸ است، یعنی خرید امروز آنچه ۱۸ ماه دیگر با موجودی نو رقابت خواهد کرد.
چهارمین خطا بررسی نکردن سلامت مالی سازنده است — گامی پیشپاافتاده در هر بررسی موشکافانهٔ شرکتی، اما اغلب در خرید ملک نادیده گرفته میشود. گزارشهای مالی سازندههای سهامی عام در کمیسیون اوراق بهادار برزیل (CVM) در دسترس است؛ سازندههای خصوصی کار بیشتری میطلبند، اما اصلیترینهای بالنئاریو کامبوریو اطلاعات کافی در بازار دارند که میتوان از آن دیدی معقول ساخت. پنجمین خطا ظریفترین است: مقایسهٔ پنتهاوسها بر اساس قیمت اسمی هر مترمربع، بدون تنظیم بر مبنای طبقه، نما، ویژگیهای خصوصی و امضای ساختمان. تحلیل صحیح به مدل قیمتگذاری هدونیک نیاز دارد، و این کار است — کاری که سرمایهگذار «خوبخر» را از «گرانخر» جدا میکند.
خریدار آگاه در ۲۰۲۶ همچنین به آنچه بیرون از بالنئاریو کامبوریو میگذرد نگاه میکند. شهرهایی مانند ایتاپما و محور پرایا براوا-کابسوداس در ایتاجائی، امروز ترکیبی را عرضه میکنند که بالنئاریو کامبوریو یک چرخه پیش عرضه میکرد: سازندههای در حال تثبیت، موجودی محدود نمای رو به دریا، و منحنی قیمتی هنوز در یکسوم پایینی نسبت به آنچه سه کیلومتر جنوبتر عمل میشود. پروژههای SIDE Empreendimentos در سواحل ایالت سانتا کاتارینا، با تمرکز بر معماری امضادار و استاندارد ساخت در کلاس جهانی در نقاطی منتخب از ساحل، نمونهای از همین حرکت حرفهایسازی هستند که فصل بعدی بازار را تعریف خواهد کرد.
نتیجهگیری
خلاصه کردن بازار پنتهاوس رو به دریا در بالنئاریو کامبوریو در سال ۲۰۲۶ به واژهٔ «گران»، چیزی نگفتن است. آنچه وجود دارد منحنی قیمتی از ۴٫۶ تا ۴۲ میلیون رئال است، که در آن هر پله تابعی از ترکیبهای مشخص نما، ساختمان امضا، طبقه، ویژگیهای خصوصی و سازنده است. برای سرمایهگذار با بودجهٔ پنج میلیون رئال به بالا، تمرین تحلیلی مقایسهٔ یک پنتهاوس با پنتهاوسی دیگر نیست — درک این است که در کدام نقطه از منحنی، توازن میان قیمت، نقدشوندگی ثانویه و افزایش ارزش انتظاری برای سرمایهٔ خاصی که قرار است تخصیص یابد، بیشترین معنا را دارد.
تحلیل هفتگی پورتال SIDE Empreendimentos این چرخهٔ تحویل را دنبال میکند، حرکتهای سازنده به سازنده را پایش مینماید و ضرایب اعمالشده در ردههای پریمیوم و اولترا-پریمیوم سواحل ایالت سانتا کاتارینا را منتشر میکند. برای سرمایهگذاری که آگاهانه تصمیم میگیرد، این نقطهٔ آغاز است.