Penthouse tepi laut di Balneário Camboriú: harga 2026
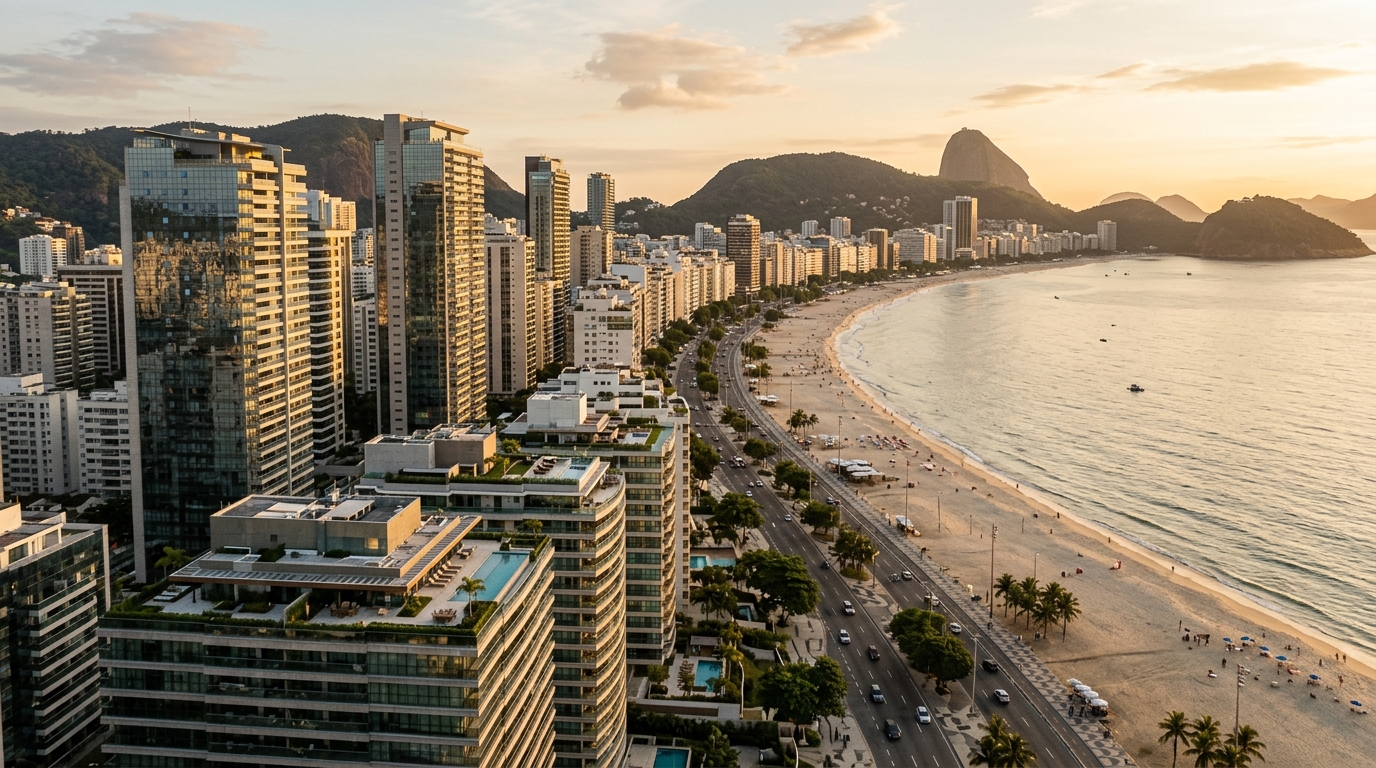
Pada Mac 2026, sebuah duplex seluas 740 meter persegi di kawasan Barra Sul, Balneário Camboriú, bertukar tangan dengan harga R$ 42 juta — nilai tertinggi yang pernah didaftarkan oleh pejabat tanah bandar tersebut bagi sebuah unit kediaman, menurut laporan G1 SC. Pada suku yang sama, sebuah penthouse seluas 240 m² di lokasi quadra-mar (blok kedua dari pantai) terjual pada harga R$ 4.6 juta. Jurang antara kedua-dua angka itu — lebih lapan kali ganda — menyimpulkan anatomi senyap pasaran kemewahan menegak di pantai Santa Catarina: tiada apa yang dipanggil "harga purata penthouse tepi laut" di BC, yang wujud hanyalah satu lengkung harga, dan lengkung itu merentang dari R$ 35 ribu hingga R$ 95 ribu semeter persegi, bergantung kepada pemboleh ubah yang sering dipandang ringan oleh pembeli yang kurang maklumat.
Tulisan ini ialah pembacaan analitikal terhadap lengkung tersebut. Bagi pelabur antarabangsa dengan modal bermula R$ 5 juta (lebih kurang AS$ 1 juta pada kadar pertukaran Mei 2026), memahami mengapa dua penthouse dengan keluasan yang hampir sama boleh berbeza harga sehingga 200% adalah langkah sifar sebelum sebarang surat tawaran ditandatangani. Fokus kita ialah tahun 2026 — tahun pertama kitaran penyerahan baharu di bandar ini, dengan pembinaan yang bermula selepas pandemik kini mencapai habite-se (sijil layak diduduki) dalam suasana Selic (kadar faedah asas Brazil) yang masih dua angka dan INCC (indeks kos pembinaan) yang menyegarkan ingatan pembeli yang membeli atas pelan antara 2021 dan 2023.
Julat sebenar harga penthouse tepi laut pada 2026
Iklan awam di Balneário Camboriú dalam lima bulan pertama 2026 melukis satu matriks harga yang sangat jelas, walaupun jarang dilaporkan dengan butiran yang diperlukan oleh seorang pelabur. Di lantai julat, penthouse duplex 240 hingga 280 m² di bangunan quadra-mar — sehala kuari di belakang Avenida Atlântica — bermula dari R$ 4.6 juta hingga R$ 5.8 juta, meletakkan harga semeter persegi antara R$ 18 ribu dan R$ 23 ribu. Unit-unit ini secara teknikal mempunyai pemandangan laut, tetapi bukan testada frente-mar (frontage laut sebenar, bermaksud lot bangunan bersempadan terus dengan Avenida Atlântica). Perbezaan tatabahasa ini memakan kos yang besar.
Menaiki satu anak tangga, penthouse di bangunan jenama pertengahan dalam julat 350 m², dengan frontage laut separa dan kedudukan antara Avenida Brasil dan Avenida Atlântica, bergerak sekitar R$ 12 juta. Harga semeter persegi di sini sudah mendekati R$ 35 ribu. Apabila aset itu sebuah penthouse 600 m² dengan frontage laut sebenar di Avenida Atlântica, dalam bangunan pemaju peringkat atasan, iklan beredar sekitar R$ 22.8 juta, meletakkan m² antara R$ 38 ribu dan R$ 42 ribu.
Anak tangga seterusnya ialah penthouse di pencakar langit ikonik. Sebuah unit di Ibiza Towers seluas 885 m² ruang berguna, kolam renang persendirian dan empat petak letak kereta berkembar telah disenaraikan pada R$ 29.8 juta pada Februari 2026, menurut portal Imovelweb — harga semeter persegi kira-kira R$ 33.7 ribu, secara kontra-intuitif lebih rendah daripada contoh sebelumnya kerana keluasan yang lebih besar mencairkan komponen tetap "harga lokasi" pada setiap meter tambahan. Dan di puncak mutlak, duplex R$ 42 juta seluas 740 m² dengan dua tingkat di Yachthouse meletakkan m² antara R$ 56 ribu dan R$ 95 ribu apabila hanya dikira keluasan persendirian utama.
FipeZap untuk April 2026 menunjukkan harga purata R$ 14,512 semeter persegi di Balneário Camboriú dalam segmen kediaman — angka yang berguna untuk analisis makro, tetapi yang menyembunyikan apa yang berlaku dalam segmen penthouse tepi laut. Bagi segmen ini, gandaan yang dikenakan ke atas purata bandar berubah dari 2.4x (lantai) hingga 6.5x (puncak), dan jurang itulah yang melebar dalam 24 bulan terakhir, mencerminkan kelangkaan yang lebih ketara bagi frontage laut sebenar yang tersedia di bangunan-bangunan jenama.
| Julat | Keluasan tipikal | Harga | R$/m² | Ciri utama |
|---|---|---|---|---|
| Kemasukan | 240–280 m² | R$ 4.6–5.8 juta | R$ 18–23 ribu | Quadra-mar, pemandangan separa |
| Pertengahan | 320–380 m² | R$ 10–14 juta | R$ 30–37 ribu | Frontage separa, tingkat sederhana |
| Premium | 500–650 m² | R$ 18–25 juta | R$ 35–42 ribu | Av. Atlântica frontage laut sebenar |
| Ultra-premium | 700–900 m² | R$ 28–35 juta | R$ 33–45 ribu | Pencakar langit ikonik, kolam persendirian |
| Rekod | 700+ m² duplex | R$ 38–42 juta | R$ 55–95 ribu | Puncak bangunan jenama |
Apa yang sebenarnya menentukan harga sebuah penthouse
Vektor pertama, dan yang paling diremehkan oleh pembeli jarak jauh, ialah frontage laut sebenar. Dalam bahasa ejen hartanah berpengalaman di BC, "frente-mar" bermaksud lot bangunan bersempadan terus dengan Avenida Atlântica, tanpa sebarang blok antara bangunan dan jalur pasir. Atribut tunggal ini, dengan semua pemboleh ubah lain dikekalkan, menambah premium 40% hingga 60% berbanding unit setara di lokasi quadra-mar. Bukan perkara jarang apabila pemaju yang sama, dalam tahun yang sama, dengan pelan lantai yang sama, mengenakan harga yang berbeza sebanyak itu di dua projek yang hanya berjarak empat ratus meter satu sama lain.
Vektor kedua ialah apa yang lazim dipanggil edifício-assinatura — bangunan tandatangan. Di BC, kelompok elit ini termasuk Yachthouse, One Tower, Ibiza Towers, Beverly Hills dan beberapa menara lain dalam portfolio FG Empreendimentos, Embraed dan Pasqualotto. Ini bukan sekadar pemasaran: bangunan-bangunan ini telah memantapkan kesan jenama yang setara dengan hotel mewah berjenama antarabangsa, di mana nama itu sendiri menambah 15% hingga 25% berbanding harga yang sepatutnya berdasarkan semata-mata m² yang dibina dan lokasi. Kecairan pasaran sekunder bagi unit-unit ini juga secara statistik lebih tinggi — penthouse di Yachthouse, misalnya, mempunyai purata tempoh jualan 8 hingga 14 bulan, berbanding 18 hingga 30 bulan untuk bangunan di luar kelompok ini.
Vektor ketiga ialah tingkat. Setiap tingkat di atas tingkat ke-30 menambah kira-kira 1% kepada harga asas dalam segmen pertengahan, tetapi lengkungnya menjadi eksponen di puncak: dari tingkat ke-50 hingga ke-60, premium melonjak menjadi 2% hingga 3% setiap tingkat, dan di tingkat akhir bangunan melebihi 70 pavilion, unit teratas boleh bernilai 40% lebih tinggi daripada unit yang sama dua puluh tingkat di bawah. Penjelasannya bukan sekadar pemandangan — ia juga kelangkaan mutlak unit pada ketinggian sebegitu, ditambah hakikat penthouse, mengikut definisi, menduduki puncak.
Vektor keempat ialah atribut persendirian unit: kolam renang peribadi di beranda, siling berkembar, ruang tamu utama melebihi 80 m² dalam ruang tunggal, jumlah petak letak kereta (lantai bagi penthouse premium ialah empat, tetapi yang ultra-premium menawarkan enam hingga lapan), lif eksklusif, teras terbuka dengan stesen bakar dan SPA. Setiap satu daripada item ini diharga secara diskret, tetapi gabungan mereka mencipta perbezaan antara iklan R$ 12 juta dan R$ 18 juta untuk keluasan yang hampir sama.
Akhirnya, kesihatan kewangan dan sejarah penyerahan pemaju membentuk vektor kelima, sering diabaikan oleh pembeli yang hanya melihat pelan lantai. Di BC, nama pemaju di sudut bahan jualan mempunyai nilai pasaran: FG, yang diasaskan oleh Fabiano Godoi, telah membina portfolio melebihi R$ 12 bilion VGV (valor geral de vendas — jumlah nilai jualan kasar) dalam lima tahun terakhir; Embraed dan Pasqualotto mempunyai rekod penyerahan tepat masa mereka sendiri yang mewajarkan premium kecil. Membeli daripada pemaju yang kurang dikenali boleh bermakna diskaun 8% hingga 12% pada harga senarai, tetapi penjimatan itu sering dikembalikan dengan faedah dalam bentuk kelewatan atau pindaan kontrak.
Atas pelan lawan siap: permainan diskaun dan INCC
Perbezaan harga antara penthouse atas pelan dengan yang setara siap di BC berubah antara 25% dan 40% pada 2026, dengan mengambil kira stok semasa dan jadual penyerahan yang dijangka. Dalam nilai mutlak, penthouse yang dijual pada R$ 18 juta dalam keadaan siap mungkin boleh dibeli antara R$ 11 juta dan R$ 13.5 juta pada pelancaran menara setara — angka sebelum sebarang impak INCC pada ansuran, dan inilah perangkap yang menentukan.
Aliran pembayaran tipikal untuk penthouse R$ 15 juta atas pelan di BC melibatkan deposit 20% hingga 30% (R$ 3 hingga 4.5 juta), ansuran bulanan sepanjang 48 hingga 72 bulan yang diindeks kepada INCC, ansuran separuh tahunan sebagai pengukuhan, dan pembayaran kunci yang biasanya berada antara 30% dan 40% daripada nilai keseluruhan. Apabila jadual ini diunjurkan ke atas INCC terkumpul lima tahun terakhir yang menghampiri 40%, jelaslah mengapa "harga senarai" pada pelancaran hanyalah titik permulaan kepada pengiraan sebenar.
"Pembeli penthouse atas pelan di BC perlu faham bahawa INCC adalah rakan kongsi halimunan pemaju. Dalam projek empat hingga enam tahun di pencakar langit 70 pavilion, pembetulan kos mengubah diskaun nominal 30% menjadi diskaun berkesan yang boleh serendah 8% atau 10% — dan masih ada risiko kelewatan." — penganalisis Secovi-SC, dalam panel pasaran kemewahan yang diadakan pada Mei 2026.
Risiko kelewatan amat relevan di menara melebihi 60 pavilion, yang telah menjadi tandatangan teknikal BC. Kerumitan kejuruteraan asas, masa pengeringan elemen struktur dan logistik menegak bagi tapak pembinaan pada ketinggian menjana tempoh pembinaan sebenar 60 hingga 72 bulan, berbanding 48 bulan kontrak biasa. Lei 13.786/2018 yang dikenali sebagai Lei do Distrato (Undang-undang Pembatalan Kontrak) menetapkan peraturan jelas untuk pemulangan wang sekiranya pembatalan, tetapi pada tiket tinggi, pelaksanaannya hampir pasti melibatkan litigasi, kerana nilai yang terlibat mewajarkan struktur perundangan khusus bagi kedua-dua pihak.
Pembeli yang canggih, pada 2026, menggunakan pembaris berbeza untuk memilih antara atas pelan dan siap: dia membandingkan diskaun nominal bukan sahaja dengan INCC yang dijangka, tetapi juga dengan kos peluang modal yang terkunci dalam aliran pembayaran. Dengan Selic masih pada paras tinggi, R$ 5 juta yang terikat dalam ansuran tanpa hasil mempunyai kos peluang R$ 600 ribu hingga R$ 700 ribu setahun dalam pendapatan tetap pos-tetap. Untuk projek empat tahun, ini bermakna diskaun minimum untuk mewajarkan operasi atas pelan sepatutnya 35% bersih daripada INCC — paras yang sedikit pelancaran hari ini mampu serahkan.
Pembiayaan, Selic dan pelabur asing
Sistem pembiayaan hartanah Brazil direka untuk kelas pertengahan dan oleh itu secara struktural tidak sesuai untuk tiket penthouse mewah. SBPE/SFH beroperasi dengan had pembiayaan yang berubah mengikut peraturan tahunan tetapi kekal hampir R$ 1.5 juta seunit — magnitud yang tidak serasi walau dengan lantai segmen yang dianalisis ini. FGTS (Fundo de Garantia do Tempo de Serviço — dana caruman pekerja yang biasa digunakan untuk pembelian rumah pertama), oleh sambungan, hanya hiasan dalam perbualan ini.
Pembiayaan langsung dengan pemaju kekal menjadi saluran majoriti. Kontrak tipikal 2026 membawa ansuran yang diindeks kepada kombinasi INCC semasa pembinaan dan IPCA (indeks inflasi pengguna Brazil) tambah faedah selepas kunci, dengan kadar sebenar antara 9% dan 12% setahun. Beberapa pemaju yang lebih besar menawarkan kadar lebih agresif sebagai pakej jualan untuk stok yang lewat dijual, tetapi peraturan umumnya ialah kos kewangan nominal kontrak langsung berada antara 13% dan 17% setahun pada 2026, hampir atau melebihi Selic.
Terdapat juga saluran portfolio gadai janji peribadi, yang ditawarkan oleh bank seperti Bradesco Prime, Itaú Private, BTG dan XP melalui produk kredit dengan jaminan hartanah. Hadnya jauh lebih tinggi (R$ 10 juta hingga R$ 30 juta setiap operasi), nisbah LTV mencapai 50% untuk pelanggan dalaman, tetapi strukturnya lebih dekat dengan home equity ke atas aset sedia ada daripada pembiayaan klasik. Untuk penthouse, saluran ini hampir secara eksklusif berkhidmat kepada pembeli yang akan menggunakan hartanah yang sudah dilunaskan sebagai cagaran untuk mengungkit pembelian baharu.
Pembeli asing layak mendapat analisis berasingan. BC telah memantapkan dirinya dalam lima tahun terakhir sebagai destinasi ketiga terbesar pelaburan kediaman asing di Brazil, hanya di belakang Florianópolis dan pantai timur laut. Dominasi adalah Argentina dan Paraguay, dengan penyertaan yang meningkat dari Uruguay dan Amerika Syarikat. Operasi distrukturkan melalui Bacen RDE-IED (sistem pendaftaran pelaburan asing langsung Bank Pusat Brazil), memerlukan CPF (nombor cukai Brazil), akaun dalam mata wang real, dan biasanya orang tengah pakar (despachante). Cukai keuntungan modal pada jualan masa depan adalah sama dengan penduduk, tetapi penghantaran semula prinsipal mengikut prosedur yang lebih formal — sebab itulah ramai pembeli asing menyimpan aset itu untuk mengharapkan kenaikan nilai tanpa keluar, tingkah laku yang seterusnya menyusutkan tawaran sekunder.
Pulangan sebenar: musim, kondominium dan CDI sebagai penanda aras
Hujah jualan yang paling kerap digunakan untuk penthouse di BC ialah pendapatan musim cuti. Angka kasarnya menarik: musim puncak (Disember hingga Februari dan Julai) merekodkan kadar harian R$ 3.5 ribu untuk penthouse kemasukan dan sehingga R$ 12 ribu untuk unit premium tepi laut dengan kolam peribadi. Karnival dan Tahun Baru menambah 40% hingga 70% di atas asas Januari. Masalahnya, seperti sentiasa dalam pendapatan musim cuti, terletak pada konsolidasi tahunan.
Pertimbangkan sebuah penthouse R$ 12 juta dalam julat pertengahan, dengan kadar harian purata berwajaran R$ 5.5 ribu pada musim puncak dan R$ 2.2 ribu pada musim rendah, kadar penghunian sebenar 65% pada puncak (lebih kurang 90 hari) dan 25% pada musim rendah (275 hari). Hasil kasar yang diunjurkan berkisar R$ 471 ribu setahun. Selepas ditolak pentadbiran profesional (20% hingga 25% daripada kasar), kondominium (yang dalam bangunan jenama berubah dari R$ 5 ribu hingga R$ 15 ribu sebulan, dengan purata R$ 9 ribu), IPTU progresif kemewahan (cukai tanah perbandaran Brazil), penyelenggaraan, perbelanjaan tetamu dan yuran platform, bersih jatuh kepada antara R$ 230 ribu dan R$ 280 ribu setahun.
Berbanding pelaburan R$ 12 juta, ini mewakili hasil bersih antara 1.9% dan 2.3% setahun. CDI (Certificado de Depósito Interbancário — penanda aras kadar faedah Brazil) yang diunjurkan untuk 2026, dalam senario lantai, melebihi 11% nominal. Walaupun ditolak inflasi yang dijangka 4% hingga 5%, pelabur yang melabur dalam pendapatan tetap pos-tetap memperoleh pulangan sebenar lebih tinggi daripada sewa penthouse — sebelum mempertimbangkan kenaikan nilai.
Di sinilah tesis penthouse perlu jujur dengan dirinya sendiri: operasi hanya berjaya dari sudut kewangan jika kenaikan nilai modal menutup jurang. Sejarah Balneário Camboriú dalam sepuluh tahun terakhir menunjukkan kenaikan nilai nominal 9% hingga 13% setahun dalam segmen premium, menurut siri Secovi-SC dan laporan ABRAINC. Dalam tempoh pecutan — 2020 hingga 2022 — beberapa menara jenama mencatatkan lonjakan nominal 60% hingga 90% dalam kitaran 24 bulan. Persoalan pada 2026 ialah sama ada pola ini berulang menghadapi Selic yang degil, stok penthouse yang akan diserahkan antara 2026 dan 2028, dan kematangan menara ikonik di paksi Itajaí-BC-Itapema.
Terdapat juga komponen penggunaan peribadi, yang dalam segmen penthouse jarang boleh diabaikan. Hampir tiada pembeli penthouse R$ 15 juta yang membeli semata-mata sebagai aset pendapatan; hartanah itu memenuhi fungsi patrimonial, status dan penggunaan keluarga dalam musim tertentu. Penggunaan ini, didiskaun dari nilai sewa-bayangannya, sering menjadi apa yang menutup persamaan yang spreadsheet pengurus aset peribadi, secara bersendirian, tidak dapat tutupkan.
Sudut serantau dan kesilapan paling mahal yang dilakukan pelabur
Paksi Itajaí-Balneário Camboriú-Itapema, pada 2026, mengalami penghujung satu kitaran pembinaan yang bermula pada 2020 dengan kelulusan beramai-ramai menara melebihi 50 pavilion. ABRAINC dan CBIC menunjukkan bahawa stok bersih penthouse premium yang akan diserahkan antara 2026 dan 2028 di segmen pantai ini adalah yang terbesar dalam sejarah rantau tersebut, mewujudkan tetingkap tekanan ke atas harga marginal dalam unit kemasukan segmen — bukan dalam unit ultra-premium dengan frontage laut sebenar, yang tawarannya secara struktur terhad.
Itajaí, yang mendapat momentum dengan pertumbuhan pelabuhan dan profesionalisasi Praia Brava, menawarkan pada 2026 penthouse dengan profil yang serupa dengan BC lima tahun lalu: m² antara R$ 22 ribu dan R$ 38 ribu, dengan frontage laut sebenar dalam kondominium berkualiti pembinaan setara. Untuk pelabur yang memahami dinamik penghijrahan modal di sepanjang pantai Santa Catarina, inilah segmen lengkung di mana nisbah risiko-pulangan dalam ufuk lima hingga lapan tahun cenderung lebih menarik daripada mengulang dagangan BC sepuluh tahun selepas kemuncaknya.
Terdapat lima kesilapan berulang yang dilakukan oleh pelabur baharu dalam segmen ini. Yang pertama ialah mengelirukan pemandangan laut dengan frontage laut — kekeliruan semantik yang memakan kos 40% hingga 60% pada harga jualan semula. Yang kedua ialah meremehkan kondominium: dalam bangunan jenama, R$ 9 ribu sebulan adalah lantai, dan ini adalah R$ 108 ribu setahun yang perlu dimodelkan sebelum keputusan dibuat. Yang ketiga ialah mengabaikan lengkung tawaran 2026-2028, membeli hari ini apa yang akan bersaing dengan stok baharu dalam 18 bulan.
Kesilapan keempat ialah tidak memeriksa kesihatan kewangan pemaju — langkah biasa dalam mana-mana usaha wajar korporat tetapi sering dilangkau dalam pembelian hartanah. Penyata syarikat pemaju yang tersenarai awam tersedia di CVM (Suruhanjaya Sekuriti Brazil); yang tertutup memerlukan lebih banyak usaha, tetapi pemaju utama di BC mempunyai maklumat yang mencukupi di pasaran untuk membina pandangan yang munasabah. Kesilapan kelima adalah yang paling halus: membandingkan penthouse berdasarkan harga semeter persegi nominal, tanpa pelarasan untuk tingkat, pemandangan, atribut persendirian dan bangunan jenama. Analisis yang betul memerlukan model penetapan harga hedonik, dan itu adalah kerja — kerja yang membezakan pelabur yang membeli dengan baik daripada yang membeli dengan tinggi.
Pembeli yang berhati-hati pada 2026 juga memerhatikan apa yang ada di luar BC. Bandar seperti Itapema dan paksi Brava-Cabeçudas di Itajaí, hari ini menawarkan kombinasi yang BC tawarkan satu kitaran yang lalu: pemaju yang masih dalam fasa konsolidasi, stok terhad frontage laut, dan lengkung harga masih di sepertiga bawah daripada apa yang dikenakan tiga kilometer ke selatan. Projek seperti yang dibangunkan oleh SIDE Empreendimentos di pantai Santa Catarina, dengan fokus pada seni bina bertandatangan dan piawaian pembinaan kelas dunia di titik-titik terpilih di pantai, menggambarkan pergerakan profesionalisasi ini yang akan menjadi bab seterusnya pasaran.
Kesimpulan
Meringkaskan pasaran penthouse tepi laut di Balneário Camboriú pada 2026 sebagai "mahal" tidak mengatakan apa-apa. Yang wujud ialah satu lengkung harga yang merentang dari R$ 4.6 juta hingga R$ 42 juta, di mana setiap anak tangga adalah fungsi gabungan tertentu frontage, bangunan jenama, tingkat, atribut persendirian dan pemaju. Bagi pelabur dengan tiket R$ 5 juta ke atas, latihan analitikal bukanlah membandingkan satu penthouse dengan yang lain — ia adalah memahami di mana titik pada lengkung yang pertukaran antara harga, kecairan sekunder dan kenaikan nilai yang dijangka paling masuk akal untuk modal khusus yang akan diperuntukkan.
Analisis mingguan portal SIDE Empreendimentos mengikuti kitaran penyerahan ini, memantau pergerakan pemaju demi pemaju, dan menerbitkan gandaan yang dikenakan dalam julat premium dan ultra-premium di pantai Santa Catarina. Untuk pelabur antarabangsa yang membuat keputusan berdasarkan maklumat, inilah titik permulaan.