Áticos frente al mar en Balneário Camboriú: precios 2026
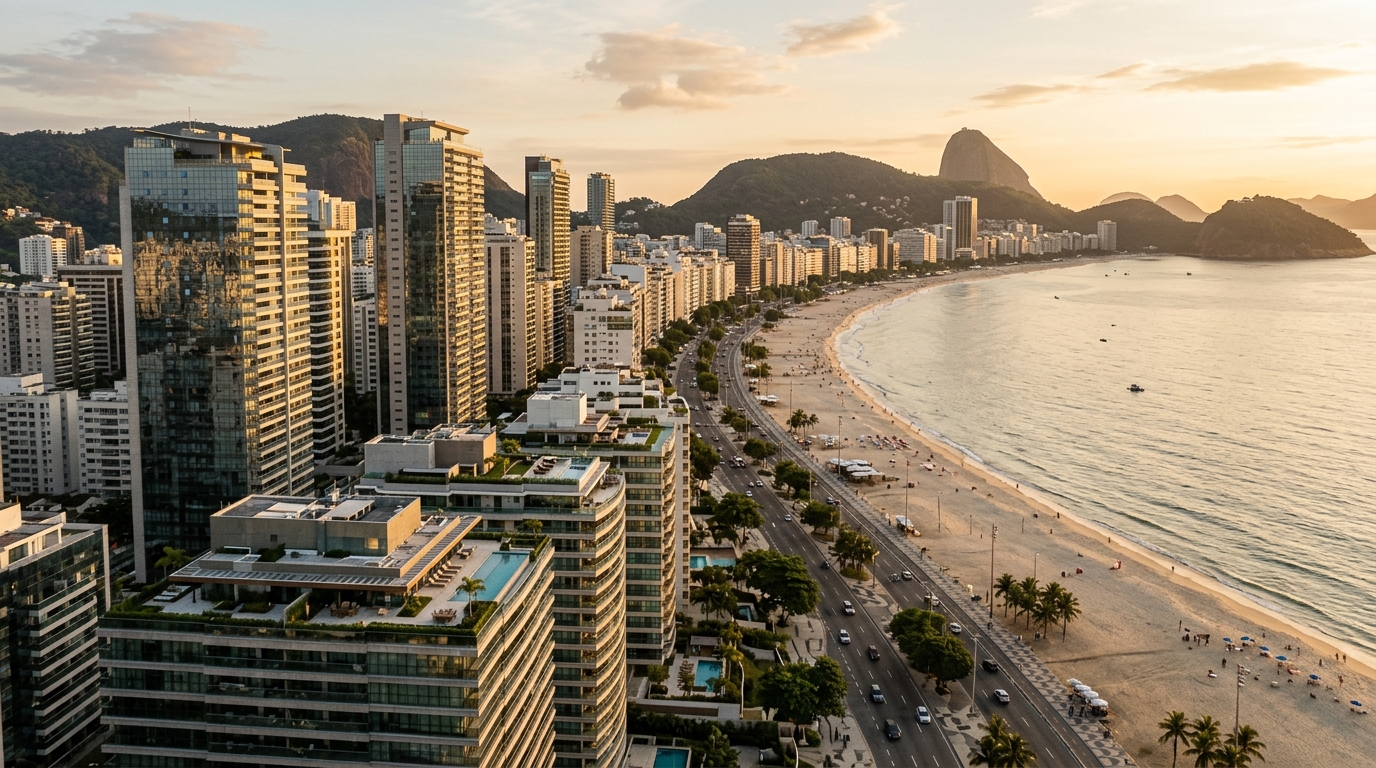
En marzo de 2026, un dúplex de 740 metros cuadrados en la Barra Sul de Balneário Camboriú cambió de manos por R$ 42 millones (reales brasileños) — la cifra más alta jamás registrada por el registro de la propiedad de la ciudad para una unidad residencial, según información del portal G1 SC. En el mismo trimestre, un ático de 240 m² en una "cuadra-mar" (es decir, a una manzana de la avenida costera) se vendió por R$ 4,6 millones. La distancia entre ambos números, más de ocho veces, dibuja la anatomía silenciosa del mercado vertical de lujo en el litoral del estado de Santa Catarina: no existe un precio medio de ático frente al mar en Balneário Camboriú; existe una curva, y esa curva va de R$ 35.000 a R$ 95.000 el metro cuadrado dependiendo de variables que el comprador desprevenido suele subestimar.
Este texto es una lectura analítica de esa curva, escrita para el inversor latinoamericano o europeo con ticket desde R$ 5 millones (aproximadamente USD 870.000 al cambio promedio de mayo de 2026) que evalúa entrar en el mercado de lujo brasileño. Entender por qué dos áticos con metraje semejante pueden tener precios que difieren en un 200% es el paso cero antes de cualquier carta de oferta. El recorte es 2026 — primer año del nuevo ciclo de entregas de la ciudad, con obras iniciadas tras la pandemia llegando al certificado de habitabilidad en medio de una tasa Selic (la tasa básica de interés que fija el Banco Central de Brasil) aún en dos dígitos y de un INCC (Índice Nacional de Costo de la Construcción) que ha refrescado la memoria de quien compró sobre plano entre 2021 y 2023.
El rango real de precios de áticos frente al mar en 2026
Los anuncios públicos en Balneário Camboriú en los primeros cinco meses de 2026 dibujan una matriz de precios bastante clara, aunque poco reportada con la granularidad que necesita el inversor. En el piso del rango, áticos dúplex de 240 a 280 m² en edificios de "cuadra-mar" — una manzana detrás de la Avenida Atlántica — parten de R$ 4,6 millones a R$ 5,8 millones, lo que sitúa el metro cuadrado entre R$ 18.000 y R$ 23.000. Son unidades que técnicamente tienen vista al mar, pero no tienen frente real al mar, y esa diferencia gramatical cuesta caro en el momento de la reventa.
Un escalón más arriba, áticos en edificios de firma media en torno a los 350 m², con frente parcial al mar y localización entre la Avenida Brasil y la Atlántica, transitan en torno a los R$ 12 millones. El precio por metro cuadrado aquí ya coquetea con R$ 35.000. Cuando el activo es un ático de 600 m² con frente real al mar sobre la Avenida Atlántica, en un edificio de promotora top-tier, los anuncios circulan en torno a R$ 22,8 millones, lo que sitúa el m² entre R$ 38.000 y R$ 42.000.
El siguiente nivel es el de los áticos en rascacielos icónicos. Una unidad en las Ibiza Towers con 885 m² de superficie útil, piscina privada y cuatro plazas de parking en doble fondo se listó por R$ 29,8 millones en febrero de 2026, según el portal Imovelweb — un precio por metro cuadrado de aproximadamente R$ 33.700, contraintuitivamente menor que el del ejemplo anterior porque el mayor metraje diluye el componente fijo de "precio de localización" sobre cada metro adicional. Y, en el tope absoluto, el dúplex de R$ 42 millones con 740 m² distribuidos en dos plantas dentro del edificio Yachthouse proyecta el m² para algo entre R$ 56.000 y R$ 95.000 cuando se considera apenas el área privativa noble.
El FipeZap de abril de 2026 — el índice de referencia inmobiliaria más utilizado en Brasil — apunta un precio medio de R$ 14.512 por metro cuadrado en Balneário Camboriú en el segmento residencial. Es un número útil para análisis macro, pero esconde lo que ocurre en el segmento de áticos frente al mar. Para ese recorte, el múltiplo practicado sobre la media de la ciudad varía de 2,4x (piso) a 6,5x (tope), y fue exactamente ese spread el que se amplió en los últimos 24 meses, reflejando la mayor escasez de frente real al mar disponible en edificios de firma.
| Rango | Metraje típico | Precio | R$/m² | Característica clave |
|---|---|---|---|---|
| Entrada | 240–280 m² | R$ 4,6–5,8 mill. | R$ 18–23 mil | Cuadra-mar, vista parcial |
| Intermedio | 320–380 m² | R$ 10–14 mill. | R$ 30–37 mil | Frente parcial, planta media |
| Premium | 500–650 m² | R$ 18–25 mill. | R$ 35–42 mil | Av. Atlántica, frente real al mar |
| Ultra-premium | 700–900 m² | R$ 28–35 mill. | R$ 33–45 mil | Rascacielos icónico, piscina privada |
| Récord | 700+ m² dúplex | R$ 38–42 mill. | R$ 55–95 mil | Cumbre de edificio de firma |
Lo que efectivamente define el precio de un ático
El primer vector, y el más subestimado por el comprador remoto, es el frente real al mar. En el lenguaje de los corredores experimentados de Balneário Camboriú, "frente-mar" significa que la parcela del edificio linda directamente con la Avenida Atlántica, sin ninguna manzana entre el edificio y la franja de arena. Ese atributo aislado, manteniendo todas las demás variables, agrega una prima del 40% al 60% sobre una unidad equivalente en "cuadra-mar". No es raro que la misma promotora, en el mismo año, con plantas espejadas, practique precios con esa diferencia en dos emprendimientos separados por cuatrocientos metros.
El segundo vector es lo que se ha convenido llamar edificio de firma. En Balneário Camboriú, ese selecto grupo incluye Yachthouse, One Tower, Ibiza Towers, Beverly Hills y algunas otras torres de las carteras de FG Empreendimentos, Embraed y Pasqualotto. No es solo marketing: estos edificios consolidaron un efecto-marca semejante al de los hoteles de bandera de lujo, en el que el nombre agrega entre el 15% y el 25% sobre lo que sería el precio justo solo por el m² construido y la localización. La liquidez secundaria de estas unidades también es estadísticamente mayor — los áticos en Yachthouse, por ejemplo, tienen un plazo medio de venta de 8 a 14 meses, frente a 18 a 30 meses en edificios fuera de este círculo.
El tercer vector es la planta. Cada planta por encima de la trigésima agrega cerca del 1% sobre el precio base en el segmento medio, pero la curva es exponencial en el tope: del piso 50 al 60 la prima salta al 2% o 3% por planta, y en los pisos finales de edificios por encima de las 70 plantas la unidad superior puede valer un 40% más que una idéntica veinte pisos por debajo. La explicación no es solo la vista — es la escasez absoluta de unidades en esa cota de altura, sumada al hecho de que los áticos, por definición, ocupan la cumbre.
El cuarto vector son los atributos privados de la unidad: piscina privada en la terraza, doble altura, área de living mayor a 80 m² en ambiente único, número de plazas de parking (el piso para un ático premium es cuatro, pero los ultra-premium cuentan con seis u ocho), ascensor exclusivo, terraza descubierta con parrilla y SPA. Cada uno de estos ítems se valora de forma discreta, pero la suma crea la diferencia entre un anuncio de R$ 12 millones y uno de R$ 18 millones en metrajes muy parecidos.
Por último, la salud financiera y el historial de entrega de la promotora componen un quinto vector, frecuentemente ignorado por el comprador que mira apenas la planta. En Balneário Camboriú, el nombre de la promotora en el material de venta tiene valor de mercado: FG, fundada por Fabiano Godoi, consolidó una cartera de más de R$ 12 mil millones en VGV (Valor General de Ventas, métrica brasileña que mide el ingreso bruto proyectado de los lanzamientos) en los últimos cinco años; Embraed y Pasqualotto tienen historiales propios de entregas puntuales que justifican una pequeña prima. Comprar a una promotora desconocida puede significar un descuento del 8% al 12% sobre el precio de catálogo, pero el ahorro frecuentemente se devuelve con intereses en forma de atraso o de aditivos contractuales.
Sobre plano versus terminado: el juego del descuento y del INCC
La diferencia de precio entre un ático sobre plano y uno equivalente terminado en Balneário Camboriú oscila entre el 25% y el 40% en 2026, considerando el inventario actual y la curva de entrega prevista. En valores absolutos, un ático que se vende por R$ 18 millones terminado puede comprarse por algo entre R$ 11 millones y R$ 13,5 millones en el lanzamiento de una torre comparable — cifra antes de cualquier incidencia del INCC sobre las cuotas, y esta es la trampa decisiva.
El flujo típico de pago de un ático de R$ 15 millones sobre plano en Balneário Camboriú involucra una señal del 20% al 30% (R$ 3 a 4,5 millones), cuotas mensuales a lo largo de 48 a 72 meses indexadas por el INCC, cuotas semestrales de refuerzo y un pago de llaves que suele situarse entre el 30% y el 40% del valor total. Cuando se proyecta ese cronograma sobre un INCC acumulado en los últimos cinco años que rozó el 40%, queda claro por qué el "precio de catálogo" del lanzamiento es apenas el punto de partida del cálculo real.
"El comprador de ático sobre plano en Balneário Camboriú necesita entender que el INCC es el socio invisible de la promotora. En obras de cuatro a seis años en rascacielos de 70 plantas, la corrección transforma un descuento nominal del 30% en un descuento efectivo que puede ser tan bajo como 8% o 10% — y aún queda el riesgo de atraso." — analista de Secovi-SC (el sindicato de las empresas inmobiliarias de Santa Catarina), en un panel de mercado de lujo realizado en mayo de 2026.
El riesgo de atraso es particularmente relevante en las torres por encima de las 60 plantas, que se han convertido en la firma técnica de Balneário Camboriú. La complejidad de ingeniería de cimentación, el tiempo de curado de los elementos estructurales y la logística vertical para obradores en altura generan plazos reales de obra de 60 a 72 meses, frente a los 48 meses contractuales típicos. La Ley brasileña 13.786/2018, conocida como Ley del Distrato, fijó reglas claras para la devolución en caso de desistimiento, pero en tickets altos la aplicación práctica involucra litigio casi seguro, dado que los valores en juego justifican una estructura jurídica especializada para ambas partes.
El comprador sofisticado, en 2026, viene usando una regla diferente para decidir entre sobre plano y terminado: compara el descuento nominal no solo con el INCC esperado, sino también con el costo de oportunidad del capital atado en el flujo de pagos. Con la Selic aún en patrón elevado, R$ 5 millones inmovilizados en cuotas que no rinden tienen un costo de oportunidad de R$ 600.000 a R$ 700.000 al año en renta fija atada al CDI (la tasa de referencia interbancaria, próxima a la Selic). En obras de cuatro años, esto significa que el descuento mínimo para justificar la operación sobre plano debería ser del 35% neto de INCC — un nivel que pocos lanzamientos hoy consiguen entregar.
Financiación, Selic y el inversor extranjero
El sistema brasileño de financiación inmobiliaria fue diseñado para clase media y, por lo tanto, es estructuralmente inadecuado para el ticket del ático de lujo. El SBPE/SFH (Sistema Brasileño de Ahorro y Préstamo) opera con un techo de financiación que varía según la regulación anual pero permanece próximo a R$ 1,5 millones por unidad — un orden de magnitud incompatible incluso con el piso del segmento analizado. El FGTS (Fondo de Garantía por Tiempo de Servicio, vinculado al empleo formal brasileño) es, por extensión, una pieza decorativa en esta conversación.
La financiación directa con la promotora sigue siendo el canal mayoritario. Los contratos típicos de 2026 traen cuotas indexadas a una combinación de INCC durante la obra e IPCA (el índice oficial de precios al consumidor de Brasil) más intereses tras la entrega de llaves, con tasas reales entre el 9% y el 12% anual. Algunas promotoras de mayor porte ofrecen intereses más agresivos como paquete de venta sobre inventario parado, pero la regla general es que el costo financiero nominal del contrato directo se sitúa entre el 13% y el 17% anual en 2026, próximo o superior a la Selic.
Existe además el canal de cartera hipotecaria private banking, ofrecido por bancos como Bradesco Prime, Itaú Private, BTG y XP a través de productos de crédito con garantía inmobiliaria. Los límites son significativamente más altos (R$ 10 millones a R$ 30 millones por operación), el LTV llega al 50% para clientes de la casa, pero la estructura es más cercana a un home equity sobre patrimonio existente que a una financiación clásica. Para áticos, este canal sirve casi exclusivamente al comprador que va a usar un inmueble ya pagado como colateral para apalancar la nueva compra.
El comprador extranjero merece análisis aparte. Balneário Camboriú se consolidó en los últimos cinco años como el tercer mayor destino de inversión residencial extranjera de Brasil, atrás solo de Florianópolis y del litoral nordestino. La dominancia es argentina y paraguaya, con participación creciente de uruguayos y estadounidenses. La operación se estructura vía el régimen RDE-IED del Banco Central de Brasil (Inversión Extranjera Directa registrada), con necesidad de CPF (el número de identificación fiscal brasileño que cualquier extranjero puede obtener), cuenta en reales y, generalmente, intermediación de un despachante especializado. El impuesto sobre la ganancia de capital en la venta futura es el mismo que paga el residente, pero la remesa del principal sigue un rito más formal, lo que hace que muchos compradores extranjeros mantengan el activo a la espera de revalorización sin realizar salida — un comportamiento que reduce todavía más la oferta secundaria. Para el inversor argentino o uruguayo, una ventaja adicional es la estabilidad relativa del real frente a la volatilidad del peso o de un mercado inmobiliario denominado en dólares con regulación más rígida.
Rentabilidad real: temporada, gastos comunes y el CDI como benchmark
El argumento de venta más usado para áticos en Balneário Camboriú es la renta de temporada. Las cifras brutas seducen: la alta temporada (diciembre a febrero y julio) registra tarifas diarias de R$ 3.500 para áticos de entrada y hasta R$ 12.000 para unidades premium frente al mar con piscina privada. El Carnaval y la Nochevieja estiran esos valores entre un 40% y un 70% adicional sobre la base de enero. El problema, como siempre en la renta de temporada, está en la consolidación anual.
Considere un ático de R$ 12 millones en el rango intermedio, con tarifa diaria media ponderada de R$ 5.500 en alta y R$ 2.200 en baja, ocupación real del 65% en alta (cerca de 90 días) y del 25% en baja (275 días). El ingreso bruto proyectado gira en torno a R$ 471.000 anuales. Restados la administración profesional (20% a 25% del bruto), gastos comunes (que en edificios de firma varían de R$ 5.000 a R$ 15.000 mensuales, con media de R$ 9.000), IPTU (el impuesto municipal predial, progresivo en el segmento de lujo), mantenimiento, gastos con huéspedes y comisiones de plataforma, el neto cae para algo entre R$ 230.000 y R$ 280.000 anuales.
Sobre la inversión de R$ 12 millones, esto representa un yield neto entre el 1,9% y el 2,3% anual. El CDI proyectado para 2026, en el piso del escenario, supera el 11% nominal. Incluso descontando la inflación esperada del 4% al 5%, el inversor que aplica en renta fija atada al CDI tiene un rendimiento real superior al del alquiler del ático — antes de considerar revalorización del activo.
Es aquí donde la tesis del ático necesita ser honesta consigo misma: la operación solo cierra financieramente si la revalorización de capital cubre el gap. El histórico de Balneário Camboriú en los últimos diez años es de revalorización nominal del 9% al 13% anual en segmentos premium, según series del Secovi-SC y reportes de la ABRAINC (Asociación Brasileña de las Promotoras Inmobiliarias). En períodos de aceleración — 2020 a 2022 — algunas torres de firma registraron saltos nominales del 60% al 90% en ciclos de 24 meses. La pregunta en 2026 es si ese patrón se repite ante una Selic resistente, ante el stock de áticos en entrega entre 2026 y 2028, y ante la maduración de torres icónicas en el eje Itajaí–Balneário Camboriú–Itapema.
Existe también el componente de uso personal, que en el segmento del ático rara vez es despreciable. Casi ningún comprador de ático de R$ 15 millones compra exclusivamente como activo de renta; el inmueble cumple una función patrimonial, de estatus y de uso familiar en temporadas específicas. Ese uso, descontado de su valor de alquiler-sombra equivalente, suele ser lo que cierra la ecuación que la hoja de cálculo del private banker, por sí sola, no cierra.
El ángulo regional y los errores más caros del inversor
El eje Itajaí–Balneário Camboriú–Itapema vive en 2026 el final de un ciclo de incorporación que comenzó en 2020 con aprobaciones masivas de torres por encima de las 50 plantas. La ABRAINC y la CBIC (Cámara Brasileña de la Industria de la Construcción) apuntan que el stock neto de áticos premium en entrega entre 2026 y 2028 en ese tramo del litoral es el mayor de la historia de la región, lo que crea una ventana de presión sobre los precios marginales en unidades de entrada del segmento — no en las ultra-premium con frente real al mar, cuya oferta es estructuralmente escasa.
Itajaí, que ganó tracción con el crecimiento del puerto y la profesionalización de Praia Brava, ofrece en 2026 áticos con perfil próximo al de Balneário Camboriú hace cinco años: m² entre R$ 22.000 y R$ 38.000, con frente real al mar en condominios de calidad constructiva equivalente. Para el inversor que entiende la dinámica de migración del capital a lo largo del litoral de Santa Catarina, ese es el tramo de la curva donde la relación riesgo-retorno en horizontes de cinco a ocho años tiende a ser más atractiva que repetir el trade de Balneário Camboriú diez años después del auge.
Hay cinco errores recurrentes que se repiten en inversores nuevos en el segmento. El primero es confundir vista al mar con frente al mar — confusión semántica que cuesta del 40% al 60% en el precio de reventa. El segundo es subestimar los gastos comunes: en un edificio de firma, R$ 9.000 mensuales es piso, y eso son R$ 108.000 anuales que necesitan ser modelados antes de la decisión. El tercero es ignorar la curva de oferta 2026–2028, comprando hoy lo que estará compitiendo con stock nuevo en 18 meses.
El cuarto error es no chequear la salud financiera de la promotora — paso banal en cualquier due diligence corporativa pero frecuentemente atropellado en compra de inmueble. Los estados financieros de promotoras de capital abierto están disponibles en la CVM (la Comisión de Valores Mobiliarios, equivalente brasileño a la SEC); las cerradas exigen más trabajo, pero las principales de Balneário Camboriú tienen información suficiente en el mercado para construir una visión razonable. El quinto error es el más sutil: comparar áticos por el precio por metro cuadrado nominal, sin ajustar por planta, vista, atributos privados y edificio de firma. El análisis correcto exige un modelo de fijación de precios hedónica, y eso es trabajo — trabajo que separa al inversor que compra bien del que compra caro.
El comprador atento en 2026 también observa lo que está fuera de Balneário Camboriú. Ciudades como Itapema y el eje Brava–Cabeçudas, en Itajaí, ofrecen hoy la combinación que Balneário Camboriú ofrecía hace un ciclo: promotoras todavía en consolidación, inventario limitado de frente real al mar, y curva de precios todavía en el tercio inferior de lo que se practica tres kilómetros al sur. Emprendimientos como los de SIDE Empreendimentos en el litoral de Santa Catarina, con foco en arquitectura de autor y estándar constructivo de clase mundial en puntos seleccionados de la costa, ilustran ese movimiento de profesionalización de lo que será el próximo capítulo del mercado.
Conclusión
Resumir el mercado de áticos frente al mar en Balneário Camboriú en 2026 como "caro" es no decir nada. Lo que existe es una curva de precios que va de R$ 4,6 millones a R$ 42 millones, en la que cada escalón es función de combinaciones específicas de frente al mar, edificio de firma, planta, atributos privados y promotora. Para el inversor con ticket de R$ 5 millones para arriba, el ejercicio analítico no es comparar un ático con otro — es entender en qué punto de la curva el trade-off entre precio, liquidez secundaria y revalorización esperada tiene más sentido para el capital específico que se va a asignar.
El análisis semanal del portal de SIDE Empreendimentos acompaña este ciclo de entregas, monitorea los movimientos promotora a promotora y publica los múltiplos practicados en los rangos premium y ultra-premium del litoral de Santa Catarina. Para el inversor que decide informado, ese es el punto de partida.