Cobertura frente-mar em Balneário Camboriú: preços 2026
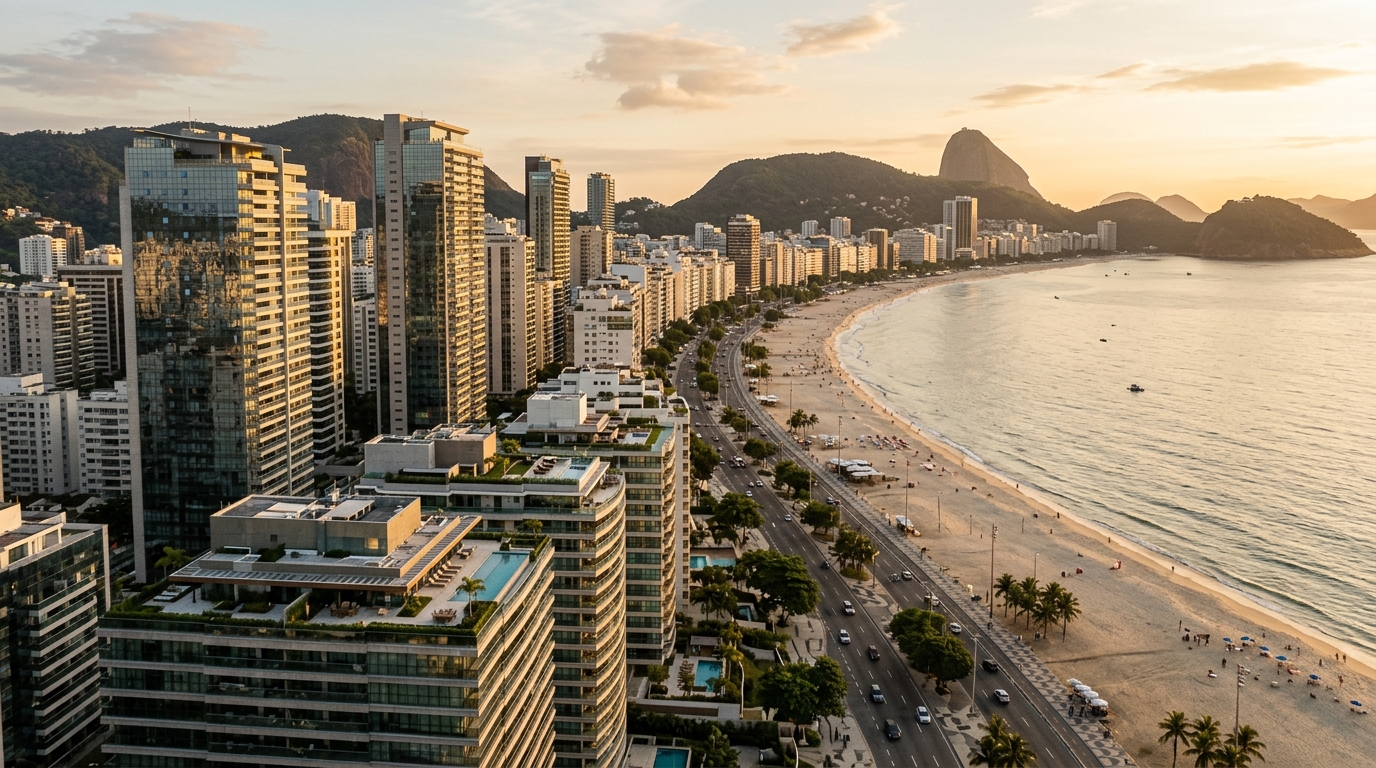
Em março de 2026, um duplex de 740 metros quadrados na Barra Sul de Balneário Camboriú trocou de mãos por R$ 42 milhões — o maior valor já registrado pelo cartório de imóveis da cidade para uma unidade residencial, segundo apuração do G1 SC. No mesmo trimestre, uma cobertura de 240 m² em quadra-mar saiu por R$ 4,6 milhões. A distância entre os dois números, mais do que oito vezes, define a anatomia silenciosa do mercado de luxo vertical no litoral catarinense: não existe um preço médio de cobertura frente-mar em BC, existe uma curva, e ela vai de R$ 35 mil a R$ 95 mil o metro quadrado dependendo de variáveis que o comprador desavisado normalmente subestima.
Este texto é uma leitura analítica dessa curva. Para o investidor com ticket a partir de R$ 5 milhões, entender por que duas coberturas com metragem semelhante podem ter preços que diferem em 200% é o passo zero antes de qualquer carta-proposta. O recorte é 2026 — primeiro ano do novo ciclo de entregas da cidade, com obras iniciadas no pós-pandemia chegando ao habite-se em meio a uma Selic ainda em dois dígitos e a um INCC que renovou a memória de quem comprou na planta entre 2021 e 2023.
A faixa real de preços de cobertura frente-mar em 2026
Os anúncios públicos em Balneário Camboriú nos primeiros cinco meses de 2026 desenham uma matriz de preços bastante clara, embora pouco reportada com a granularidade que o investidor precisa. No piso da faixa, coberturas duplex de 240 a 280 m² em edifícios de quadra-mar — uma quadra atrás da Avenida Atlântica — partem de R$ 4,6 milhões a R$ 5,8 milhões, o que coloca o metro quadrado entre R$ 18 mil e R$ 23 mil. São unidades que tecnicamente têm vista para o mar, mas não testada frente-mar, e essa diferença gramatical custa caro.
Subindo um degrau, coberturas em edifícios de assinatura média na faixa dos 350 m², com testada parcial para o mar e localização entre a Avenida Brasil e a Atlântica, transitam na casa dos R$ 12 milhões. O preço por metro quadrado aqui já flerta com R$ 35 mil. Quando o ativo é uma cobertura de 600 m² frente-mar real na Avenida Atlântica, em prédio de incorporador top-tier, os anúncios circulam em torno de R$ 22,8 milhões, o que situa o m² entre R$ 38 mil e R$ 42 mil.
O patamar seguinte é o das coberturas em arranha-céus-ícone. Uma unidade no Ibiza Towers com 885 m² de área útil, piscina privativa e quatro vagas em vaga dupla foi listada por R$ 29,8 milhões em fevereiro de 2026, segundo o portal Imovelweb — um preço por metro quadrado de aproximadamente R$ 33,7 mil, contraintuitivamente menor que o do exemplo anterior porque a metragem maior dilui o componente fixo de "preço de localização" sobre cada metro adicional. E, no topo absoluto, o duplex de R$ 42 milhões com 740 m² e dois andares no Yachthouse projeta o m² para algo entre R$ 56 mil e R$ 95 mil quando se considera apenas a área privativa nobre.
O FipeZap de abril de 2026 aponta um preço médio de R$ 14.512 por metro quadrado em Balneário Camboriú no segmento residencial — número que serve para análise macro, mas que esconde o que ocorre no segmento de coberturas frente-mar. Para esse recorte, o múltiplo praticado sobre a média da cidade varia de 2,4x (piso) a 6,5x (topo), e foi exatamente esse spread que se ampliou nos últimos 24 meses, refletindo a maior escassez de testada real de mar disponível em prédios de assinatura.
| Faixa | Metragem típica | Preço | R$/m² | Característica-chave |
|---|---|---|---|---|
| Entrada | 240–280 m² | R$ 4,6–5,8 mi | R$ 18–23 mil | Quadra-mar, vista parcial |
| Intermediária | 320–380 m² | R$ 10–14 mi | R$ 30–37 mil | Testada parcial, andar médio |
| Premium | 500–650 m² | R$ 18–25 mi | R$ 35–42 mil | Av. Atlântica frente-mar real |
| Ultra-premium | 700–900 m² | R$ 28–35 mi | R$ 33–45 mil | Arranha-céu-ícone, piscina privativa |
| Recorde | 700+ m² duplex | R$ 38–42 mi | R$ 55–95 mil | Topo de edifício-assinatura |
O que efetivamente define o preço de uma cobertura
O primeiro vetor, e o mais subestimado pelo comprador remoto, é a testada frente-mar real. Na linguagem dos corretores experientes de BC, "frente-mar" significa que o lote do edifício faz divisa direta com a Avenida Atlântica, sem nenhuma quadra entre o prédio e a faixa de areia. Esse atributo isolado, mantidas todas as outras variáveis, agrega um prêmio de 40% a 60% sobre uma unidade equivalente em quadra-mar. Não é raro que o mesmo incorporador, no mesmo ano, com plantas espelhadas, pratique preços com essa diferença em dois empreendimentos a quatrocentos metros um do outro.
O segundo vetor é o que se convencionou chamar de edifício-assinatura. Em BC, esse seleto grupo inclui Yachthouse, One Tower, Ibiza Towers, Beverly Hills e algumas outras torres da carteira da FG Empreendimentos, Embraed e Pasqualotto. Não é apenas marketing: esses prédios consolidaram um efeito-marca semelhante ao que ocorre com hotéis de bandeira de luxo, em que o nome agrega 15% a 25% sobre o que seria o preço justo apenas pelo m² construído e localização. A liquidez secundária dessas unidades também é estatisticamente maior — coberturas em Yachthouse, por exemplo, têm prazo médio de venda de 8 a 14 meses, contra 18 a 30 meses em prédios fora do clube.
O terceiro vetor é o andar. Cada andar acima do 30º agrega cerca de 1% sobre o preço base no segmento médio, mas a curva é exponencial no topo: do 50º para o 60º o prêmio salta para 2% a 3% por andar, e nos andares finais de edifícios acima de 70 pavimentos a unidade superior pode valer 40% a mais do que uma idêntica vinte andares abaixo. A explicação não é apenas a vista — é a escassez absoluta de unidades naquela cota de altura, somada ao fato de coberturas, por definição, ocuparem o topo.
O quarto vetor são os atributos privados da unidade: piscina privativa na varanda, pé-direito duplo, área de living maior que 80 m² em ambiente único, número de vagas (o piso para uma cobertura premium é quatro, mas as ultra-premium contam seis a oito), elevador exclusivo, terraço descoberto com churrasqueira e SPA. Cada um desses itens é precificado de forma discreta, mas a soma cria a diferença entre um anúncio de R$ 12 milhões e um de R$ 18 milhões em metragens muito próximas.
Por fim, a saúde financeira e o histórico de entrega da incorporadora compõem um quinto vetor, frequentemente ignorado pelo comprador que olha apenas a planta. Em BC, o nome do incorporador no canto do material de venda tem valor de mercado: a FG, fundada por Fabiano Godoi, consolidou portfólio de mais de R$ 12 bilhões em VGV nos últimos cinco anos; Embraed e Pasqualotto têm históricos próprios de entregas pontuais que justificam um pequeno prêmio. Comprar de incorporador desconhecido pode significar deságio de 8% a 12% no preço de tabela, mas a economia frequentemente é devolvida com juros em forma de atraso ou aditivos contratuais.
Planta versus pronta: o jogo do deságio e do INCC
A diferença de preço entre uma cobertura na planta e uma equivalente pronta em BC oscila entre 25% e 40% em 2026, considerando o estoque atual e a curva de entrega prevista. Em valores absolutos, uma cobertura que sai por R$ 18 milhões pronta pode ser comprada por algo entre R$ 11 milhões e R$ 13,5 milhões no lançamento de uma torre comparável — número antes de qualquer incidência de INCC sobre as parcelas, e essa pegadinha é decisiva.
O fluxo típico de pagamento de uma cobertura de R$ 15 milhões na planta em BC envolve sinal de 20% à 30% (R$ 3 a 4,5 milhões), parcelas mensais ao longo de 48 a 72 meses indexadas pelo INCC, parcelas semestrais de reforço e uma chave que costuma ficar entre 30% e 40% do valor total. Quando se projeta esse cronograma sobre um INCC acumulado nos últimos cinco anos que beirou 40%, fica claro por que o "preço de tabela" do lançamento é apenas o ponto de partida da conta real.
"O comprador de cobertura na planta em BC precisa entender que o INCC é o sócio invisível da incorporadora. Em obras de quatro a seis anos em arranha-céus de 70 pavimentos, a correção transforma o deságio nominal de 30% em um deságio efetivo que pode ser tão baixo quanto 8% ou 10% — e ainda há o risco de atraso." — analista de Secovi-SC, em painel do mercado de luxo realizado em maio de 2026.
O risco de atraso é particularmente relevante nas torres acima de 60 pavimentos, que viraram a assinatura técnica de BC. A complexidade de engenharia de fundação, o tempo de cura de elementos estruturais e a logística vertical para canteiros em altura geram prazos reais de obra de 60 a 72 meses, contra os 48 meses contratuais típicos. A Lei 13.786/2018, conhecida como Lei do Distrato, fixou regras claras para devolução em caso de desistência, mas em ticket alto a aplicação prática envolve litígio quase certo, dado que os valores em jogo justificam estrutura jurídica especializada para ambos os lados.
O comprador sofisticado, em 2026, vem usando uma régua diferente para decidir entre planta e pronto: ele compara o deságio nominal não apenas ao INCC esperado, mas ao custo de oportunidade do capital travado no fluxo de pagamentos. Com Selic ainda em patamar elevado, R$ 5 milhões parados em parcelas que rendem zero têm um custo de oportunidade de R$ 600 mil a R$ 700 mil por ano em renda fixa pós-fixada. Em obras de quatro anos, isso significa que o deságio mínimo para justificar a operação na planta deveria ser de 35% líquidos de INCC — patamar que poucos lançamentos hoje conseguem entregar.
Financiamento, Selic e o investidor estrangeiro
O sistema brasileiro de financiamento imobiliário foi desenhado para classe média e, portanto, é estruturalmente inadequado para o ticket de cobertura de luxo. O SBPE/SFH opera com teto de financiamento que varia conforme regulação anual mas permanece próximo de R$ 1,5 milhão por unidade — ordem de grandeza incompatível até com o piso do segmento analisado. O FGTS, por extensão, é peça decorativa nessa conversa.
O financiamento direto com a incorporadora segue sendo o canal majoritário. Os contratos típicos de 2026 trazem parcelas indexadas a uma combinação de INCC durante a obra e IPCA mais juros pós-chaves, com taxas reais entre 9% e 12% ao ano. Algumas incorporadoras de maior porte oferecem juros mais agressivos como pacote de venda em estoque parado, mas a regra geral é que o custo financeiro nominal do contrato direto fica entre 13% e 17% ao ano em 2026, próximo ou superior à Selic.
Existe ainda o canal de carteira hipotecária private, oferecido por bancos como Bradesco Prime, Itaú Private, BTG e XP via produtos de crédito com garantia imobiliária. Os limites são significativamente mais altos (R$ 10 milhões a R$ 30 milhões por operação), o LTV chega a 50% para clientes da casa, mas a estrutura é mais próxima de um home equity sobre patrimônio existente do que de um financiamento clássico. Para coberturas, esse canal serve quase exclusivamente o comprador que vai usar imóvel já quitado como colateral para alavancar a nova compra.
O comprador estrangeiro merece análise apartada. BC consolidou-se nos últimos cinco anos como o terceiro maior destino de investimento residencial estrangeiro do país, atrás apenas de Florianópolis e do litoral nordestino. A dominância é argentina e paraguaia, com participação crescente de uruguaios e americanos. A operação estrutura-se via Bacen RDE-IED, com necessidade de CPF, conta em real e, geralmente, intermediação de despachante especializado. O imposto sobre ganho de capital na venda futura é o mesmo do residente, mas a remessa do principal segue rito mais formal, o que faz com que muitos compradores estrangeiros mantenham o ativo na expectativa de valorização sem realizar saída — comportamento que enxuga ainda mais a oferta secundária.
Rentabilidade real: temporada, condomínio e o CDI como benchmark
O argumento de venda mais usado para coberturas em BC é a renda de temporada. Os números brutos seduzem: alta temporada (dezembro a fevereiro e julho) registra diárias de R$ 3,5 mil para coberturas de entrada e até R$ 12 mil para unidades premium frente-mar com piscina privativa. Carnaval e Réveillon esticam esses valores em 40% a 70% adicionais sobre a base de janeiro. O problema, como sempre na renda de temporada, está na consolidação anual.
Considere uma cobertura de R$ 12 milhões na faixa intermediária, com diária média ponderada de R$ 5,5 mil em alta e R$ 2,2 mil em baixa, ocupação real de 65% em alta (cerca de 90 dias) e 25% em baixa (275 dias). A receita bruta projetada gira em torno de R$ 471 mil ao ano. Subtraídos administração profissional (20% a 25% do bruto), condomínio (que em edifícios-assinatura varia de R$ 5 mil a R$ 15 mil mensais, com média de R$ 9 mil), IPTU progressivo de luxo, manutenção, despesas com hóspedes e taxas de plataforma, o líquido cai para algo entre R$ 230 mil e R$ 280 mil ao ano.
Sobre o investimento de R$ 12 milhões, isso representa um yield líquido entre 1,9% e 2,3% ao ano. O CDI projetado para 2026, no piso de cenário, supera 11% nominais. Mesmo descontando inflação esperada de 4% a 5%, o investidor que aplica em renda fixa pós-fixada tem rendimento real superior ao do aluguel da cobertura — antes de considerar valorização.
É aqui que a tese de cobertura precisa ser honesta consigo mesma: a operação só fecha financeiramente se a valorização de capital cobrir o gap. O histórico de Balneário Camboriú nos últimos dez anos é de valorização nominal de 9% a 13% ao ano em segmentos premium, segundo séries do Secovi-SC e relatórios da ABRAINC. Em períodos de aceleração — 2020 a 2022 — algumas torres de assinatura registraram saltos nominais de 60% a 90% em ciclos de 24 meses. A questão em 2026 é se esse padrão se repete diante de uma Selic resistente, do estoque de coberturas em entrega entre 2026 e 2028 e da maturação de torres icônicas no eixo Itajaí-BC-Itapema.
Há também o componente de uso pessoal, que no segmento de cobertura é raramente desprezível. Quase nenhum comprador de cobertura de R$ 15 milhões compra exclusivamente como ativo de renda; o imóvel cumpre função patrimonial, de status e de uso familiar em temporadas específicas. Esse uso, descontado de seu valor de aluguel-sombra equivalente, costuma ser o que fecha a equação que o spreadsheet do private banker, sozinho, não fecha.
O ângulo regional e os erros mais caros do investidor
O eixo Itajaí-Balneário Camboriú-Itapema vive em 2026 o final de um ciclo de incorporação que começou em 2020 com aprovações em massa de torres acima de 50 pavimentos. A ABRAINC e a CBIC apontam que o estoque líquido de coberturas premium em entrega entre 2026 e 2028 nesse trecho de litoral é o maior da história da região, o que cria uma janela de pressão sobre preços marginais em unidades de entrada do segmento — não nas ultra-premium frente-mar real, cuja oferta é estruturalmente escassa.
Itajaí, que ganhou tração com o crescimento do porto e a profissionalização de Praia Brava, oferece em 2026 coberturas com perfil próximo ao de BC há cinco anos: m² entre R$ 22 mil e R$ 38 mil, com testada frente-mar real em condomínios de qualidade construtiva equivalente. Para o investidor que entende a dinâmica de migração de capital ao longo do litoral catarinense, esse é o trecho de curva onde a relação risco-retorno em horizontes de cinco a oito anos tende a ser mais atrativa do que repetir o trade de BC dez anos depois do auge.
Há cinco erros recorrentes que se repetem com investidores novos no segmento. O primeiro é confundir vista-mar com frente-mar — confusão semântica que custa 40% a 60% no preço de revenda. O segundo é subestimar o condomínio: em edifício-assinatura, R$ 9 mil mensais é piso, e isso são R$ 108 mil ao ano que precisam ser modelados antes da decisão. O terceiro é ignorar a curva de oferta 2026-2028, comprando hoje o que estará concorrendo com estoque novo em 18 meses.
O quarto erro é não checar a saúde financeira da incorporadora — passo banal em qualquer due diligence corporativa mas frequentemente atropelado em compra de imóvel. As demonstrações de incorporadoras de capital aberto estão disponíveis na CVM; as fechadas exigem mais trabalho, mas as principais de BC têm informação suficiente no mercado para construir uma visão razoável. O quinto erro é o mais sutil: comparar coberturas pelo preço por metro quadrado nominal, sem ajustar por andar, vista, atributos privados e edifício-assinatura. A análise correta exige modelo de precificação hedônica, e isso é trabalho — trabalho que separa o investidor que compra bem do que compra alto.
O comprador atento em 2026 também observa o que está fora de BC. Cidades como Itapema e o eixo Brava-Cabeçudas, em Itajaí, oferecem hoje a combinação que BC ofereceu há um ciclo: incorporadores ainda em consolidação, estoque limitado de testada frente-mar, e curva de preços ainda no terço inferior do que se pratica três quilômetros ao sul. Empreendimentos como os da SIDE no litoral catarinense, com foco em arquitetura assinada e padrão construtivo de classe mundial em pontos selecionados do litoral, ilustram esse movimento de profissionalização do que será o próximo capítulo do mercado.
Conclusão
Resumir o mercado de cobertura frente-mar em Balneário Camboriú em 2026 como "caro" é não dizer nada. O que existe é uma curva de preços que vai de R$ 4,6 milhões a R$ 42 milhões, em que cada degrau é função de combinações específicas de testada, edifício-assinatura, andar, atributos privados e incorporador. Para o investidor com ticket de R$ 5 milhões para cima, o exercício analítico não é comparar uma cobertura a outra — é entender em qual ponto da curva o trade-off entre preço, liquidez secundária e valorização esperada faz mais sentido para o capital específico que se vai alocar.
A análise semanal do portal SIDE acompanha esse ciclo de entregas, monitora os movimentos de incorporadora a incorporadora e publica os múltiplos praticados nas faixas premium e ultra-premium do litoral catarinense. Para o investidor que decide informado, esse é o ponto de partida.