פנטהאוז בקו ראשון בבלנאריו קמבוריו: מחירי 2026
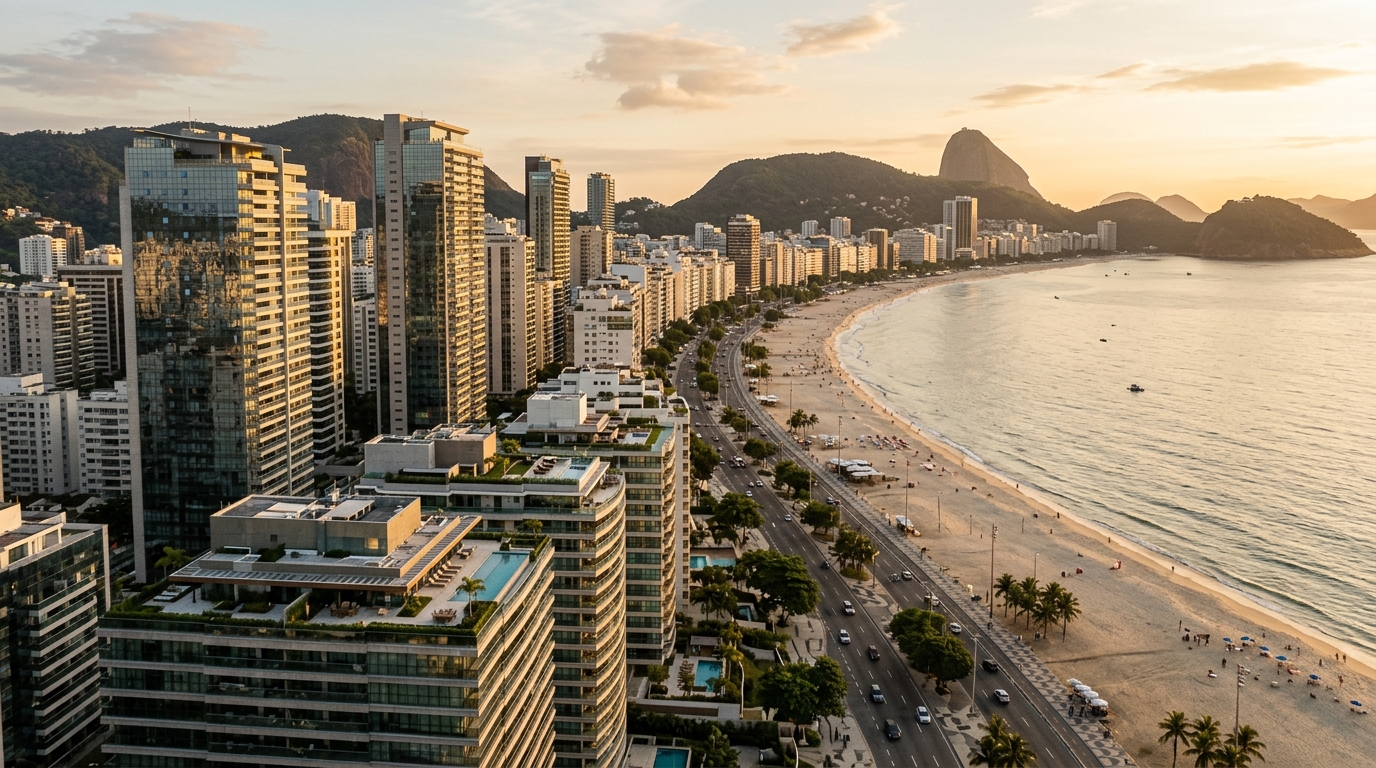
במרץ 2026 החליף ידיים דופלקס בן 740 מ"ר בשכונת בארה סול (Barra Sul) בבלנאריו קמבוריו תמורת 42 מיליון ריאל ברזילאי — המחיר הגבוה ביותר שנרשם אי פעם במרשם המקרקעין של העיר עבור יחידת מגורים, על פי תחקיר של רשת G1 SC. באותו רבעון, פנטהאוז של 240 מ"ר בבלוק שני מהים יצא במחיר של 4.6 מיליון ריאל. הפער בין שני המספרים, יותר מפי שמונה, מגדיר את האנטומיה השקטה של שוק היוקרה האנכי בחוף סנטה קטרינה: לא קיים מחיר ממוצע לפנטהאוז בקו ראשון לים בבלנאריו קמבוריו, קיימת עקומה, והיא נעה בין 35 אלף ל-95 אלף ריאל למ"ר בהתאם למשתנים שהקונה הלא־מנוסה בדרך כלל מזלזל בהם.
הטקסט הזה הוא קריאה אנליטית של אותה עקומה. עבור משקיע ישראלי או בינלאומי עם כיס של חמישה מיליון ריאל ומעלה (כ-3.6 מיליון שקלים בערך ההמרה של 2026), הבנת הסיבה ששני פנטהאוזים בגודל דומה יכולים להיות מתומחרים בפער של 200 אחוז היא צעד אפס הכרחי בטרם תוגש כל הצעת רכישה. החתך הוא 2026 — השנה הראשונה של מחזור המסירות החדש בעיר, עם בנייה שהחלה לאחר תקופת המגפה ומגיעה כעת לאישור איכלוס בעוד שערוך הריבית המוניטרי הברזילאי, המכונה Selic (ריבית הבסיס של ברזיל), עדיין נושק לשתי ספרות, ובעוד מדד INCC (מדד עלויות הבנייה הברזילאי) מרענן את זיכרונם של מי שרכשו על הנייר בין 2021 ל-2023.
טווח המחירים האמיתי לפנטהאוז בקו ראשון בשנת 2026
פרסומי המכירה הציבוריים בבלנאריו קמבוריו בחמשת החודשים הראשונים של 2026 משרטטים מטריצת מחירים ברורה מאוד, גם אם היא מדווחת בתקשורת ללא רמת הגרעיניות שמשקיע אמיתי זקוק לה. בקצה התחתון של הטווח, פנטהאוזים בני שתי קומות (דופלקס) של 240 עד 280 מ"ר בבניינים הממוקמים בלוק אחד מאחורי הקו הראשון — כלומר בלוק שני מהשדרה האטלנטית (Avenida Atlântica) — יוצאים החל מ-4.6 מיליון ריאל ועד 5.8 מיליון ריאל, ומיקום זה מעמיד את המחיר למ"ר בטווח של 18 עד 23 אלף ריאל. אלה יחידות שטכנית יש להן מבט אל הים, אך אינן מוגדרות כקו ראשון אמיתי. ההבחנה הסמנטית הזו עולה הרבה מאוד כסף.
בעלייה מדרגה, פנטהאוזים בבניינים בעלי חתימה בינונית סביב 350 מ"ר, עם חזית חלקית אל הים ומיקום בין השדרות האטלנטית והברזיל, נסחרים סביב 12 מיליון ריאל. המחיר למ"ר כאן כבר מתקרב ל-35 אלף ריאל. כאשר הנכס הוא פנטהאוז של 600 מ"ר בקו ראשון אמיתי על השדרה האטלנטית, בבניין של יזם מהשורה הראשונה, המודעות נסחרות סביב 22.8 מיליון ריאל, מה שמעמיד את המ"ר בטווח של 38 עד 42 אלף ריאל.
הדרגה הבאה היא של פנטהאוזים בגורדי שחקים אייקוניים. יחידה במגדל אִיבִּיזָה טאוורז (Ibiza Towers) עם 885 מ"ר שטח שימושי, בריכה פרטית וארבע חניות זוגיות, פורסמה למכירה ב-29.8 מיליון ריאל בפברואר 2026 לפי פורטל Imovelweb — מחיר למ"ר של כ-33.7 אלף ריאל, נמוך באופן מפתיע מהדוגמה הקודמת, מכיוון שהמטראז' הגדול מדלל את הרכיב הקבוע של "מחיר המיקום" על כל מטר נוסף. ובפסגה המוחלטת, הדופלקס של 42 מיליון ריאל ו-740 מ"ר בשתי קומות במגדל יאכט האוס (Yachthouse), מקפיץ את המ"ר לטווח של 56 עד 95 אלף ריאל, כאשר מחשבים רק את שטח האזורים המעולים בלבד.
מדד FipeZap לאפריל 2026 מצביע על מחיר ממוצע של 14,512 ריאל למ"ר בבלנאריו קמבוריו במגזר המגורים — נתון שמשרת ניתוח מאקרו, אך מסתיר את שמתרחש במגזר הפנטהאוזים בקו ראשון. עבור החתך הזה, המכפיל הנהוג מעל לממוצע העירוני נע בין 2.4 ברצפה ל-6.5 בתקרה, ומדויק היה הפער הזה שהתרחב ב-24 החודשים האחרונים, בהשתקפות המחסור הגובר בחזית ים אמיתית בבניינים בעלי חתימה.
| טווח | מטראז' טיפוסי | מחיר | ריאל/מ"ר | מאפיין־מפתח |
|---|---|---|---|---|
| כניסה | 240–280 מ"ר | 4.6–5.8 מיליון | 18–23 אלף | בלוק שני, מבט חלקי |
| ביניים | 320–380 מ"ר | 10–14 מיליון | 30–37 אלף | חזית חלקית, קומה בינונית |
| פרימיום | 500–650 מ"ר | 18–25 מיליון | 35–42 אלף | שדרת אטלנטית, קו ראשון אמיתי |
| אולטרה־פרימיום | 700–900 מ"ר | 28–35 מיליון | 33–45 אלף | גורד שחקים אייקוני, בריכה פרטית |
| שיא | 700+ מ"ר דופלקס | 38–42 מיליון | 55–95 אלף | פסגת מגדל חתימה |
מה באמת קובע את מחירו של פנטהאוז
הווקטור הראשון, וגם המוערך בחסר ביותר בידי קונה רחוק, הוא חזית ים אמיתית. בשפתם של מתווכי הוותק של בלנאריו קמבוריו, המונח "קו ראשון" משמעו שהמגרש של הבניין גובל ישירות בשדרה האטלנטית, ללא אף בלוק חוצץ בין הבניין לרצועת החול. מאפיין יחיד זה, כאשר כל יתר המשתנים שווים, מוסיף פרמיה של 40 עד 60 אחוז על יחידה זהה הממוקמת בלוק שני. אין זה נדיר כי אותו יזם, באותה שנה, עם תוכניות זהות, ידרוש מחירים בהפרש כזה בשני מיזמים המרוחקים זה מזה ארבע מאות מטרים בלבד.
הווקטור השני הוא מה שמכונה "בניין חתימה". בבלנאריו קמבוריו, הקבוצה הסלקטיבית הזו כוללת את יאכט האוס, וואן טאוור (One Tower), אִיבִּיזָה טאוורז, בוורלי הילז וכמה מגדלים נוספים מתיק הנכסים של FG Empreendimentos, Embraed ו-Pasqualotto. לא מדובר בשיווק בלבד: הבניינים הללו ביססו אפקט מותג הדומה לזה של רשתות מלונות יוקרה בינלאומיות, שבו השם מוסיף 15 עד 25 אחוז מעל המחיר ההוגן המבוסס על מ"ר ומיקום בלבד. הנזילות המשנית של היחידות הללו גם היא גבוהה משמעותית — פנטהאוזים ביאכט האוס, לדוגמה, נמכרים בממוצע תוך 8 עד 14 חודשים, לעומת 18 עד 30 חודשים בבניינים שמחוץ למועדון.
הווקטור השלישי הוא הקומה. כל קומה מעל ה-30 מוסיפה כאחוז על המחיר הבסיסי במגזר הביניים, אך העקומה הופכת אקספוננציאלית בפסגה: מהקומה ה-50 ל-60, הפרמיה קופצת ל-2 עד 3 אחוזים לקומה, ובקומות הסופיות של בניינים מעל 70 קומות, היחידה העליונה עשויה להיות שווה 40 אחוז יותר מיחידה זהה במדויק עשרים קומות מתחתיה. ההסבר אינו רק הנוף — הוא המחסור המוחלט ביחידות באותה רום, יחד עם העובדה שפנטהאוזים, בהגדרה, תופסים את הראש.
הווקטור הרביעי הוא תכונותיה הפרטיות של היחידה: בריכה פרטית במרפסת, תקרה כפולה, סלון ביחיד גדול מ-80 מ"ר במרחב יחיד, מספר חניות (הרצפה לפנטהאוז פרימיום היא ארבע, אך באולטרה־פרימיום נוהג מספר של שש עד שמונה), מעלית פרטית בלעדית, מרפסת פתוחה עם מתקני בישול וספא. כל אחד מהפריטים הללו מתומחר בנפרד ובאופן דיסקרטי, אך הסכום שלהם יוצר את הפער בין מודעה של 12 מיליון ריאל למודעה של 18 מיליון ריאל במטראז' קרוב מאוד.
לבסוף, היציבות הפיננסית ושיא המסירה של היזם מהווים וקטור חמישי, שלעיתים קרובות מתעלמים ממנו קונים המסתכלים רק על התוכנית. בבלנאריו קמבוריו, שמו של היזם בפינת חומרי השיווק נושא ערך שוק: FG, שנוסדה על ידי פביאנו גודוי (Fabiano Godoi), צברה תיק של יותר מ-12 מיליארד ריאל ב-VGV (Valor Geral de Vendas — סך ערך המכירות של פרויקטים) בחמש השנים האחרונות; ל-Embraed ול-Pasqualotto יש היסטוריה משלהן של מסירות בזמן המצדיקות פרמיה קטנה. רכישה מיזם לא מוכר יכולה לבוא עם הנחה של 8 עד 12 אחוז על מחיר המחירון, אך החיסכון מוחזר לעיתים קרובות בריבית, בצורת עיכובים או תוספות חוזיות.
על הנייר מול גמור: משחק ההנחה ומדד הבנייה
הפער במחיר בין פנטהאוז נרכש על הנייר לבין מקבילו הגמור בבלנאריו קמבוריו נע בין 25 ל-40 אחוז ב-2026, בהתחשב במלאי הנוכחי ובעקומת המסירות הצפויה. בערכים מוחלטים, פנטהאוז שמחירו 18 מיליון ריאל גמור, עשוי להירכש בכ-11 עד 13.5 מיליון ריאל בהשקה של מגדל דומה — מספר שלפני כל החלת INCC על התשלומים, ולכידה זו מכרעת.
תזרים התשלומים הטיפוסי של פנטהאוז בשווי 15 מיליון ריאל הנרכש על הנייר בבלנאריו קמבוריו כולל מקדמה של 20 עד 30 אחוז (3 עד 4.5 מיליון ריאל), תשלומים חודשיים לאורך 48 עד 72 חודשים הצמודים למדד INCC, תשלומי תגבור חצי שנתיים ותשלום ב"מסירת מפתח" שנע בדרך כלל בין 30 ל-40 אחוז מהשווי הכולל. כאשר משליכים את לוח הזמנים הזה על INCC המצטבר בחמש השנים האחרונות, שעמד על קרוב ל-40 אחוז, מתחוור מדוע "מחיר המחירון" של ההשקה הוא רק נקודת המוצא של החשבון האמיתי.
"הקונה של פנטהאוז על הנייר בבלנאריו קמבוריו חייב להבין שמדד INCC הוא השותף הסמוי של היזם. בעבודות שאורכן ארבע עד שש שנים בגורדי שחקים בני 70 קומות, ההצמדה הופכת את ההנחה הנומינלית של 30 אחוז להנחה אפקטיבית שעשויה להגיע ל-8 או 10 אחוז בלבד — וזאת לפני שמדברים על סיכון העיכוב." — אנליסט של Secovi-SC (איגוד הברוקרים והיזמים של מדינת סנטה קטרינה), בפאנל שוק היוקרה במאי 2026.
סיכון העיכוב משמעותי במיוחד במגדלים מעל 60 קומות, שהפכו לחתימתה הטכנית של בלנאריו קמבוריו. מורכבות הנדסת היסודות, זמן ההתקשרות של אלמנטים מבניים והלוגיסטיקה האנכית של אתרי בנייה בגובה, מייצרים זמני בנייה אמיתיים של 60 עד 72 חודשים, לעומת 48 החודשים החוזיים הטיפוסיים. חוק 13.786/2018, המכונה "חוק ההפרה" (Lei do Distrato), קבע כללים ברורים להחזר במקרה של ביטול, אך בתיקים בטיקטים גבוהים, היישום המעשי כרוך כמעט בוודאות בליטיגציה, מאחר שהסכומים המעורבים מצדיקים מערך משפטי מתמחה לשני הצדדים.
הקונה המתוחכם, בשנת 2026, משתמש בסרגל מדידה שונה לבחירה בין רכישה על הנייר לבין גמור: הוא משווה את ההנחה הנומינלית לא רק ל-INCC הצפוי, אלא לעלות ההזדמנות של ההון הנעול בתזרים התשלומים. עם Selic עדיין בשיעור גבוה, חמישה מיליון ריאל הנעולים בתשלומים שאינם נושאים תשואה, נושאים עלות הזדמנות של 600 עד 700 אלף ריאל בשנה בהשקעה בריבית פוסט־קבועה. בעבודה של ארבע שנים, פירוש הדבר שההנחה המינימלית להצדקת עסקה על הנייר אמורה להיות 35 אחוז נטו לאחר ניכוי INCC — סף שכמעט אף השקה כיום אינה יכולה להבטיח.
מימון, ריבית Selic והמשקיע הזר
מערכת המימון הברזילאית למשכנתאות תוכננה למעמד הביניים ולכן אינה מתאימה מבחינה מבנית לטיקט של פנטהאוז יוקרה. ה-SBPE/SFH (מערכות המימון הציבוריות הברזילאיות) פועלות עם תקרת מימון המשתנה לפי רגולציה שנתית אך נשארת קרובה ל-1.5 מיליון ריאל ליחידה — סדר גודל שאינו תואם אפילו את רצפת המגזר המנותח. מערכת ה-FGTS (קרן הפיצויים על ידי משירות לעובד, המשמשת לעיתים למימון נדל"ן בברזיל), בהמשך לכך, היא רכיב דקורטיבי בשיחה הזו.
מימון ישיר מול היזם נשאר הערוץ הדומיננטי. החוזים הטיפוסיים של 2026 כוללים תשלומים הצמודים לשילוב של INCC במהלך הבנייה, ו-IPCA (מדד המחירים לצרכן הברזילאי) בתוספת ריבית לאחר מסירת המפתחות, בריביות ריאליות של 9 עד 12 אחוז בשנה. חלק מהיזמים הגדולים מציעים ריביות אגרסיביות יותר כחבילה למכירת מלאי תקוע, אך ככלל, העלות הפיננסית הנומינלית של חוזה ישיר נעה בין 13 ל-17 אחוז בשנה ב-2026, קרוב או מעבר לריבית הבסיס Selic.
קיים גם ערוץ של תיק משכנתאות פרטי, המוצע על ידי בנקים כמו Bradesco Prime, Itaú Private, BTG ו-XP באמצעות מוצרי אשראי בערבות נדל"ן. תקרות הסכומים גבוהות משמעותית (10 עד 30 מיליון ריאל לעסקה), יחס המינוף LTV מגיע ל-50 אחוז ללקוחות הבית, אך המבנה דומה יותר ל-Home Equity על נכס קיים מאשר למשכנתא קלאסית. עבור פנטהאוזים, ערוץ זה משרת כמעט באופן בלעדי את הקונה המתכוון להשתמש בנכס קיים שכבר נפרע כביטחון למינוף רכישה חדשה.
הקונה הזר ראוי לניתוח נפרד. בלנאריו קמבוריו ביססה את עצמה בחמש השנים האחרונות כיעד השלישי בגודלו להשקעה זרה בנדל"ן מגורים במדינה, אחרי פלוריאנופוליס וחוף הצפון־מזרח בלבד. הדומיננטיות היא ארגנטינאית ופרגוואית, עם השתתפות גוברת של אורוגוואים ואמריקאים, וצפי לעלייה בנוכחות ישראלית ואירופית בשנים הקרובות. העסקה מבוצעת באמצעות הליך Bacen RDE-IED (רישום הון זר ישיר במערכת הבנק המרכזי הברזילאי), עם צורך ב-CPF (מספר זיהוי משלמי מסים ברזילאי, חיוני לכל פעילות פיננסית), חשבון בנק בריאל ולרוב תיווך של נציג מומחה. מס רווח ההון במכירה עתידית זהה לזה של תושב ברזיל, אך החזרת קרן ההון פועלת לפי הליך פורמלי יותר, מה שגורם לרבים מהקונים הזרים לשמור על הנכס בציפייה לעלייה בערך ללא מימוש יציאה — התנהגות המייבשת עוד יותר את ההיצע המשני.
תשואה אמיתית: עונת תיירות, ועד בית ושיעור CDI כמדד השוואה
טיעון המכירה הנפוץ ביותר עבור פנטהאוזים בבלנאריו קמבוריו הוא הכנסה מהשכרת נופש. המספרים הברוטו מפתים: עונת השיא (דצמבר־פברואר וחודש יולי) מציגה תעריפי לילה של 3,500 ריאל לפנטהאוזים בסיסיים ועד 12 אלף ריאל ליחידות פרימיום בקו ראשון עם בריכה פרטית. קרנבל וראש השנה האזרחית מותחים את הסכומים הללו ב-40 עד 70 אחוז נוספים מעל בסיס ינואר. הבעיה, כתמיד בהכנסה מהשכרת נופש, נמצאת באיחוד השנתי.
הביטו על פנטהאוז של 12 מיליון ריאל בטווח הביניים, עם תעריף לילה ממוצע משוקלל של 5,500 ריאל בשיא ו-2,200 בשפל, אכלוס אמיתי של 65 אחוז בעונה (כ-90 ימים) ו-25 אחוז בעונה הנמוכה (275 ימים). ההכנסה הברוטו המוערכת נסחפת סביב 471 אלף ריאל בשנה. לאחר ניכוי ניהול מקצועי (20 עד 25 אחוז מהברוטו), ועד בית (שבבנייני חתימה נע בין 5 ל-15 אלף ריאל בחודש, בממוצע של 9 אלף), ארנונה מתקדמת על נכסי יוקרה (IPTU), אחזקה, הוצאות אורחים ועמלות פלטפורמה, הנטו צונח לטווח של 230 עד 280 אלף ריאל בשנה.
על השקעה של 12 מיליון ריאל, זה משקף תשואה נטו של 1.9 עד 2.3 אחוז בשנה. מדד CDI (השער הבין־בנקאי הברזילאי, מדד השוואה סטנדרטי להשקעות בריבית פוסט־קבועה) הצפוי ל-2026, בתחתית התרחיש, עובר 11 אחוז נומינליים. גם בניכוי אינפלציה צפויה של 4 עד 5 אחוזים, המשקיע המפקיד בריבית פוסט־קבועה נהנה מתשואה ריאלית גבוהה יותר מאשר השכרת הפנטהאוז — וזאת לפני שמתחילים לחשב את העלייה בערך הנכס.
כאן נדרשת התזה של הפנטהאוז להיות כנה עם עצמה: העסקה נסגרת פיננסית רק אם עליית הערך מכסה את הפער. ההיסטוריה של בלנאריו קמבוריו בעשר השנים האחרונות היא של עליית ערך נומינלית של 9 עד 13 אחוז בשנה במגזרים פרימיום, על פי סדרות נתונים של Secovi-SC ודוחות של ABRAINC (איגוד היזמים הברזילאי). בתקופות התאוצה — 2020 עד 2022 — חלק ממגדלי החתימה רשמו זינוקים נומינליים של 60 עד 90 אחוז בתוך 24 חודשים. השאלה ב-2026 היא האם הדפוס הזה יחזור על עצמו לנוכח Selic עיקשת, מלאי הפנטהאוזים שצפויים להימסר בין 2026 ל-2028, והבשלת מגדלי החתימה לאורך הציר איטאז'אי-בלנאריו קמבוריו-איטפמה (Itajaí-BC-Itapema).
קיים גם מרכיב השימוש העצמי, אשר במגזר הפנטהאוזים נדיר שניתן להזניחו. כמעט אף קונה של פנטהאוז של 15 מיליון ריאל אינו רוכש אותו כנכס מניב בלבד; הנכס משרת תפקיד פטרימוניאלי, של סטטוס ושל שימוש משפחתי בעונות מסוימות. שימוש זה, כאשר מחושב בערך השכרה צל מקבילה, הוא לעיתים קרובות מה שסוגר את המשוואה שגיליון האקסל של היועץ הפיננסי לבדו אינו מצליח לסגור.
הזווית האזורית והטעויות היקרות ביותר של המשקיע
הציר איטאז'אי-בלנאריו קמבוריו-איטפמה חי ב-2026 את סופו של מחזור יזמות שהחל ב-2020 עם אישורים המוניים של מגדלים מעל 50 קומות. ארגוני ABRAINC ו-CBIC (לשכת תעשיית הבנייה הברזילאית) מצביעים על כך שמלאי הפנטהאוזים הפרימיום שיימסר בין 2026 ל-2028 בקטע חוף זה הוא הגדול בהיסטוריה של האזור, מה שיוצר חלון לחץ על מחירים שוליים ביחידות הכניסה של המגזר — אך לא באולטרה־פרימיום בקו ראשון אמיתי, שהיצען נשאר מבנית נדיר.
איטאז'אי, שצברה תאוצה עם צמיחת הנמל וההתמקצעות של פראיה ברבה (Praia Brava), מציעה ב-2026 פנטהאוזים בפרופיל הקרוב לזה של בלנאריו קמבוריו מלפני חמש שנים: מ"ר בטווח של 22 עד 38 אלף ריאל, עם חזית ים אמיתית בקונדומיניומים באיכות בנייה זהה. למשקיע המבין את הדינמיקה של נדידת הון לאורך חוף סנטה קטרינה, זה הקטע של העקומה שבו יחס הסיכון-תשואה באופקים של חמש עד שמונה שנים נוטה להיות אטרקטיבי יותר מאשר חזרה על העסקה של בלנאריו קמבוריו עשור לאחר השיא.
חמש טעויות חוזרות נחזרות בקרב משקיעים חדשים במגזר. הראשונה היא בלבול בין "מבט אל הים" לבין "קו ראשון" — בלבול סמנטי שעולה 40 עד 60 אחוז במחיר המכירה החוזרת. השנייה היא לזלזל בעלות ועד הבית: בבניין חתימה, 9,000 ריאל לחודש הם רצפה, וזה מסתכם ב-108 אלף ריאל לשנה שיש להכניס למודל לפני קבלת ההחלטה. השלישית היא להתעלם מעקומת ההיצע של 2026-2028, ולרכוש היום מה שיתחרה עם מלאי חדש בעוד 18 חודשים.
הטעות הרביעית היא לא לבדוק את הבריאות הפיננסית של היזם — שלב בנאלי בכל בדיקת נאותות עסקית, אך מדולג לעיתים תכופות ברכישת נדל"ן. הדיווחים של יזמים נסחרים בבורסה זמינים ב-CVM (רשות ניירות הערך הברזילאית); הפרטיים דורשים יותר עבודה, אך לעיקרים שבבלנאריו קמבוריו קיים מספיק מידע ציבורי כדי לבנות תמונה סבירה. הטעות החמישית היא הדקה ביותר: השוואת פנטהאוזים לפי מחיר נומינלי למ"ר, ללא תיקון לפי קומה, נוף, תכונות פרטיות ובניין־חתימה. הניתוח הנכון דורש מודל תמחור הדוני (hedonic pricing), וזאת עבודה — עבודה המבדילה את המשקיע הקונה היטב מזה הקונה גבוה.
הקונה הקשוב ב-2026 מתבונן גם במה שמחוץ לבלנאריו קמבוריו. ערים כמו איטפמה והציר ברבה-קבסודאס (Brava-Cabeçudas) באיטאז'אי, מציעות היום את השילוב שבלנאריו קמבוריו הציעה לפני מחזור: יזמים בשלב התבססות, מלאי חזית ים מוגבל, ועקומת מחירים שעדיין נמצאת בשליש התחתון של מה שמתבצע שלושה קילומטרים דרומה. מיזמים כמו אלה של SIDE Empreendimentos בחוף סנטה קטרינה, עם דגש על אדריכלות חתומה וסטנדרט בנייה ברמה עולמית בנקודות נבחרות של החוף, מדגימים את תנועת ההתמקצעות שתהיה הפרק הבא של השוק.
סיכום
לסכם את שוק הפנטהאוזים בקו ראשון בבלנאריו קמבוריו של 2026 במילה "יקר" שווה לא לומר דבר. מה שקיים הוא עקומת מחירים הנעה מ-4.6 מיליון ריאל ועד 42 מיליון ריאל, שבה כל מדרגה היא פונקציה של שילובים ספציפיים של חזית ים, בניין־חתימה, קומה, תכונות פרטיות וזהות היזם. למשקיע עם טיקט של חמישה מיליון ריאל ומעלה, התרגיל האנליטי אינו להשוות פנטהאוז לפנטהאוז — אלא להבין באיזו נקודה על העקומה איזון התמורה בין המחיר, הנזילות המשנית והעלייה הצפויה בערך, מתאים יותר להון הספציפי שעומד להיות מוקצה.
הניתוח השבועי שמפרסם פורטל SIDE Empreendimentos מלווה את מחזור המסירות הזה, עוקב אחר התנועות של כל יזם בנפרד ומפרסם את המכפילים הנהוגים בטווחי הפרימיום והאולטרה־פרימיום בחוף סנטה קטרינה. עבור המשקיע המחליט מתוך מידע, זאת נקודת המוצא.