बाल्नियारियो काम्बोरिऊ: समुद्र-तट पेंटहाउस 2026
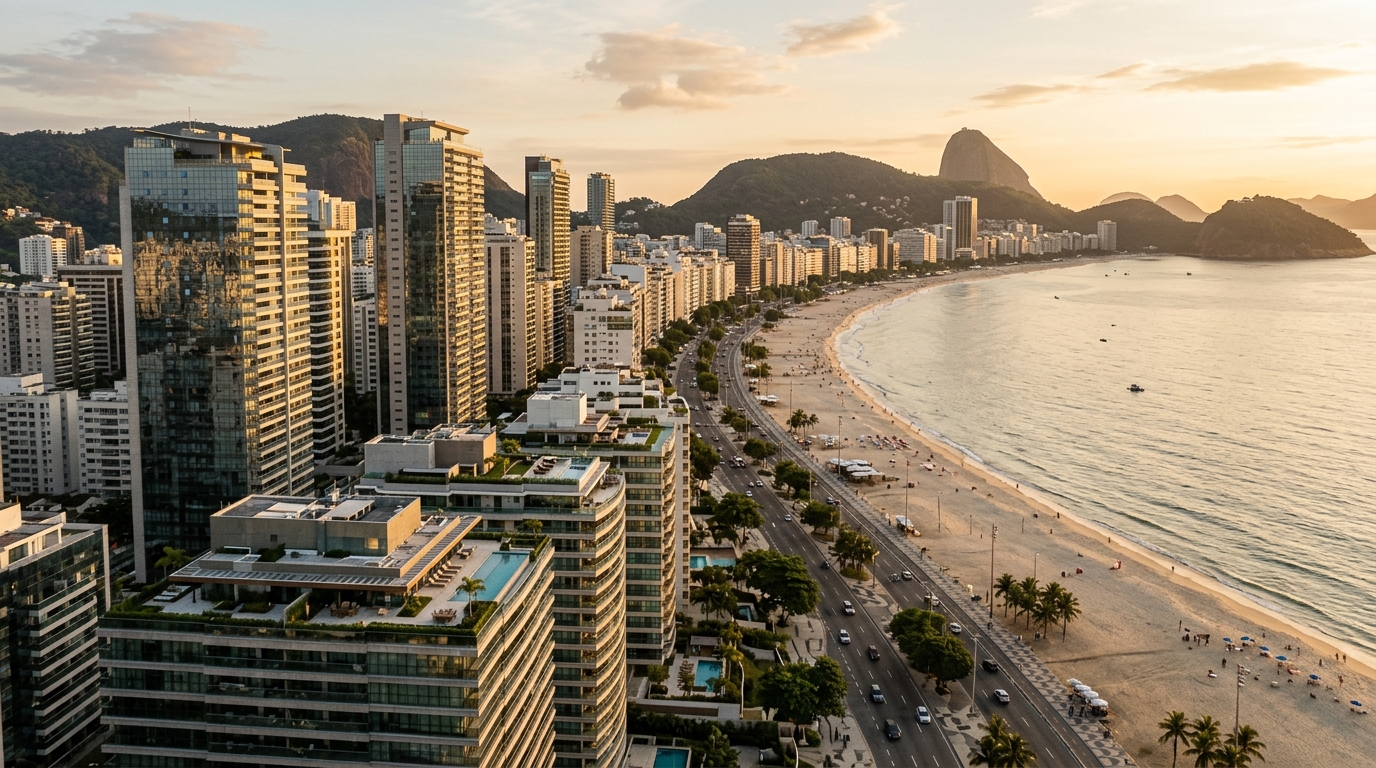
मार्च 2026 में, बाल्नियारियो काम्बोरिऊ (दक्षिणी ब्राज़ील, सान्ता काटारीना राज्य का तटीय शहर) के बारा सुल इलाक़े में 740 वर्ग मीटर का एक डुप्लेक्स पेंटहाउस R$ 42 मिलियन (लगभग US$ 8.4 मिलियन) में बिका — शहर के रजिस्ट्री कार्यालय में किसी आवासीय इकाई के लिए दर्ज अब तक का सबसे ऊँचा आँकड़ा, यह जानकारी G1 SC की रिपोर्टिंग पर आधारित है। उसी तिमाही में, मुख्य अवेनिदा से एक ब्लॉक पीछे ("क्वाद्रा-मार") स्थित 240 वर्ग मीटर का एक पेंटहाउस R$ 4.6 मिलियन में बिका। दोनों आँकड़ों के बीच का अंतर — आठ गुना से अधिक — सान्ता काटारीना तट के ऊर्ध्व लग्ज़री बाज़ार की मौन शारीरिक रचना को परिभाषित करता है: BC (स्थानीय लोग बाल्नियारियो काम्बोरिऊ को इसी संक्षेप से बुलाते हैं) में "समुद्र-तट पेंटहाउस की कोई औसत कीमत" जैसी चीज़ नहीं होती; एक वक्र होता है, और वह R$ 35,000 से R$ 95,000 प्रति वर्ग मीटर तक फैला है — उन चरों पर निर्भर करते हुए जिन्हें अनजान विदेशी ख़रीदार आमतौर पर कम आँकता है।
यह लेख उसी वक्र का एक विश्लेषणात्मक पाठ है। R$ 5 मिलियन (लगभग US$ 1 मिलियन) से ऊपर के टिकट वाले निवेशक के लिए यह समझना — कि लगभग एक समान वर्ग-फ़ुटेज वाले दो पेंटहाउस के बीच 200% तक का अंतर क्यों संभव है — किसी भी प्रस्ताव-पत्र भेजने से पहले का "शून्य चरण" है। समय-खिड़की 2026 है: शहर के नए डिलीवरी-चक्र का पहला वर्ष, जिसमें कोविड-उत्तर शुरू हुए निर्माण अब "हाबीते-से" (occupation certificate / लेआउट अनुमोदन) तक पहुँच रहे हैं, और यह सब उस माहौल में हो रहा है जहाँ Selic (ब्राज़ील की मूल ब्याज दर) अब भी दो अंकों में है, और जहाँ INCC (Índice Nacional de Custo da Construção — निर्माण-लागत सूचकांक, जो ब्लूप्रिंट-चरण की किस्तों पर लागू होता है) ने उन ख़रीदारों की स्मृति को फिर से ताज़ा कर दिया है जिन्होंने 2021 और 2023 के बीच ब्लूप्रिंट पर ख़रीदारी की थी।
2026 में समुद्र-तट पेंटहाउस की वास्तविक मूल्य-श्रेणी
2026 के पहले पाँच महीनों में बाल्नियारियो काम्बोरिऊ की सार्वजनिक लिस्टिंग एक स्पष्ट मूल्य-मैट्रिक्स बनाती हैं, हालाँकि वैश्विक निवेशक को जिस सूक्ष्मता की आवश्यकता है उस स्तर पर यह विरले ही रिपोर्ट होती है। निम्न छोर पर, 240 से 280 वर्ग मीटर के डुप्लेक्स पेंटहाउस — जो "क्वाद्रा-मार" (एक ब्लॉक भीतर) की इमारतों में हैं और प्रसिद्ध तटीय अवेनिदा अत्लांतिका से एक ब्लॉक पीछे स्थित हैं — R$ 4.6 मिलियन से R$ 5.8 मिलियन के बीच शुरू होते हैं। प्रति वर्ग मीटर यह राशि R$ 18,000 से R$ 23,000 तक आती है। तकनीकी रूप से इनसे समुद्र दिखता है, परंतु इमारत स्वयं समुद्र के सामने नहीं है — और यह व्याकरणिक अंतर बहुत महँगा साबित होता है।
एक पायदान ऊपर, 350 वर्ग मीटर के आसपास के मध्य-हस्ताक्षर भवनों में पेंटहाउस, जिनकी आंशिक समुद्र-मुखी है और जो अवेनिदा ब्राज़ील तथा अवेनिदा अत्लांतिका के बीच स्थित हैं, R$ 12 मिलियन के आँकड़े पर पहुँच जाते हैं। यहाँ प्रति वर्ग मीटर मूल्य R$ 35,000 के क़रीब आ जाता है। जब परिसंपत्ति 600 वर्ग मीटर का असली समुद्र-सामने पेंटहाउस हो — अवेनिदा अत्लांतिका पर, किसी टॉप-टियर डेवलपर की इमारत में — तब लिस्टिंग R$ 22.8 मिलियन के आसपास घूमती हैं, और प्रति वर्ग मीटर भाव R$ 38,000 से R$ 42,000 के बीच बैठता है।
इसके आगे का स्तर "आइकन-स्काईस्क्रेपर" का है। फ़रवरी 2026 में Imovelweb पोर्टल पर इबीज़ा टावर्स की एक 885 वर्ग मीटर उपयोगी क्षेत्रफल वाली इकाई — निजी पूल और चार वाहन-स्थानों के साथ — R$ 29.8 मिलियन पर सूचीबद्ध हुई। यह प्रति वर्ग मीटर लगभग R$ 33,700 बैठता है — जो पिछले उदाहरण से प्रति-यूनिट सस्ता है, क्योंकि अधिक वर्ग-फ़ुटेज स्थिर "लोकेशन-कॉस्ट" को प्रत्येक अतिरिक्त मीटर पर पतला कर देता है (एक प्रति-सहज लेकिन ज़रूरी समझ)। और बिल्कुल शिखर पर, याख्थहाउस का वह R$ 42 मिलियन वाला 740 वर्ग मीटर डुप्लेक्स — दो मंज़िलों पर फैला — प्रति वर्ग मीटर भाव को R$ 56,000 और R$ 95,000 के बीच पहुँचा देता है (केवल कुलीन निजी क्षेत्र को गिनें तो)।
अप्रैल 2026 का FipeZap सूचकांक बाल्नियारियो काम्बोरिऊ के आवासीय खंड में औसत भाव R$ 14,512 प्रति वर्ग मीटर बताता है — यह आँकड़ा वृहत्-आर्थिक विश्लेषण के लिए तो ठीक है, परंतु यह छिपा देता है कि समुद्र-तट पेंटहाउस खंड में वास्तव में क्या हो रहा है। इस उप-खंड के लिए शहर-औसत पर लागू गुणक 2.4x (नीचे) से 6.5x (ऊपर) तक फैला है, और पिछले 24 महीनों में यही स्प्रेड और चौड़ा हुआ है — हस्ताक्षर भवनों में वास्तविक समुद्र-सामने मुख की बढ़ती दुर्लभता को दर्शाता हुआ।
| श्रेणी | विशिष्ट क्षेत्रफल | कीमत | R$/m² | प्रमुख विशेषता |
|---|---|---|---|---|
| प्रवेश | 240–280 m² | R$ 4.6–5.8 मि | R$ 18–23 हज़ार | क्वाद्रा-मार, आंशिक दृश्य |
| मध्यम | 320–380 m² | R$ 10–14 मि | R$ 30–37 हज़ार | आंशिक मुख, मध्य मंज़िल |
| प्रीमियम | 500–650 m² | R$ 18–25 मि | R$ 35–42 हज़ार | अव. अत्लांतिका असली समुद्र-सामने |
| अल्ट्रा-प्रीमियम | 700–900 m² | R$ 28–35 मि | R$ 33–45 हज़ार | आइकन-स्काईस्क्रेपर, निजी पूल |
| रिकॉर्ड | 700+ m² डुप्लेक्स | R$ 38–42 मि | R$ 55–95 हज़ार | हस्ताक्षर भवन का शीर्ष |
एक पेंटहाउस की कीमत वास्तव में क्या तय करती है
पहला और सबसे कम आँका गया कारक — विशेष रूप से दूर बैठे विदेशी ख़रीदार द्वारा — है असली समुद्र-सामने मुख। BC के अनुभवी ब्रोकरों की भाषा में "frente-mar" (समुद्र-सामने) का अर्थ है कि इमारत का प्लॉट सीधे अवेनिदा अत्लांतिका से लगता है, इमारत और रेत के बीच कोई ब्लॉक नहीं। अकेला यह गुण, बाक़ी सब बराबर हो तो, "क्वाद्रा-मार" इकाई पर 40% से 60% का प्रीमियम जोड़ देता है। यह असामान्य नहीं है कि एक ही डेवलपर, एक ही साल में, लगभग समान फ़्लोर-प्लान वाले दो प्रोजेक्ट — एक-दूसरे से चार सौ मीटर दूर — पर इस तरह के अंतर वाली कीमत पर बिक्री करे।
दूसरा कारक है तथाकथित "हस्ताक्षर भवन"। BC में इस छोटे क्लब में याख्थहाउस, वन टावर, इबीज़ा टावर्स, बेवर्ली हिल्स तथा FG एम्प्रीन्दीमेंतोस, एम्ब्राएद और पासक्वालोत्तो की कुछ अन्य टावरें शामिल हैं। यह केवल मार्केटिंग नहीं है: इन इमारतों ने वही "ब्रांड-इफ़ेक्ट" स्थापित किया है जो लग्ज़री होटल-चेन्स के साथ देखा जाता है — जहाँ नाम स्वयं प्रति वर्ग मीटर निर्माण-गुणवत्ता और लोकेशन की उचित कीमत पर 15% से 25% जोड़ देता है। द्वितीयक तरलता भी सांख्यिकीय रूप से अधिक है — याख्थहाउस के पेंटहाउस का औसत बिक्री-समय 8 से 14 महीने है, जबकि क्लब के बाहर की इमारतों में यह 18 से 30 महीने तक खिंच जाता है।
तीसरा कारक है मंज़िल। मध्य-खंड में 30वीं मंज़िल से ऊपर प्रत्येक मंज़िल मूल कीमत पर लगभग 1% जोड़ती है, परंतु शिखर पर वक्र घातीय (exponential) हो जाता है: 50वीं से 60वीं मंज़िल तक प्रीमियम 2% से 3% प्रति मंज़िल तक उछल जाता है, और 70 मंज़िल से ऊँची इमारतों की अंतिम मंज़िलों पर एक इकाई बीस मंज़िलों नीचे की समान इकाई से 40% अधिक मूल्यवान हो सकती है। कारण केवल दृश्य नहीं है — उस ऊँचाई-स्तर पर इकाइयों की पूर्ण दुर्लभता है, और तथ्य यह कि पेंटहाउस, परिभाषा के अनुसार, इमारत का शीर्ष ही हैं।
चौथा कारक हैं इकाई के निजी गुण: बालकनी में निजी पूल, दो-मंज़िला छत-ऊँचाई (pé-direito duplo), 80 वर्ग मीटर से बड़ा एकल लिविंग-रूम, वाहन-स्थानों की संख्या (प्रीमियम पेंटहाउस का तल चार है, अल्ट्रा-प्रीमियम में छह से आठ तक), विशेष लिफ़्ट, बारबेक्यू-सहित खुली छत, और प्राइवेट SPA। प्रत्येक मद का अलग-अलग मूल्यांकन होता है, परंतु इनका योग ही उस अंतर को रचता है जो लगभग समान वर्ग-फ़ुटेज वाली R$ 12 मिलियन की लिस्टिंग को R$ 18 मिलियन की लिस्टिंग से अलग करता है।
अंत में, डेवलपर का वित्तीय स्वास्थ्य और डिलीवरी-इतिहास पाँचवाँ कारक बनाता है, जिसे केवल फ़्लोर-प्लान देखकर निर्णय लेने वाले ख़रीदार अक्सर अनदेखा कर देते हैं। BC में बिक्री-सामग्री के कोने पर लिखा डेवलपर का नाम स्वयं बाज़ार-मूल्य रखता है: फ़ाबियानो गोदोई द्वारा स्थापित FG ने पिछले पाँच वर्षों में R$ 12 बिलियन से अधिक VGV (Valor Geral de Vendas — कुल लॉन्च बिक्री-मूल्य, ब्राज़ील का मानक डेवलपर पैमाना) समेकित किया है; एम्ब्राएद और पासक्वालोत्तो के पास भी समय पर डिलीवरी का अपना रिकॉर्ड है जो उनके छोटे प्रीमियम को न्यायोचित ठहराता है। अज्ञात डेवलपर से ख़रीदना तालिका-मूल्य पर 8% से 12% का डिस्काउंट दे सकता है, परंतु यह बचत प्रायः देरी या अनुबंध-संशोधन के रूप में ब्याज सहित वापस मांगी जाती है।
ब्लूप्रिंट बनाम तैयार: डिस्काउंट और INCC का खेल
2026 में BC में ब्लूप्रिंट पर बिकने वाले पेंटहाउस और समकक्ष तैयार पेंटहाउस के बीच कीमत-अंतर 25% से 40% के बीच चलता है, वर्तमान स्टॉक और आने वाली डिलीवरी-वक्र को देखते हुए। निरपेक्ष मूल्यों में, जो पेंटहाउस तैयार स्थिति में R$ 18 मिलियन में बिकता है, उसे एक समकक्ष टावर के लॉन्च पर R$ 11 मिलियन से R$ 13.5 मिलियन के बीच ख़रीदा जा सकता है — परंतु यह आँकड़ा क़िस्तों पर लगने वाले INCC से पहले का है, और यही "ट्रैप" निर्णायक है।
BC में R$ 15 मिलियन के ब्लूप्रिंट पेंटहाउस का विशिष्ट भुगतान-प्रवाह कुछ ऐसा होता है: 20% से 30% का साइन-इन (R$ 3 से 4.5 मिलियन), 48 से 72 महीनों में फैली मासिक क़िस्तें जो INCC से सूचकांकित हैं, "रीइन्फ़ोर्समेंट" अर्ध-वार्षिक क़िस्तें, और चाबी-हस्तांतरण पर 30% से 40% की अंतिम राशि। जब इस कार्यक्रम को पिछले पाँच वर्षों के 40% के पास के संचित INCC पर प्रक्षेपित किया जाता है, तो स्पष्ट हो जाता है कि लॉन्च का "तालिका-मूल्य" वास्तविक कुल लागत की केवल शुरुआत है।
"BC में ब्लूप्रिंट पेंटहाउस के ख़रीदार को समझना होगा कि INCC डेवलपर का अदृश्य साझेदार है। 70-मंज़िला आइकन-टावरों में चार से छह साल लंबे निर्माण-चक्र में, यह सूचकांकन 30% के नामिक डिस्काउंट को 8% या 10% जितने प्रभावी डिस्काउंट में बदल देता है — और इसके ऊपर देरी का जोखिम अलग है।" — Secovi-SC (सान्ता काटारीना का रियल-एस्टेट उद्योग संघ) के विश्लेषक, मई 2026 में आयोजित लग्ज़री-बाज़ार पैनल में।
देरी का जोखिम विशेष रूप से 60 मंज़िलों से ऊँची उन टावरों में प्रासंगिक है, जो अब BC का तकनीकी हस्ताक्षर बन चुकी हैं। नींव-इंजीनियरिंग की जटिलता, संरचनात्मक तत्वों का इलाज-समय और ऊँचाई पर निर्माण-स्थल की ऊर्ध्वाधर रसद के कारण वास्तविक निर्माण-समय 60 से 72 महीनों तक खिंच जाता है — अनुबंध में लिखे 48 महीनों के विरुद्ध। 2018 का क़ानून 13.786, जिसे "Lei do Distrato" (अनुबंध-रद्दीकरण क़ानून) कहा जाता है, ख़रीदार द्वारा अनुबंध छोड़ने पर वापसी के नियम स्पष्ट करता है, परंतु ऊँचे टिकट पर इसका व्यावहारिक प्रयोग लगभग तय मुक़दमेबाज़ी से होकर ही गुज़रता है — क्योंकि दाँव पर रकम दोनों ओर विशेषज्ञ क़ानूनी रचना को न्यायोचित ठहराती है।
2026 में परिष्कृत ख़रीदार ब्लूप्रिंट और तैयार के बीच निर्णय के लिए एक भिन्न मापदंड प्रयोग कर रहा है: वह नामिक डिस्काउंट की तुलना केवल अपेक्षित INCC से नहीं, बल्कि भुगतान-प्रवाह में फँसी पूँजी की अवसर-लागत से करता है। Selic के अब भी ऊँचे स्तर पर बने रहने से, R$ 5 मिलियन यदि क़िस्तों में पड़े रहकर शून्य कमाते हैं, तो ब्राज़ील की पोस्ट-फ़िक्स्ड फ़िक्स्ड-इनकम में उनकी अवसर-लागत R$ 600,000 से R$ 700,000 प्रति वर्ष होती है। चार साल के निर्माण पर इसका मतलब है कि ब्लूप्रिंट-ऑपरेशन को न्यायोचित ठहराने के लिए न्यूनतम डिस्काउंट 35% (INCC-शुद्ध) होना चाहिए — एक स्तर जो आज के अधिकांश लॉन्च देने में सक्षम नहीं हैं।
फाइनेंसिंग, Selic और विदेशी निवेशक
ब्राज़ील की आवासीय फाइनेंसिंग प्रणाली मध्यम वर्ग के लिए डिज़ाइन की गई थी और इसलिए लग्ज़री-पेंटहाउस के टिकट के लिए संरचनात्मक रूप से अनुपयुक्त है। SBPE/SFH (ब्राज़ील की मानक बैंक-फाइनेंसिंग व्यवस्था) का फाइनेंसिंग-सीलिंग वार्षिक नियमन से बदलता है परंतु लगभग R$ 1.5 मिलियन प्रति इकाई के आसपास बना रहता है — विश्लेषित खंड के तल से भी असंगत आँकड़ा। FGTS (कर्मचारी सेवारत निधि, जिसे आम तौर पर मध्यम-वर्ग के ख़रीदार डाउनपेमेंट में लगाते हैं) इस बातचीत में सजावटी हिस्सा भर है।
डेवलपर के साथ सीधा फाइनेंसिंग ही प्रमुख चैनल बना हुआ है। 2026 के विशिष्ट अनुबंध निर्माण-काल में INCC और चाबी-हस्तांतरण के बाद IPCA (ब्राज़ील का उपभोक्ता मूल्य सूचकांक) + पोस्ट-कीज़ ब्याज के संयोजन से सूचकांकित क़िस्तें पेश करते हैं, वास्तविक ब्याज-दरें 9% से 12% वार्षिक के बीच। बड़े डेवलपर रुके स्टॉक पर अधिक आक्रामक ब्याज प्रस्ताव कर सकते हैं, परंतु सामान्य नियम यह है कि 2026 में सीधे अनुबंध की नामिक वित्तीय लागत 13% से 17% वार्षिक के बीच रहती है — Selic के क़रीब या उससे ऊपर।
एक तीसरा चैनल भी है — प्राइवेट हाइपोथेकरी पोर्टफ़ोलियो — जो Bradesco Prime, Itaú Private, BTG और XP जैसे बैंकों द्वारा "real-estate-collateralized credit" उत्पादों के माध्यम से पेश किया जाता है। सीमाएँ काफ़ी ऊँची हैं (R$ 10 मिलियन से R$ 30 मिलियन प्रति लेन-देन), घर के ग्राहकों के लिए LTV 50% तक पहुँचता है, परंतु संरचना मौजूदा संपत्ति पर "होम-इक्विटी" के क़रीब है, क्लासिक मॉर्गेज से अलग। पेंटहाउस के लिए यह चैनल लगभग केवल उस ख़रीदार की सेवा करता है जो पहले से चुकाई हुई संपत्ति को नई ख़रीद के लिए लीवरेज करने हेतु संपार्श्विक के रूप में उपयोग करता है।
विदेशी ख़रीदार अलग विश्लेषण के पात्र हैं। पिछले पाँच वर्षों में BC ब्राज़ील में आवासीय विदेशी निवेश का तीसरा सबसे बड़ा गंतव्य बनकर उभरा है — केवल फ़्लोरियानोपोलिस और उत्तर-पूर्वी तट से पीछे। प्रभुत्व अर्जेंटीनी और पारागुआई ख़रीदारों का है, उरुग्वायन और अमेरिकी की हिस्सेदारी बढ़ रही है। ऑपरेशन Bacen (ब्राज़ील का केंद्रीय बैंक) के RDE-IED (विदेशी प्रत्यक्ष निवेश इलेक्ट्रॉनिक घोषणा) के माध्यम से संरचित होता है, इसमें CPF (ब्राज़ील का कर पहचान नंबर) और रियाल खाता आवश्यक हैं, और अधिकांशतः किसी विशेषज्ञ "despachante" (पंजीकरण-सलाहकार) की मध्यस्थता ज़रूरी है। भविष्य की बिक्री पर पूँजीगत-लाभ कर वही है जो निवासियों के लिए है, परंतु मूलधन की प्रत्यावर्तन अधिक औपचारिक प्रक्रिया से गुज़रती है — और यही कारण है कि कई विदेशी ख़रीदार बेचने के बजाय परिसंपत्ति को मूल्यवृद्धि की आशा में रखे रहते हैं, जिससे द्वितीयक आपूर्ति और कम हो जाती है।
वास्तविक रिटर्न: सीज़न, कॉन्डो-शुल्क और CDI एक बेंचमार्क के रूप में
BC में पेंटहाउस की बिक्री में सबसे बार-बार उपयोग होने वाला तर्क "मौसमी किराया-आय" है। सकल आँकड़े मोहक हैं: ऊँचा मौसम (दिसंबर से फ़रवरी और जुलाई) प्रवेश-स्तर पेंटहाउस के लिए R$ 3,500 की और निजी पूल वाले प्रीमियम समुद्र-सामने यूनिट के लिए R$ 12,000 तक की दैनिक दरें दिखाता है। कार्निवल (फ़रवरी का ब्राज़ीलियाई महोत्सव) और नववर्ष इन भावों को जनवरी-आधार पर अतिरिक्त 40% से 70% तक खींच देते हैं। समस्या, हमेशा की तरह मौसमी-किराये में, वार्षिक समेकन में है।
एक उदाहरण लें: R$ 12 मिलियन का मध्य-श्रेणी पेंटहाउस, ऊँचे मौसम में औसत R$ 5,500/रात और कम मौसम में R$ 2,200/रात, ऊँचे मौसम में 65% वास्तविक अधिभोग (लगभग 90 दिन), और कम मौसम में 25% (275 दिन)। अनुमानित सकल आय वर्ष में R$ 471,000 के आसपास। पेशेवर प्रबंधन (सकल का 20% से 25%), कॉन्डो-शुल्क (हस्ताक्षर भवनों में R$ 5,000 से R$ 15,000 मासिक, औसत R$ 9,000), लग्ज़री-प्रगतिशील IPTU (ब्राज़ील का संपत्ति-कर), रखरखाव, अतिथि-व्यय और प्लेटफ़ॉर्म-शुल्क घटाने के बाद, शुद्ध आय R$ 230,000 से R$ 280,000 वार्षिक के बीच गिर जाती है।
R$ 12 मिलियन के निवेश पर यह 1.9% से 2.3% वार्षिक का शुद्ध यील्ड बैठता है। 2026 के लिए अनुमानित CDI (Certificado de Depósito Interbancário — ब्राज़ील की पोस्ट-फ़िक्स्ड फ़िक्स्ड-इनकम की मानक बेंचमार्क, अमेरिकी SOFR के समतुल्य) निचले परिदृश्य में भी 11% नामिक से ऊपर है। यदि 4% से 5% की अपेक्षित मुद्रास्फीति घटा भी दी जाए, तो ब्राज़ील की पोस्ट-फ़िक्स्ड फ़िक्स्ड-इनकम में निवेशक का वास्तविक रिटर्न पेंटहाउस-किराये से अधिक है — और यह मूल्यवृद्धि को गिने बिना है।
यही वह बिंदु है जहाँ पेंटहाउस की थीसिस को स्वयं से ईमानदार होना पड़ता है: ऑपरेशन वित्तीय रूप से तभी बंद होता है जब पूँजी-मूल्यवृद्धि इस अंतर को भर दे। पिछले दस वर्षों में बाल्नियारियो काम्बोरिऊ का इतिहास Secovi-SC की श्रृंखलाओं और ABRAINC (ब्राज़ील का राष्ट्रीय रियल-एस्टेट डेवलपर्स संघ) की रिपोर्टों के अनुसार प्रीमियम खंड में 9% से 13% वार्षिक नामिक मूल्यवृद्धि का है। त्वरण काल में — 2020 से 2022 — कुछ हस्ताक्षर टावरों ने 24 महीनों में 60% से 90% तक के नामिक उछाल दिखाए। 2026 का प्रश्न यह है कि क्या यह पैटर्न चिड़चिड़ी Selic, 2026–2028 के बीच आ रहे पेंटहाउस-स्टॉक और Itajaí-BC-Itapema धुरी पर परिपक्व हो रही आइकन-टावरों के सामने दोहराया जाएगा।
व्यक्तिगत-उपयोग का घटक भी है, जो पेंटहाउस-खंड में शायद ही नगण्य होता है। R$ 15 मिलियन की पेंटहाउस ख़रीदने वाला लगभग कोई भी इसे विशुद्ध आय-परिसंपत्ति के रूप में नहीं ख़रीदता; संपत्ति पारिवारिक स्थिति, पारिवारिक मौसमी प्रयोग और विरासत-कार्य करती है। इस उपयोग का "shadow-rent" मूल्य, यदि बैंकर की स्प्रेडशीट में ईमानदारी से जोड़ा जाए, अकसर वही समीकरण बंद करता है जिसे केवल यील्ड-तर्क से बंद करना संभव नहीं है।
क्षेत्रीय कोण और निवेशक की महँगी ग़लतियाँ
Itajaí–बाल्नियारियो काम्बोरिऊ–Itapema धुरी 2026 में उस निर्माण-चक्र के अंत पर है जो 2020 में 50 मंज़िलों से ऊँची टावरों के सामूहिक अनुमोदन से शुरू हुआ था। ABRAINC और CBIC (ब्राज़ील का निर्माण उद्योग चैम्बर) इंगित करते हैं कि 2026 और 2028 के बीच इस तट-खंड में डिलीवर हो रहा प्रीमियम पेंटहाउस का शुद्ध स्टॉक क्षेत्र के इतिहास में सबसे बड़ा है — जो प्रवेश-स्तर इकाइयों के सीमांत भावों पर दबाव की खिड़की रचता है, अल्ट्रा-प्रीमियम वास्तविक समुद्र-सामने पर नहीं, जिनकी आपूर्ति संरचनात्मक रूप से दुर्लभ है।
Itajaí — जिसे बंदरगाह के विकास और प्राइया ब्रावा के पेशेवरीकरण से गति मिली है — 2026 में ऐसे पेंटहाउस प्रस्तुत करता है जिनकी प्रोफ़ाइल पाँच साल पहले के BC के क़रीब है: R$ 22,000 से R$ 38,000 प्रति वर्ग मीटर, वास्तविक समुद्र-सामने मुख वाले उन कॉन्डो में जिनकी निर्माण-गुणवत्ता समकक्ष है। सान्ता काटारीना तट के साथ पूँजी-प्रवास की गतिशीलता समझने वाले निवेशक के लिए, यही वह वक्र-खंड है जहाँ पाँच से आठ वर्ष के क्षितिज पर जोखिम-रिटर्न अनुपात BC के दस-वर्ष-बाद-शिखर ट्रेड को दोहराने की तुलना में अधिक आकर्षक है।
पाँच आवर्ती ग़लतियाँ हैं जो इस खंड में नए निवेशकों के साथ बार-बार होती हैं। पहली: "vista-mar" (समुद्र-दृश्य) और "frente-mar" (समुद्र-सामने) को भ्रमित करना — एक अर्थ-विषयक भ्रांति जो पुनः-बिक्री पर 40% से 60% तक चुकाती है। दूसरी: कॉन्डो-शुल्क को कम आँकना — हस्ताक्षर भवन में R$ 9,000 मासिक न्यूनतम है, और यह R$ 108,000 वार्षिक है जो निर्णय से पहले मॉडल में जाना चाहिए। तीसरी: 2026–2028 की आपूर्ति-वक्र की अनदेखी — आज वह ख़रीदना जो 18 महीने में नए स्टॉक के साथ प्रतिस्पर्धा करेगा।
चौथी ग़लती है डेवलपर के वित्तीय स्वास्थ्य की जाँच न करना — किसी भी कॉर्पोरेट ड्यू-डिलिजेंस में मामूली क़दम, परंतु संपत्ति-ख़रीद में अकसर छोड़ दिया जाता है। सूचीबद्ध डेवलपर्स के वित्तीय वक्तव्य CVM (ब्राज़ील का प्रतिभूति आयोग, अमेरिकी SEC के समतुल्य) पर उपलब्ध हैं; निजी डेवलपर्स को अधिक श्रम लगता है, परंतु BC की प्रमुख कंपनियों पर बाज़ार में पर्याप्त सूचना है। पाँचवीं ग़लती सबसे सूक्ष्म है: पेंटहाउस की तुलना केवल नामिक प्रति वर्ग मीटर भाव पर करना, मंज़िल, दृश्य, निजी गुण और हस्ताक्षर-भवन के समायोजन के बिना। सही विश्लेषण के लिए hedonic pricing model चाहिए — और यह श्रम है, श्रम जो "अच्छा ख़रीदने वाले" निवेशक को "ऊँचा ख़रीदने वाले" से अलग करता है।
2026 का सजग ख़रीदार BC के बाहर भी देखता है। Itapema और Itajaí का ब्रावा-काबेसुदास धुरी आज वही संयोजन प्रस्तुत करते हैं जो BC ने एक चक्र पहले किया था: समेकित हो रहे डेवलपर, समुद्र-सामने मुख का सीमित स्टॉक, और दक्षिण की ओर तीन किलोमीटर पर चल रहे भावों के निचले तिहाई पर अब भी टिकी कीमत-वक्र। सान्ता काटारीना तट पर SIDE Empreendimentos के प्रोजेक्ट — चयनित तटीय बिंदुओं पर हस्ताक्षरित वास्तुकला और विश्व-स्तरीय निर्माण मानकों के साथ — इसी पेशेवरीकरण-गति का उदाहरण हैं, जो अगले बाज़ार-अध्याय की दिशा संकेत करते हैं।
निष्कर्ष
2026 में बाल्नियारियो काम्बोरिऊ के समुद्र-तट पेंटहाउस बाज़ार को "महँगा" कहकर समेट देना कुछ न कहना है। जो मौजूद है वह R$ 4.6 मिलियन से R$ 42 मिलियन तक फैली एक मूल्य-वक्र है, जिसमें प्रत्येक पायदान मुख, हस्ताक्षर-भवन, मंज़िल, निजी गुणों और डेवलपर के विशिष्ट संयोजनों का प्रकार्य है। R$ 5 मिलियन से ऊपर के टिकट वाले निवेशक के लिए विश्लेषणात्मक अभ्यास एक पेंटहाउस की दूसरे से तुलना नहीं है — यह समझना है कि कीमत, द्वितीयक तरलता और अपेक्षित मूल्यवृद्धि के बीच का व्यापार-समायोजन उस विशिष्ट पूँजी के लिए वक्र के किस बिंदु पर सबसे अधिक अर्थपूर्ण है जिसे आवंटित किया जाना है।
SIDE पोर्टल का साप्ताहिक विश्लेषण इस डिलीवरी-चक्र को ट्रैक करता है, डेवलपर-दर-डेवलपर गतिविधियों की निगरानी करता है, और सान्ता काटारीना तट के प्रीमियम तथा अल्ट्रा-प्रीमियम खंडों में लागू गुणकों को प्रकाशित करता है। सूचित निर्णय लेने वाले निवेशक के लिए, यही प्रारंभ-बिंदु है।